
Pertemuan 6 Menyusun Anggaran Penjualan Disarikan dari berbagai
Pertemuan 6 Menyusun Anggaran Penjualan Disarikan dari berbagai sumber
Pengertian • Anggaran penjualan adalah rencana kerja perusahaan di masa mendatang pada suatu kurun waktu tertentu di bidang penjualan produk perusahaan. • Anggaran ini sering disebut sebagai anggaran kunci, karena sering digunnakan sebagai dasar pembuatan anggaran lainnya
Konsep Anggaran Penjualan Komponen-komponen pokok dalam penyusunan anggaran penjualan Dasar-dasar Penyusunan Anggaran 1. Menyusun tujuan perusahaan 2. Menyusun strategi perusahaan 3. Menyusun forecast penjualan Menyusun Anggaran Penjualan 1. Anggaran promosi dan advertensi 2. Anggaran biaya-biaya penjualan 3. Rencana pemasaran
Faktor Pertimbangan Dalam Penyusunan Anggaran Penjualan 1. Karakteristik pasar yang dihadapi Perusahaan Luas pasar: bersifat lokal/regional/nasional Keadaan persaingan: monopoli/persainganbebas Kemampuan pasar untuk menyerap barang (peluang pasar) Keadaan/sifat konsumen: akhir/konsumen industri 2. Kemampuan finansial Kemampuan membiayai riset pasar yang dilakukan Kemampuan membiayai usaha-usaha untuk mencapai target penjualan Kemampuan membeli bahan mentah
Lanjutan …. 3. Pertimbangan Kondisi Personalia Jumlah tenaga kerja: cukup/kurang/berlebihan Apakah tenaga kerja yang tersedia mampu melaksanakan tugasnya? 4. Pertimbangan Waktu Berapa lama periode waktu untuk membuat suatu proyeksi/forecast penjualan?
PENGELOMPOKAN ANGGARAN PENJUALAN Berdasarkan : 1. Wilayah pemasaran. 2. Kelompok konsumen 3. Jenis produk 4. Kelompok wiraniaga 5. Waktu terjadinya penjualan 6. Dan sebagainya.
Contoh Soal PT. Garmenindo adalah sebuah perusahaan produsen pakaian merk “Triple S” yang berkedudukan di Jakarta. Setiap wilayah pemasaran dipimpin seorang manajer cabang. Perusahaan ini memproduksi kemeja anak laki dan wanita, pakaian dewasa pria, celana panjang pria dan wanita. Untuk tahun 2017, perusahaan ini merencanakan menjual : Pakaian anak sebanyak 10. 000 stel pakaian, dimana sebanyak 60% merupakan pakaian anak lelaki dan sisanya pakaian anak perempuan dengan harga masing-masing sebesar Rp 30. 000 dan Rp 40. 000. per stel. Kemeja pria dewasa sebanyak 15. 000 stel pakaian seharga Rp 60. 000 per stel.
Celana panjang sebanyak 20. 000 stel, dimana sebanyak 70% merupakan celana panjang pria dan sisanya celana panjang wanita, dengan harga masing-masing sebesar Rp 75. 000 dan Rp 85. 000 per stel-nya. Dari target penjualan tersebut, diharapkan sebanyak 30% dapat dijual di wilayah DKI, sebanyak 10% di wilayah Jawa Barat, sebanyak 20% di wilayah Jawa Tengah, sebanyak 25% di Jawa Timur dan sisanya di propinsi Bali. Dari total volume penjualan yang direncanakan untuk tahun 2017 tersebut, dialokasikan masing-masing sebanyak 15% untuk bulan Oktober dan Desember, masing-masing sebanyak 10% untuk bulan Januari, Februari, September dan November, dan masing-masing sebanyak 5% untuk bulan-bulan sisanya. Pengalokasian volume penjualan tersebut didasarkan pada data historis penjualan tahun sebelumnya.

• Perusahaan memiliki 9 orang salesman, dan target penjualan mereka adalah : Nama Wiraniaga Wilayah Target Penjualan Ali DKI-Jakarta 60% Benny DKI-Jakarta 40% Cepot Jawa Barat 70% Dedi Jawa Barat 30% Emon Jawa Tengah 50% Ferry Jawa Tengah 50% Gunawan Jawa Timur 60% Harry Jawa Timur 40% Iwan Bali 100%
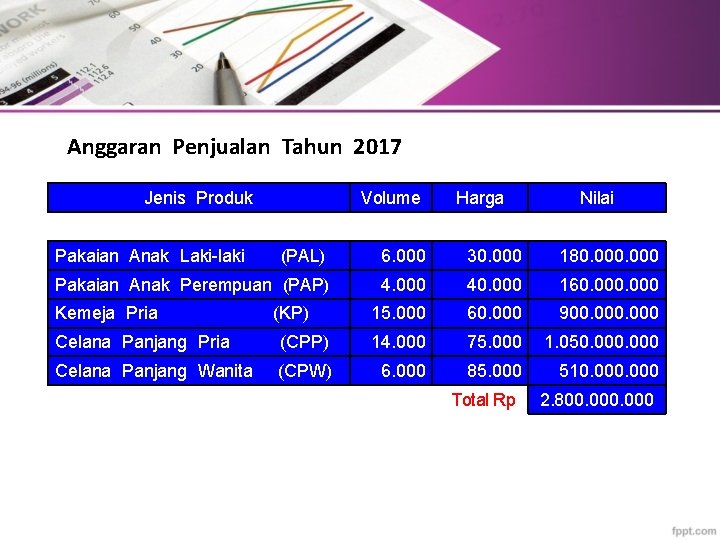
Anggaran Penjualan Tahun 2017 Jenis Produk Pakaian Anak Laki-laki Volume Harga Nilai (PAL) 6. 000 30. 000 180. 000 Pakaian Anak Perempuan (PAP) 4. 000 40. 000 160. 000 15. 000 60. 000 900. 000 Kemeja Pria (KP) Celana Panjang Pria (CPP) 14. 000 75. 000 1. 050. 000 Celana Panjang Wanita (CPW) 6. 000 85. 000 510. 000 Total Rp 2. 800. 000
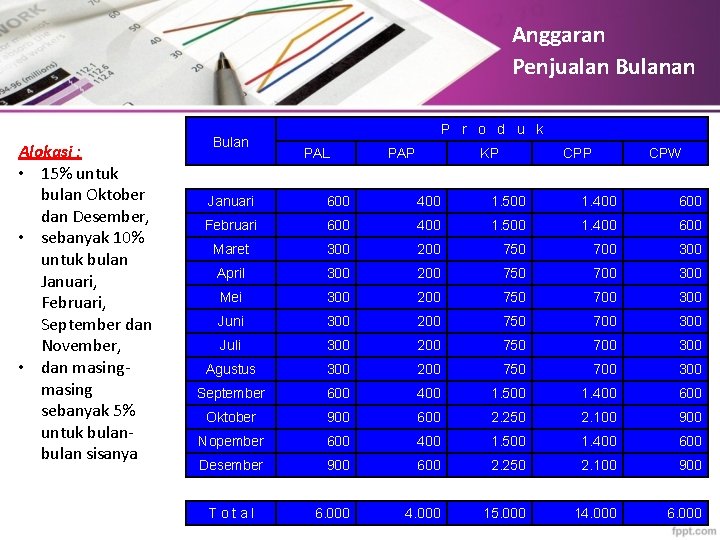
Anggaran Penjualan Bulanan Alokasi : • 15% untuk bulan Oktober dan Desember, • sebanyak 10% untuk bulan Januari, Februari, September dan November, • dan masing sebanyak 5% untuk bulan sisanya Bulan P r o d u k PAL PAP KP CPW Januari 600 400 1. 500 1. 400 600 Februari 600 400 1. 500 1. 400 600 Maret 300 200 750 700 300 April 300 200 750 700 300 Mei 300 200 750 700 300 Juni 300 200 750 700 300 Juli 300 200 750 700 300 Agustus 300 200 750 700 300 September 600 400 1. 500 1. 400 600 Oktober 900 600 2. 250 2. 100 900 Nopember 600 400 1. 500 1. 400 600 Desember 900 600 2. 250 2. 100 900 6. 000 4. 000 15. 000 14. 000 6. 000 T o t al

Anggaran Penjualan Triwulan P r o d u k PAL PAP KP CPW 1 1. 500 1. 000 3. 750 3. 500 1. 500 2 900 600 2. 250 2. 100 900 3 1. 200 800 3. 000 2. 800 1. 200 4 2. 400 1. 600 6. 000 5. 600 2. 400 Total 6. 000 4. 000 15. 000 14. 000 6. 000
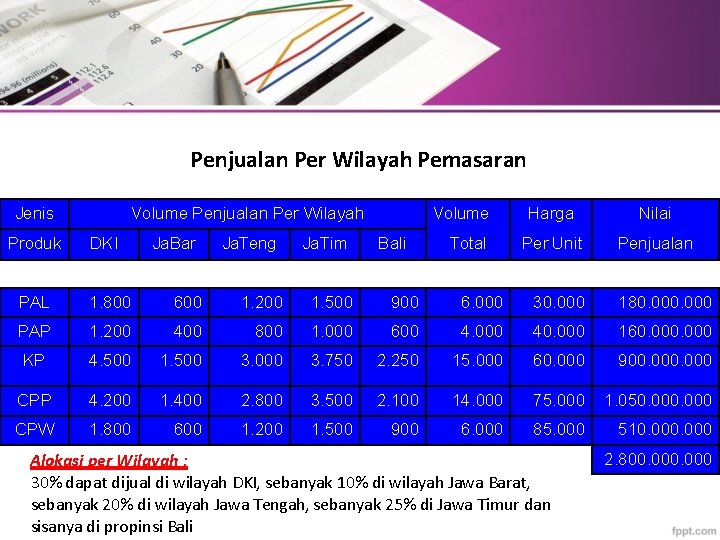
Penjualan Per Wilayah Pemasaran Jenis Produk Volume Penjualan Per Wilayah DKI Ja. Bar Ja. Teng Ja. Tim Volume Bali Total Harga Nilai Per Unit Penjualan PAL 1. 800 600 1. 200 1. 500 900 6. 000 30. 000 180. 000 PAP 1. 200 400 800 1. 000 600 4. 000 40. 000 160. 000 KP 4. 500 1. 500 3. 000 3. 750 2. 250 15. 000 60. 000 900. 000 CPP 4. 200 1. 400 2. 800 3. 500 2. 100 14. 000 75. 000 1. 050. 000 CPW 1. 800 600 1. 200 1. 500 900 6. 000 85. 000 510. 000 Alokasi per Wilayah : 30% dapat dijual di wilayah DKI, sebanyak 10% di wilayah Jawa Barat, sebanyak 20% di wilayah Jawa Tengah, sebanyak 25% di Jawa Timur dan sisanya di propinsi Bali 2. 800. 000
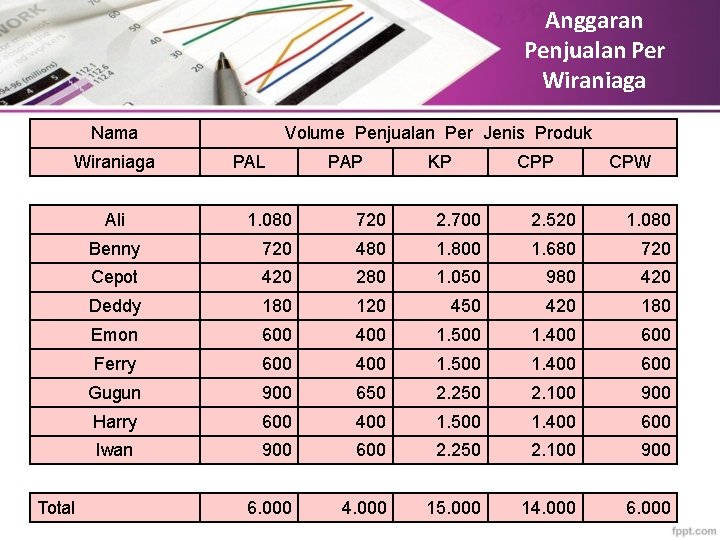
Anggaran Penjualan Per Wiraniaga Nama Wiraniaga Ali Total Volume Penjualan Per Jenis Produk PAL PAP KP CPW 1. 080 720 2. 700 2. 520 1. 080 Benny 720 480 1. 800 1. 680 720 Cepot 420 280 1. 050 980 420 Deddy 180 120 450 420 180 Emon 600 400 1. 500 1. 400 600 Ferry 600 400 1. 500 1. 400 600 Gugun 900 650 2. 250 2. 100 900 Harry 600 400 1. 500 1. 400 600 Iwan 900 600 2. 250 2. 100 900 6. 000 4. 000 15. 000 14. 000 6. 000

Politik Harga Contoh Politik harga : Sebuah perusahaan berharap akan menjual 42. 000 unit produknya dengan harga Rp 200, 00/unit. Biaya yang ditanggung adalah Rp 1. 500. 000, 00 yang bersifat tetap dan Rp 3. 150. 000, 00 yang bersifat variabel. Tetapi akhir-akhir ini diperkirakan target penjualan tidak tercapai. • Manajemen dihadapkan pada 3 pilihan, yaitu: 1. Mempertahankan apa yang direncanakan 2. Menaikkan harga 10%, volume turun 10% 3. Menaikkan volume 10%, harga turun 10%

Unit Harga / unit Penjualan A B C 42. 000 37. 800 46. 200 Rp. 200, - Rp. 8. 400. 000, - - Biaya Tetap Rp. 1. 500. 000, - Rp. - Biaya Variabel Rp. 3. 150. 000, - Rp. Total Biaya Rp. 4. 650. 000, - LABA Rp. 3. 750. 000, - 220, - Rp. 8. 316. 000, - Rp. 180, - Rp. 8. 316. 000, - 1. 500. 000, - Rp. 1. 500. 000, - 2. 835. 000, - Rp. 3. 465. 000, - Rp. 4. 335. 000, - Rp. 4. 964. 000, - Rp. 3. 351. 000, - Biaya-Biaya Catatan : A. Mempertahankan B. Kenaikan Harga 10% C. Kenaikan volume 10% Rp. 3. 981. 000, -
Soal latihan
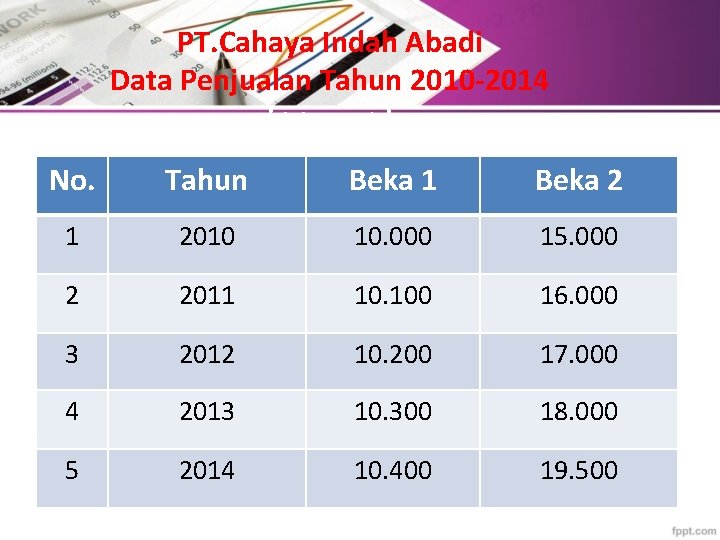
PT. Cahaya Indah Abadi Data Penjualan Tahun 2010 -2014 (dalam unit) No. Tahun Beka 1 Beka 2 1 2010 10. 000 15. 000 2 2011 10. 100 16. 000 3 2012 10. 200 17. 000 4 2013 10. 300 18. 000 5 2014 10. 400 19. 500
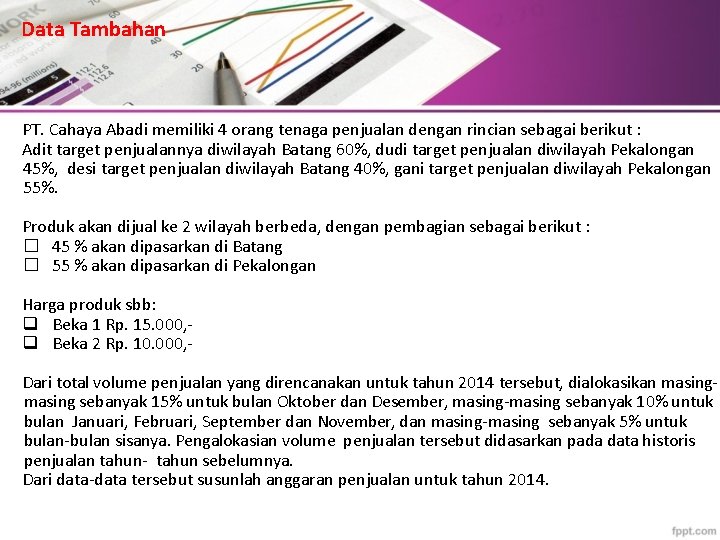
Data Tambahan PT. Cahaya Abadi memiliki 4 orang tenaga penjualan dengan rincian sebagai berikut : Adit target penjualannya diwilayah Batang 60%, dudi target penjualan diwilayah Pekalongan 45%, desi target penjualan diwilayah Batang 40%, gani target penjualan diwilayah Pekalongan 55%. Produk akan dijual ke 2 wilayah berbeda, dengan pembagian sebagai berikut : � 45 % akan dipasarkan di Batang � 55 % akan dipasarkan di Pekalongan Harga produk sbb: q Beka 1 Rp. 15. 000, q Beka 2 Rp. 10. 000, Dari total volume penjualan yang direncanakan untuk tahun 2014 tersebut, dialokasikan masing sebanyak 15% untuk bulan Oktober dan Desember, masing-masing sebanyak 10% untuk bulan Januari, Februari, September dan November, dan masing-masing sebanyak 5% untuk bulan-bulan sisanya. Pengalokasian volume penjualan tersebut didasarkan pada data historis penjualan tahun- tahun sebelumnya. Dari data-data tersebut susunlah anggaran penjualan untuk tahun 2014.
- Slides: 19