
PERTEMUAN 4 SISTEM INFORMASI KEUANGAN PENDAHULUAN Sistem Informasi
- Slides: 19
PERTEMUAN 4 SISTEM INFORMASI KEUANGAN • PENDAHULUAN Sistem Informasi Keuangan merupakan suatu subsistem dari CBIS yang memberikan informasi kepada orang atau kelompok baik di dalam maupun di luar perusahaan mengenai masalah keuangan perusahaan.
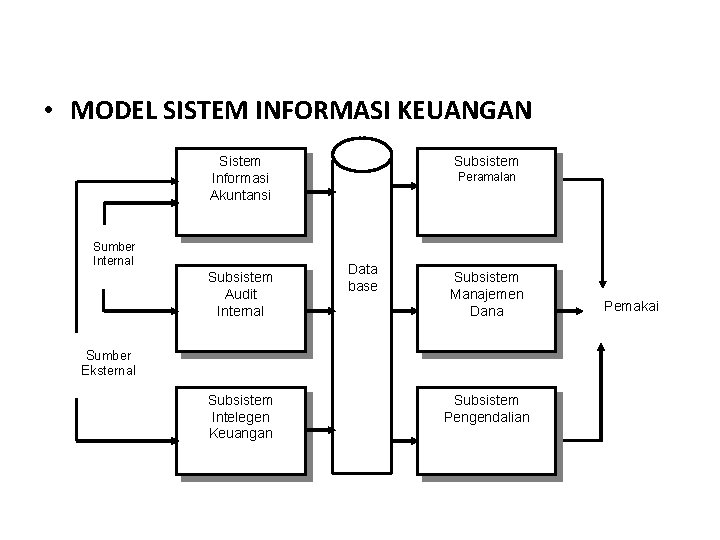
• MODEL SISTEM INFORMASI KEUANGAN Sistem Informasi Akuntansi Sumber Internal Subsistem Audit Internal Subsistem Peramalan Data base Subsistem Manajemen Dana Sumber Eksternal Subsistem Intelegen Keuangan Subsistem Pengendalian Pemakai
Sistem Informasi Keuangan terdiri atas 2 subsistem : 1. Sistem Informasi Akuntansi 2. Sistem Informasi Anggaran 1. Sistem Informasi Akuntansi (SIA) Menyediakan data akuntansi yang berupa catatan mengenai segala sesuatu yang terjadi dalam perusahaan. Akuntansi adalah rekaman kegiatan organisasi dalam bentuk bahasa keuangan. Informasi selanjutnya digunakan untuk dasar pengambilan keputusan manajer
Penjelasan sub Sistem yang terdapat pada sistem informasi akuntansi : • Pemrosesan pesanan penjualan : subsistem yang menangani pemrosesan pesanan dari pelanggan • Pemrosesan persediaan : subsistem yang menangani perubahan dalam persediaan dan memberikan informasi pengiriman dan pemesanan kembali • Buku Besar (general ledger) : subsistem yang mengkonsolidasi data dari sistem akuntansi yang lain dan menghasilkan pernyataan dan laporan bisnis yang bersifat periodik • Piutang Dagang : subsistem yang mencatat piutang pelanggan dan menghasilkan faktur, pernyataan pelanggan bulanan serta laporan manajemen kredit
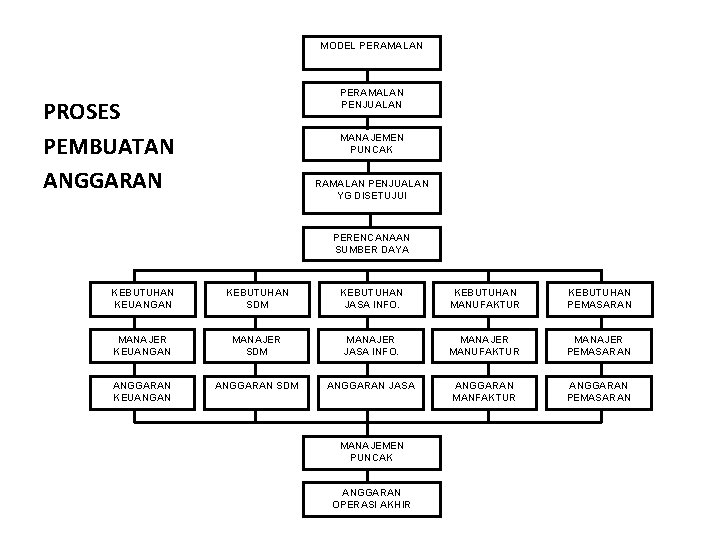
2. Sistem Informasi Anggaran dalam organisasi pemerintah atau dalam Perusahaan bertujuan menyediakan informasi keuangan bagi manajer keuangan. Proses pembuatan anggaran: 1. Pendekatan dari atas ke bawah Eksekutif yang menentukan jumlah anggaran dan kemudian menekankan jumlah tersebut pada tingkat yang lebih rendah. 2. Pendekatan dari bawah ke atas Proses penganggaran dimulai pada tingkat organisasi terendah. 3. Pendekatan partisipasi Pihak yang akan menerima dana ikut berpartisipasi dalam menentukan tingkat dana.
Output dari Sistem Informasi Keuangan A. Sub Sistem Peramalan Berfungsi untuk melakukan evaluasi terhadap kinerja keuangan saat ini dan terproyeksi dalam bisnis Fakta Dasar Peramalan : a. Semua peramalan merupakan proyeksi dari masa lalu b. Semua peramalan adalah keputusan semi terstruktur c. Tidak ada peramalan yang sempurna
• Jenis-jenis peramalan 1. Peramalan jangka panjang 2. Peramalan jangka pendek • Metode Peramalan 1. Metode kuantitatif 2. Metode Non Kuantitatif a. Tehnik Konsensus Panel b. Metode Delphi c. Rapat elektronik
B. Sub Sistem Manajemen Dana Berguna untuk membantu pengelolaan aset, seperti kas dan saham dengan manfaat yang tinggi tetapi dengan resiko yang kecil Tujuan : 1. Memastikan bahwa arus uang yang masuk melalui pendapatan lebih besar dari arus uang yang keluar melalui biaya 2. Memastikan bahwa keadaan ini akan stabil sepanjang tahun
C. Sub Sistem Pengendalian Sub sistem yang terkait dengan anggaran. Bagian ini dapat melaksanakan evaluasi keuangan dampak keuangan terhadap pengeluaran modal yang diajukan
. Sistem Audit Internal Auditor adalah orang bertugas memeriksa catatan akuntansi untuk menguj kebenarannya. Auditor dibagi menjadi dua jenis yaitu : 1. Auditor Ekternal : Auditor yang bekerja untuk kantor akuntansi publik. 2. Auditor Internal : Auditor yang dimiliki sendiri oleh perusahaan
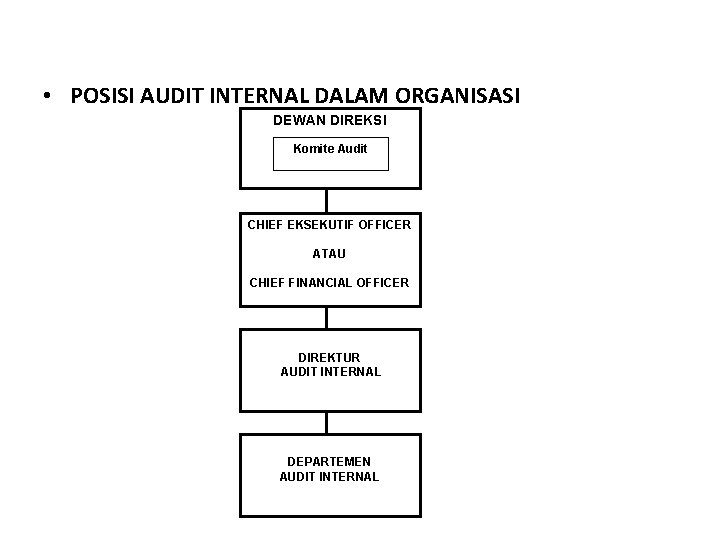
• POSISI AUDIT INTERNAL DALAM ORGANISASI DEWAN DIREKSI Komite Audit CHIEF EKSEKUTIF OFFICER ATAU CHIEF FINANCIAL OFFICER DIREKTUR AUDIT INTERNAL DEPARTEMEN AUDIT INTERNAL
• Sifat pekerjaan Auditor Internal 1. Obyektivitas 2. Independen • Pengetahuan dan Keahlian Auditor Internal 1. Pendidikan 2. Kemampuan khusus 3. Pengalaman
MODEL PERAMALAN PENJUALAN PROSES PEMBUATAN ANGGARAN MANAJEMEN PUNCAK RAMALAN PENJUALAN YG DISETUJUI PERENCANAAN SUMBER DAYA KEBUTUHAN KEUANGAN KEBUTUHAN SDM KEBUTUHAN JASA INFO. KEBUTUHAN MANUFAKTUR KEBUTUHAN PEMASARAN MANAJER KEUANGAN MANAJER SDM MANAJER JASA INFO. MANAJER MANUFAKTUR MANAJER PEMASARAN ANGGARAN KEUANGAN ANGGARAN SDM ANGGARAN JASA ANGGARAN MANFAKTUR ANGGARAN PEMASARAN MANAJEMEN PUNCAK ANGGARAN OPERASI AKHIR
Tugas Kelompok dilakukan dalam kelas: Buatlah proposal sebuah kegiatan (event), dengan isi proposal terdiri dari : -Tema kegiatan -Tempat, tanggal dan waktu pelaksanaan -Tujuan kegiatan - Sasaran peserta - Susunan acara - Rancangan anggaran dana kegiatan
1. Yang bertugas menguji akurasi catatan keuangan perusahaan adalah : a. Audit keuangan c. Chief Executive Officer b. Chief Financial Officer d. Komite audit e. Manager 2. Yang mengelola fungsi keuangan dalam suatu perusahaan adalah : a. Audit internal c. Audit eksternal b. Chief Eksekutif Officer d. Chief Financial Officer e. Manager
2. Yang mengelola fungsi keuangan dalam suatu perusahaan adalah : a. Audit internal c. Audit eksternal b. Chief Eksekutif Officer d. Chief Financial Officer e. Manager 3. Metode yang menggunakan perhitungan tertentu dalam metode peramalan disebut : a. Metode kuantitatif b. Metode non kuantitatif c. Metode Delphi d. Metode tehnik konsensus Panel e. Metode Deskriptif
3. Metode yang menggunakan perhitungan tertentu dalam metode peramalan disebut : a. Metode kuantitatif b. Metode non kuantitatif c. Metode Delphi d. Metode tehnik konsensus Panel e. Metode Deskriptif 4. Sub sistem manajemen dana bertugas : a. Mengatur dan mengelola arus uang b. Membuat metode peramalan c. Membuat anggaran operasional d. Mengaudit catatan akuntansi perusahaan e. Membuat catatan akuntansi
4. Sub sistem manajemen dana bertugas : a. Mengatur dan mengelola arus uang b. Membuat metode peramalan c. Membuat anggaran operasional d. Mengaudit catatan akuntansi perusahaan e. Membuat catatan akuntansi 5. Berikut adalah fakta dasar mengenai peramalan, kecuali : a. Semua peramalan merupakan proyeksi dari masa lalu b. Semua peramalan adalah keputusan semi terstruktur c. Tidak ada peramalan yang sempurna d. Semua peramalan adalah keputusan terstruktur e. Peramalan terdiri dari jangka pendek dan jauh
5. Berikut adalah fakta dasar mengenai peramalan, kecuali : a. Semua peramalan merupakan proyeksi dari masa lalu b. Semua peramalan adalah keputusan semi terstruktur c. Tidak ada peramalan yang sempurna d. Semua peramalan adalah keputusan terstruktur e. Peramalan terdiri dari jangka pendek dan jauh 1. Yang bertugas menguji akurasi catatan keuangan perusahaan adalah : a. Audit keuangan c. Chief Executive Officer b. Chief Financial Officer d. Komite audit e. Manager