
Personalverrechnung 1 Lohngerechtigkeit wer verdient wie viel Bei
Personalverrechnung 1
„Lohngerechtigkeit“ wer verdient wie viel? § Bei 37 Berufen Mindestlohn unter € 1. 000, -§ Frauen verdienen ca. 15% weniger als Männer § 253. 000 Menschen in Österreich sind armutsgefährdet • • € 900, --/Mo netto 1 -Personenhaushalt + € 449, --/Mo netto pro weiterem Erwachsenen + € 270, --/Mo nett für jedes Kind Mindestsicherung € 794, 91/Monat ersetzt Sozialhilfe § EU-Abgeordnete im Vergleich (Bruttogehälter) • Ungarn € 761, --, Italien € 12. 007, --, Österr. € 8. 794, -2
Abrechnungsschema Brutto: Sozialversicherung: SV-Gehalt 1. 500, 00 x 18, 07% Lohnsteuer: LSt-Gehalt brutto 1. 500, 00 - SV - 271, 05 - FB 0, 00 - PP 0, 00 - Gewerksch. 0, 00 LSt-Bemess. 1. 228, 95 Netto: - Gewerkschaftsbeitrag - Akontozahlung - Betriebsratsumlage Auszahlung 1. 500, 00 - 271, 05 - 116, 77 1. 112, 18 3
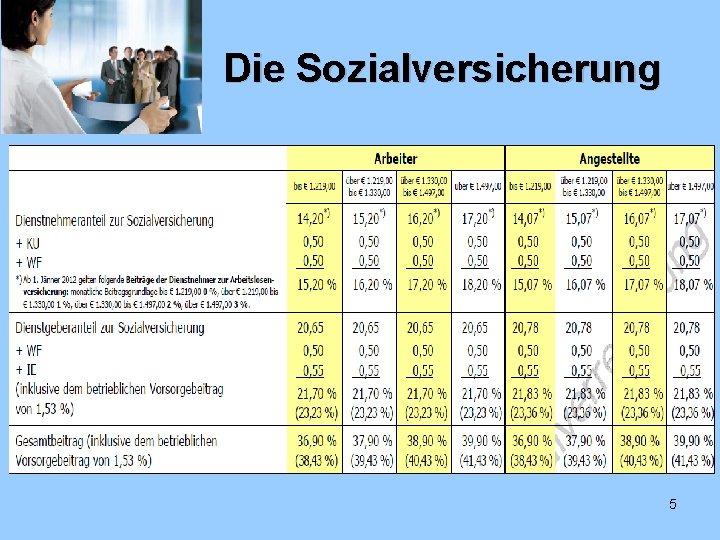
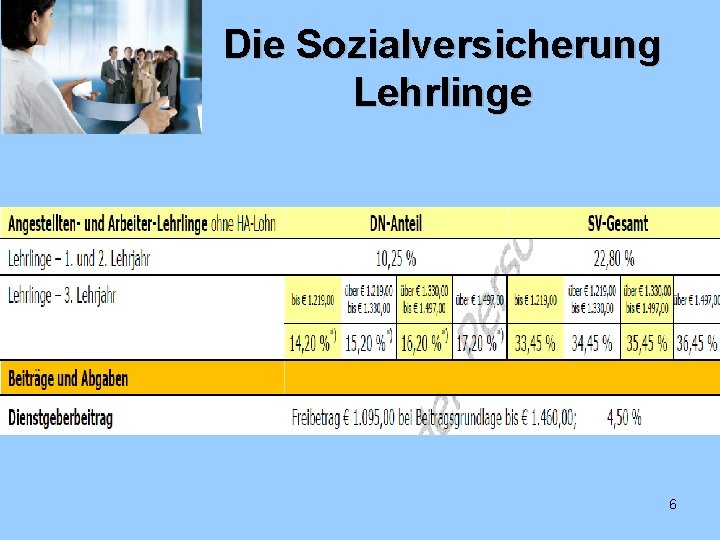
Die Sozialversicherung 20 Sozialversicherungsträger (GKK, AUVA, PVA, SV der Bauern, …) Versicherte Risiken: • • Krankheit Unfall Arbeitslosigkeit Pension, …. Einzahlung durch Dienstnehmer (SV-DNA) und Dienstgeber (SV-DGA) 4
Die Sozialversicherung 5
Die Sozialversicherung Lehrlinge 6
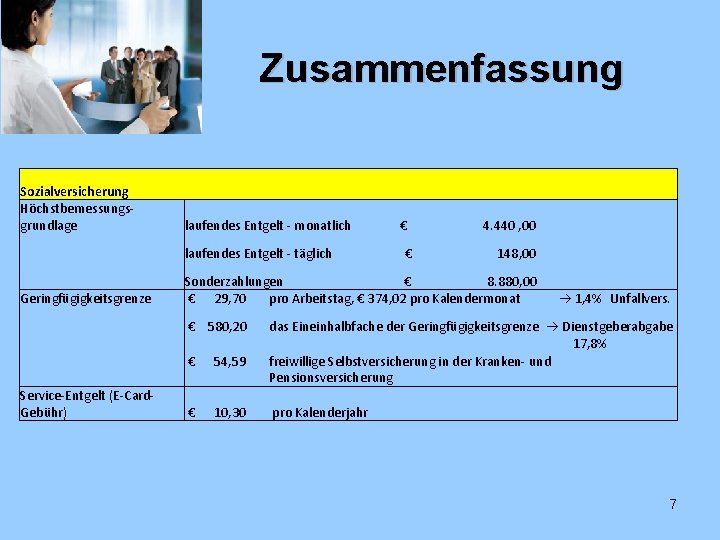
Zusammenfassung Sozialversicherung Höchstbemessungsgrundlage laufendes Entgelt - monatlich laufendes Entgelt - täglich Geringfügigkeitsgrenze Sonderzahlungen € 8. 880, 00 € 29, 70 pro Arbeitstag, € 374, 02 pro Kalendermonat 1, 4% Unfallvers. € 580, 20 das Eineinhalbfache der Geringfügigkeitsgrenze Dienstgeberabgabe 17, 8% € 54, 59 freiwillige Selbstversicherung in der Kranken- und Pensionsversicherung Service-Entgelt (E-Card. Gebühr) € 10, 30 pro Kalenderjahr € 4. 440 , 00 € 148, 00 7
Beispiele zur SV 8
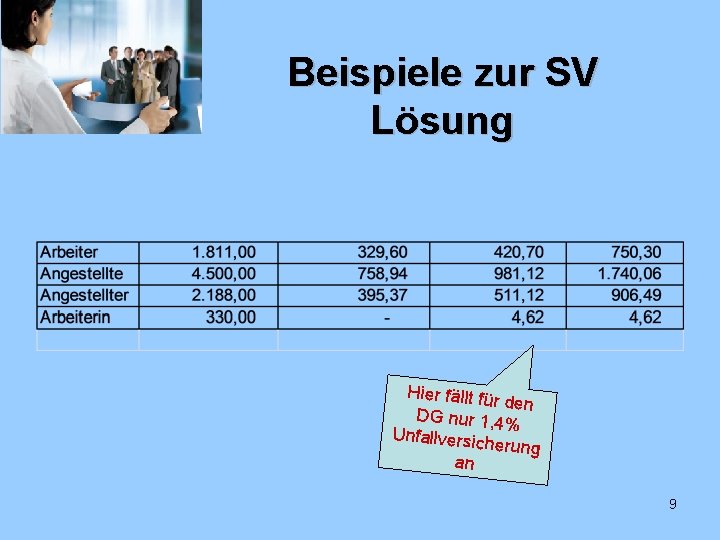
Beispiele zur SV Lösung Hier fällt für den DG nur 1, 4 % Unfallversic herung an 9
Anmeldung zur SV § § Ab 1. 1. 08 muss Anmeldung bei GKK vor Dienstantritt erfolgen. Anmeldung elektronisch 1. Mindestangaben vor Arbeitsbeginn (Aviso) 2. Innerhalb von 7 Tagen Vollanmeldung § Abmeldung innerhalb von 7 Tagen nach Ausscheiden 10
Die Lohnsteuer = Erhebungsform der Einkommenssteuer für unselbständig Beschäftigte Tarif: Bis 10. 000, --/Jahr keine ESt. Von 10. 000, -- bis 25. 000, -- 38, 5% ESt. vom übersteigenden Betrag Von 25. 000, -- bis 51. 000, -- 43, 5% ESt. vom übersteigenden Betrag Über 51. 000, - 50% ESt. vom übersteigenden Betrag 11

Die Lohnsteuer Effektiv-Tarif-Tabelle Monatslohn von Alleinverdiener oder Alleinerzieher bis ohne AV(E)AB keine Steuer bis 1. 011, 44 Abzug Grenzsteuersatz bis 1. 011, 44 0% 1 Kind 2 Kinder 1. 124, 23 3 Kinder 1. 164, 18 4 Kinder 1. 214, 41 5 Kinder 1. 264, 64 1. 314, 87 Abzug mit AVAB oder AEAB 1. 011, 45 2. 099, 34 36, 50% € 369, 18 € 410, 34 € 424, 93 € 443, 26 € 461, 59 € 479, 93 2. 099, 35 5. 016, 00 43, 21429% € 510, 13 € 551, 30 € 565, 88 € 584, 22 € 602, 55 € 620, 88 50% € 850, 50 € 891, 67 € 906, 25 € 924, 59 € 942, 92 € 961, 25 darüber 12
Die Lohnsteuer AVAB, AEAB Alleinverdiener-/Alleinerzieher-Absetzbetrag Voraussetzungen: Steuerpflichtiger lebt mehr als 6 Monate mit Partner zusammen Partner verdient nicht mehr als 6. 000, -- /J. mind. 1 Kind für das mehr als 6 Monate in diesem Jahr Familienbeihilfe bezogen wurde 13
Die Lohnsteuer Pendlerpauschale § Kleines Pendlerpauschale Arbeitsweg > 20 km, öffentliche Verkehrsmittel möglich § Großes Pendlerpauschale kein öffentliches Verkehrsmittel möglich 14
Die Lohnsteuer Freibetrag § Muss beim FA beantragt werden § Für Sonderausgaben (Pensionsversicherung) § Für Werbungskosten (Arbeitsmittel privat gekauft) § Außergewöhnliche Belastungen (Behinderungen) 15
Sonderausgaben § Topfsonderausgaben 25% • Wohnraumbeschaffung oder –sanierung • Pensionsversicherungen, zusätzliche Kranken-, Unfallversicherung • Junge Aktien § Höchstbetrag 2. 920, --/Jahr (mit AVAB 5. 840, --; ab 3. Kind 1. 460, --/Jahr mehr) § Kirchenbeitrag bis max. € 400, -§ Steuerberatungskosten unbegrenzt 16
Werbungskosten § Fortbildungskosten § Computer (ND 3 Jahre, nur 60% - weil Privatnutzung) § Fachbücher § Internet § Arbeitskleidung § Studium zur berufl. Weiterbildung Höhe unbegrenzt; 132, --/Jahr als Pauschale automatisch berücksichtigt. 17
Außergewöhnliche Belastungen § Pflegekosten § Studium der Kinder § Medikamente § Zahnspangen § Kindergarten § Begräbniskosten Selbstbehalt: bis € 7. 300, -bis € 14. 600, -bis € 36. 400, -über € 36. 400, -- 6% 8% 10% 12% 18
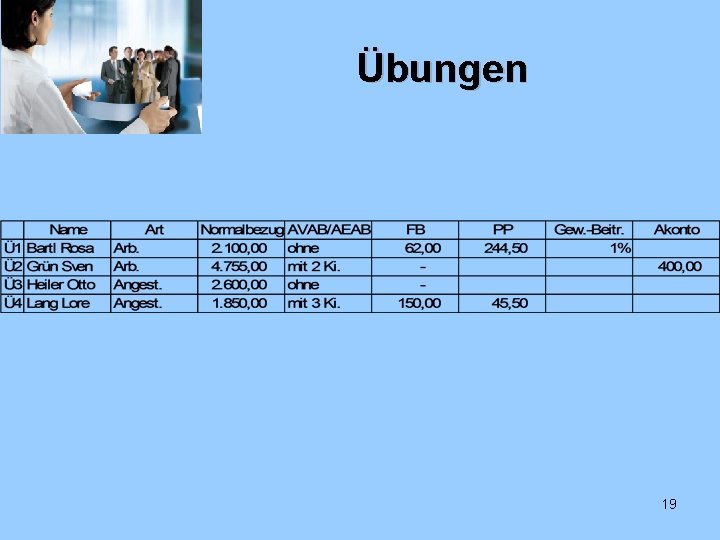
Übungen 19
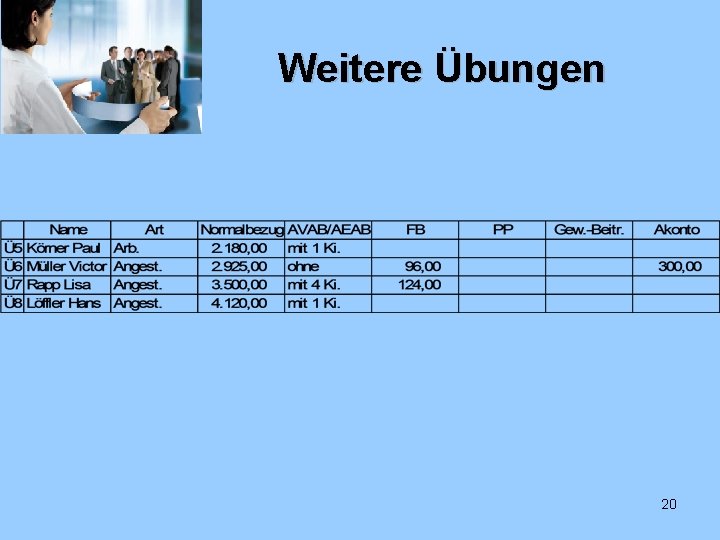
Weitere Übungen 20
Und noch ein paar Beispiele 21
Noch was zum Üben Mag. Ilse Kogler, 29 Jahre, Absolventin FH Urstein, Brutto € 3. 100, --, ledig, Freibetrag € 90, -Ing. Karl Stern 45 J. ; Bilanzbuchhalter Brutto € 2. 700, --, 2 Kinder, Alleinverdiener Dipl. Ing. Ulrich Krenn, 28 J. , Marketing. Assistent, Brutto € 3. 750, --, ledig, Freibetrag € 68, -22
Überstunden § Wöchentliche Normalarbeitszeit = 40 Stunden § Bei Überschreitung der NAZ fallen Überstunden an § In Gastronomie/Hotellerie --> Durchrechnungszeitraum von 13 Wochen mögl. (erst danach fallen Überstunden an) § Überstundenzuschlag -> 50% (außer Sonn-/Feiertage, Nachtarbeit = 100%) 23
Abrechnung von Überstunden § Angestellte (Gehalt) --> mit Überstundenteiler (z. B. 1/158, 1/143, 1/173) wird Grundstundengehalt ermittelt Bruttogehalt 2. 400, --, Überstundenteiler 1/158, Überstundengrundgehalt 2. 400, --/158 = 15, 19/Std. § Arbeiter (Lohn) --> Grundlage ist der Stundenlohn (inkl. ev. Zulagen oder Zuschlägen), bei Monatslohn auch Überstundenteiler 24
Überstundenpauschale § Überstunden werden mit einem bestimmten Betrag abgegolten, ohne die Stunden einzeln zu erfassen § Tatsächliche Überstunden sind in gewissen zeitl. Abständen zu erfassen (= Kontrolle) – lt. AK 2005 18, 3% der Überstunden nicht abgegolten! § Überstundenpauschale häufig bei leitender Tätigkeit 25
Mehrarbeit § Differenz zwischen kollektivvertragl. vereinbarter Arbeitszeit (Handel z. B. 38, 5 Stunden) und Normalarbeitszeit lt. Arbeitszeitgesetz (40 Std. ) § Für diese Mehrarbeit gibt es keine Ü-Zuschläge. § Seit 1. 1. 2008 steht Teilzeitbeschäftigten ein 25% -Zuschlag für Mehrarbeitsstunden zu. 26
Abrechnung von Überstunden § sozialversicherungspflichtig bis zur Höchstbemesssungsgrundlage von 4. 440, -§ Lohnsteuer: Überstundengrundlohn = LSt-pflichtig Überstundenzuschlag 50% -> Zuschläge für die ersten 10 Überstunden sind bis zu einem Höchstbetrag (gesamt) von € 86, -- LSt-frei. Überstundenzuschlag 100% -> SFN-Zuschläge sind bis zu € 360, -- LSt-frei. 27
Überstundenabrechnung Beispiel 28

Sonderzahlungen § 13. /14. Lohn bzw. Gehalt (Urlaubsgeld – Juni; Weihnachtsremuneration – November) § Sozialversicherung: normale SV bis Höchstbemessungsgrundlage € 8. 880 (2 x 4. 440) § Lohnsteuer: Freigrenze bis € 2. 100, --; 1/6 des Jahreseinkommens --> mit festem Steuersatz von 6%, darüber normale Besteuerung (=„Sechstel-Bestimmung“) gilt nur bis Bruttobezug/Mo. von € 13. 280, -(Solidarbeitrag befristet 1. 1. 2013 -31. 12. 2016) 29
Lohn-/Gehaltsverbuchung § Verbuchung der Abrechnung: (Ende d. Monats) 6200 Gehälter (6000 Löhne) an 3550 Verb. Krankenkasse an 3540 Verb. Finanzamt an 3600 Verb. Mitarbeiter § Verbuchung der Auszahlung der Gehälter/ Löhne: 3600 Verb. Mitarbeiter/2800 Bank 30
Lohn-/Gehaltsverbuchung § Lohn-/Gehaltsnebenkosten: SV-DGA (Dienstgeberanteil) Angestellte 23, 36% an die SV Arbeiter 23, 23% DB (Dienstgeberbeitrag zum Familien lastenausgleichsfonds – FLAF) 4, 5% ans Finanzamt DZ (Zuschlag zum DB) KU 2 0, 36% bis 0, 44% Kommunalsteuer 3% an Gemeinde 31
Lohn-/Gehaltsverbuchung § Verbuchung der Abrechnung der Lohn-/ Gehaltsnebenkosten: (Ende d. Monats) SV-DGA: 6560 Sozialversicherung/3550 Verb. KK DB und DZ: 6600 DB 6610 DZ 3540 Verb. Finanzamt Kommunalsteuer: 6620 Kommunalst. /3560 Verb. Gemeinde 32
Lohn-/Gehaltsverbuchung § Überweisungen der Lohnsteuer, Sozialversicherung und übrigen Lohnnebenkosten (15. d. Folgemonats) 3540 Verb. Finanzamt/2800 Bank (LSt. +DB+DZ) 3550 Verb. KK/2800 Bank (SV-DNA+SV-DGA) 3560 Verb. Gemeinde/2800 Bank (Komm. -St. ) 33
- Slides: 33