
Personalverrechnung 1 BeispielAngaben ZielKompetenzen Personalverrechnung erklren knnen Laufende
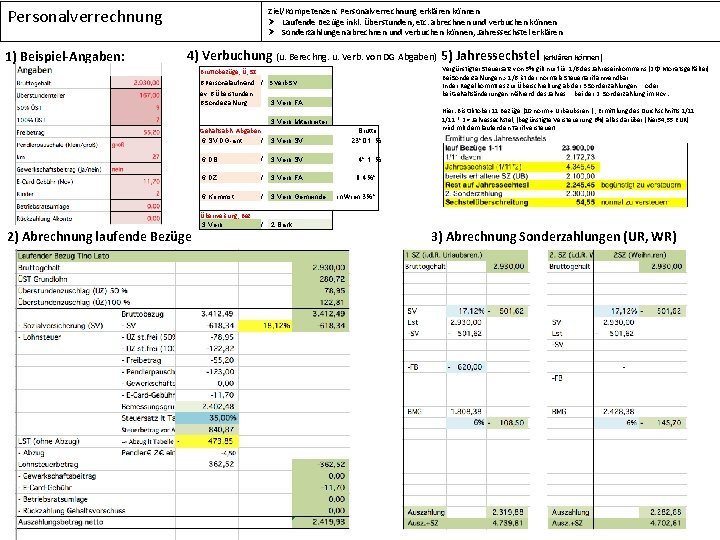
Personalverrechnung 1) Beispiel-Angaben: Ziel/Kompetenzen: Personalverrechnung erklären können Ø Laufende Bezüge inkl. Überstunden, etc. abrechnen und verbuchen können Ø Sonderzahlungen abrechnen und verbuchen können, Jahressechstel erklären 4) Verbuchung (u. Berechng. u. Verb. von DG Abgaben) 5) Jahressechstel (erklären können) Vergünstigter Steuersatz von 5% gilt nur für. 1/6 des Jahreseinkommens (2 Φ Monatsgehälter) Bei Sonderzahlungen > 1/6 ist der normale Steuertarif anwendbar In der Regel kommt es zur Überschreitung ab der 3 Sonderzahlungen. . . oder bei Gehaltsänderungen während des Jahres. . . bei der 2. Sonderzahlung im Nov: Bruttobezüge, Ü, SZ 6 Personalaufwand / 3 Verb SV 2) Abrechnung laufende Bezüge ev. 6 Überstunden 6 Sonderzahlung Gehaltsabh. Abgaben / 6 SV DG-ant. / 6 DB / 6 DZ / 6 Kommst. Überweisung, Bez. / 3 Verb. . . 3 Verb FA 3 Verb Mitarbeiter 3 Verb SV Brutto , 23* 01 % Hier: Bis Oktober 11 Bezüge (10 norm + Urbaubsren. . ), Ermittlung des Durchschnitts 1/11 * 2 = Jahressechstel, (begünstigte Versteuerung 6%) alles darüber (hier 54, 55 EUR) wird mit dem laufenden Tarif versteuert. , 4* 1 % 0, 4%* 3 Verb Gemeinde in Wien: 3%* 2 Bank 3 Verb FA 3) Abrechnung Sonderzahlungen (UR, WR)
- Slides: 1