
Persediaan Bahan Baku 1 Mengapa Kontrol Persediaan Penting
Persediaan Bahan Baku 1
Mengapa Kontrol Persediaan Penting? ü Persediaan adalah aset yang signifikan dan untuk kebanyakan perusahaan merupakan aset yang terbesar. ü Persediaan merupakan pusat aktivitas utama dari perusahaan dagang dan manufaktur. ü Kesalahan dalam menentukan biaya persediaan bisa menimbulkan kesalahan pada laporan keuangan. ü Persediaan harus dilindungi dari risiko eksternal (seperti kebakaran dan pencurian) dan penipuan internal oleh pegawai. 2
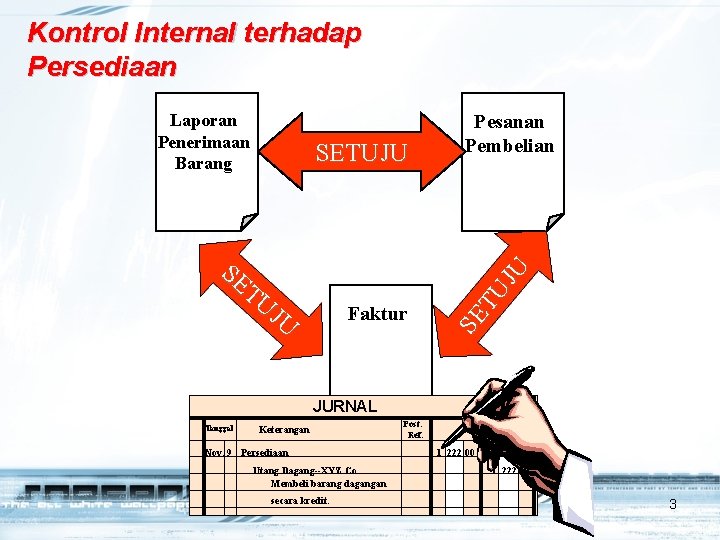
Kontrol Internal terhadap Persediaan SETUJU SE TU JU Faktur Pesanan Pembelian SE TU JU Laporan Penerimaan Barang JURNAL Tanggal Keterangan Nov. 9 Persediaan Utang Dagang--XYZ Co. Membeli barang dagangan secara kredit. Post. Ref. 1 222 00 3
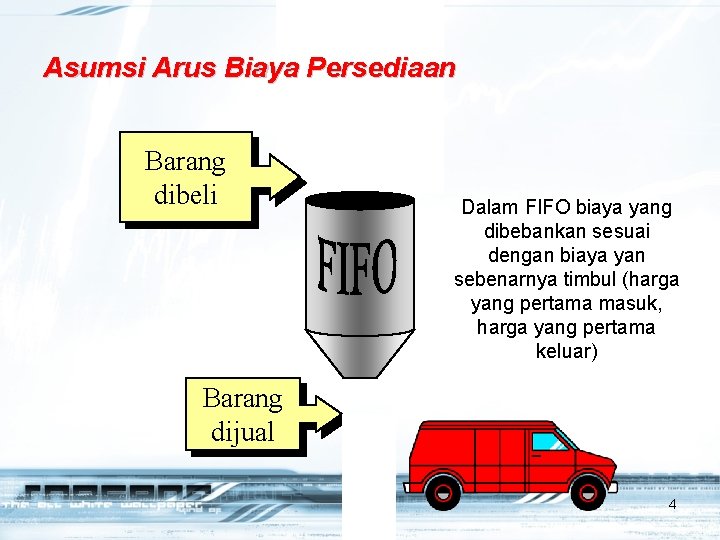
Asumsi Arus Biaya Persediaan Barang dibeli Dalam FIFO biaya yang dibebankan sesuai dengan biaya yan sebenarnya timbul (harga yang pertama masuk, harga yang pertama keluar) Barang dijual 4

Asumsi Arus Biaya Persediaan Barang dijual Barang dibeli Biaya terakhir akan di perhitungkan terhadap penjualan begitu penjualan itu terjadi 5
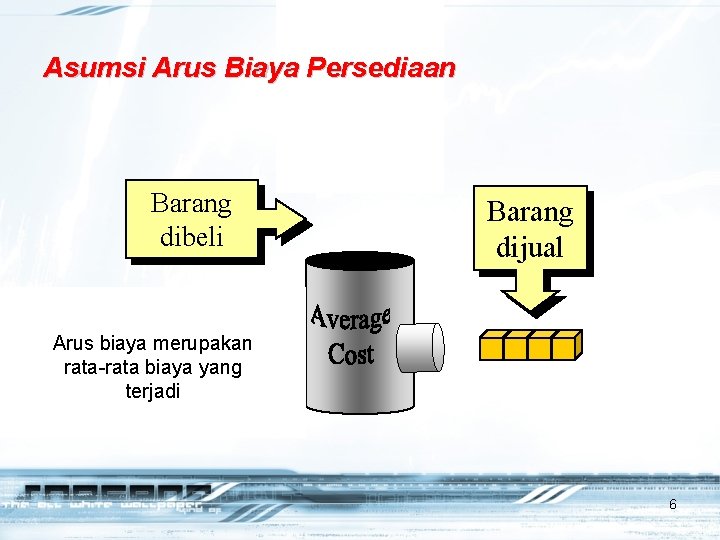
Asumsi Arus Biaya Persediaan Barang dibeli Barang dijual Arus biaya merupakan rata-rata biaya yang terjadi 6
Metode Pencatatan Bahan Baku • Ada 2 macam metode pencatatan biaya bahanbaku yang dipakai dalam proses produksi yaitu: 1. Metode persediaan fisik(Physical Inventory Methode) 2. Metode mutasi persediaan(Perfectual Inventory Methode) 7
1. METODE FISIK Bila digunakan inventarisasi/metode fisik maka metode penentuan harga pokok pemakaian dan nilai persediaan akhir bahan adalah sebagai berikut: A. B. C. D. E. Metode Masuk pertama keluar pertama ( MPKP/FIFO ) Metode masuk terakhir keluar pertama ( MTKP/LIFO ) Metode rata-rata tertimbang Metode rata – rata sederhana Metode identifikasi khusus 8
2. METODE PERPETUAL/PERMANEN/TERUS MENERUS Bila digunakan inventarisasi permanen/perpetual metode penentuan harga pokok bahan yang dipakai dan nilai persediaan akhir adalah : A. Metode Masuk Pertama Keluar Pertama( MPKP ) B. Metode Masuk Terakhir Keluar Pertama ( MTKP ) C. Metode rata-rata bergerak ( Average Methode ) 9
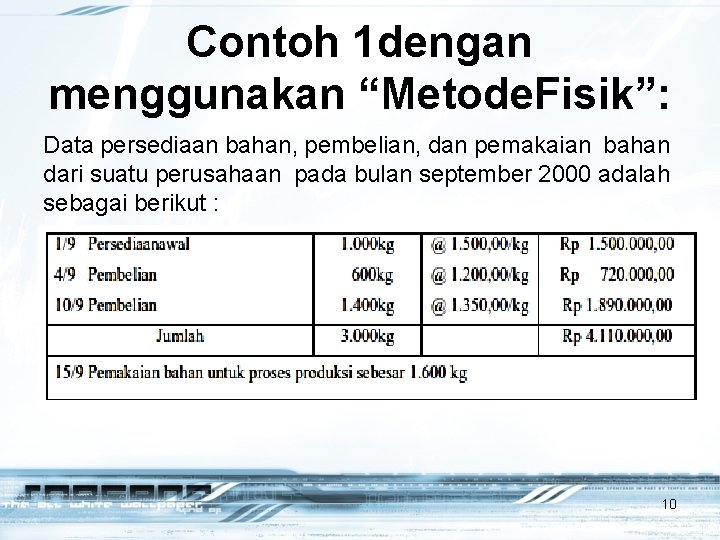
Contoh 1 dengan menggunakan “Metode. Fisik”: Data persediaan bahan, pembelian, dan pemakaian bahan dari suatu perusahaan pada bulan september 2000 adalah sebagai berikut : 10
Dari data diatas hitunglah besarnya harga pokok bahan baku yang di pakai dan nilai persediaan akhir bahan baku pada tanggal 15 september 2000 dengan menggunakan metode fisik ( FIFO, LIFO, Moving Average Method, metode biaya standart, metode identifikasi khusus -> ( dari tgl 4/9 dan sisa pembelian tgl 10/9). 11
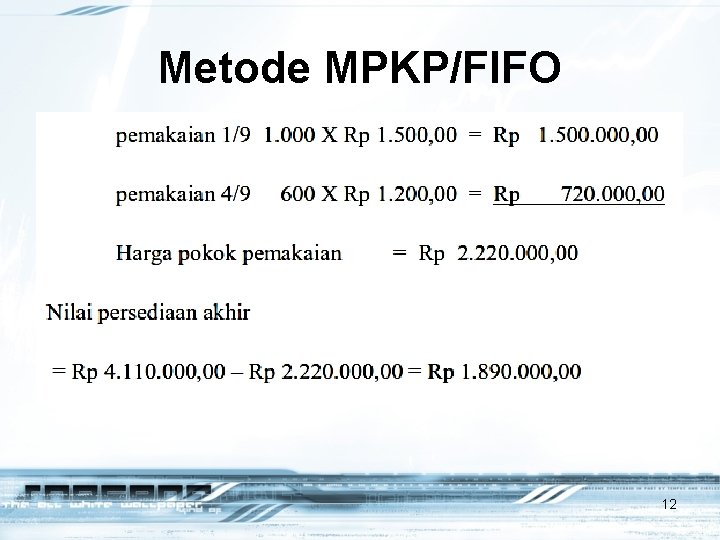
Metode MPKP/FIFO 12
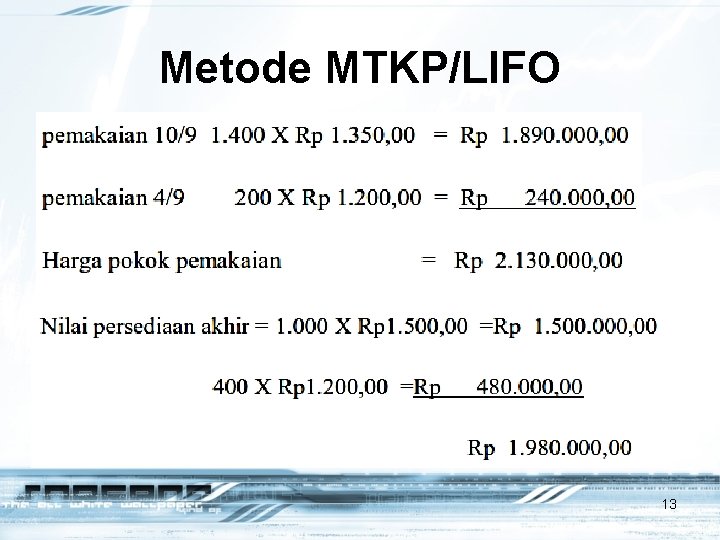
Metode MTKP/LIFO 13

Metode rata – rata tertimbang 14

Metode rata – rata sederhana 15
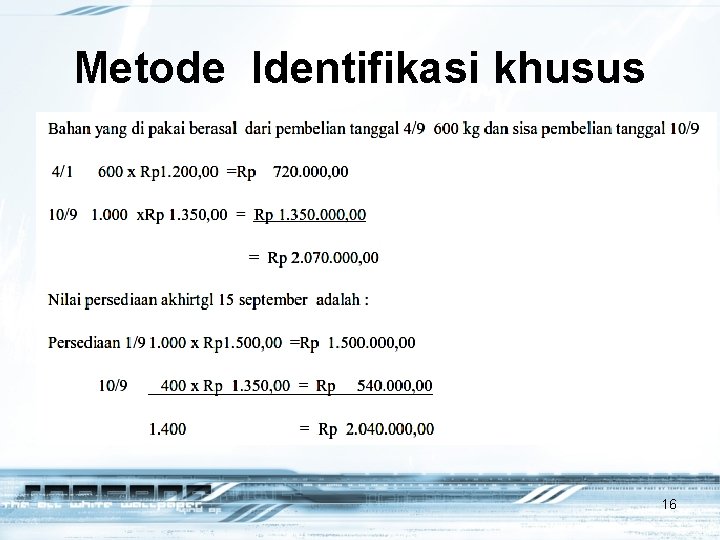
Metode Identifikasi khusus 16
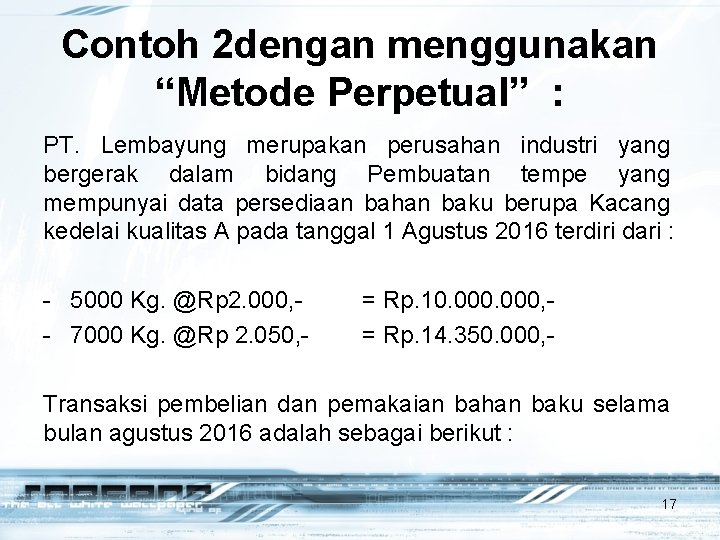
Contoh 2 dengan menggunakan “Metode Perpetual” : PT. Lembayung merupakan perusahan industri yang bergerak dalam bidang Pembuatan tempe yang mempunyai data persediaan bahan baku berupa Kacang kedelai kualitas A pada tanggal 1 Agustus 2016 terdiri dari : - 5000 Kg. @Rp 2. 000, - 7000 Kg. @Rp 2. 050, - = Rp. 10. 000, = Rp. 14. 350. 000, - Transaksi pembelian dan pemakaian bahan baku selama bulan agustus 2016 adalah sebagai berikut : 17
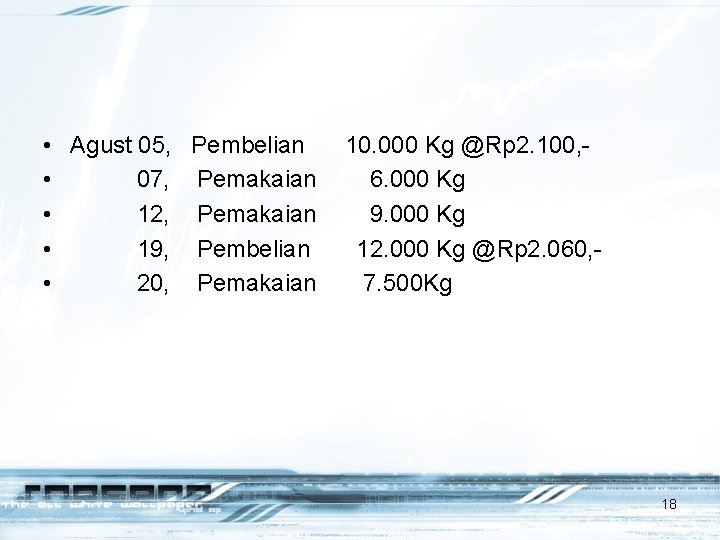
• Agust 05, Pembelian • 07, Pemakaian • 12, Pemakaian • 19, Pembelian • 20, Pemakaian 10. 000 Kg @Rp 2. 100, 6. 000 Kg 9. 000 Kg 12. 000 Kg @Rp 2. 060, 7. 500 Kg 18
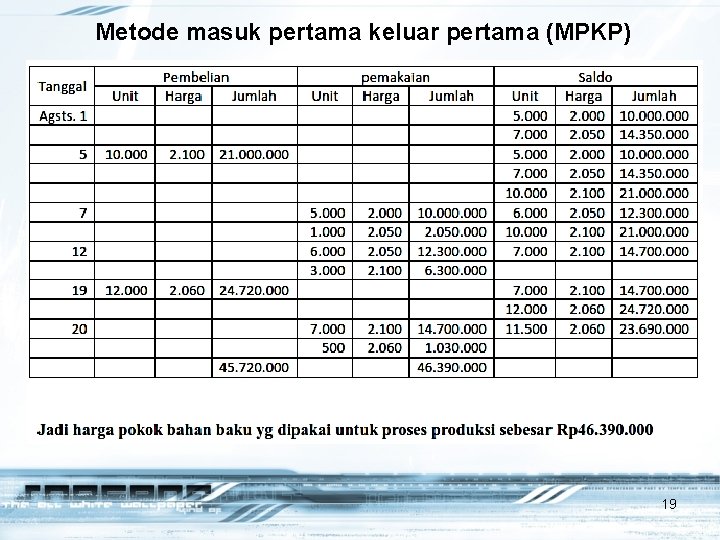
Metode masuk pertama keluar pertama (MPKP) 19
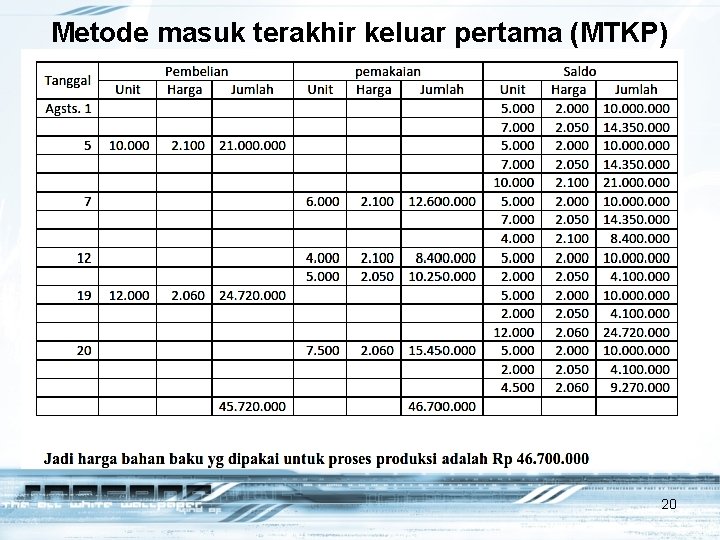
Metode masuk terakhir keluar pertama (MTKP) 20
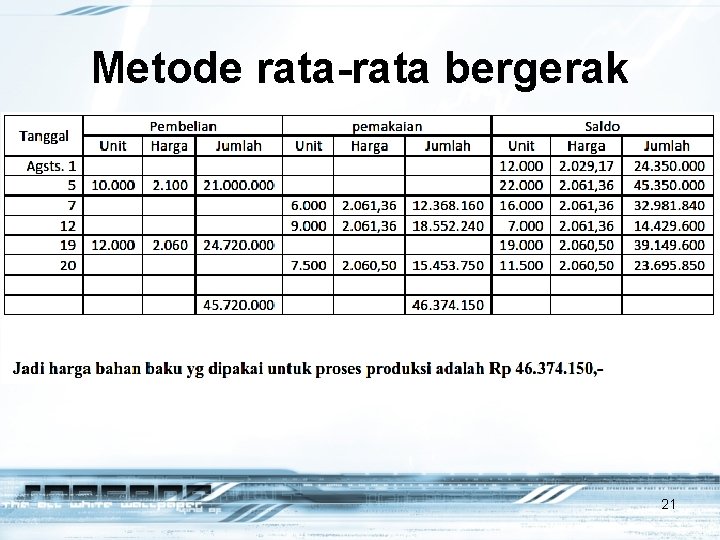
Metode rata-rata bergerak 21
- Slides: 21