
PENJUALAN KONSINYASI CONSIGNMENT SALES Penjualan Konsinyasi Consignment Sales
- Slides: 12
PENJUALAN KONSINYASI CONSIGNMENT SALES
Penjualan Konsinyasi ( Consignment Sales ) l Transaksi pemindahan barang dari pihak penjual / pemberi titipan (consignor) kepada pihak pembeli / penerima titipan (consignee) tanpa melalui pemindahan hak milik.
PEMBERI TITIPAN / CONSIGNOR PENERIMA TITIPAN / CONSIGNEE MENANDA TANGANI KONTRAK PENJUALAN KONSINYASI
Bisnis yg menerapkan penjualan. Konsinyasi o Usaha kecil Contoh: Penjualan kue/es/kerupuk di warung, dan sebagainya o Usaha Menengah Contoh: Indomaret, Alfa, Elektronika, Produk MQ, dan sebagainya.
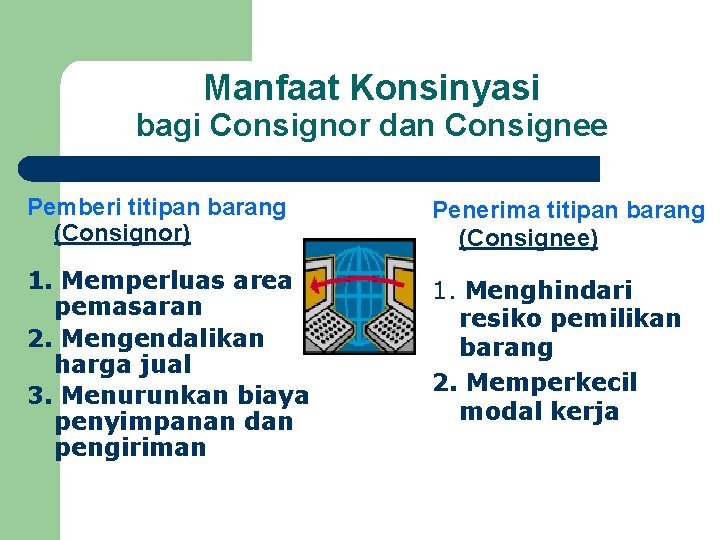
Manfaat Konsinyasi bagi Consignor dan Consignee Pemberi titipan barang (Consignor) Penerima titipan barang (Consignee) 1. Memperluas area pemasaran 2. Mengendalikan harga jual 3. Menurunkan biaya penyimpanan dan pengiriman 1. Menghindari resiko pemilikan barang 2. Memperkecil modal kerja
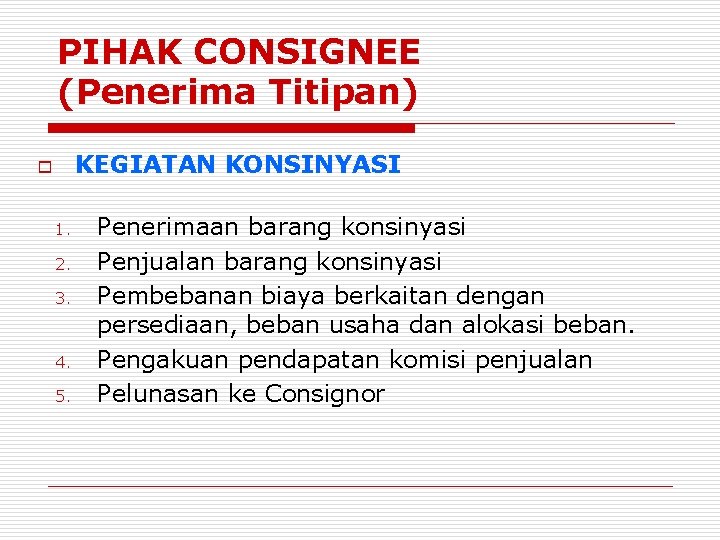
PIHAK CONSIGNEE (Penerima Titipan) KEGIATAN KONSINYASI o 1. 2. 3. 4. 5. Penerimaan barang konsinyasi Penjualan barang konsinyasi Pembebanan biaya berkaitan dengan persediaan, beban usaha dan alokasi beban. Pengakuan pendapatan komisi penjualan Pelunasan ke Consignor
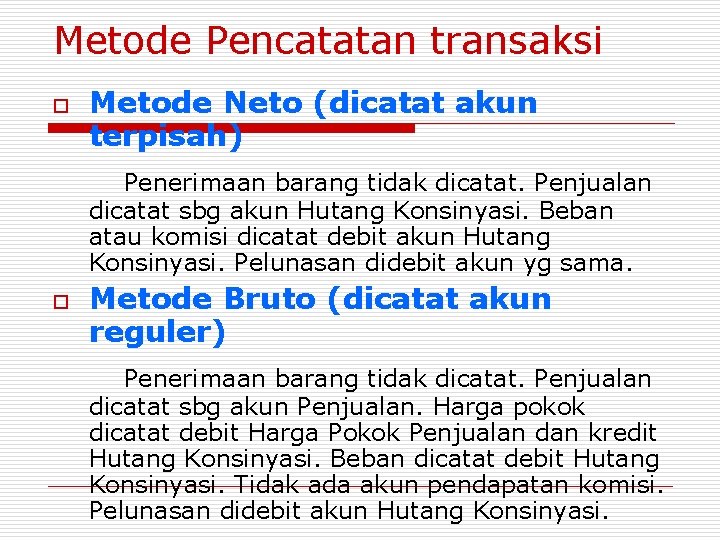
Metode Pencatatan transaksi o Metode Neto (dicatat akun terpisah) Penerimaan barang tidak dicatat. Penjualan dicatat sbg akun Hutang Konsinyasi. Beban atau komisi dicatat debit akun Hutang Konsinyasi. Pelunasan didebit akun yg sama. o Metode Bruto (dicatat akun reguler) Penerimaan barang tidak dicatat. Penjualan dicatat sbg akun Penjualan. Harga pokok dicatat debit Harga Pokok Penjualan dan kredit Hutang Konsinyasi. Beban dicatat debit Hutang Konsinyasi. Tidak ada akun pendapatan komisi. Pelunasan didebit akun Hutang Konsinyasi.
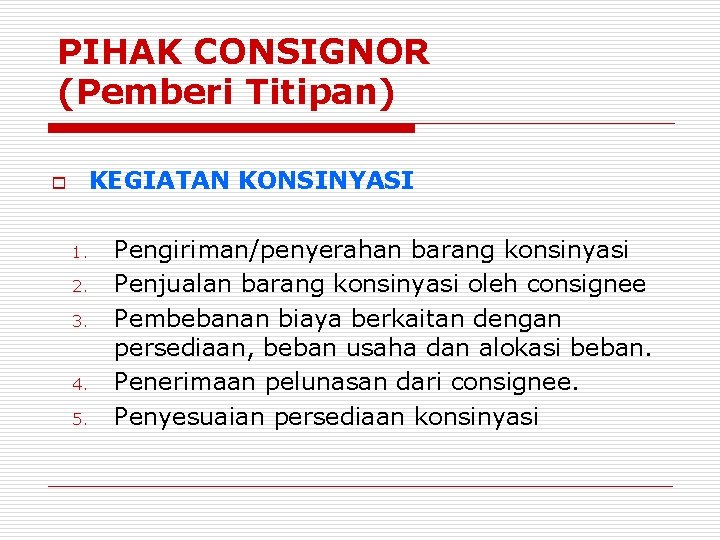
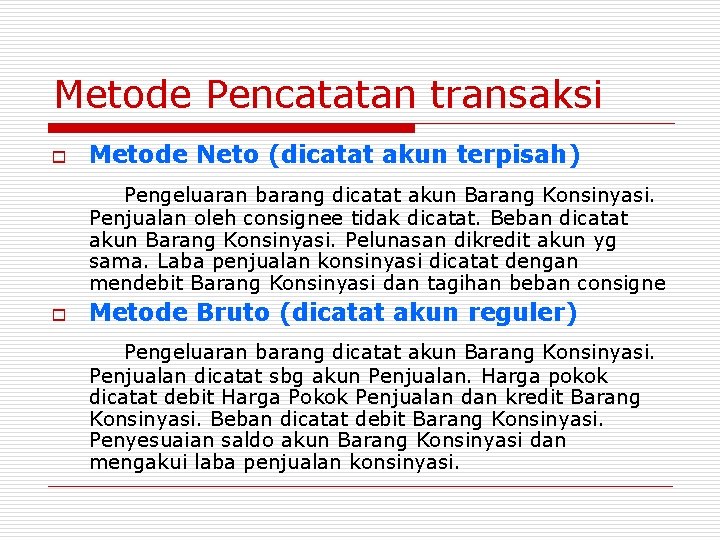
PIHAK CONSIGNOR (Pemberi Titipan) KEGIATAN KONSINYASI o 1. 2. 3. 4. 5. Pengiriman/penyerahan barang konsinyasi Penjualan barang konsinyasi oleh consignee Pembebanan biaya berkaitan dengan persediaan, beban usaha dan alokasi beban. Penerimaan pelunasan dari consignee. Penyesuaian persediaan konsinyasi
Metode Pencatatan transaksi o Metode Neto (dicatat akun terpisah) Pengeluaran barang dicatat akun Barang Konsinyasi. Penjualan oleh consignee tidak dicatat. Beban dicatat akun Barang Konsinyasi. Pelunasan dikredit akun yg sama. Laba penjualan konsinyasi dicatat dengan mendebit Barang Konsinyasi dan tagihan beban consigne o Metode Bruto (dicatat akun reguler) Pengeluaran barang dicatat akun Barang Konsinyasi. Penjualan dicatat sbg akun Penjualan. Harga pokok dicatat debit Harga Pokok Penjualan dan kredit Barang Konsinyasi. Beban dicatat debit Barang Konsinyasi. Penyesuaian saldo akun Barang Konsinyasi dan mengakui laba penjualan konsinyasi.
Istilah Pemberi titipan (Consignor) o o Akun “Barang Konsinyasi” atau “Konsinyasi Keluar” (Consigment out) Metode pencatatan terdiri dari 2 macam, yaitu: metode neto (akun terpisah) dan metode bruto (akun reguler)
Istilah Penerima titipan (Consignee) o o Akun “Hutang Konsinyasi” atau “Konsinyasi Masuk” (Consigment in) Metode pencatatan terdiri dari 2 macam, yaitu: metode neto (akun terpisah) dan metode bruto (akun reguler)
Latihan soal: o o CV Audio Sakti (AS) memiliki usaha perdagangan video audio visual yang berlokasi di Glodok centre. CV AS menanda tangani kontrak penjualan konsinyansi dengan PT Bima Audio Nusantara (PT BAN) untuk memasok barang-barang video audionya. Berikut ini adalah transaksi-transaksi yang terjadi selama tahun 2006. Transaksi dan pencatatan jurnal dapat di lihat dalam file Excel.