
Pengunduran Diri Sekutu Lama Pembubaran persekutuan dapat terjadi
Pengunduran Diri Sekutu Lama Pembubaran persekutuan dapat terjadi, dikarenakan pengunduran diri seorang sekutu atau lebih. Hal ini dapat diselesaikan sebagai berikut : Bagian penyertaan sekutu yang mengundurkan diri dijual kepada sekutu lama atau sekutu baru. Pada umumnya pembayaran kepada sekutu yang keluar lebih besar dari saldo modalnya. Caranya ada 2, yaitu : 1. Metode Bonus. 2. Metode Goodwill.
1. Metode Bonus Upin Ipin dan Ehsan memiliki persekutuan dengan nama Fa. Ros saldo modal penyertaan masing-masing Rp 40. 000 dengan perjanjian pembagian keuntungan : 50% : 35%, 15%. Tanggal 1 April 2013, Ehsan mengundurkan diri, dan diterima dengan baik oleh Upin dan Ipin, dan sepakat akan diberikan banus sebesar Rp 3. 400. 000.
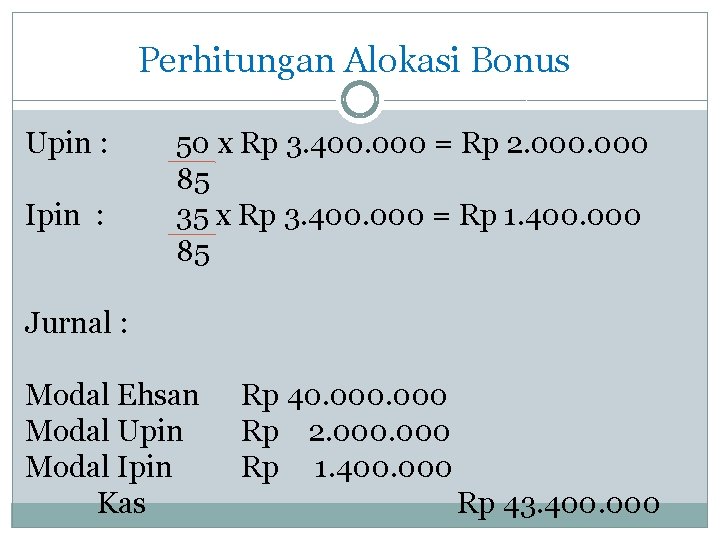
Perhitungan Alokasi Bonus Upin : Ipin : 50 x Rp 3. 400. 000 = Rp 2. 000 85 35 x Rp 3. 400. 000 = Rp 1. 400. 000 85 Jurnal : Modal Ehsan Modal Upin Modal Ipin Kas Rp 40. 000 Rp 2. 000 Rp 1. 400. 000 Rp 43. 400. 000
2. Metode Goodwill Misalkan Upin, Ipin tidak ingin saldo modalnya dikurangi, tapi sepakat untuk mencatat goodwill pada perusahaan yang masih berjalan. Ada 2 cara, yaitu : a. Goodwill untuk sekutu yang keluar saja. b. Goodwill untuk semua sekutu.
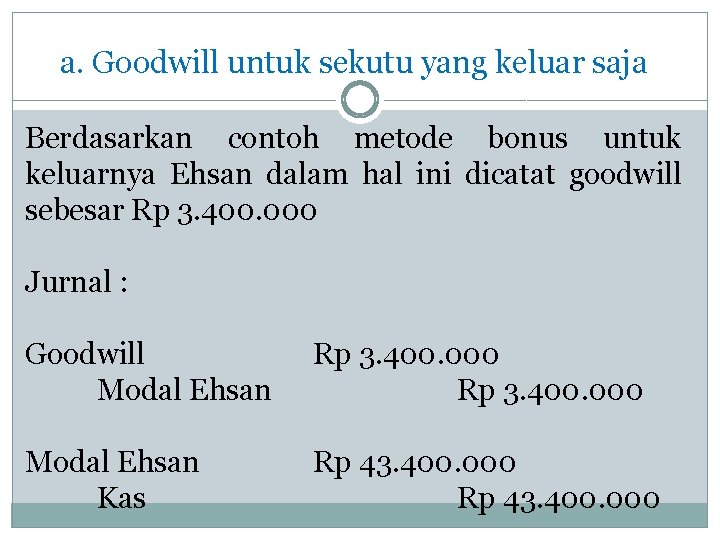
a. Goodwill untuk sekutu yang keluar saja Berdasarkan contoh metode bonus untuk keluarnya Ehsan dalam hal ini dicatat goodwill sebesar Rp 3. 400. 000 Jurnal : Goodwill Modal Ehsan Rp 3. 400. 000 Modal Ehsan Kas Rp 43. 400. 000
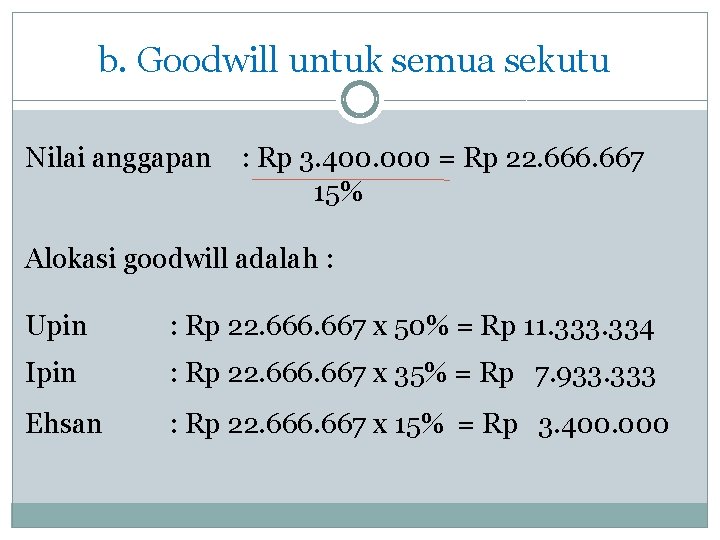
b. Goodwill untuk semua sekutu Nilai anggapan : Rp 3. 400. 000 = Rp 22. 666. 667 15% Alokasi goodwill adalah : Upin : Rp 22. 666. 667 x 50% = Rp 11. 333. 334 Ipin : Rp 22. 666. 667 x 35% = Rp 7. 933. 333 Ehsan : Rp 22. 666. 667 x 15% = Rp 3. 400. 000
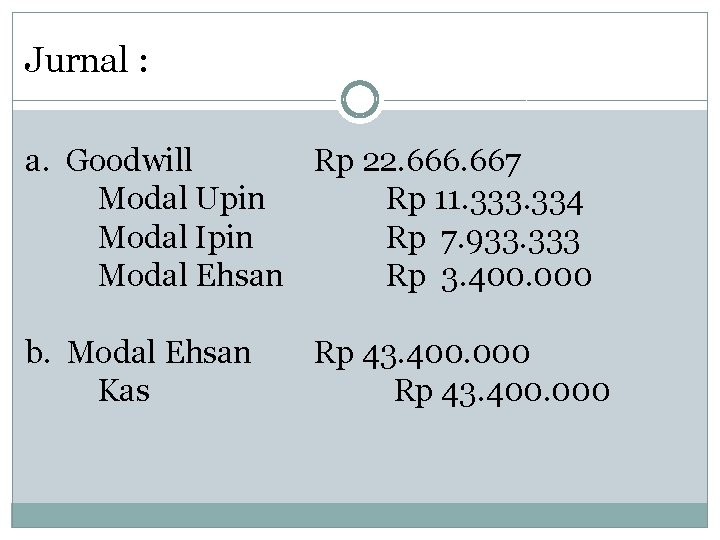
Jurnal : a. Goodwill Rp 22. 666. 667 Modal Upin Rp 11. 333. 334 Modal Ipin Rp 7. 933. 333 Modal Ehsan Rp 3. 400. 000 b. Modal Ehsan Kas Rp 43. 400. 000
Meninggalnya Seorang Sekutu Meninggalnya seorang sekutu dari satu persekutuan berarti membubarkan persekutuan. Aktiva dan hutang-hutang persekutuan pada umumnya dinilai kembali dan bagian hak penyertaan dari sekutu yang meninggal harus ditentukan hingga saat meninggalnya. Para sekutu dapat melakukan penyelesaian atas bagian penyertaan modal yang meninggal seperti cara keluarnya sekutu lama.
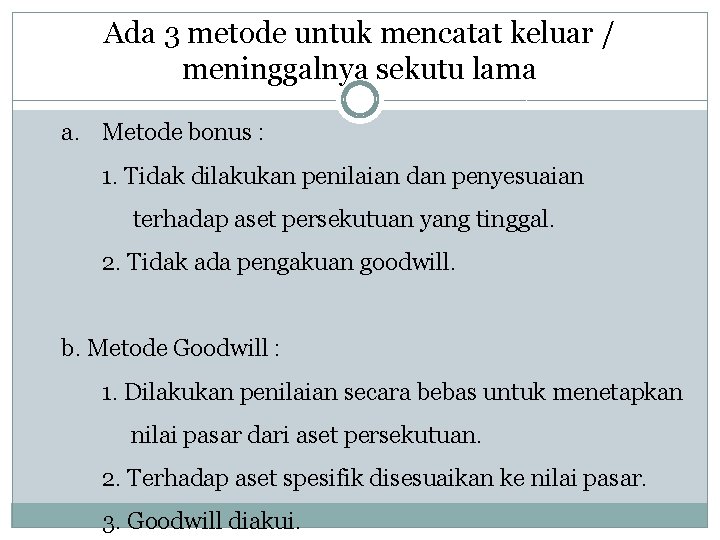
Ada 3 metode untuk mencatat keluar / meninggalnya sekutu lama a. Metode bonus : 1. Tidak dilakukan penilaian dan penyesuaian terhadap aset persekutuan yang tinggal. 2. Tidak ada pengakuan goodwill. b. Metode Goodwill : 1. Dilakukan penilaian secara bebas untuk menetapkan nilai pasar dari aset persekutuan. 2. Terhadap aset spesifik disesuaikan ke nilai pasar. 3. Goodwill diakui.
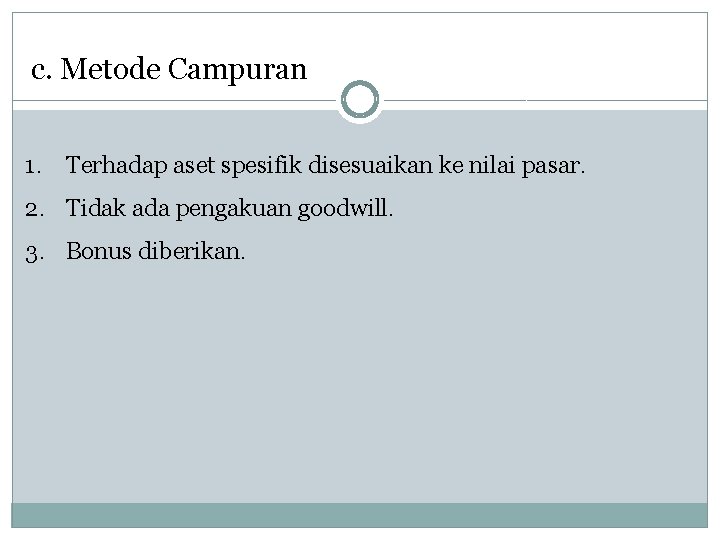
c. Metode Campuran 1. Terhadap aset spesifik disesuaikan ke nilai pasar. 2. Tidak ada pengakuan goodwill. 3. Bonus diberikan.
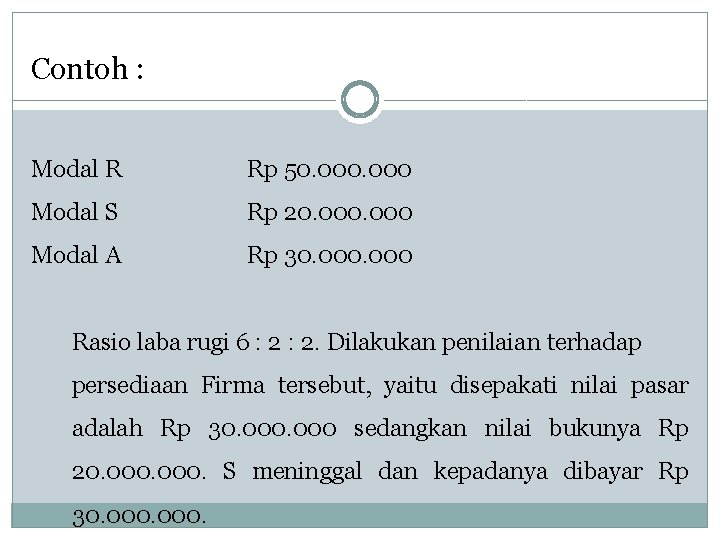
Contoh : Modal R Rp 50. 000 Modal S Rp 20. 000 Modal A Rp 30. 000 Rasio laba rugi 6 : 2. Dilakukan penilaian terhadap persediaan Firma tersebut, yaitu disepakati nilai pasar adalah Rp 30. 000 sedangkan nilai bukunya Rp 20. 000. S meninggal dan kepadanya dibayar Rp 30. 000.
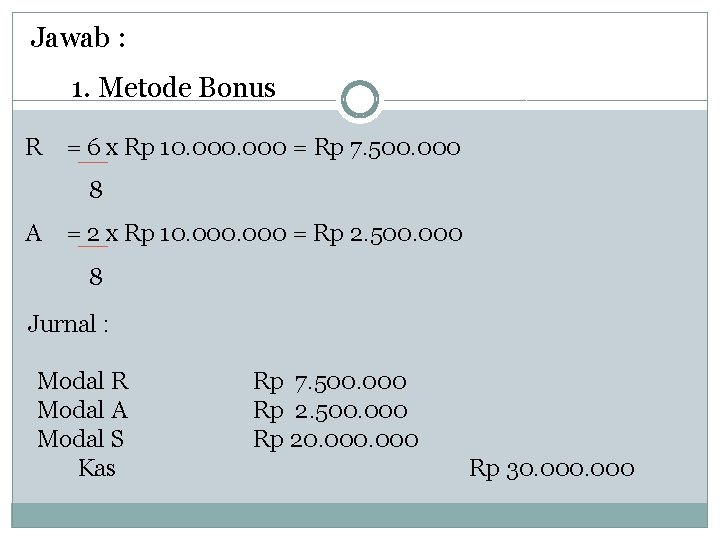
Jawab : 1. Metode Bonus R = 6 x Rp 10. 000 = Rp 7. 500. 000 8 A = 2 x Rp 10. 000 = Rp 2. 500. 000 8 Jurnal : Modal R Modal A Modal S Kas Rp 7. 500. 000 Rp 20. 000 Rp 30. 000
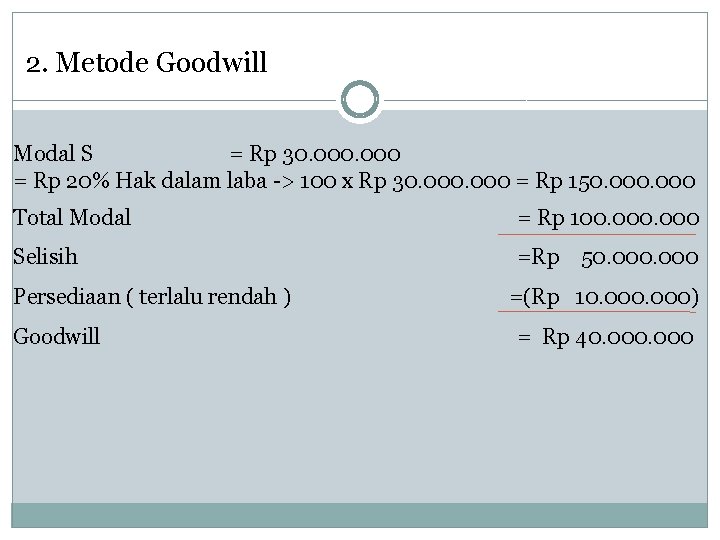
2. Metode Goodwill Modal S = Rp 30. 000 = Rp 20% Hak dalam laba -> 100 x Rp 30. 000 = Rp 150. 000 Total Modal = Rp 100. 000 Selisih =Rp 50. 000 Persediaan ( terlalu rendah ) Goodwill =(Rp 10. 000) = Rp 40. 000
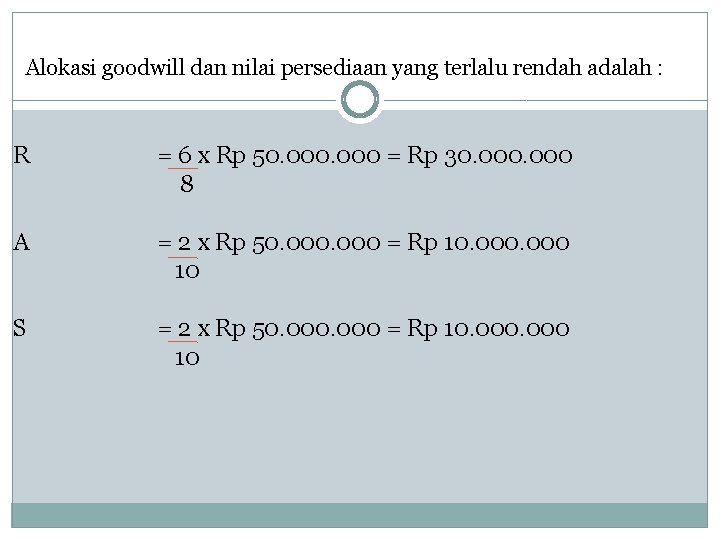
Alokasi goodwill dan nilai persediaan yang terlalu rendah adalah : R = 6 x Rp 50. 000 = Rp 30. 000 8 A = 2 x Rp 50. 000 = Rp 10. 000 10 S = 2 x Rp 50. 000 = Rp 10. 000 10
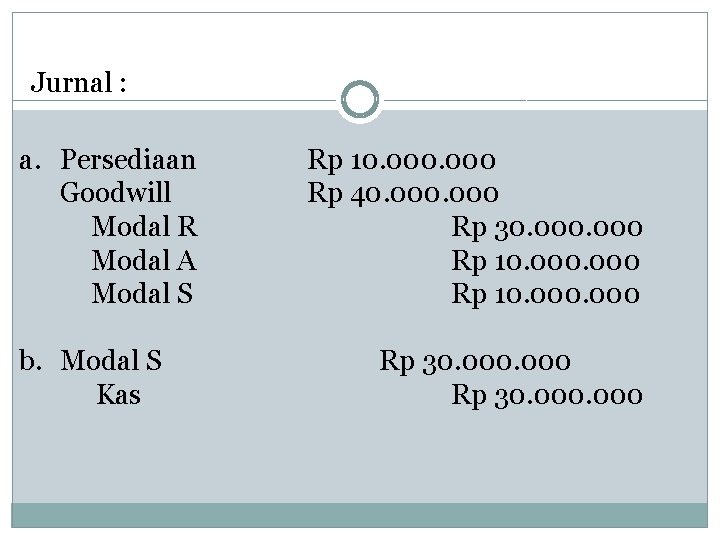
Jurnal : a. Persediaan Goodwill Modal R Modal A Modal S b. Modal S Kas Rp 10. 000 Rp 40. 000 Rp 30. 000 Rp 10. 000 Rp 30. 000
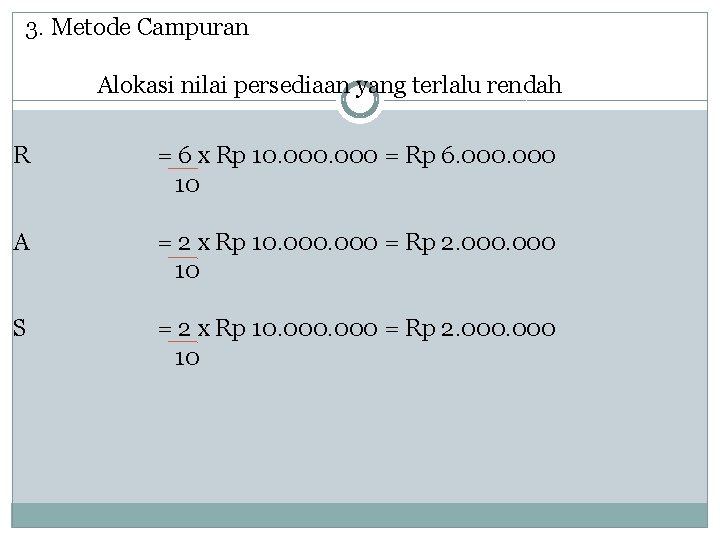
3. Metode Campuran Alokasi nilai persediaan yang terlalu rendah R = 6 x Rp 10. 000 = Rp 6. 000 10 A = 2 x Rp 10. 000 = Rp 2. 000 10 S = 2 x Rp 10. 000 = Rp 2. 000 10
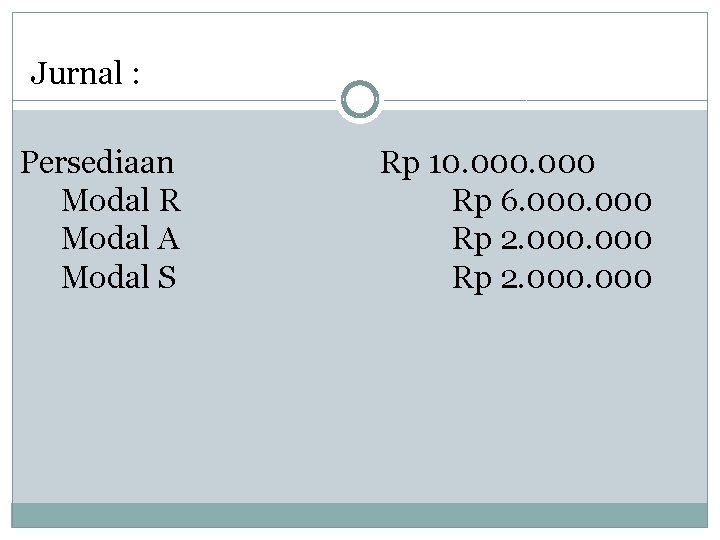
Jurnal : Persediaan Modal R Modal A Modal S Rp 10. 000 Rp 6. 000 Rp 2. 000
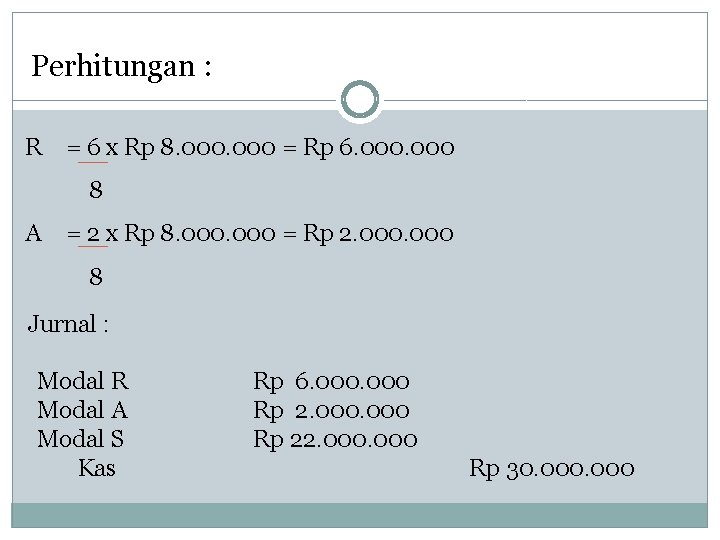
Perhitungan : R = 6 x Rp 8. 000 = Rp 6. 000 8 A = 2 x Rp 8. 000 = Rp 2. 000 8 Jurnal : Modal R Modal A Modal S Kas Rp 6. 000 Rp 22. 000 Rp 30. 000
Penyatuan dan Peleburan ke Perseroan Para sekutu dapat memutuskan untuk meleburkan diri dalam bentuk perseroan, jika telah disetujui maka perseroan akan bertindak untuk mengambil alih kekayaan bersih persekutuan yang ditukar dengan saham-sahamnya. Apabila buku persekutuan tetap dipertahankan, maka pencatatannya sebagai berikut : a. Mencatat perubahan nilai aktiva, hutang dan bagian penyertaan masing sekutu sebelumnya kepada bentuk perseroan. b. Perubahan didalam bentuk pemilikan.
Apabila membuka buku-buku pencatatannya sebagai berikut : baru maka a. Pemindahan aktiva dan hutang kedalam perseorangan. b. Penerimaan saham sebagai pembayaran terhadap kekayaan bersih yang dipindahkan. c. Pembagian saham kepada para sekutu pemilik.
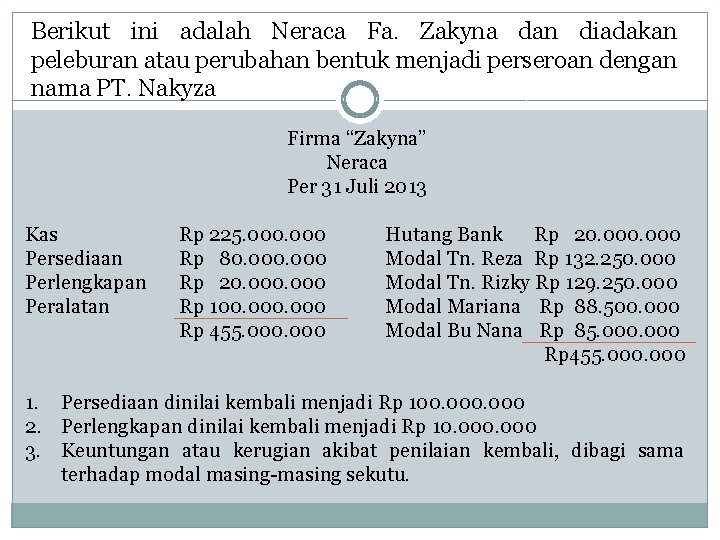
Berikut ini adalah Neraca Fa. Zakyna dan diadakan peleburan atau perubahan bentuk menjadi perseroan dengan nama PT. Nakyza Firma “Zakyna” Neraca Per 31 Juli 2013 Kas Persediaan Perlengkapan Peralatan Rp 225. 000 Rp 80. 000 Rp 20. 000 Rp 100. 000 Rp 455. 000 Hutang Bank Rp 20. 000 Modal Tn. Reza Rp 132. 250. 000 Modal Tn. Rizky Rp 129. 250. 000 Modal Mariana Rp 88. 500. 000 Modal Bu Nana Rp 85. 000 Rp 455. 000 1. Persediaan dinilai kembali menjadi Rp 100. 000 2. Perlengkapan dinilai kembali menjadi Rp 10. 000 3. Keuntungan atau kerugian akibat penilaian kembali, dibagi sama terhadap modal masing-masing sekutu.
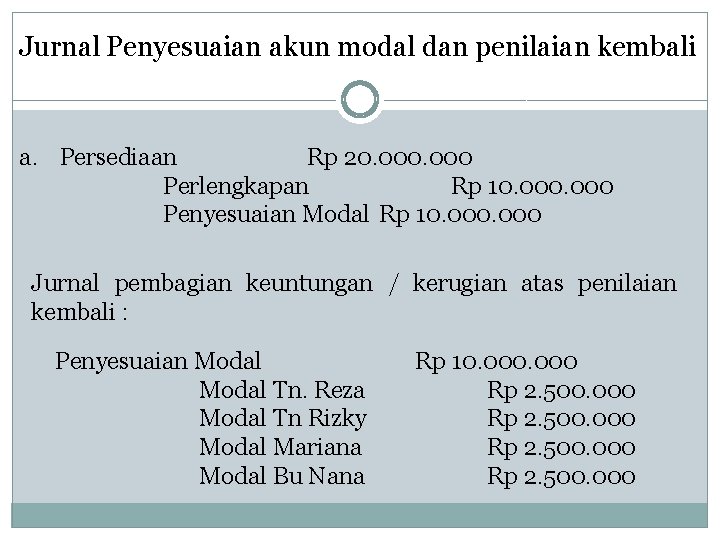
Jurnal Penyesuaian akun modal dan penilaian kembali a. Persediaan Rp 20. 000 Perlengkapan Rp 10. 000 Penyesuaian Modal Rp 10. 000 Jurnal pembagian keuntungan / kerugian atas penilaian kembali : Penyesuaian Modal Tn. Reza Modal Tn Rizky Modal Mariana Modal Bu Nana Rp 10. 000 Rp 2. 500. 000
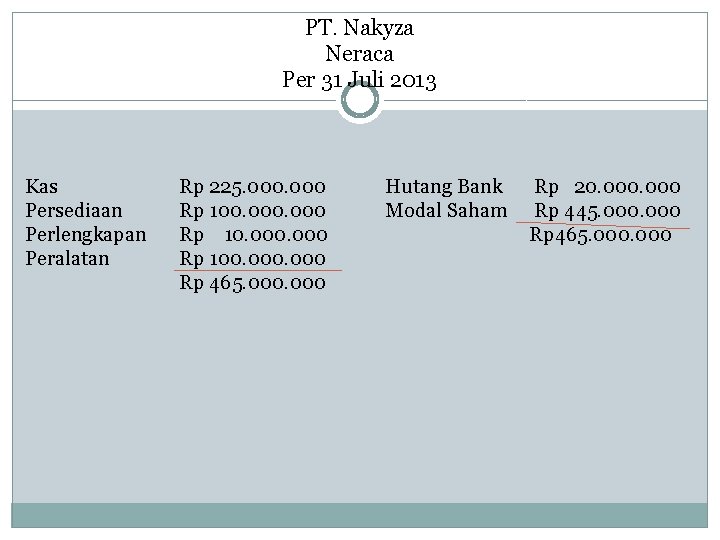
PT. Nakyza Neraca Per 31 Juli 2013 Kas Persediaan Perlengkapan Peralatan Rp 225. 000 Rp 100. 000 Rp 465. 000 Hutang Bank Modal Saham Rp 20. 000 Rp 445. 000 Rp 465. 000
- Slides: 24