
PENGENALAN KEPADA PERAKAUNAN BAYARAN KERAJAAN Oleh Aida Syahira
PENGENALAN KEPADA PERAKAUNAN BAYARAN KERAJAAN Oleh : Aida Syahira Binti Belkhaini JANM Negeri Terengganu
KANDUNGAN PENGENALAN KUMPULAN WANG DISATUKAN UNDANG-UNDANG DAN PERATURAN KAEDAH BAYARAN BELANJAWAN MENGURUS 2
PENGENALAN SEMUA HASIL DAN WANG YANG DIDAPATKAN ATAU DITERIMA OLEH PERSEKUTUAN HENDAKLAH DIBAYAR MASUK KE DALAM AKAUN SERTA MENJADI SATU KUMPULAN WANG YANG DINAMAKAN KUMPULANWANG DISATUKAN (KWD) KECUALI KUTIPAN ZAKAT, FITRAH, BAITULMAL ATAU HASIL AGAMA ISLAM YANG SEUMPAMANYA. (PERKARA 97 PERLEMBAGAAN PERSEKUTUAN)3
PENGENALAN TIADA APA-APA WANG BOLEH DIKELUARKAN DARIPADA KUMPULANWANG DISATUKAN MELAINKAN JIKA WANG-WANG DIPERUNTUKAN ATAU DILULUSKAN OLEH PARLIMEN. (PERKARA 104 PERLEMBAGAAN PERSEKUTUAN) 4
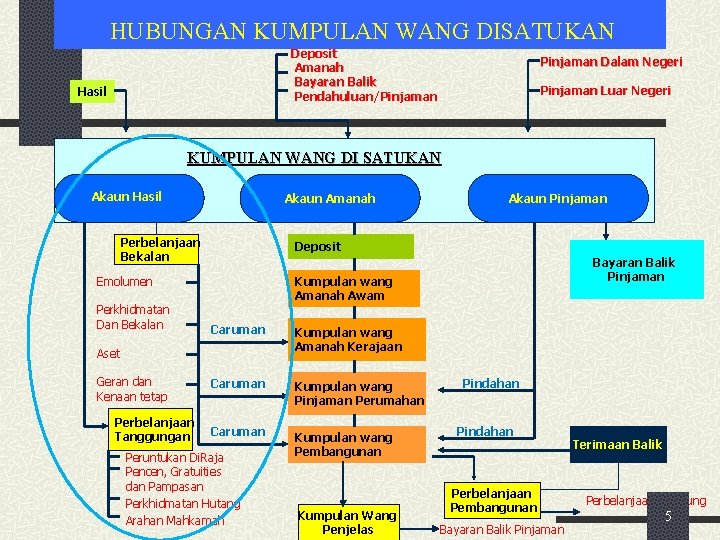
HUBUNGAN KUMPULAN WANG DISATUKAN Deposit Amanah Bayaran Balik Pendahuluan/Pinjaman Hasil Pinjaman Dalam Negeri Pinjaman Luar Negeri KUMPULAN WANG DI SATUKAN Akaun Hasil Akaun Amanah Perbelanjaan Bekalan Deposit Emolumen Perkhidmatan Dan Bekalan Perbelanjaan Tanggungan Bayaran Balik Pinjaman Kumpulan wang Amanah Awam Caruman Kumpulan wang Amanah Kerajaan Caruman Kumpulan wang Pinjaman Perumahan Caruman Kumpulan wang Pembangunan Aset Geran dan Kenaan tetap Akaun Pinjaman Peruntukan Di. Raja Pencen, Gratuities dan Pampasan Perkhidmatan Hutang Arahan Mahkamah Kumpulan Wang Penjelas Pindahan Perbelanjaan Pembangunan Bayaran Balik Pinjaman Terimaan Balik Perbelanjaan langsung 5
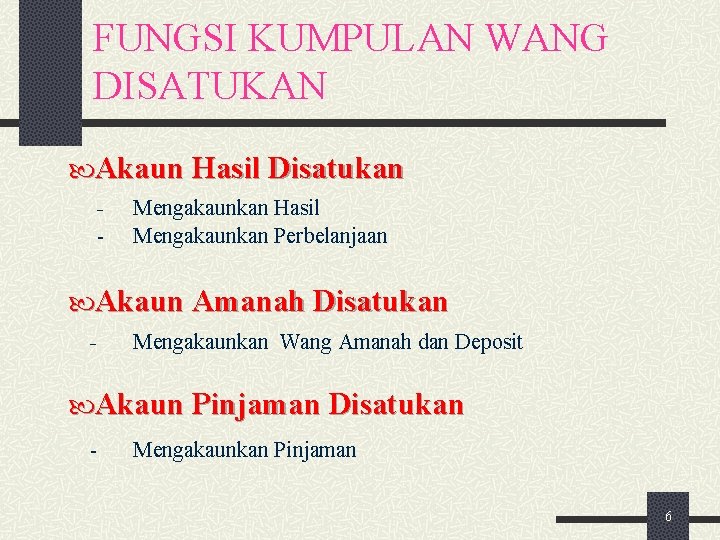
FUNGSI KUMPULAN WANG DISATUKAN Akaun Hasil Disatukan - Mengakaunkan Hasil Mengakaunkan Perbelanjaan Akaun Amanah Disatukan - Mengakaunkan Wang Amanah dan Deposit Akaun Pinjaman Disatukan - Mengakaunkan Pinjaman 6
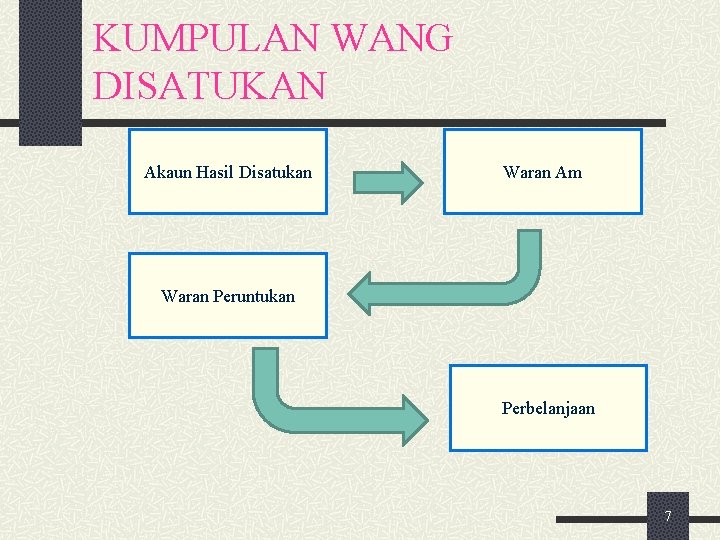
KUMPULAN WANG DISATUKAN Akaun Hasil Disatukan Waran Am Waran Peruntukan Perbelanjaan 7
Jenis-Jenis Kumpulan Wang Amanah Awam Kumpulan Wang Amanah Kerajaan Kumpulan Wang Pinjaman Perumahan Kumpulan Wang Pembangunan 8
Kumpulan Wang Amanah Awam Dimana kerajaan sebagai pemegang amanah Dana disumbangkan oleh kerajaaan/syarikat swasta/orang ramai Terbahagi kepada : - Amanah Khas - Amanah Am - Deposit 9
Kumpulan Wang Amanah Awam 1. Amanah Khas Ditubuh mengikut aktanya sendiri. Contoh : K/Wang Pendapatan Banduan Akta Penjara Malaysia 2. Amanah Am Ditubuhkan dibawah Seksyen 9 Akta Prosedur Kewangan. Contoh : Akaun Amanah Operasi Menyelamat Hidupan Liar Yang Terperangkap, Kem. Sumber Asli Dan Alam Sekitar. 10
Kumpulan Wang Amanah Awam 3. Deposit Mengakaunkan deposit yang diterima khusus bagi sesuatu maksud di bawah mana – mana undang – undang atau mengikut perjanjian dibayar balik. Contoh : Deposit Kantin-879504 11
Kumpulan Wang Amanah Kerajaan Ditubuhkan di bawah Seksyen 10 Akta Prosedur Kewangan 1957 bagi maksud tertentu. Peruntukan di sumbangkan oleh Kerajaan. 12
Kumpulan Wang Pinjaman Perumahan Terimaan dan bayaran berkaitan kemudahan pinjaman perumahan kepada mereka yang layak. Akta Kumpulan Wang Pinjaman Perumahan 1971. 13
Kumpulan Wang Pembangunan Terimaan dan pembayaran seperti yang diperuntukkan oleh Akta Kumpulan Wang Pembangunan 1966. 14

DASAR PERAKAUNAN Semua urusniaga kerajaan diakaunkan mengikut Asas Tunai Ubahsuai. Apa maksud “Asas Tunai Ubahsuai”? 15
Sistem Perakaunan Tunai Ubahsuai Bekalan/Perkhidmatan/Kerja disempurnakan pada 31 Disember. Bayaran dibuat dalam bulan Januari tahun berikutnya diakaunkan dalam tahun kewangan sebelumya. Dasar Tunai 16
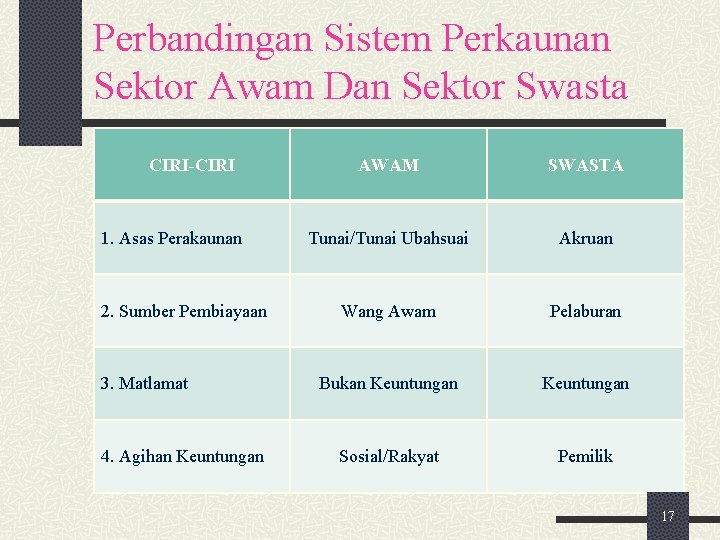
Perbandingan Sistem Perkaunan Sektor Awam Dan Sektor Swasta CIRI-CIRI 1. Asas Perakaunan 2. Sumber Pembiayaan 3. Matlamat 4. Agihan Keuntungan AWAM SWASTA Tunai/Tunai Ubahsuai Akruan Wang Awam Pelaburan Bukan Keuntungan Sosial/Rakyat Pemilik 17
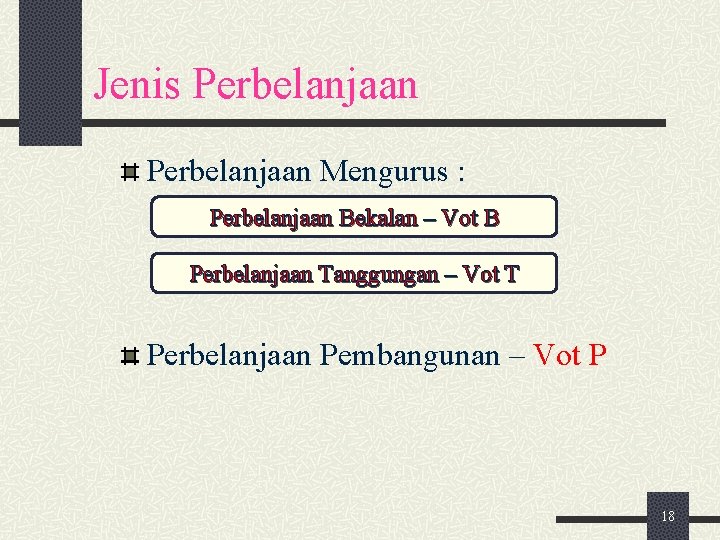
Jenis Perbelanjaan Mengurus : Perbelanjaan Bekalan – Vot B Perbelanjaan Tanggungan – Vot T Perbelanjaan Pembangunan – Vot P 18
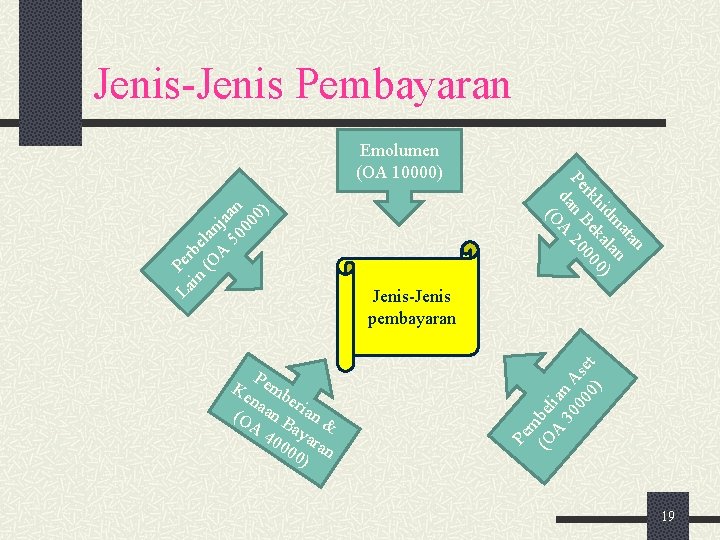
Jenis-Jenis Pembayaran Jenis-Jenis pembayaran Pe m (O bel A ian 30 A 00 se 0) t La Per in be (O lan A ja 50 an 00 0) da P Ke emb na er (O an B ian & A 40 ayar 00 an 0) n ata n dm la hi ka 0) rk e 00 Pe n B 20 A (O Emolumen (OA 10000) 19
Prinsip-Prinsip Asas Pembayaran Tiada apa-apa pembayaran boleh dibuat dari Kumpulan Wang Disatukan kecuali apabila diperuntukkan sebanyak yang ditetapkan bagi maksud-maksud yang tertentu telah dibenarkan oleh undang-undang. Sek 13 ATK/AP 6(i) Apa-apa wang yang diperuntukkan bagi sesuatu maksud hendaklah diserah balik kepada Kumpulan Wang Disatukan sekiranya tidak dibelanjakan dalam tempoh yang dibenarkan baginya. Sek 13(6) ATK/AP 6(ii) 20
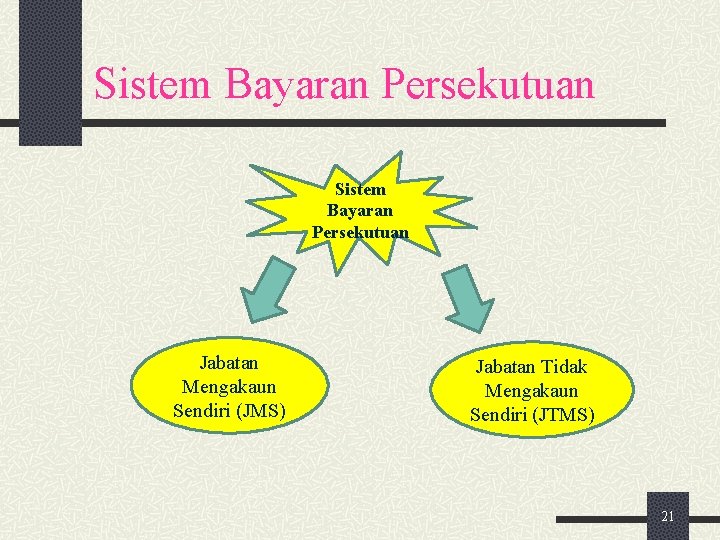
Sistem Bayaran Persekutuan Jabatan Mengakaun Sendiri (JMS) Jabatan Tidak Mengakaun Sendiri (JTMS) 21
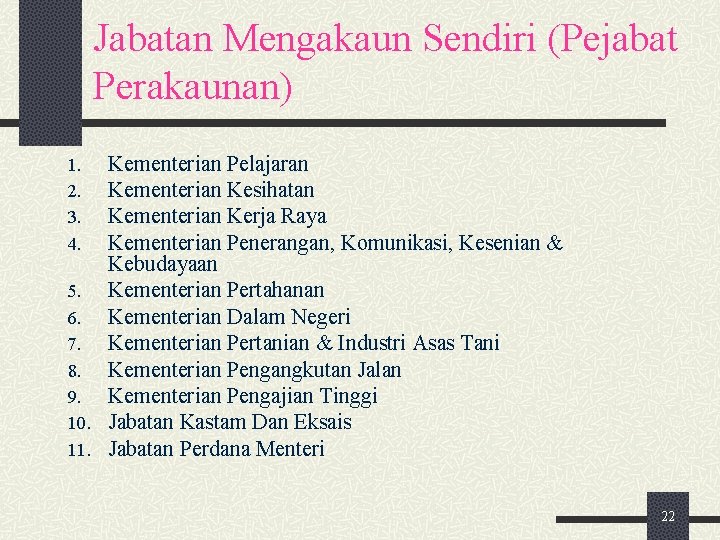
Jabatan Mengakaun Sendiri (Pejabat Perakaunan) Kementerian Pelajaran Kementerian Kesihatan Kementerian Kerja Raya Kementerian Penerangan, Komunikasi, Kesenian & Kebudayaan 5. Kementerian Pertahanan 6. Kementerian Dalam Negeri 7. Kementerian Pertanian & Industri Asas Tani 8. Kementerian Pengangkutan Jalan 9. Kementerian Pengajian Tinggi 10. Jabatan Kastam Dan Eksais 11. Jabatan Perdana Menteri 1. 2. 3. 4. 22
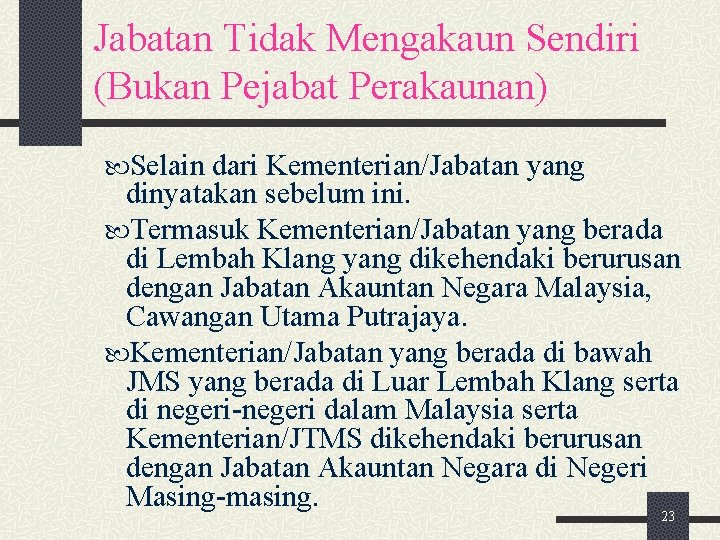
Jabatan Tidak Mengakaun Sendiri (Bukan Pejabat Perakaunan) Selain dari Kementerian/Jabatan yang dinyatakan sebelum ini. Termasuk Kementerian/Jabatan yang berada di Lembah Klang yang dikehendaki berurusan dengan Jabatan Akauntan Negara Malaysia, Cawangan Utama Putrajaya. Kementerian/Jabatan yang berada di bawah JMS yang berada di Luar Lembah Klang serta di negeri-negeri dalam Malaysia serta Kementerian/JTMS dikehendaki berurusan dengan Jabatan Akauntan Negara di Negeri Masing-masing. 23

Jabatan Akauntan Negara Malaysia adalah Pejabat Perakaunan bagi jabatan bukan mengakaun sendiri (JTMS). 24
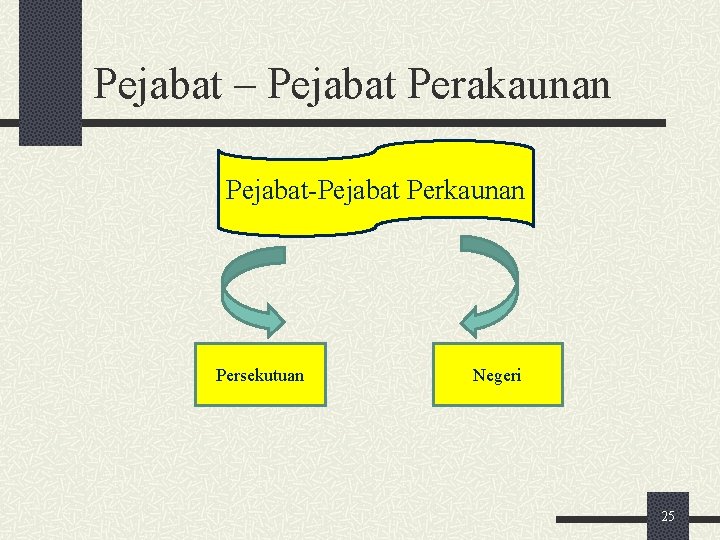
Pejabat – Pejabat Perakaunan Pejabat-Pejabat Perkaunan Persekutuan Negeri 25
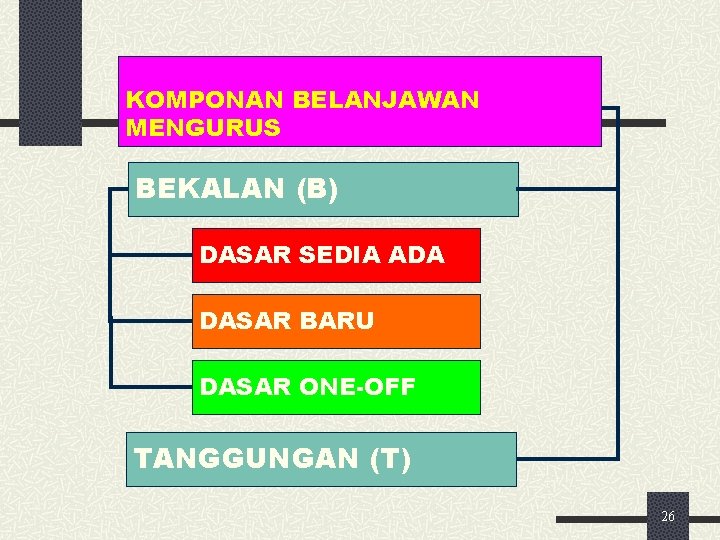
KOMPONAN BELANJAWAN MENGURUS BEKALAN (B) DASAR SEDIA ADA DASAR BARU DASAR ONE-OFF TANGGUNGAN (T) 26
Dasar Sedia Ada Program-program yang diluluskan dalam bentuk perundangan, kelulusan Kabinet, Menteri atau perbendaharaan, atau lain-lain pihak berkuasa yang setaraf. Pengertian tersebut juga meliputi pelaksanaan operasi bagi setiap program dan aktiviti. 27
Dasar Baru merupakan program atau aktiviti baru termasuk tambahan, sambungan atau perluasan dasar sedia ada. 28
1 OFF Suatu perbelanjaan yang tidak berulang. 29
Perbelanjaan Bekalan (B) PERBELANJAAN PERBEKALAN (B) - Perlu mendapat kelulusan Parlimen terlebih dahulu melalui Rang Undang-undang Perbekalan sebelum sebarang perbelanjaan boleh diperuntukan dibelanjakan. - Tujuan perbelanjaan untuk membiayai perbelanjaan kegiatan-kegiatan harian Kementerian dan Jabatan dalam menyediakan perkhidmatan kepada rakyat. 30
Perbelanjaan Bekalan (B) - Ditentukan mengikut objek ekonomi yang ditentukan oleh perbendaharaan. - Mengikut 5 Kumpulan Objek Am-PP 5/2004 : 1. Emolumen 2. Perkhidmatan dan Bekalan 3. Pembelian Harta Modal 4. Pemberian dan Kenaan Bayaran 5. Lain-Lain Bayaran - Dikenali dengan kod huruf “B” 31
Perbelanjaan Tanggungan (T) PERBELANJAAN TANGGUNGAN (T) - Perbelanjaan telah sedia diperuntukkan oleh Perlembagaan persekutuan (Perkara 98) dan AP 15. - Dipertanggungkan terus kepada KWD - Tak perlu dapat kelulusan Parlimen - Dikenali dengan kod huruf “T” 32
Perbelanjaan Tanggungan (T) Jenis perbelanjaan : - - Peruntukan Diraja - Pencen, pampasan dan ganjaran - Perbelanjaan kerana hutang - Saraan hakim - Perbelanjaan suruhanjaya 33

Perbelanjaan Pembangunan (P) - Perbelanjaan modal dalam tempoh jangka pendek atau sederhana dan memberi pulangan dalam jangka panjang. Perancangan perbelanjaan pembangunan lima tahun. - Mempunyai ciri-ciri seperti berikut : - * * * Melibatkan jumlah peruntukan yang besar Aliran wang keluar masuk jangka panjang Dibiayai drpd wang pinjaman. 34
Perbelanjaan Pembangunan (P) * Perlukan penyeliaan dan penyenggaraan di masa akan datang. * Ada implikasi atas aliran faedah dan kos kpd rakyat dan negara. * Nombor kod ditunjukkan dgn huruf “P” * Tidak mempunyai objek ekonomi tetapi dibutirkan dalam bentuk projek/Kod Setia dan diberikan satu nombor pengenalan. 35
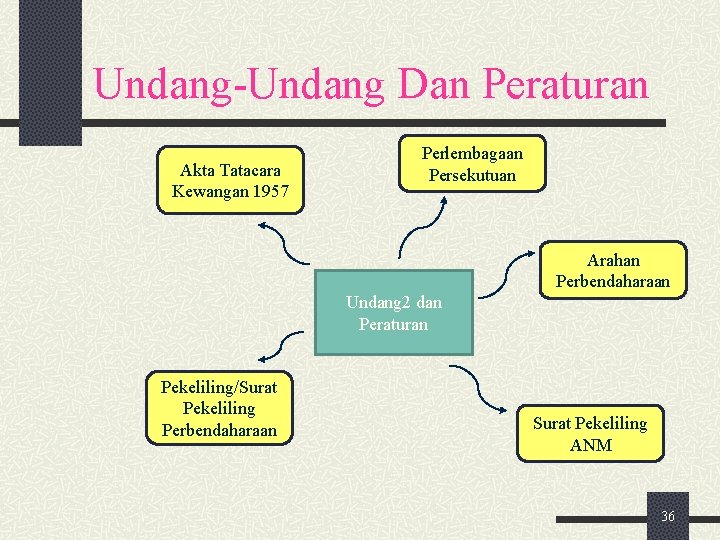
Undang-Undang Dan Peraturan Akta Tatacara Kewangan 1957 Perlembagaan Persekutuan Arahan Perbendaharaan Undang 2 dan Peraturan Pekeliling/Surat Pekeliling Perbendaharaan Surat Pekeliling ANM 36
Cara-Cara Pembayaran Bayaran melalui EFT Bayaran melalui Cek Bayaran tunai – AP 96(a) Bayaran melalui Baucar Jurnal (pelarasan) Bayaran melalui Pemfaktoran Bayaran melalui Sistem Bayaran Pukal Bank Draft 37

Cara-Cara Pembayaran Bayaran melalaui EFT - Bayaran terus ke akaun penerima. - Pastikan akaun bank yang diberikan kepada Pejabat Perakaunan adalah betul dan dikemaskini. Bayaran melalui cek - Bayaran cek berpalang. - Cek dibuka atas permintaan penerima. - Bayaran terus ke akaun penerima. 38
Cara-Cara Pembayaran Bayaran melalaui AP 96(a) - Mengeluarkan wang daripada Perbendaharaan untuk dibahagi-bahagikan. § § § Dibayar atas permintaan Ditandatangani oleh pegawai yang diberi kuasa memperakui baucer, atas nama dua orang pegawai bawahan yang dilantik untuk menerima wang tersebut. Tiap-tiap permintaan mesti disertakan dengan senarai penerima wang dan hendaklah mengandungi tandatangan ringkas pegawai yang memperakui baucer - AP 99(h) 39
Cara-Cara Pembayaran Bayaran tunai - Bayaran dibuat melalui baucar/panjar wang runcit. - PWR - tidak melebihi RM 500 40
Cara-Cara Pembayaran Bayaran melalui jurnal (pelarasan) - Bayaran antara agensi pelarasan akaun - Contoh : Bayaran balik gaji lama 41
Cara-Cara Pembayaran Kaedah pemfaktoran - Kontraktor dapat kontrak kerajaan akan faktorkan invois kepada sykt pemfaktoran. Syarikat pemfaktoran beli invois & bayar kepada kontraktor sebanyak 80% pendahuluan daripada nilai invois. - Jabatan kerajann buat bayaran kepada sykt pemfaktoran & sykt pemfaktoran akan bayar baki 20% pembayaran kepada kontraktor ditolak faedah terlibat. 42
Cara-Cara Pembayaran Kaedah pemfaktoran - Contoh sykt pemfaktoran : a) Affin Factors S/B b) Am. Bank Berhad c) SME Factors S/B - Sesuai dilaksanakan di awal kontrak - Kontraktor perlu buat perjanjian dengan sykt pemfaktoran. 43
Cara-Cara Pembayaran Sistem bayaran Pukal - Sistem Bayaran Pukal adalah satu sistem yang dipusatkan dan pembayaran dibuat oleh Pejabat Perakaunan iaitu Jabatan Akauntan Negara Malaysia atau Jabatan Mengakaun sendiri secara automatik atas maklumat yang diterima daripada pembekal bagi bil-bil bekalan/perkhidmatan yang perlu dibayar oleh Kementerian/Jabatan Kerajaan. 44
Cara-Cara Pembayaran Sistem bayaran Pukal - Sistem Bayaran Pukal adalah satu sistem yang dipusatkan dan pembayaran dibuat oleh Pejabat Perakaunan iaitu Jabatan Akauntan Negara Malaysia atau Jabatan Mengakaun sendiri secara automatik atas maklumat yang diterima daripada pembekal bagi bil-bil bekalan/perkhidmatan yang perlu dibayar oleh Kementerian/Jabatan Kerajaan. 45
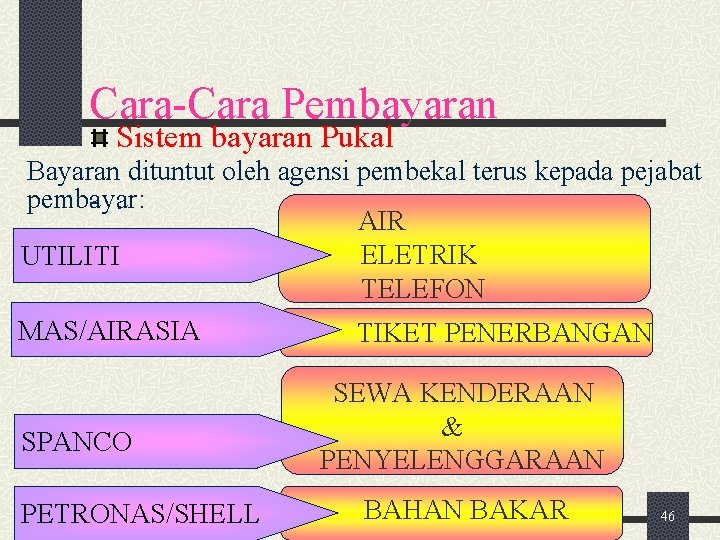
Cara-Cara Pembayaran Sistem bayaran Pukal Bayaran dituntut oleh agensi pembekal terus kepada pejabat pembayar: -. AIR ELETRIK UTILITI TELEFON MAS/AIRASIA SPANCO PETRONAS/SHELL TIKET PENERBANGAN SEWA KENDERAAN & PENYELENGGARAAN BAHAN BAKAR 46
Cara-Cara Pembayaran Bank Draf § § BAYARAN YANG DI SYARATKAN OLEH KONTRAKTOR/KONTRAK MELIBATKAN PEMBEKAL LUAR NEGARA 47
Butir-butir Bayaran-AP 99 Baucar disokong butir yang lengkap. Nama pegawai kerajaan tidak boleh dicatat sebagai penerima bayaran kecuali gaji dan tuntutan peribadi. Perakuan pegawai jika tuntutan ganti balik bayaran. Kontrak bekalan/kerja mengikut harga kontrak. 48
Butir-butir Bayaran-AP 99 Perakuan kerja/bekalan disempurnakan Baucar satu penama kecuali ada dalam kontrak Tandatangan ringkas setiap lembaran baucar yang lebih dari satu lembaran 49
Tuntutan Perjalanan Pegawai Awam-AP 100 Dikemukakan < 10 haribulan berikutnya Hanya satu tuntutan elaun perjalanan kenderaan / tambang pengangkutan awam boleh dibuat bagi satu-satu bulan Jika perjalanan dimulakan pada hujung bulan dan berakhir pada bulan berikutnya, maka tuntutan dibuat pada bulan tugas itu disempurnakan 50
Tuntutan Perjalanan Pegawai Awam-AP 100 Tuntutan hendaklah menyatakan tarikh, masa, jarak, kadar, jawatan, gaji pokok, jenis tugas dan cara perjalanan mengikut borang tuntutan Tuntutan perjalanan rasmi dan perpindahan diasingkan 51
BAUCAR BAYARAN - ESPKB Surat Pekeliling ANM 1/2008 Kuasa mengesah dan memperaku baucar mengikut had amaun adalah seperti berikut: PROSES TINDAKAN DAN HAD AMAUN <RM 20, 000 ≥RM 20, 000. 00 Baucar Manual / i) Penyediaan (W 17 ke Elektronik ke atas) ii) Perakuan I (W 22 ii) Perakuan I (W 32 ke ke atas) iii) Perakuan II (W 41 (W 27 ke atas) * Sekiranya perjawatan tidak mencukupi, pegawai untuk Perakuan I dan Perakuan II ditentukan mengikut kekananan 52 dan perjawatan di pejabat tersebut
TANGGUNGJAWAB PEGAWAI YANG MEMPERAKUI BAUCAR – AP 102 § Memperakui butir bayaran dalam baucar adalah benar i. Bekalan / perkhidmatan diterima dengan sempurna ii. Harga ikut kontrak / skala yang diluluskan dan munasabah iii. Kebenaran telah diperoleh iv. Perhitungan dan pengiraan adalah betul v. Penerima bayaran adalah pihak yang berhak menerima bayaran vi. Bayaran dipertanggung kepada program / aktiviti yang betul vii. Peruntukan adalah mencukupi 53
TANGGUNGJAWAB PEGAWAI YANG MEMPERAKUI BAUCAR – AP 102 § § § Tandatangan baucar secara manual tidak diperlukan bagi baucar e. SPKB Bertanggungjawab atas kehilangan wang awam sekiranya perakuan tidak betul pada sesuatu baucar / dokumen Pastikan syarat pelarasan, pulang balik pendahuluan dan pinjaman dipatuhi 54
Peraturan Membayar Bil Semua bil dibayar dalam tempoh 14 hari Bil lewat dibayar disebabkan keraguan, KSU Kementerian atau Ketua Jabatan bertanggungjawab membayar dengan segera kepada pembekal/kontraktor mengikut peruntukan dibawah AP 59. 55
BAUCAR ASAL HILANG – AP 108 § Jika baucar asal hilang, maka pegawai mesti mengemukakan salinan baucar pejabat dan diakui sah oleh pegawai dan memperakui bahawa bayaran tidak dilakukan dua kali. 56

SIJIL GAJI AKHIR – AP 104 Tiada bayaran gaji, elaun dan pencen boleh dibayar kecuali secara pendahuluan sehingga sijil gaji akhir (LPC) dikemukakan TARIKH PEMBAYARAN GAJI – AP 105 § Gaji tidak boleh dibayar sebelum 25 hb dalam bulan gaji/elaun kena dibayar kecuali dibenarkan oleh KSP / Peg Kew Ng § Bayaran awal jika perayaan jatuh selepas 11 hb – tidak lebih drpd 7 hari sebelum hari perayaan Cth: - Aidilfitri 22. 09 = selepas atau pada 16. 09 57
PEMBAYARAN BAGI BEKALAN, PERKHIDMATAN DAN KERJA YANG DIBUAT DENGAN SUCI HATI AP 59 § Pembayaran tersebut tidak boleh ditahan kerana bekalan, perkhidmatan dan kerja dibuat oleh pembekal dengan suci hati. Sebarang keraguan mengenai bekalan, perkhidmatan dan kerja hendaklah dirujuk kepada Perbendaharaan untuk dibayar melalui Pendahuluan Diri atas nama pegawai atau atas nama Ketua Jabatan 58
SOALAN 59
60
- Slides: 60