
Pengenalan Asuransi Syariah BAPEPAMLK KEMENTERIAN KEUANGAN RI Capital
Pengenalan Asuransi Syariah BAPEPAM-LK KEMENTERIAN KEUANGAN RI Capital Market and Financial Institutions Supervisory Agency Ministry of Finance
OUTLINE q Risiko § § § Pengertian Risiko murni & risiko spekulatif Risiko terkait dengan individu & bisnis/organisasi Konsekuensi dari risiko Metode menghadapi risiko q Asuransi § § § Pengertian Pihak-pihak di dalam industri asuransi Prinsip dasar Manfaat asuransi Jenis asuransi q Asuransi syariah § Pengertian § Perbedaan dengan asuransi konvensional § Akad yang digunakan dalam asuransi syariah di Indonesia q Perkembangan industri asurasi di Indonesia q Tips memilih program asuransi Capital Market and Financial Institutions Supervisory Agency Ministry of Finance LOGO
PENGERTIAN RISIKO …(1) Suatu ketidakpastian akan terjadinya peristiwa (bahaya) di masa yang akan datang, dan jika peristiwa tersebut terjadi, dapat menimbulkan kerugian. Capital Market and Financial Institutions Supervisory Agency Ministry of Finance LOGO
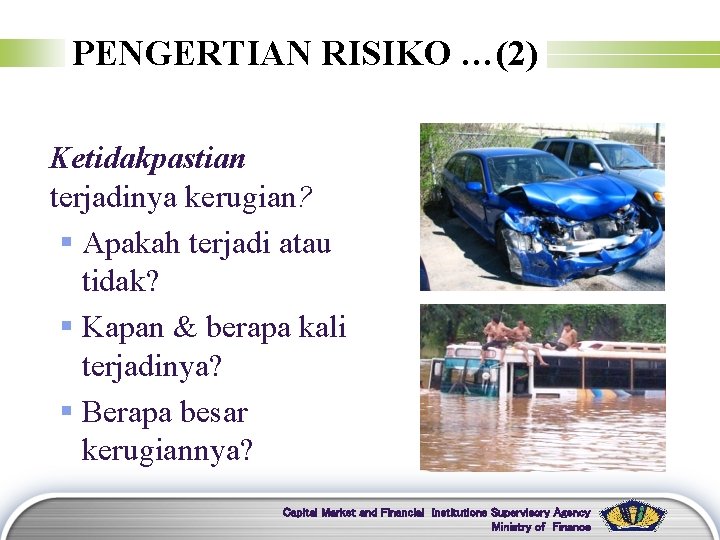
PENGERTIAN RISIKO …(2) Ketidakpastian terjadinya kerugian? § Apakah terjadi atau tidak? § Kapan & berapa kali terjadinya? § Berapa besar kerugiannya? Capital Market and Financial Institutions Supervisory Agency Ministry of Finance LOGO
JENIS RISIKO 1. Risiko Murni Kalau tidak terjadi tidak apa-apa, kalau terjadi rugi. Contoh: • Kerusakan harta karena kebakaran, gempa bumi • Meninggal, sakit atau cedera karena kecelakaan 2. Risiko Spekulatif Kalau dilakukan bisa untung, rugi, atau break event Contoh Risiko Spekulatif • Investasi Saham. • Jual beli valuta asing. • Berdagang atau berusaha. Pada umumnya, hanya Risiko Murni yang dapat diasuransikan. Capital Market and Financial Institutions Supervisory Agency Ministry of Finance LOGO
PIHAK YANG MENGHADAPI RISIKO 1. Individu 2. Organisasi / Dunia Usaha Capital Market and Financial Institutions Supervisory Agency Ministry of Finance LOGO
RISIKO YANG DIHADAPI INDIVIDU 1. Risiko pada orang § Risiko meninggal dalam usia muda § Risiko kesehatan buruk § Risiko mengalami cacat § Risiko kehilangan pekerjaan 2. Risiko pada harta benda, misalnya: kerusakan & kehilangan. 3. Risiko terkait dengan pertanggungjawaban pada pihak lain. Capital Market and Financial Institutions Supervisory Agency Ministry of Finance LOGO
Risiko Usaha 1. Risiko Alam (Natural Perils) 2. Risiko Tenaga Kerja (Labour Risk) 3. Risiko Tanggung Jawab (Liability Risk) 4. Risiko Produksi (Technical Risk) 5. Risiko Pemasaran (Marketing Risk) 6. Risiko Politik & Sosial (Political & Social Risk) 7. Risiko Lingkungan (Environmental Risk) Capital Market and Financial Institutions Supervisory Agency Ministry of Finance LOGO
KONSEKUENSI RISIKO BAGI MASYARAKAT 1. Kebutuhan dana yang besar untuk menutupi kerugian akibat terjadi musibah. 2. Ketakutan dan kekhawatiran. 3. Tidak tersedianya / mahalnya barang atau jasa tertentu akibat tingginya risiko untuk penyediaannya. Capital Market and Financial Institutions Supervisory Agency Ministry of Finance LOGO
METODE PENANGANAN RISIKO 1. Menghindari risiko 2. Mengendalikan/mengurangi risiko 3. Mengalihkan risiko => ASURANSI (dampak finansial) 4. Menghadapi dan menerima/menahan risiko Capital Market and Financial Institutions Supervisory Agency Ministry of Finance LOGO
PENGERTIAN ASURANSI …(1) UU No. 2 tahun 1992: Perjanjian antara dua pihak atau lebih, dengan mana pihak penanggung mengikatkan diri kepada tertanggung, dengan menerima premi asuransi, untuk memberikan penggantian kepada tertanggung, karena kerugian, kerusakan, atau kehilangan keuntungan yang diharapkan, atau tanggung jawab hukum kepada pihak ketiga yang mungkin akan diderita tertanggung, yang timbul dari suatu peristiwa yang tidak pasti, atau memberikan suatu pembayaran yang didasarkan atas meninggal atau hidupnya seseorang yang dipertanggungkan. Capital Market and Financial Institutions Supervisory Agency Ministry of Finance LOGO
PENGERTIAN ASURANSI …(2) q. Perjanjian/polis asuransi Dokumen kontrak antara pihak tertanggung dengan perusahaan asuransi yang merumuskan obyek yang ditanggung, masa pertanggungan, besarnya pertanggungan, dan syarat-syarat pertanggungan. q. Penanggung: Satu atau lebih perusahaan asuransi yang akan memberikan ganti rugi kepada tertanggung atas kerugian yang dideritanya sesuai dengan polis yang diterbitkannya. q. Tertanggung: Orang atau badan hukum yang memiliki kepentingan keuangan terhadap obyek yang dipertanggungkan sehingga ia memiliki hak untuk membeli proteksi asuransi. Capital Market and Financial Institutions Supervisory Agency Ministry of Finance LOGO
PENGERTIAN ASURANSI …(3) q Premi asuransi: Pembayaran dari tertanggung kepada penanggung, sebagai imbalan jasa atas pengalihan risiko kepada penanggung. q Penggantian/manfaat/klaim asuransi Sejumlah pembayaran/penggantian dari pihak penanggung (perusahaan asuransi) kepada pihak pemegang polis / yang ditunjuk, akibat timbulnya kerugian, kerusakan, atau kehilangan keuntungan yang diharapkan, atau tanggung jawab hukum kepada pihak ketiga yang diderita tertanggung atau meninggalnya seseorang, sesuai dengan syarat-syarat yang disepakati di dalam polis. Capital Market and Financial Institutions Supervisory Agency Ministry of Finance LOGO
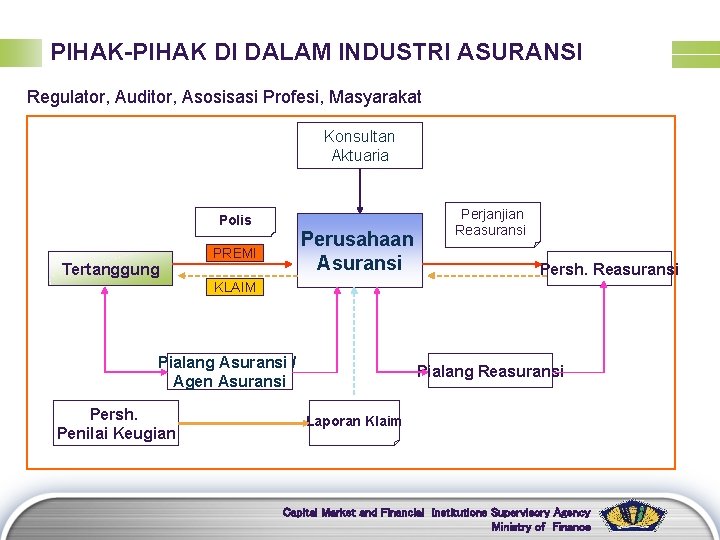
PIHAK-PIHAK DI DALAM INDUSTRI ASURANSI Regulator, Auditor, Asosisasi Profesi, Masyarakat Konsultan Aktuaria Polis Tertanggung Perusahaan Asuransi PREMI Perjanjian Reasuransi Persh. Reasuransi KLAIM Pialang Asuransi / Agen Asuransi Persh. Penilai Keugian Pialang Reasuransi Laporan Klaim Capital Market and Financial Institutions Supervisory Agency Ministry of Finance LOGO
PRINSIP ASURANSI 1. Kepentingan (Insurable Interest) 2. Itikad baik (Utmost Good Faith) 3. Indemnitas (Indemnity) 4. Subrogasi (Subrogation) 5. Kontribusi (Contribution) 6. Proximate Cause Capital Market and Financial Institutions Supervisory Agency Ministry of Finance LOGO
MANFAAT ASURANSI v Mengurangi beban keuangan akibat timbulnya kerugian menyediakan dana apabila terjadi musibah. v Mengurangi ketidakpastian resiko. v Memperoleh masukan berupa informasi dan saran mengenai cara untuk mengurangi/ meminimalisasi resiko v Menciptakan ketenangan untuk berusaha/bekerja. Capital Market and Financial Institutions Supervisory Agency Ministry of Finance LOGO

Perbedaan Asuransi dg Tabungan Asuransi Jiwa 1. Merupakan sarana proteksi atas kondisi keuangan apabila terjadi musibah. 2. Besarnya uang yang akan diterima berdasarkan perjanjian yang disepakati, bisa lebih besar dari premi yang dibayar. Tabungan 1. Merupakan sarana penghimpunan kekayaan. 2. Besarnya uang yg diterima tergantung kemauan penabung & hasil investasi. Capital Market and Financial Institutions Supervisory Agency Ministry of Finance LOGO
Perbedaan Asuransi dg Tabungan 3. Ada unsur keharusan untuk membayar premi secara teratur 4. Besarnya premi yg harus dibayar sudah ditetapkan berdasar perhitungan. 3. Tidak ada unsur keharusan (bersifat sukarela) 4. Besar uang yang ditabung tiap kali menabung tidak selalu tetap Capital Market and Financial Institutions Supervisory Agency Ministry of Finance LOGO
JENIS ASURANSI …(1) q Sifat kepesertaannya: 1. Asuransi Wajib (Asuransi Sosial) Contoh: Kecelakaan Penumpang (Jasa Raharja) 2. Asuransi Sukarela Capital Market and Financial Institutions Supervisory Agency Ministry of Finance LOGO

JENIS ASURANSI …(1) q Jenis obyek pertanggungan: 1. Asuransi Jiwa => obyek pertanggungan meninggal/hidupnya seseorang. Contoh: asuransi kematian (dengan tabungan atau tanpa tabungan), asuransi kecelakaan diri, & asuransi kesehatan. 2. Asuransi Umum/Kerugian => obyek pertanggungan harta/hak atau milik kepentingan): Contoh: asuransi kebakaran, asuransi kendaraan bermotor, asuransi pengangkutan barang, asuransi tanggung jawab hukum. Capital Market and Financial Institutions Supervisory Agency Ministry of Finance LOGO
ASURANSI SYARIAH Usaha saling melindungi dan saling menolong diantara sejumlah orang atau pihak untuk menghadapi risiko tertentu melalui akad ataupun perikatan yang sesuai dengan syariah Islam. Capital Market and Financial Institutions Supervisory Agency Ministry of Finance LOGO
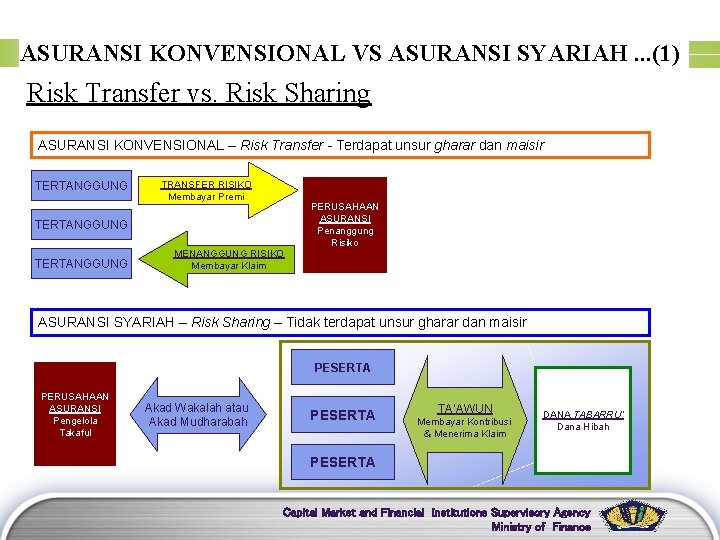
ASURANSI KONVENSIONAL VS ASURANSI SYARIAH. . . (1) Risk Transfer vs. Risk Sharing ASURANSI KONVENSIONAL – Risk Transfer - Terdapat unsur gharar dan maisir TERTANGGUNG TRANSFER RISIKO Membayar Premi TERTANGGUNG MENANGGUNG RISIKO Membayar Klaim PERUSAHAAN ASURANSI Penanggung Risiko ASURANSI SYARIAH – Risk Sharing – Tidak terdapat unsur gharar dan maisir PESERTA PERUSAHAAN ASURANSI Pengelola Takaful Akad Wakalah atau Akad Mudharabah PESERTA TA’AWUN Membayar Kontribusi & Menerima Klaim DANA TABARRU’ Dana Hibah PESERTA Capital Market and Financial Institutions Supervisory Agency Ministry of Finance LOGO
ASURANSI KONVENSIONAL VS ASURANSI SYARIAH. . . (2) v. Investasi asuransi syariah ditempatkan pada instrumen yang tidak bertentangan dengan prinsip syariah Islam. Capital Market and Financial Institutions Supervisory Agency Ministry of Finance LOGO

AKAD DALAM ASURANSI SYARIAH…(1) § Akad Ta’awun Akad tolong menolong antara sesama peserta. § Akad Tabarru’ Akad hibah dalam bentuk pemberian dana (kontribusi) untuk tujuan tolong-menolong sesuai dengan syarat-syarat yang disepakati. § Akad Wakalah bil Ujrah Akad untuk memberikan kuasa kepada perusahaan asuransi sebagai wakil dari peserta dalam mengelola dana tabarru’ dan/atau dana investasi peserta dengan imbalan fee (ujrah). Capital Market and Financial Institutions Supervisory Agency Ministry of Finance LOGO
AKAD DALAM ASURANSI SYARIAH…(2) § Akad mudharabah Akad untuk memberikan kuasa kepada perusahaan sebagai mudharib dalam mengelola investasi dana tabarru’ dan/atau dana investasi peserta dengan imbalan bagi hasil yang disepakati. § Akad mudharabah musytarakah Akad untuk memberikan kuasa kepada perusahaan asuransi sebagai mudharib dalam mengelola investasi dana tabarru’ dan/atau dana investasi peserta, dengan imbalan bagi hasil yang besarnya ditetapkan berdasarkan komposisi kekayaan yang digabungkan. Capital Market and Financial Institutions Supervisory Agency Ministry of Finance LOGO
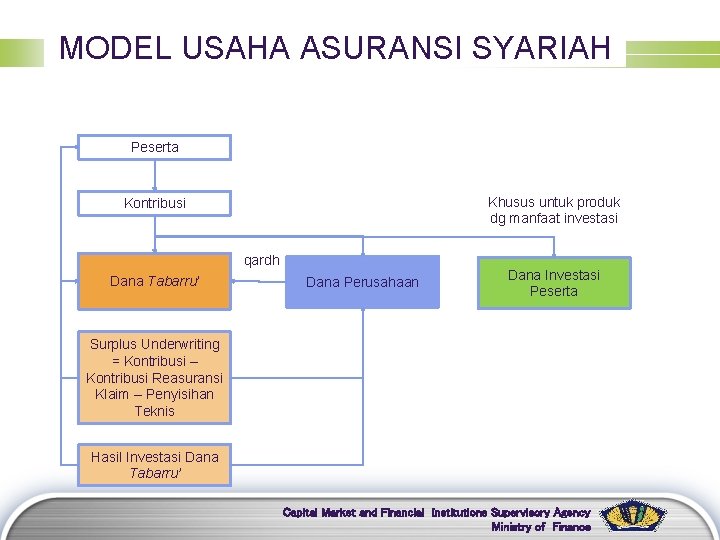
MODEL USAHA ASURANSI SYARIAH Peserta Khusus untuk produk dg manfaat investasi Kontribusi qardh Dana Tabarru’ Dana Perusahaan Dana Investasi Peserta Surplus Underwriting = Kontribusi – Kontribusi Reasuransi Klaim – Penyisihan Teknis Hasil Investasi Dana Tabarru’ Capital Market and Financial Institutions Supervisory Agency Ministry of Finance LOGO

PROFIL INDUSTRI ASURANSI UNIT SYARIAH KONVENSIONAL INDUSTRI ASURANSI SYARIAH Capital Market and Financial Institutions Supervisory Agency Ministry of Finance LOGO
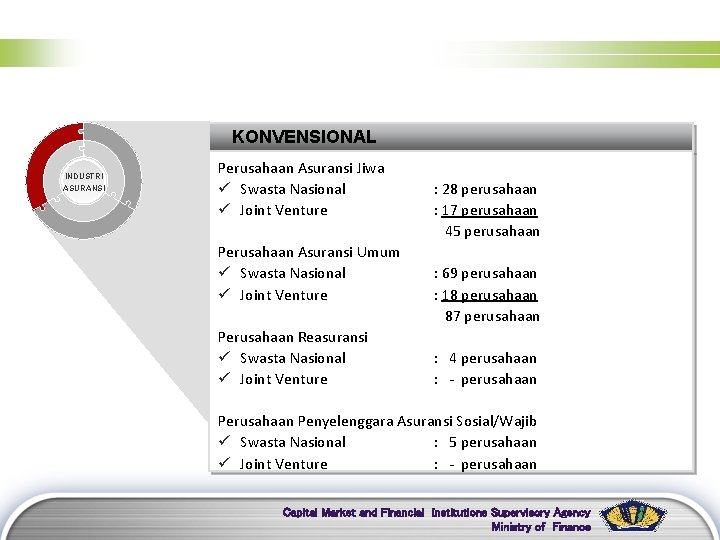
PROFIL INDUSTRI ASURANSI KONVENSIONAL INDUSTRI ASURANSI Perusahaan Asuransi Jiwa ü Swasta Nasional ü Joint Venture Perusahaan Asuransi Umum ü Swasta Nasional ü Joint Venture Perusahaan Reasuransi ü Swasta Nasional ü Joint Venture : 28 perusahaan : 17 perusahaan 45 perusahaan : 69 perusahaan : 18 perusahaan 87 perusahaan : 4 perusahaan : - perusahaan Penyelenggara Asuransi Sosial/Wajib ü Swasta Nasional : 5 perusahaan ü Joint Venture : - perusahaan Capital Market and Financial Institutions Supervisory Agency Ministry of Finance LOGO
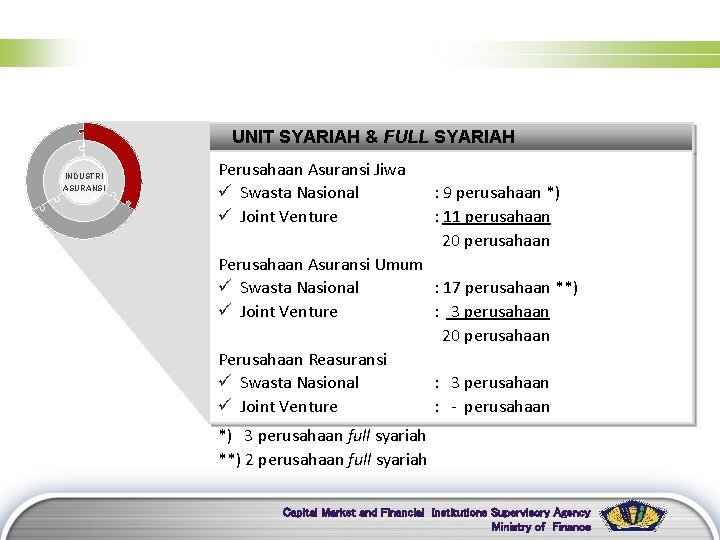
PROFIL INDUSTRI ASURANSI UNIT SYARIAH & FULL SYARIAH INDUSTRI ASURANSI Perusahaan Asuransi Jiwa ü Swasta Nasional ü Joint Venture : 9 perusahaan *) : 11 perusahaan 20 perusahaan Perusahaan Asuransi Umum ü Swasta Nasional : 17 perusahaan **) ü Joint Venture : 3 perusahaan 20 perusahaan Perusahaan Reasuransi ü Swasta Nasional : 3 perusahaan ü Joint Venture : - perusahaan *) 3 perusahaan full syariah **) 2 perusahaan full syariah Capital Market and Financial Institutions Supervisory Agency Ministry of Finance LOGO

DENSITAS DAN PENETRASI Tabel Densitas dan Penetrasi Asuransi Jiwa & Asuransi Kerugian LOGO 11
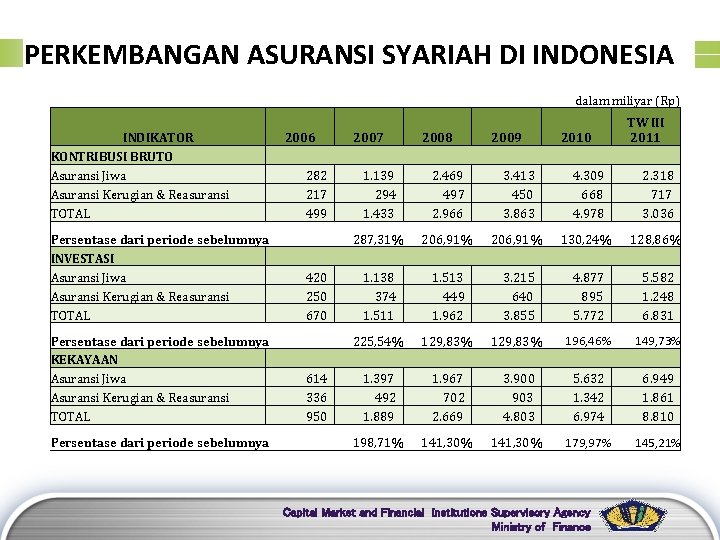
PERKEMBANGAN ASURANSI SYARIAH DI INDONESIA dalam miliyar (Rp) INDIKATOR KONTRIBUSI BRUTO Asuransi Jiwa Asuransi Kerugian & Reasuransi TOTAL 2006 2007 2008 282 217 499 1. 139 294 1. 433 2. 469 497 2. 966 Persentase dari periode sebelumnya INVESTASI Asuransi Jiwa 420 Asuransi Kerugian & Reasuransi 250 TOTAL 670 287, 31% 206, 91% 1. 138 374 1. 511 1. 513 449 1. 962 225, 54% 129, 83% 1. 397 492 1. 889 1. 967 702 2. 669 198, 71% 141, 30% Persentase dari periode sebelumnya KEKAYAAN Asuransi Jiwa 614 Asuransi Kerugian & Reasuransi 336 TOTAL 950 Persentase dari periode sebelumnya 2009 TW III 2011 2010 3. 413 4. 309 2. 318 450 668 717 3. 863 4. 978 3. 036 206, 91% 130, 24% 128, 86% 3. 215 4. 877 5. 582 640 895 1. 248 3. 855 5. 772 6. 831 129, 83% 196, 46% 149, 73% 3. 900 5. 632 6. 949 903 1. 342 1. 861 4. 803 6. 974 8. 810 141, 30% 179, 97% Capital Market and Financial Institutions Supervisory Agency Ministry of Finance 145, 21% LOGO
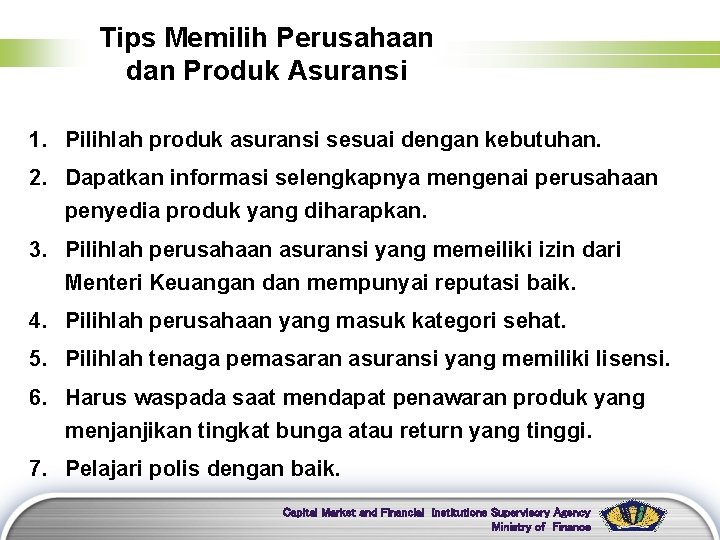
Tips Memilih Perusahaan dan Produk Asuransi 1. Pilihlah produk asuransi sesuai dengan kebutuhan. 2. Dapatkan informasi selengkapnya mengenai perusahaan penyedia produk yang diharapkan. 3. Pilihlah perusahaan asuransi yang memeiliki izin dari Menteri Keuangan dan mempunyai reputasi baik. 4. Pilihlah perusahaan yang masuk kategori sehat. 5. Pilihlah tenaga pemasaran asuransi yang memiliki lisensi. 6. Harus waspada saat mendapat penawaran produk yang menjanjikan tingkat bunga atau return yang tinggi. 7. Pelajari polis dengan baik. Capital Market and Financial Institutions Supervisory Agency Ministry of Finance LOGO
Capital Market and Financial Institutions Supervisory Agency Ministry of Finance
- Slides: 33