
PENGAWASAN PEMERIKSAN KEUANGAN NEGARA Pengawasan Keuangan Negara Sumarsono
- Slides: 18
PENGAWASAN & PEMERIKSAN KEUANGAN NEGARA
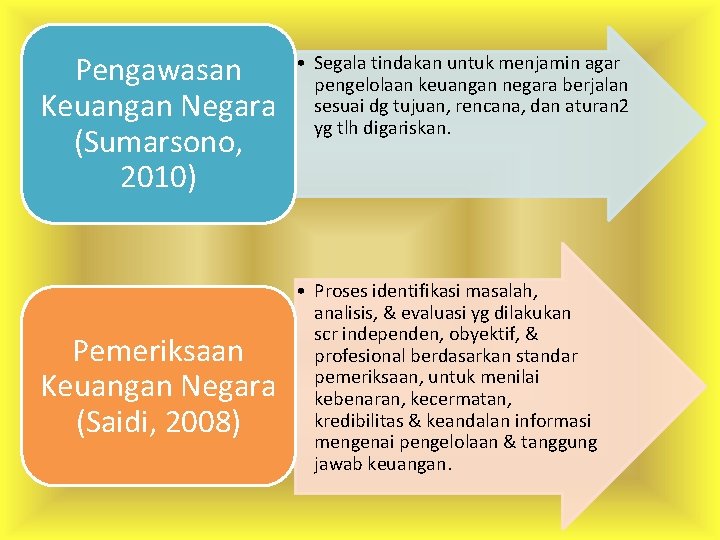
Pengawasan Keuangan Negara (Sumarsono, 2010) Pemeriksaan Keuangan Negara (Saidi, 2008) • Segala tindakan untuk menjamin agar pengelolaan keuangan negara berjalan sesuai dg tujuan, rencana, dan aturan 2 yg tlh digariskan. • Proses identifikasi masalah, analisis, & evaluasi yg dilakukan scr independen, obyektif, & profesional berdasarkan standar pemeriksaan, untuk menilai kebenaran, kecermatan, kredibilitas & keandalan informasi mengenai pengelolaan & tanggung jawab keuangan.
Tujuan Pengawasan Keuangan Negara Menjaga agar anggaran benar 2 dijalankan. Menjaga agar kegiatan pengumpulan penerimaan & pembelanjaan pengeluaran negara sesuai dg anggaran yg telah digariskan. Menjaga agar pelaksanaan APBN benar-benar dpt dipertanggungjawabkan.
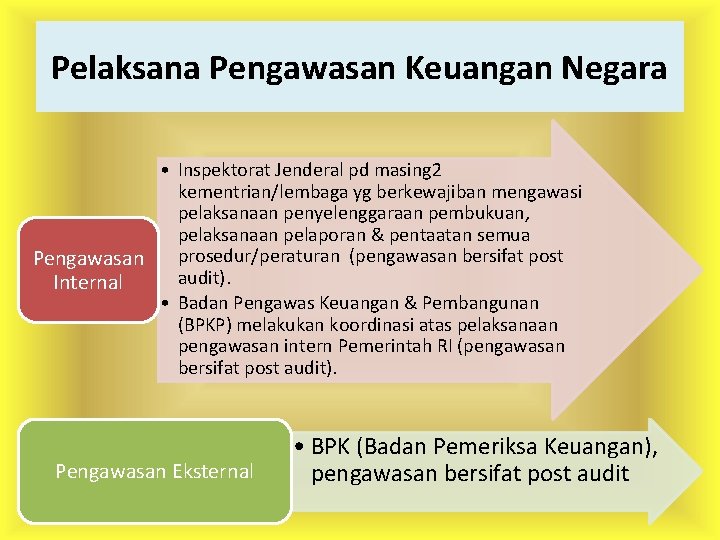
Pelaksana Pengawasan Keuangan Negara • Inspektorat Jenderal pd masing 2 kementrian/lembaga yg berkewajiban mengawasi pelaksanaan penyelenggaraan pembukuan, pelaksanaan pelaporan & pentaatan semua prosedur/peraturan (pengawasan bersifat post Pengawasan audit). Internal • Badan Pengawas Keuangan & Pembangunan (BPKP) melakukan koordinasi atas pelaksanaan pengawasan intern Pemerintah RI (pengawasan bersifat post audit). Pengawasan Eksternal • BPK (Badan Pemeriksa Keuangan), pengawasan bersifat post audit
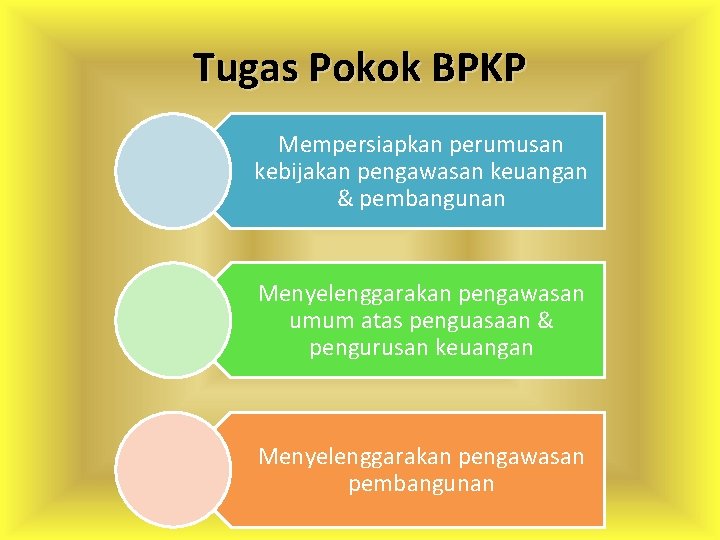
Tugas Pokok BPKP Mempersiapkan perumusan kebijakan pengawasan keuangan & pembangunan Menyelenggarakan pengawasan umum atas penguasaan & pengurusan keuangan Menyelenggarakan pengawasan pembangunan
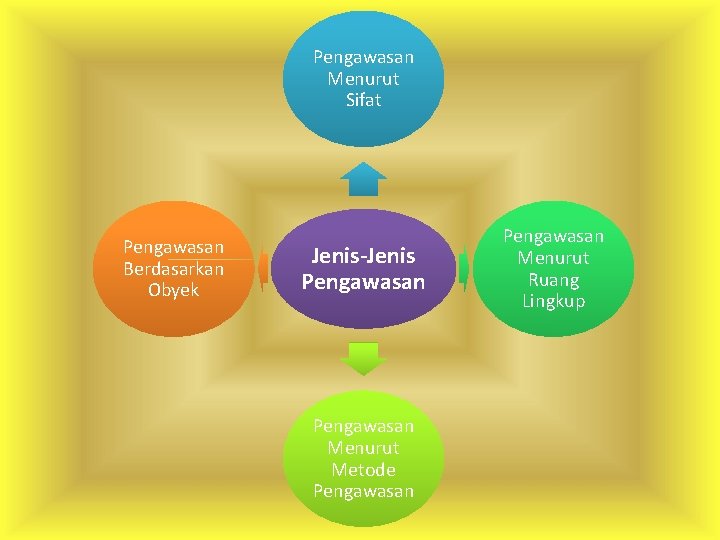
Pengawasan Menurut Sifat Pengawasan Berdasarkan Obyek Jenis-Jenis Pengawasan Menurut Metode Pengawasan Menurut Ruang Lingkup
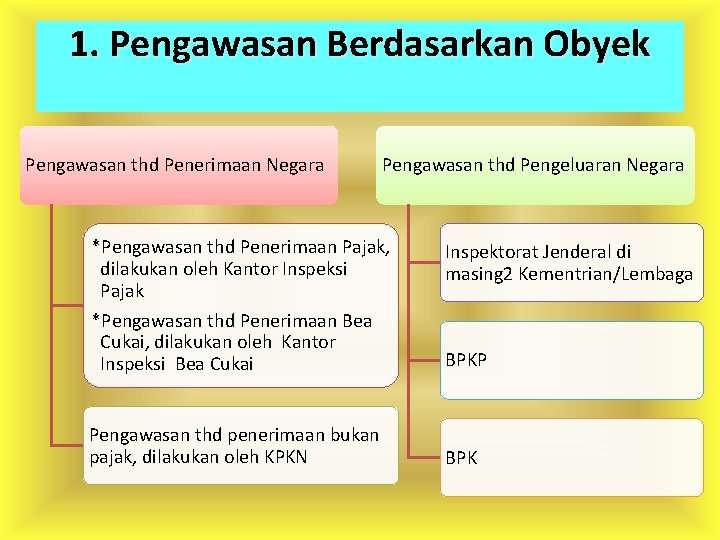
1. Pengawasan Berdasarkan Obyek Pengawasan thd Penerimaan Negara Pengawasan thd Pengeluaran Negara *Pengawasan thd Penerimaan Pajak, dilakukan oleh Kantor Inspeksi Pajak *Pengawasan thd Penerimaan Bea Cukai, dilakukan oleh Kantor Inspeksi Bea Cukai Pengawasan thd penerimaan bukan pajak, dilakukan oleh KPKN Inspektorat Jenderal di masing 2 Kementrian/Lembaga BPKP BPK
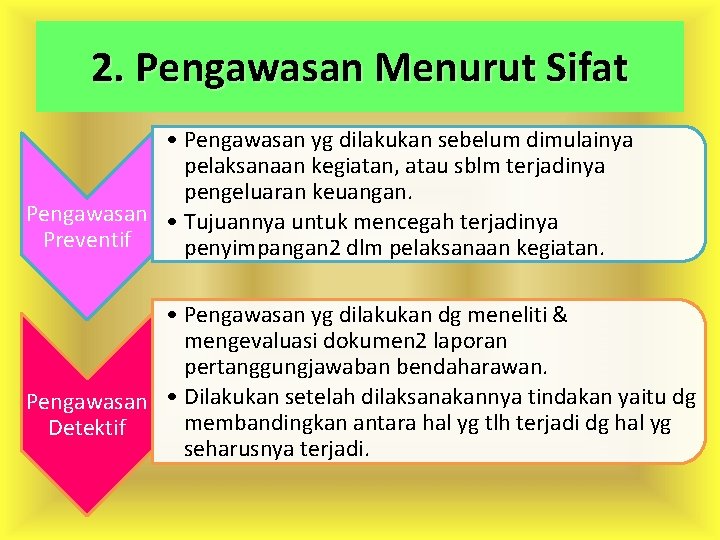
2. Pengawasan Menurut Sifat • Pengawasan yg dilakukan sebelum dimulainya pelaksanaan kegiatan, atau sblm terjadinya pengeluaran keuangan. Pengawasan • Tujuannya untuk mencegah terjadinya Preventif penyimpangan 2 dlm pelaksanaan kegiatan. • Pengawasan yg dilakukan dg meneliti & mengevaluasi dokumen 2 laporan pertanggungjawaban bendaharawan. Pengawasan • Dilakukan setelah dilaksanakannya tindakan yaitu dg membandingkan antara hal yg tlh terjadi dg hal yg Detektif seharusnya terjadi.
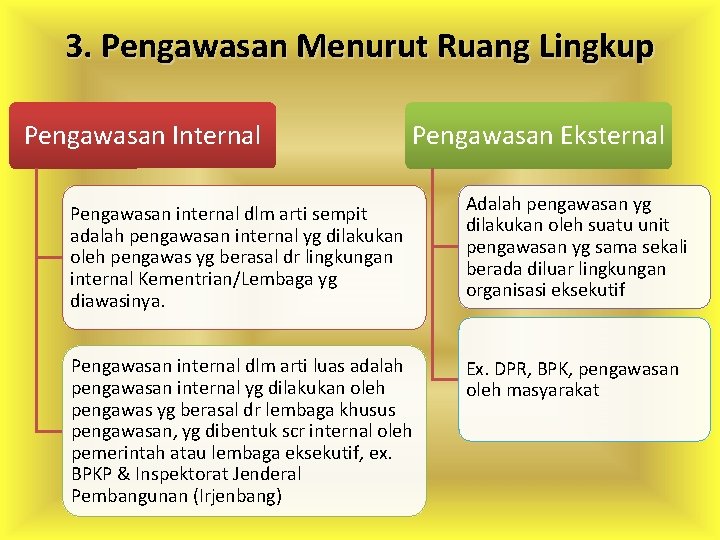
3. Pengawasan Menurut Ruang Lingkup Pengawasan Internal Pengawasan Eksternal Pengawasan internal dlm arti sempit adalah pengawasan internal yg dilakukan oleh pengawas yg berasal dr lingkungan internal Kementrian/Lembaga yg diawasinya. Pengawasan internal dlm arti luas adalah pengawasan internal yg dilakukan oleh pengawas yg berasal dr lembaga khusus pengawasan, yg dibentuk scr internal oleh pemerintah atau lembaga eksekutif, ex. BPKP & Inspektorat Jenderal Pembangunan (Irjenbang) Adalah pengawasan yg dilakukan oleh suatu unit pengawasan yg sama sekali berada diluar lingkungan organisasi eksekutif Ex. DPR, BPK, pengawasan oleh masyarakat
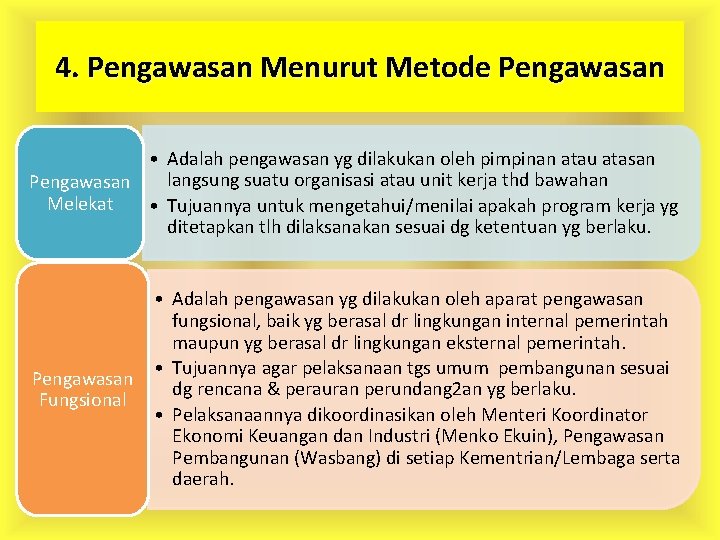
4. Pengawasan Menurut Metode Pengawasan • Adalah pengawasan yg dilakukan oleh pimpinan atau atasan langsung suatu organisasi atau unit kerja thd bawahan Pengawasan Melekat • Tujuannya untuk mengetahui/menilai apakah program kerja yg ditetapkan tlh dilaksanakan sesuai dg ketentuan yg berlaku. Pengawasan Fungsional • Adalah pengawasan yg dilakukan oleh aparat pengawasan fungsional, baik yg berasal dr lingkungan internal pemerintah maupun yg berasal dr lingkungan eksternal pemerintah. • Tujuannya agar pelaksanaan tgs umum pembangunan sesuai dg rencana & perauran perundang 2 an yg berlaku. • Pelaksanaannya dikoordinasikan oleh Menteri Koordinator Ekonomi Keuangan dan Industri (Menko Ekuin), Pengawasan Pembangunan (Wasbang) di setiap Kementrian/Lembaga serta daerah.
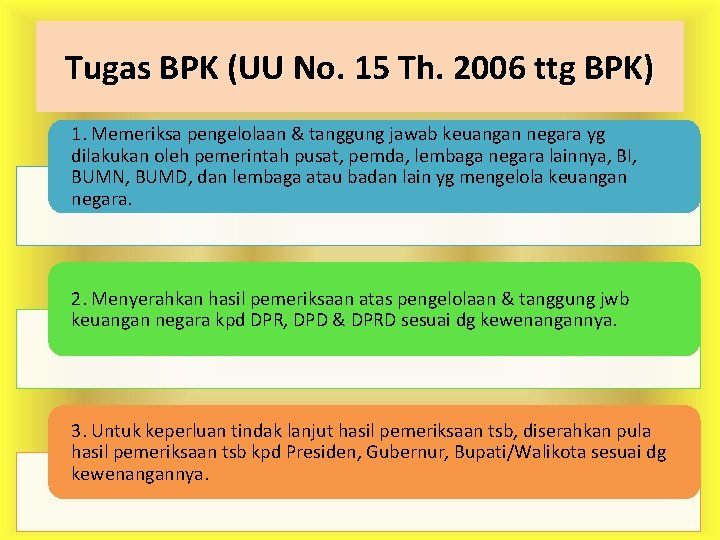
Tugas BPK (UU No. 15 Th. 2006 ttg BPK) 1. Memeriksa pengelolaan & tanggung jawab keuangan negara yg dilakukan oleh pemerintah pusat, pemda, lembaga negara lainnya, BI, BUMN, BUMD, dan lembaga atau badan lain yg mengelola keuangan negara. 2. Menyerahkan hasil pemeriksaan atas pengelolaan & tanggung jwb keuangan negara kpd DPR, DPD & DPRD sesuai dg kewenangannya. 3. Untuk keperluan tindak lanjut hasil pemeriksaan tsb, diserahkan pula hasil pemeriksaan tsb kpd Presiden, Gubernur, Bupati/Walikota sesuai dg kewenangannya.
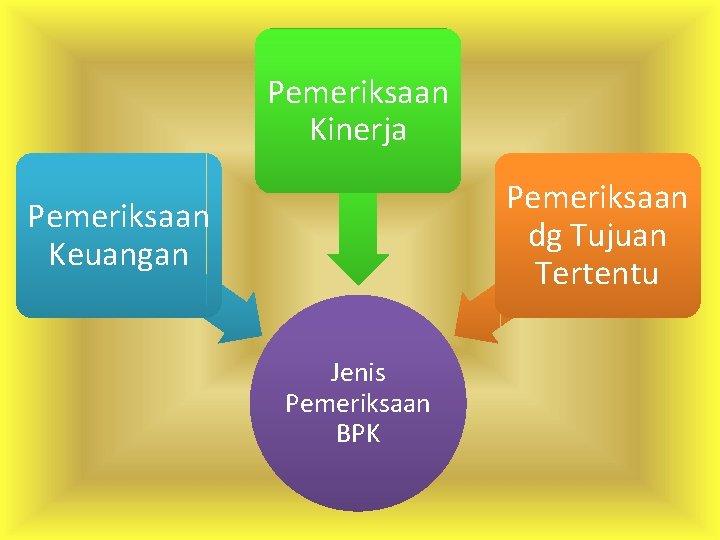
Pemeriksaan Kinerja Pemeriksaan dg Tujuan Tertentu Pemeriksaan Keuangan Jenis Pemeriksaan BPK
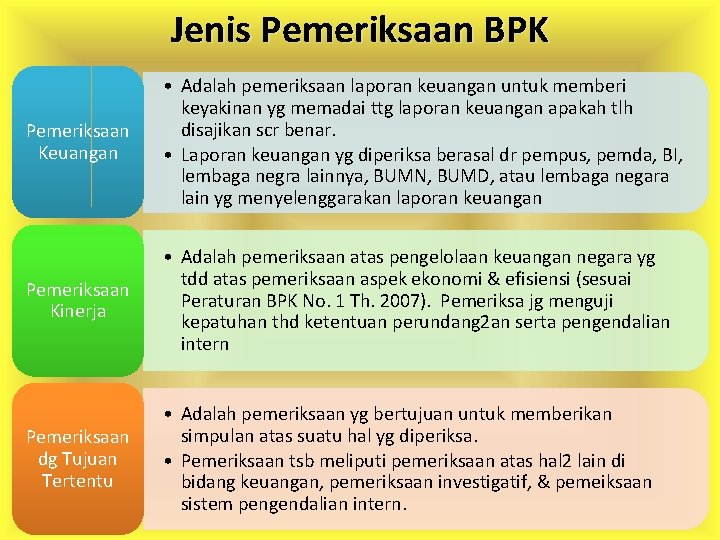
Jenis Pemeriksaan BPK Pemeriksaan Keuangan • Adalah pemeriksaan laporan keuangan untuk memberi keyakinan yg memadai ttg laporan keuangan apakah tlh disajikan scr benar. • Laporan keuangan yg diperiksa berasal dr pempus, pemda, BI, lembaga negra lainnya, BUMN, BUMD, atau lembaga negara lain yg menyelenggarakan laporan keuangan Pemeriksaan Kinerja • Adalah pemeriksaan atas pengelolaan keuangan negara yg tdd atas pemeriksaan aspek ekonomi & efisiensi (sesuai Peraturan BPK No. 1 Th. 2007). Pemeriksa jg menguji kepatuhan thd ketentuan perundang 2 an serta pengendalian intern Pemeriksaan dg Tujuan Tertentu • Adalah pemeriksaan yg bertujuan untuk memberikan simpulan atas suatu hal yg diperiksa. • Pemeriksaan tsb meliputi pemeriksaan atas hal 2 lain di bidang keuangan, pemeriksaan investigatif, & pemeiksaan sistem pengendalian intern.
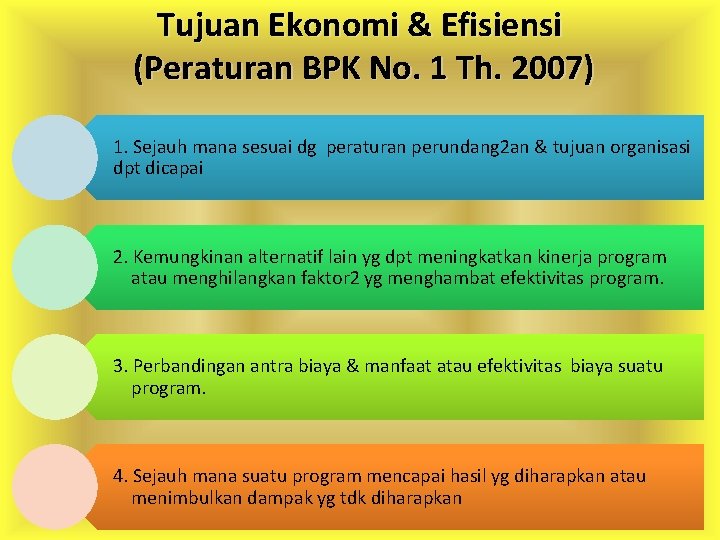
Tujuan Ekonomi & Efisiensi (Peraturan BPK No. 1 Th. 2007) 1. Sejauh mana sesuai dg peraturan perundang 2 an & tujuan organisasi dpt dicapai 2. Kemungkinan alternatif lain yg dpt meningkatkan kinerja program atau menghilangkan faktor 2 yg menghambat efektivitas program. 3. Perbandingan antra biaya & manfaat atau efektivitas biaya suatu program. 4. Sejauh mana suatu program mencapai hasil yg diharapkan atau menimbulkan dampak yg tdk diharapkan
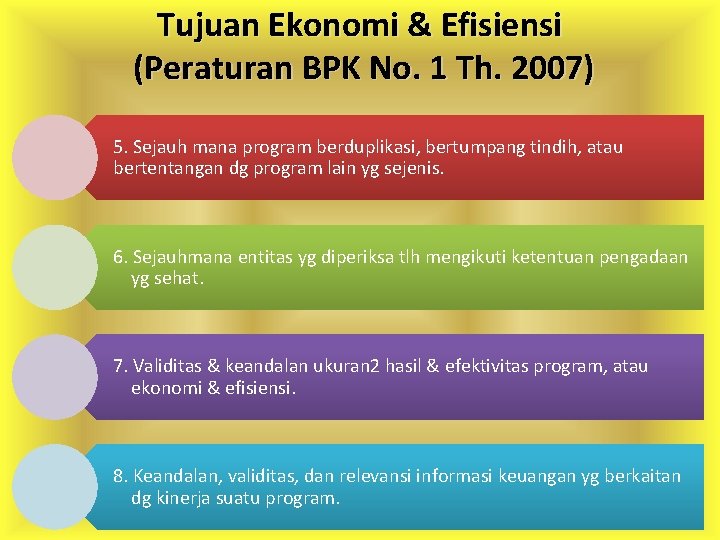
Tujuan Ekonomi & Efisiensi (Peraturan BPK No. 1 Th. 2007) 5. Sejauh mana program berduplikasi, bertumpang tindih, atau bertentangan dg program lain yg sejenis. 6. Sejauhmana entitas yg diperiksa tlh mengikuti ketentuan pengadaan yg sehat. 7. Validitas & keandalan ukuran 2 hasil & efektivitas program, atau ekonomi & efisiensi. 8. Keandalan, validitas, dan relevansi informasi keuangan yg berkaitan dg kinerja suatu program.
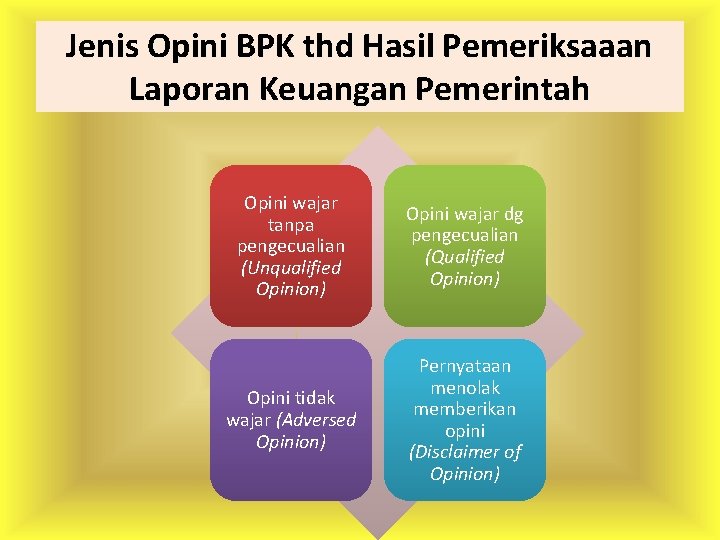
Jenis Opini BPK thd Hasil Pemeriksaaan Laporan Keuangan Pemerintah Opini wajar tanpa pengecualian (Unqualified Opinion) Opini wajar dg pengecualian (Qualified Opinion) Opini tidak wajar (Adversed Opinion) Pernyataan menolak memberikan opini (Disclaimer of Opinion)
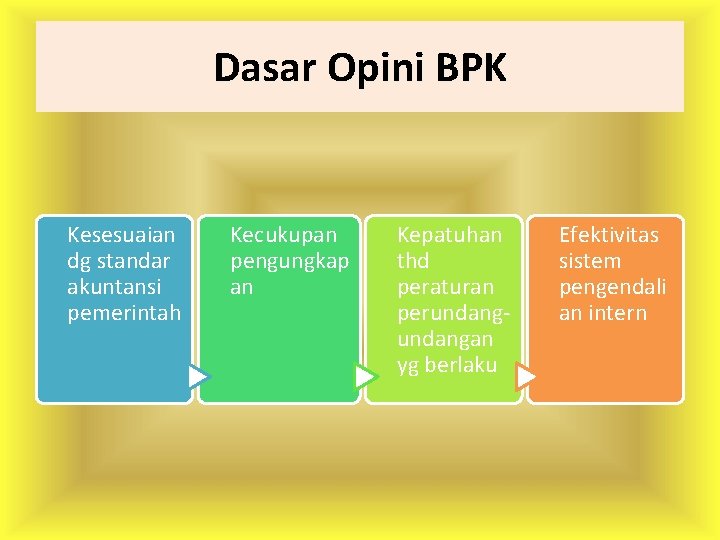
Dasar Opini BPK Kesesuaian dg standar akuntansi pemerintah Kecukupan pengungkap an Kepatuhan thd peraturan perundangan yg berlaku Efektivitas sistem pengendali an intern
• Alhamdulillah • Semoga Bermanfaat