
PENGANTAR AKUNTANSI 1 ADAPTASI INDONESIA EDISI 4 Carl


- Slides: 109
PENGANTAR AKUNTANSI 1— ADAPTASI INDONESIA EDISI 4 Carl S. Warren James M. Reeve Jonathan E. Duchac Ersa Tri Wahyuni Amir Abadi Jusuf
BAB 2 MENGANALISIS TRANSAKSI
Daftar Isi Menggunaka n Akun untuk Mencatat Transaksi Analisis dan Interpretasi Keuangan: Analisis Horizontal Neraca Saldo Sistem Akuntansi Ayat Jurnal Berpasang an Memindahb ukukan Ayat Jurnal (Posting) ke dalam Akun
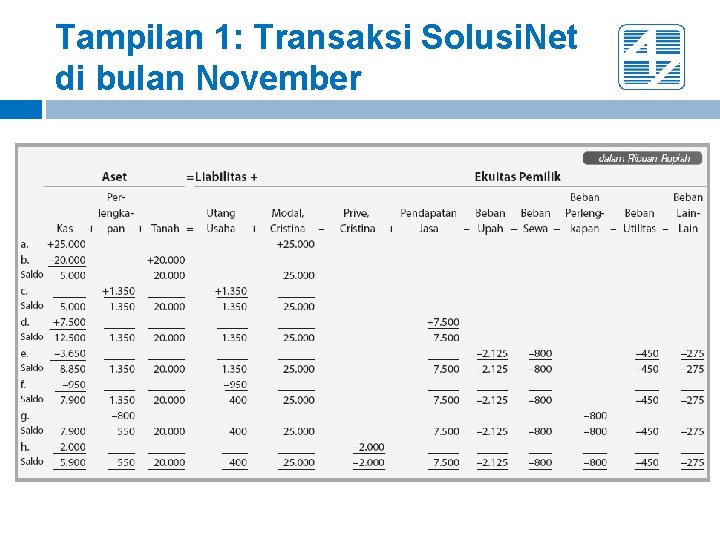
Menggunakan Akun untuk Mencatat Transaksi § Pada Bab 1, transaksi Solusi. Net pada bulan November dicatat menggunakan format persamaan akuntansi. § Persamaan akuntansi tidak efisien atau praktis untuk perusahaan yang memiliki ribuan atau jutaan transaksi setiap harinya. § Sistem akuntansi dirancang untuk menunjukkan kenaikan dan penurunan pada catatan tersendiri, yang disebut akun.
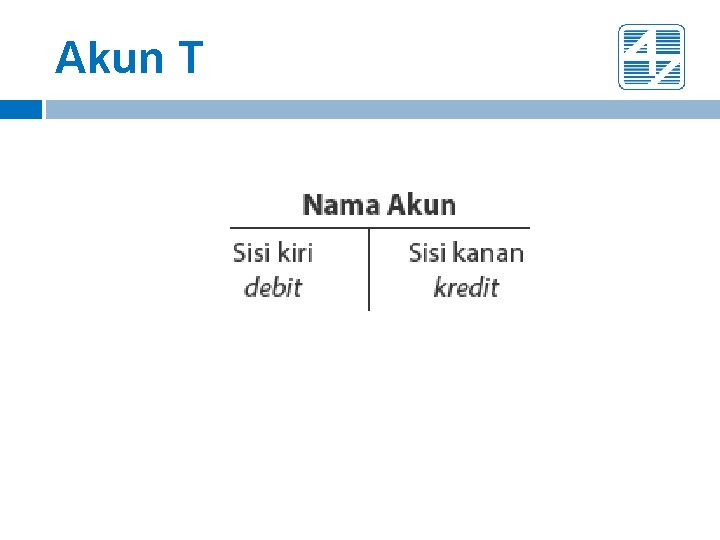
Akun Suatu akun dalam bentuk yang sederhana memiliki tiga bagian. § Judul, merupakan nama dari elemen persamaan akuntansi yang dicatat pada akun. § Tempat untuk mencatat kenaikan dari elemen persamaan akuntansi. § Tempat untuk mencatat penurunan dari elemen persamaan akuntansi.
Akun T
Tampilan 1: Transaksi Solusi. Net di bulan November
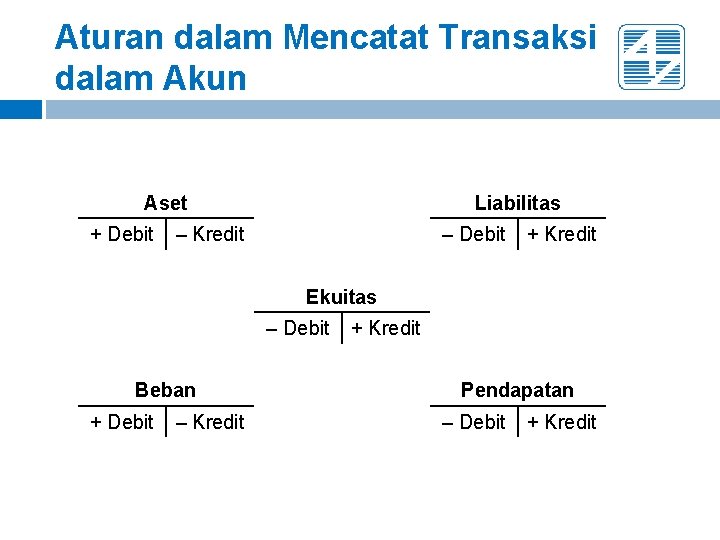
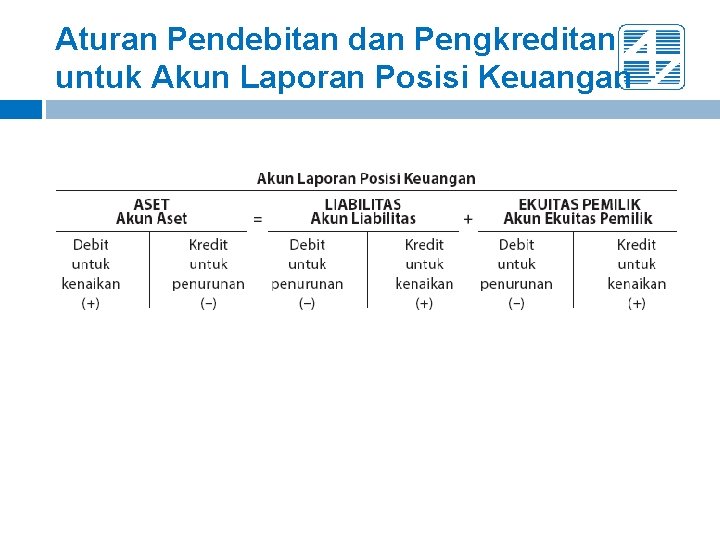
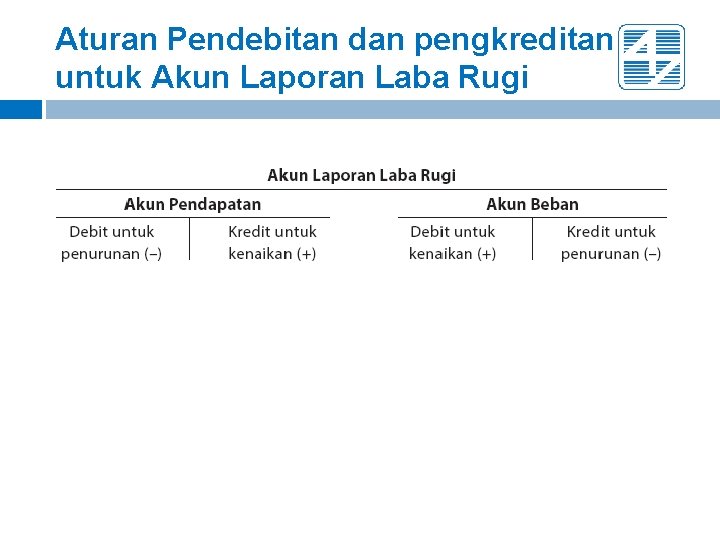
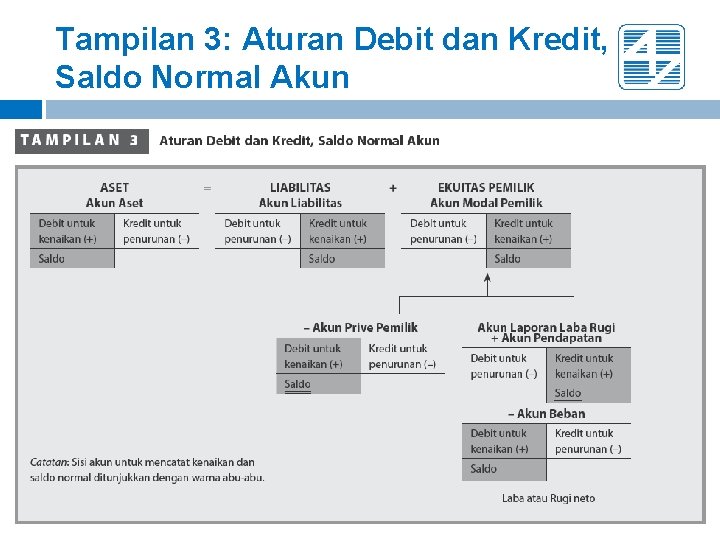
Aturan dalam Mencatat Transaksi dalam Akun Aset + Debit Liabilitas – Kredit – Debit + Kredit Ekuitas – Debit Beban + Debit – Kredit + Kredit Pendapatan – Debit + Kredit
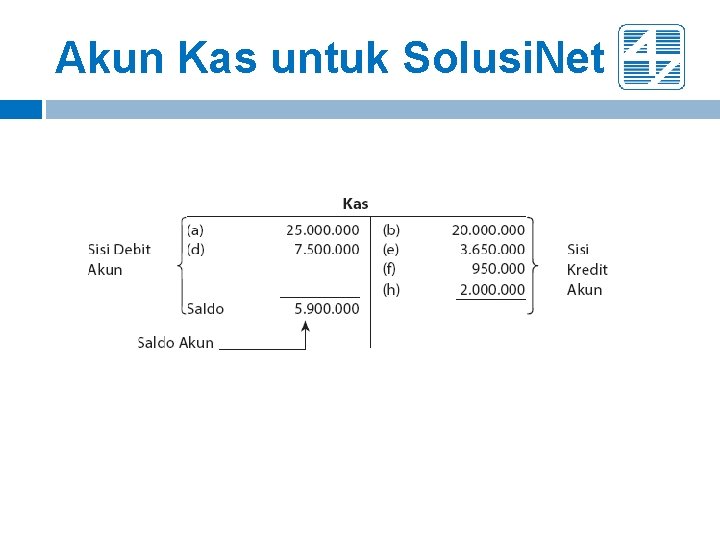
Akun Kas untuk Solusi. Net
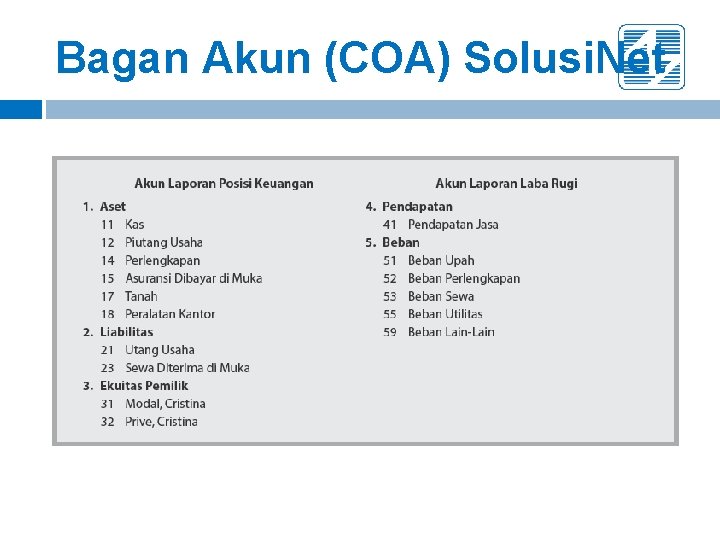
Bagan Akun (Chart of Accounts–COA) § Suatu kelompok akun untuk sebuah entitas bisnis disebut buku besar (ledger). § Daftar akun yang terdapat dalam buku besar disebut bagan akun atau daftar akun (chart of accounts). § Akun laporan posisi keuangan biasanya disebutkan terlebih dahulu, dengan urutan aset, liabilitas, lalu ekuitas pemilik. § Akun laporan laba rugi disebutkan kemudian, dengan urutan pendapatan dan beban.
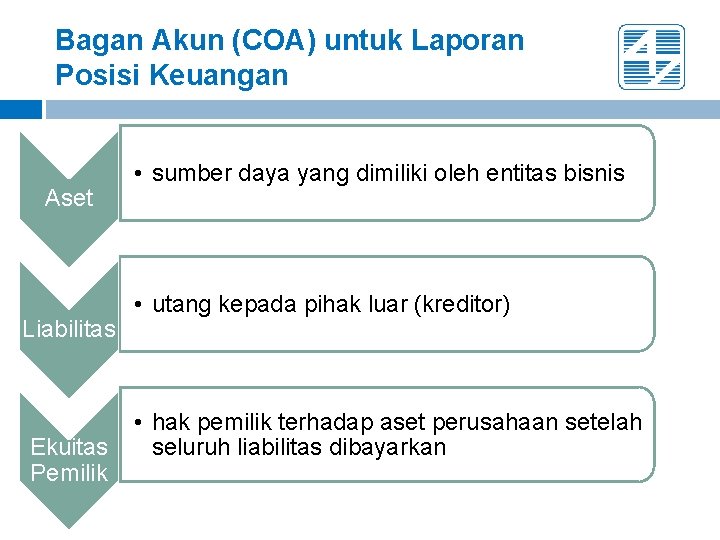
Bagan Akun (COA) untuk Laporan Posisi Keuangan Aset Liabilitas Ekuitas Pemilik • sumber daya yang dimiliki oleh entitas bisnis • utang kepada pihak luar (kreditor) • hak pemilik terhadap aset perusahaan setelah seluruh liabilitas dibayarkan
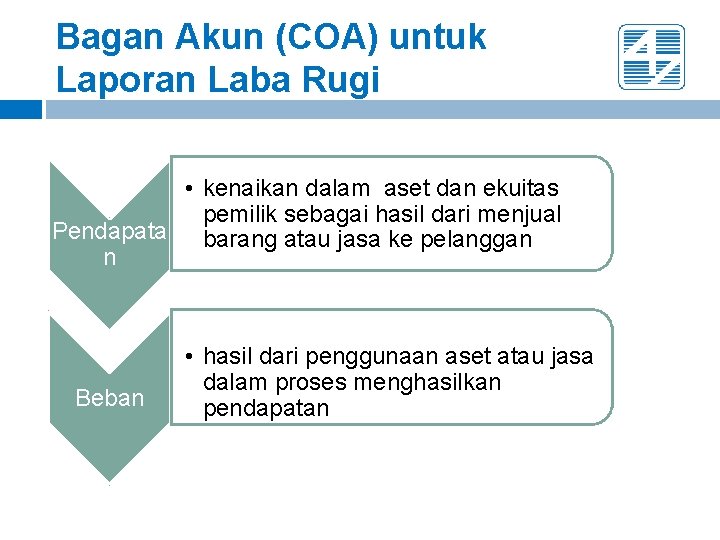
Bagan Akun (COA) untuk Laporan Laba Rugi • kenaikan dalam aset dan ekuitas pemilik sebagai hasil dari menjual Pendapata barang atau jasa ke pelanggan n Beban • hasil dari penggunaan aset atau jasa dalam proses menghasilkan pendapatan
Bagan Akun (COA) Solusi. Net
Sistem Akuntansi Ayat Jurnal Berpasangan Sistem ini berdasarkan persamaan akuntansi dan memerlukan: § Setiap transaksi bisnis dicatat setidaknya ke dalam dua akun. § Total debit yang dicatat untuk setiap transaksi sama dengan total kredit yang dicatat.
Aturan Pendebitan dan Pengkreditan untuk Akun Laporan Posisi Keuangan
Aturan Pendebitan dan pengkreditan untuk Akun Laporan Laba Rugi
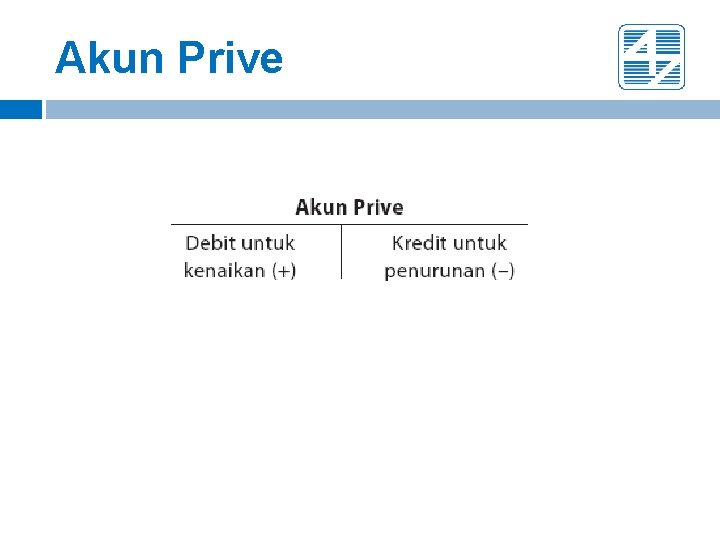
Akun Prive
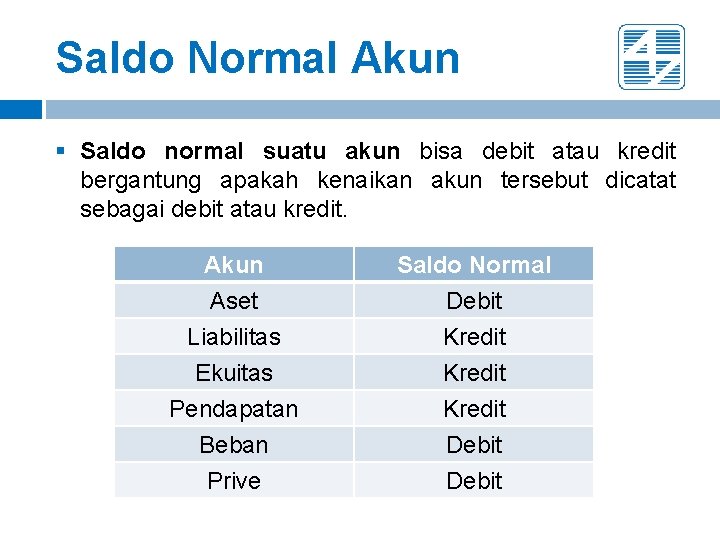
Saldo Normal Akun § Saldo normal suatu akun bisa debit atau kredit bergantung apakah kenaikan akun tersebut dicatat sebagai debit atau kredit. Akun Aset Liabilitas Ekuitas Saldo Normal Debit Kredit Pendapatan Beban Prive Kredit Debit
Tampilan 3: Aturan Debit dan Kredit, Saldo Normal Akun
Penjurnalan § Dengan menggunakan aturan debit dan kredit, sebuah transaksi awalnya dimasukkan dalam catatan yang disebut jurnal (journal). § Transaksi Solusi. Net selama November di Bab 1 digunakan sebagai contoh.
Transaksi A (slide 1 dari 2) 1 Nov 2015 Cristina menyetorkan Rp 25. 000 di rekening bank atas nama Solusi. Net.
Transaksi A (slide 2 dari 2) Transaksi tersebut akan: § Meningkatkan akun aset, dan § Meningkatkan akun ekuitas pemilik. Akan tercatat di jurnal sebagai: § Kenaikan (debit) akun Kas, dan § Kenaikan (kredit) akun Modal, Cristina.
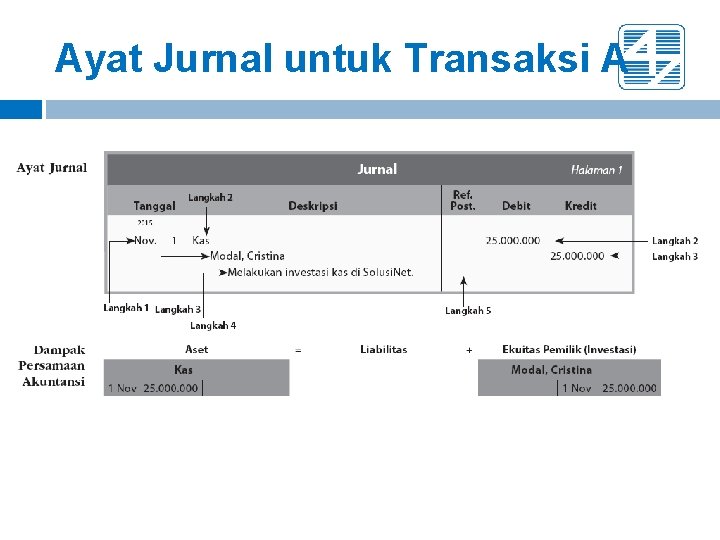
Ayat Jurnal untuk Transaksi A
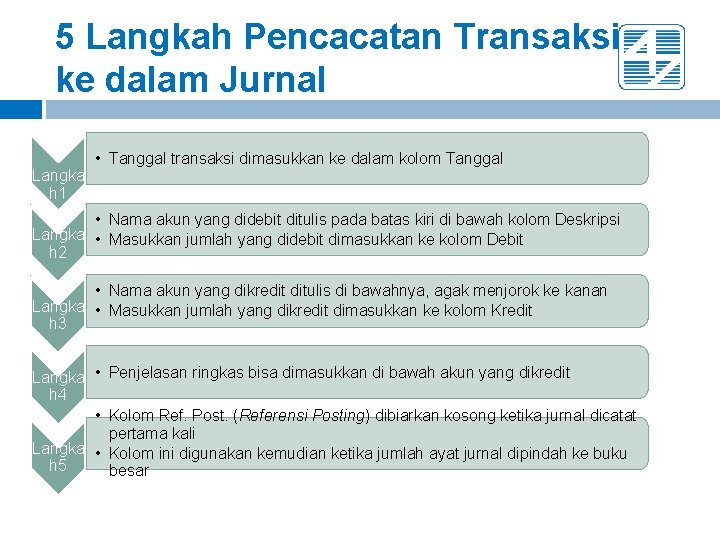
5 Langkah Pencacatan Transaksi ke dalam Jurnal Langka h 1 • Tanggal transaksi dimasukkan ke dalam kolom Tanggal • Nama akun yang didebit ditulis pada batas kiri di bawah kolom Deskripsi Langka • Masukkan jumlah yang didebit dimasukkan ke kolom Debit h 2 • Nama akun yang dikredit ditulis di bawahnya, agak menjorok ke kanan Langka • Masukkan jumlah yang dikredit dimasukkan ke kolom Kredit h 3 Langka • Penjelasan ringkas bisa dimasukkan di bawah akun yang dikredit h 4 • Kolom Ref. Post. (Referensi Posting) dibiarkan kosong ketika jurnal dicatat pertama kali Langka • Kolom ini digunakan kemudian ketika jumlah ayat jurnal dipindah ke buku h 5 besar
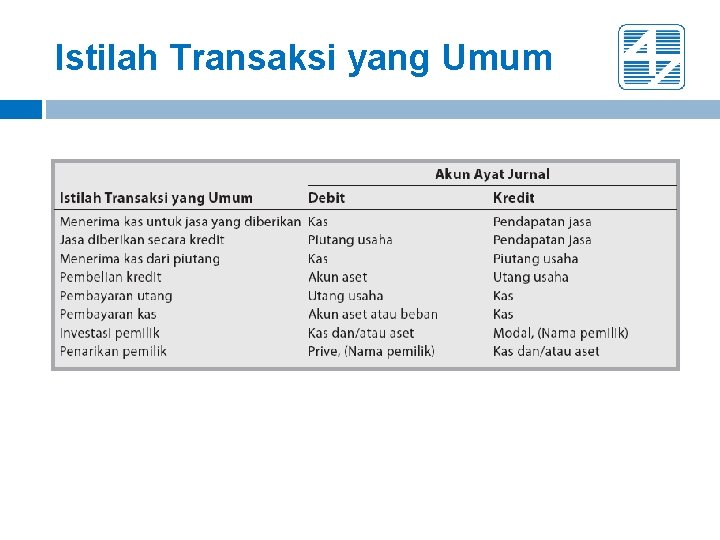
Istilah Transaksi yang Umum
Transaksi B (slide 1 dari 2) 5 November Solusi. Net membeli tanah seharga Rp 20. 000 secara tunai.
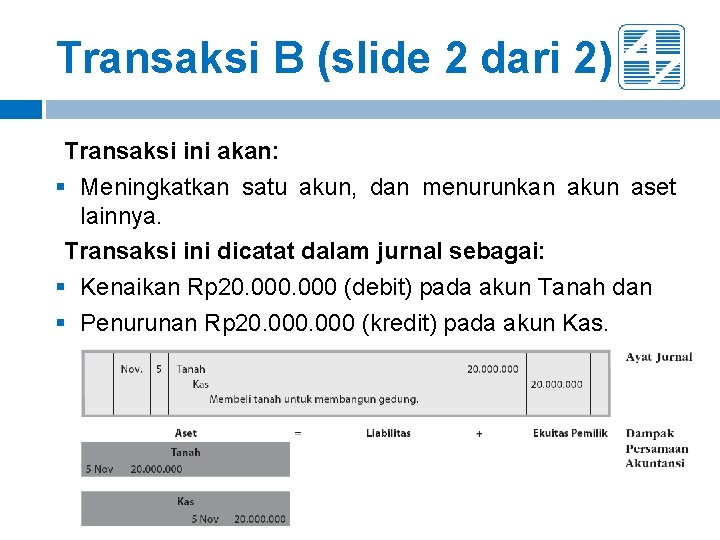
Transaksi B (slide 2 dari 2) Transaksi ini akan: § Meningkatkan satu akun, dan menurunkan akun aset lainnya. Transaksi ini dicatat dalam jurnal sebagai: § Kenaikan Rp 20. 000 (debit) pada akun Tanah dan § Penurunan Rp 20. 000 (kredit) pada akun Kas.
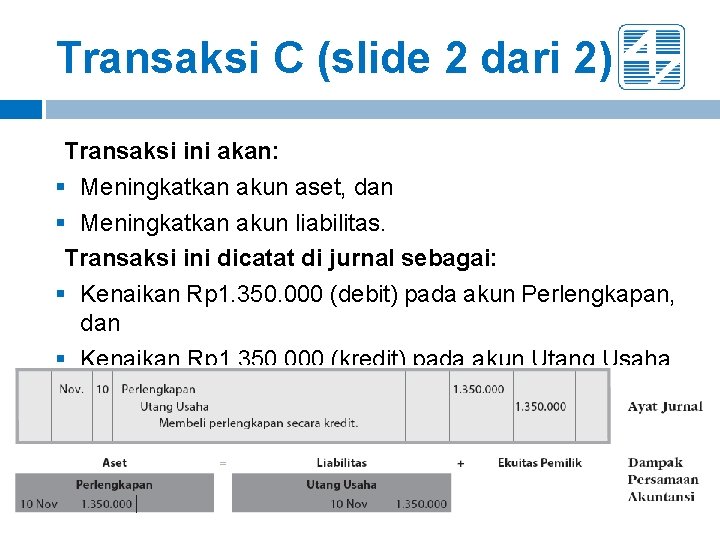
Transaksi C (slide 1 dari 2) 10 November Solusi. Net membeli perlengkapan secara kredit sebesar Rp 1. 350. 000.
Transaksi C (slide 2 dari 2) Transaksi ini akan: § Meningkatkan akun aset, dan § Meningkatkan akun liabilitas. Transaksi ini dicatat di jurnal sebagai: § Kenaikan Rp 1. 350. 000 (debit) pada akun Perlengkapan, dan § Kenaikan Rp 1. 350. 000 (kredit) pada akun Utang Usaha.
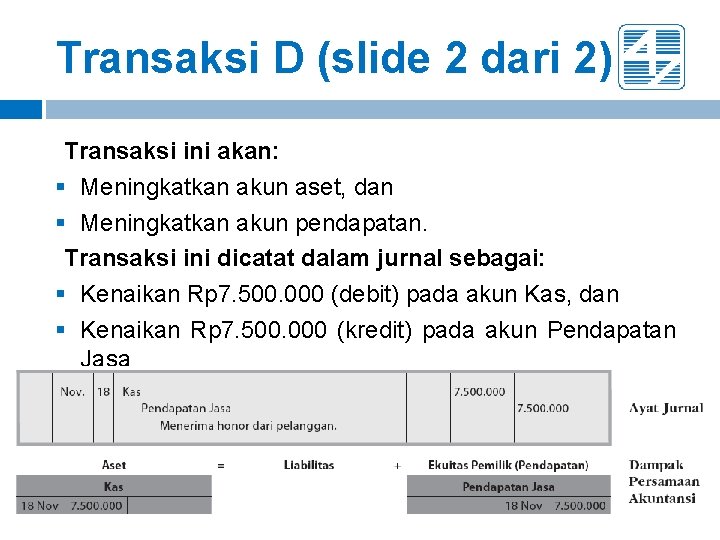
Transaksi D (slide 1 dari 2) 18 November Solusi. Net menerima honor sebesar Rp 7. 500. 000 dari pelanggan atas jasa yang diberikan.
Transaksi D (slide 2 dari 2) Transaksi ini akan: § Meningkatkan akun aset, dan § Meningkatkan akun pendapatan. Transaksi ini dicatat dalam jurnal sebagai: § Kenaikan Rp 7. 500. 000 (debit) pada akun Kas, dan § Kenaikan Rp 7. 500. 000 (kredit) pada akun Pendapatan Jasa
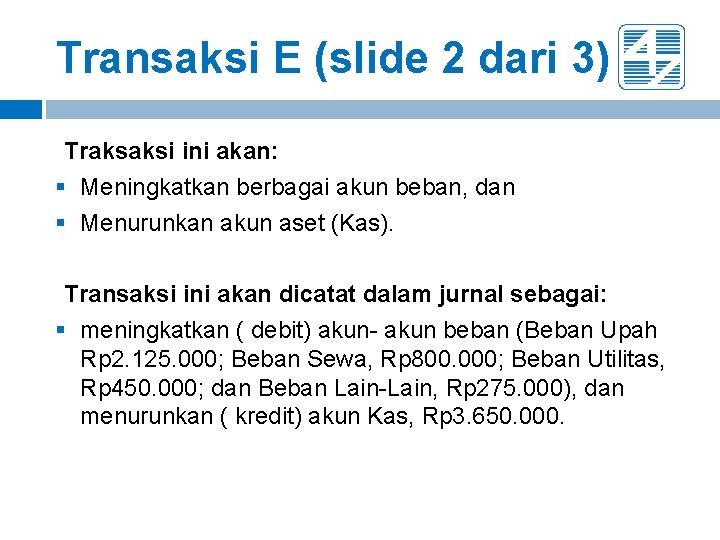
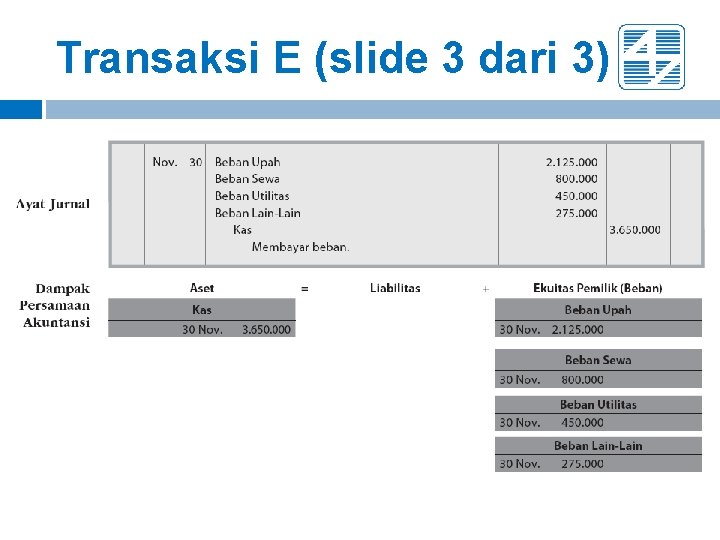
Transaksi E (slide 1 dari 3) 30 November Telah muncul beberapa beban untuk Solusi. Net seperti berikut ini: Beban Upah Rp 2. 125. 000; Sewa, Rp 800. 000; Utilitas, Rp 450. 000; dan Beban Lain, Rp 275. 000
Transaksi E (slide 2 dari 3) Traksaksi ini akan: § Meningkatkan berbagai akun beban, dan § Menurunkan akun aset (Kas). Transaksi ini akan dicatat dalam jurnal sebagai: § meningkatkan ( debit) akun- akun beban (Beban Upah Rp 2. 125. 000; Beban Sewa, Rp 800. 000; Beban Utilitas, Rp 450. 000; dan Beban Lain-Lain, Rp 275. 000), dan menurunkan ( kredit) akun Kas, Rp 3. 650. 000.
Transaksi E (slide 3 dari 3)
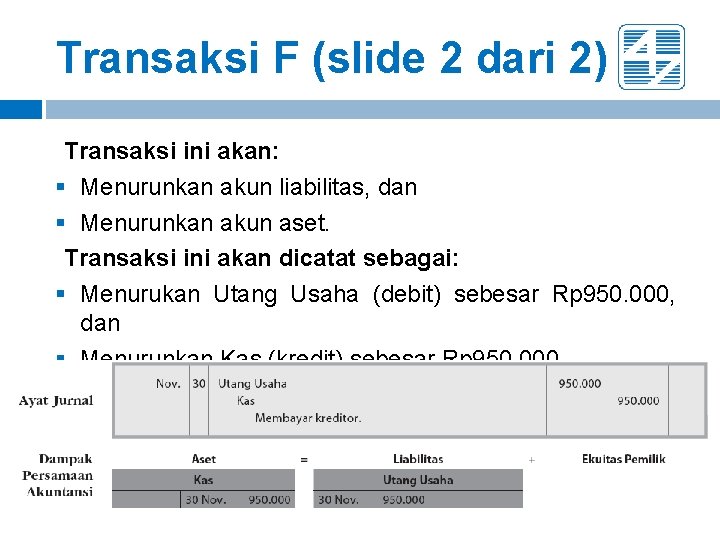
Transaksi F (slide 1 dari 2) 30 November Solusi. Net membayar kreditor, Rp 950. 000
Transaksi F (slide 2 dari 2) Transaksi ini akan: § Menurunkan akun liabilitas, dan § Menurunkan akun aset. Transaksi ini akan dicatat sebagai: § Menurukan Utang Usaha (debit) sebesar Rp 950. 000, dan § Menurunkan Kas (kredit) sebesar Rp 950. 000.
Transaksi G (slide 1 dari 3) 30 November Cristina mencatat jumlah perlengkapan yang masih tersisa sejumlah Rp 550. 000.
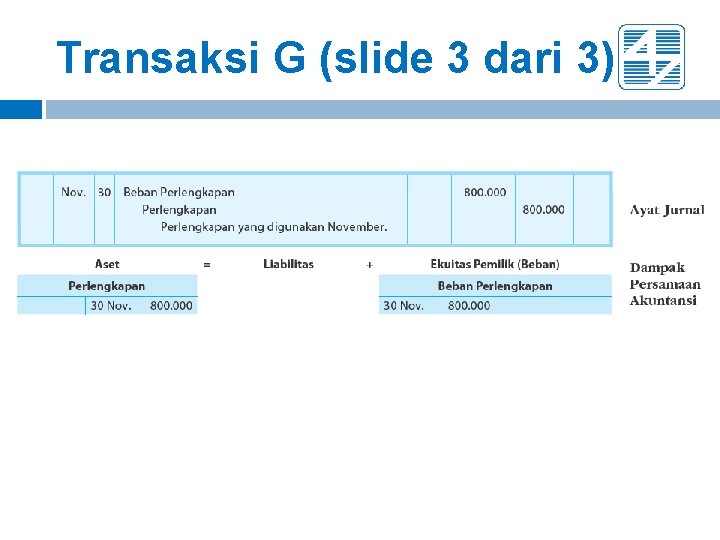
Transaksi G (slide 2 dari 3) § Solusi. Net membeli perlengkapan Rp 1. 350. 000 pada 10 November. Dengan demikian, perlengkapan yang digunakan selama November adalah Rp 800. 000 (1. 350. 000 – 550. 000). § Transaksi ini dicatat dalam jurnal sebagai: • Peningkatan (debit) Rp 800. 000 pada akun Beban Perlengkapan, dan • Penurunan (kredit) Perlengkapan. Rp 800. 000 pada akun
Transaksi G (slide 3 dari 3)
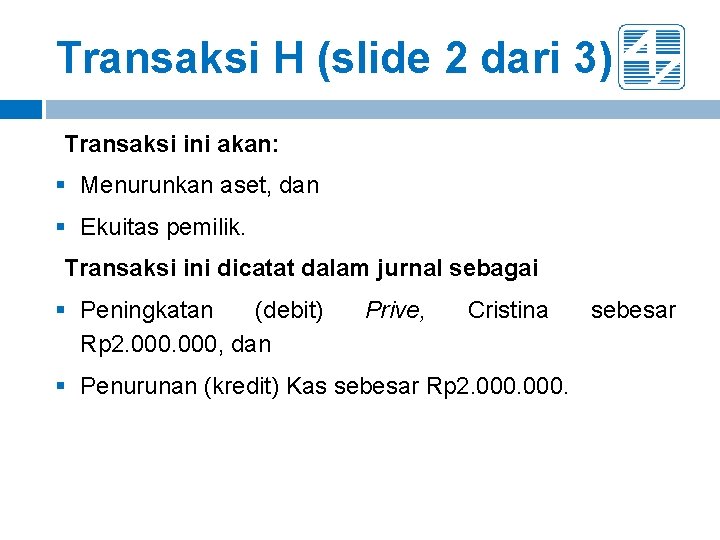
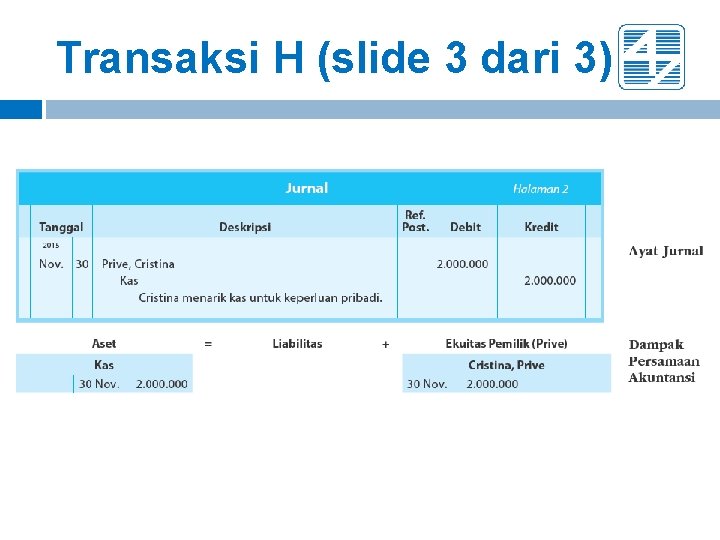
Transaksi H (slide 1 dari 3) 30 November Cristina menarik uang tunai Rp 2. 000 dari Solusi. Net untuk keperluan pribadi.
Transaksi H (slide 2 dari 3) Transaksi ini akan: § Menurunkan aset, dan § Ekuitas pemilik. Transaksi ini dicatat dalam jurnal sebagai § Peningkatan (debit) Rp 2. 000, dan Prive, Cristina § Penurunan (kredit) Kas sebesar Rp 2. 000. sebesar
Transaksi H (slide 3 dari 3)
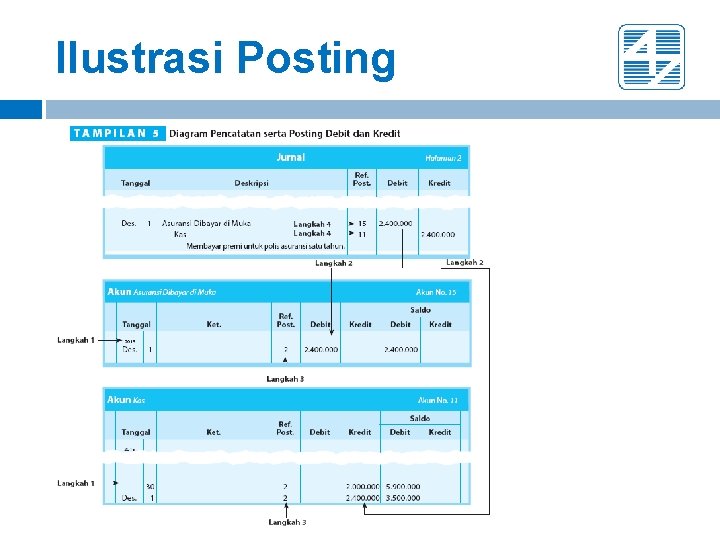
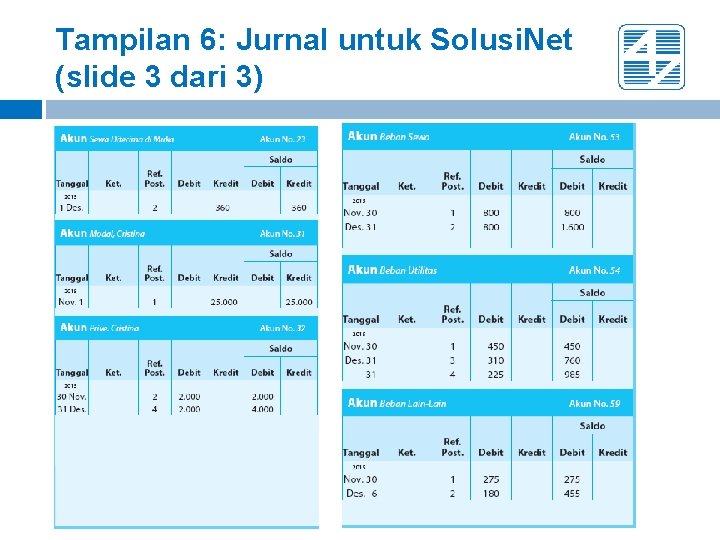
Memindahbukukan Ayat Jurnal ke Dalam Akun § Suatu transaksi pertama kali dicatat dalam sebuah jurnal secara periodik. Ayat jurnal dimasukkan ke akun yang sesuai di buku besar. § Proses memindahkan debit dan kredit dari ayat jurnal ke dalam akun disebut pemindahbukukan (posting). § Transaksi Solusi. Net selama Desember digunakan sebagai contoh posting dari jurnal ke buku besar.
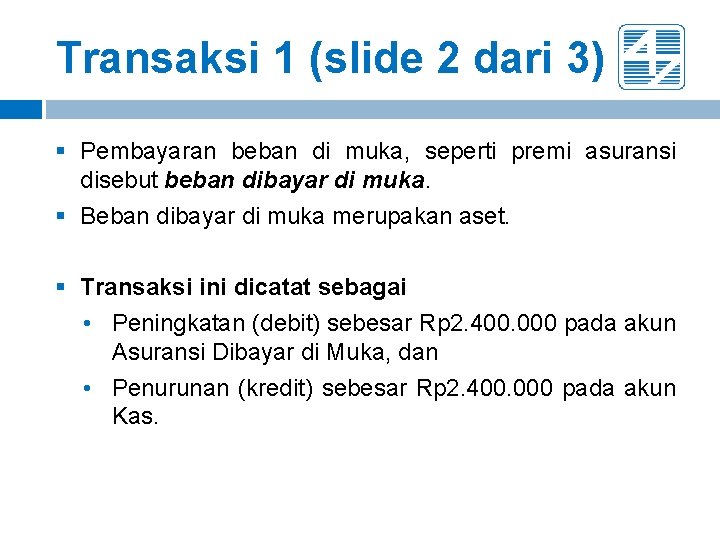
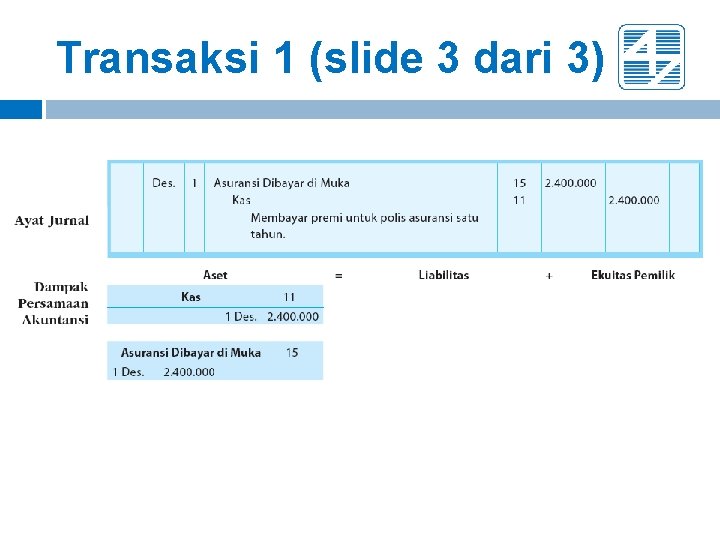
Transaksi 1 (slide 1 dari 3) 1 Desember Solusi. Net membayar premi sebesar Rp 2. 400. 000 untuk polis asuransi komprehensif yang melindungi terhadap kerugian, pencurian, dan kebakaran. Masa perlindungan polis asuransi adalah satu tahun.
Transaksi 1 (slide 2 dari 3) § Pembayaran beban di muka, seperti premi asuransi disebut beban dibayar di muka. § Beban dibayar di muka merupakan aset. § Transaksi ini dicatat sebagai • Peningkatan (debit) sebesar Rp 2. 400. 000 pada akun Asuransi Dibayar di Muka, dan • Penurunan (kredit) sebesar Rp 2. 400. 000 pada akun Kas.
Transaksi 1 (slide 3 dari 3)
Ilustrasi Posting
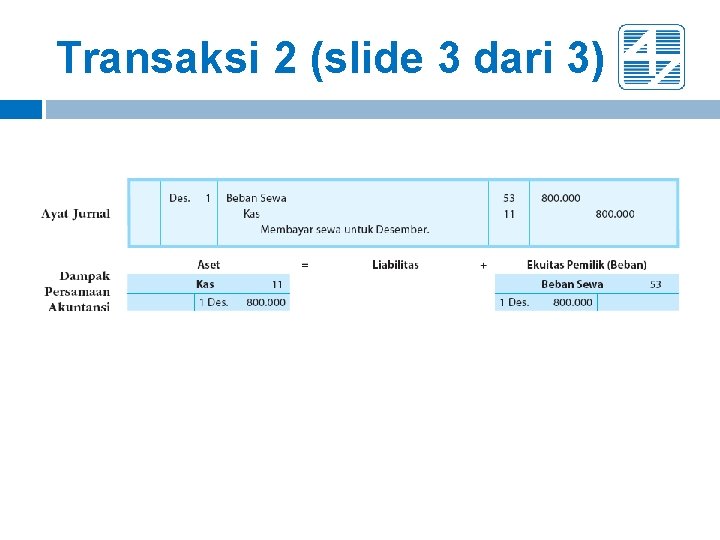
Transaksi 2 (slide 1 dari 3) 1 Desember Solusi. Net membayar sewa tempat untuk bulan Desember sebesar Rp 800. 000. Perusahaan yang menyewakan tempat untuk Solusi. Net sekarang meminta pembayaran sewa dilakukan setiap tanggal 1 setiap bulannya, dan bukan di akhir bulan
Transaksi 2 (slide 2 dari 3) § Pembayaran sewa di muka adalah aset, sama seperti pembayaran premi asuransi di muka dalam transaksi sebelumnya. § Namun, tidak seperti premi asuransi, sewa dibayar di muka akan habis dalam satu bulan. § Ketika aset yang dibeli akan digunakan dalam waktu singkat, misalnya satu bulan, aset ini akan langsung didebit terhadap beban.
Transaksi 2 (slide 3 dari 3)
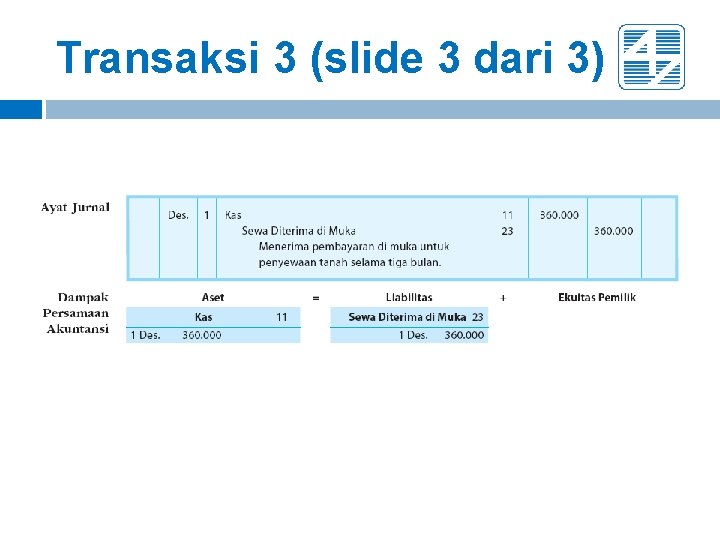
Transaksi 3 (slide 1 dari 3) 1 Desember Solusi. Net menerima tawaran dari sebuah toko untuk menyewakan tanah yang dibeli pada tanggal 5 November. Toko yang terletak di sebelah tanah Solusi. Net tersebut berencana menggunakannya sebagai area parkir karyawan dan pelanggannya. Solusi. Net setuju untuk menyewakan tanahnya selama tiga bulan dengan pembayaran sewa di muka Solusi. Net menerima Rp 360. 000 untuk masa sewa tiga bulan yang dimulai sejak 1 Desember
Transaksi 3 (slide 2 dari 3) § Liabilitas yang timbul karena menerima pembayaran di muka atas penyediaan jasa disebut pendapatan diterima di muka (unearned revenue). § Seiring berjalannya waktu, liabilitas sewa diterima di muka akan berubah menjadi pendapatan. § Transaksi tersebut dicatat sebagai: • Peningkatan (debit) pada Kas sebesar Rp 360. 000, dan • Peningkatan (kredit) pada Sewa Diterima di Muka sebesar Rp 360. 000.
Transaksi 3 (slide 3 dari 3)
Transaksi 4 (slide 1 dari 3) 4 Desember Solusi. Net membeli peralatan kantor secara kredit dari PT Pratama Jaya sebesar Rp 1. 800. 000
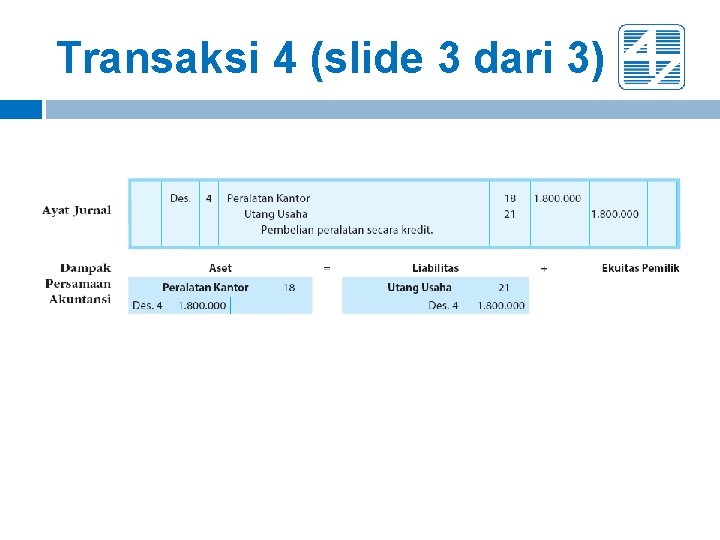
Transaksi 4 (slide 2 dari 3) § Akun aset (Peralatan Kantor) dan liabilitas (Utang Usaha) meningkat. § Transaksi ini dicatat sebagai: • Peningkatan (debit) pada Peralatan Kantor sebesar Rp 1. 800. 000, dan • Peningkatan (kredit) pada Utang Usaha sebesar Rp 1. 800. 000.
Transaksi 4 (slide 3 dari 3)
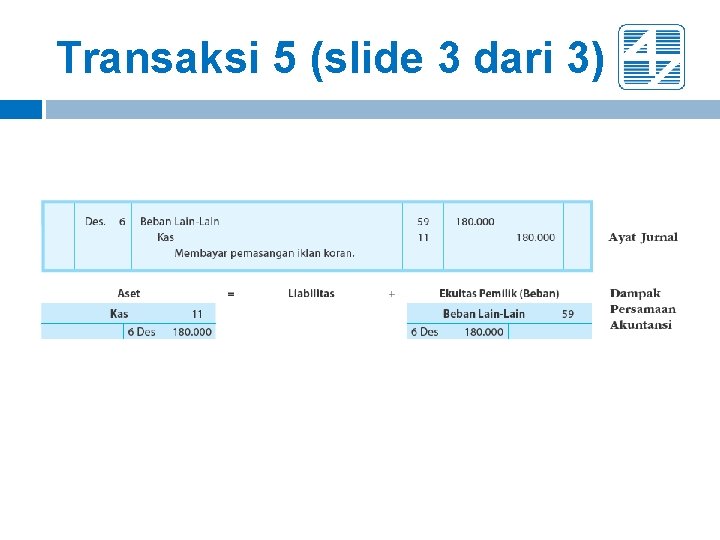
Transaksi 5 (slide 1 dari 3) 6 Desember Solusi. Net membayar Rp 180. 000 untuk pemasangan iklan baris di sebuah surat kabar nasional.
Transaksi 5 (slide 2 dari 3) § Beban meningkat dan aset (Kas) menurun. § Pos beban yang diharapkan jumlahnya sangat kecil dan tidak rutin, biasanya dimasukkan sebagai bagian dari beban lain-lain. § Transaksi ini akan dicatat sebagai: • Peningkatan (debit) sebesar Rp 180. 000 pada Beban Lain-lain, dan • Penurunan (kredit) sebesar Rp 180. 000 pada Kas.
Transaksi 5 (slide 3 dari 3)
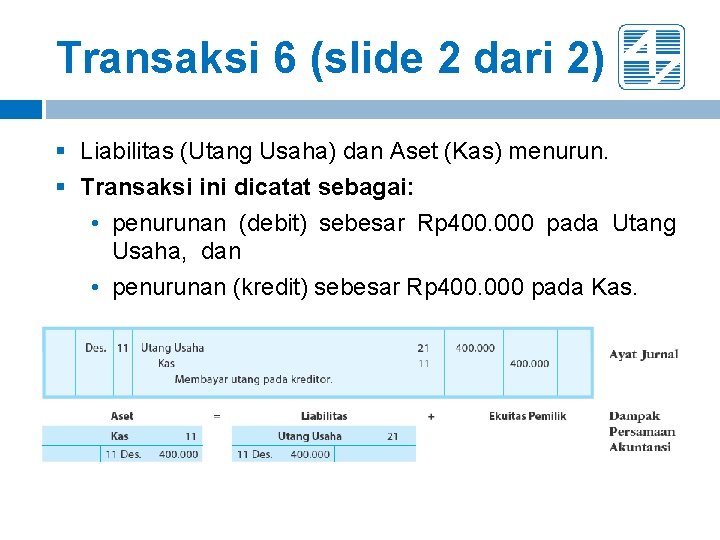
Transaksi 6 (slide 1 dari 2) 11 Desember Solusi. Net membayar uang pada kreditor Rp 400. 000.
Transaksi 6 (slide 2 dari 2) § Liabilitas (Utang Usaha) dan Aset (Kas) menurun. § Transaksi ini dicatat sebagai: • penurunan (debit) sebesar Rp 400. 000 pada Utang Usaha, dan • penurunan (kredit) sebesar Rp 400. 000 pada Kas.
Transaksi 7 (slide 1 dari 3) 13 Desember Solusi. Net membayar resepsionis dan asisten paruh waktu sebesar Rp 950. 000 untuk gaji/upah selama dua minggu.
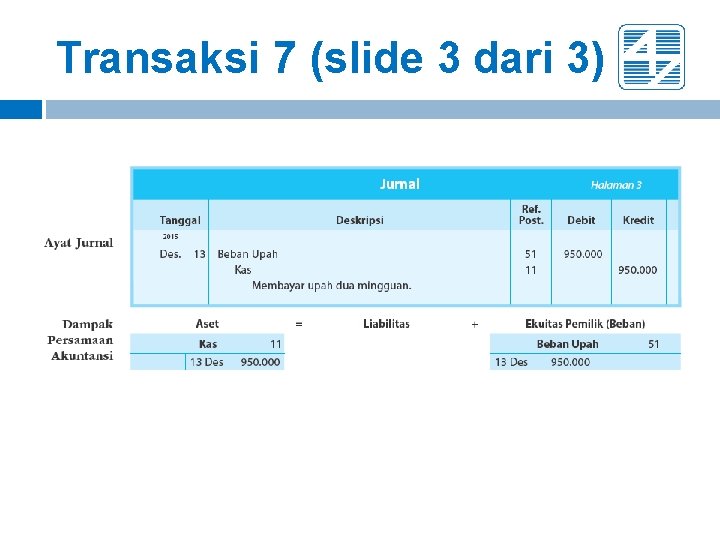
Transaksi 7 (slide 2 dari 3) § Transaksi ini sama dengan transaksi 6 Desember, di mana akun Beban naik dan Kas turun. § Transaksi ini akan dicatat sebagai: • Kenaikan (debit) pada Beban Upah sebesar Rp 950. 000, dan • Penurunan (kredit) pada Kas sebesar Rp 950. 000.
Transaksi 7 (slide 3 dari 3)
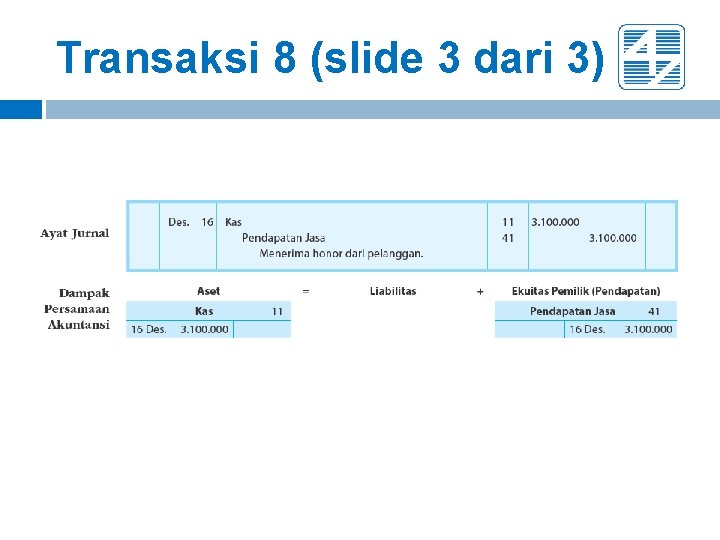
Transaksi 8 (slide 1 dari 3) 16 Desember Solusi. Net menerima uang dari pendapatan jasa sebesar Rp 3. 100. 000 untuk setengah bulan pertama di Desember.
Transaksi 8 (slide 2 dari 3) § Peningkatan pada akun aset (Kas) dan akun pendapatan (Pendapatan Jasa). § Transaksi ini akan dicatat sebagai: • peningkatan (debit) sebesar Rp 3. 100. 000 pada Kas, dan • peningkatan (kredit) sebesar Rp 3. 100. 000 pada Pendapatan Jasa.
Transaksi 8 (slide 3 dari 3)
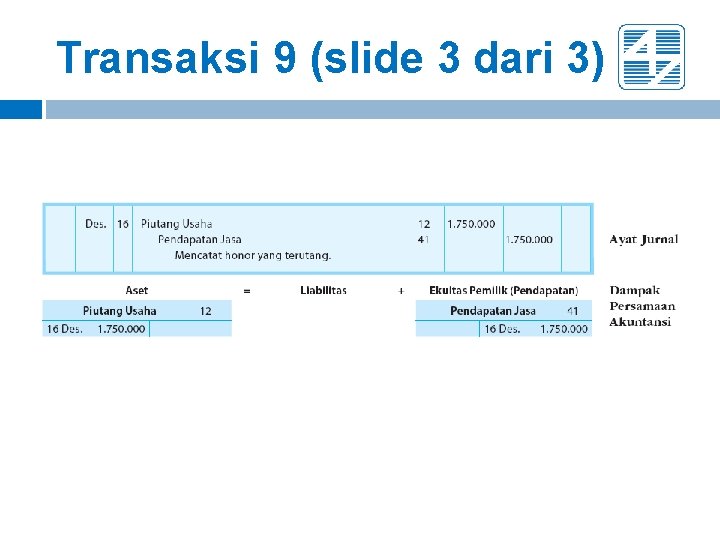
Transaksi 9 (slide 1 dari 3) 16 Desember Pendapatan diterima yang dicatat pada piutang untuk setengah bulan pertama di Desember adalah Rp 1. 750. 000.
Transaksi 9 (slide 2 dari 3) § Ketika perusahaan setuju untuk menerima pembayaran atas jasa di kemudian hari, maka perusahaan memiliki piutang usaha. § Piutang Usaha merupakan klaim terhadap pelanggan. Piutang adalah aset, dan pendapatan telah dihasilkan meskipun pembayaran tunai belum diterima. § Transaksi ini dicatat sebagai peningkatan (debit) Rp 1. 750. 000 pada Piutang Usaha dan peningkatan (kredit) sebesar Rp 1. 750. 000 pada Pendapatan Jasa.
Transaksi 9 (slide 3 dari 3)
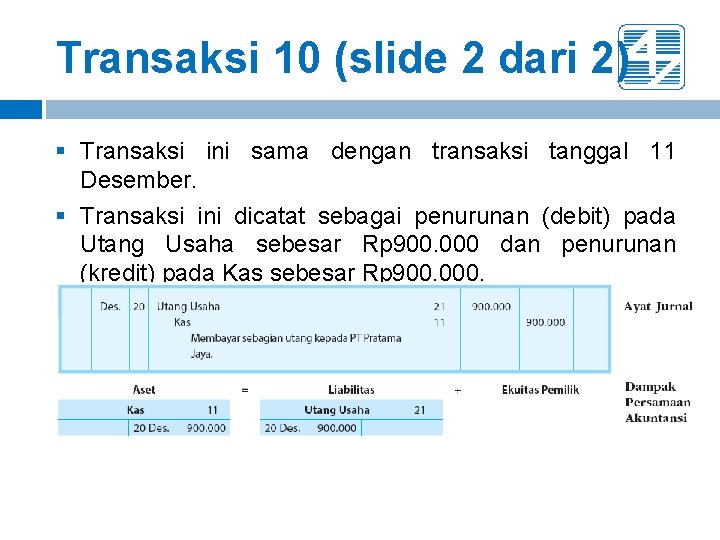
Transaksi 10 (slide 1 dari 2) 20 Desember Solusi. Net membayar Rp 900. 000 kepada PT Pratama Jaya dari utang sebesar Rp 1. 800. 000.
Transaksi 10 (slide 2 dari 2) § Transaksi ini sama dengan transaksi tanggal 11 Desember. § Transaksi ini dicatat sebagai penurunan (debit) pada Utang Usaha sebesar Rp 900. 000 dan penurunan (kredit) pada Kas sebesar Rp 900. 000.
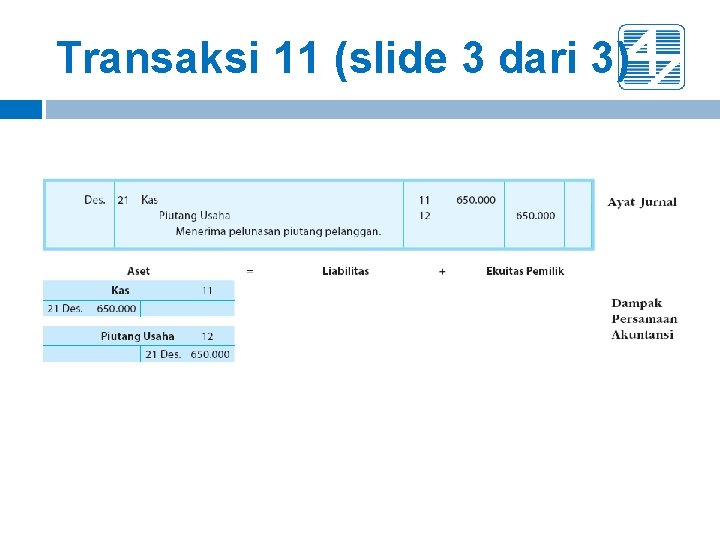
Transaksi 11 (slide 1 dari 3) 21 Desember Solusi. Net menerima pelunasan piutang dari pelanggan sebesar Rp 650. 000.
Transaksi 11 (slide 2 dari 3) § Ketika pelanggan membayar tagihan atas jasa yang telah diterimanya, jumlah satu aset naik dan jumlah aset lainnya turun. § Transaksi ini dicatat sebagai: • peningkatan (debit) Kas sebesar Rp 650. 000, dan • penurunan (kredit) Piutang Usaha sebesar Rp 650. 000.
Transaksi 11 (slide 3 dari 3)
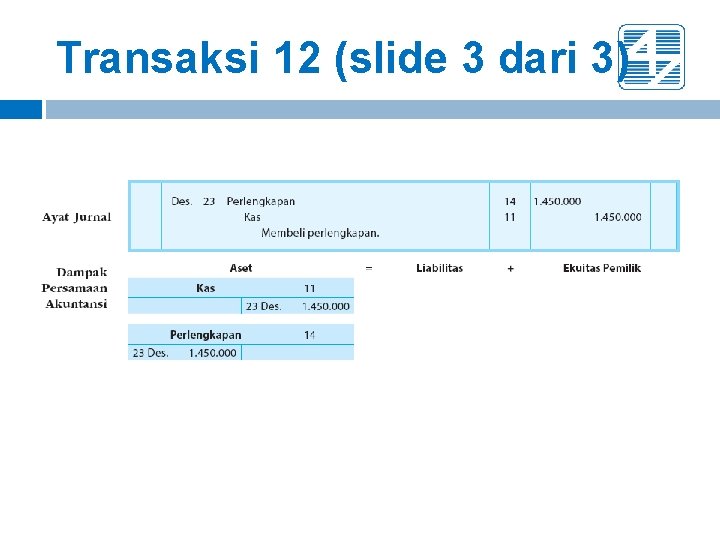
Transaksi 12 (slide 1 dari 3) 23 Desember Solusi. Net membayar Rp 1. 450. 000 untuk membeli perlengkapan.
Transaksi 12 (slide 2 dari 3) § Salah satu akun aset (Perlengkapan) meningkat, dan akun aset lainnya (Kas) menurun. § Transaksi ini dicatat sebagai: • Peningkatan (debit) pada Perlengkapan sebesar Rp 1. 450. 000, dan • Penurunan (kredit) pada Kas sebesar Rp 1. 450. 000.
Transaksi 12 (slide 3 dari 3)
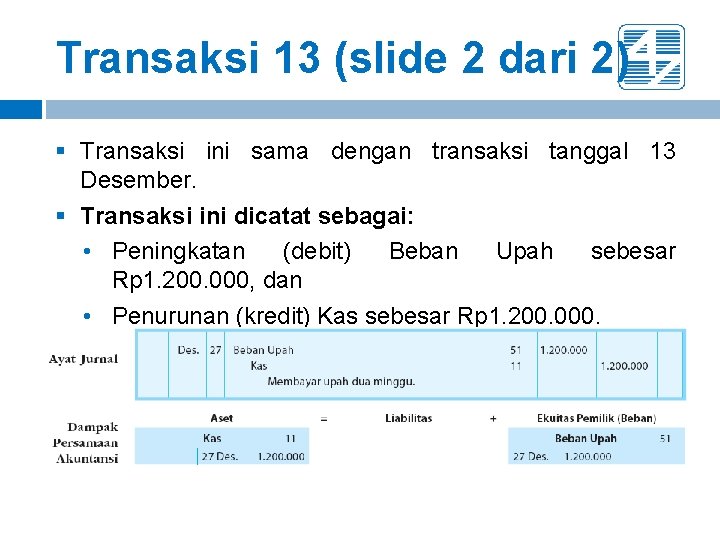
Transaksi 13 (slide 1 dari 2) 27 Desember Solusi. Net membayar resepsionis dan asisten paruh waktu sebesar Rp 1. 200. 000 untuk gaji/upah selama dua minggu
Transaksi 13 (slide 2 dari 2) § Transaksi ini sama dengan transaksi tanggal 13 Desember. § Transaksi ini dicatat sebagai: • Peningkatan (debit) Beban Upah sebesar Rp 1. 200. 000, dan • Penurunan (kredit) Kas sebesar Rp 1. 200. 000.
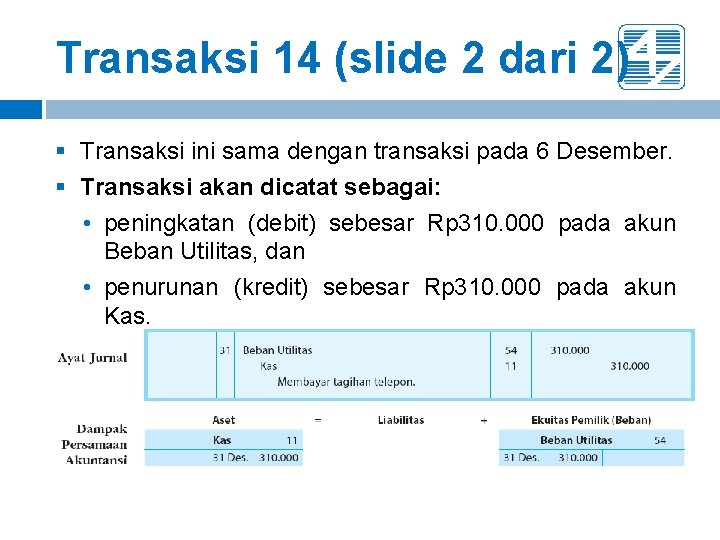
Transaksi 14 (slide 1 dari 2) 31 Desember Solusi. Net membayar tagihan telepon bulanan Rp 310. 000.
Transaksi 14 (slide 2 dari 2) § Transaksi ini sama dengan transaksi pada 6 Desember. § Transaksi akan dicatat sebagai: • peningkatan (debit) sebesar Rp 310. 000 pada akun Beban Utilitas, dan • penurunan (kredit) sebesar Rp 310. 000 pada akun Kas.
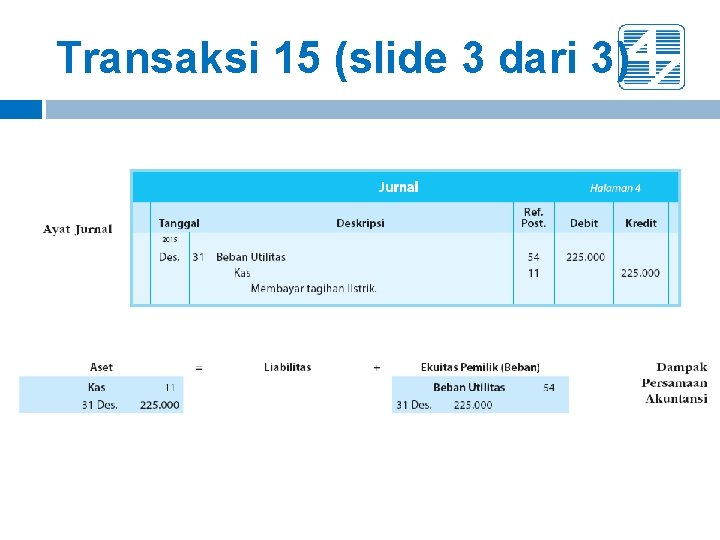
Transaksi 15 (slide 1 dari 3) 31 Desember Solusi. Net membayar tagihan listrik bulanan sebesar Rp 225. 000.
Transaksi 15 (slide 2 dari 3) § Transaksi ini sama dengan transaksi sebelumnya. § Transaksi ini dicatat sebagai: • Peningkatan (debit) pada akun Beban Utilitas sebesar Rp 225. 000, dan • Penurunan (kredit) pada akun Kas sebesar Rp 225. 000.
Transaksi 15 (slide 3 dari 3)
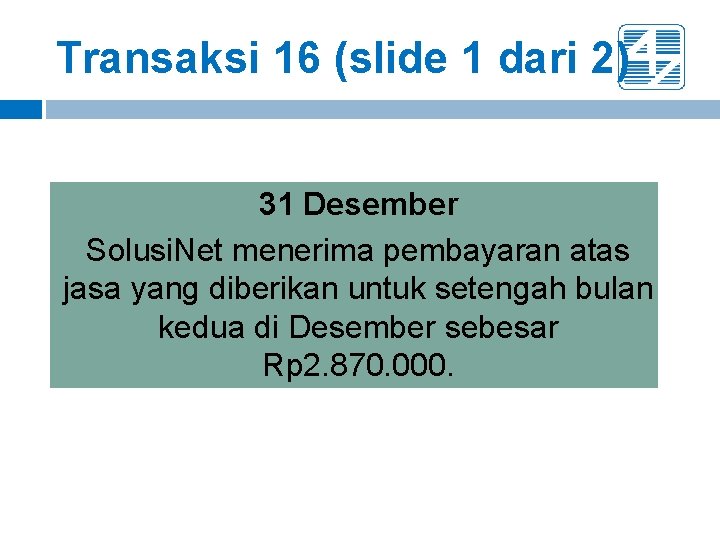
Transaksi 16 (slide 1 dari 2) 31 Desember Solusi. Net menerima pembayaran atas jasa yang diberikan untuk setengah bulan kedua di Desember sebesar Rp 2. 870. 000.
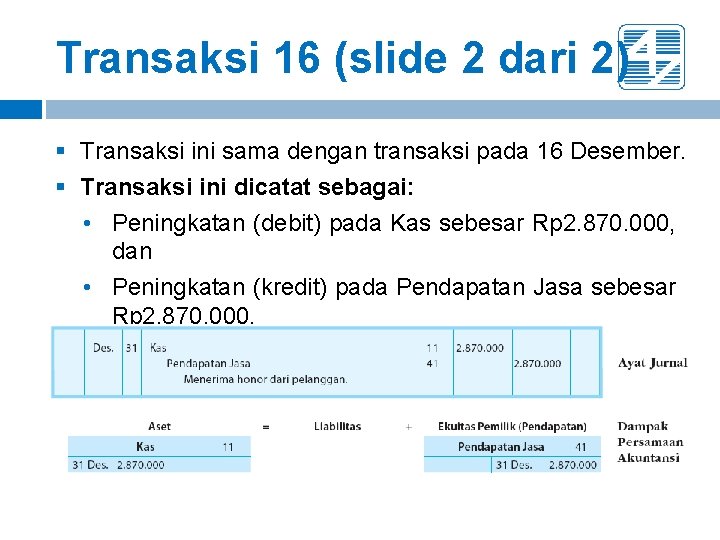
Transaksi 16 (slide 2 dari 2) § Transaksi ini sama dengan transaksi pada 16 Desember. § Transaksi ini dicatat sebagai: • Peningkatan (debit) pada Kas sebesar Rp 2. 870. 000, dan • Peningkatan (kredit) pada Pendapatan Jasa sebesar Rp 2. 870. 000.
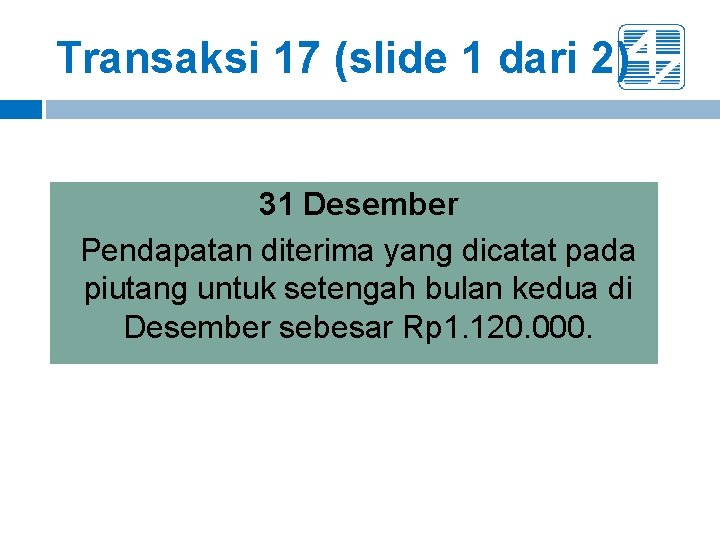
Transaksi 17 (slide 1 dari 2) 31 Desember Pendapatan diterima yang dicatat pada piutang untuk setengah bulan kedua di Desember sebesar Rp 1. 120. 000.
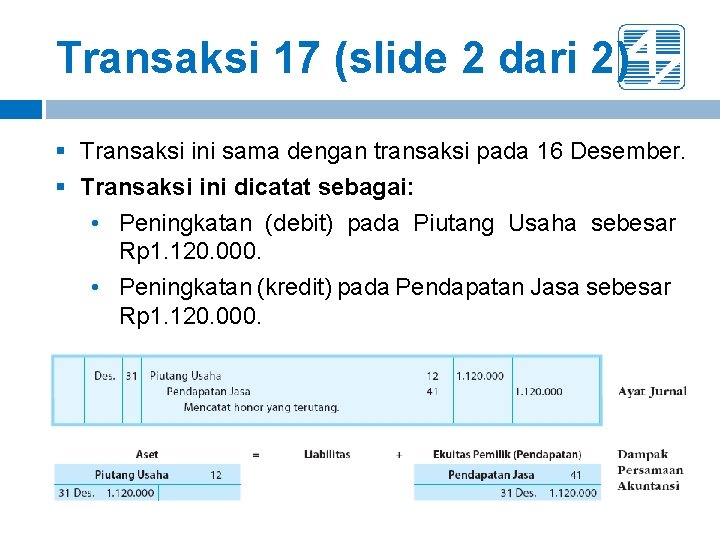
Transaksi 17 (slide 2 dari 2) § Transaksi ini sama dengan transaksi pada 16 Desember. § Transaksi ini dicatat sebagai: • Peningkatan (debit) pada Piutang Usaha sebesar Rp 1. 120. 000. • Peningkatan (kredit) pada Pendapatan Jasa sebesar Rp 1. 120. 000.
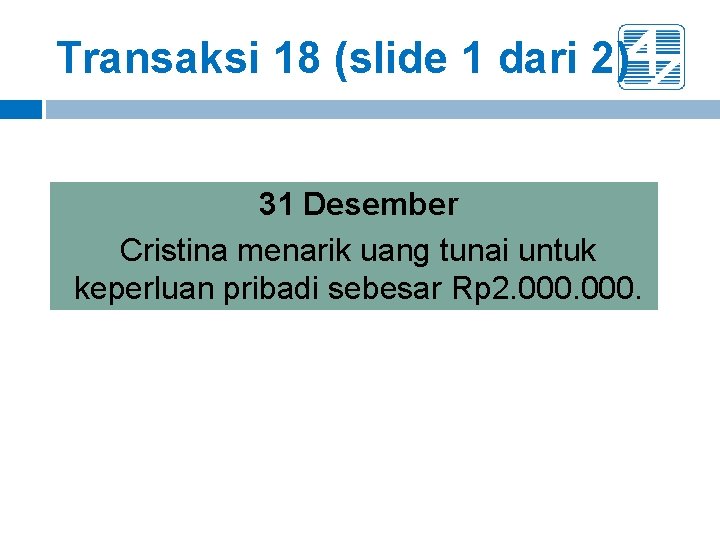
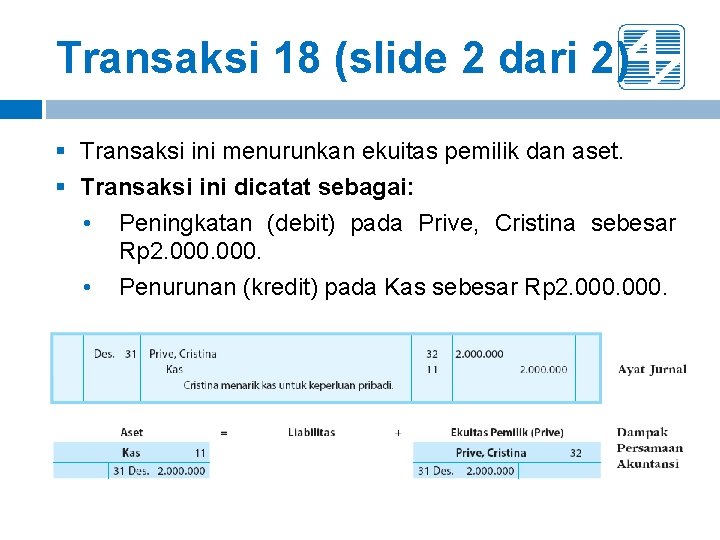
Transaksi 18 (slide 1 dari 2) 31 Desember Cristina menarik uang tunai untuk keperluan pribadi sebesar Rp 2. 000.
Transaksi 18 (slide 2 dari 2) § Transaksi ini menurunkan ekuitas pemilik dan aset. § Transaksi ini dicatat sebagai: • Peningkatan (debit) pada Prive, Cristina sebesar Rp 2. 000. • Penurunan (kredit) pada Kas sebesar Rp 2. 000.
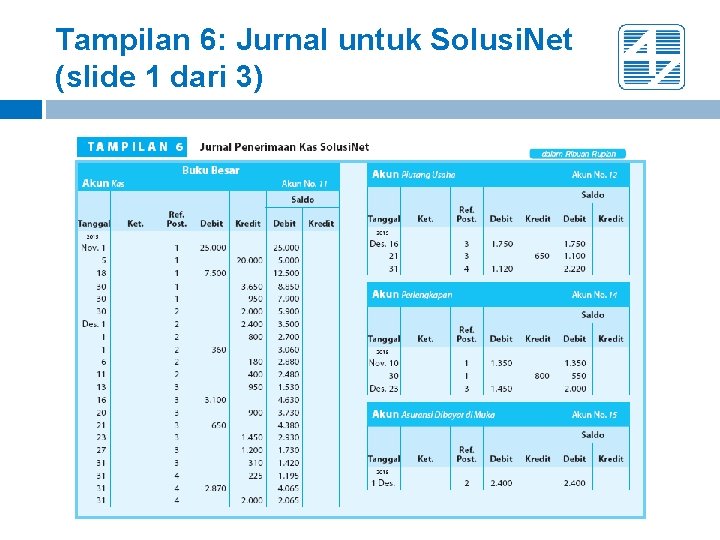
Tampilan 6: Jurnal untuk Solusi. Net (slide 1 dari 3)
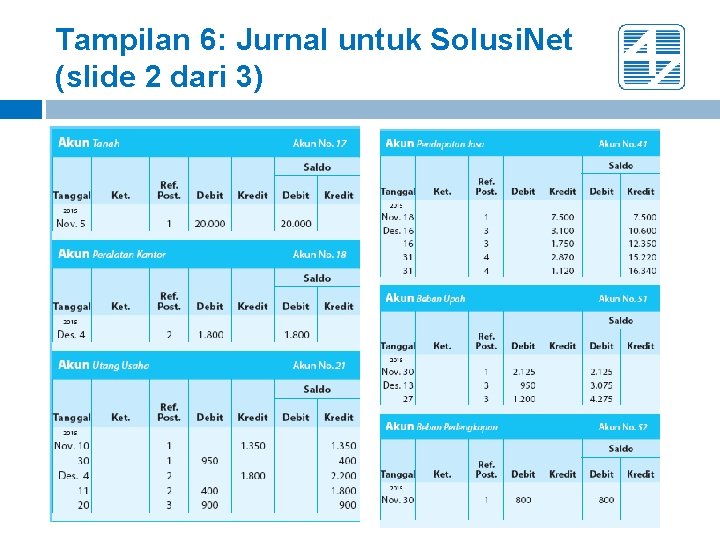
Tampilan 6: Jurnal untuk Solusi. Net (slide 2 dari 3)
Tampilan 6: Jurnal untuk Solusi. Net (slide 3 dari 3)
Neraca Saldo Neraca saldo dapat digunakan untuk mendeteksi kesalahan pada posting debit dan kredit dari jurnal ke dalam buku besar. Akuntansi sistem jurnal berpasangan mewajibkan kesamaan jumlah debit dan kredit. Neraca saldo mengecek kesamaan jumlah debit dan kredit.
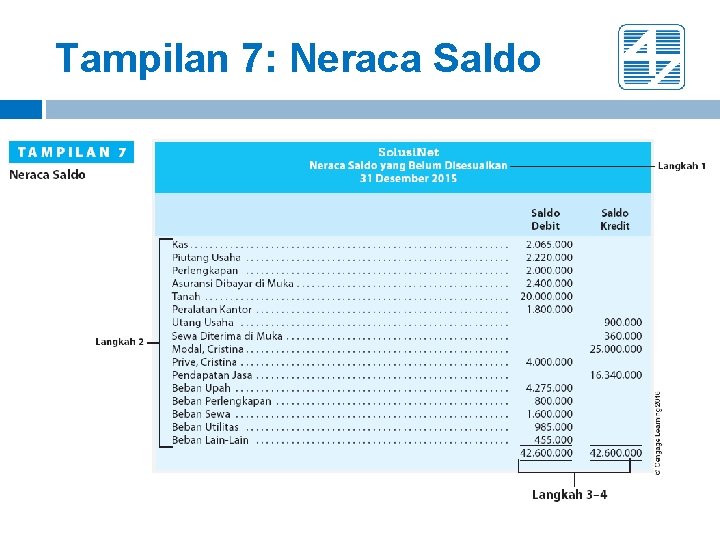
Tahapan Penyiapan Neraca Saldo Langkah 1 – Tulis nama perusahaan, diikuti dengan judul laporan neraca saldo, dan tanggal penyiapan neraca saldo. Langkah 2 – Tulis akun-akun dari buku besar, dan masukkan saldo Debit dan Kredit ke dalam kolom Debit atau Kredit neraca saldo. Langkah 3 – Jumlahkan kolom Debit dan Kredit neraca saldo. Langkah 4 – Periksa jumlah kolom Debit harus sama dengan kolom Kredit.
Tampilan 7: Neraca Saldo
Kesalahan Memengaruhi Neraca Saldo (slide 1 dari 3) § Jika terdapat selisih sebesar 10, 100, atau 1. 000 antara total debit dan kredit sering kali berasal dari kesalahan penjumlahan. • Jika terjadi kesalahan seperti ini, jumlahkan kembali kolom neraca saldo. Jika kesalahan masih ada, hitung kembali saldo semua akun. § Jika selisih dapat dibagi 2, kesalahan bisa terjadi karena debit di-posting sebagai kredit, atau sebaliknya.
Kesalahan Memengaruhi Neraca Saldo (slide 2 dari 3) § Jika selisih dapat dibagi 9, telusuri kembali saldo akun ke buku besar untuk mengetahui kesalahan pemindahan saldo dari buku besar. § Dua jenis kesalahan yang biasa ditemukan dikenal sebagai transposisi dan selip (slide). Transposisi terjadi saat urutan angka terbalik menjadi salah, seperti menulis Rp 542. 000 Rp 524. 000. sebagai Rp 452. 000 atau
Kesalahan Memengaruhi Neraca Saldo (slide 3 dari 3) § Jika kesalahan tidak habis dibagi 2 maupun 9, buku besar harus ditinjau ulang untuk menemukan jumlah buku besar yang sama dengan jumlah kesalahan yang belum dipindah ke neraca saldo. Jika kesalahan tidak ditemukan, tinjau ulang pemindahbukuan jurnal untuk menemukan pemindahbukuan yang salah. § Jika kesalahan tidak ditemukan melalui langkah sebelumnya, proses akuntansi harus ditelusuri kembali, mulai dari langkah terakhir dan mundur sampai ayat dalam jurnal.
Kesalahan Tidak Memengaruhi Neraca Saldo § Ada kalanya suatu kesalahan tidak menyebabkan neraca saldo tidak seimbang, contohnya saldo kredit akun Perlengkapan. § Biasanya dipersiapkan Jurnal Koreksi.
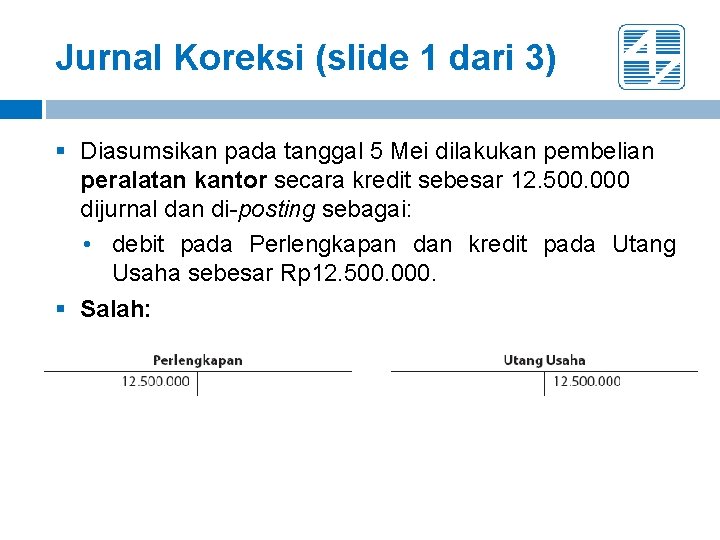
Jurnal Koreksi (slide 1 dari 3) § Diasumsikan pada tanggal 5 Mei dilakukan pembelian peralatan kantor secara kredit sebesar 12. 500. 000 dijurnal dan di-posting sebagai: • debit pada Perlengkapan dan kredit pada Utang Usaha sebesar Rp 12. 500. 000. § Salah:
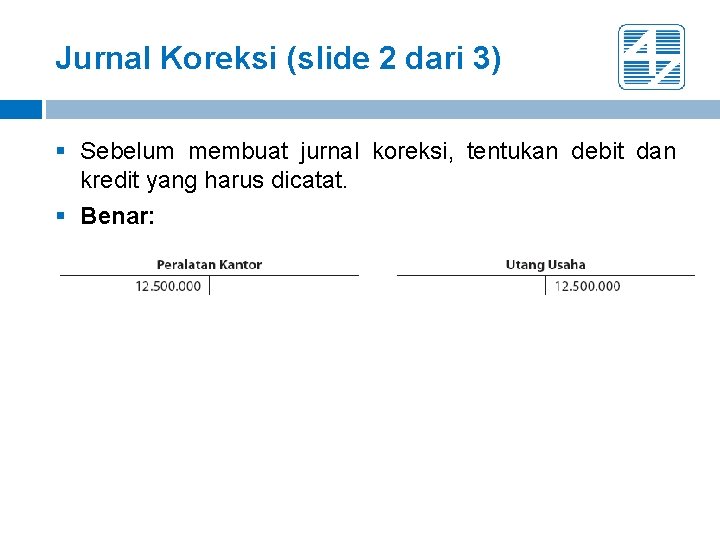
Jurnal Koreksi (slide 2 dari 3) § Sebelum membuat jurnal koreksi, tentukan debit dan kredit yang harus dicatat. § Benar:
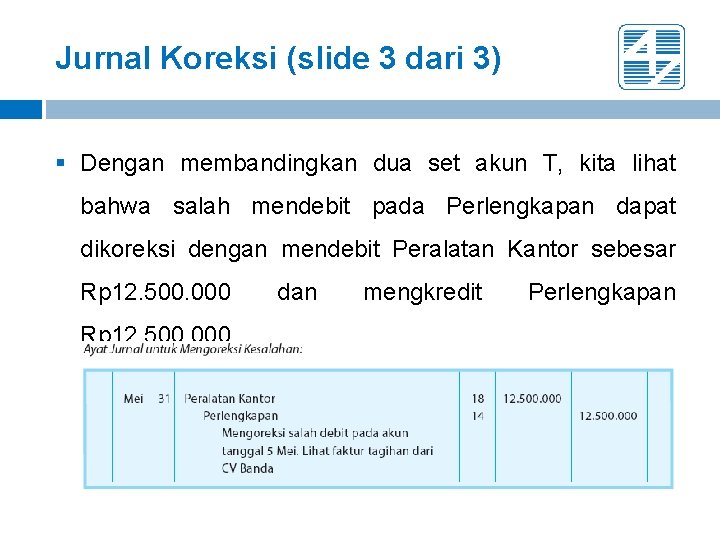
Jurnal Koreksi (slide 3 dari 3) § Dengan membandingkan dua set akun T, kita lihat bahwa salah mendebit pada Perlengkapan dapat dikoreksi dengan mendebit Peralatan Kantor sebesar Rp 12. 500. 000. dan mengkredit Perlengkapan
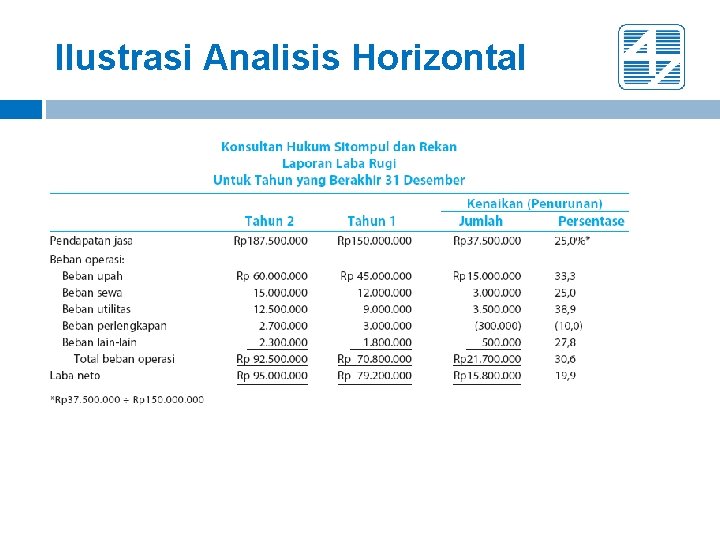
Analisis dan Interpretasi Keuangan: Analisis Horizontal Dalam analisis horizontal jumlah setiap pos laporan keuangan periode berjalan dibandingkan dengan pos yang sama dari laporan keuangan periode sebelumnya.
Ilustrasi Analisis Horizontal
Analisis Horizontal– Konsultan Hukum Sitompul dan Rekan Bila pendapatan jasa meningkat: Menguntungkan Bila beban menurun: Menguntungkan Akun Meningkat/ Menurun Menguntungkan/Tidak Menguntungkan Meningkat Menguntungkan Menurun Menguntungkan Beban upah Meningkat Tidak Menguntungkan Beban sewa Meningkat Tidak Menguntungkan Beban utilitas Meningkat Tidak Menguntungkan Beban lain-lain Meningkat Tidak Menguntungkan Pendapatan jasa Beban Perlengkapan
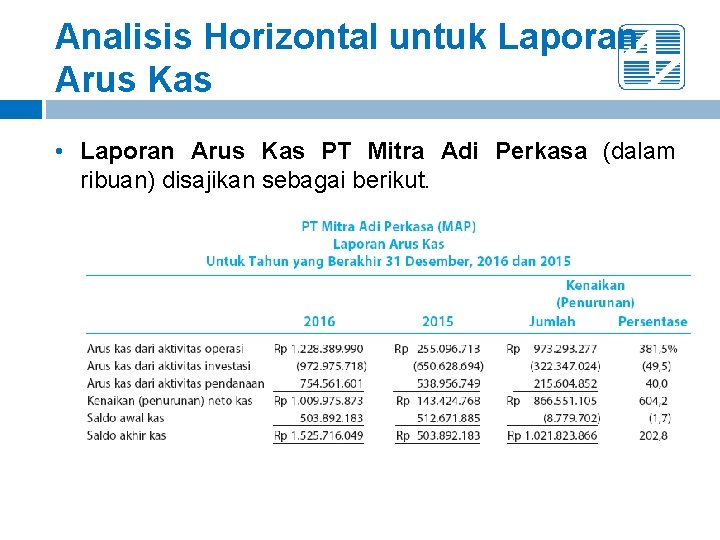
Analisis Horizontal untuk Laporan Arus Kas • Laporan Arus Kas PT Mitra Adi Perkasa (dalam ribuan) disajikan sebagai berikut.
Analisis Horizontal – PT Mitra Adi Perkasa § Laporan arus kas PT Mitra Adi Perkasa menunjukkan kenaikan arus kas dari aktivitas operasi sebesar 381, 5%, yang merupakan tren menguntungkan. § Kenaikan jumlah kas dalam aktivitas investasi sejumlah 49, 5% dan kenaikan kas dalam jumlah kas yang diterima dari aktivitas pendanaan sebesar 40, 0%. § Secara keseluruhan, PT Mitra Adi Perkasa mengalami kenaikan arus kas sebesar 604, 2% yang meningkatkan saldo akhir kas senilai 202, 8%.