
PENGAMBILAN SAMPEL AUDIT UNTUK PENGUJIAN PERINCIAN SALDO 1
PENGAMBILAN SAMPEL AUDIT UNTUK PENGUJIAN PERINCIAN SALDO 1. MEMBEDAKAN PENGAMBILAN SAMPEL AUDIT UNTUK PENGUJIAN PERINCIAN SALDO, PENGUJIAN PENGENDALIAN DAN PENGUJIAN SUBSTANTIF ATAS TRANSAKSI 2. MENERAPKAN PENGAMBILAN SAMPEL NONSTATISTIK UNTUK PENGUJIAN PERINCIAN SALDO 3. MENERAPKAN PENGAMBILAN SAMPEL UNIT MONETER 4. MENJELASKAN TENTANG PENGAMBILAN SAMPEL VARIABEL 5. MENGGUNAKAN ESTIMASI PERBEDAAN DALAM PENGUJIAN PERINCIAN SALDO
JENIS PENGUJIAN : BAGIAN YG DIUKUR 1. PENGUJIAN PENGENDALIAN : EFEKTIVITAS PENGOPERASIAN PENGENDALIAN INTERN 2. PENGUJIAN SUBSTANTIF ATAS TRANSAKSI : EFEKTIVITAS PENGENDALIAN KETETAPAN NILAI MONETER PADA TRANSAKSI DLM SISITEM AKUNTANSI 3. PENGUJIAN PERINCIAN SALDO : JUMLAH UANG DALAM SALDO AKUN YG MENGALAMI SALAH SAJI SECARA MATERIAL
AUDITOR MELAKUKAN PENGUJIAN PENGENDALI & SUBSTANTIF UNTUK : 1. UNTUK MENENTUKAN RENDAHNYA TINGKAT PENGECUALIAN DARI POPULASI 2. UNTUK MENGURANGI RISIKO PENGENDALIAN SEHINGGA MENGURANGI PENGUJIAN PERINCIAN SALDO 3. BAGI PERUSAHAAN PUBLIK, UNTUK MENYIMPULKAN BAHWA PENGENDALIAN BERLANGSUNG SECARA EFEKTIF TERHADAP AUDIT PENGENDALIAN INTERNAL PELAPORAN KEUANGAN
3 JENIS UTAMA METODE PENGAMBILAN SAMPEL : 1. PENGAMBILAN SAMPEL NONSTATISTIK 2. PENGAMBILAN SAMPEL UNIT MONETER 3. PENGAMBILAN SAMPEL VARIABEL
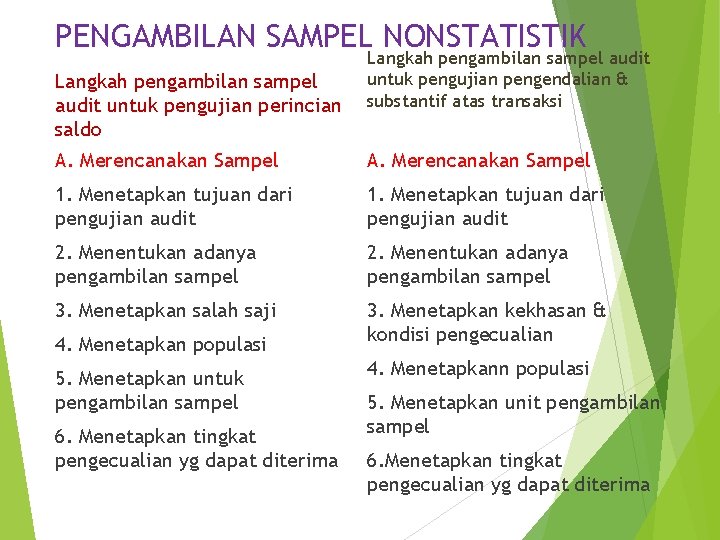
PENGAMBILAN SAMPEL NONSTATISTIK Langkah pengambilan sampel audit untuk pengujian perincian saldo Langkah pengambilan sampel audit untuk pengujian pengendalian & substantif atas transaksi A. Merencanakan Sampel 1. Menetapkan tujuan dari pengujian audit 2. Menentukan adanya pengambilan sampel 3. Menetapkan salah saji 3. Menetapkan kekhasan & kondisi pengecualian 4. Menetapkan populasi 5. Menetapkan untuk pengambilan sampel 6. Menetapkan tingkat pengecualian yg dapat diterima 4. Menetapkann populasi 5. Menetapkan unit pengambilan sampel 6. Menetapkan tingkat pengecualian yg dapat diterima
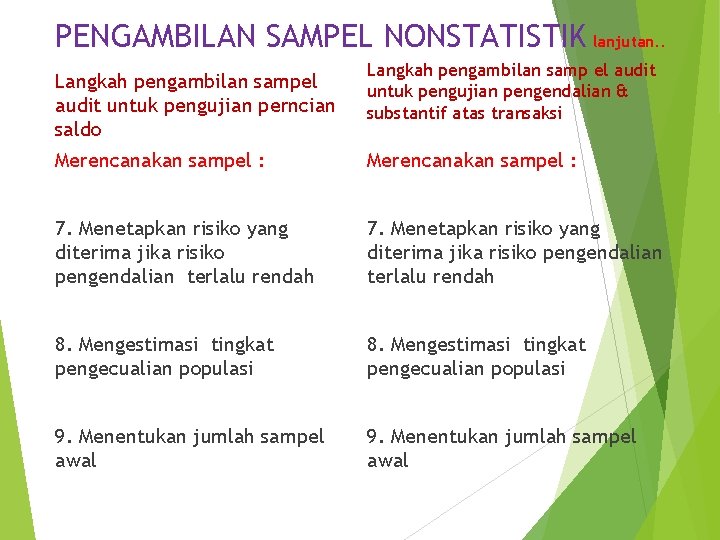
PENGAMBILAN SAMPEL NONSTATISTIK lanjutan. . Langkah pengambilan sampel audit untuk pengujian perncian saldo Langkah pengambilan samp el audit untuk pengujian pengendalian & substantif atas transaksi Merencanakan sampel : 7. Menetapkan risiko yang diterima jika risiko pengendalian terlalu rendah 8. Mengestimasi tingkat pengecualian populasi 9. Menentukan jumlah sampel awal
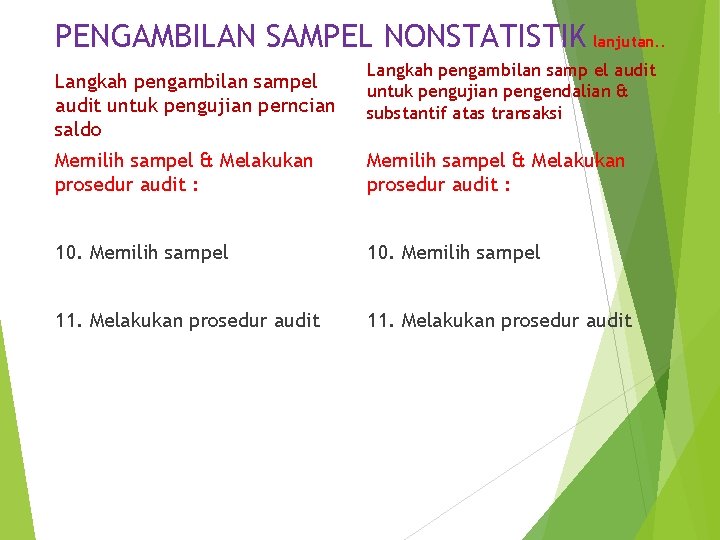
PENGAMBILAN SAMPEL NONSTATISTIK lanjutan. . Langkah pengambilan sampel audit untuk pengujian perncian saldo Langkah pengambilan samp el audit untuk pengujian pengendalian & substantif atas transaksi Memilih sampel & Melakukan prosedur audit : 10. Memilih sampel 11. Melakukan prosedur audit
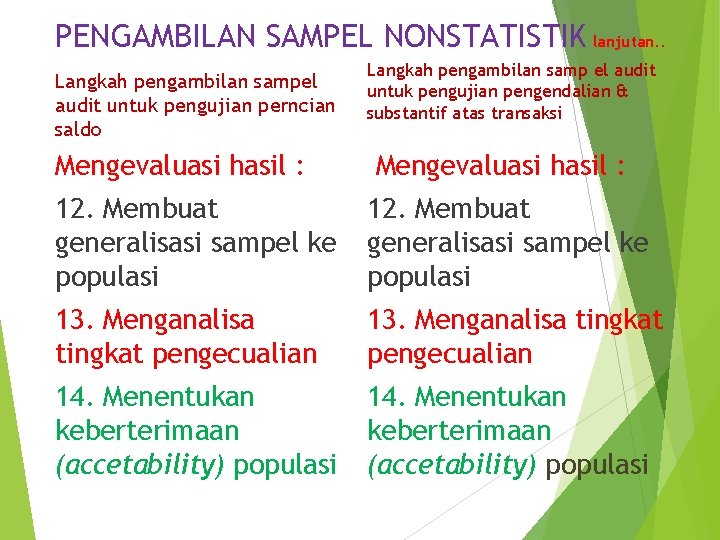
PENGAMBILAN SAMPEL NONSTATISTIK lanjutan. . Langkah pengambilan sampel audit untuk pengujian perncian saldo Mengevaluasi hasil : Langkah pengambilan samp el audit untuk pengujian pengendalian & substantif atas transaksi Mengevaluasi hasil : 12. Membuat generalisasi sampel ke populasi 13. Menganalisa tingkat pengecualian 14. Menentukan keberterimaan (accetability) populasi
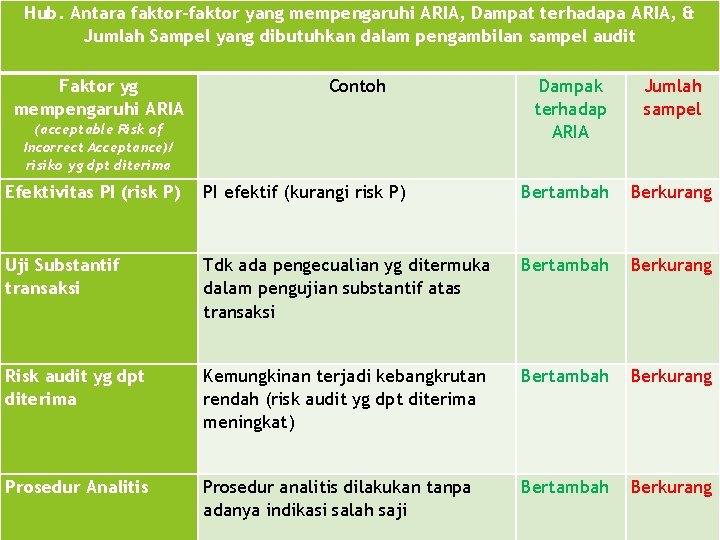
Hub. Antara faktor-faktor yang mempengaruhi ARIA, Dampat terhadapa ARIA, & Jumlah Sampel yang dibutuhkan dalam pengambilan sampel audit Faktor yg mempengaruhi ARIA Contoh (acceptable Risk of Incorrect Acceptance)/ risiko yg dpt diterima Dampak terhadap ARIA Jumlah sampel Efektivitas PI (risk P) PI efektif (kurangi risk P) Bertambah Berkurang Uji Substantif transaksi Tdk ada pengecualian yg ditermuka dalam pengujian substantif atas transaksi Bertambah Berkurang Risk audit yg dpt diterima Kemungkinan terjadi kebangkrutan rendah (risk audit yg dpt diterima meningkat) Bertambah Berkurang Prosedur Analitis Prosedur analitis dilakukan tanpa adanya indikasi salah saji Bertambah Berkurang
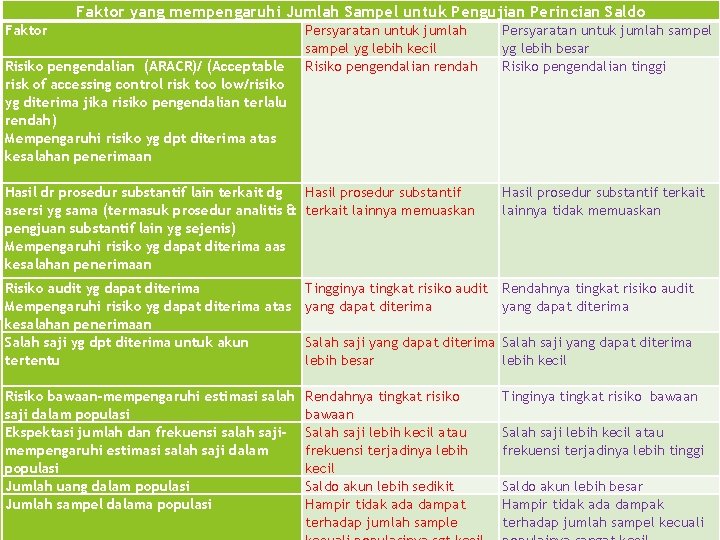
Faktor yang mempengaruhi Jumlah Sampel untuk Pengujian Perincian Saldo Faktor Persyaratan untuk jumlah sampel yg lebih kecil Risiko pengendalian rendah Risiko pengendalian (ARACR)/ (Acceptable risk of accessing control risk too low/risiko yg diterima jika risiko pengendalian terlalu rendah) Mempengaruhi risiko yg dpt diterima atas kesalahan penerimaan Hasil dr prosedur substantif lain terkait dg Hasil prosedur substantif asersi yg sama (termasuk prosedur analitis & terkait lainnya memuaskan pengjuan substantif lain yg sejenis) Mempengaruhi risiko yg dapat diterima aas kesalahan penerimaan Risiko audit yg dapat diterima Mempengaruhi risiko yg dapat diterima atas kesalahan penerimaan Salah saji yg dpt diterima untuk akun tertentu Risiko bawaan-mempengaruhi estimasi salah saji dalam populasi Ekspektasi jumlah dan frekuensi salah sajimempengaruhi estimasi salah saji dalam populasi Jumlah uang dalam populasi Jumlah sampel dalama populasi Tingginya tingkat risiko audit yang dapat diterima Persyaratan untuk jumlah sampel yg lebih besar Risiko pengendalian tinggi Hasil prosedur substantif terkait lainnya tidak memuaskan Rendahnya tingkat risiko audit yang dapat diterima Salah saji yang dapat diterima lebih besar lebih kecil Rendahnya tingkat risiko bawaan Salah saji lebih kecil atau frekuensi terjadinya lebih kecil Saldo akun lebih sedikit Hampir tidak ada dampat terhadap jumlah sample Tinginya tingkat risiko bawaan Salah saji lebih kecil atau frekuensi terjadinya lebih tinggi Saldo akun lebih besar Hampir tidak ada dampak terhadap jumlah sampel kecuali
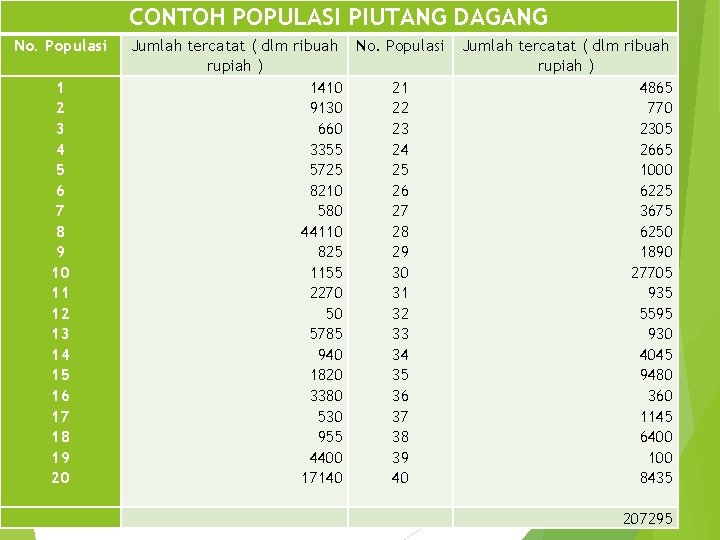
CONTOH POPULASI PIUTANG DAGANG No. Populasi 1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17 18 19 20 Jumlah tercatat ( dlm ribuah No. Populasi rupiah ) 1410 21 9130 22 660 23 3355 24 5725 25 8210 26 580 27 44110 28 825 29 1155 30 2270 31 50 32 5785 33 940 34 1820 35 3380 36 530 37 955 38 4400 39 17140 40 Jumlah tercatat ( dlm ribuah rupiah ) 4865 770 2305 2665 1000 6225 3675 6250 1890 27705 935 5595 930 4045 9480 360 1145 6400 100 8435 207295
PENGAMBILAN SAMPEL UNIT MONETER (MONETARY UNIT SAMPLING/MUS) METODE PENGAMBILAN SAMPEL STATISTIK YANG PALING UMUM UNTUK PENGUJIAN PERINCIAN SALDO KRN PROSESNYA SGT SEDERHANA NAMUN HASILNYA DAPAT DINYATAKAN DALAM RUPIAH ( ATAU MATA UANG LAIN )
Perbedaan MUS dg sampel Nonstatistik 1. DEFINISI DARI UNIT PENGAMBILAN SAMPEL SEBAGAI NILAI UANG INDIVIDU 2. UKURAN POPULASI BERUPA POPULASI UANG YG TERCATAT 3. SETIAP AKUN MENGGUNAKAN PENILAIAN AWAL MATERIALITAS, BUKAN SALAH SAJI YG DITERIMA 4. JUMLAH SAMPEL DITENTUKAN MENGGUNAKAN RUMUS 5. ATURAN KEPUTUSAN FORMAL DIGUNAKAN UNTUK MENENTUKAN KEBERTERIMAAN POPULASI 6. PEMILIHAN SAMPEL DILAKUKAN MENGGUNAKAN PPS 7. GENERALISASI SAMPEL KE POPULASI MENGGUNAKAN TAKNIS MUS OLEH AUDITOR a. GENERALISASI KETIKA SALAH SAJI TIDAK DITEMUKAN b. GENERALISASI KETIKA SALAH SAJI DITEMUKAN
1. Penjelasan. . . GENERALISASI SAMPEL KE POPULASI MENGGUNAKAN TAKNIS MUS OLEH AUDITOR Contoh : 1. ASUMSI : Jumlah lebih saji 100%, jumlah kurang saji 100%, batas saldo saji pada ARIA 5% adalah 2. Batas salah saji atas 3. Batas salah saji bawah = Rp 1. 2 M x 3% x 100% = Rp 36 jt 4. GENERALISASI KETIKA SALAH SAJI TIDAK DITEMUKAN a. GENERALISASI KETIKA SALAH SAJI DITEMUKAN = Rp 1. 2 M x 3% x 100% = Rp 36 jt
Sampling & risiko sampling o. Sampling Audit (sampling) adalah penerapan prosedur audit terhadap kurang dari 100% unsur dalam suatu populasi audit yang relevan sedemikian rupa sehingga semua unit sampling memiliki peluang yang sama untuk dipilih untuk memberikan basis memadai bagi auditor untuk menarik kesimpulan populasi secara keseluruhan o. Terdapat 2 risiko dalam audit : 1. Risiko nonsampling adalah risiko bahwa auditor mencapai suatu kesimpulan yang salah dengan alasan apapun yang tidak terkait dengan risiko sampling 2. Risiko sampling adalah risiko bahwa kesimpulan auditor yang didasarkan pada suatu sampel dapat berbeda dengan kesimpulan jika prosedur audit yang sama diterapkan pada keseluruhan populasi. Risiko sampling dapat menimbulkan 2 jenis kesimpulan yang salah
Risiko sampling dapat menimbulkan 2 jenis kesimpulan yang salah : 1. Dalam suatu pengujian pengendalian, pengendalian tersebut lebih efektif daripada kenyataannya, atau dalam suatu pengujian rinci, suatu kesalahan penyajian matrial tidak ada padahal dalam kenyatannya ada. Ø Tipe kesimpulan salah ini mempengaruhi efektifitas audit dan mempunyai kemungkinan lebih besar untuk menyebabkan suatu opini audit yang tidak tepat 2. Dalam suatu pengujian pengendalian, pengendalian tersebut kurang efektif daripada kenyataannya, atau dalam suatu terdapat kesalahan penyajian material, padahal kenyataanny tidak ada. > Tipe kesimpulan salah semacam ini berdampak terhadap efisiensi audit yang biasanya akan menyebabkan adanya pekerjaan tambahan untuk menetapkan bahwa kesimpulan semula adalah tidak benar
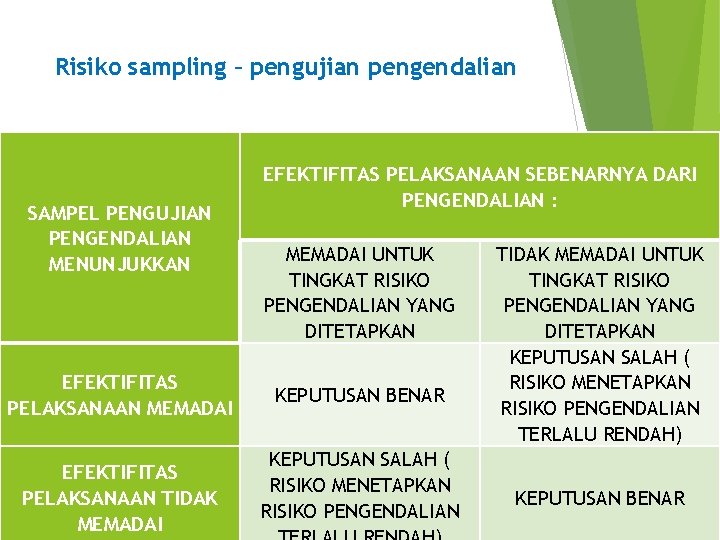
Risiko sampling – pengujian pengendalian SAMPEL PENGUJIAN PENGENDALIAN MENUNJUKKAN EFEKTIFITAS PELAKSANAAN MEMADAI EFEKTIFITAS PELAKSANAAN TIDAK MEMADAI EFEKTIFITAS PELAKSANAAN SEBENARNYA DARI PENGENDALIAN : MEMADAI UNTUK TINGKAT RISIKO PENGENDALIAN YANG DITETAPKAN KEPUTUSAN BENAR KEPUTUSAN SALAH ( RISIKO MENETAPKAN RISIKO PENGENDALIAN TIDAK MEMADAI UNTUK TINGKAT RISIKO PENGENDALIAN YANG DITETAPKAN KEPUTUSAN SALAH ( RISIKO MENETAPKAN RISIKO PENGENDALIAN TERLALU RENDAH) KEPUTUSAN BENAR
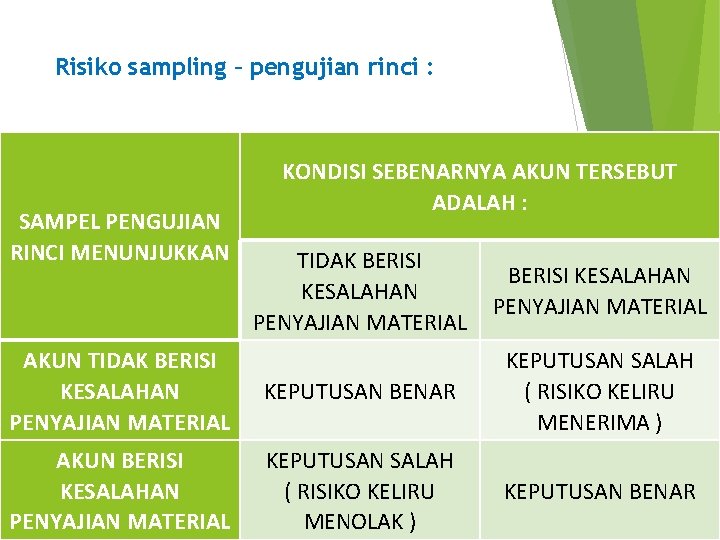
Risiko sampling – pengujian rinci : SAMPEL PENGUJIAN RINCI MENUNJUKKAN KONDISI SEBENARNYA AKUN TERSEBUT ADALAH : TIDAK BERISI KESALAHAN PENYAJIAN MATERIAL AKUN TIDAK BERISI KESALAHAN PENYAJIAN MATERIAL KEPUTUSAN BENAR KEPUTUSAN SALAH ( RISIKO KELIRU MENERIMA ) AKUN BERISI KESALAHAN PENYAJIAN MATERIAL KEPUTUSAN SALAH ( RISIKO KELIRU MENOLAK ) KEPUTUSAN BENAR
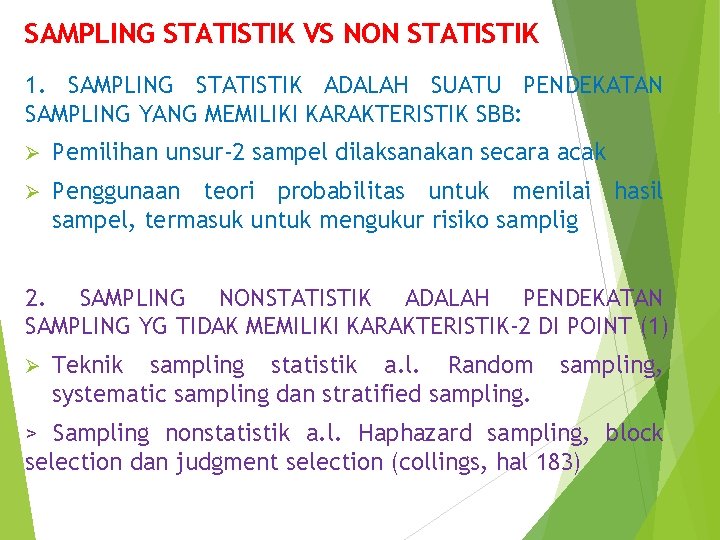
SAMPLING STATISTIK VS NON STATISTIK 1. SAMPLING STATISTIK ADALAH SUATU PENDEKATAN SAMPLING YANG MEMILIKI KARAKTERISTIK SBB: Ø Pemilihan unsur-2 sampel dilaksanakan secara acak Ø Penggunaan teori probabilitas untuk menilai hasil sampel, termasuk untuk mengukur risiko samplig 2. SAMPLING NONSTATISTIK ADALAH PENDEKATAN SAMPLING YG TIDAK MEMILIKI KARAKTERISTIK-2 DI POINT (1) Ø Teknik sampling statistik a. l. Random systematic sampling dan stratified sampling, > Sampling nonstatistik a. l. Haphazard sampling, block selection dan judgment selection (collings, hal 183)
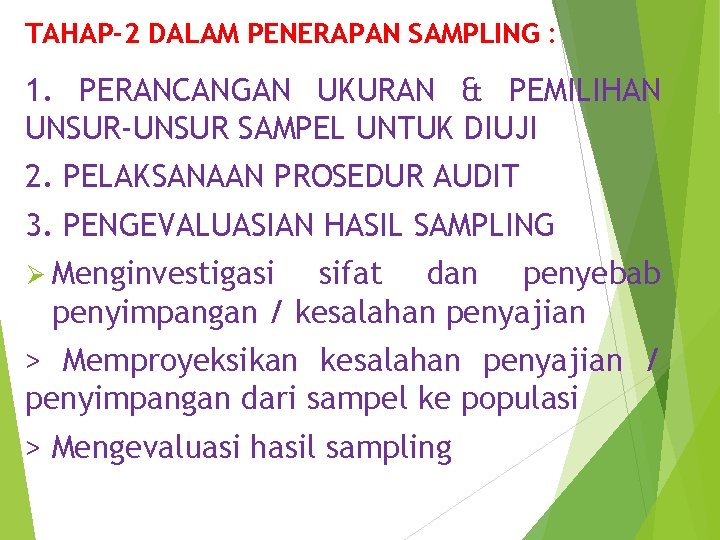
TAHAP-2 DALAM PENERAPAN SAMPLING : 1. PERANCANGAN UKURAN & PEMILIHAN UNSUR-UNSUR SAMPEL UNTUK DIUJI 2. PELAKSANAAN PROSEDUR AUDIT 3. PENGEVALUASIAN HASIL SAMPLING Ø Menginvestigasi sifat dan penyebab penyimpangan / kesalahan penyajian > Memproyeksikan kesalahan penyajian / penyimpangan dari sampel ke populasi > Mengevaluasi hasil sampling
PERANCANGAN UKURAN & PEMILIHAN UNSUR SAMPEL UNTUK DIUJI
- Slides: 21