PENELITIAN AKUNTANSI KEUANGAN TERKAIT PSAK Agenda Jenis Penelitian
- Slides: 7
PENELITIAN AKUNTANSI KEUANGAN TERKAIT PSAK
Agenda Jenis Penelitian Topik-Topik Penelitian Diskusi 2
Bidang Riset • • • Akuntansi keuangan Corporate governance Akuntansi Manajemen Auditing Perpajakan Sistem Informasi Akuntansi Pemerintahan Akuntansi organisasi nir laba Akuntansi Syariah Pasar Modal Keuangan perusahaan 3
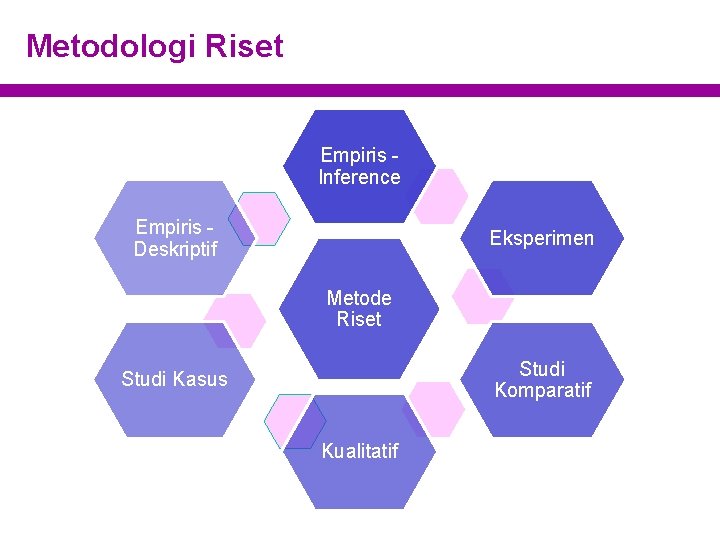
Metodologi Riset Empiris Inference Empiris Deskriptif Eksperimen Metode Riset Studi Komparatif Studi Kasus Kualitatif
PSAK 16 • Penggunaan model revaluasi – Identifikasi karakteristik perusahaan yang menggunakan model revaluasi (industry, ukuran perusahaan; leverage) – Identifikasi ketaatan perusahaan dalam menerapkan model revalusi – Apakah model revaluasi meningkatkan kualitas informasi – keandalan (earning management; persistensi) dan relevansi (return saham; ERC) – Klas aset yang dilakukan revaluasi (bangunan; tanah; peralatan). • Revaluasi aset tetap untuk tujuan pajak atau akuntansi • Penyesuaian estimasi – Berapa sering perusahaan melakukan perubahan estimasi: masa manfaat. Nilai residu dan metode depresiasi • Pengungkapan aset tetap – Informasi apa yang disajikan – Penggunaan aset tetap sebagai jaminan utang
PSAK 2 Imbalan Kerja • Kapan perusahaan melakukan adopsi PSAK 24 dalam interim report – faktor apa yang mempengaruhi • Hubungan asumsi aktuaria terhadap perubahan OCI • Dampak penerapan PSAK 24 terhadap volatilitas ekuitas • Kelengkapan pengungkapan PSAK 24 • Keseragaman penggunaan asumsi daam pengungkapan PSAK 24 • Dampak perubahan penggunaan standar terhadap return saham
TERIMA KASIH Dwi Martani - 081318227080 martani@ui. ac. id atau dwimartani@yahoo. com http: //staff. blog. ui. ac. id/martani/ 7