
PEMBAGIAN LABA DAN PEMBUBARAN PERSEKUTUAN PERTEMUAN 2 1
PEMBAGIAN LABA DAN PEMBUBARAN PERSEKUTUAN PERTEMUAN 2 1
PEMBAGIAN LABA DAN RUGI Pada awal pendirian para sekutu wajib menentukan tatacara pembagian laba yang disepakati dan dijelaskan dalam akte pendirian. Jika ada gaji bagi sekutu yang aktif, bonus, bunga atas investasi kepada sekutu tidak boleh diperlakukan sebagai akun biaya operasional, tetapi harus diperhitungkan dalam pembagian laba. 2
BEBERAPA METODEPEMBAGIAN LABA/RUGI v Dibagi rata (equaly) v Dibagi berdasarkan komposisi yag selalu sama setiap tahun. v Dibagi berdasarkan rasio saldo awal dari masing saat pendirian. v Dibagi berdasarkan saldo akhir periode akuntansi masing-masing sekutu. v Dibagi berdasarkan saldo rata-rata modal dari masing sekutu untuk tiap periodenya. 3

JURNAL PEMBAGIAN LABA/RUGI Keterangan Debit Kredit Iktisar laba/rugi Modal para sekutu (mencatat pembagian laba) Modal para sekutu Iktisar laba/rugi (mencatat pembagian rugi) 4
Contoh Kasus 1 Persekutuan ABC denganara sekutu A, B, dan C didirikan awal tahun 2008 dengan modal awal: A = Rp 51. 000 B = Rp 54. 000 C = Rp 45. 000 Saldo rekening prive masing-masing sekutu pada kahir tahun adalah : A = Rp 6. 500. 000 B = Rp 7. 000 C = Rp 6. 000 Pada tahun 2008 perusahaan memperoleh laba Rp 45. 000. Pembagian laba didasarkan sebagai berikut: v Diperhitungkan bunga sebesar 8% atas modal awal masing-masing sekutu. v Diperhitungkan gajimasing-masing sekutu A= Rp 750. 000 per bulan, B=Rp 600. 000 per bulan, C= B=Rp 600. 000 per bulan v Sebagai direktur A memperoleh bonus Rp 10% dari laba sebelum dikurangi gaji & bonus v Sisa laba dibagi rata 5
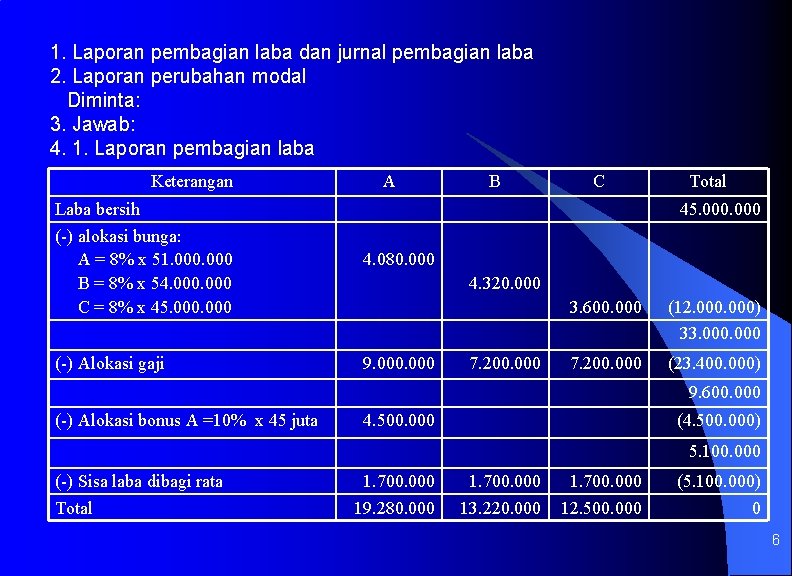
1. Laporan pembagian laba dan jurnal pembagian laba 2. Laporan perubahan modal Diminta: 3. Jawab: 4. 1. Laporan pembagian laba Keterangan A Laba bersih (-) alokasi bunga: A = 8% x 51. 000 B = 8% x 54. 000 C = 8% x 45. 000 4. 080. 000 (-) Alokasi gaji 9. 000 B C Total 45. 000 4. 320. 000 7. 200. 000 3. 600. 000 (12. 000) 33. 000 7. 200. 000 (23. 400. 000) 9. 600. 000 (-) Alokasi bonus A =10% x 45 juta 4. 500. 000 (4. 500. 000) 5. 100. 000 (-) Sisa laba dibagi rata Total 1. 700. 000 19. 280. 000 1. 700. 000 13. 220. 000 1. 700. 000 12. 500. 000 (5. 100. 000) 0 6
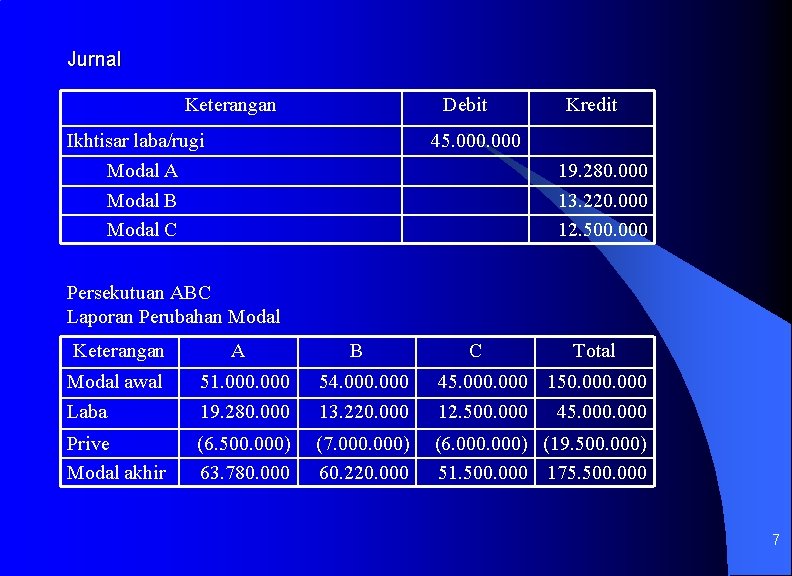
Jurnal Keterangan Debit Ikhtisar laba/rugi Modal A Modal B Modal C Kredit 45. 000 19. 280. 000 13. 220. 000 12. 500. 000 Persekutuan ABC Laporan Perubahan Modal Keterangan A B C Total Modal awal Laba 51. 000 19. 280. 000 54. 000 13. 220. 000 45. 000 150. 000 12. 500. 000 45. 000 Prive Modal akhir (6. 500. 000) 63. 780. 000 (7. 000) 60. 220. 000 (6. 000) (19. 500. 000) 51. 500. 000 175. 500. 000 7
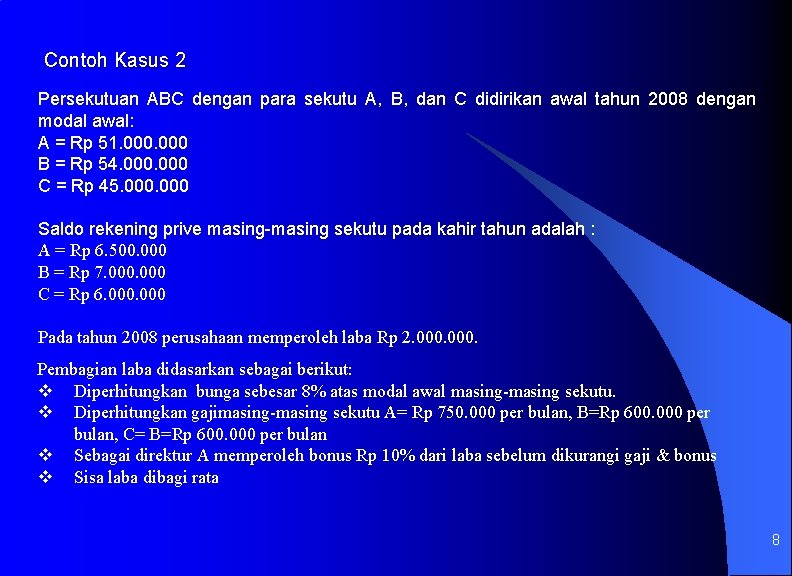
Contoh Kasus 2 Persekutuan ABC dengan para sekutu A, B, dan C didirikan awal tahun 2008 dengan modal awal: A = Rp 51. 000 B = Rp 54. 000 C = Rp 45. 000 Saldo rekening prive masing-masing sekutu pada kahir tahun adalah : A = Rp 6. 500. 000 B = Rp 7. 000 C = Rp 6. 000 Pada tahun 2008 perusahaan memperoleh laba Rp 2. 000. Pembagian laba didasarkan sebagai berikut: v Diperhitungkan bunga sebesar 8% atas modal awal masing-masing sekutu. v Diperhitungkan gajimasing-masing sekutu A= Rp 750. 000 per bulan, B=Rp 600. 000 per bulan, C= B=Rp 600. 000 per bulan v Sebagai direktur A memperoleh bonus Rp 10% dari laba sebelum dikurangi gaji & bonus v Sisa laba dibagi rata 8
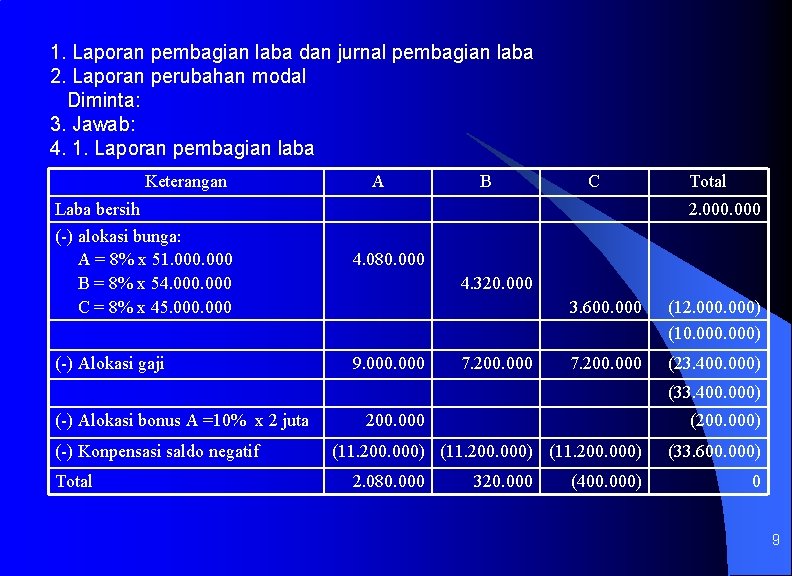
1. Laporan pembagian laba dan jurnal pembagian laba 2. Laporan perubahan modal Diminta: 3. Jawab: 4. 1. Laporan pembagian laba Keterangan A Laba bersih (-) alokasi bunga: A = 8% x 51. 000 B = 8% x 54. 000 C = 8% x 45. 000 4. 080. 000 (-) Alokasi gaji 9. 000 B C Total 2. 000 4. 320. 000 7. 200. 000 3. 600. 000 (12. 000) (10. 000) 7. 200. 000 (23. 400. 000) (33. 400. 000) (-) Alokasi bonus A =10% x 2 juta (-) Konpensasi saldo negatif Total 200. 000 (200. 000) (11. 200. 000) 2. 080. 000 320. 000 (400. 000) (33. 600. 000) 0 9
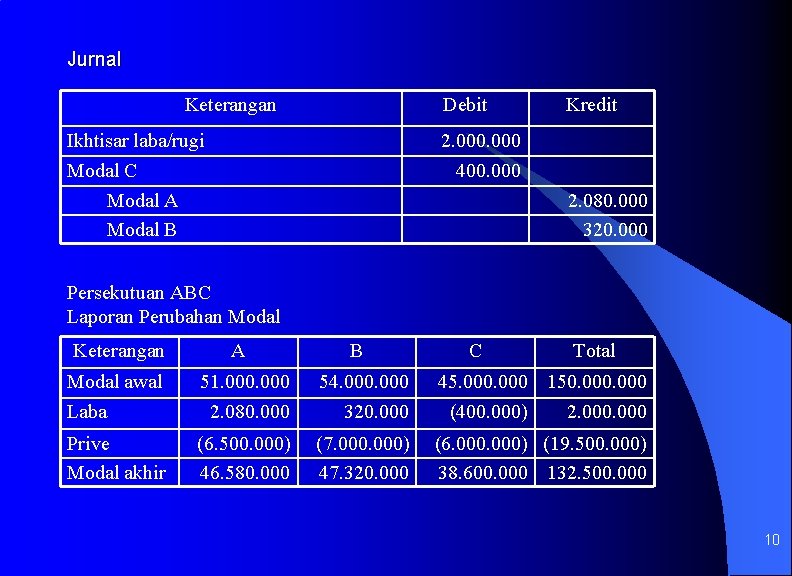
Jurnal Keterangan Debit Ikhtisar laba/rugi Modal C Modal A Modal B Kredit 2. 000 400. 000 2. 080. 000 320. 000 Persekutuan ABC Laporan Perubahan Modal Keterangan A B C Total Modal awal Laba 51. 000 2. 080. 000 54. 000 320. 000 45. 000 150. 000 (400. 000) 2. 000 Prive Modal akhir (6. 500. 000) 46. 580. 000 (7. 000) 47. 320. 000 (6. 000) (19. 500. 000) 38. 600. 000 132. 500. 000 10
PERUBAHAN KOMPOSISI KEPEMILIKAN – PEMBUBARAN PERSEKUTUAN Perubahan komposisi kepemilikan secara otomatis perjanjian akte pendirian tidak berlaku lagi (bubar). Dengan demikian harus dibuat akte pendirian yang baru yang disebut dengan istilah dissolution (perubahan komposisi kepemilikan). Kondisi yang mungkin menimbulkan dissolution dapat digambarkan sebagai berikut: 11
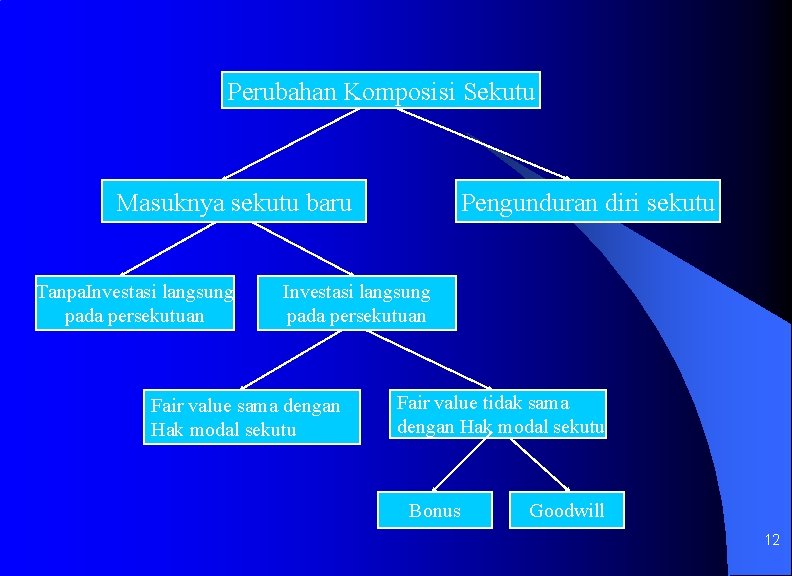
Perubahan Komposisi Sekutu Masuknya sekutu baru Tanpa. Investasi langsung pada persekutuan Pengunduran diri sekutu Investasi langsung pada persekutuan Fair value sama dengan Hak modal sekutu Fair value tidak sama dengan Hak modal sekutu Bonus Goodwill 12
PEMBUBARAN FIRMA KARENA PENGUNDURAN DIRI SEKUTU Berdasarkan pengembalian modal kepada sekutuyang keluar dan perubahan modal sekut yang bertahan, maka pengunduran diri dsekutu dengan menerimapengembalian modal dapat dikelompokkan sebagai berikut: 1. Tanpa membentuk bonus dan goodwill 2. Bonus untuk sekutu bertahan 3. Bonus untuk sekutu yang mundur 4. Mengakui goodwill untuk sekutu yang mundur 5. Mngakui goodwill untuk seluruh sekutu 6. Mengahapus goodwill 13
MENENTUKAN ADANYA BONUS ATAU GOODWILL 1. Pengembalian modal = Saldo modal. Hal ini berarti pengunuran diri sekutu tidak menibulkan bonus atau goodwill. 2. Pengembalian modal > Saldo modal. Hal ini berarti pengunuran diri sekutu menimbulkan bonus atau goodwill 3. Pengembalian modal < Saldo modal. Hal ini berarti pengunuran diri sekutu menghapus Goodwill atau mebentuk bonus bagi sekutu yang bertahan 14
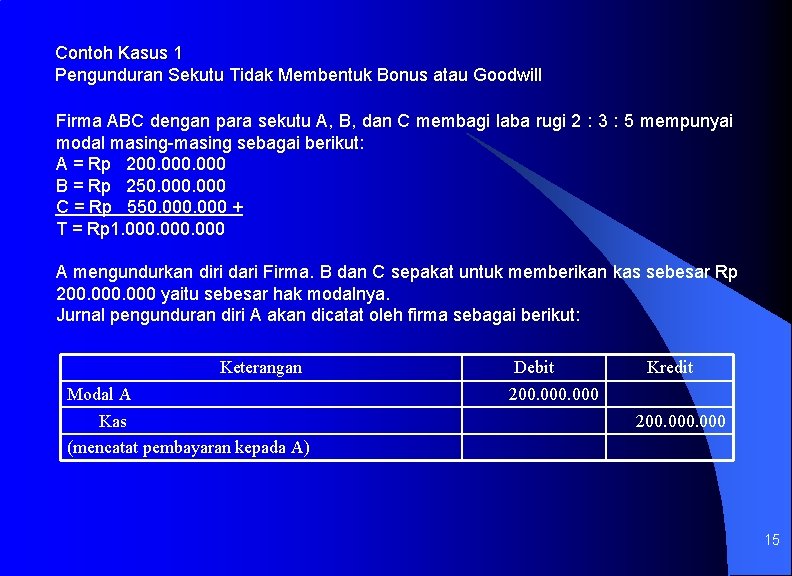
Contoh Kasus 1 Pengunduran Sekutu Tidak Membentuk Bonus atau Goodwill Firma ABC dengan para sekutu A, B, dan C membagi laba rugi 2 : 3 : 5 mempunyai modal masing-masing sebagai berikut: A = Rp 200. 000 B = Rp 250. 000 C = Rp 550. 000 + T = Rp 1. 000 A mengundurkan diri dari Firma. B dan C sepakat untuk memberikan kas sebesar Rp 200. 000 yaitu sebesar hak modalnya. Jurnal pengunduran diri A akan dicatat oleh firma sebagai berikut: Keterangan Modal A Kas (mencatat pembayaran kepada A) Debit 200. 000 Kredit 200. 000 15
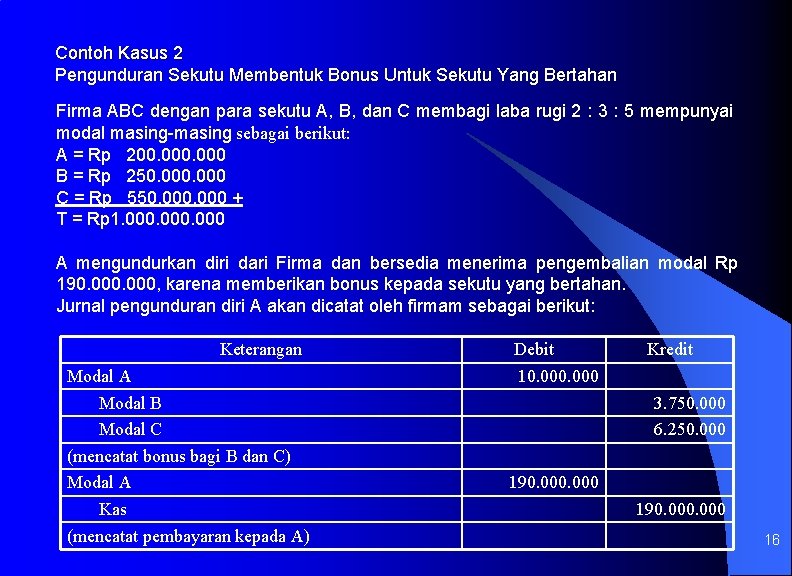
Contoh Kasus 2 Pengunduran Sekutu Membentuk Bonus Untuk Sekutu Yang Bertahan Firma ABC dengan para sekutu A, B, dan C membagi laba rugi 2 : 3 : 5 mempunyai modal masing-masing sebagai berikut: A = Rp 200. 000 B = Rp 250. 000 C = Rp 550. 000 + T = Rp 1. 000 A mengundurkan diri dari Firma dan bersedia menerima pengembalian modal Rp 190. 000, karena memberikan bonus kepada sekutu yang bertahan. Jurnal pengunduran diri A akan dicatat oleh firmam sebagai berikut: Keterangan Modal A Modal B Modal C (mencatat bonus bagi B dan C) Modal A Kas (mencatat pembayaran kepada A) Debit 10. 000 Kredit 3. 750. 000 6. 250. 000 190. 000 16
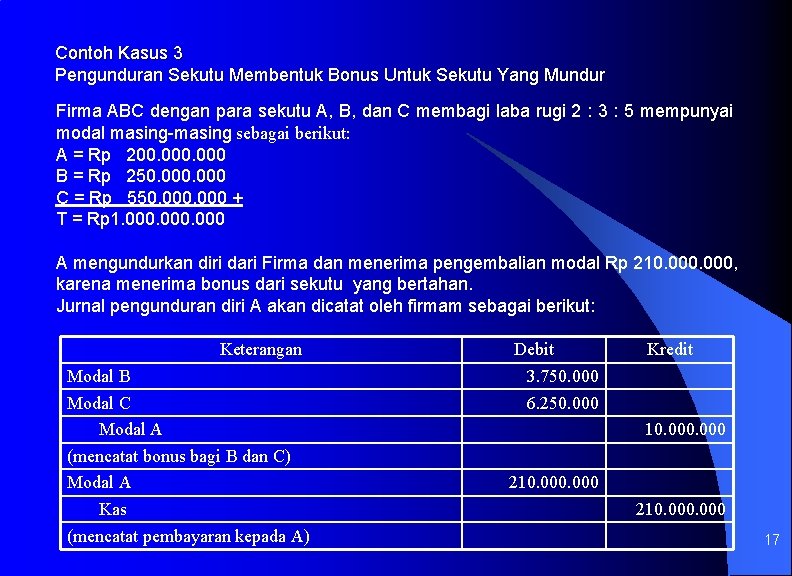
Contoh Kasus 3 Pengunduran Sekutu Membentuk Bonus Untuk Sekutu Yang Mundur Firma ABC dengan para sekutu A, B, dan C membagi laba rugi 2 : 3 : 5 mempunyai modal masing-masing sebagai berikut: A = Rp 200. 000 B = Rp 250. 000 C = Rp 550. 000 + T = Rp 1. 000 A mengundurkan diri dari Firma dan menerima pengembalian modal Rp 210. 000, karena menerima bonus dari sekutu yang bertahan. Jurnal pengunduran diri A akan dicatat oleh firmam sebagai berikut: Keterangan Modal B Modal C Modal A (mencatat bonus bagi B dan C) Modal A Kas (mencatat pembayaran kepada A) Debit 3. 750. 000 6. 250. 000 Kredit 10. 000 210. 000 17
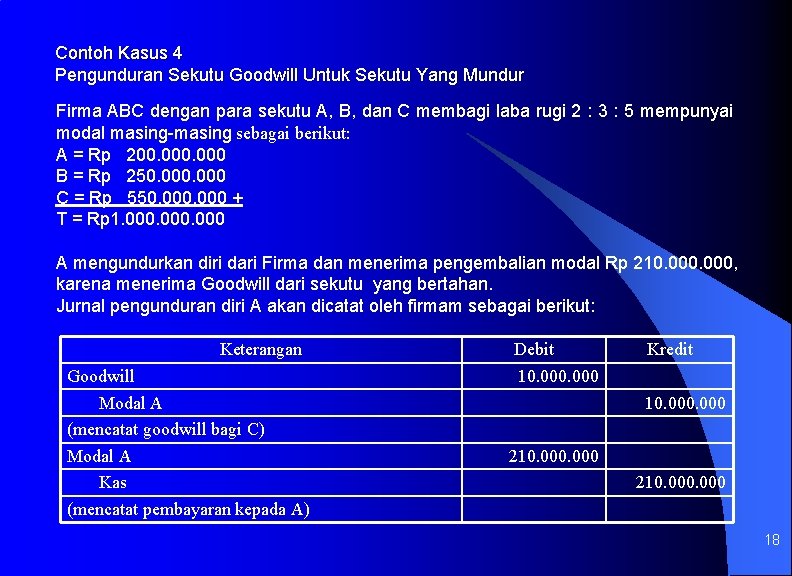
Contoh Kasus 4 Pengunduran Sekutu Goodwill Untuk Sekutu Yang Mundur Firma ABC dengan para sekutu A, B, dan C membagi laba rugi 2 : 3 : 5 mempunyai modal masing-masing sebagai berikut: A = Rp 200. 000 B = Rp 250. 000 C = Rp 550. 000 + T = Rp 1. 000 A mengundurkan diri dari Firma dan menerima pengembalian modal Rp 210. 000, karena menerima Goodwill dari sekutu yang bertahan. Jurnal pengunduran diri A akan dicatat oleh firmam sebagai berikut: Keterangan Goodwill Modal A (mencatat goodwill bagi C) Modal A Kas (mencatat pembayaran kepada A) Debit 10. 000 Kredit 10. 000 210. 000 18
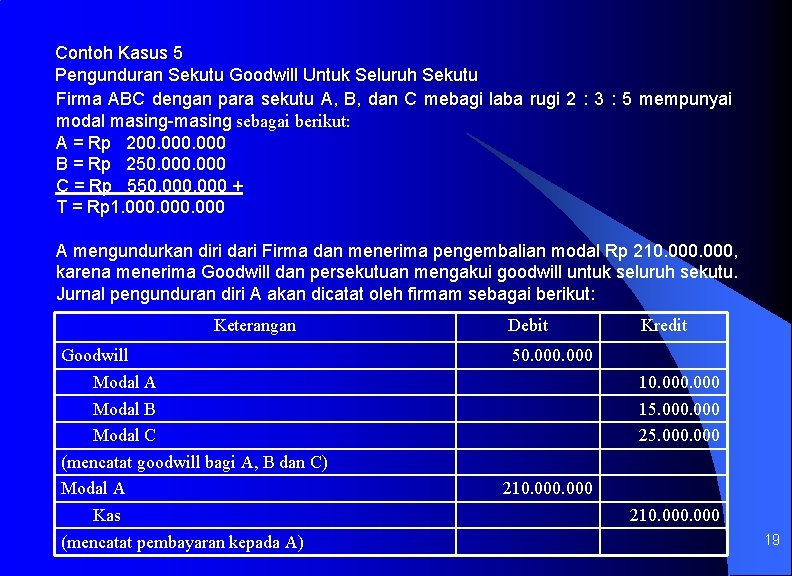
Contoh Kasus 5 Pengunduran Sekutu Goodwill Untuk Seluruh Sekutu Firma ABC dengan para sekutu A, B, dan C mebagi laba rugi 2 : 3 : 5 mempunyai modal masing-masing sebagai berikut: A = Rp 200. 000 B = Rp 250. 000 C = Rp 550. 000 + T = Rp 1. 000 A mengundurkan diri dari Firma dan menerima pengembalian modal Rp 210. 000, karena menerima Goodwill dan persekutuan mengakui goodwill untuk seluruh sekutu. Jurnal pengunduran diri A akan dicatat oleh firmam sebagai berikut: Keterangan Goodwill Modal A Modal B Modal C (mencatat goodwill bagi A, B dan C) Modal A Kas (mencatat pembayaran kepada A) Debit Kredit 50. 000 15. 000 210. 000 19
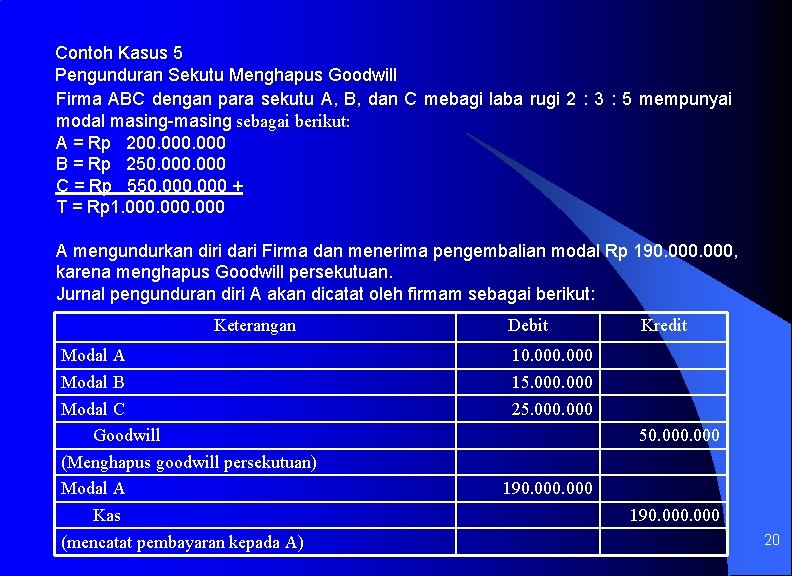
Contoh Kasus 5 Pengunduran Sekutu Menghapus Goodwill Firma ABC dengan para sekutu A, B, dan C mebagi laba rugi 2 : 3 : 5 mempunyai modal masing-masing sebagai berikut: A = Rp 200. 000 B = Rp 250. 000 C = Rp 550. 000 + T = Rp 1. 000 A mengundurkan diri dari Firma dan menerima pengembalian modal Rp 190. 000, karena menghapus Goodwill persekutuan. Jurnal pengunduran diri A akan dicatat oleh firmam sebagai berikut: Keterangan Modal A Modal B Modal C Goodwill (Menghapus goodwill persekutuan) Modal A Kas (mencatat pembayaran kepada A) Debit Kredit 10. 000 15. 000 25. 000 50. 000 190. 000 20
PEMBUBARAN FIRMA KARENA MASUKNYA SEKUTU BARU Dua kemungkinan masuknya sekutu baru dalam memperoleh hak modal dalam perekutuan: 1. Sekutu baru membeli hak modal sekutu lama 2. Sekutu baru menyetor modal pada persekutuan 21
SEKUTU BARU MEMBELI HAK MODAL SEKUTU LAMA Berdasarkan jumlah hak modal sekutu lama yang dibeli oleh sekutu baru dapat dikelompokkan menjadi 5: 1. Membeli sebagian hak seorang sekutu 2. Membeli seluruh hak seorang sekutu 3. Membeli sebagian hak beberapa orang sekutu 4. Membeli seluruh hak beberapa orang sekutu 5. Membeli sebagian hak seluruh sekutu 22
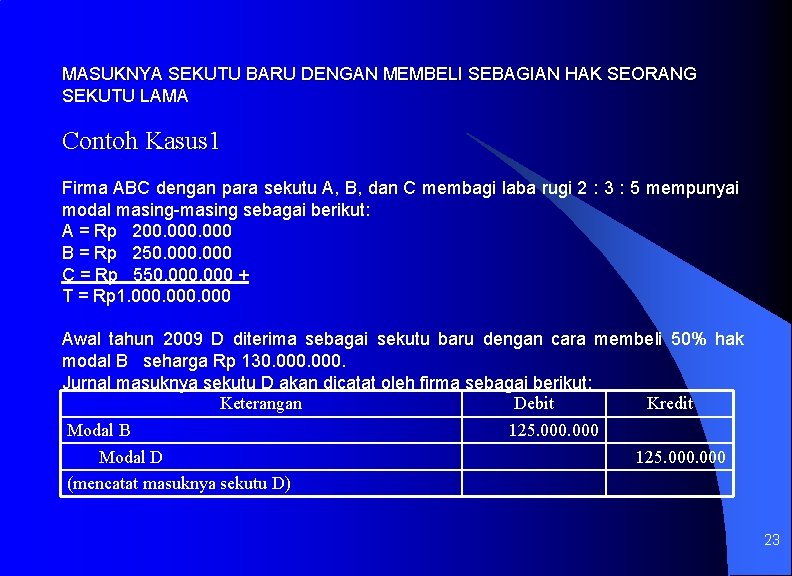
MASUKNYA SEKUTU BARU DENGAN MEMBELI SEBAGIAN HAK SEORANG SEKUTU LAMA Contoh Kasus 1 Firma ABC dengan para sekutu A, B, dan C membagi laba rugi 2 : 3 : 5 mempunyai modal masing-masing sebagai berikut: A = Rp 200. 000 B = Rp 250. 000 C = Rp 550. 000 + T = Rp 1. 000 Awal tahun 2009 D diterima sebagai sekutu baru dengan cara membeli 50% hak modal B seharga Rp 130. 000. Jurnal masuknya sekutu D akan dicatat oleh firma sebagai berikut: Keterangan Debit Kredit Modal B 125. 000 Modal D 125. 000 (mencatat masuknya sekutu D) 23
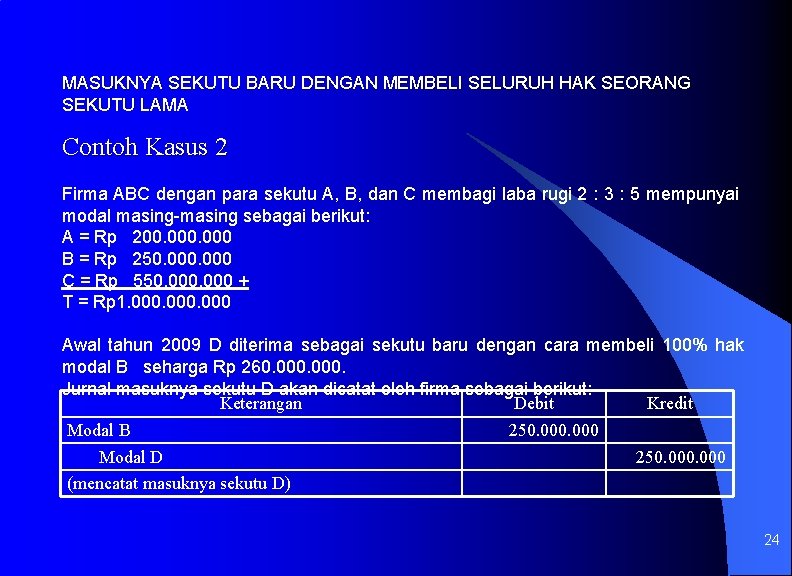
MASUKNYA SEKUTU BARU DENGAN MEMBELI SELURUH HAK SEORANG SEKUTU LAMA Contoh Kasus 2 Firma ABC dengan para sekutu A, B, dan C membagi laba rugi 2 : 3 : 5 mempunyai modal masing-masing sebagai berikut: A = Rp 200. 000 B = Rp 250. 000 C = Rp 550. 000 + T = Rp 1. 000 Awal tahun 2009 D diterima sebagai sekutu baru dengan cara membeli 100% hak modal B seharga Rp 260. 000. Jurnal masuknya sekutu D akan dicatat oleh firma sebagai berikut: Keterangan Debit Kredit Modal B 250. 000 Modal D 250. 000 (mencatat masuknya sekutu D) 24
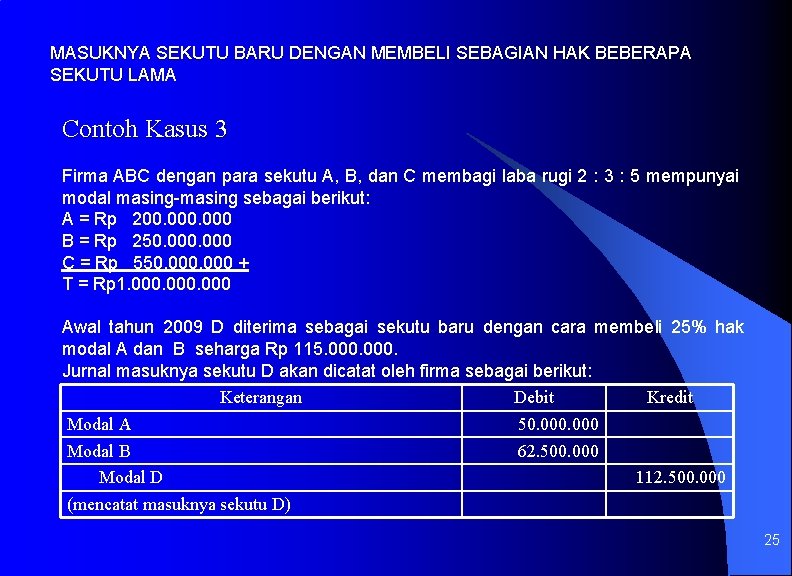
MASUKNYA SEKUTU BARU DENGAN MEMBELI SEBAGIAN HAK BEBERAPA SEKUTU LAMA Contoh Kasus 3 Firma ABC dengan para sekutu A, B, dan C membagi laba rugi 2 : 3 : 5 mempunyai modal masing-masing sebagai berikut: A = Rp 200. 000 B = Rp 250. 000 C = Rp 550. 000 + T = Rp 1. 000 Awal tahun 2009 D diterima sebagai sekutu baru dengan cara membeli 25% hak modal A dan B seharga Rp 115. 000. Jurnal masuknya sekutu D akan dicatat oleh firma sebagai berikut: Keterangan Debit Kredit Modal A 50. 000 Modal B 62. 500. 000 Modal D 112. 500. 000 (mencatat masuknya sekutu D) 25
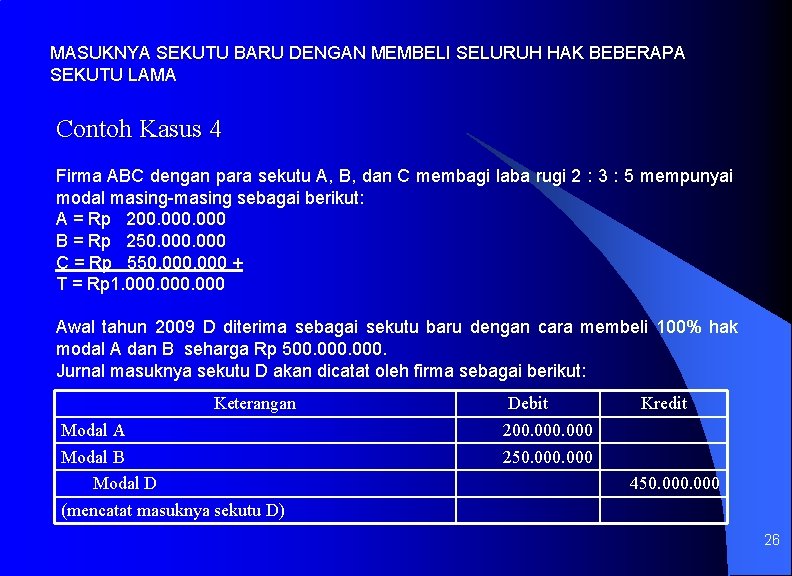
MASUKNYA SEKUTU BARU DENGAN MEMBELI SELURUH HAK BEBERAPA SEKUTU LAMA Contoh Kasus 4 Firma ABC dengan para sekutu A, B, dan C membagi laba rugi 2 : 3 : 5 mempunyai modal masing-masing sebagai berikut: A = Rp 200. 000 B = Rp 250. 000 C = Rp 550. 000 + T = Rp 1. 000 Awal tahun 2009 D diterima sebagai sekutu baru dengan cara membeli 100% hak modal A dan B seharga Rp 500. 000. Jurnal masuknya sekutu D akan dicatat oleh firma sebagai berikut: Keterangan Modal A Modal B Modal D (mencatat masuknya sekutu D) Debit 200. 000 250. 000 Kredit 450. 000 26
MASUKNYA SEKUTU BARU DENGAN MEMBELI SEBAGIAN HAK SELURUH SEKUTU LAMA Masuknya sekutu baru dengan membeli sebagian hak seluruh sekutu lama, pasti harus disepakati oleh seluruh sekutu. Tiga kemungkinan harga jual beli antara sekutu baru dengan para sekutu lama: 1. Harga jual beli = nilai buku (tidak menimbulkan masalah) 2. Harga jual beli > nilai buku (menimbulkan masalah) 3. Harga jual beli < nilai buku (menimbulkan masalah) 27
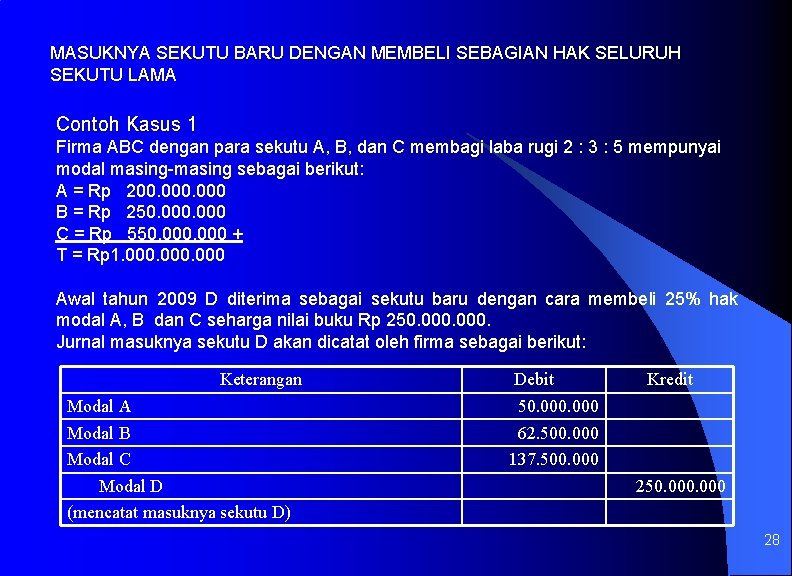
MASUKNYA SEKUTU BARU DENGAN MEMBELI SEBAGIAN HAK SELURUH SEKUTU LAMA Contoh Kasus 1 Firma ABC dengan para sekutu A, B, dan C membagi laba rugi 2 : 3 : 5 mempunyai modal masing-masing sebagai berikut: A = Rp 200. 000 B = Rp 250. 000 C = Rp 550. 000 + T = Rp 1. 000 Awal tahun 2009 D diterima sebagai sekutu baru dengan cara membeli 25% hak modal A, B dan C seharga nilai buku Rp 250. 000. Jurnal masuknya sekutu D akan dicatat oleh firma sebagai berikut: Keterangan Modal A Modal B Modal C Modal D (mencatat masuknya sekutu D) Debit 50. 000 62. 500. 000 137. 500. 000 Kredit 250. 000 28
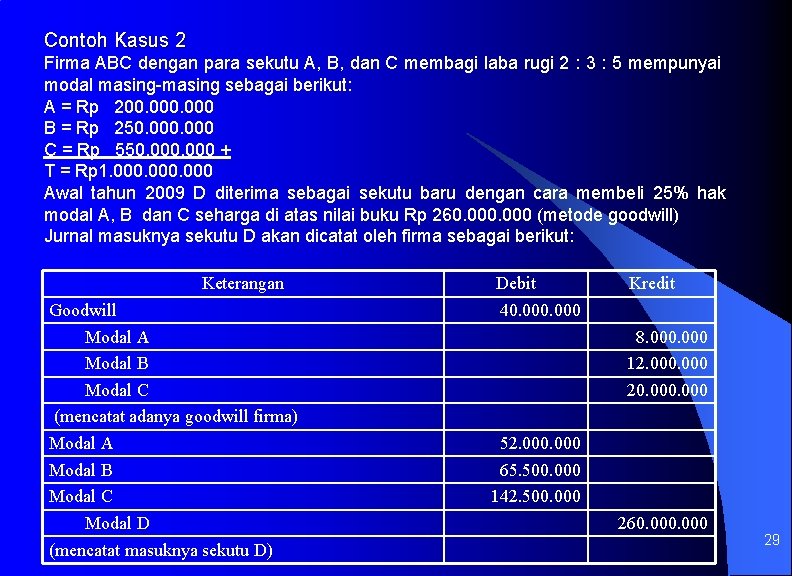
Contoh Kasus 2 Firma ABC dengan para sekutu A, B, dan C membagi laba rugi 2 : 3 : 5 mempunyai modal masing-masing sebagai berikut: A = Rp 200. 000 B = Rp 250. 000 C = Rp 550. 000 + T = Rp 1. 000 Awal tahun 2009 D diterima sebagai sekutu baru dengan cara membeli 25% hak modal A, B dan C seharga di atas nilai buku Rp 260. 000 (metode goodwill) Jurnal masuknya sekutu D akan dicatat oleh firma sebagai berikut: Keterangan Goodwill Modal A Modal B Modal C (mencatat adanya goodwill firma) Modal A Modal B Modal C Modal D (mencatat masuknya sekutu D) Debit 40. 000 Kredit 8. 000 12. 000 20. 000 52. 000 65. 500. 000 142. 500. 000 260. 000 29
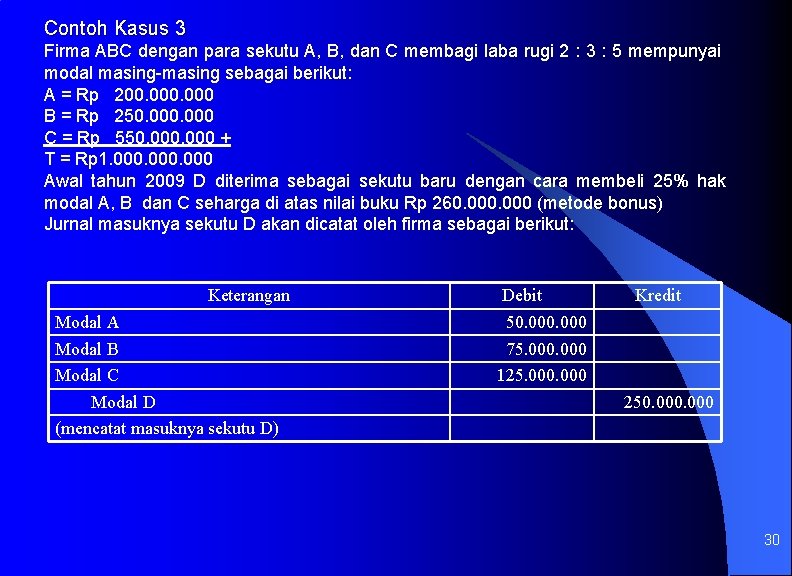
Contoh Kasus 3 Firma ABC dengan para sekutu A, B, dan C membagi laba rugi 2 : 3 : 5 mempunyai modal masing-masing sebagai berikut: A = Rp 200. 000 B = Rp 250. 000 C = Rp 550. 000 + T = Rp 1. 000 Awal tahun 2009 D diterima sebagai sekutu baru dengan cara membeli 25% hak modal A, B dan C seharga di atas nilai buku Rp 260. 000 (metode bonus) Jurnal masuknya sekutu D akan dicatat oleh firma sebagai berikut: Keterangan Modal A Modal B Modal C Modal D (mencatat masuknya sekutu D) Debit 50. 000 75. 000 125. 000 Kredit 250. 000 30
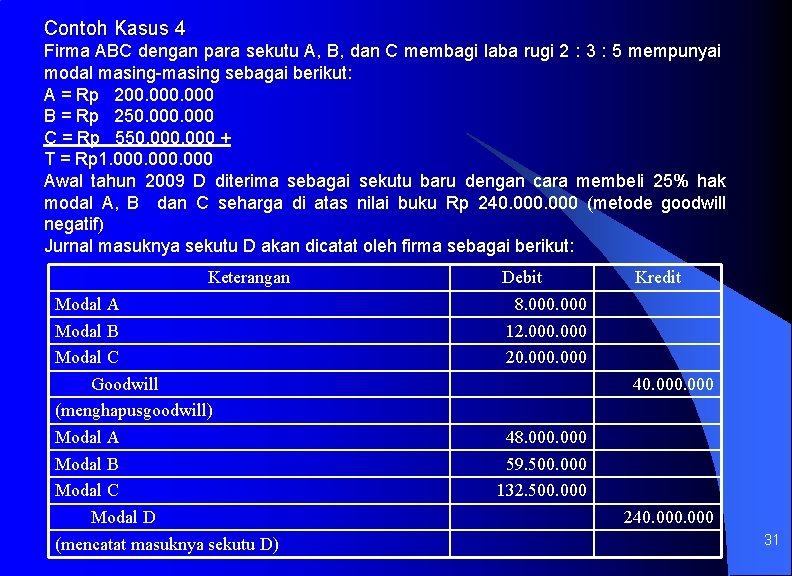
Contoh Kasus 4 Firma ABC dengan para sekutu A, B, dan C membagi laba rugi 2 : 3 : 5 mempunyai modal masing-masing sebagai berikut: A = Rp 200. 000 B = Rp 250. 000 C = Rp 550. 000 + T = Rp 1. 000 Awal tahun 2009 D diterima sebagai sekutu baru dengan cara membeli 25% hak modal A, B dan C seharga di atas nilai buku Rp 240. 000 (metode goodwill negatif) Jurnal masuknya sekutu D akan dicatat oleh firma sebagai berikut: Keterangan Modal A Modal B Modal C Goodwill (menghapusgoodwill) Modal A Modal B Modal C Modal D (mencatat masuknya sekutu D) Debit 8. 000 12. 000 20. 000 Kredit 40. 000 48. 000 59. 500. 000 132. 500. 000 240. 000 31
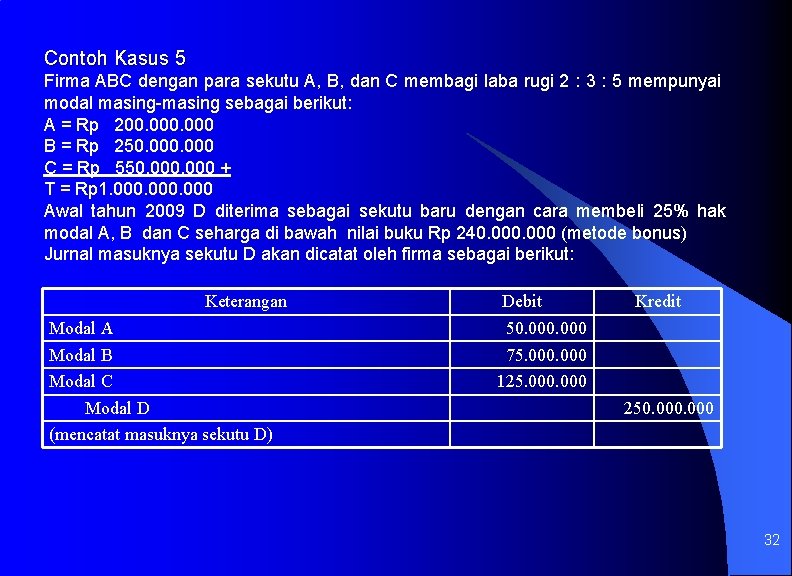
Contoh Kasus 5 Firma ABC dengan para sekutu A, B, dan C membagi laba rugi 2 : 3 : 5 mempunyai modal masing-masing sebagai berikut: A = Rp 200. 000 B = Rp 250. 000 C = Rp 550. 000 + T = Rp 1. 000 Awal tahun 2009 D diterima sebagai sekutu baru dengan cara membeli 25% hak modal A, B dan C seharga di bawah nilai buku Rp 240. 000 (metode bonus) Jurnal masuknya sekutu D akan dicatat oleh firma sebagai berikut: Keterangan Modal A Modal B Modal C Modal D (mencatat masuknya sekutu D) Debit 50. 000 75. 000 125. 000 Kredit 250. 000 32
- Slides: 32