
PBLICA FUNCIN Induccin Jefes de Control Interno Agosto
PÚBLICA FUNCIÓN - Inducción Jefes de Control Interno Agosto de 2018
Agenda 1 Objetivos de la Sesión 2 Modelo Integrado de Planeación y Gestión MIPG - Generalidades 3 Modelo Estándar de Control Interno MECI articulado MIPG 4 Rol de la 3 ra línea de Defensa
1 Objetivos de la Sesión v
Objetivos Dar a conocer las actualizaciones normativas pertinentes en relación con el Sistema de Gestión y el Sistema de Control Interno. Dar a conocer el modelo de las líneas de defensa como eje articulador del control interno. Generar lineamientos a los Jefes de Control Interno para la apropiación de las actualizaciones al control interno y su rol frente a la implementación del MIPG y del MECI.
2 Modelo Integrado de Planeación y Gestión MIPG - Generalidades v
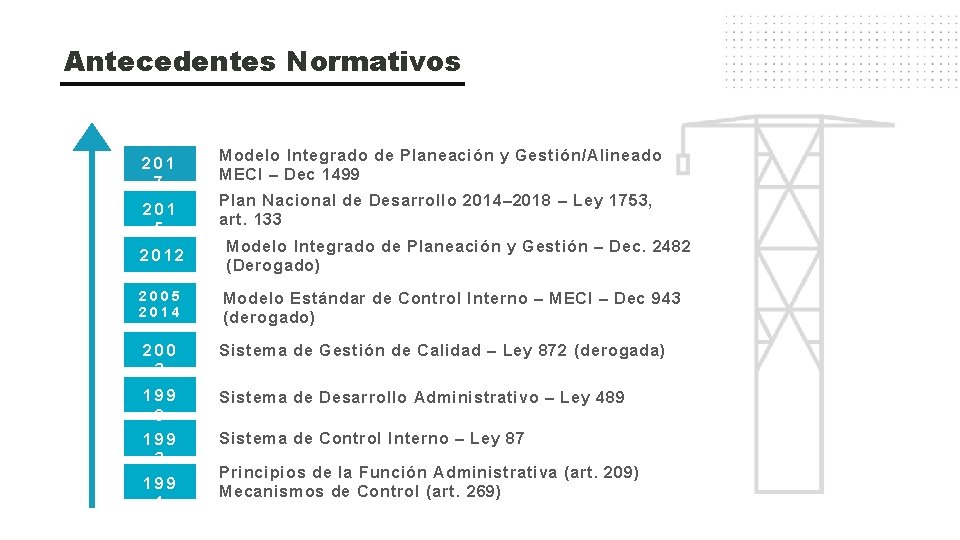
Antecedentes Normativos 201 7 201 5 Modelo Integrado de Planeación y Gestión/Alineado MECI – Dec 1499 Plan Nacional de Desarrollo 2014– 2018 – Ley 1753, art. 133 2012 Modelo Integrado de Planeación y Gestión – Dec. 2482 (Derogado) 2005 2014 Modelo Estándar de Control Interno – MECI – Dec 943 (derogado) 200 3 Sistema de Gestión de Calidad – Ley 872 (derogada) 199 8 Sistema de Desarrollo Administrativo – Ley 489 199 3 Sistema de Control Interno – Ley 87 199 1 Principios de la Función Administrativa (art. 209) Mecanismos de Control (art. 269)
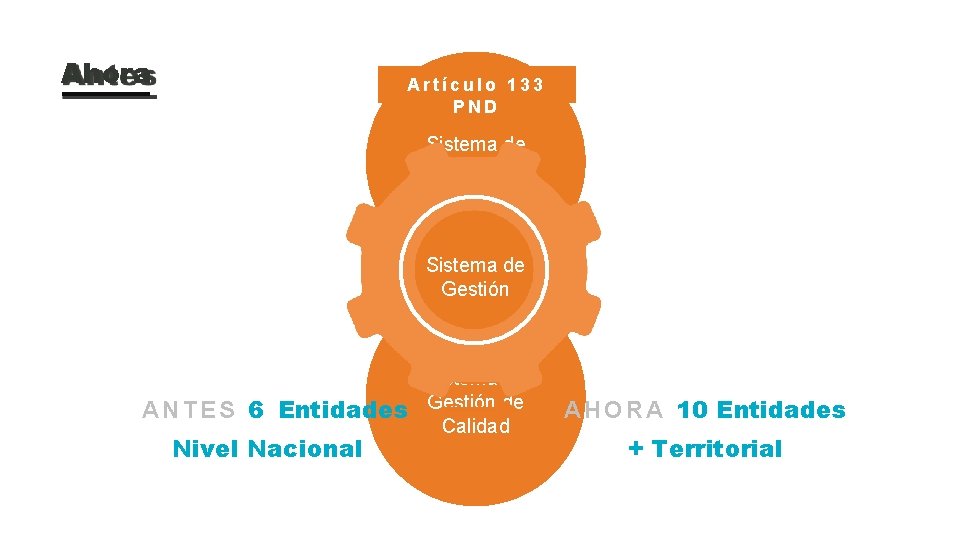
Ahora Artículo 133 PND Sistema de Desarrollo Administrativo Sistema de Gestión A N T E S 6 Entidades Nivel Nacional Sistema de Gestión de Calidad A H O R A 10 Entidades + Territorial
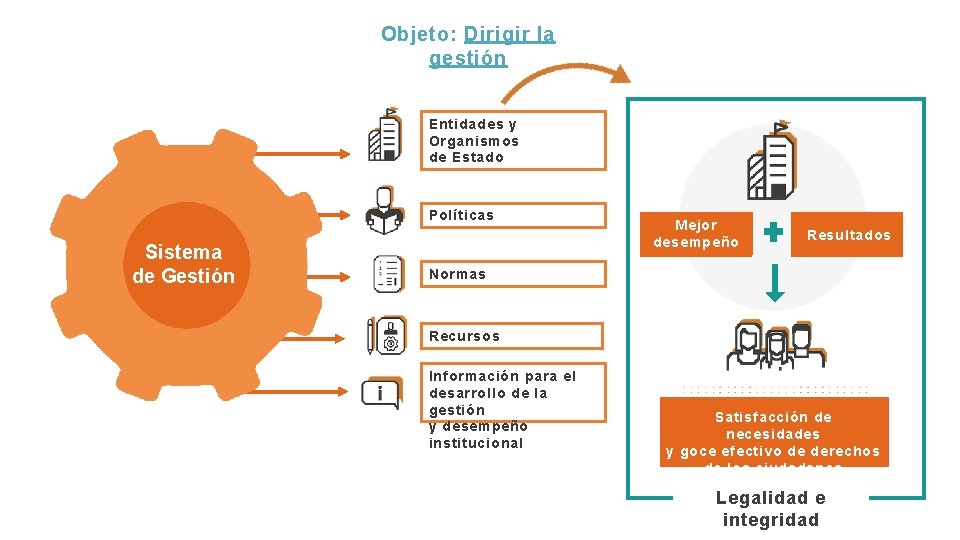
Objeto: Dirigir la gestión Entidades y Organismos de Estado Políticas Sistema de Gestión Mejor desempeño Resultados Normas Recursos Información para el desarrollo de la gestión y desempeño institucional Satisfacción de necesidades y goce efectivo de derechos de los ciudadanos Legalidad e integridad
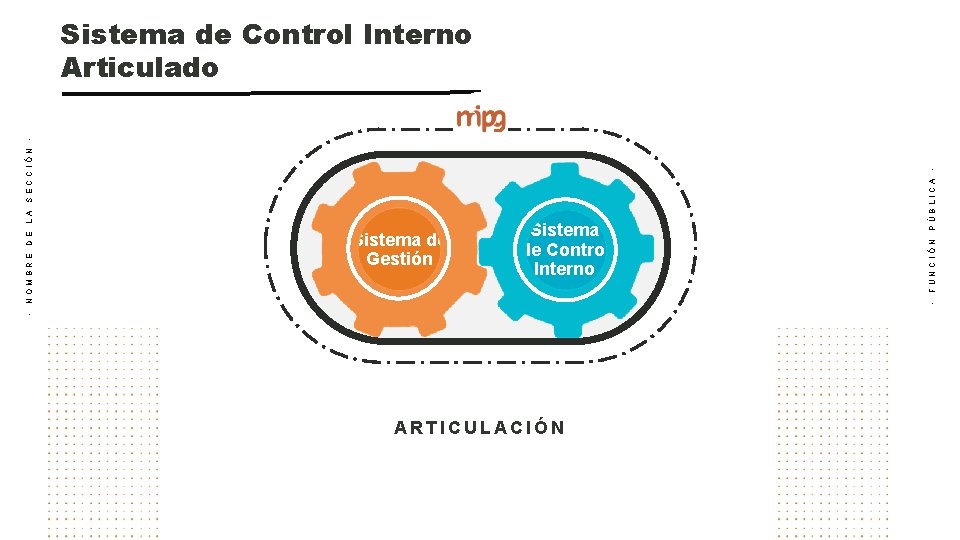
PÚBLICA FUNCIÓN Sistema de Control Interno - Sistema de Gestión - NOMBRE DE LA - SECCIÓN - Sistema de Control Interno Articulado ARTICULACIÓN
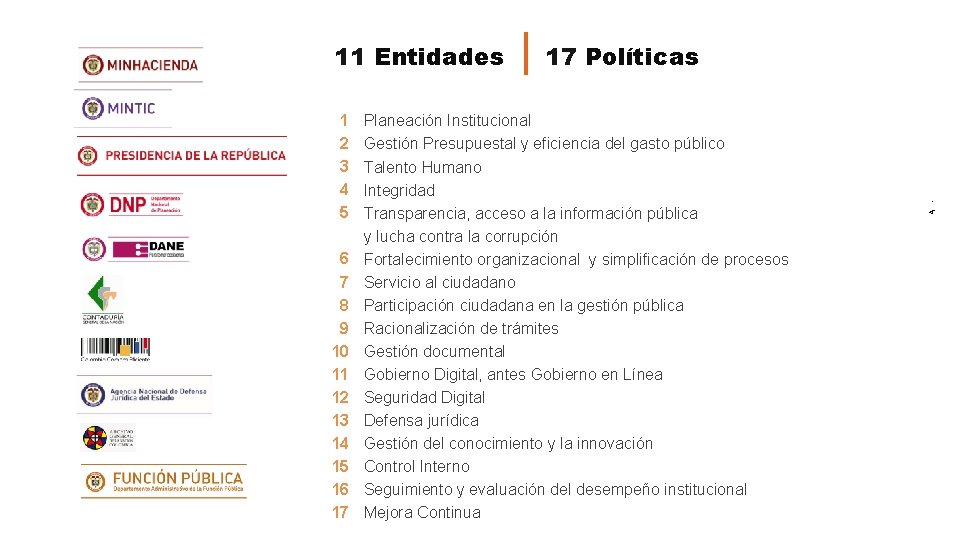
PÚBLICA 6 7 8 9 10 11 12 13 14 15 16 17 Planeación Institucional Gestión Presupuestal y eficiencia del gasto público Talento Humano Integridad Transparencia, acceso a la información pública y lucha contra la corrupción Fortalecimiento organizacional y simplificación de procesos Servicio al ciudadano Participación ciudadana en la gestión pública Racionalización de trámites Gestión documental Gobierno Digital, antes Gobierno en Línea Seguridad Digital Defensa jurídica Gestión del conocimiento y la innovación Control Interno Seguimiento y evaluación del desempeño institucional Mejora Continua FUNCIÓN 1 2 3 4 5 17 Políticas - 11 Entidades
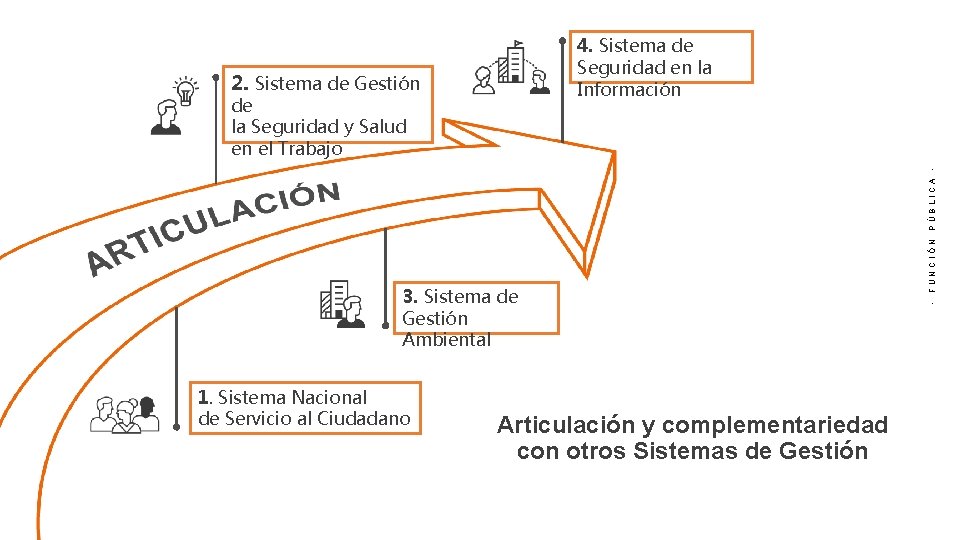
4. Sistema de Seguridad en la Información 2. Sistema de Gestión 1. Sistema Nacional de Servicio al Ciudadano Articulación y complementariedad con otros Sistemas de Gestión - 3. Sistema de Gestión Ambiental FUNCIÓN PÚBLICA - de la Seguridad y Salud en el Trabajo
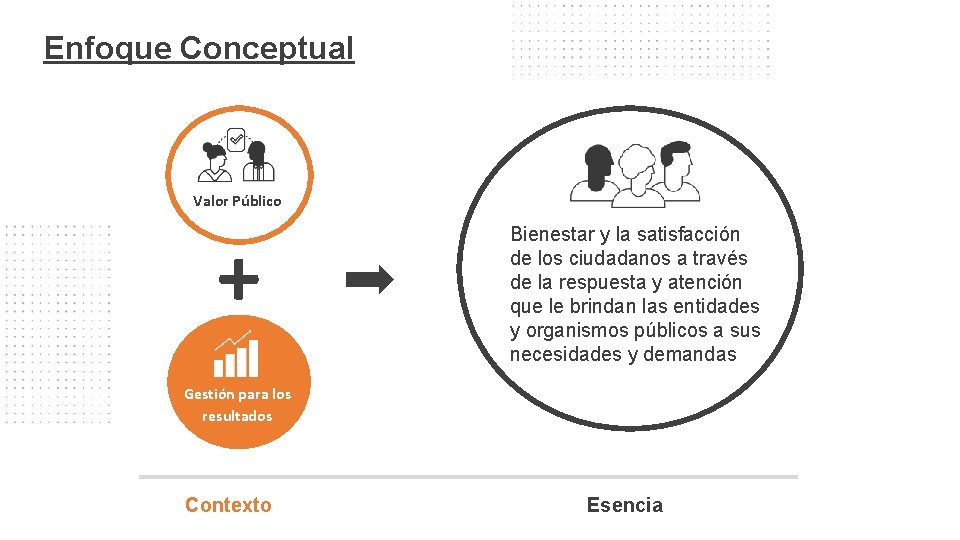
Enfoque Conceptual Valor Público + Bienestar y la satisfacción de los ciudadanos a través de la respuesta y atención que le brindan las entidades y organismos públicos a sus necesidades y demandas Gestión para los resultados Contexto Esencia
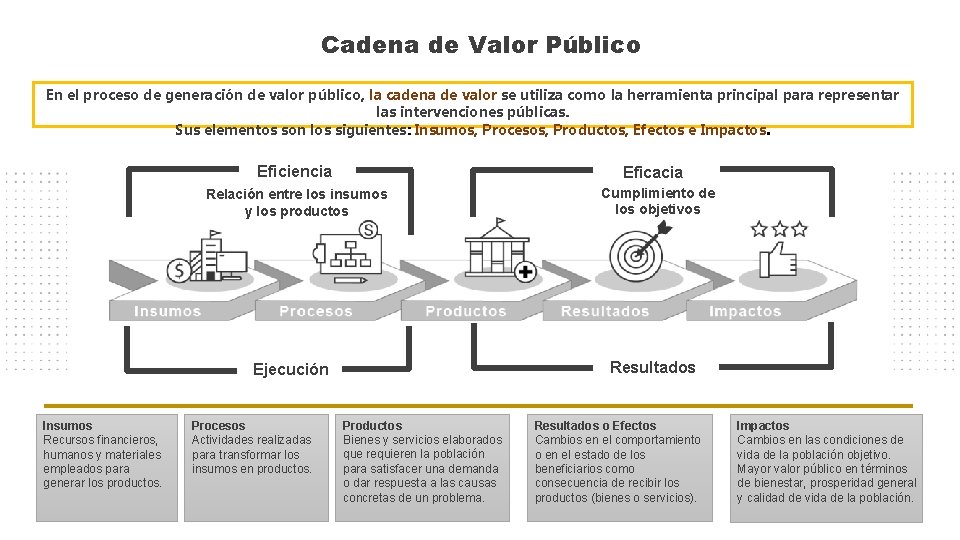
Cadena de Valor Público En el proceso de generación de valor público, la cadena de valor se utiliza como la herramienta principal para representar las intervenciones públicas. Sus elementos son los siguientes: Insumos, Procesos, Productos, Efectos e Impactos. Eficiencia Eficacia Relación entre los insumos y los productos Resultados Ejecución Insumos Recursos financieros, humanos y materiales empleados para generar los productos. Procesos Actividades realizadas para transformar los insumos en productos. Cumplimiento de los objetivos Productos Bienes y servicios elaborados que requieren la población para satisfacer una demanda o dar respuesta a las causas concretas de un problema. Resultados o Efectos Cambios en el comportamiento o en el estado de los beneficiarios como consecuencia de recibir los productos (bienes o servicios). Impactos Cambios en las condiciones de vida de la población objetivo. Mayor valor público en términos de bienestar, prosperidad general y calidad de vida de la población.
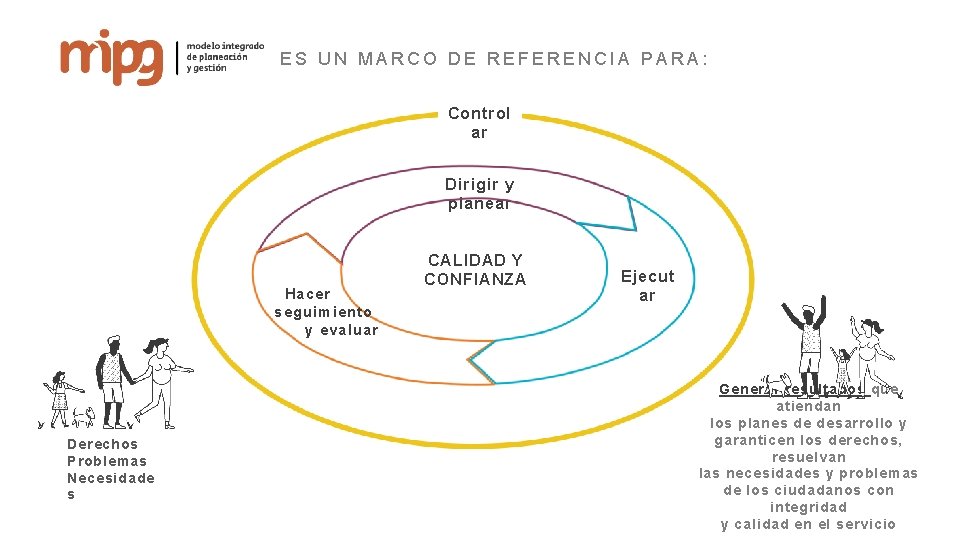
ES UN MARCO DE REFERENCIA PARA: Control ar Dirigir y planear Hacer seguimiento y evaluar Derechos Problemas Necesidade s CALIDAD Y CONFIANZA Ejecut ar Generar resultados que atiendan los planes de desarrollo y garanticen los derechos, resuelvan las necesidades y problemas de los ciudadanos con integridad y calidad en el servicio
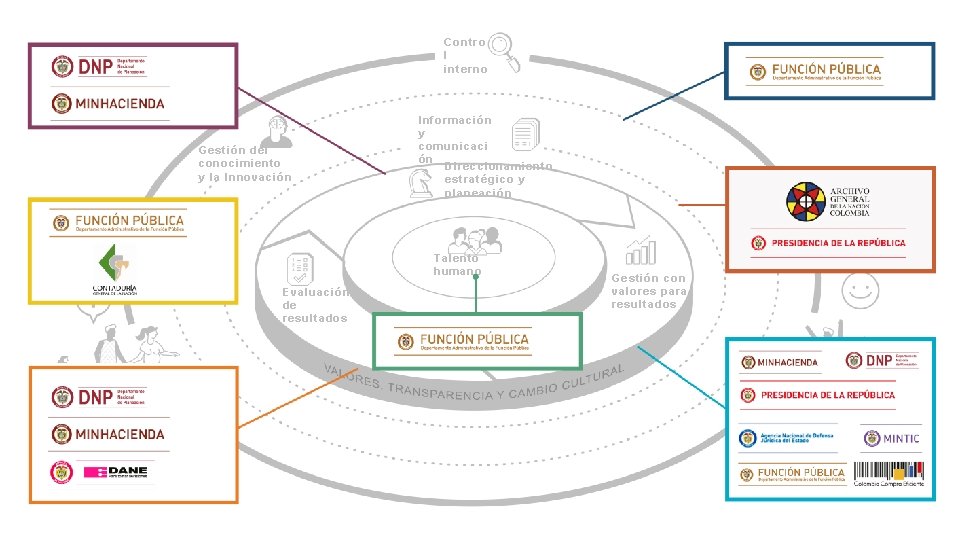
Evaluación de resultados Talento humano Gestión con valores para resultados PÚBLICA Información y comunicaci ón Direccionamiento estratégico y planeación FUNCIÓN Gestión del conocimiento y la Innovación Las entidades y servidores públicos son además sujetos de: • Control social • Control fiscal • Control disciplinario • Control político - Operación Contro l interno
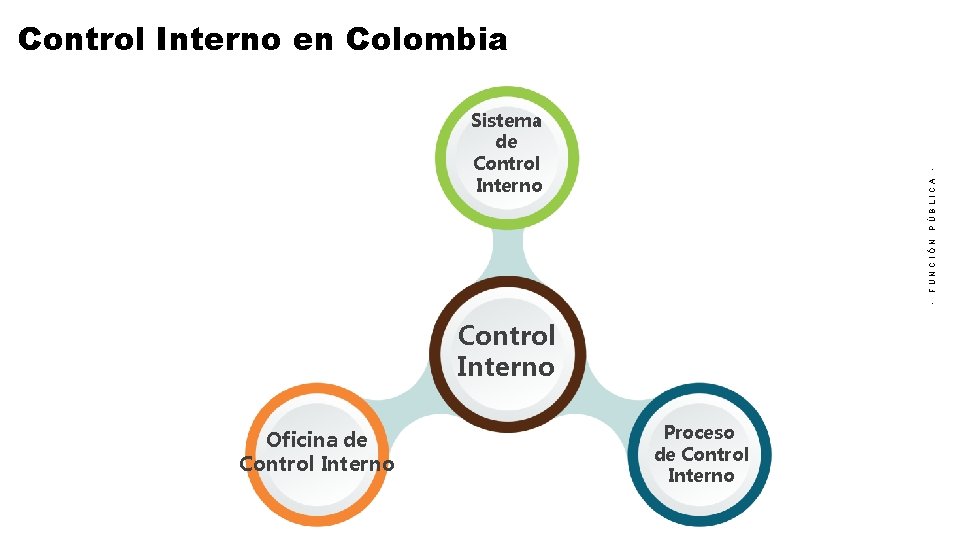
Control Interno en Colombia - FUNCIÓN PÚBLICA - Sistema de Control Interno Oficina de Control Interno Proceso de Control Interno
3 Modelo Estándar de Control Interno MECI articulado MIPG v
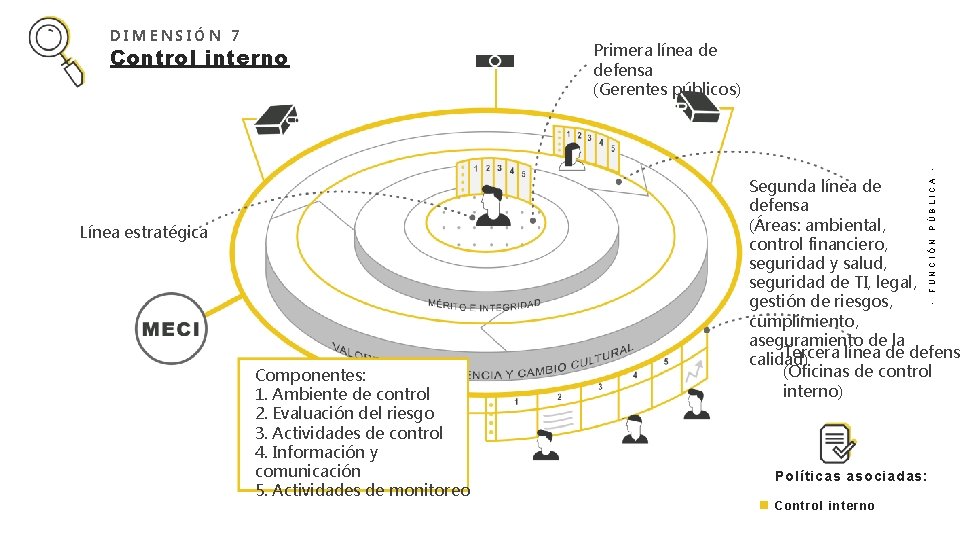
DIMENSIÓN 7 Primera línea de defensa (Gerentes públicos) - Control interno PÚBLICA Segunda línea de defensa (Áreas: ambiental, control financiero, seguridad y salud, seguridad de TI, legal, gestión de riesgos, cumplimiento, aseguramiento de la Tercera línea de defens calidad) (Oficinas de control interno) - FUNCIÓN Línea estratégica Componentes: 1. Ambiente de control 2. Evaluación del riesgo 3. Actividades de control 4. Información y comunicación 5. Actividades de monitoreo Políticas asociadas: Control interno
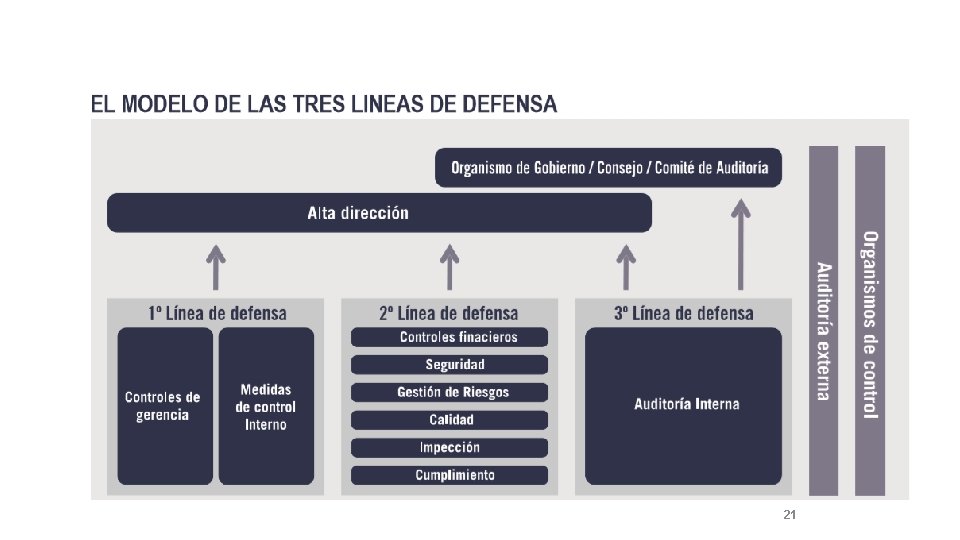
21
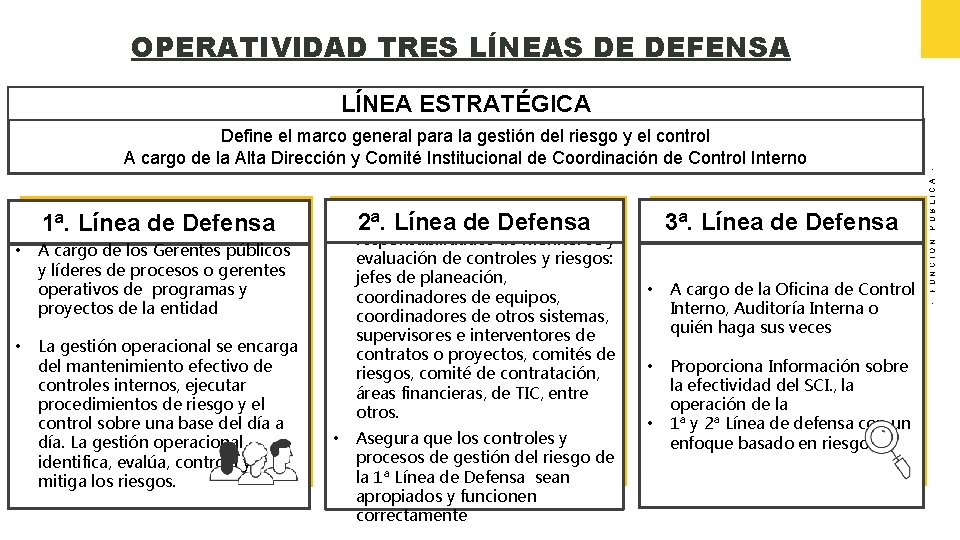
OPERATIVIDAD TRES LÍNEAS DE DEFENSA • • A cargo de los Gerentes públicos y líderes de procesos o gerentes operativos de programas y proyectos de la entidad La gestión operacional se encarga del mantenimiento efectivo de controles internos, ejecutar procedimientos de riesgo y el control sobre una base del día a día. La gestión operacional identifica, evalúa, controla y mitiga los riesgos. • A cargo de servidores con 2ª. Línea de Defensa responsabilidades de monitoreo y evaluación de controles y riesgos: jefes de planeación, coordinadores de equipos, coordinadores de otros sistemas, supervisores e interventores de contratos o proyectos, comités de riesgos, comité de contratación, áreas financieras, de TIC, entre otros. Asegura que los controles y procesos de gestión del riesgo de la 1ª Línea de Defensa sean apropiados y funcionen correctamente 3ª. Línea de Defensa • A cargo de la Oficina de Control Interno, Auditoría Interna o quién haga sus veces • Proporciona Información sobre la efectividad del SCI. , la operación de la 1ª y 2ª Línea de defensa con un enfoque basado en riesgos • PÚBLICA • FUNCIÓN 1ª. Línea de Defensa - Define el marco general para la gestión del riesgo y el control A cargo de la Alta Dirección y Comité Institucional de Coordinación de Control Interno - LÍNEA ESTRATÉGICA
PÚBLICA FUNCIÓN v - 3 Modelo Estándar de Control Interno MECI
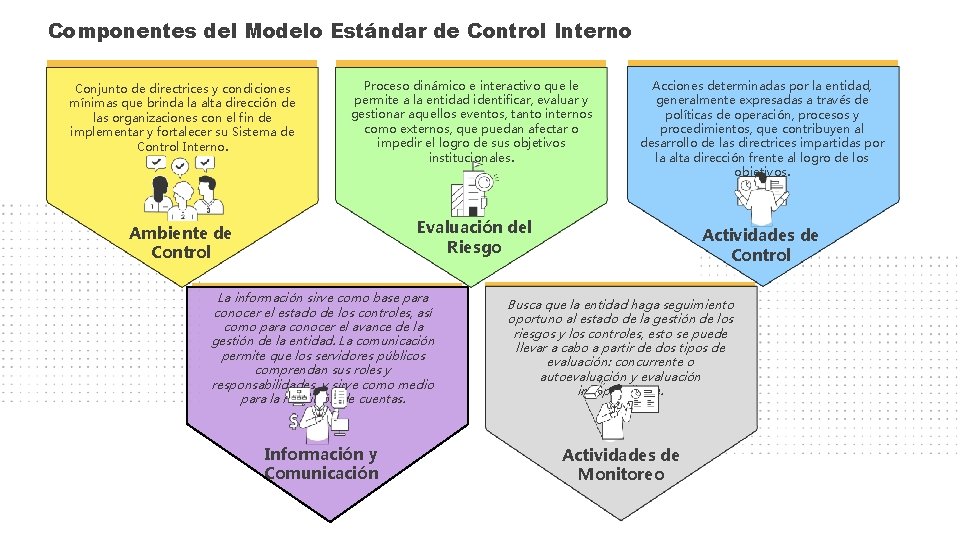
Componentes del Modelo Estándar de Control Interno Conjunto de directrices y condiciones mínimas que brinda la alta dirección de las organizaciones con el fin de implementar y fortalecer su Sistema de Control Interno. Proceso dinámico e interactivo que le permite a la entidad identificar, evaluar y gestionar aquellos eventos, tanto internos como externos, que puedan afectar o impedir el logro de sus objetivos institucionales. Ambiente de Control Evaluación del Riesgo Acciones determinadas por la entidad, generalmente expresadas a través de políticas de operación, procesos y procedimientos, que contribuyen al desarrollo de las directrices impartidas por la alta dirección frente al logro de los objetivos. Actividades de Control La información sirve como base para conocer el estado de los controles, así como para conocer el avance de la gestión de la entidad. La comunicación permite que los servidores públicos comprendan sus roles y responsabilidades, y sirve como medio para la rendición de cuentas. Busca que la entidad haga seguimiento oportuno al estado de la gestión de los riesgos y los controles, esto se puede llevar a cabo a partir de dos tipos de evaluación: concurrente o autoevaluación y evaluación independiente. Información y Comunicación Actividades de Monitoreo
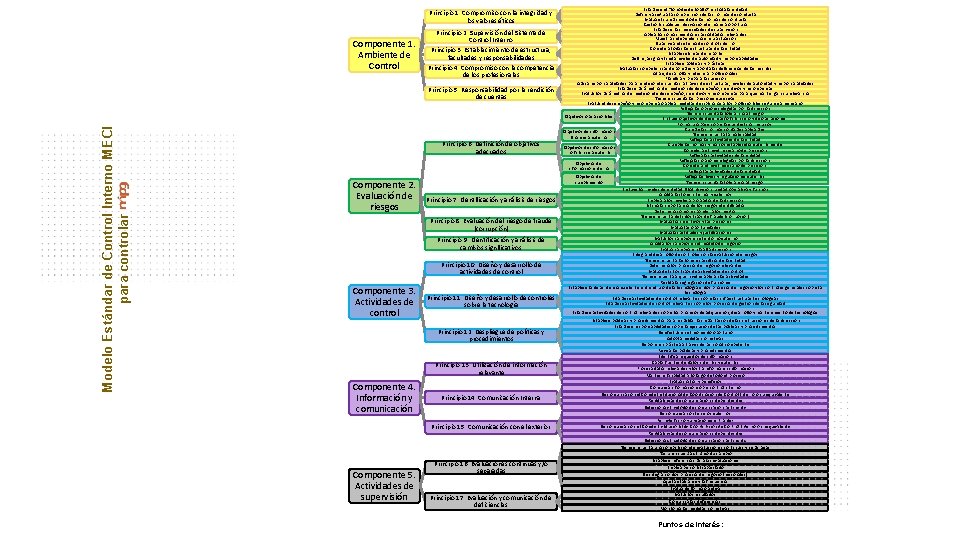
Principio 1. Compromiso con la integridad y los valores éticos Componente 1. Ambiente de Control Principio 2. Supervisión del Sistema de Control Interno Principio 3. Establecimiento de estructura, facultades y responsabilidades Principio 4. Compromiso con la competencia de los profesionales Modelo Estándar de Control Interno MECI para controlar Principio 5. Responsabilidad por la rendición de cuentas Principio 6. Definición de objetivos adecuados Componente 2. Evaluación de riesgos Principio 7. Identificación y análisis de riesgos Principio 8. Evaluación del riesgo de fraude (corrupción) Principio 9. Identificación y análisis de cambios significativos Principio 10. Diseño y desarrollo de actividades de control Componente 3. Actividades de control Principio 11. Diseño y desarrollo de controles sobre la tecnología Principio 12. Despliegue de políticas y procedimientos Principio 13. Utilización de información relevante Componente 4. Información y comunicación Principio 14. Comunicación Interna Principio 15. Comunicación con el exterior Componente 5. Actividades de supervisión Principio 16. Evaluaciones continuas y/o separadas Principio 17. Evaluación y comunicación de deficiencias Establece el “tono desde lo alto” en toda la entidad Define y asegura la comprensión de las normas de conducta Evalúa el cumplimiento de las normas de conducta Gestiona cualquier desviación de manera oportuna Establecer las necesidades de supervisión Aplica los conocimientos especializados relevantes Muestra independencia en su actuación Supervisa el sistema de control interno Considera todas las estructuras de la entidad Establece líneas de reporte Define, asigna y limita niveles de autoridad y responsabilidades Establece políticas y prácticas Evalúa las competencias disponibles y aborda las deficiencias de las mismas Atrae, desarrolla y retiene a profesionales Planifica y prepara la sucesión Aplica responsabilidades para rendición de cuentas a través de estructuras, niveles de autoridad y responsabilidades Establece parámetros de medición de desempeño, incentivos y recompensas Evalúa los parámetros de medición de desempeño, incentivos y recompensas para que mantengan su relevancia Tiene en cuenta las presiones excesivas Evalúa el desempeño y recompensa o aplica medidas disciplinarias a los profesionales según sea necesario Refleja las opciones elegidas por la dirección Tiene en cuenta la tolerancia al riesgo Objetivos operacionales Incluye objetivos de desempeño financiero y de operaciones Forma una base sobre la que destinar recursos Cumple las normas contables aplicables Objetivos de información Tiene en cuenta la materialidad financiera externa Refleja las actividades de la entidad Cumple las normas y marcos establecidos externamente Objetivos de información Considera el nivel necesario de precisión no financiera externa Refleja las actividades de la entidad Refleja las opciones elegidas por la dirección Objetivos de Considera el nivel necesario de precisión información interna Refleja las actividades de la entidad Objetivos de Refleja las leyes y regulaciones externas Tiene en cuenta la tolerancia al riesgo cumplimiento Incluye los niveles de entidad, filial, división, unidad operativa y función Analiza factores internos y externos Implica a los niveles apropiados de la dirección Estima la importancia de los riesgos identificados Determina cómo responder a los riesgos Tiene en cuenta distintos tipos de fraude (corrupción) Evalúa los incentivos y las presiones Evalúa las oportunidades Evalúa las actitudes y justificaciones Evalúa los cambios en el entorno externo Analiza los cambios en el modelo de negocio Evalúa cambios en la alta dirección Integra el desarrollo de controles con la evaluación de riesgos Tiene en cuenta factores específicos de la entidad Determina los procesos de negocio relevantes Evalúa distintos tipos de actividades de control Tiene en cuenta a qué nivel se aplican las actividades Facilita la segregación de funciones Establece la dependencia existente entre el uso de la tecnología en los procesos de negocio y los controles generales sobre la tecnología Establece actividades de control relevantes sobre las infraestructuras tecnológicas Establece actividades de control relevantes sobre los procesos de gestión de la seguridad Establece actividades de control relevantes sobre los procesos de adquisición, desarrollo y mantenimiento de tecnologías Establece políticas y procedimientos para respaldar la implantación de las instrucciones de la dirección Establece responsabilidades sobre la ejecución de las políticas y procedimientos Se efectúa en el momento oportuno Adopta medidas correctivas Se pone en práctica a través de personal competente Revisa las políticas y procedimientos Identifica requisitos de información Capta fuentes de datos internas y externas Procesa datos relevantes y los transforma en información Mantiene la calidad a lo largo de todo el proceso Evalúa costos y beneficios Comunica información sobre control interno Se comunica con el Comité Institucional de Coordinación de Control Interno o su equivalente Facilita líneas de comunicación independientes Selecciona el método de comunicación pertinente Se comunica con terceros externos Permite las comunicaciones entrantes Se comunica con el Comité Institucional de Coordinación de Control Interno o su equivalente Facilita líneas de comunicación independientes Selecciona el método de comunicación pertinente Tiene en cuenta una combinación de evaluaciones continuas y separadas Tiene en cuenta el ritmo de cambio Establece referencias para las evaluaciones Emplea personal capacitado Se integra con los procesos de negocio (misionales) Ajusta el alcance y la frecuencia Evalúa de forma objetiva Evalúa los resultados Comunica las deficiencias Monitorea las medidas correctivas Puntos de interés:
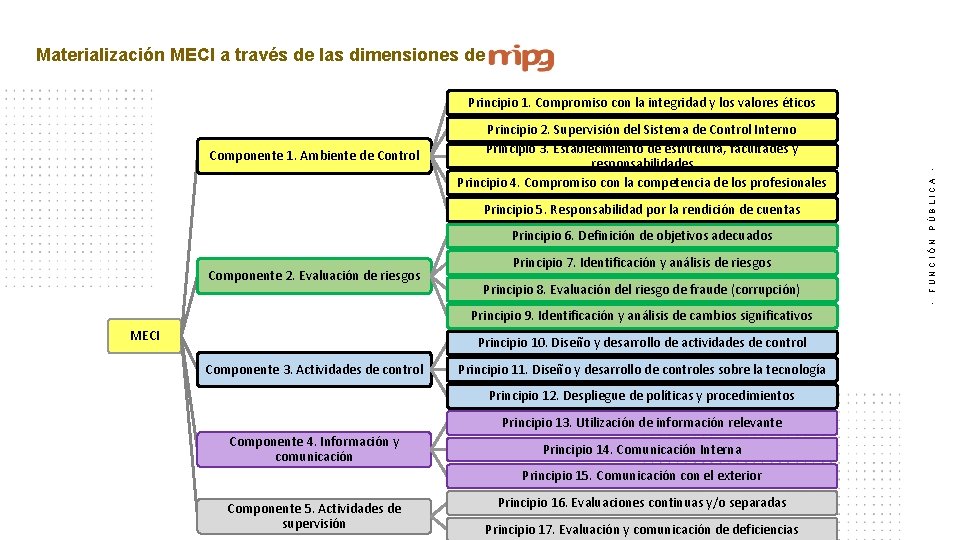
Materialización MECI a través de las dimensiones de Principio 6. Definición de objetivos adecuados Principio 8. Evaluación del riesgo de fraude (corrupción) - Componente 2. Evaluación de riesgos Principio 7. Identificación y análisis de riesgos PÚBLICA Principio 5. Responsabilidad por la rendición de cuentas FUNCIÓN Componente 1. Ambiente de Control Principio 2. Supervisión del Sistema de Control Interno Principio 3. Establecimiento de estructura, facultades y responsabilidades Principio 4. Compromiso con la competencia de los profesionales - Principio 1. Compromiso con la integridad y los valores éticos Principio 9. Identificación y análisis de cambios significativos MECI Principio 10. Diseño y desarrollo de actividades de control Componente 3. Actividades de control Principio 11. Diseño y desarrollo de controles sobre la tecnología Principio 12. Despliegue de políticas y procedimientos Principio 13. Utilización de información relevante Componente 4. Información y comunicación Principio 14. Comunicación Interna Principio 15. Comunicación con el exterior Componente 5. Actividades de supervisión Principio 16. Evaluaciones continuas y/o separadas Principio 17. Evaluación y comunicación de deficiencias
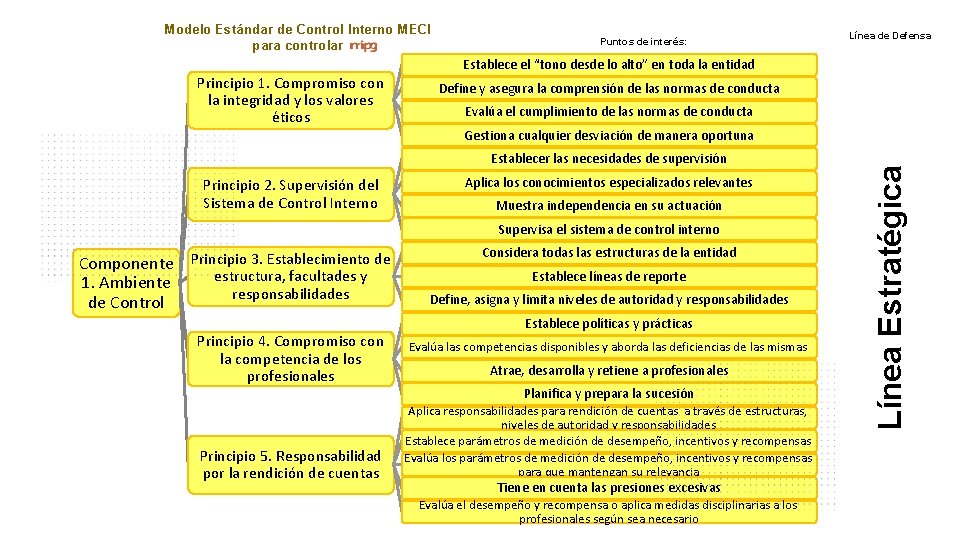
Modelo Estándar de Control Interno MECI para controlar Establece el “tono desde lo alto” en toda la entidad Define y asegura la comprensión de las normas de conducta Evalúa el cumplimiento de las normas de conducta Gestiona cualquier desviación de manera oportuna Establecer las necesidades de supervisión Principio 2. Supervisión del Sistema de Control Interno Aplica los conocimientos especializados relevantes Muestra independencia en su actuación Supervisa el sistema de control interno Componente Principio 3. Establecimiento de estructura, facultades y 1. Ambiente responsabilidades de Control Principio 4. Compromiso con la competencia de los profesionales Principio 5. Responsabilidad por la rendición de cuentas Línea de Defensa Considera todas las estructuras de la entidad Establece líneas de reporte Define, asigna y limita niveles de autoridad y responsabilidades Establece políticas y prácticas Evalúa las competencias disponibles y aborda las deficiencias de las mismas Atrae, desarrolla y retiene a profesionales Planifica y prepara la sucesión Aplica responsabilidades para rendición de cuentas a través de estructuras, niveles de autoridad y responsabilidades Establece parámetros de medición de desempeño, incentivos y recompensas Evalúa los parámetros de medición de desempeño, incentivos y recompensas para que mantengan su relevancia Tiene en cuenta las presiones excesivas Evalúa el desempeño y recompensa o aplica medidas disciplinarias a los profesionales según sea necesario Línea Estratégica Principio 1. Compromiso con la integridad y los valores éticos Puntos de interés:
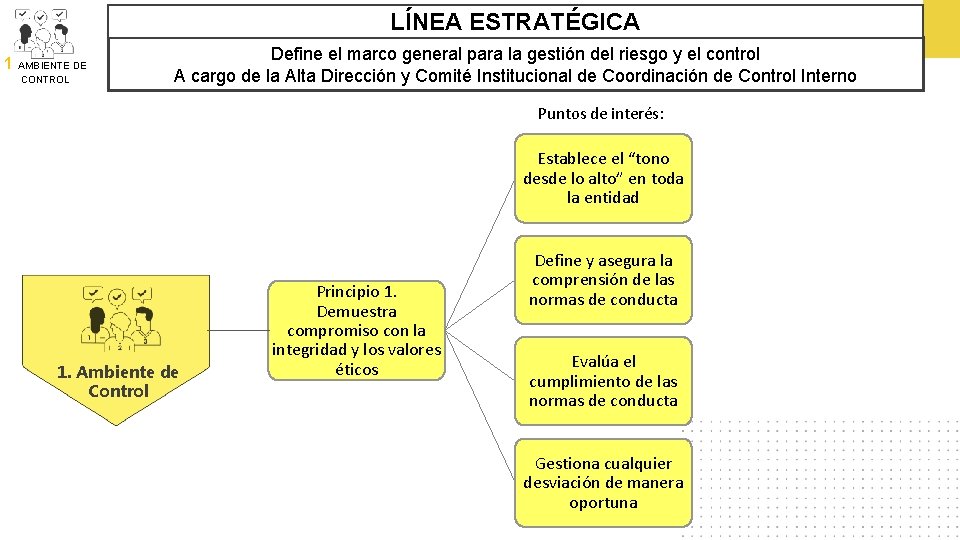
LÍNEA ESTRATÉGICA 1 AMBIENTE DE CONTROL Define el marco general para la gestión del riesgo y el control A cargo de la Alta Dirección y Comité Institucional de Coordinación de Control Interno Puntos de interés: Establece el “tono desde lo alto” en toda la entidad 1. Ambiente de Control Principio 1. Demuestra compromiso con la integridad y los valores éticos Define y asegura la comprensión de las normas de conducta Evalúa el cumplimiento de las normas de conducta Gestiona cualquier desviación de manera oportuna
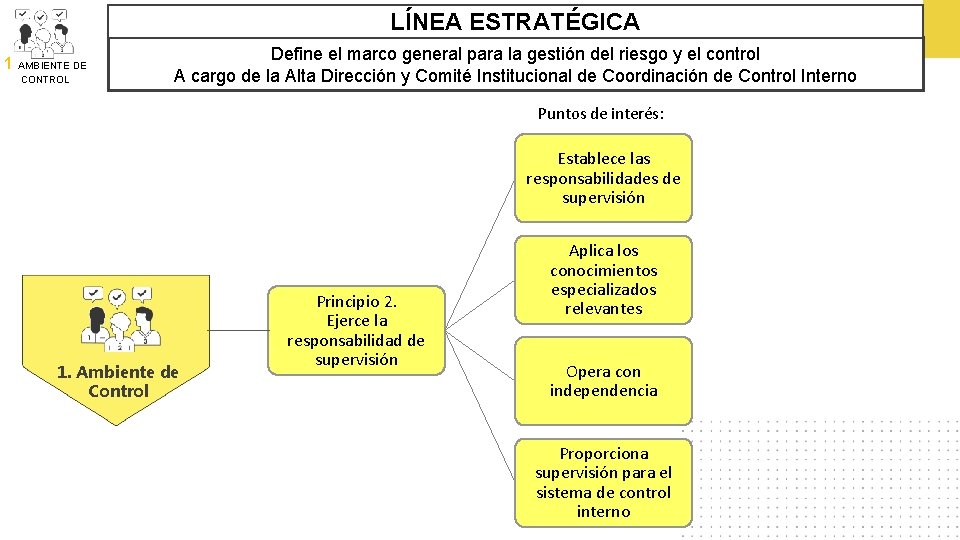
LÍNEA ESTRATÉGICA 1 AMBIENTE DE CONTROL Define el marco general para la gestión del riesgo y el control A cargo de la Alta Dirección y Comité Institucional de Coordinación de Control Interno Puntos de interés: Establece las responsabilidades de supervisión 1. Ambiente de Control Principio 2. Ejerce la responsabilidad de supervisión Aplica los conocimientos especializados relevantes Opera con independencia Proporciona supervisión para el sistema de control interno
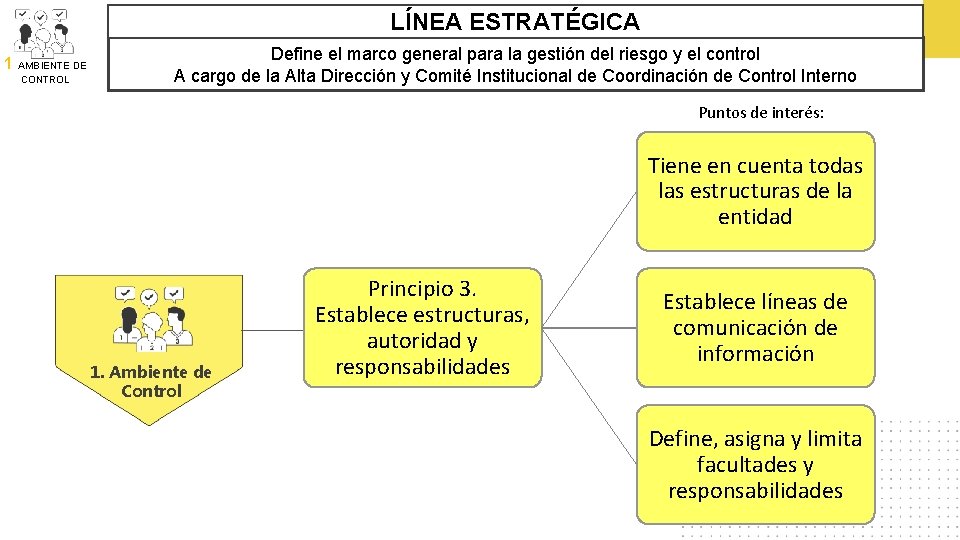
LÍNEA ESTRATÉGICA 1 AMBIENTE DE CONTROL Define el marco general para la gestión del riesgo y el control A cargo de la Alta Dirección y Comité Institucional de Coordinación de Control Interno Puntos de interés: Tiene en cuenta todas las estructuras de la entidad 1. Ambiente de Control Principio 3. Establece estructuras, autoridad y responsabilidades Establece líneas de comunicación de información Define, asigna y limita facultades y responsabilidades
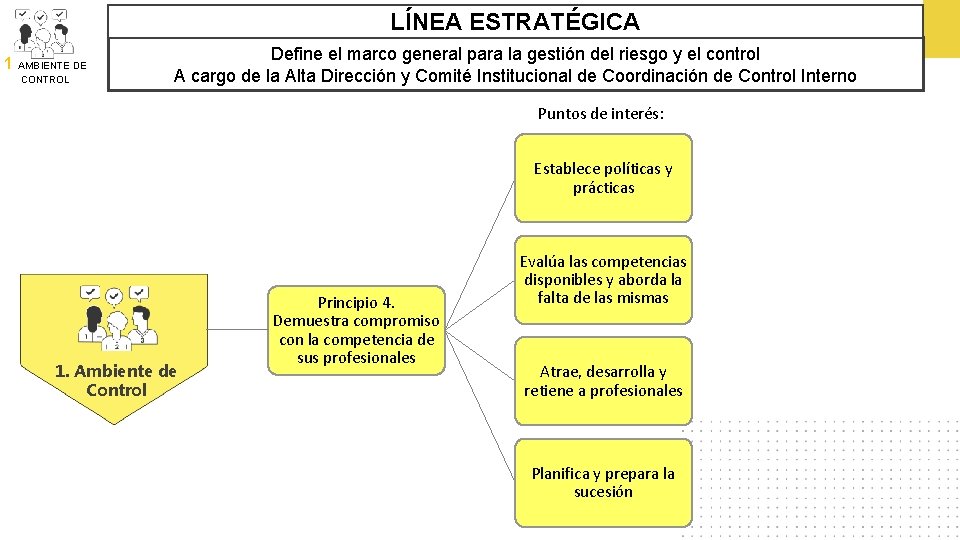
LÍNEA ESTRATÉGICA 1 AMBIENTE DE CONTROL Define el marco general para la gestión del riesgo y el control A cargo de la Alta Dirección y Comité Institucional de Coordinación de Control Interno Puntos de interés: Establece políticas y prácticas 1. Ambiente de Control Principio 4. Demuestra compromiso con la competencia de sus profesionales Evalúa las competencias disponibles y aborda la falta de las mismas Atrae, desarrolla y retiene a profesionales Planifica y prepara la sucesión
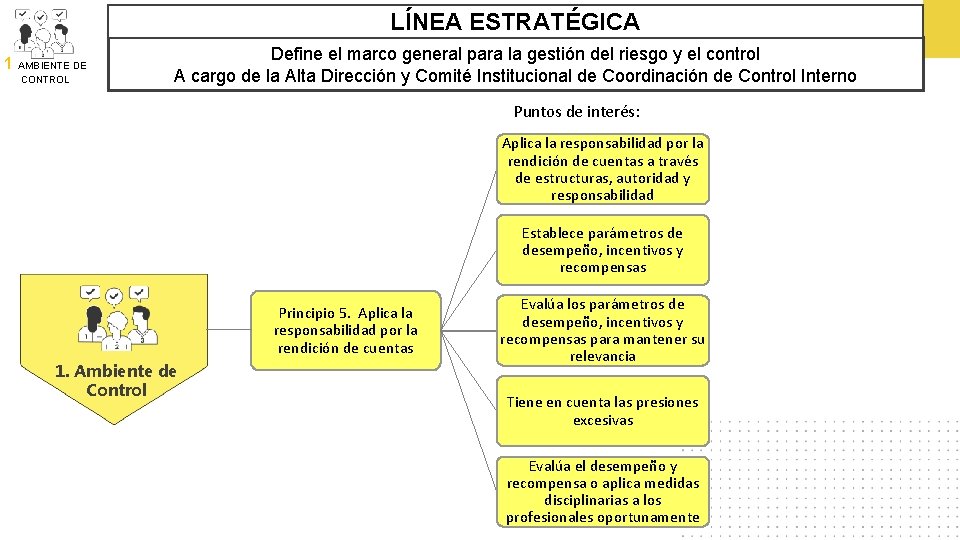
LÍNEA ESTRATÉGICA 1 AMBIENTE DE CONTROL Define el marco general para la gestión del riesgo y el control A cargo de la Alta Dirección y Comité Institucional de Coordinación de Control Interno Puntos de interés: Aplica la responsabilidad por la rendición de cuentas a través de estructuras, autoridad y responsabilidad Establece parámetros de desempeño, incentivos y recompensas Principio 5. Aplica la responsabilidad por la rendición de cuentas 1. Ambiente de Control Evalúa los parámetros de desempeño, incentivos y recompensas para mantener su relevancia Tiene en cuenta las presiones excesivas Evalúa el desempeño y recompensa o aplica medidas disciplinarias a los profesionales oportunamente
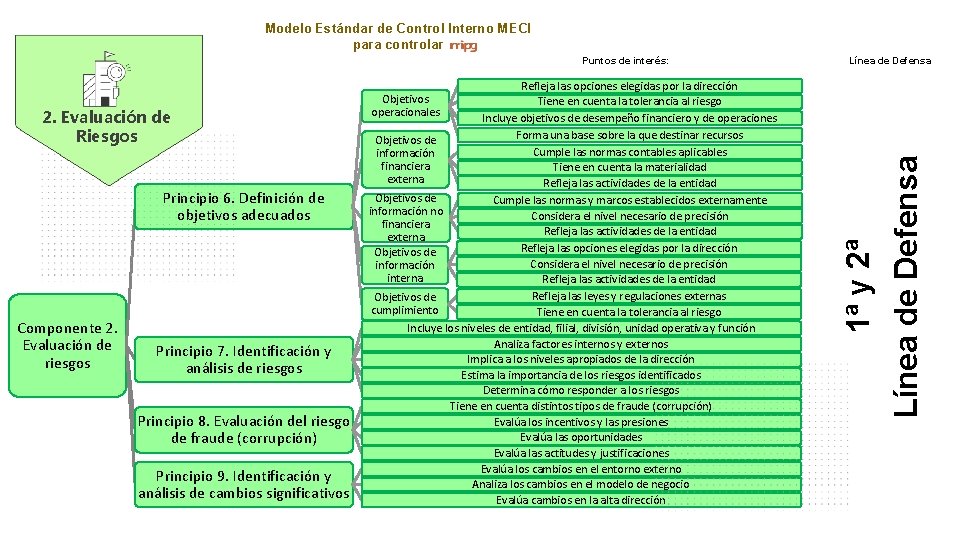
Modelo Estándar de Control Interno MECI para controlar Puntos de interés: Principio 6. Definición de objetivos adecuados Componente 2. Evaluación de riesgos Principio 7. Identificación y análisis de riesgos Principio 8. Evaluación del riesgo de fraude (corrupción) Principio 9. Identificación y análisis de cambios significativos Objetivos operacionales 1ª y 2ª Línea de Defensa 2. Evaluación de Riesgos Refleja las opciones elegidas por la dirección Tiene en cuenta la tolerancia al riesgo Incluye objetivos de desempeño financiero y de operaciones Forma una base sobre la que destinar recursos Objetivos de Cumple las normas contables aplicables información financiera Tiene en cuenta la materialidad externa Refleja las actividades de la entidad Objetivos de Cumple las normas y marcos establecidos externamente información no Considera el nivel necesario de precisión financiera Refleja las actividades de la entidad externa Refleja las opciones elegidas por la dirección Objetivos de Considera el nivel necesario de precisión información interna Refleja las actividades de la entidad Refleja las leyes y regulaciones externas Objetivos de cumplimiento Tiene en cuenta la tolerancia al riesgo Incluye los niveles de entidad, filial, división, unidad operativa y función Analiza factores internos y externos Implica a los niveles apropiados de la dirección Estima la importancia de los riesgos identificados Determina cómo responder a los riesgos Tiene en cuenta distintos tipos de fraude (corrupción) Evalúa los incentivos y las presiones Evalúa las oportunidades Evalúa las actitudes y justificaciones Evalúa los cambios en el entorno externo Analiza los cambios en el modelo de negocio Evalúa cambios en la alta dirección Línea de Defensa
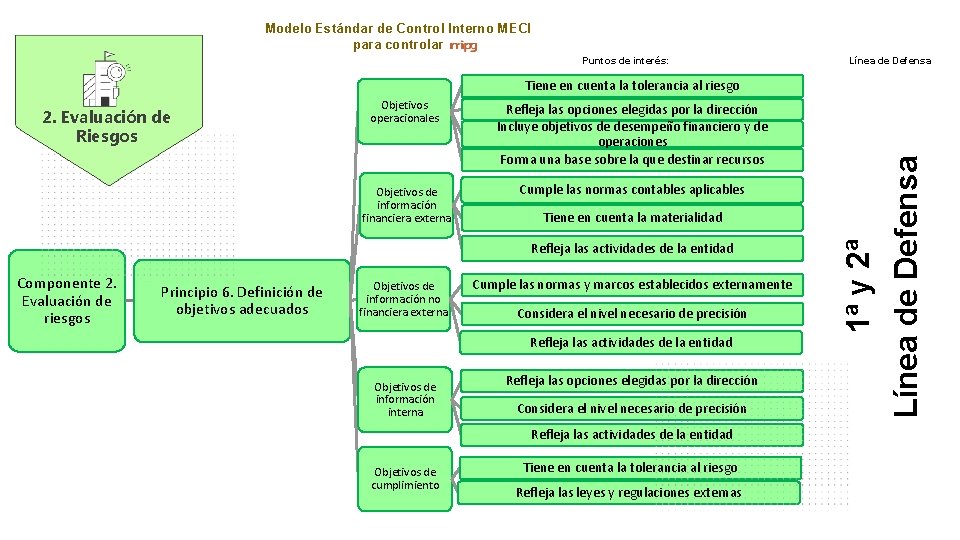
Modelo Estándar de Control Interno MECI para controlar Puntos de interés: Línea de Defensa 2. Evaluación de Riesgos Objetivos operacionales Refleja las opciones elegidas por la dirección Incluye objetivos de desempeño financiero y de operaciones Forma una base sobre la que destinar recursos Objetivos de información financiera externa Cumple las normas contables aplicables Tiene en cuenta la materialidad Refleja las actividades de la entidad Componente 2. Evaluación de riesgos Principio 6. Definición de objetivos adecuados Objetivos de información no financiera externa Cumple las normas y marcos establecidos externamente Considera el nivel necesario de precisión Refleja las actividades de la entidad Objetivos de información interna Refleja las opciones elegidas por la dirección Considera el nivel necesario de precisión Refleja las actividades de la entidad Objetivos de cumplimiento Tiene en cuenta la tolerancia al riesgo Refleja las leyes y regulaciones externas 1ª y 2ª Línea de Defensa Tiene en cuenta la tolerancia al riesgo
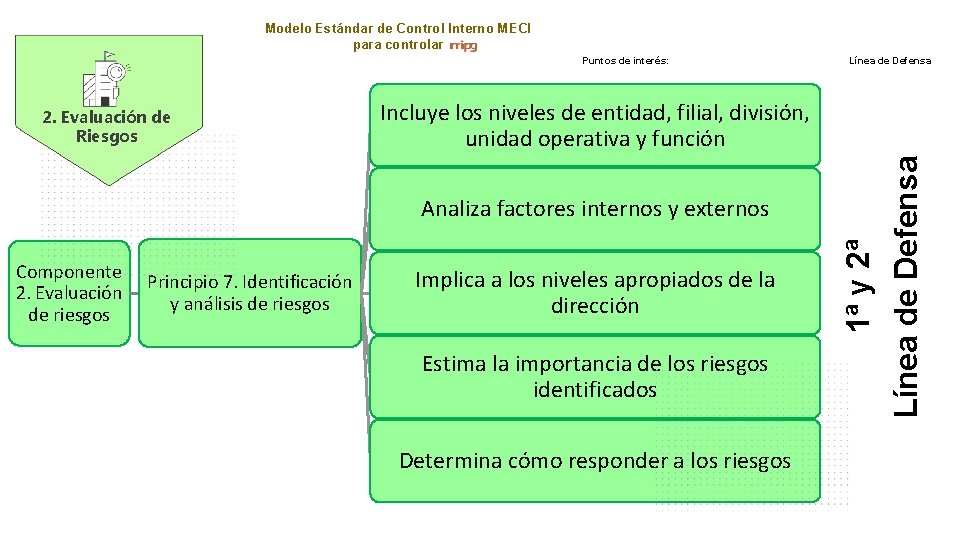
Modelo Estándar de Control Interno MECI para controlar Puntos de interés: Incluye los niveles de entidad, filial, división, unidad operativa y función Analiza factores internos y externos Componente 2. Evaluación de riesgos Principio 7. Identificación y análisis de riesgos Implica a los niveles apropiados de la dirección Estima la importancia de los riesgos identificados Determina cómo responder a los riesgos 1ª y 2ª Línea de Defensa 2. Evaluación de Riesgos Línea de Defensa
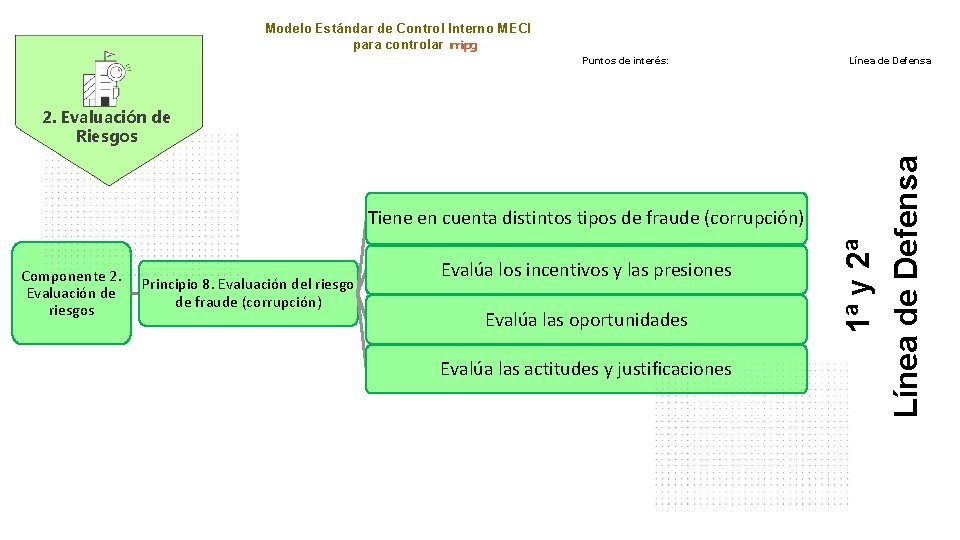
Modelo Estándar de Control Interno MECI para controlar Puntos de interés: Línea de Defensa Tiene en cuenta distintos tipos de fraude (corrupción) Componente 2. Evaluación de riesgos Principio 8. Evaluación del riesgo de fraude (corrupción) Evalúa los incentivos y las presiones Evalúa las oportunidades Evalúa las actitudes y justificaciones 1ª y 2ª Línea de Defensa 2. Evaluación de Riesgos
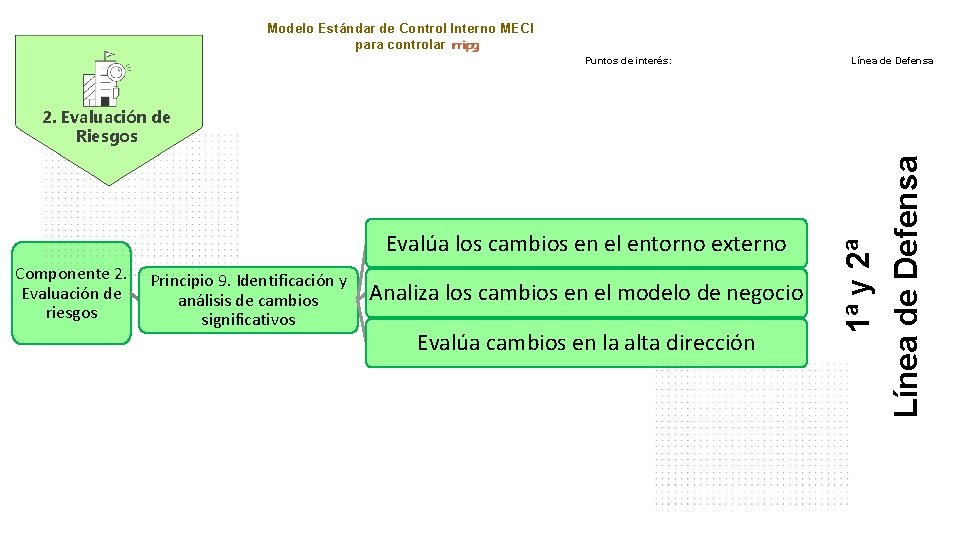
Modelo Estándar de Control Interno MECI para controlar Puntos de interés: Línea de Defensa Evalúa los cambios en el entorno externo Componente 2. Evaluación de riesgos Principio 9. Identificación y análisis de cambios significativos Analiza los cambios en el modelo de negocio Evalúa cambios en la alta dirección 1ª y 2ª Línea de Defensa 2. Evaluación de Riesgos
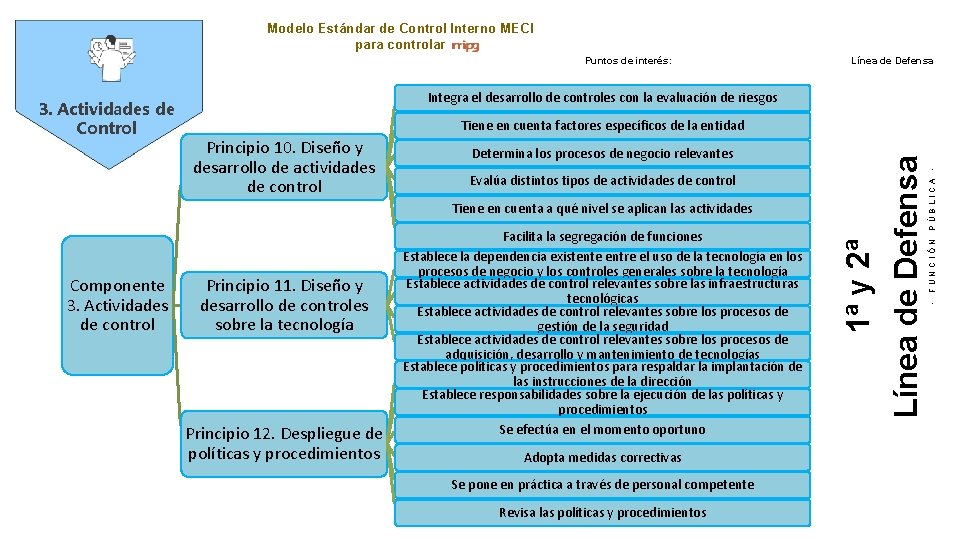
Modelo Estándar de Control Interno MECI para controlar Puntos de interés: Integra el desarrollo de controles con la evaluación de riesgos Tiene en cuenta a qué nivel se aplican las actividades Componente 3. Actividades de control Principio 11. Diseño y desarrollo de controles sobre la tecnología Principio 12. Despliegue de políticas y procedimientos Facilita la segregación de funciones Establece la dependencia existente entre el uso de la tecnología en los procesos de negocio y los controles generales sobre la tecnología Establece actividades de control relevantes sobre las infraestructuras tecnológicas Establece actividades de control relevantes sobre los procesos de gestión de la seguridad Establece actividades de control relevantes sobre los procesos de adquisición, desarrollo y mantenimiento de tecnologías Establece políticas y procedimientos para respaldar la implantación de las instrucciones de la dirección Establece responsabilidades sobre la ejecución de las políticas y procedimientos Se efectúa en el momento oportuno Adopta medidas correctivas Se pone en práctica a través de personal competente Revisa las políticas y procedimientos PÚBLICA Evalúa distintos tipos de actividades de control FUNCIÓN Determina los procesos de negocio relevantes - Principio 10. Diseño y desarrollo de actividades de control - Tiene en cuenta factores específicos de la entidad 1ª y 2ª Línea de Defensa 3. Actividades de Control Línea de Defensa
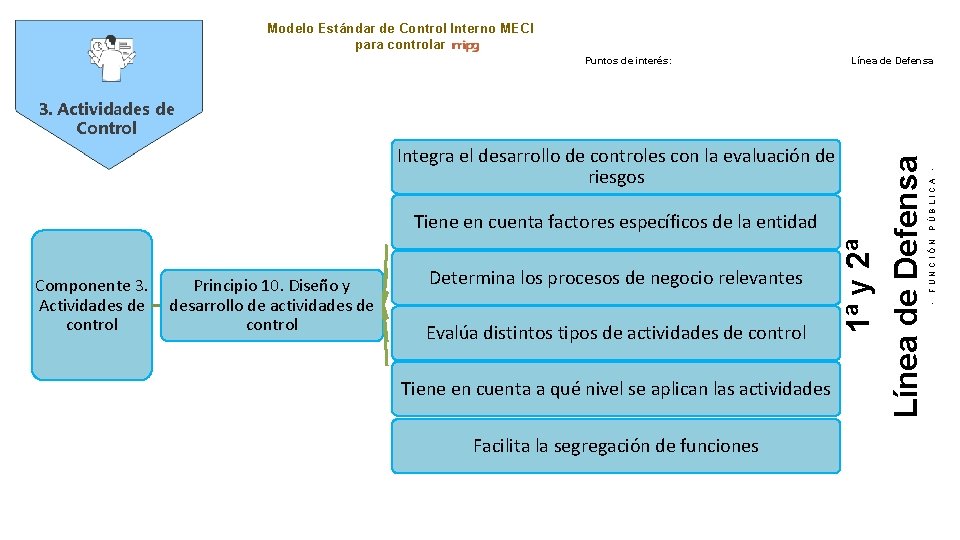
Modelo Estándar de Control Interno MECI para controlar Puntos de interés: Línea de Defensa Componente 3. Actividades de control Principio 10. Diseño y desarrollo de actividades de control Determina los procesos de negocio relevantes Evalúa distintos tipos de actividades de control Tiene en cuenta a qué nivel se aplican las actividades Facilita la segregación de funciones PÚBLICA FUNCIÓN Tiene en cuenta factores específicos de la entidad - Integra el desarrollo de controles con la evaluación de riesgos 1ª y 2ª Línea de Defensa 3. Actividades de Control
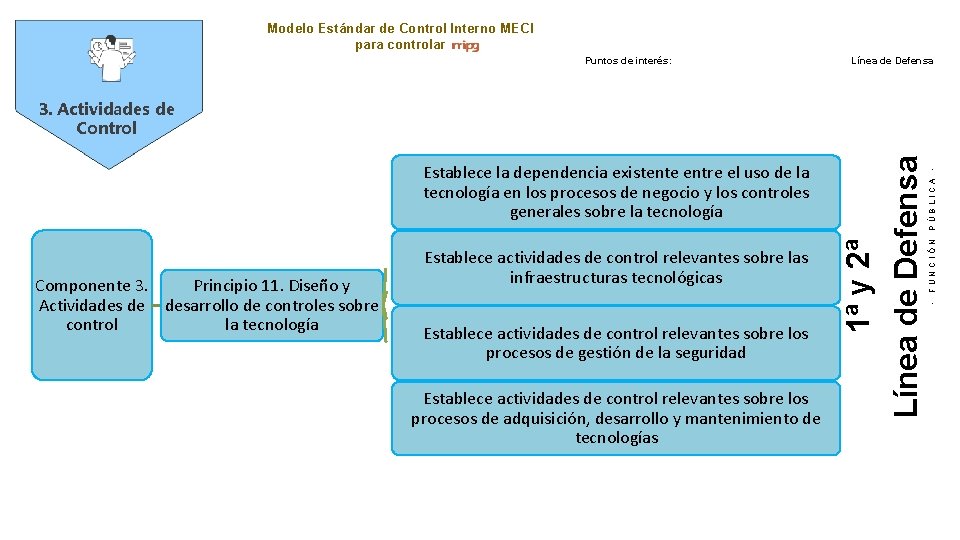
Modelo Estándar de Control Interno MECI para controlar Puntos de interés: Línea de Defensa Establece actividades de control relevantes sobre los procesos de gestión de la seguridad Establece actividades de control relevantes sobre los procesos de adquisición, desarrollo y mantenimiento de tecnologías PÚBLICA FUNCIÓN Principio 11. Diseño y Componente 3. Actividades de desarrollo de controles sobre la tecnología control Establece actividades de control relevantes sobre las infraestructuras tecnológicas - Establece la dependencia existente entre el uso de la tecnología en los procesos de negocio y los controles generales sobre la tecnología 1ª y 2ª Línea de Defensa 3. Actividades de Control
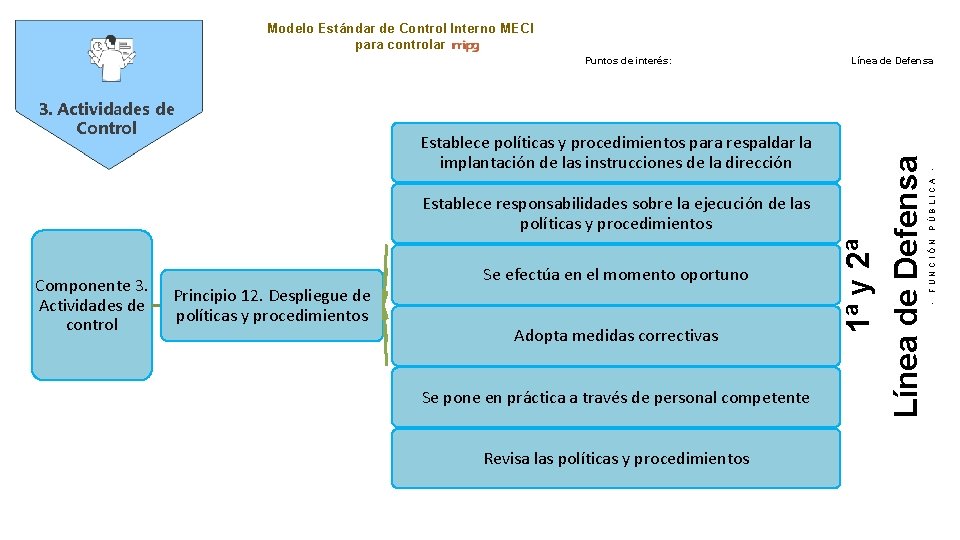
Modelo Estándar de Control Interno MECI para controlar Componente 3. Actividades de control Principio 12. Despliegue de políticas y procedimientos Se efectúa en el momento oportuno Adopta medidas correctivas Se pone en práctica a través de personal competente Revisa las políticas y procedimientos PÚBLICA Establece responsabilidades sobre la ejecución de las políticas y procedimientos FUNCIÓN Establece políticas y procedimientos para respaldar la implantación de las instrucciones de la dirección - 3. Actividades de Control Línea de Defensa 1ª y 2ª Línea de Defensa Puntos de interés:
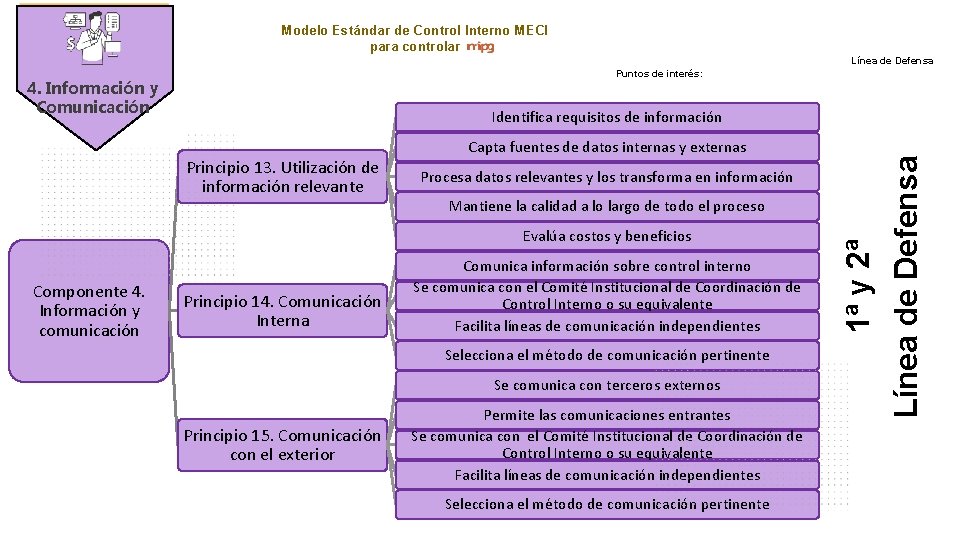
Modelo Estándar de Control Interno MECI para controlar Línea de Defensa Puntos de interés: 4. Información y Comunicación Principio 13. Utilización de información relevante Capta fuentes de datos internas y externas Procesa datos relevantes y los transforma en información Mantiene la calidad a lo largo de todo el proceso Evalúa costos y beneficios Componente 4. Información y comunicación Principio 14. Comunicación Interna Comunica información sobre control interno Se comunica con el Comité Institucional de Coordinación de Control Interno o su equivalente Facilita líneas de comunicación independientes Selecciona el método de comunicación pertinente Se comunica con terceros externos Principio 15. Comunicación con el exterior Permite las comunicaciones entrantes Se comunica con el Comité Institucional de Coordinación de Control Interno o su equivalente Facilita líneas de comunicación independientes Selecciona el método de comunicación pertinente 1ª y 2ª Línea de Defensa Identifica requisitos de información
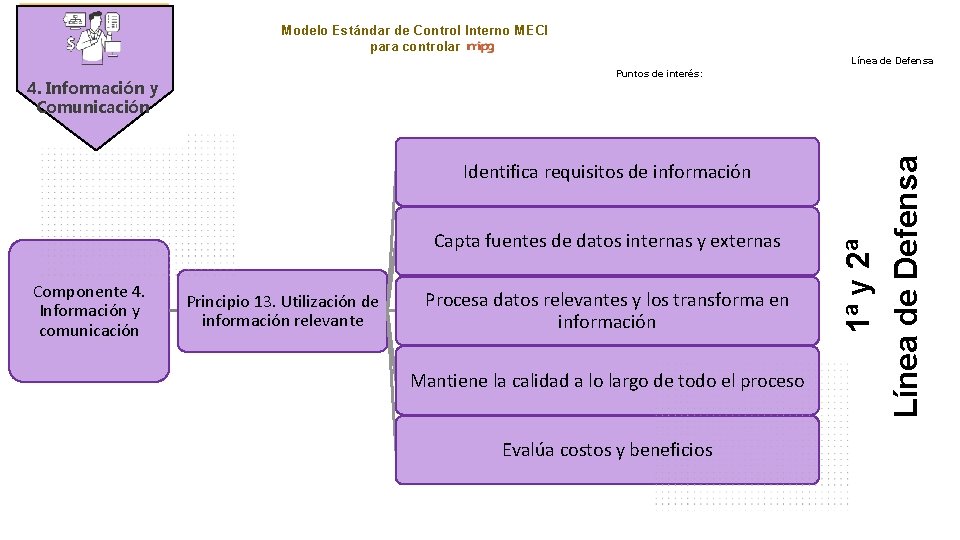
Modelo Estándar de Control Interno MECI para controlar Línea de Defensa 4. Información y Comunicación Identifica requisitos de información Capta fuentes de datos internas y externas Componente 4. Información y comunicación Principio 13. Utilización de información relevante Procesa datos relevantes y los transforma en información Mantiene la calidad a lo largo de todo el proceso Evalúa costos y beneficios 1ª y 2ª Línea de Defensa Puntos de interés:
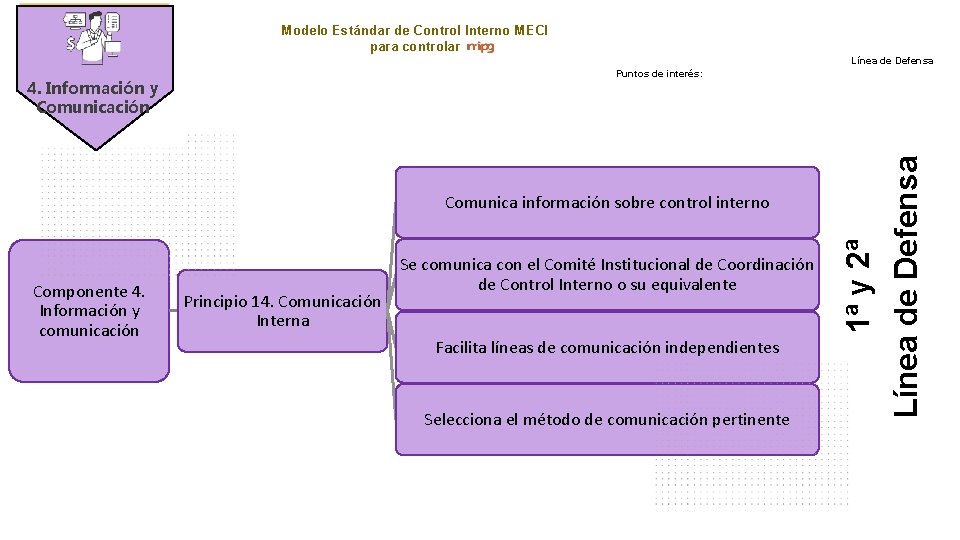
Modelo Estándar de Control Interno MECI para controlar Línea de Defensa 4. Información y Comunicación Comunica información sobre control interno Componente 4. Información y comunicación Principio 14. Comunicación Interna Se comunica con el Comité Institucional de Coordinación de Control Interno o su equivalente Facilita líneas de comunicación independientes Selecciona el método de comunicación pertinente 1ª y 2ª Línea de Defensa Puntos de interés:
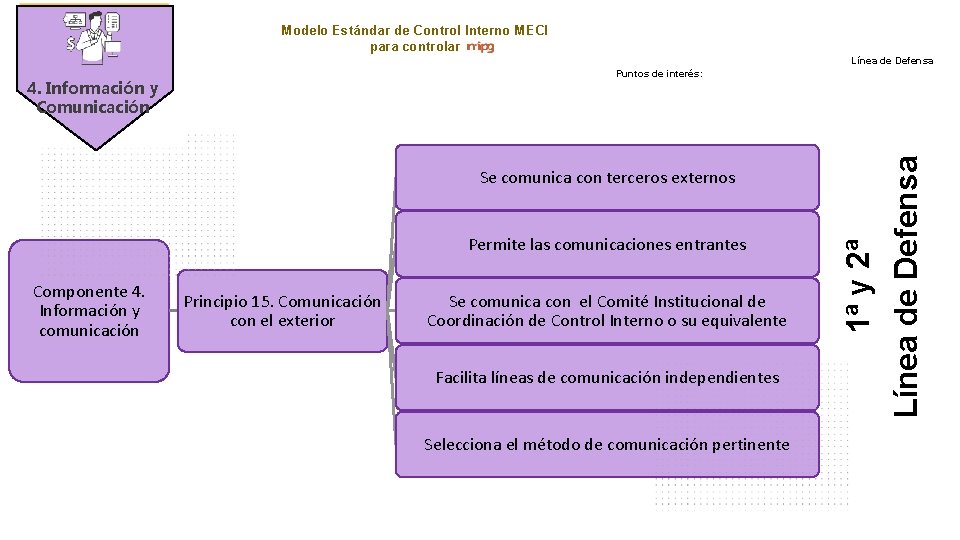
Modelo Estándar de Control Interno MECI para controlar Línea de Defensa 4. Información y Comunicación Se comunica con terceros externos Permite las comunicaciones entrantes Componente 4. Información y comunicación Principio 15. Comunicación con el exterior Se comunica con el Comité Institucional de Coordinación de Control Interno o su equivalente Facilita líneas de comunicación independientes Selecciona el método de comunicación pertinente 1ª y 2ª Línea de Defensa Puntos de interés:
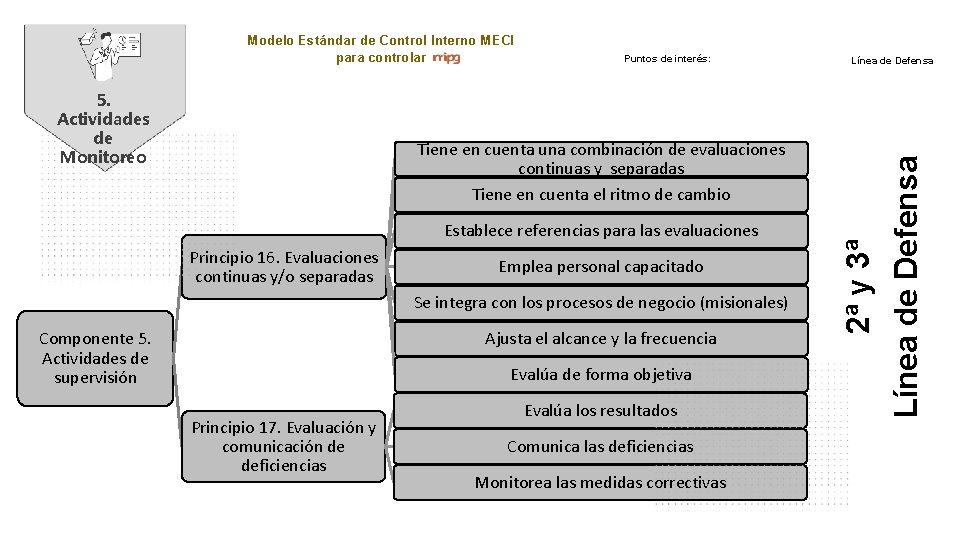
5. Actividades de Monitoreo Puntos de interés: Tiene en cuenta una combinación de evaluaciones continuas y separadas Tiene en cuenta el ritmo de cambio Establece referencias para las evaluaciones Principio 16. Evaluaciones continuas y/o separadas Emplea personal capacitado Se integra con los procesos de negocio (misionales) Ajusta el alcance y la frecuencia Componente 5. Actividades de supervisión Evalúa de forma objetiva Principio 17. Evaluación y comunicación de deficiencias Evalúa los resultados Comunica las deficiencias Monitorea las medidas correctivas Línea de Defensa 2ª y 3ª Línea de Defensa Modelo Estándar de Control Interno MECI para controlar
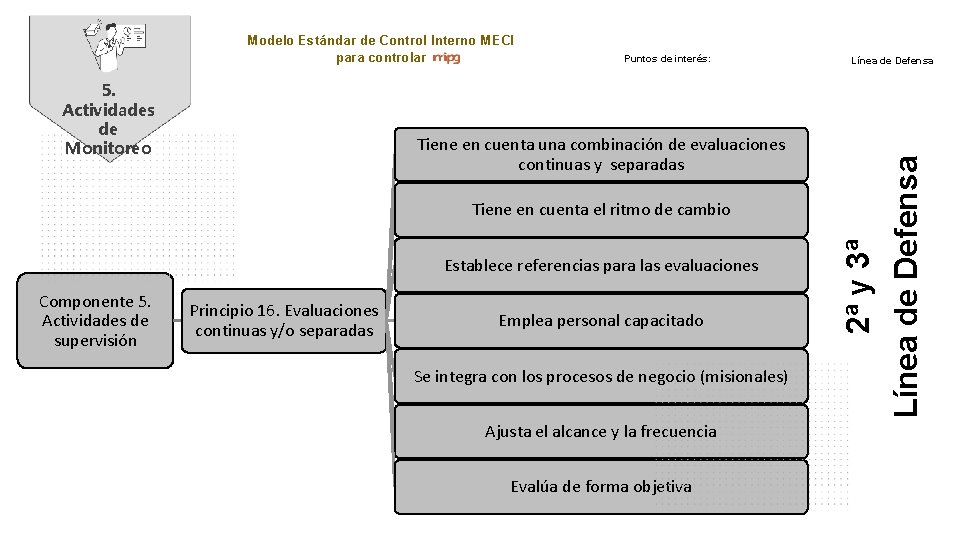
5. Actividades de Monitoreo Puntos de interés: Tiene en cuenta una combinación de evaluaciones continuas y separadas Tiene en cuenta el ritmo de cambio Establece referencias para las evaluaciones Componente 5. Actividades de supervisión Principio 16. Evaluaciones continuas y/o separadas Emplea personal capacitado Se integra con los procesos de negocio (misionales) Ajusta el alcance y la frecuencia Evalúa de forma objetiva Línea de Defensa 2ª y 3ª Línea de Defensa Modelo Estándar de Control Interno MECI para controlar
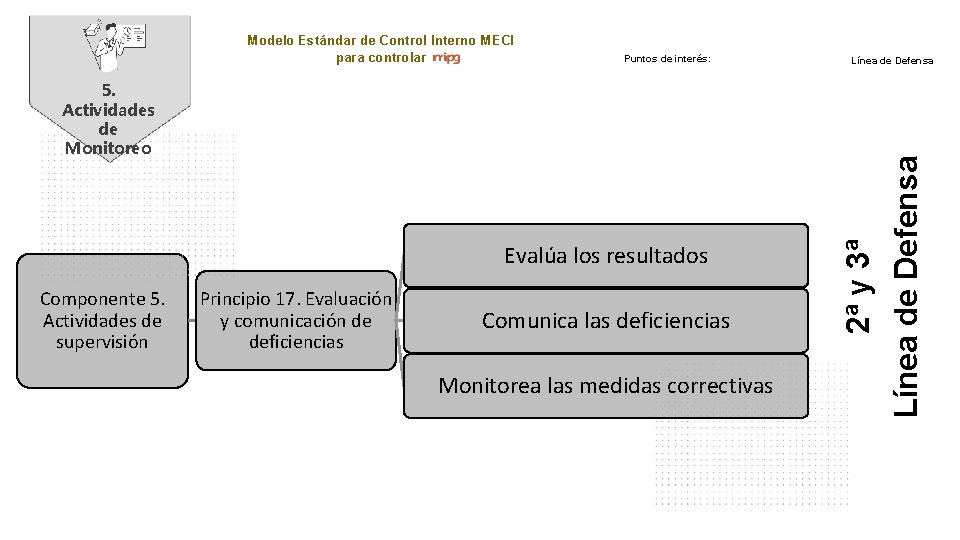
Puntos de interés: 5. Actividades de Monitoreo Evalúa los resultados Componente 5. Actividades de supervisión Principio 17. Evaluación y comunicación de deficiencias Comunica las deficiencias Monitorea las medidas correctivas Línea de Defensa 2ª y 3ª Línea de Defensa Modelo Estándar de Control Interno MECI para controlar
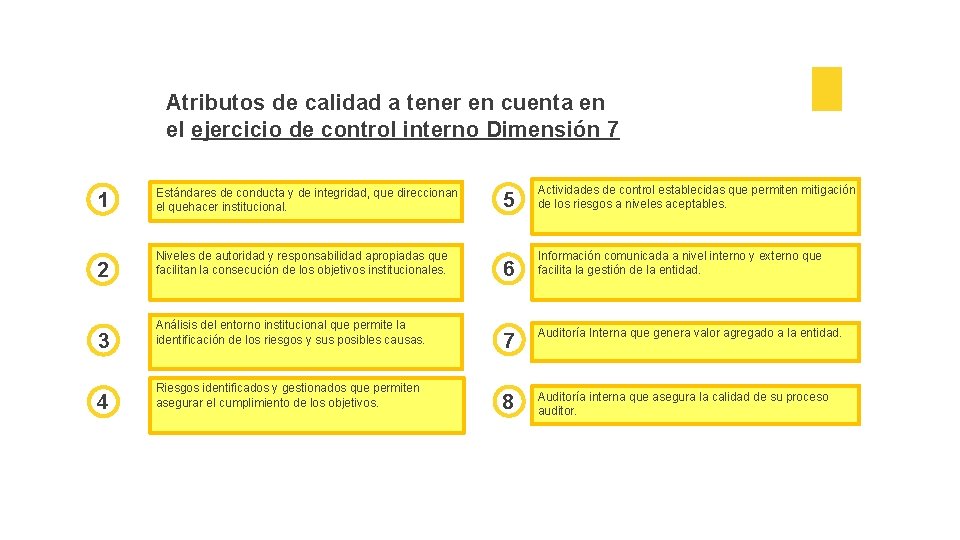
Atributos de calidad a tener en cuenta en el ejercicio de control interno Dimensión 7 1 Estándares de conducta y de integridad, que direccionan el quehacer institucional. 2 Niveles de autoridad y responsabilidad apropiadas que facilitan la consecución de los objetivos institucionales. 3 4 Análisis del entorno institucional que permite la identificación de los riesgos y sus posibles causas. Riesgos identificados y gestionados que permiten asegurar el cumplimiento de los objetivos. 5 Actividades de control establecidas que permiten mitigación de los riesgos a niveles aceptables. 6 Información comunicada a nivel interno y externo que facilita la gestión de la entidad. 7 Auditoría Interna que genera valor agregado a la entidad. 8 Auditoría interna que asegura la calidad de su proceso auditor.
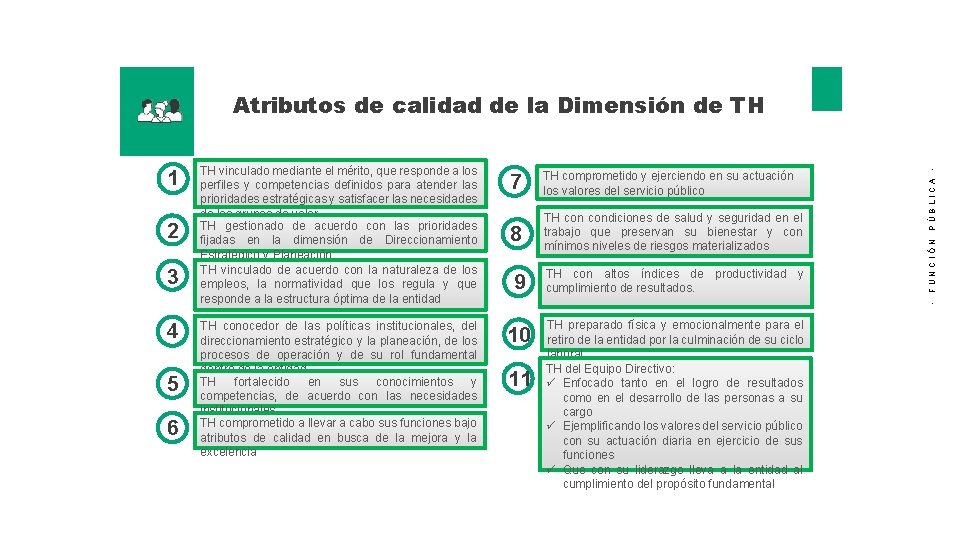
3 4 5 6 TH conocedor de las políticas institucionales, del direccionamiento estratégico y la planeación, de los procesos de operación y de su rol fundamental dentro de la entidad TH fortalecido en sus conocimientos y competencias, de acuerdo con las necesidades institucionales TH comprometido a llevar a cabo sus funciones bajo atributos de calidad en busca de la mejora y la excelencia TH comprometido y ejerciendo en su actuación los valores del servicio público 8 TH condiciones de salud y seguridad en el trabajo que preservan su bienestar y con mínimos niveles de riesgos materializados 9 TH con altos índices de productividad y cumplimiento de resultados. 10 TH preparado física y emocionalmente para el retiro de la entidad por la culminación de su ciclo laboral TH del Equipo Directivo: ü Enfocado tanto en el logro de resultados como en el desarrollo de las personas a su cargo ü Ejemplificando los valores del servicio público con su actuación diaria en ejercicio de sus funciones ü Que con su liderazgo lleva a la entidad al cumplimiento del propósito fundamental PÚBLICA 7 FUNCIÓN 2 TH vinculado mediante el mérito, que responde a los perfiles y competencias definidos para atender las prioridades estratégicas y satisfacer las necesidades de los grupos de valor TH gestionado de acuerdo con las prioridades fijadas en la dimensión de Direccionamiento Estratégico y Planeación TH vinculado de acuerdo con la naturaleza de los empleos, la normatividad que los regula y que responde a la estructura óptima de la entidad - 1 - Atributos de calidad de la Dimensión de TH 11
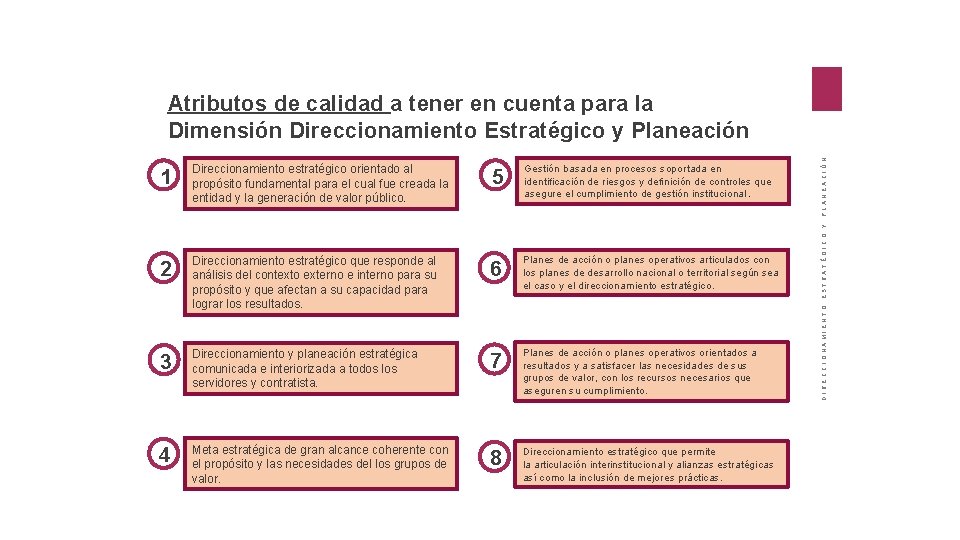
Direccionamiento estratégico orientado al propósito fundamental para el cual fue creada la entidad y la generación de valor público. 5 Gestión basada en procesos soportada en identificación de riesgos y definición de controles que asegure el cumplimiento de gestión institucional. 2 Direccionamiento estratégico que responde al análisis del contexto externo e interno para su propósito y que afectan a su capacidad para lograr los resultados. 6 Planes de acción o planes operativos articulados con los planes de desarrollo nacional o territorial según sea el caso y el direccionamiento estratégico. 3 Direccionamiento y planeación estratégica comunicada e interiorizada a todos los servidores y contratista. 7 Planes de acción o planes operativos orientados a resultados y a satisfacer las necesidades de sus grupos de valor, con los recursos necesarios que aseguren su cumplimiento. 4 Meta estratégica de gran alcance coherente con el propósito y las necesidades del los grupos de valor. 8 Direccionamiento estratégico que permite la articulación interinstitucional y alianzas estratégicas así como la inclusión de mejores prácticas. DIRECCIONAMIENTO ESTRATÉGICO Y 1 PLANEACIÓN Atributos de calidad a tener en cuenta para la Dimensión Direccionamiento Estratégico y Planeación
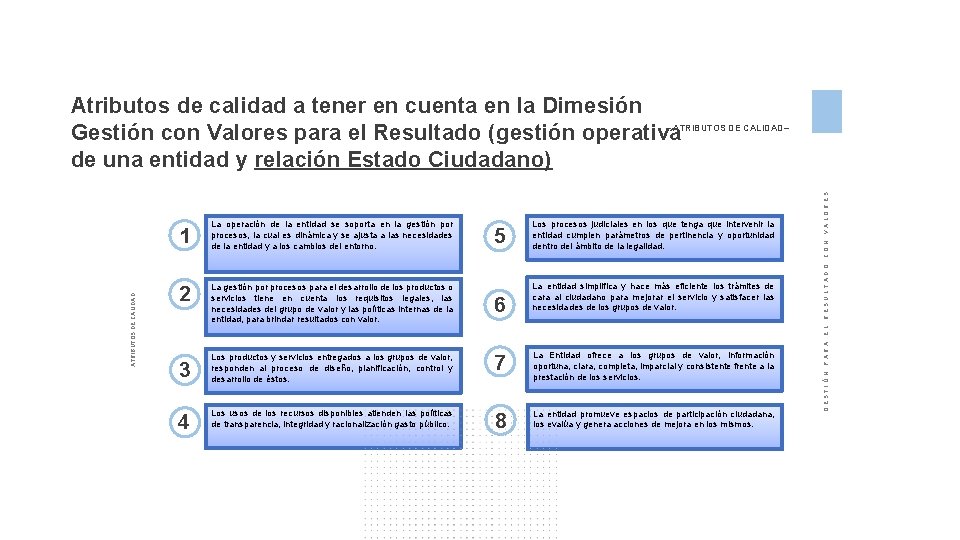
Atributos de calidad a tener en cuenta en la Dimesión Gestión con Valores para el Resultado (gestión operativa de una entidad y relación Estado Ciudadano) 6 La entidad simplifica y hace más eficiente los trámites de cara al ciudadano para mejorar el servicio y satisfacer las necesidades de los grupos de valor. CON RESULTADO La gestión por procesos para el desarrollo de los productos o servicios tiene en cuenta los requisitos legales, las necesidades del grupo de valor y las políticas internas de la entidad, para brindar resultados con valor. 3 Los productos y servicios entregados a los grupos de valor, responden al proceso de diseño, planificación, control y desarrollo de éstos. 7 La Entidad ofrece a los grupos de valor, información oportuna, clara, completa, imparcial y consistente frente a la prestación de los servicios. 4 Los usos de los recursos disponibles atienden las políticas de transparencia, integridad y racionalización gasto público. 8 La entidad promueve espacios de participación ciudadana, los evalúa y genera acciones de mejora en los mismos. PARA EL 2 5 Los procesos judiciales en los que tenga que intervenir la entidad cumplen parámetros de pertinencia y oportunidad dentro del ámbito de la legalidad. GESTIÓN ATRIBUTOS DE CALIDAD 1 La operación de la entidad se soporta en la gestión por procesos, la cual es dinámica y se ajusta a las necesidades de la entidad y a los cambios del entorno. VALORES – ATRIBUTOS DE CALIDAD–
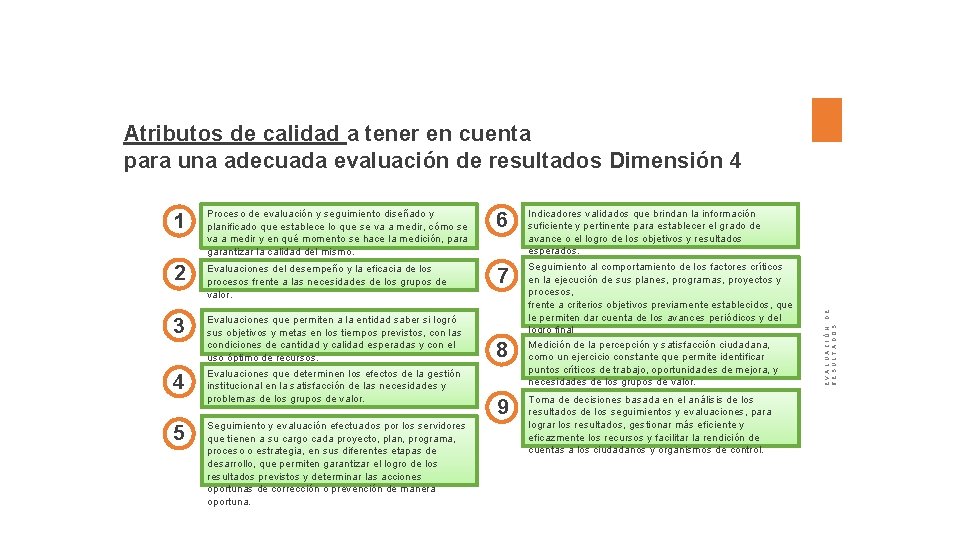
1 Proceso de evaluación y seguimiento diseñado y planificado que establece lo que se va a medir, cómo se va a medir y en qué momento se hace la medición, para garantizar la calidad del mismo. 6 Indicadores validados que brindan la información suficiente y pertinente para establecer el grado de avance o el logro de los objetivos y resultados esperados. 2 Evaluaciones del desempeño y la eficacia de los procesos frente a las necesidades de los grupos de valor. 7 3 Evaluaciones que permiten a la entidad saber si logró sus objetivos y metas en los tiempos previstos, con las condiciones de cantidad y calidad esperadas y con el uso óptimo de recursos. Seguimiento al comportamiento de los factores críticos en la ejecución de sus planes, programas, proyectos y procesos, frente a criterios objetivos previamente establecidos, que le permiten dar cuenta de los avances periódicos y del logro final de sus objetivos y metas. y satisfacción ciudadana, Medición de la percepción como un ejercicio constante que permite identificar puntos críticos de trabajo, oportunidades de mejora, y necesidades de los grupos de valor. 4 5 Evaluaciones que determinen los efectos de la gestión institucional en la satisfacción de las necesidades y problemas de los grupos de valor. Seguimiento y evaluación efectuados por los servidores que tienen a su cargo cada proyecto, plan, programa, proceso o estrategia, en sus diferentes etapas de desarrollo, que permiten garantizar el logro de los resultados previstos y determinar las acciones oportunas de corrección o prevención de manera oportuna. 8 9 Toma de decisiones basada en el análisis de los resultados de los seguimientos y evaluaciones, para lograr los resultados, gestionar más eficiente y eficazmente los recursos y facilitar la rendición de cuentas a los ciudadanos y organismos de control. EVALUACIÓN DE RESULTADOS Atributos de calidad a tener en cuenta para una adecuada evaluación de resultados Dimensión 4
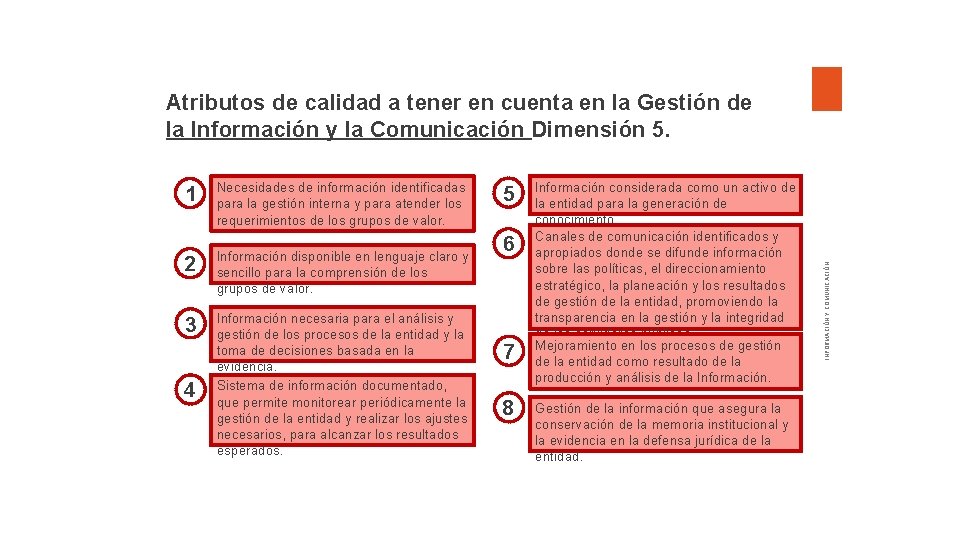
1 Necesidades de información identificadas para la gestión interna y para atender los requerimientos de los grupos de valor. 2 Información disponible en lenguaje claro y sencillo para la comprensión de los grupos de valor. 3 Información necesaria para el análisis y gestión de los procesos de la entidad y la toma de decisiones basada en la evidencia. Sistema de información documentado, que permite monitorear periódicamente la gestión de la entidad y realizar los ajustes necesarios, para alcanzar los resultados esperados. 4 5 6 7 8 Información considerada como un activo de la entidad para la generación de conocimiento. Canales de comunicación identificados y apropiados donde se difunde información sobre las políticas, el direccionamiento estratégico, la planeación y los resultados de gestión de la entidad, promoviendo la transparencia en la gestión y la integridad de los servidores públicos. Mejoramiento en los procesos de gestión de la entidad como resultado de la producción y análisis de la Información. Gestión de la información que asegura la conservación de la memoria institucional y la evidencia en la defensa jurídica de la entidad. INFORMACIÓN Y COMUNICACIÓN Atributos de calidad a tener en cuenta en la Gestión de la Información y la Comunicación Dimensión 5.
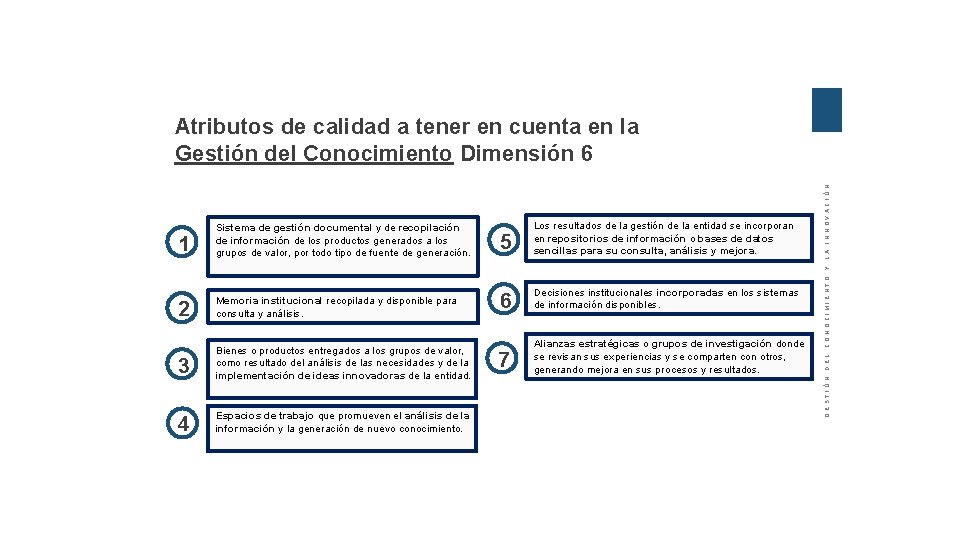
3 Bienes o productos entregados a los grupos de valor, como resultado del análisis de las necesidades y de la implementación de ideas innovadoras de la entidad. 4 Espacios de trabajo que promueven el análisis de la información y la generación de nuevo conocimiento. 6 Decisiones institucionales incorporadas en los sistemas de información disponibles. 7 Alianzas estratégicas o grupos de investigación donde se revisan sus experiencias y se comparten con otros, generando mejora en sus procesos y resultados. LA 2 Memoria institucional recopilada y disponible para consulta y análisis. 5 Los resultados de la gestión de la entidad se incorporan en repositorios de información o bases de datos sencillas para su consulta, análisis y mejora. GESTIÓN DEL CONOCIMIENTO Y 1 Sistema de gestión documental y de recopilación de información de los productos generados a los grupos de valor, por todo tipo de fuente de generación. INNOVACIÓN Atributos de calidad a tener en cuenta en la Gestión del Conocimiento Dimensión 6
PÚBLICA FUNCIÓN v - 4 Rol de la 3 ra Línea de Defensa
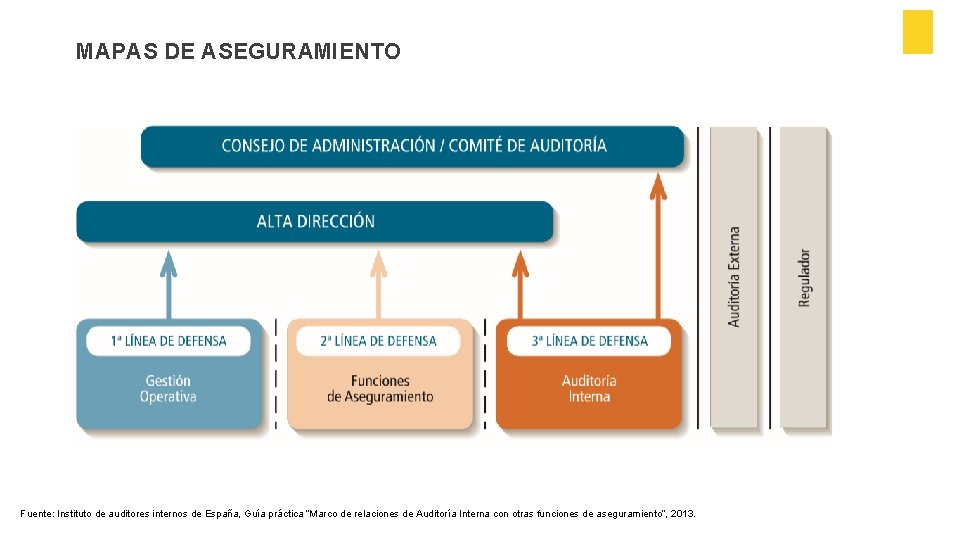
MAPAS DE ASEGURAMIENTO Fuente: Instituto de auditores internos de España, Guía práctica “Marco de relaciones de Auditoría Interna con otras funciones de aseguramiento”, 2013.
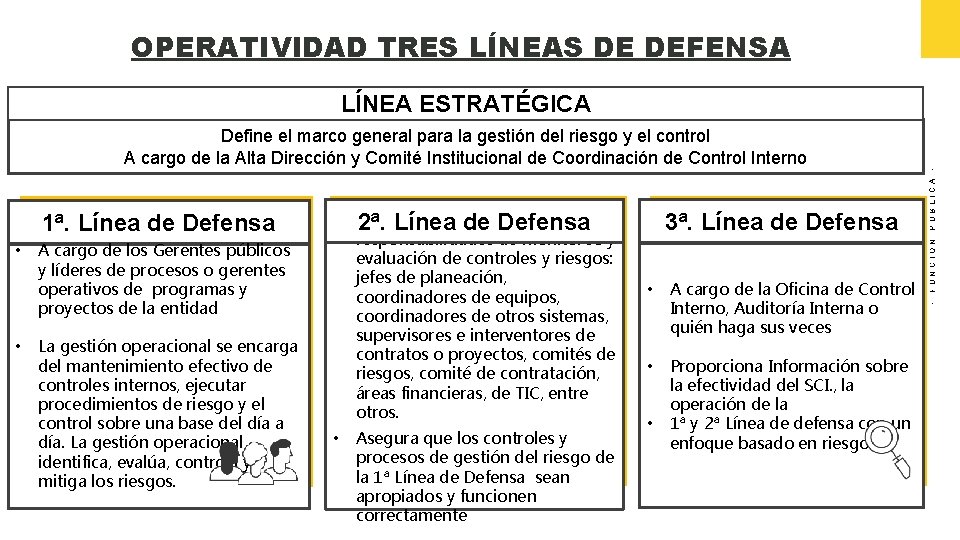
OPERATIVIDAD TRES LÍNEAS DE DEFENSA • • A cargo de los Gerentes públicos y líderes de procesos o gerentes operativos de programas y proyectos de la entidad La gestión operacional se encarga del mantenimiento efectivo de controles internos, ejecutar procedimientos de riesgo y el control sobre una base del día a día. La gestión operacional identifica, evalúa, controla y mitiga los riesgos. • A cargo de servidores con 2ª. Línea de Defensa responsabilidades de monitoreo y evaluación de controles y riesgos: jefes de planeación, coordinadores de equipos, coordinadores de otros sistemas, supervisores e interventores de contratos o proyectos, comités de riesgos, comité de contratación, áreas financieras, de TIC, entre otros. Asegura que los controles y procesos de gestión del riesgo de la 1ª Línea de Defensa sean apropiados y funcionen correctamente 3ª. Línea de Defensa • A cargo de la Oficina de Control Interno, Auditoría Interna o quién haga sus veces • Proporciona Información sobre la efectividad del SCI. , la operación de la 1ª y 2ª Línea de defensa con un enfoque basado en riesgos • PÚBLICA • FUNCIÓN 1ª. Línea de Defensa - Define el marco general para la gestión del riesgo y el control A cargo de la Alta Dirección y Comité Institucional de Coordinación de Control Interno - LÍNEA ESTRATÉGICA
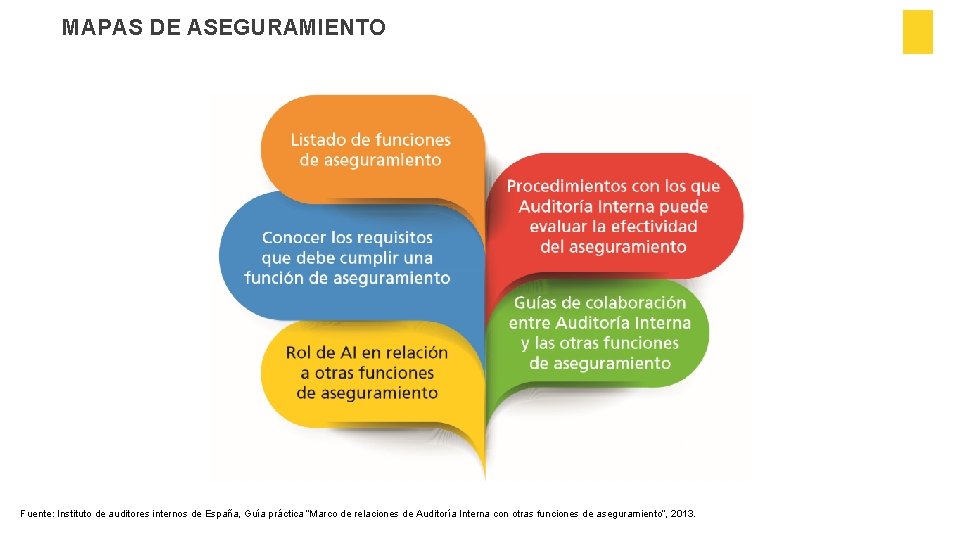
MAPAS DE ASEGURAMIENTO Fuente: Instituto de auditores internos de España, Guía práctica “Marco de relaciones de Auditoría Interna con otras funciones de aseguramiento”, 2013.
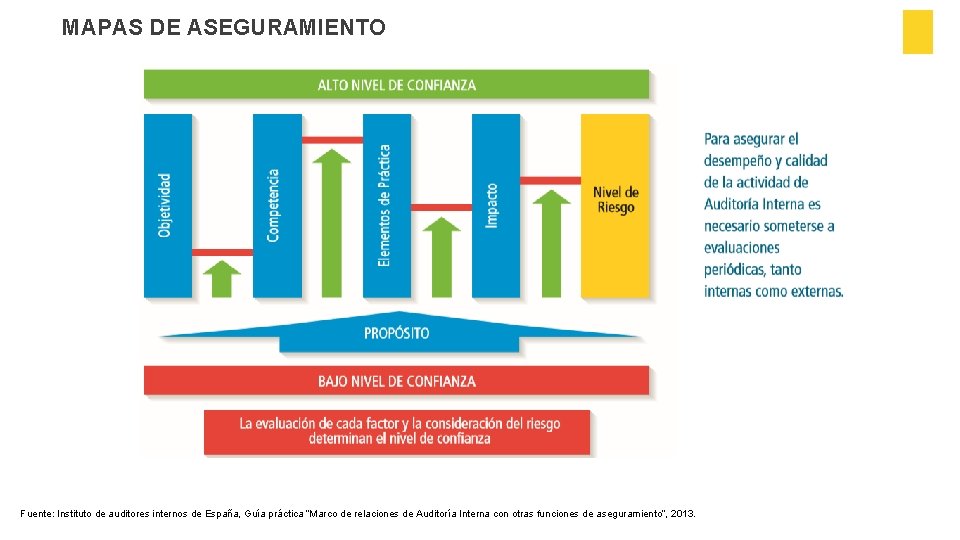
MAPAS DE ASEGURAMIENTO Fuente: Instituto de auditores internos de España, Guía práctica “Marco de relaciones de Auditoría Interna con otras funciones de aseguramiento”, 2013.
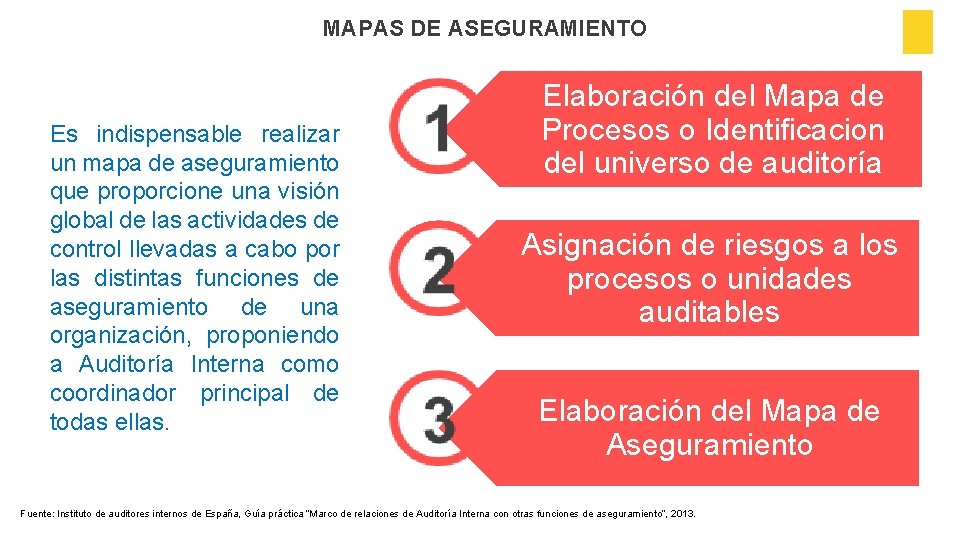
MAPAS DE ASEGURAMIENTO Es indispensable realizar un mapa de aseguramiento que proporcione una visión global de las actividades de control llevadas a cabo por las distintas funciones de aseguramiento de una organización, proponiendo a Auditoría Interna como coordinador principal de todas ellas. Elaboración del Mapa de Procesos o Identificacion del universo de auditoría Asignación de riesgos a los procesos o unidades auditables Elaboración del Mapa de Aseguramiento Fuente: Instituto de auditores internos de España, Guía práctica “Marco de relaciones de Auditoría Interna con otras funciones de aseguramiento”, 2013.
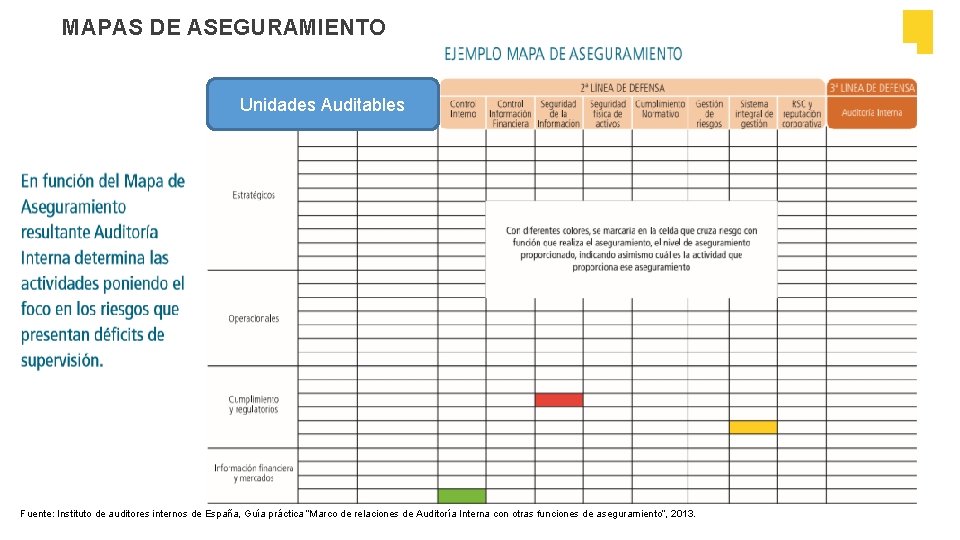
MAPAS DE ASEGURAMIENTO Unidades Auditables Fuente: Instituto de auditores internos de España, Guía práctica “Marco de relaciones de Auditoría Interna con otras funciones de aseguramiento”, 2013.
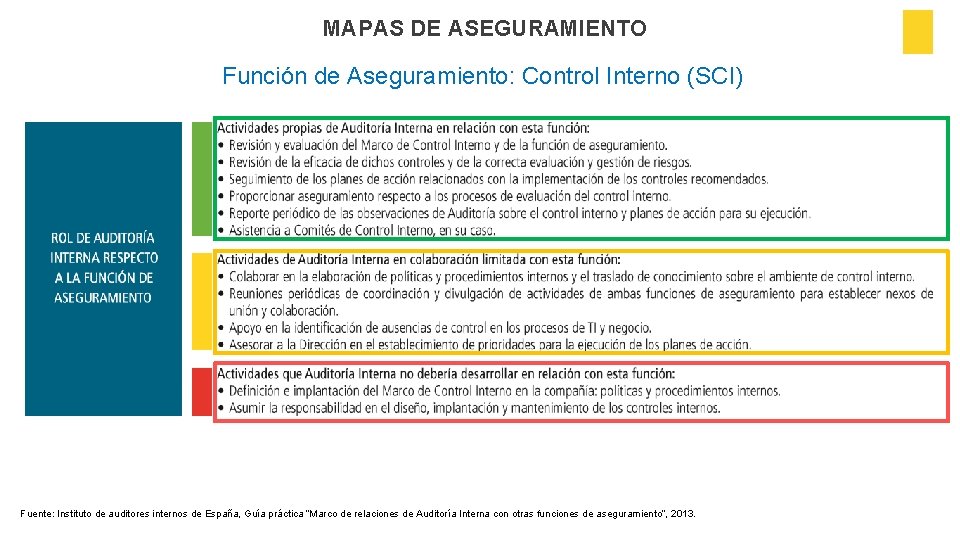
MAPAS DE ASEGURAMIENTO Función de Aseguramiento: Control Interno (SCI) Fuente: Instituto de auditores internos de España, Guía práctica “Marco de relaciones de Auditoría Interna con otras funciones de aseguramiento”, 2013.
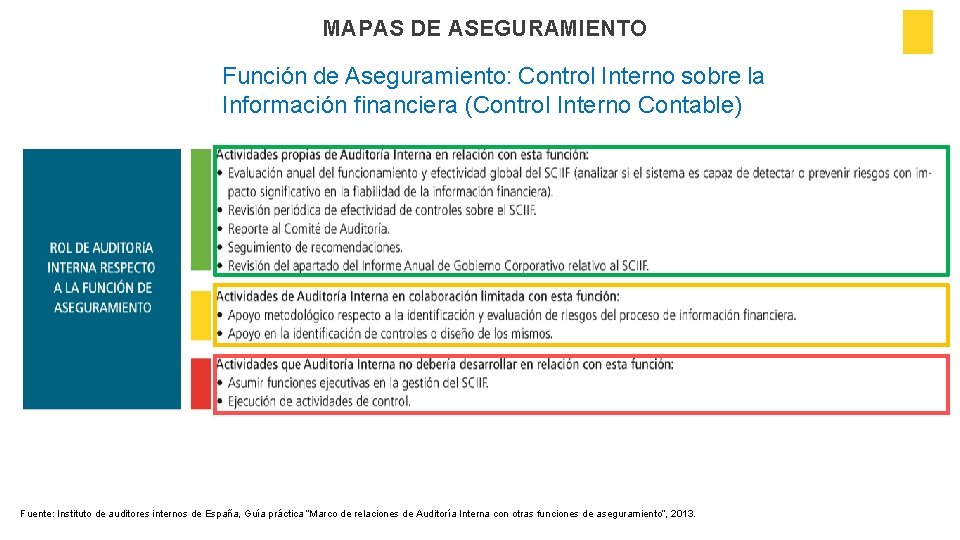
MAPAS DE ASEGURAMIENTO Función de Aseguramiento: Control Interno sobre la Información financiera (Control Interno Contable) Fuente: Instituto de auditores internos de España, Guía práctica “Marco de relaciones de Auditoría Interna con otras funciones de aseguramiento”, 2013.
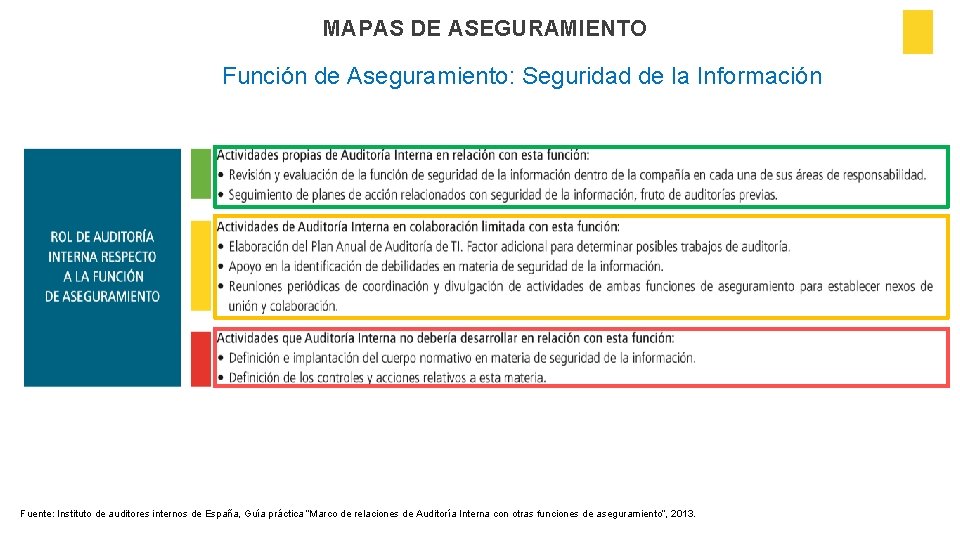
MAPAS DE ASEGURAMIENTO Función de Aseguramiento: Seguridad de la Información Fuente: Instituto de auditores internos de España, Guía práctica “Marco de relaciones de Auditoría Interna con otras funciones de aseguramiento”, 2013.
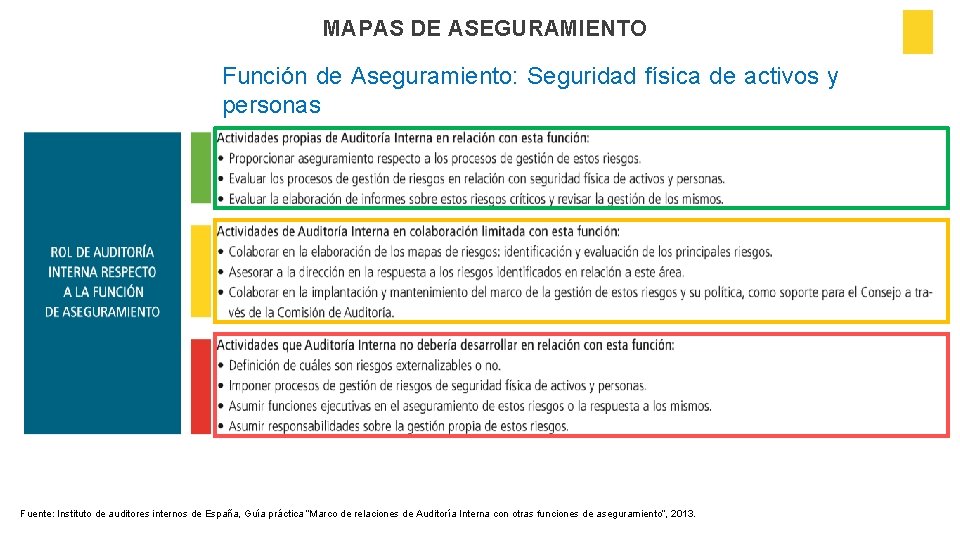
MAPAS DE ASEGURAMIENTO Función de Aseguramiento: Seguridad física de activos y personas Fuente: Instituto de auditores internos de España, Guía práctica “Marco de relaciones de Auditoría Interna con otras funciones de aseguramiento”, 2013.
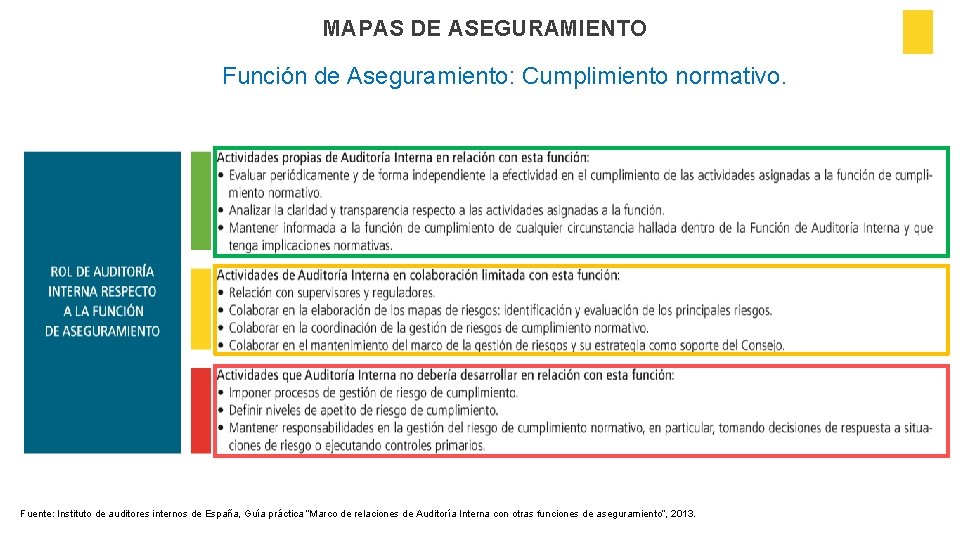
MAPAS DE ASEGURAMIENTO Función de Aseguramiento: Cumplimiento normativo. Fuente: Instituto de auditores internos de España, Guía práctica “Marco de relaciones de Auditoría Interna con otras funciones de aseguramiento”, 2013.
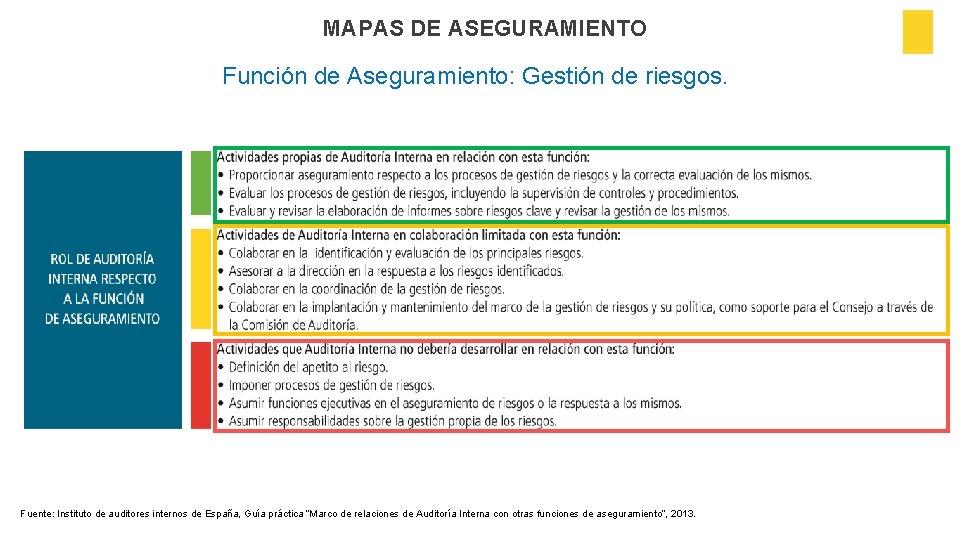
MAPAS DE ASEGURAMIENTO Función de Aseguramiento: Gestión de riesgos. Fuente: Instituto de auditores internos de España, Guía práctica “Marco de relaciones de Auditoría Interna con otras funciones de aseguramiento”, 2013.
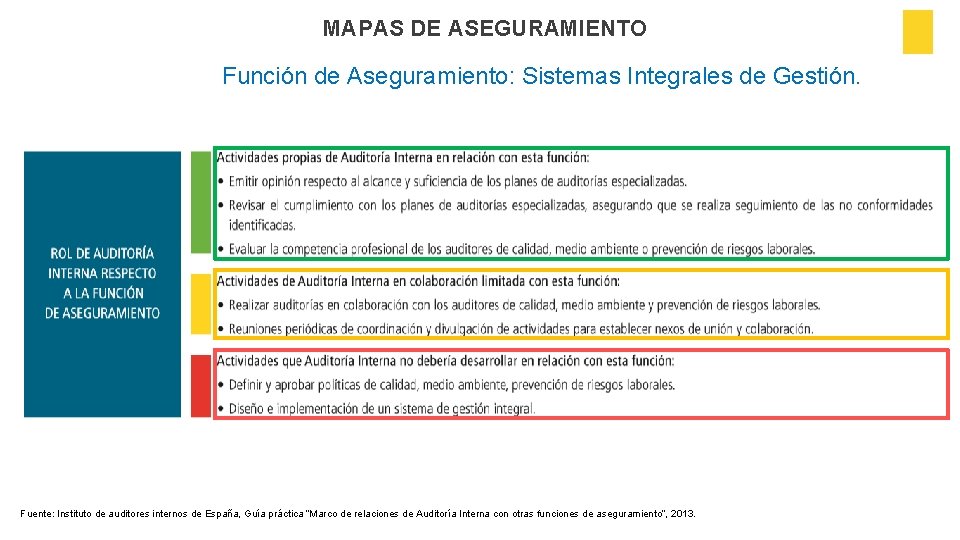
MAPAS DE ASEGURAMIENTO Función de Aseguramiento: Sistemas Integrales de Gestión. Fuente: Instituto de auditores internos de España, Guía práctica “Marco de relaciones de Auditoría Interna con otras funciones de aseguramiento”, 2013.
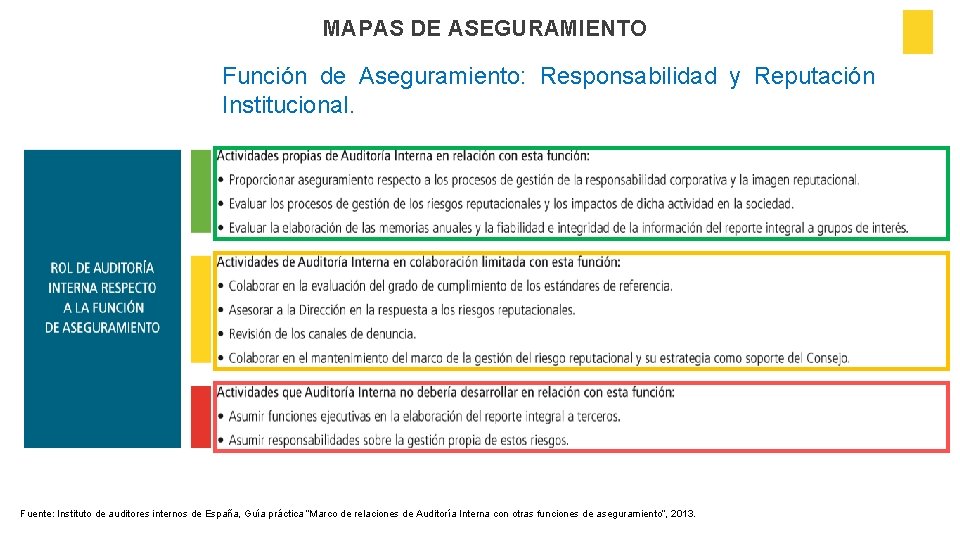
MAPAS DE ASEGURAMIENTO Función de Aseguramiento: Responsabilidad y Reputación Institucional. Fuente: Instituto de auditores internos de España, Guía práctica “Marco de relaciones de Auditoría Interna con otras funciones de aseguramiento”, 2013.
PÚBLICA FUNCIÓN - La implementación es un reto de todos
FUNCIÓN PÚBLICA - www. funcionpublica. gov. co/eva/mipg/. - Dirección de Gestión y Desempeño Institucional eva@funcionpublica. gov. co Tel: 7395656 exts. 610 hasta 620
- Slides: 72