
PATRIMONIOREDDITO 1 17 slide per capire gli elementi
- Slides: 17
PATRIMONIO/REDDITO 1 17 slide per capire gli elementi fondamentali del Bilancio aziendale
Capitale Sociale 2 • • Il Capitale Sociale corrisponde ai conferimenti dei soci Capitale Sociale = Patrimonio Sociale inteso come rapporto tra attività e passività della società Per le società di capitali la legge stabilisce l’ammontare minimo di capitale sociale che i soci devono sottoscrivere (€ 10. 000 per le s. r. l. - € 120. 000 per le spa e sapa)
Il patrimonio dell’azienda 3 • Aspetto quantitativo del patrimonio – – • • La valutazione del patrimonio avviene in termini monetari utilizzando la moneta di conto (euro) Ciò consente di quantificare i componenti del patrimonio e le sue variazioni dovute all’attività aziendale ATTIVITÀ: insieme dei beni a disposizione (detto anche Patrimonio Lordo) PASSIVITÀ: insieme dei debiti della società
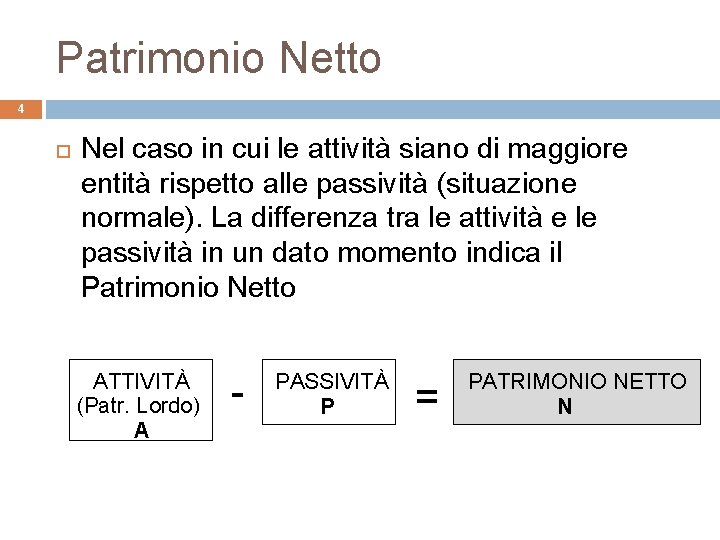
Patrimonio Netto 4 Nel caso in cui le attività siano di maggiore entità rispetto alle passività (situazione normale). La differenza tra le attività e le passività in un dato momento indica il Patrimonio Netto ATTIVITÀ (Patr. Lordo) A - PASSIVITÀ P = PATRIMONIO NETTO N
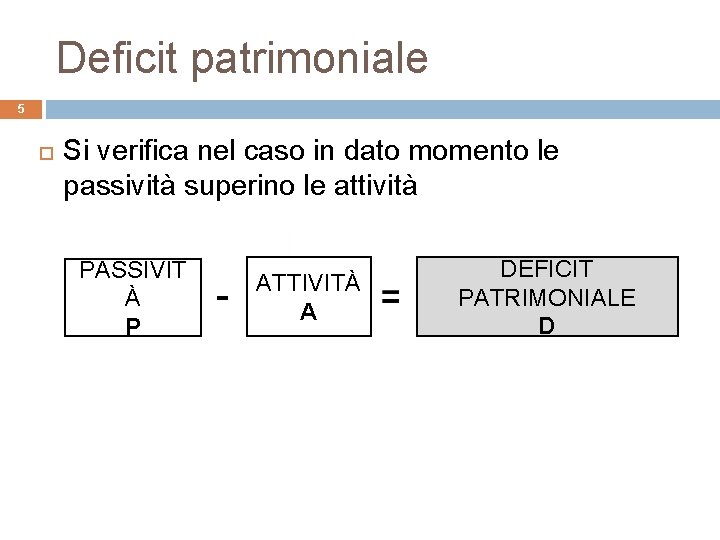
Deficit patrimoniale 5 Si verifica nel caso in dato momento le passività superino le attività PASSIVIT À P - ATTIVITÀ A DEFICIT PATRIMONIALE D
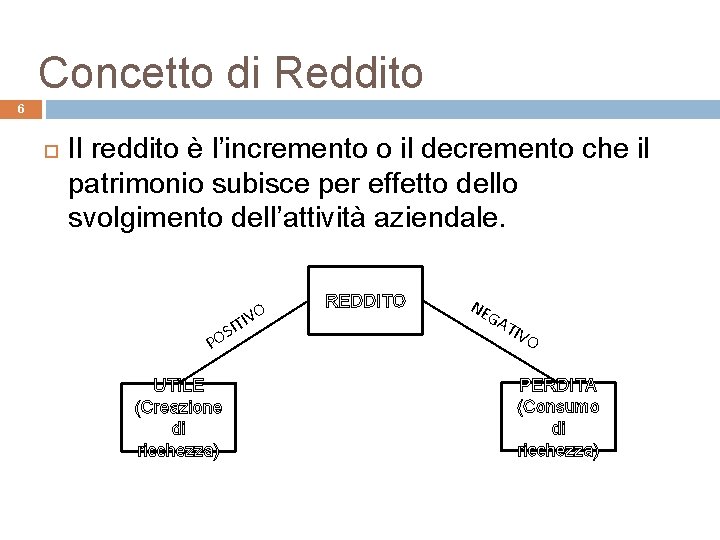
Concetto di Reddito 6 Il reddito è l’incremento o il decremento che il patrimonio subisce per effetto dello svolgimento dell’attività aziendale. VO I T SI O P UTILE (Creazione di ricchezza) REDDITO NE GA T IVO PERDITA (Consumo di ricchezza)
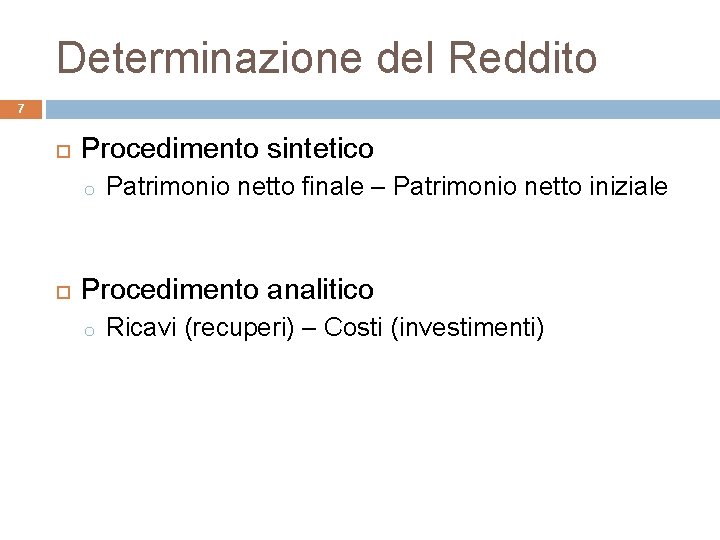
Determinazione del Reddito 7 Procedimento sintetico o Patrimonio netto finale – Patrimonio netto iniziale Procedimento analitico o Ricavi (recuperi) – Costi (investimenti)
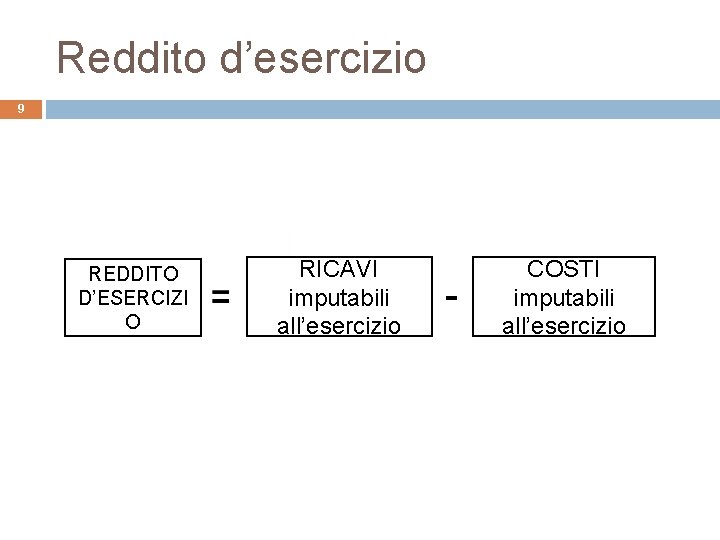
Reddito d’esercizio 8 Il reddito d’esercizio viene determinato utilizzando il Principio della competenza economica Secondo tale principio risultano di competenza dell’esercizio i costi e i ricavi che si riferiscono a cicli produttivi che si sono conclusi nel periodo considerato (normalmente l’anno solare)
Reddito d’esercizio 9 REDDITO D’ESERCIZI O RICAVI imputabili all’esercizio - COSTI imputabili all’esercizio
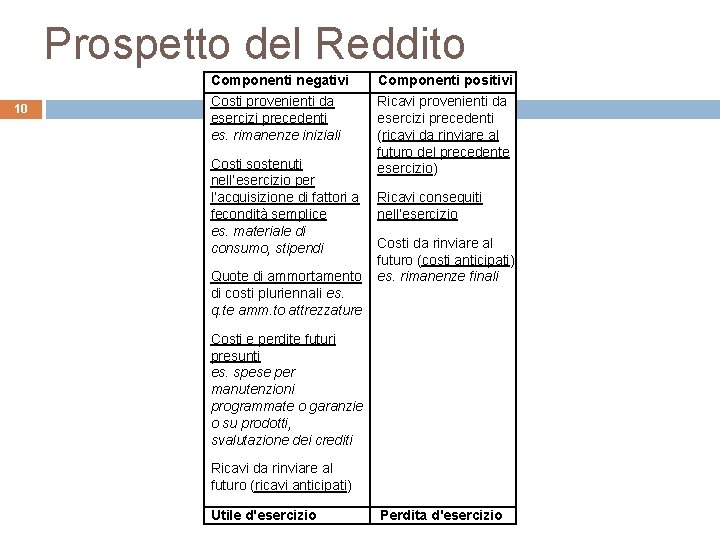
Prospetto del Reddito 10 Componenti negativi Componenti positivi Costi provenienti da esercizi precedenti es. rimanenze iniziali Ricavi provenienti da esercizi precedenti (ricavi da rinviare al futuro del precedente esercizio) Costi sostenuti nell’esercizio per l’acquisizione di fattori a fecondità semplice es. materiale di consumo, stipendi Quote di ammortamento di costi pluriennali es. q. te amm. to attrezzature Ricavi conseguiti nell’esercizio Costi da rinviare al futuro (costi anticipati) es. rimanenze finali Costi e perdite futuri presunti es. spese per manutenzioni programmate o garanzie o su prodotti, svalutazione dei crediti Ricavi da rinviare al futuro (ricavi anticipati) Utile d'esercizio Perdita d'esercizio
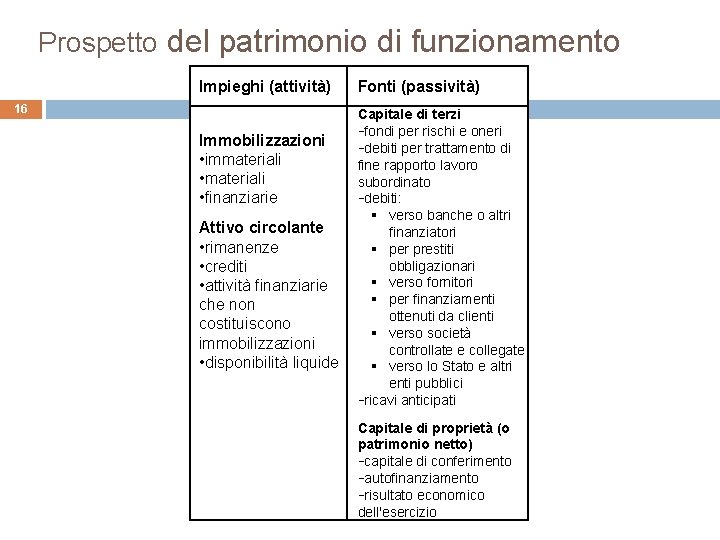
Patrimonio di funzionamento 11 È l’insieme dei beni (attività) e delle fonti di finanziamento (passività) a disposizione del soggetto aziendale al termine di un dato periodo amministrativo Le attività sono dette anche Impieghi e ricomprendono i beni materiali e immateriali che derivano da investimenti In base alla loro attitudine di trasformarsi in denaro liquido in tempi più o meno lunghi si suddividono in immobilizzazioni e attivo circolante.
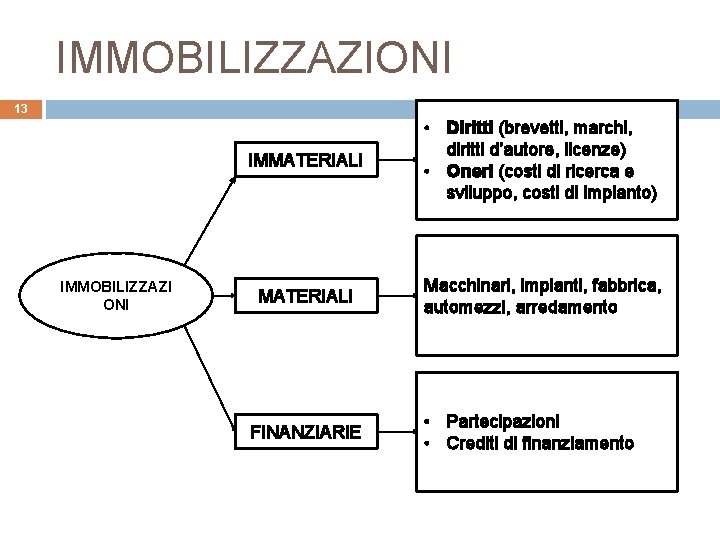
Immobilizzazioni 12 Sono beni destinati a rimanere a lungo in azienda o investimenti destinati a riconvertirsi in denaro in tempi medio-lunghi Si classificano in immobilizzazioni IMMATERIALI FINANZIARIE
IMMOBILIZZAZIONI 13 IMMOBILIZZAZI ONI IMMATERIALI • Diritti (brevetti, marchi, diritti d’autore, licenze) • Oneri (costi di ricerca e sviluppo, costi di impianto) MATERIALI Macchinari, impianti, fabbrica, automezzi, arredamento FINANZIARIE • Partecipazioni • Crediti di finanziamento
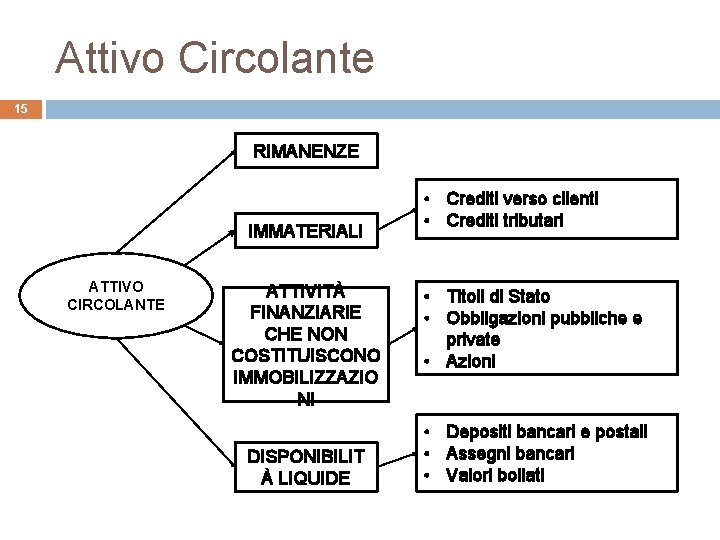
Attivo Circolante 14 L’attivo comprende i beni che risultano liquidi o sono destinati a trasformarsi in denaro in tempi brevi Fanno parte dell’attivo circolante: Rimanenze Crediti Attività finanziarie che non costituiscono immobilizzazioni Disponibilità liquide
Attivo Circolante 15 RIMANENZE IMMATERIALI ATTIVO CIRCOLANTE ATTIVITÀ FINANZIARIE CHE NON COSTITUISCONO IMMOBILIZZAZIO NI DISPONIBILIT À LIQUIDE • Crediti verso clienti • Crediti tributari • Titoli di Stato • Obbligazioni pubbliche e private • Azioni • Depositi bancari e postali • Assegni bancari • Valori bollati
Prospetto del patrimonio di funzionamento Impieghi (attività) 16 Immobilizzazioni • immateriali • finanziarie Attivo circolante • rimanenze • crediti • attività finanziarie che non costituiscono immobilizzazioni • disponibilità liquide Fonti (passività) Capitale di terzi -fondi per rischi e oneri -debiti per trattamento di fine rapporto lavoro subordinato -debiti: verso banche o altri finanziatori per prestiti obbligazionari verso fornitori per finanziamenti ottenuti da clienti verso società controllate e collegate verso lo Stato e altri enti pubblici -ricavi anticipati Capitale di proprietà (o patrimonio netto) -capitale di conferimento -autofinanziamento -risultato economico dell'esercizio
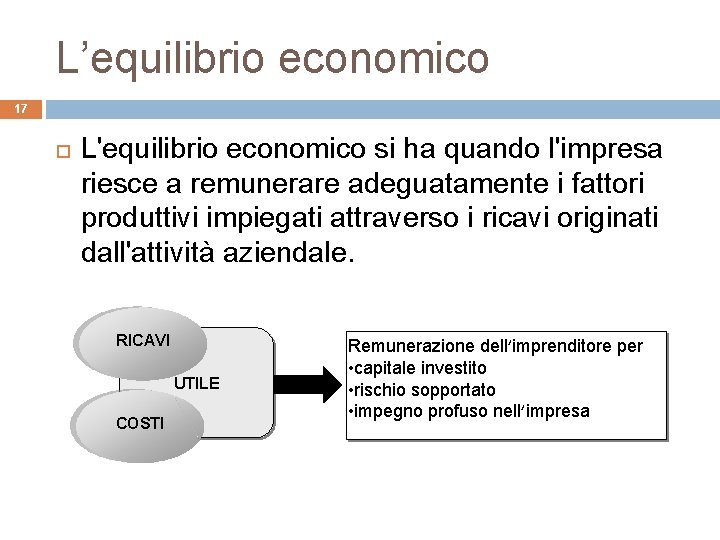
L’equilibrio economico 17 L'equilibrio economico si ha quando l'impresa riesce a remunerare adeguatamente i fattori produttivi impiegati attraverso i ricavi originati dall'attività aziendale. RICAVI UTILE COSTI Remunerazione dell’imprenditore per • capitale investito • rischio sopportato • impegno profuso nell’impresa