
PASQYRA E KAPITALIT T PRONARIT Definicioni Kjo pasqyr
- Slides: 8
PASQYRA E KAPITALIT TË PRONARIT
Definicioni Kjo pasqyrë tregon ndryshimet që kanë ndodhur në madhësinë e kapitalit të pronarit gjatë një periudhe të caktuar kohore, nga ndryshimi i interesave të tij apo nga aktiviteti i njësisë biznesore.
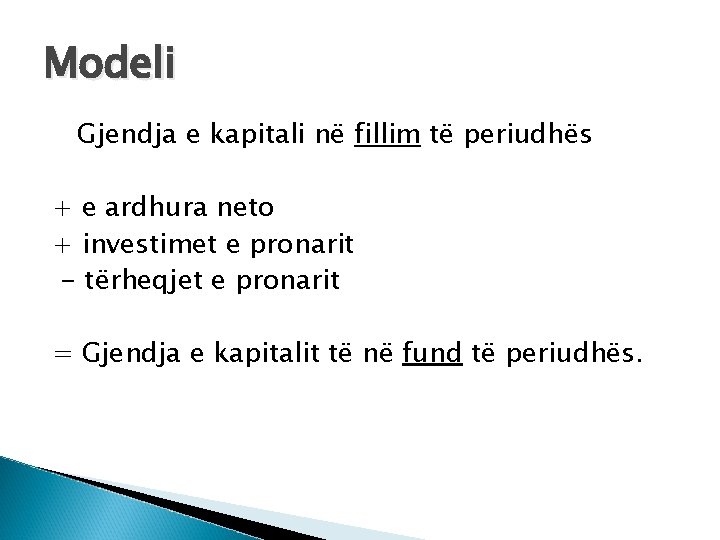
Modeli Gjendja e kapitali në fillim të periudhës + e ardhura neto + investimet e pronarit - tërheqjet e pronarit = Gjendja e kapitalit të në fund të periudhës.
Dy komponente: 1. 2. Kapitali i kontribuar Fitimi i mbajtur (pashpërndarë) Kapitali i kontribuar paraqet shumën investimeve direkte të pronarit në ndërmarrje. Në fakt paraqet shumën e paguar ndërmarrjes nga ana e aksionmbajtësve, të cilat atyre u japin të drejtën e pronësisë.
Shembull Ndërmarrja X me datë 31. 12. 2010 ka pasur këtë gjendje në llogaritë e kapitali të vet: -kapitali i kontribuar – kapitali aksionar 10. 000 Një aksion = 10 euro, totali 100. 000. -fitimi i mbajtur 65. 000. Gjatë vitit 2009 kjo ndërmarrje emetoi (shiti) aksione të zakonshme në vlerë 35. 000, realizoi fitim neto 17. 000 dhe pagoi dividentat prej 6. 000.
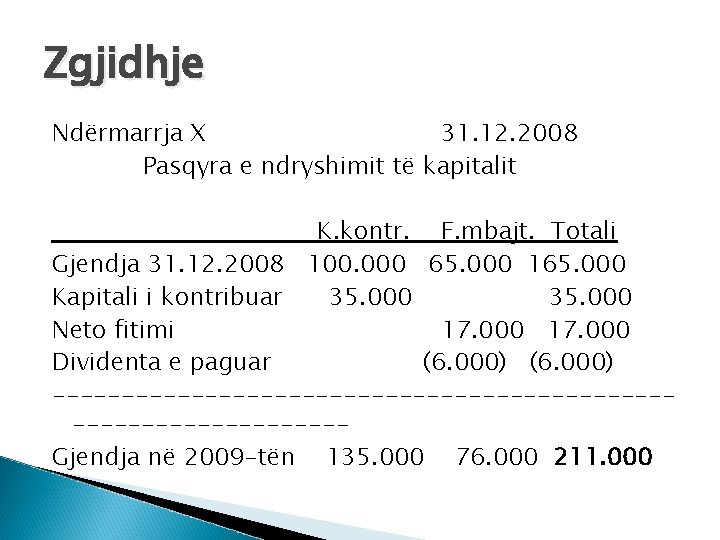
Zgjidhje Ndërmarrja X 31. 12. 2008 Pasqyra e ndryshimit të kapitalit K. kontr. F. mbajt. Totali Gjendja 31. 12. 2008 100. 000 65. 000 165. 000 Kapitali i kontribuar 35. 000 Neto fitimi 17. 000 Dividenta e paguar (6. 000) --------------------------------Gjendja në 2009 -tën 135. 000 76. 000 211. 000
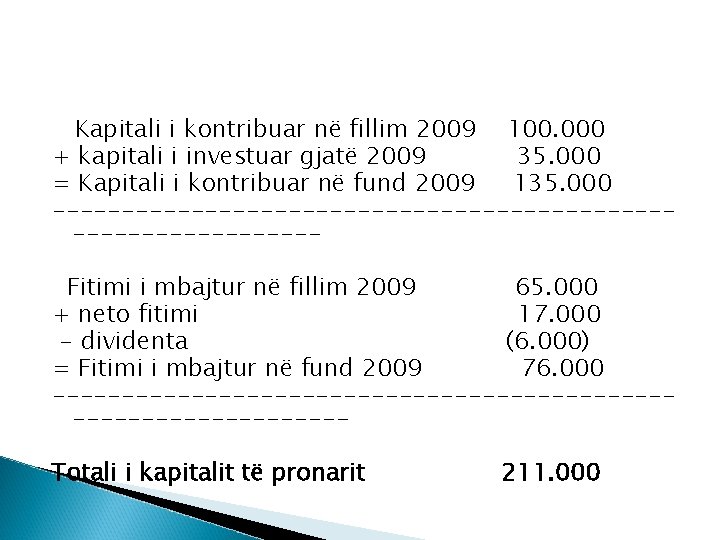
Kapitali i kontribuar në fillim 2009 100. 000 + kapitali i investuar gjatë 2009 35. 000 = Kapitali i kontribuar në fund 2009 135. 000 -------------------------------Fitimi i mbajtur në fillim 2009 65. 000 + neto fitimi 17. 000 - dividenta (6. 000) = Fitimi i mbajtur në fund 2009 76. 000 --------------------------------Totali i kapitalit të pronarit 211. 000
Shembull- ne ligjerata Më 31. 12. 2009 biznesi kishte këtë gjendje në kontot e kapitalit të vet: Kapitali aksionar 200. 000 Fitmi i mbajtur 15. 000 Gjatë vitit vijues ajo realizoi humbje prej 12. 000, emetoi aksione prej 25. 000 dhe pagoi dividentë prej 5. 000. Detyra: ndërto pasqyrën e ndrrimeve në ekuitet.