
Parasos fiscales Introduccin n n Evasin Fiscal No
- Slides: 16
Paraísos fiscales
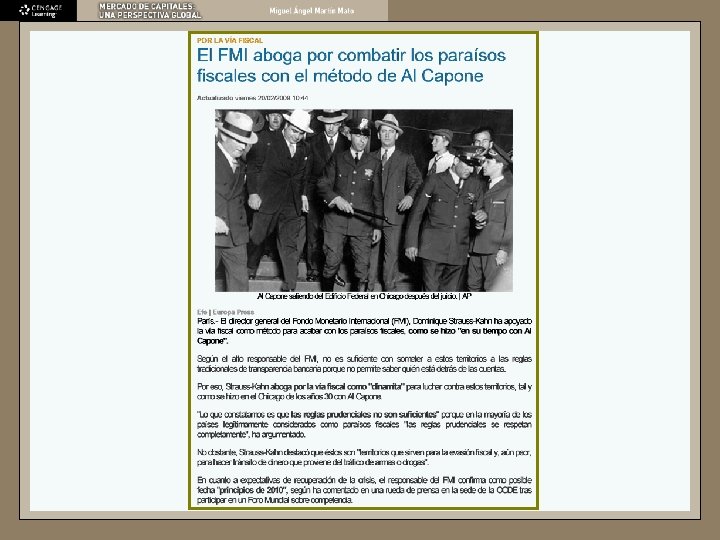
Introducción n n Evasión Fiscal ¨ No pago de impuestos por iniciativa del agente económico, en perjuicio del país en el cual se desarrolla la actividad económica. ¨ Actividad ilegal Paraíso fiscal ¨ Lugar de baja o nula imposición fiscal. ¨ Permiten reducir o minimizar el pago de impuestos. n n Offshore. Elusión Fiscal.
Introducción n Función “redistributiva” del estado. ¨ Los Paraísos Fiscales no basan sus ingresos en la recaudación tributaria. Flujo de Capitales. n Servicios especializados. n
Secretos y Reserva Bancarios n “Secreto Bancario”: Principio legal fundamental en el funcionamiento de la banca privada y mercados financieros. ¨ Proteger información privada de terceros Swiss Banking Act en 1934 – Artículo 47, numeral n U. S. Bank Secrecy Act de 1970. n n “Reserva Bancaria”: ¨ Mínimo de información que una institución financiera puede revelar por mandato legal expreso.
Competencia tributaria n Política de reducción de la carga fiscal que grava el capital. ¨ Con el objetivo de atraer inversiones del exterior extranjera directa. ¨ Reducen –o eliminan- la tasa impositiva a las utilidades, ganancias de capital, pago de dividendos, etc. n Sistemas tributarios fundamentados en un “Impuesto Único” – “Flat Tax”.
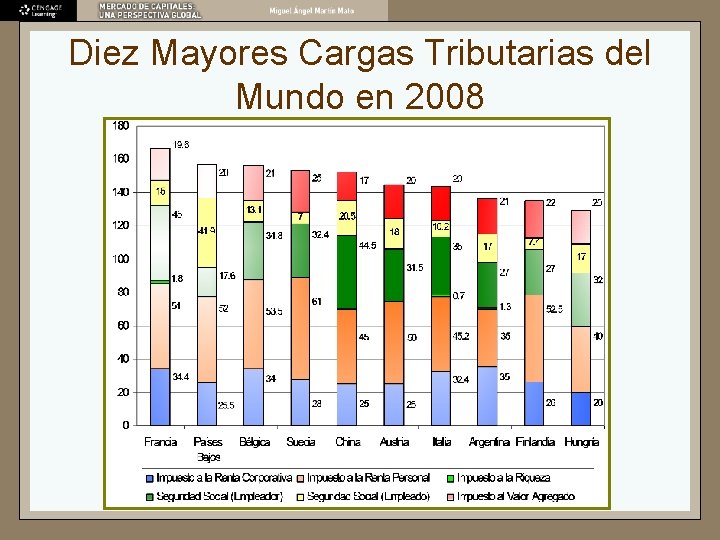
Diez Mayores Cargas Tributarias del Mundo en 2008
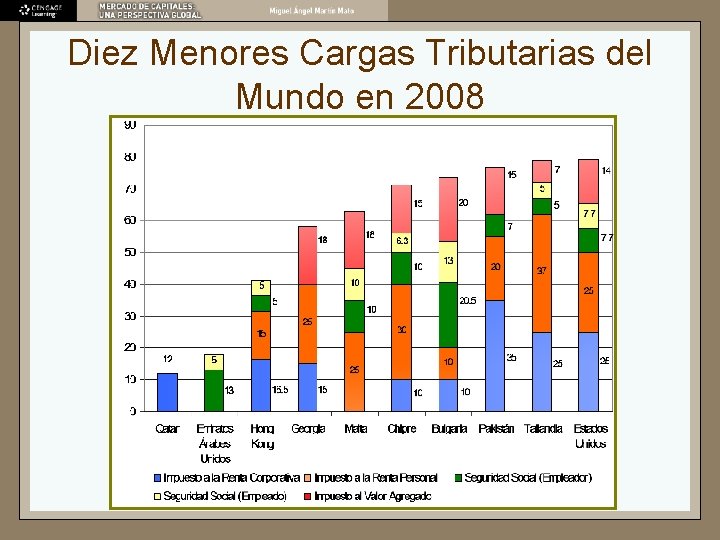
Diez Menores Cargas Tributarias del Mundo en 2008
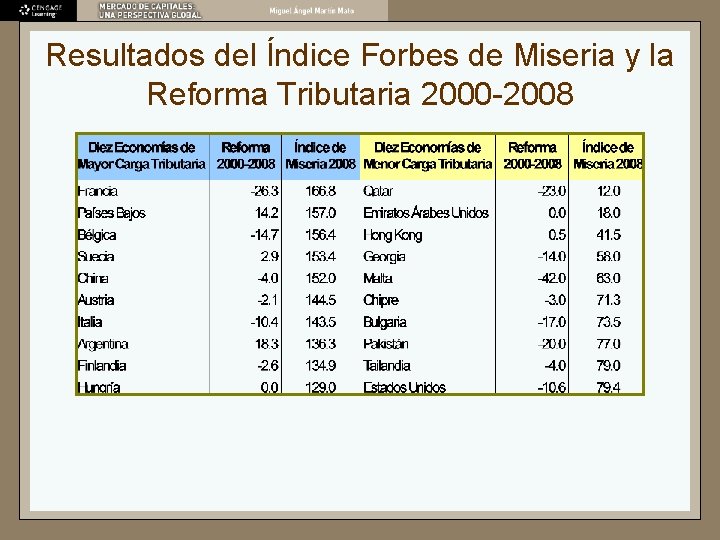
Resultados del Índice Forbes de Miseria y la Reforma Tributaria 2000 -2008
Paraísos fiscales n Uno de los estándares mas difundidos para la determinación de un Paraíso Fiscal, el la de la Organización para la Cooperación y el Desarrollo Económicos (OECD). ¨ n “Harmful Tax Competition” La OECD da 4 principios para la determinación de un Paraíso Fiscal.
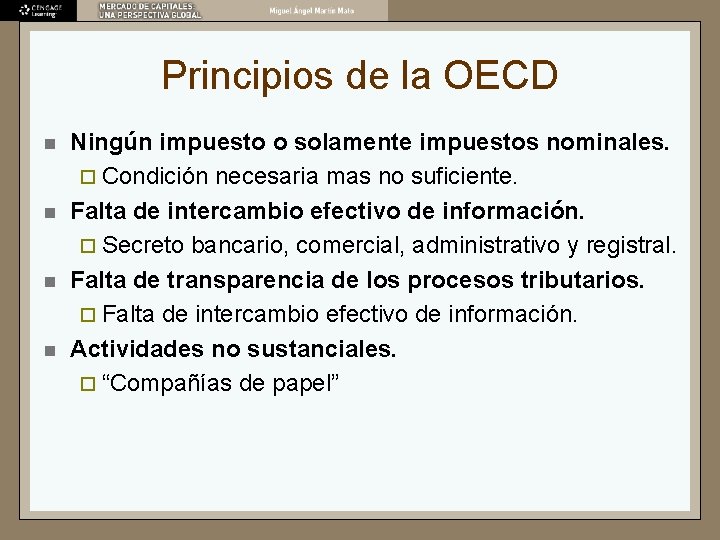
Principios de la OECD n n Ningún impuesto o solamente impuestos nominales. ¨ Condición necesaria mas no suficiente. Falta de intercambio efectivo de información. ¨ Secreto bancario, comercial, administrativo y registral. Falta de transparencia de los procesos tributarios. ¨ Falta de intercambio efectivo de información. Actividades no sustanciales. ¨ “Compañías de papel”
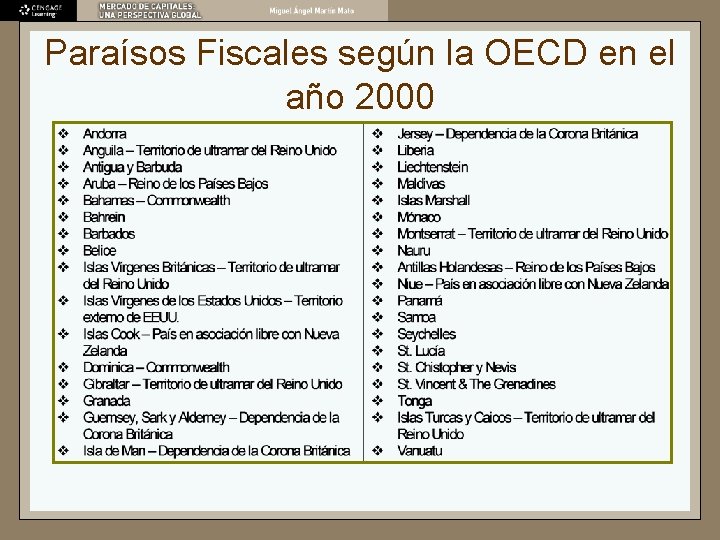
Paraísos Fiscales según la OECD en el año 2000
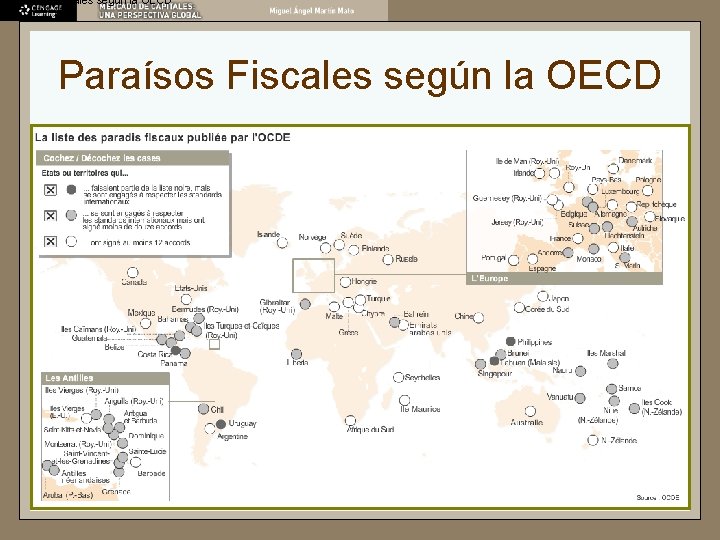
Paraísos Fiscales según la OECD
Razones para realizar operaciones Offshore n n n Facilitación de Registro, Privacidad y Reducción del Pago de Impuestos. Comercio Internacional. Gestión de Portafolio y Diversificación de Inversiones. Protección de Activos. Gestión y Planificación Patrimonial.
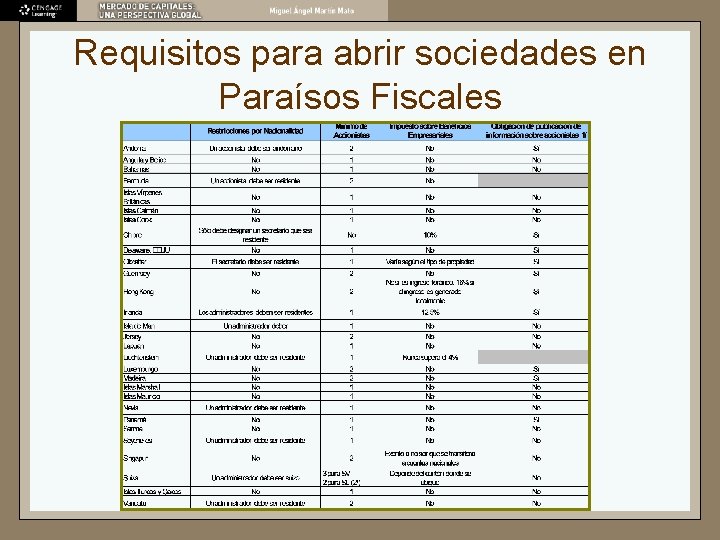
Requisitos para abrir sociedades en Paraísos Fiscales
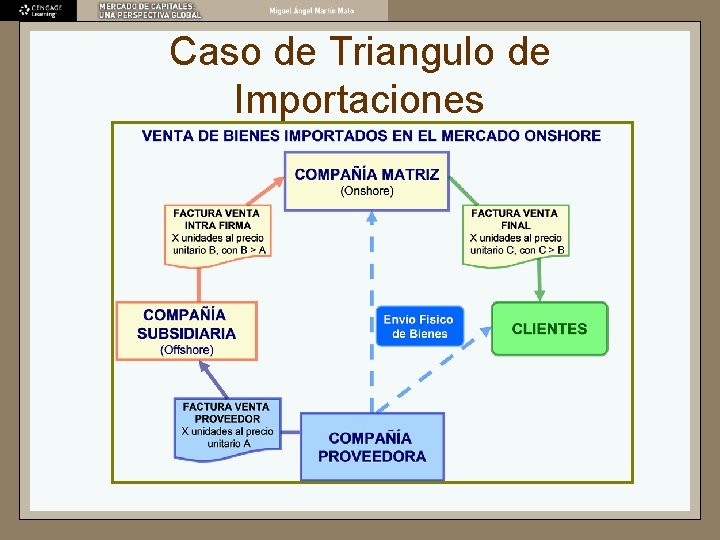
Caso de Triangulo de Importaciones