
PALESTRA INFORMATIVA ITR IMPOSTO SOBRE A PROPRIEDADE TERRITORIAL
PALESTRA INFORMATIVA ITR – IMPOSTO SOBRE A PROPRIEDADE TERRITORIAL RURAL GUAXUPÉ/MG JOSÉ CARLOS FALCÃO JUNIOR CONSULTOR EM POLÍTICAS PÚBLICAS
O que é o ITR? • O ITR é o Imposto sobre a Propriedade Territorial Rural, Tributo Federal previsto no inciso VI, do artigo 153 da Constituição Federal. Sua apuração é anual e tem como fato gerador a propriedade, o domínio útil ou a posse de imóvel rural. Para fins de apuração, imóvel rural é considerado a área contínua localizada fora da zona urbana do município; • Ainda, conforme o artigo 153 da Constituição Federal, especificamente o § 4º, inciso III, o ITR poderá ser fiscalizado e cobrado pelos Municípios que assim optarem. Caso seja realizado o convênio entre o Município e a Receita Federal, conforme previsto na Lei 11. 250 de 27 de Dezembro de 2005, o Município conveniado fará jus ao recebimento de 100% dos valores arrecadados com o ITR; • A partir do ano de 2015, através da Instrução Normativa da Receita Federal do Brasil n. º 1562, de 29 de Abril de 2015, os Municípios conveniados deverão repassar anualmente para a Receita os valores da Terra Nua, com o objetivo de orientar a fiscalização e o contribuinte que irá realizar a Declaração do ITR – DITR.
Alguns dados! GUAXUPÉ RECEBEU EM 2017, R$33. 519, 01 DE ITR. ALFENAS R$345. 658, 50 ARAXÁ R$432. 225, 50
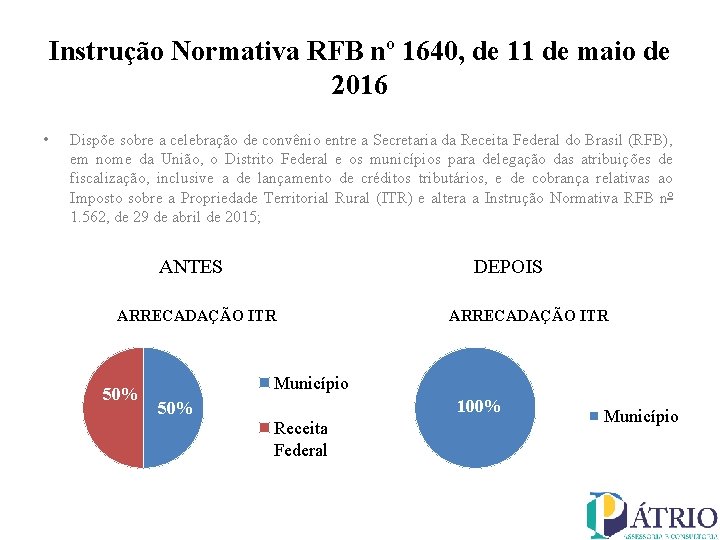
Instrução Normativa RFB nº 1640, de 11 de maio de 2016 • Dispõe sobre a celebração de convênio entre a Secretaria da Receita Federal do Brasil (RFB), em nome da União, o Distrito Federal e os municípios para delegação das atribuições de fiscalização, inclusive a de lançamento de créditos tributários, e de cobrança relativas ao Imposto sobre a Propriedade Territorial Rural (ITR) e altera a Instrução Normativa RFB nº 1. 562, de 29 de abril de 2015; ANTES DEPOIS ARRECADAÇÃO ITR 50% ARRECADAÇÃO ITR Município 100% 50% Receita Federal Município
Valor da Terra Nua – VTN para fins da Declaração do Imposto Territorial Rural – ITR • Com o advento da Instrução Normativa da Receita Federal do Brasil n. º 1562/2015, os municípios que assinaram convênio com o órgão para recebimento de 100% do valor referente ao Imposto Territorial Rural – ITR, deverão, anualmente, encaminhar para a Receita Federal do Brasil (RFB), ofício contendo os valores a serem considerados na Declaração do ITR como Valor de Terra Nua – VTN; • Tipos de lavouras: I) LAVOURA – APTIDÃO BOA: terra que suporta manejo intensivo do solo, apta a cultura temporária ou permanente, mecanizada ou mecanizável, com boa declividade e solos de boa ou média profundidade, bem drenados, irrigada ou irrigável ou, ainda, com condições específicas que permitam a prática da atividade agrícola com produtividade alta ou média; II) LAVOURA – APTIDÃO REGULAR: terra apta a cultura temporária ou permanente que possui limitações de uso, que não comporte manejo intensivo do solo, que não seja apta à mecanização, ou seja, com condições e restrições relacionadas a fatores que diminuam a produtividade, tais como erosão, drenagem, clima, solos rasos e relevo;
Valor da Terra Nua – VTN para fins da Declaração do Imposto Territorial Rural – ITR III) LAVOURA – APTIDÃO RESTRITA: terras que apresentam limitações fortes para a produção sustentada de um determinado tipo de utilização, observando as condições do manejo considerado. Essas limitações reduzem a produtividade ou os benefícios, ou aumentam os insumos necessários, de tal maneira que os custos só seriam justificados marginalmente; IV) PASTAGEM PLANTADA: terra pastagem plantada ou melhorada, assim considerada a terra imprópria para a exploração de lavouras temporárias ou permanentes por possuírem limitações fortes à produção vegetal sustentável, mas que podem ser utilizadas sob forma de pastagem mediante manejo e melhoramento; V) SIVILCULTURA OU PASTAGEM NATURAL: : terra pastagem natural, silvicultura ou reflorestamento, assim considerada a terra cuja possibilidade de manejo e melhoramento resume-se a práticas com baixo nível tecnológico e reduzida aplicação de capital e que, por essa razão, não possibilita o uso indicado nos incisos anteriores; VI) PRESERVAÇÃO DA FAUNA OU FLORA: terra inaproveitável ou com restrição ambiental, terras com restrições físicas, sociais, ambientais ou jurídicas que impossibilitam o uso sustentável e, por isso, são indicadas para a preservação da flora e da fauna ou para outros usos não agrários.
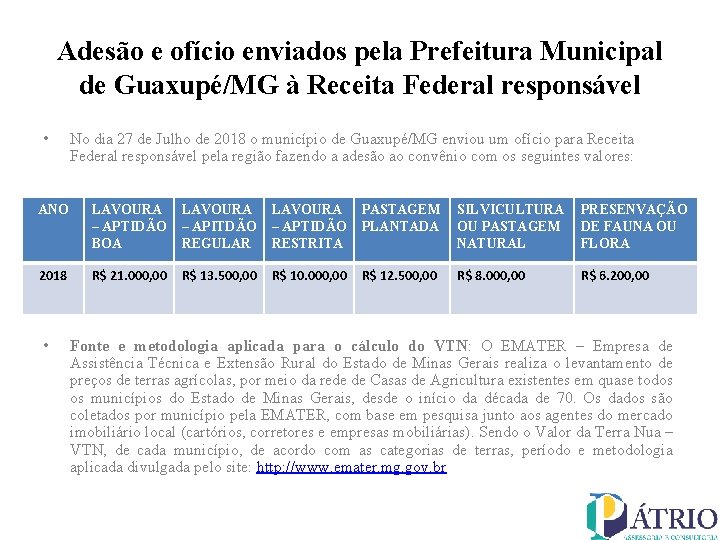
Adesão e ofício enviados pela Prefeitura Municipal de Guaxupé/MG à Receita Federal responsável • No dia 27 de Julho de 2018 o município de Guaxupé/MG enviou um ofício para Receita Federal responsável pela região fazendo a adesão ao convênio com os seguintes valores: ANO LAVOURA PASTAGEM SILVICULTURA PRESENVAÇÃO – APTIDÃO – APITDÃO – APTIDÃO PLANTADA OU PASTAGEM DE FAUNA OU BOA REGULAR RESTRITA NATURAL FLORA 2018 R$ 21. 000, 00 • R$ 13. 500, 00 R$ 10. 000, 00 R$ 12. 500, 00 R$ 8. 000, 00 R$ 6. 200, 00 Fonte e metodologia aplicada para o cálculo do VTN: O EMATER – Empresa de Assistência Técnica e Extensão Rural do Estado de Minas Gerais realiza o levantamento de preços de terras agrícolas, por meio da rede de Casas de Agricultura existentes em quase todos os municípios do Estado de Minas Gerais, desde o início da década de 70. Os dados são coletados por município pela EMATER, com base em pesquisa junto aos agentes do mercado imobiliário local (cartórios, corretores e empresas mobiliárias). Sendo o Valor da Terra Nua – VTN, de cada município, de acordo com as categorias de terras, período e metodologia aplicada divulgada pelo site: http: //www. emater. mg. gov. br
O que precisa para validação do convênio? • A prefeitura municipal de Guaxupé/MG deverá atender o Artigo 10 da Instrução Normativa RFB n. º 1640 que versa: I – Entrega da cópia de lei vigente instituidora de cargo com atribuição de lançamento de créditos tributários no seu âmbito distrital ou municipal, conforme o caso, publicada na respectiva imprensa oficial; II – Indicação nominal dos servidores aprovados em concurso público de provas ou de provas e títulos para o cargo de que se trata o inciso I e em efetivo exercício; III – Cópia dos editais de abertura e de homologação do concurso público em que tenham sido aprovados os servidores indicados conforme o inciso II para provimento do cargo previsto na lei de que trata o inciso I, publicados na respectiva imprensa oficial; IV – Atos de nomeação dos servidores para o cargo previsto no inciso I, em decorrência do concurso público de que trata o inciso III, publicados na respectiva imprensa oficial; V – Declaração de que possui estrutura tecnológica da informação adequada e suficiente para acessar os sistemas da RFB, que contemple equipamentos e redes de comunicação. A documentação de que se trata este artigo será restrita aos servidores nominalmente indicados pelo ente optante, conforme inciso II do caput.
Indicadores territoriais e agrícolas do município de Guaxupé/MG Segundo dados do IBGE o município de Guaxupé/MG: • • Possui uma área de 286. 398 Km²; IDH de 0, 751; PIB per capita de aproximadamente R$ 40. 159. 000, 14; Uma população de aproximadamente 51. 991 habitantes. Com relação ao seu perímetro rural: • A) B) C) Possui cerca de 19. 111 hectares aproximadamente, sendo: 3. 409 hectares pertencentes a Consórcios/União; 15. 261 hectares pertencentes a produtores individuais; 441 hectares pertencentes a outras condições.
Indicadores territoriais e agrícolas do município de Guaxupé/MG Quanto a utilização da terra no município de Guaxupé/MG aproximadamente: I) 6. 935 hectares são lavouras permanentes; II) 1. 227 hectares são lavouras temporárias; III) 12 hectares são para cultivo de flores. Quanto as suas pastagens aproximadamente: I) 2. 180 hectares são de pastagens naturais; II) 3. 337 hectares são de pastagens plantadas. Quanto às áreas destinadas a fauna e flora aproximadamente: I) 35 hectares são naturais; II) 3. 922 hectares são reservas; III) 425 hectares são florestas plantadas. Já o sistema de preparo do solo se dá por plantio direto na palha em aproximadamente 1. 148 hectares do município.
Indicadores territoriais e agrícolas do município de Guaxupé/MG Quanto ao número de estabelecimentos no município de Guaxupé/MG, sua composição se dá por 422 estabelecimentos aproximadamente, divididos da seguinte forma: I) 129 pertencentes a condomínios; II) 1 pertencente ao Governo; III) 287 pertencentes a produtores; IV) 2 pertencentes a sociedades anônimas; V) 3 pertencentes a outras condições. • 279 estabelecimentos recebem assistência técnica e 148 estabelecimentos não recebem. Quanto à produção agrícola, Guaxupé/MG possui cerca de: I) 476 hectares aproximadamente de Banana; II) 6. 855 hectares aproximadamente de Café III) 369 hectares aproximadamente de Cana de Açúcar; IV) 577 hectares aproximadamente de Milho; V) 469 hectares aproximadamente de Soja.
Indicadores territoriais e agrícolas do município de Guaxupé/MG Quanto à pecuária o município de Guaxupé/MG apresenta os seguintes dados segundo o IBGE: I) Aproximadamente 7. 979 cabeças de gado; II) Uma produção de aproximadamente 2. 475. 558 litros de leite (ano); III) Aproximadamente 118. 000 galináceos; IV) Uma produção de aproximadamente 48. 000 dúzias de ovos (ano); V) Aproximadamente 310 ovinos em 6 propriedades; VI) Aproximadamente 752 suínos em 89 propriedades. • Assim o município possui cerca de 281 propriedades permanentes; • Aproximadamente 104 propriedades temporárias; • Diante dos dados apresentados fica evidente que a vocação agrícola do município de Guaxupé/MG é a produção do café e a produção de leite e carne bovina.
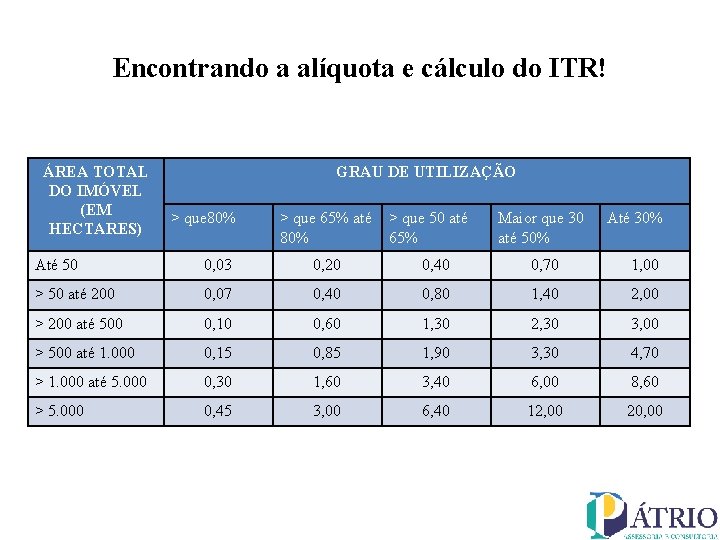
Encontrando a alíquota e cálculo do ITR! ÁREA TOTAL DO IMÓVEL (EM HECTARES) GRAU DE UTILIZAÇÃO > que 80% > que 65% até > que 50 até 80% 65% Maior que 30 até 50% Até 30% Até 50 0, 03 0, 20 0, 40 0, 70 1, 00 > 50 até 200 0, 07 0, 40 0, 80 1, 40 2, 00 > 200 até 500 0, 10 0, 60 1, 30 2, 30 3, 00 > 500 até 1. 000 0, 15 0, 85 1, 90 3, 30 4, 70 > 1. 000 até 5. 000 0, 30 1, 60 3, 40 6, 00 8, 60 > 5. 000 0, 45 3, 00 6, 40 12, 00 20, 00
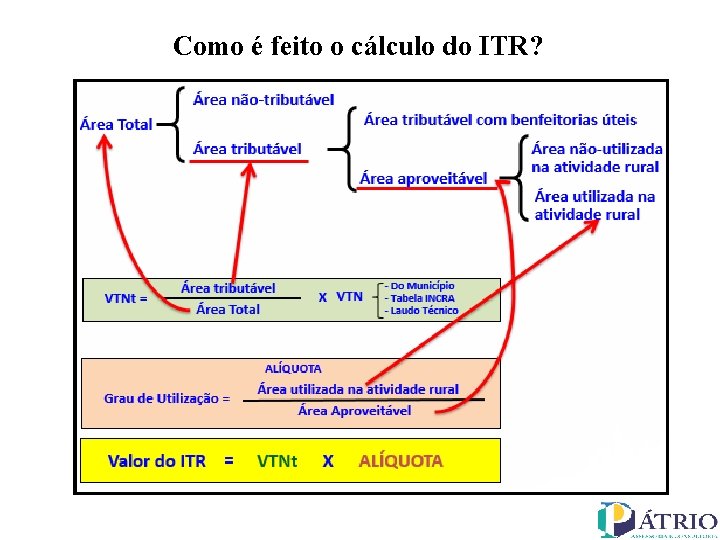
Como é feito o cálculo do ITR?
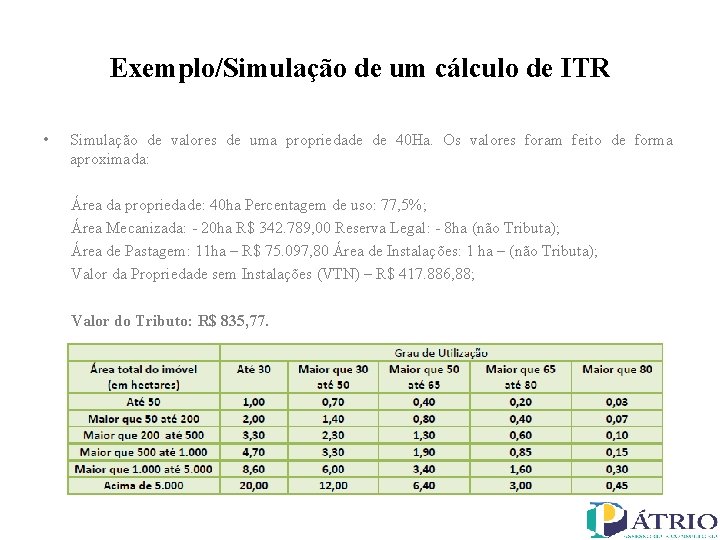
Exemplo/Simulação de um cálculo de ITR • Simulação de valores de uma propriedade de 40 Ha. Os valores foram feito de forma aproximada: Área da propriedade: 40 ha Percentagem de uso: 77, 5%; Área Mecanizada: - 20 ha R$ 342. 789, 00 Reserva Legal: - 8 ha (não Tributa); Área de Pastagem: 11 ha – R$ 75. 097, 80 Área de Instalações: 1 ha – (não Tributa); Valor da Propriedade sem Instalações (VTN) – R$ 417. 886, 88; Valor do Tributo: R$ 835, 77.
Problemas que comprometem à Declaração do ITR • Minimização do valor venal ou valor de mercado da propriedade; • Maximização do grau de utilização sem fundamentação para o enquadramento nas menores alíquotas; • Manipulação dos dados de uso do solo que influenciam no grau de utilização; • Declaração de áreas ambientalmente protegidas sem a respectiva existência; • Informações declaradas sem análise e levantamento de campo; • Informações declaradas sem a guarda dos documentos comprobatórios; • Lançamentos sem estudo ou levantamento técnico adequado.
Como será realizada a fiscalização? • Segundo se depreende das normativas da Receita e dos termos do convênio, a fiscalização que será executada pelos municípios abrangerá os últimos cinco anos; • Caso não seja apresentada declaração ou, se apresentada, existir “. . . subavaliação ou prestação de informações inexatas, incorretas ou fraudulentas, a Secretaria da Receita Federal procederá à determinação e ao lançamento de ofício do imposto, considerando informações sobre preços de terras, constantes de sistema a ser por ela instituído, e os dados de área total, área tributável e grau de utilização do imóvel, apurados em processo de fiscalização”. • Uma vez processada a declaração pela Receita Federal, são separadas automaticamente por critérios eletrônicos as declarações que apresentarem divergência com as informações presentes no banco de dados.
Como será realizada a fiscalização? • O procedimento fiscalizatório tem início com a emissão do TERMO DE INTIMAÇÃO que concede ao contribuinte o prazo de 20 (vinte) dias para comprovação das informações lançadas na declaração. Caso a divergência seja referente ao valor da terra nua, constará no termo a recomendação de que seja apresentado: I) Laudo de avaliação da terra nua do imóvel, elaborado por profissional habilitado (engenheiro agrônomo ou florestal), com ART, conforme estabelecido na NBR- 14. 653, com grau de fundamentação e precisão II, contendo todos os elementos de pesquisa identificados e planilha de cálculo e preferencialmente pelo método comparativo direto de dados de mercado ou; II) Alternativamente, avaliação efetuada pelas Fazendas Públicas Estaduais (Exatorias) ou Municipais, assim como aquelas efetuadas pela Empaer, apresentando os métodos de avaliação e as fontes pesquisadas que levaram à convicção do valor atribuído ao imóvel. • Tais documentos devem comprovar o VTN à data do fato gerador da Declaração que incidiu em malha fiscal.
Prova de valores lançados • Segundo orientações divulgadas pela Receita Federal do Brasil, por meio do respectivo Manual de ITR de cada exercício, o contribuinte deve guardar em seu poder, por cinco anos, contados do primeiro dia útil do exercício seguinte ao da apresentação da DITR, os documentos que comprovem as especificações, qualidades e condições atribuídas às áreas indicadas na DITR, tais como laudo técnico expedido por profissional habilitado, certidões fornecidas por órgãos públicos competentes ou por Cartório de Registro de Imóveis e atos do Poder Público. Havendo questionamento administrativo ou judicial de lançamento do ITR, o contribuinte deve guardar a documentação comprobatória até que ocorra a prescrição dos créditos tributários relativos às situações e aos fatos a que se refiram. • Os proprietários de imóveis rurais de todo o Brasil terão entre os dias 13 de Agosto e 28 de Setembro para apresentar a Declaração do Imposto Territorial Rural (DITR).
CONCLUSÃO
Referências • • • ABNT. Norma NBR 14. 653. BRASIL. Constituição (1988). Diário Oficial [da] República Federativa do Brasil, Brasília, DF, 5 out. 1988. BRASIL. IN RFB nº 1562, de 29 de abril de 2015. BRASIL. Instrução Normativa 256 RFB, 11 de dezembro de 2002. BRASIL. Lei nº 11. 250, de 27 de dezembro de 2005. Regulamenta o inciso III do § 4 o do art. 153 da Constituição Federal. Diário Oficial [da] República Federativa do Brasil, Brasília, DF, 28 dez. 2005. BRASIL. Lei nº 5. 172, de 25 de outubro de 1966. Dispõe sobre o Sistema Tributário Nacional e institui normas gerais de direito tributário aplicáveis à União, estados e municípios. Diário Oficial [da] República Federativa do Brasil, Brasília, DF, 27 out. 1966. p. 12452. BRASIL. Lei nº 9. 393, de 19 de dezembro de 1996. Dispõe sobre o Imposto sobre a Propriedade Territorial Rural (ITR), sobre pagamento da dívida representada por Títulos da Dívida Agrária e dá outras providências. Diário Oficial [da] República Federativa do Brasil, Brasília, DF, 20 dez. 1996. p. 27744. BRASIL. Ministério da Fazenda. Receita Federal. Imposto sobre a propriedade territorial rural, ITR/2009: Manual de preenchimento da declaração. Brasília, 2009. SENAR-AR/MS. Municipalização da fiscalização do ITR. Campo Grande, MS, 2015. http: //www. receita. fazenda. gov. br/Aplicacoes/ATSDR/Termo. ITR/controlador/controle. Princip al. a sp? acao=tela. Inicial. Acessado em 14. 03. 2016. http: //idg. receita. fazenda. gov. br/orientacao/tributaria/declaracoes-e-demonstrativos/ditr- declaracao-do-imposto-sobre-a-propriedade-territorial-rural/perguntas-e-respostas- itr/perguntaserespostasitr 2015. pdf. Acessado em 15. 03. 2016.
OBRIGADO!
- Slides: 22