
OZBEKISTON RESPUBLIKASI OLIY VA ORTA MAXSUS TALIM VAZIRLIGI
O’ZBEKISTON RESPUBLIKASI OLIY VA O’RTA MAXSUS TA’LIM VAZIRLIGI FARG’ONA POLITEXNIKA INSTITUTI ISHLAB CHIQARISHDA BOSHQARUV FAKULTETI BUXGALTERIYA HISOBI VA AUDIT KAFEDRASI 56 -08 GURUH TALABASI ODILOV I. MAVZU: Asosiy vositalar hisobi va auditni tashkil etishning o’ziga hos hususiyatlari. ( kimyo sanoati korxonalari misolida)
Mundarija. Kirish. 1. BOB. Asosiy vositalar hisobi. 1. 1 Asosiy vositalarning turkumlanishi, baholanishi va buxgalteriya hisobining vazifalari. 1. 2 Asosiy vositalarning buxgalteriya hisobini tashkil etilishi va baholanishi. 1. 3 Asosiy vositalarni qayta ro`yxat qilish va ularni qayta baholash tamoillari. 2. BOB. “ Farg`onaazot ” OAJ da asosiy vositalar hisobini tashkil etish tahlili. 2. 1 Asosiy vositalardan foydalanishning ahamiyati, vazifalari va tahlil manbai. 2. 2 Asosiy vositalarning tarkibi, tuzilishi va dinamikasining tahlili. 2. 3 Asosiy vositalarning texnik holati tahlili. 3. BOB. Asosiy vositalardan foydalanish auditi. 3. 1 Asosiy vositalar auditini o`tkazishni huquqiy asoslari. 3. 2 Asosiy vositalar kirimi va chiqimi hisobi auditi. 3. 3 Asosiy vositalarning eskirishi va amortizatsiyasi hisobi auditi.
Asosiy vositalarni hisobga olishda buxgalteriya hisobining vazifalari quyidagilardan iborat. asosiy vositalarning kirimini, korxonadagi harakati va hisobdan chiqarish o`z vaqtida tegishli xujjatlarga asosan rasmiylashtirish; asosiy vositalarning eskirishini to`g`ri hisoblash va buxgalteriya hisobi aks ettirish; asosiy vositalarni joriy hisobda va buxgalteriya balansida va standartlarga asosan to’g’ri va o’z vaqtida baholash; soliq to`lovlarni hisoblash uchun zarur bo`lgan ma`lumotlarni aniq hisoblash imkonini ta`minlash; asosiy vositalarni ta`mirlash harajatlari va ulardan samarali foydalanishni nazorat qilish; asosiy vositalar naqdligigi va ularning harakati to`g`risidagi statistik va buxgaleriya hisoblarida talab qilingan ma`lumotlarni berish imkoniyatini yaratish
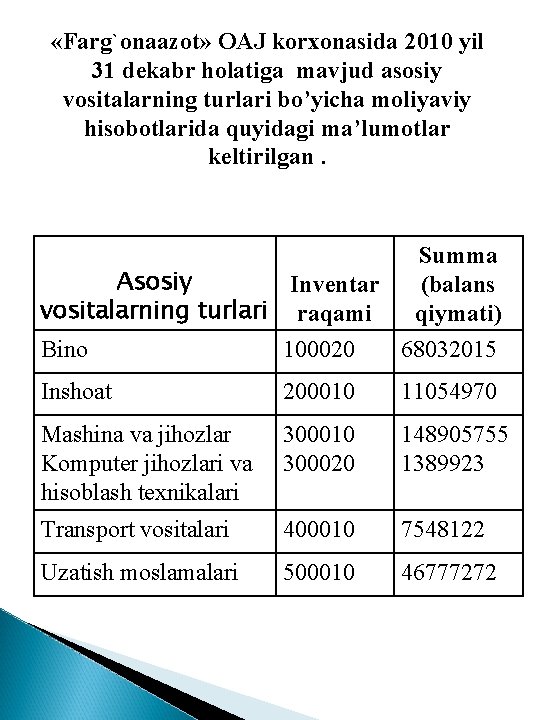
«Farg`onaazot» OAJ korxonasida 2010 yil 31 dekabr holatiga mavjud asosiy vositalarning turlari bo’yicha moliyaviy hisobotlarida quyidagi ma’lumotlar keltirilgan. Asosiy Inventar vositalarning turlari raqami Summa (balans qiymati) Bino 100020 68032015 Inshoat 200010 11054970 Mashina va jihozlar Komputer jihozlari va hisoblash texnikalari 300010 300020 148905755 1389923 Transport vositalari 400010 7548122 Uzatish moslamalari 500010 46777272
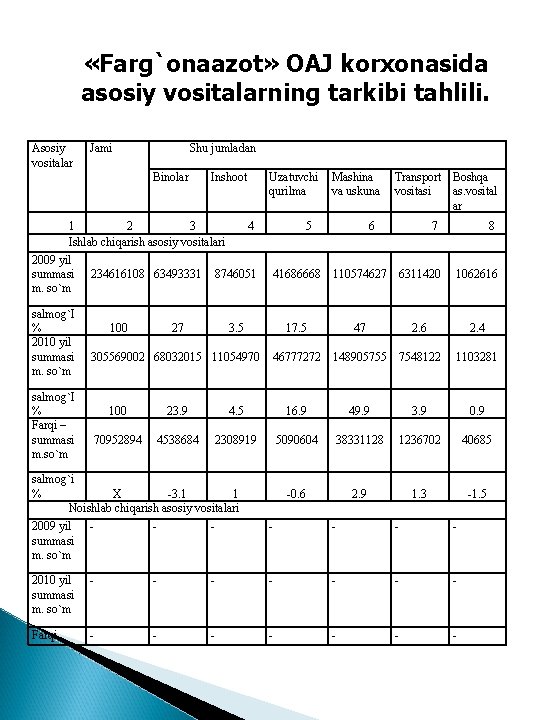
«Farg`onaazot» OAJ korxonasida asosiy vositalarning tarkibi tahlili. Asosiy vositalar Jami Shu jumladan Binolar Inshoot 1 2 3 4 Ishlab chiqarish asosiy vositalari 2009 yil summasi 234616108 63493331 8746051 m. so`m salmog`I % 2010 yil summasi m. so`m salmog`I % Farqi – summasi m. so`m 100 27 Uzatuvchi Mashina qurilma va uskuna 5 305569002 68032015 11054970 6 41686668 110574627 3. 5 Transport Boshqa vositasi as. vosital ar 17. 5 7 8 6311420 1062616 2. 4 7548122 1103281 47 46777272 148905755 100 23. 9 4. 5 16. 9 49. 9 3. 9 0. 9 70952894 4538684 2308919 5090604 38331128 1236702 40685 -0. 6 2. 9 1. 3 -1. 5 salmog`i % X -3. 1 1 Noishlab chiqarish asosiy vositalari 2009 yil summasi m. so`m - - - - 2010 yil summasi m. so`m - - - - Farqi - - - -
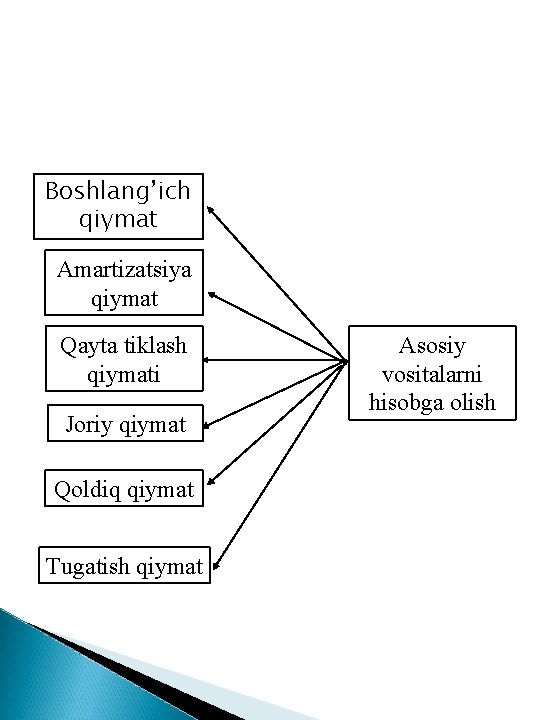
Boshlang’ich qiymat Amartizatsiya qiymat Qayta tiklash qiymati Joriy qiymat Qoldiq qiymat Tugatish qiymat Asosiy vositalarni hisobga olish
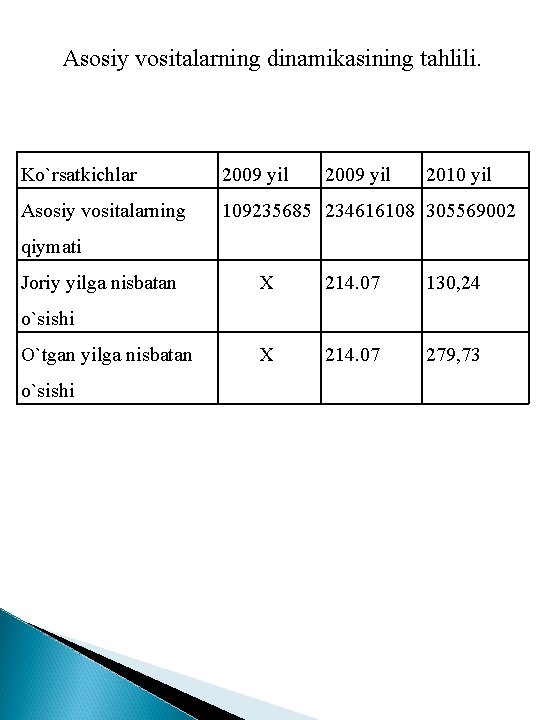
Asosiy vositalarning dinamikasining tahlili. Ko`rsatkichlar 2009 yil 2010 yil Asosiy vositalarning 109235685 234616108 305569002 qiymati Joriy yilga nisbatan X 214. 07 130, 24 X 214. 07 279, 73 o`sishi O`tgan yilga nisbatan o`sishi
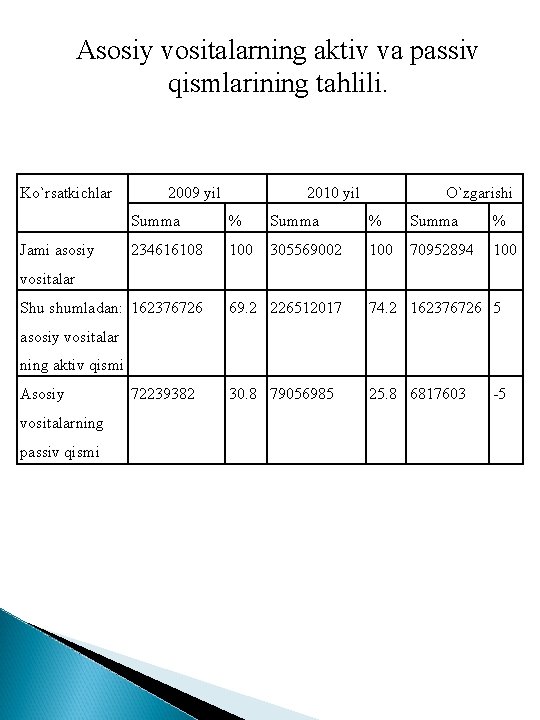
Asosiy vositalarning aktiv va passiv qismlarining tahlili. Ko`rsatkichlar Jami asosiy 2009 yil 2010 yil O`zgarishi Summa % 234616108 100 305569002 100 70952894 100 vositalar Shu shumladan: 162376726 69. 2 226512017 74. 2 162376726 5 30. 8 79056985 25. 8 6817603 asosiy vositalar ning aktiv qismi Asosiy vositalarning passiv qismi 72239382 -5
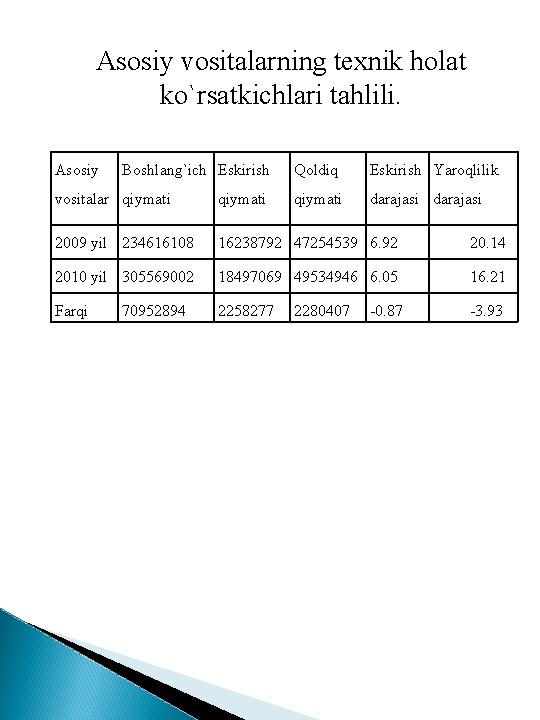
Asosiy vositalarning texnik holat ko`rsatkichlari tahlili. Asosiy Boshlang`ich Eskirish Qoldiq Eskirish Yaroqlilik qiymati darajasi vositalar qiymati 2009 yil 234616108 16238792 47254539 6. 92 20. 14 2010 yil 305569002 18497069 49534946 6. 05 16. 21 Farqi 2258277 -3. 93 70952894 2280407 -0. 87
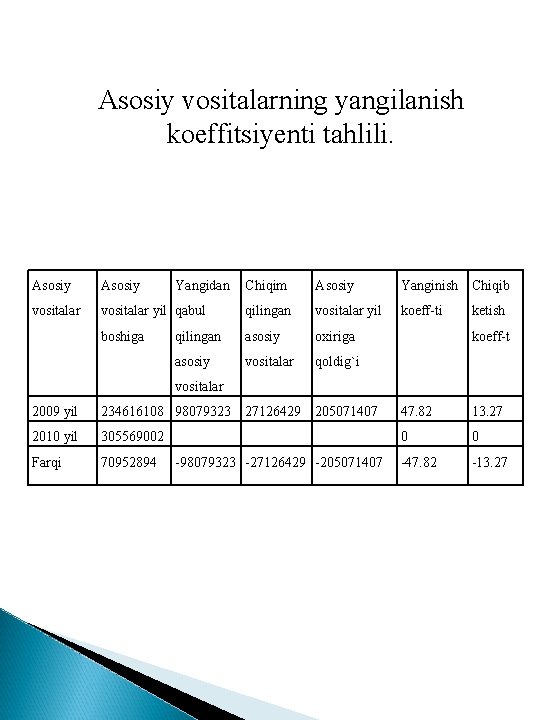
Asosiy vositalarning yangilanish koeffitsiyenti tahlili. Asosiy Yangidan Chiqim Asosiy Yanginish Chiqib vositalar yil qabul qilingan vositalar yil koeff-ti boshiga qilingan asosiy oxiriga asosiy vositalar qoldig`i 27126429 205071407 ketish koeff-t vositalar 2009 yil 234616108 98079323 2010 yil 305569002 Farqi 70952894 -98079323 -27126429 -205071407 47. 82 13. 27 0 0 -47. 82 -13. 27
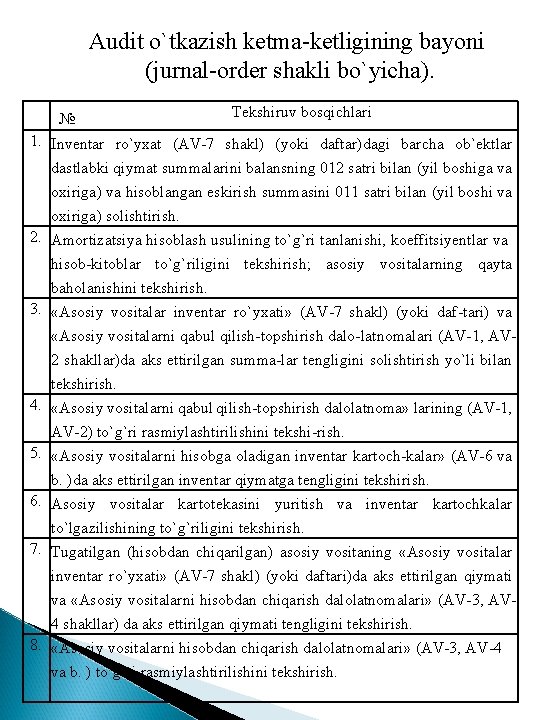
Audit o`tkazish ketma-ketligining bayoni (jurnal-order shakli bo`yicha). № Tekshiruv bosqichlari 1. Inventar ro`yxat (AV-7 shakl) (yoki daftar)dagi barcha ob`ektlar dastlabki qiymat summalarini balansning 012 satri bilan (yil boshiga va oxiriga) va hisoblangan eskirish summasini 011 satri bilan (yil boshi va oxiriga) solishtirish. 2. Amortizatsiya hisoblash usulining to`g`ri tanlanishi, koeffitsiyentlar va hisob-kitoblar to`g`riligini tekshirish; asosiy vositalarning qayta baholanishini tekshirish. 3. «Asosiy vositalar inventar ro`yxati» (AV-7 shakl) (yoki daf-tari) va «Asosiy vositalarni qabul qilish-topshirish dalo-latnomalari (AV-1, AV 2 shakllar)da aks ettirilgan summa-lar tengligini solishtirish yo`li bilan tekshirish. 4. «Asosiy vositalarni qabul qilish-topshirish dalolatnoma» larining (AV-1, AV-2) to`g`ri rasmiylashtirilishini tekshi-rish. 5. «Asosiy vositalarni hisobga oladigan inventar kartoch-kalar» (AV-6 va b. )da aks ettirilgan inventar qiymatga tengligini tekshirish. 6. Asosiy vositalar kartotekasini yuritish va inventar kartochkalar to`lgazilishining to`g`riligini tekshirish. 7. Tugatilgan (hisobdan chiqarilgan) asosiy vositaning «Asosiy vositalar inventar ro`yxati» (AV-7 shakl) (yoki daftari)da aks ettirilgan qiymati va «Asosiy vositalarni hisobdan chiqarish dalolatnomalari» (AV-3, AV 4 shakllar) da aks ettirilgan qiymati tengligini tekshirish. 8. «Asosiy vositalarni hisobdan chiqarish dalolatnomalari» (AV-3, AV-4 va b. ) to`g`ri rasmiylashtirilishini tekshirish.
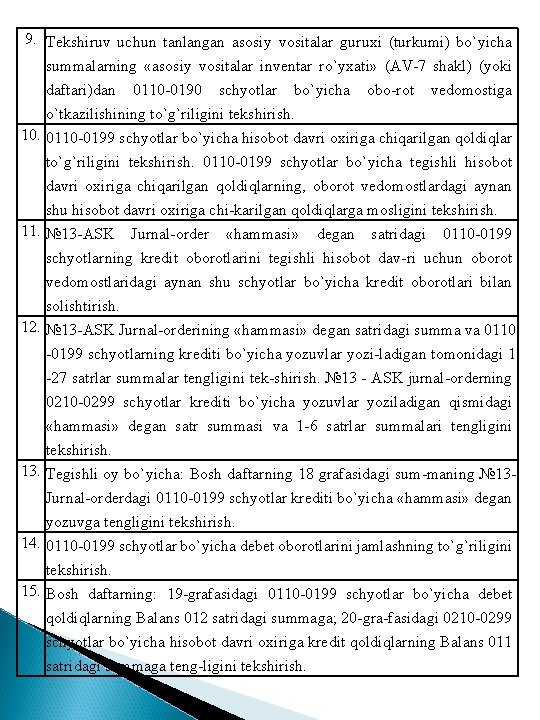
9. Tekshiruv uchun tanlangan asosiy vositalar guruxi (turkumi) bo`yicha summalarning «asosiy vositalar inventar ro`yxati» (AV-7 shakl) (yoki daftari)dan 0110 -0190 schyotlar bo`yicha obo-rot vedomostiga o`tkazilishining to`g`riligini tekshirish. 10. 0110 -0199 schyotlar bo`yicha hisobot davri oxiriga chiqarilgan qoldiqlar to`g`riligini tekshirish. 0110 -0199 schyotlar bo`yicha tegishli hisobot davri oxiriga chiqarilgan qoldiqlarning, oborot vedomostlardagi aynan shu hisobot davri oxiriga chi-karilgan qoldiqlarga mosligini tekshirish. 11. № 13 -ASK Jurnal-order «hammasi» degan satridagi 0110 -0199 schyotlarning kredit oborotlarini tegishli hisobot dav-ri uchun oborot vedomostlaridagi aynan shu schyotlar bo`yicha kredit oborotlari bilan solishtirish. 12. № 13 -ASK Jurnal-orderining «hammasi» degan satridagi summa va 0110 -0199 schyotlarning krediti bo`yicha yozuvlar yozi-ladigan tomonidagi 1 -27 satrlar summalar tengligini tek-shirish. № 13 - ASK jurnal-orderning 0210 -0299 schyotlar krediti bo`yicha yozuvlar yoziladigan qismidagi «hammasi» degan satr summasi va 1 -6 satrlar summalari tengligini tekshirish. 13. Tegishli oy bo`yicha: Bosh daftarning 18 grafasidagi sum-maning № 13 Jurnal-orderdagi 0110 -0199 schyotlar krediti bo`yicha «hammasi» degan yozuvga tengligini tekshirish. 14. 0110 -0199 schyotlar bo`yicha debet oborotlarini jamlashning to`g`riligini tekshirish. 15. Bosh daftarning: 19 -grafasidagi 0110 -0199 schyotlar bo`yicha debet qoldiqlarning Balans 012 satridagi summaga; 20 -gra-fasidagi 0210 -0299 schyotlar bo`yicha hisobot davri oxiriga kredit qoldiqlarning Balans 011 satridagi summaga teng-ligini tekshirish.
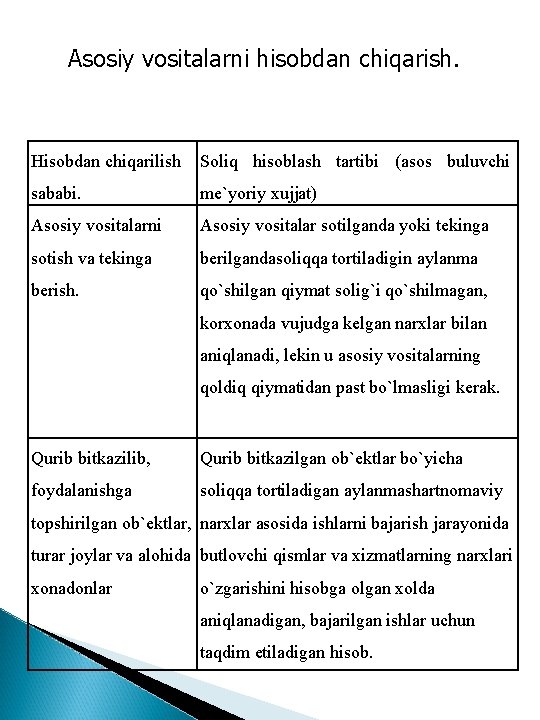
Asosiy vositalarni hisobdan chiqarish. Hisobdan chiqarilish Soliq hisoblash tartibi (asos buluvchi sababi. me`yoriy xujjat) Asosiy vositalarni Asosiy vositalar sotilganda yoki tekinga sotish va tekinga berilgandasoliqqa tortiladigin aylanma berish. qo`shilgan qiymat solig`i qo`shilmagan, korxonada vujudga kelgan narxlar bilan aniqlanadi, lekin u asosiy vositalarning qoldiq qiymatidan past bo`lmasligi kerak. Qurib bitkazilib, Qurib bitkazilgan ob`ektlar bo`yicha foydalanishga soliqqa tortiladigan aylanmashartnomaviy topshirilgan ob`ektlar, narxlar asosida ishlarni bajarish jarayonida turar joylar va alohida butlovchi qismlar va xizmatlarning narxlari xonadonlar o`zgarishini hisobga olgan xolda aniqlanadigan, bajarilgan ishlar uchun taqdim etiladigan hisob.
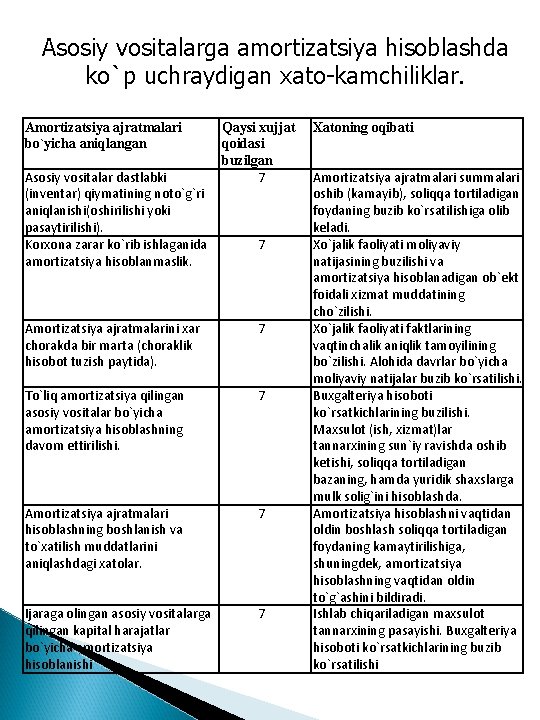
Asosiy vositalarga amortizatsiya hisoblashda ko`p uchraydigan xato-kamchiliklar. Amortizatsiya ajratmalari bo`yicha aniqlangan Asosiy vositalar dastlabki (inventar) qiymatining noto`g`ri aniqlanishi(oshirilishi yoki pasaytirilishi). Korxona zarar ko`rib ishlaganida amortizatsiya hisoblanmaslik. Qaysi xujjat qoidasi buzilgan 7 7 Amortizatsiya ajratmalarini xar chorakda bir marta (choraklik hisobot tuzish paytida). 7 To`liq amortizatsiya qilingan asosiy vositalar bo`yicha amortizatsiya hisoblashning davom ettirilishi. 7 Amortizatsiya ajratmalari hisoblashning boshlanish va to`xatilish muddatlarini aniqlashdagi xatolar. 7 Ijaraga olingan asosiy vositalarga qilingan kapital harajatlar bo`yicha amortizatsiya hisoblanishi 7 Xatoning oqibati Amortizatsiya ajratmalari summalari oshib (kamayib), soliqqa tortiladigan foydaning buzib ko`rsatilishiga olib keladi. Xo`jalik faoliyati moliyaviy natijasining buzilishi va amortizatsiya hisoblanadigan ob`ekt foidali xizmat muddatining cho`zilishi. Xo`jalik faoliyati faktlarining vaqtinchalik aniqlik tamoyilining bo`zilishi. Alohida davrlar bo`yicha moliyaviy natijalar buzib ko`rsatilishi. Buxgalteriya hisoboti ko`rsatkichlarining buzilishi. Maxsulot (ish, xizmat)lar tannarxining sun`iy ravishda oshib ketishi, soliqqa tortiladigan bazaning, hamda yuridik shaxslarga mulk solig`ini hisoblashda. Amortizatsiya hisoblashni vaqtidan oldin boshlash soliqqa tortiladigan foydaning kamaytirilishiga, shuningdek, amortizatsiya hisoblashning vaqtidan oldin to`g`ashini bildiradi. Ishlab chiqariladigan maxsulot tannarxining pasayishi. Buxgalteriya hisoboti ko`rsatkichlarining buzib ko`rsatilishi
- Slides: 14