
OVERVIEW PSAK 50 55 60 Perkembangan Pengaturan Instrumen
OVERVIEW PSAK 50, 55, 60
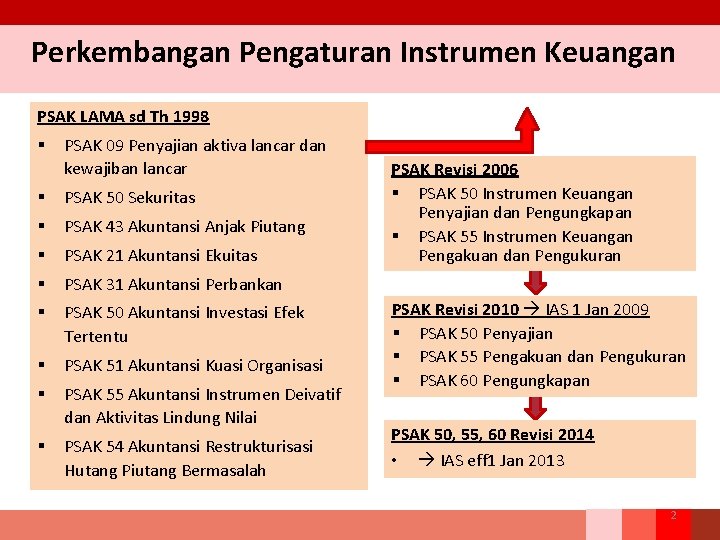
Perkembangan Pengaturan Instrumen Keuangan PSAK LAMA sd Th 1998 § PSAK 09 Penyajian aktiva lancar dan kewajiban lancar § PSAK 50 Sekuritas § PSAK 43 Akuntansi Anjak Piutang § PSAK 21 Akuntansi Ekuitas § PSAK 31 Akuntansi Perbankan § PSAK 50 Akuntansi Investasi Efek Tertentu § PSAK 51 Akuntansi Kuasi Organisasi § PSAK 55 Akuntansi Instrumen Deivatif dan Aktivitas Lindung Nilai § PSAK 54 Akuntansi Restrukturisasi Hutang Piutang Bermasalah PSAK Revisi 2006 § PSAK 50 Instrumen Keuangan Penyajian dan Pengungkapan § PSAK 55 Instrumen Keuangan Pengakuan dan Pengukuran PSAK Revisi 2010 IAS 1 Jan 2009 § PSAK 50 Penyajian § PSAK 55 Pengakuan dan Pengukuran § PSAK 60 Pengungkapan PSAK 50, 55, 60 Revisi 2014 • IAS eff 1 Jan 2013 2
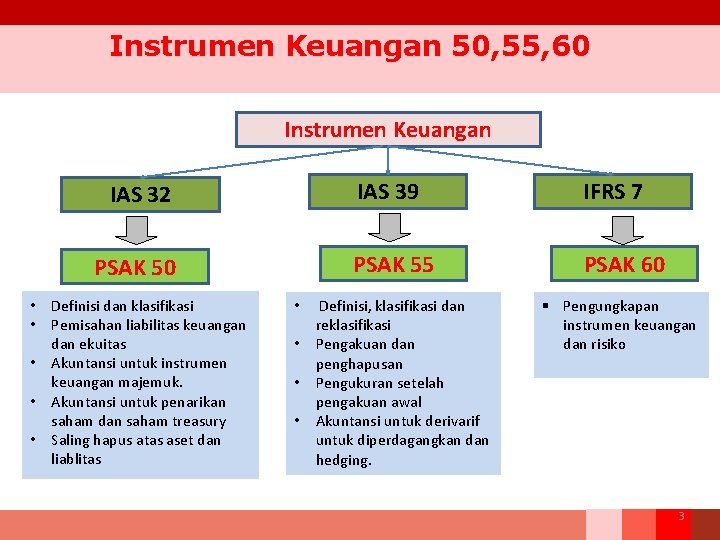
Instrumen Keuangan 50, 55, 60 Instrumen Keuangan IAS 32 IAS 39 IFRS 7 PSAK 50 PSAK 55 PSAK 60 Definisi, klasifikasi dan reklasifikasi • Pengakuan dan penghapusan • Pengukuran setelah pengakuan awal • Akuntansi untuk derivarif untuk diperdagangkan dan hedging. § Pengungkapan instrumen keuangan dan risiko • Definisi dan klasifikasi • Pemisahan liabilitas keuangan dan ekuitas • Akuntansi untuk instrumen keuangan majemuk. • Akuntansi untuk penarikan saham dan saham treasury • Saling hapus atas aset dan liablitas • 3
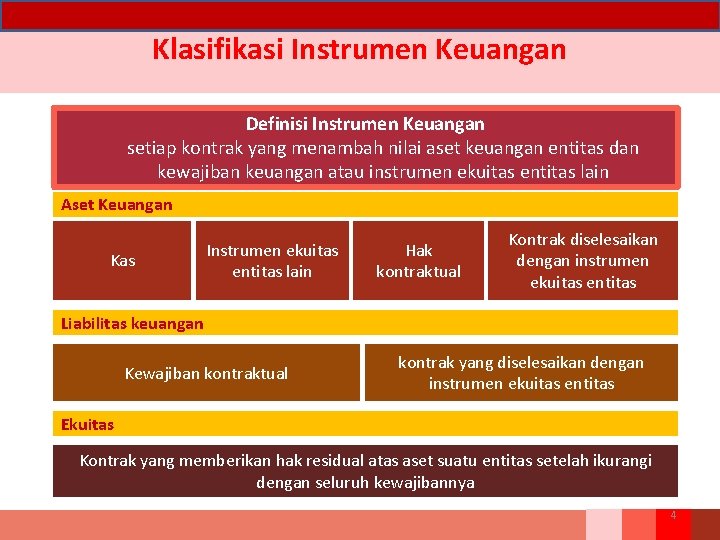
Klasifikasi Instrumen Keuangan Definisi Instrumen Keuangan setiap kontrak yang menambah nilai aset keuangan entitas dan kewajiban keuangan atau instrumen ekuitas entitas lain Aset Keuangan Kas Instrumen ekuitas entitas lain Hak kontraktual Kontrak diselesaikan dengan instrumen ekuitas entitas Liabilitas keuangan Kewajiban kontraktual kontrak yang diselesaikan dengan instrumen ekuitas entitas Ekuitas Kontrak yang memberikan hak residual atas aset suatu entitas setelah ikurangi dengan seluruh kewajibannya 4
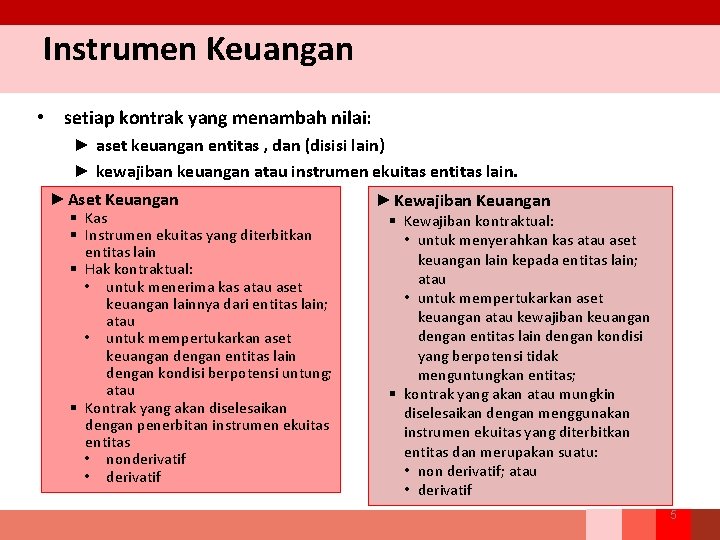
Instrumen Keuangan • setiap kontrak yang menambah nilai: ► aset keuangan entitas , dan (disisi lain) ► kewajiban keuangan atau instrumen ekuitas entitas lain. ►Aset Keuangan § Kas § Instrumen ekuitas yang diterbitkan entitas lain § Hak kontraktual: • untuk menerima kas atau aset keuangan lainnya dari entitas lain; atau • untuk mempertukarkan aset keuangan dengan entitas lain dengan kondisi berpotensi untung; atau § Kontrak yang akan diselesaikan dengan penerbitan instrumen ekuitas entitas • nonderivatif • derivatif ►Kewajiban Keuangan § Kewajiban kontraktual: • untuk menyerahkan kas atau aset keuangan lain kepada entitas lain; atau • untuk mempertukarkan aset keuangan atau kewajiban keuangan dengan entitas lain dengan kondisi yang berpotensi tidak menguntungkan entitas; § kontrak yang akan atau mungkin diselesaikan dengan menggunakan instrumen ekuitas yang diterbitkan entitas dan merupakan suatu: • non derivatif; atau • derivatif 5
PSAK 50 • PSAK 50 merupakan adopsi dari IAS 32 Financial Instrument: Presentation • PSAK revisi 2006 baru berlaku 2008 ditunda penerapan 2010 • PSAK revisi 2010 merevisi PSAK 50 (sebelumnya mengenai instrumen keuangan: penyajian dan pengungkapan yang diterbitkan tahun 2006). • PSAK 50 (revisi 2010) diadopsi dari IAS 32 versi Oktober 2009. • PSAK 50 (2014) – Penghapusan pengaturan pajak penghasilan terkait dividen – Penambahan persyaratan saling hapus aset dan liabilitas keuangan – Penyesuaian definisi nilai wajar sesuai PSAK 68 Pernyataan ini tidak wajib diterapkan untuk unsur yang tidak material 6
Isi PSAK 50 – Revisi 2014 • Tujuan, Ruang Lingkup dan Definisi • Penyajian – Liabilitas dan Ekuitas – Instrumen Keuangan Majemuk – Saham yang Diperoleh Kembali – Saham, Deviden, Kerugian dan Keuangan – Saling Hapus antar Aset Keuangan dan Liabilitas Keuangan (revisi 2013) • Pedoman Penerapan yang merupakan bagian yang tidak terpisahkan dari PSAK 50 • Contoh Ilustrasi, melengkapi tetapi bukan merupakan bagian dari PSAK 50 7
Definisi Nilai Wajar • nilai wajar adalah harga yang akan diterima untuk menjual suatu aset atau harga yang akan dibayar untuk mengalihkan suatu liabilitas dalam transaksi teratur antara pelaku pasar pada tanggal pengukuran. • “. . . the price that would be received to sell an asset or transfer a liability in an orderly transaction between market participants at the measurement date. ” IFRS 13 para 9 8
Penyajian Liabilitas dan Ekuitas– par 15 • Penerbit instrumen keuangan pada saat pengakuan awal mengklasifikasikan instrumen tersebut atau komponennya sebagai liabilitas keuangan, aset keuangan, atau instrumen ekuitas sesuai dengan substansi perjanjian kontraktual dan definisi liabilitas keuangan, aset keuangan, dan instrumen ekuitas.
Instrumen Keuangan Majemuk • Penerbit instrumen keuangan nonderivatif mengevaluasi persyaratan instrumen keuangan untuk menentukan apakah instrumen tersebut mengandung komponen liabilitas dan ekuitas. Komponen tersebut diklasifikasikan secara terpisah sebagai liabilitas keuangan, aset keuangan, , atau instrumen ekuitas sesuai dengan ketentuan di paragraf 11. • Entitas mengakui secara terpisah komponen instrumen keuangan yang: – menimbulkan liabilitas keuangan bagi entitas; dan – memberikan opsi bagi pemegang instrumen untuk mengkonversi instrumen keuangan tersebut menjadi instrumen ekuitas dari entitas yang bersangkutan. 10
Saham Treasuri • Jika entitas. memperoleh kembali instrumen ekuitasnya, maka instrumen tersebut (saham treasuri) dikurangkan dari ekuitas. • Keuntungan atau kerugian yang timbul dari pembelian, penjualan, penerbitan, atau pembatalan instrumen ekuitas entitas tersebut tidak diakui dalam laba rugi. • Saham treasuri tersebut dapat diperoleh dan dimiliki oleh entitas yang bersangkutan atau oleh anggota lain dalam kelompok usaha yang dikonsolidasi. Imbalan yang dibayarkan atau diterima diakui secara langsung di ekuitas. • • Nilai saham treasuri yang dimiliki diungkapkan secara terpisah, dalam Iaporan posisi keuangan atau catatan atas laporan keuangan, sesuai dengan PSAK 1: Penyajian Laporan Keuangan. Entitas mengungkapkan sesuai dengan PSAK 7: Pengungkapan Pihak-pihak Berelasi jika saham treasuri diperoleh pihak-pihak berelasi. 11
Bunga, Deviden, Kerugian dan Keuntungan • Bunga, dividen, keuntungan, dan kerugian yang terkait dengan instrumen keuangan atau komponen yang merupakan liabilitas keuangan diakui sebagai pendapatan atau beban dalam laba rugi. • Distribusi kepada pemegang instrumen ekuitas didebit oleh entitas secara langsung ke ekuitas, setelah dikurangi dampak pajak penghasilan terkait. • Biaya transaksi yang timbul dari transaksi ekuitas, dicatat sebagai pengurang ekuitas, setelah dikurangi dampak pajak penghasilan terkait. 12
Saling Hapus • Aset keuangan dan liabilitas keuangan saling hapus dan nilai netonya disajikan dalam laporan posisi keuangan jika, dan hanya jika, entitas: – saat ini memiliki hak yang dapat dipaksakan secara hukum untuk melakukan sating hapus atas jumlah yang telah diakui tersebut; dan – berniat untuk menyelesaikan secara neto atau untuk merealisasikan aset dan menyelesaikan liabilitasnya secara simultan. • Dalam akuntansi untuk transfer atas aset keuangan yang tidak memenuhi kualifikasi penghentian pengakuan, entitas tidak boleh melakukan saling hapus aset keuangan yang ditransfer dan liabilitas terkait (lihat PSAK 55 (revisi 2006): Instrumen Keuangan: Pengakuan dan Pengukuran paragraf 36). • Entitas mengungkapkan informasi yang disyaratkan dalam PSAK 60: Instrumen Keuangan: Pengungkapan paragraf 13 B-13 E untuk pengakuan instrumen keuangan yang termasuk dalam ruang lingkup paragraf PSAK 60 paragraf 13 A. 13
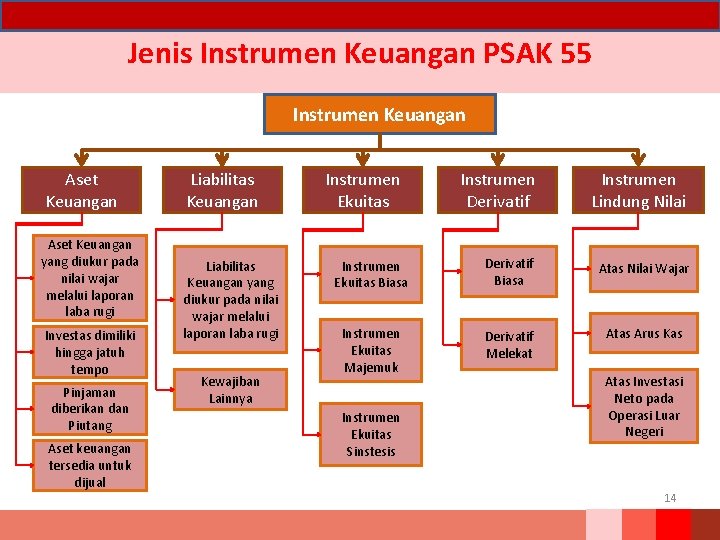
Jenis Instrumen Keuangan PSAK 55 Instrumen Keuangan Aset Keuangan yang diukur pada nilai wajar melalui laporan laba rugi Investas dimiliki hingga jatuh tempo Pinjaman diberikan dan Piutang Aset keuangan tersedia untuk dijual Liabilitas Keuangan yang diukur pada nilai wajar melalui laporan laba rugi Kewajiban Lainnya Instrumen Ekuitas Instrumen Derivatif Instrumen Lindung Nilai Instrumen Ekuitas Biasa Derivatif Biasa Atas Nilai Wajar Instrumen Ekuitas Majemuk Derivatif Melekat Atas Arus Kas Instrumen Ekuitas Sinstesis Atas Investasi Neto pada Operasi Luar Negeri 14
PSAK 55 R – Instrumen keungan pengakuan dan Pengukuran ► Instrumen keuangan diukur pada pengakuan awal sebesar nilai wajar ditambah dengan biaya transaksi kecuali untuk instrumen yang diukur dengan menggunakan nilai wajar. ► Penghapusan (derecognition) aset keuangan didasarkan atas kombinasi “risk and reward” dan pendekatan pengendalian. Evaluasi atas risk and reward diakukan sebelum evaluasi atas transfer pengendalian ► Pengakuan gain/loss atas penghapusan (extinguishment) liabilitas keuangan ketika utang baru diterbitkan memiliki persyaratan (term) yang berbeda dengan utang lama. ► Restrukturisasi utang yang menyebabkan modifikasi substansial term dapat menghasilkan gain/loss pada saat penerbitan liabilitas baru. 15
PSAK 55 R – Instrumen keungan pengakuan dan Pengukuran • Harga pasar atas aset yang dimiliki atau liabilitas yang akan diterbitkan adalah harga penawaran(bid price) dan untuk aset yang akan dibeli atau liabilitas yang dimiliki adalah harga permintaan (asking price). • Pengukuran instrumen keuangan sebesar nilai amortisasi, premium dan diskon dimartisasi dengan menggunakan effective interest rate. • Aturan tainting atas held to maturity investment, pembatasan selama 2 tahun tidak boleh melakukan transfer antar kategori investasi. 16
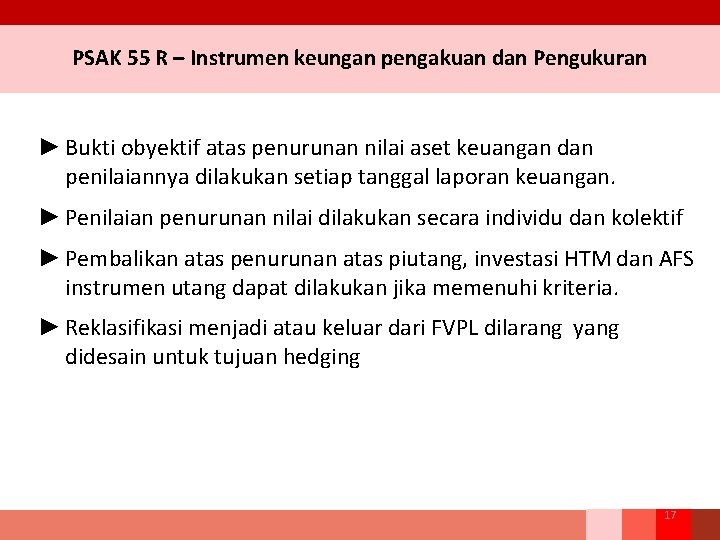
PSAK 55 R – Instrumen keungan pengakuan dan Pengukuran ► Bukti obyektif atas penurunan nilai aset keuangan dan penilaiannya dilakukan setiap tanggal laporan keuangan. ► Penilaian penurunan nilai dilakukan secara individu dan kolektif ► Pembalikan atas penurunan atas piutang, investasi HTM dan AFS instrumen utang dapat dilakukan jika memenuhi kriteria. ► Reklasifikasi menjadi atau keluar dari FVPL dilarang yang didesain untuk tujuan hedging 17
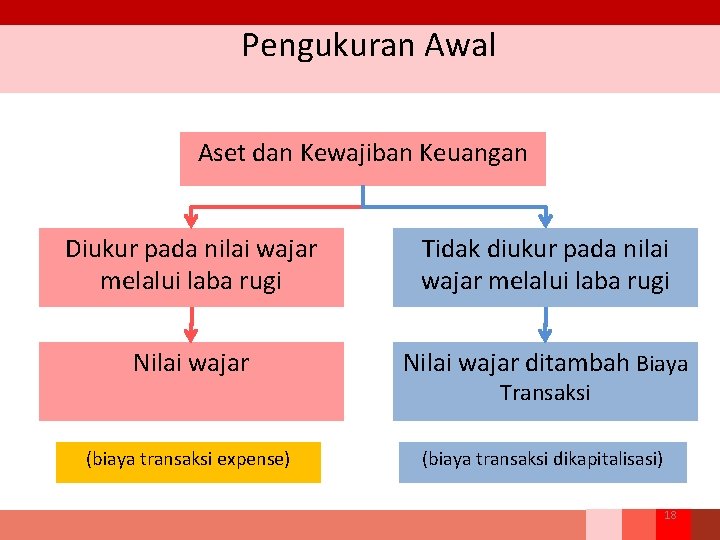
Pengukuran Awal Aset dan Kewajiban Keuangan Diukur pada nilai wajar melalui laba rugi Tidak diukur pada nilai wajar melalui laba rugi Nilai wajar ditambah Biaya (biaya transaksi expense) (biaya transaksi dikapitalisasi) Transaksi 18
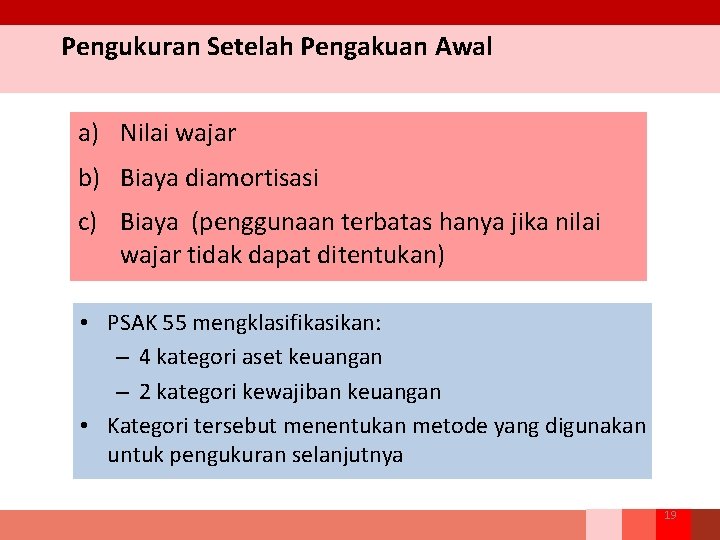
Pengukuran Setelah Pengakuan Awal a) Nilai wajar b) Biaya diamortisasi c) Biaya (penggunaan terbatas hanya jika nilai wajar tidak dapat ditentukan) • PSAK 55 mengklasifikasikan: – 4 kategori aset keuangan – 2 kategori kewajiban keuangan • Kategori tersebut menentukan metode yang digunakan untuk pengukuran selanjutnya 19
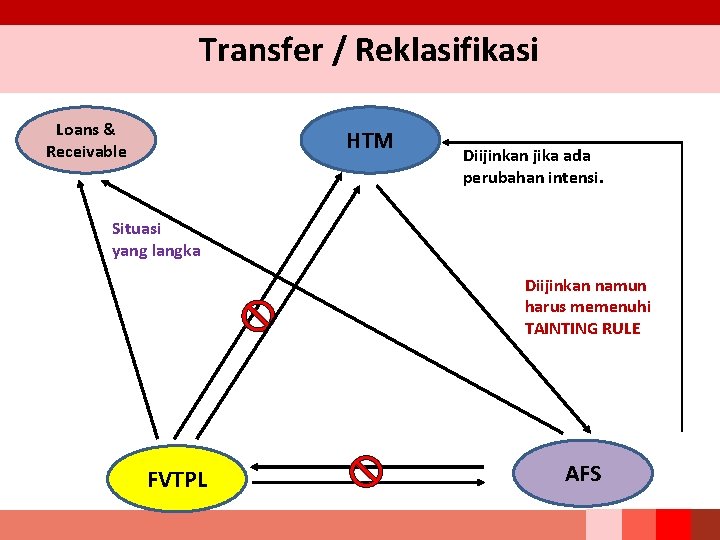
Transfer / Reklasifikasi Loans & Receivable HTM Diijinkan jika ada perubahan intensi. Situasi yang langka Diijinkan namun harus memenuhi TAINTING RULE FVTPL AFS
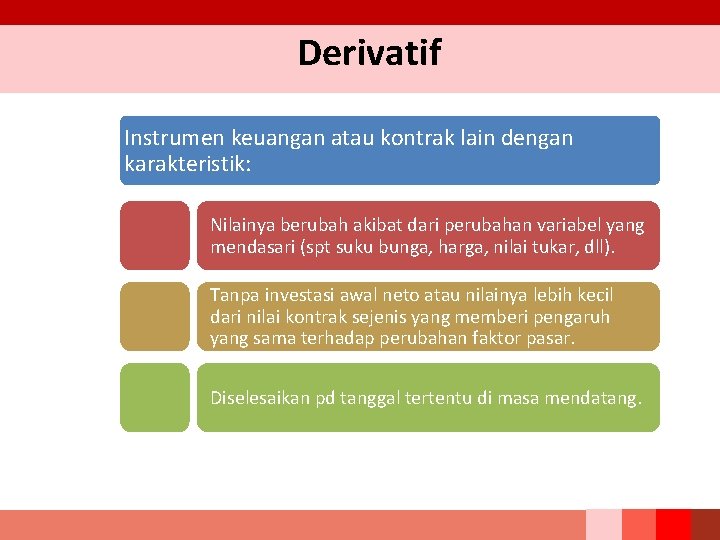
Derivatif Instrumen keuangan atau kontrak lain dengan karakteristik: Nilainya berubah akibat dari perubahan variabel yang mendasari (spt suku bunga, harga, nilai tukar, dll). Tanpa investasi awal neto atau nilainya lebih kecil dari nilai kontrak sejenis yang memberi pengaruh yang sama terhadap perubahan faktor pasar. Diselesaikan pd tanggal tertentu di masa mendatang.
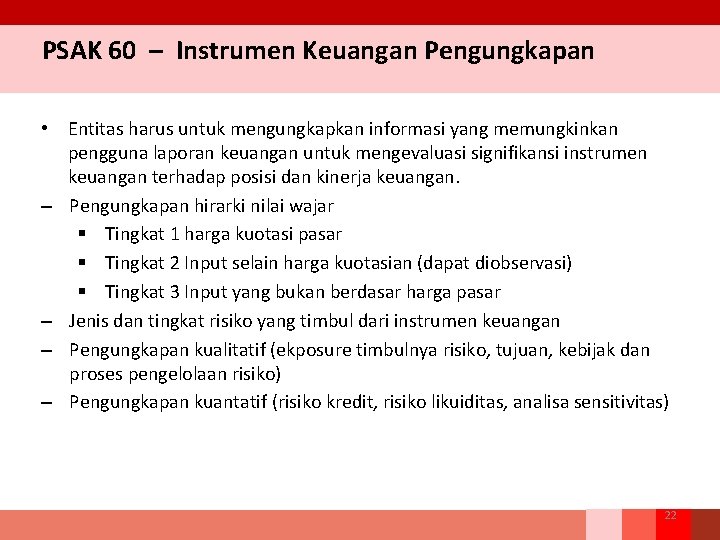
PSAK 60 – Instrumen Keuangan Pengungkapan • Entitas harus untuk mengungkapkan informasi yang memungkinkan pengguna laporan keuangan untuk mengevaluasi signifikansi instrumen keuangan terhadap posisi dan kinerja keuangan. – Pengungkapan hirarki nilai wajar § Tingkat 1 harga kuotasi pasar § Tingkat 2 Input selain harga kuotasian (dapat diobservasi) § Tingkat 3 Input yang bukan berdasar harga pasar – Jenis dan tingkat risiko yang timbul dari instrumen keuangan – Pengungkapan kualitatif (ekposure timbulnya risiko, tujuan, kebijak dan proses pengelolaan risiko) – Pengungkapan kuantatif (risiko kredit, risiko likuiditas, analisa sensitivitas) 22
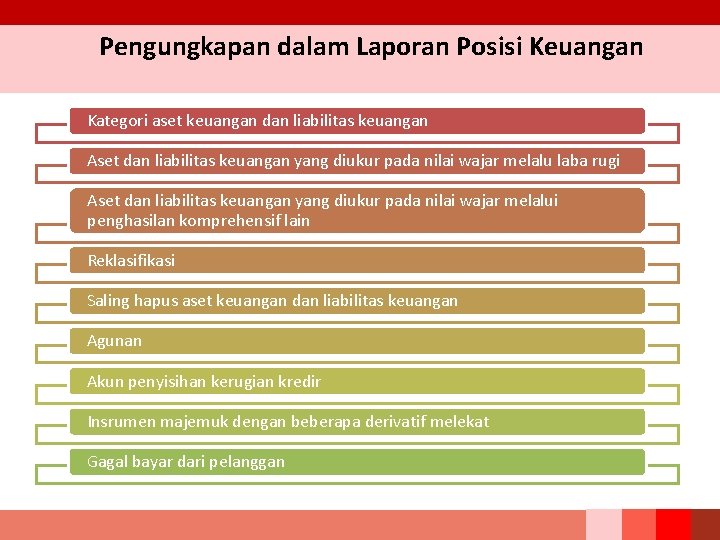
Pengungkapan dalam Laporan Posisi Keuangan Kategori aset keuangan dan liabilitas keuangan Aset dan liabilitas keuangan yang diukur pada nilai wajar melalu laba rugi Aset dan liabilitas keuangan yang diukur pada nilai wajar melalui penghasilan komprehensif lain Reklasifikasi Saling hapus aset keuangan dan liabilitas keuangan Agunan Akun penyisihan kerugian kredir Insrumen majemuk dengan beberapa derivatif melekat Gagal bayar dari pelanggan
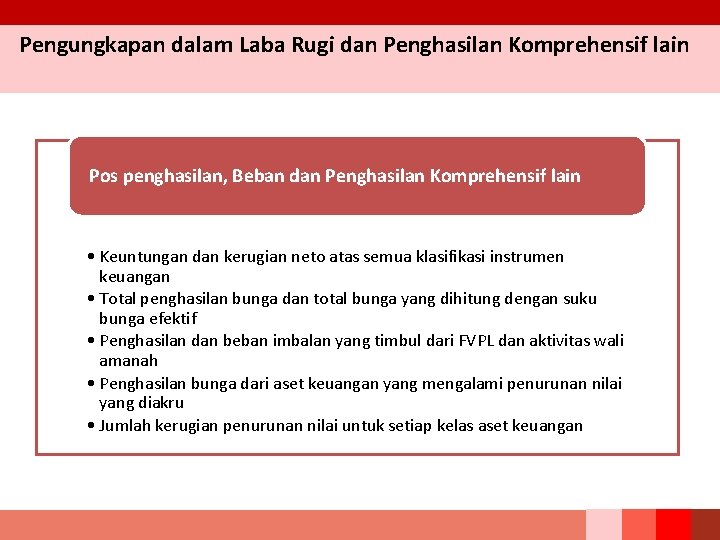
Pengungkapan dalam Laba Rugi dan Penghasilan Komprehensif lain Pos penghasilan, Beban dan Penghasilan Komprehensif lain • Keuntungan dan kerugian neto atas semua klasifikasi instrumen keuangan • Total penghasilan bunga dan total bunga yang dihitung dengan suku bunga efektif • Penghasilan dan beban imbalan yang timbul dari FVPL dan aktivitas wali amanah • Penghasilan bunga dari aset keuangan yang mengalami penurunan nilai yang diakru • Jumlah kerugian penurunan nilai untuk setiap kelas aset keuangan
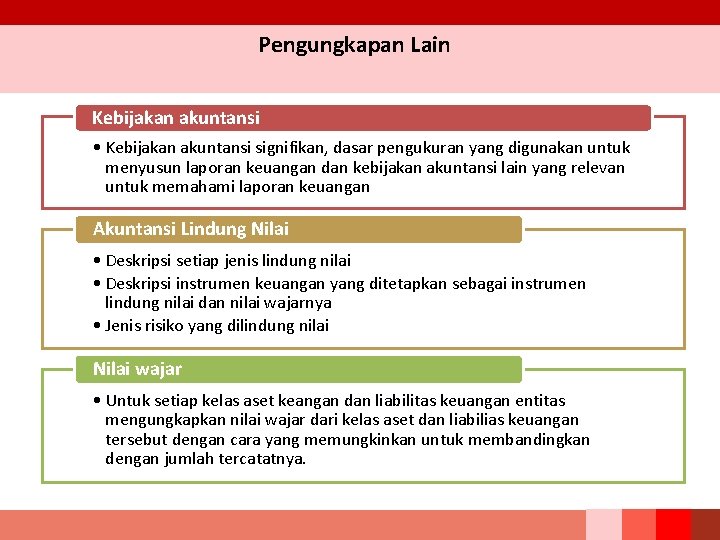
Pengungkapan Lain Kebijakan akuntansi • Kebijakan akuntansi signifikan, dasar pengukuran yang digunakan untuk menyusun laporan keuangan dan kebijakan akuntansi lain yang relevan untuk memahami laporan keuangan Akuntansi Lindung Nilai • Deskripsi setiap jenis lindung nilai • Deskripsi instrumen keuangan yang ditetapkan sebagai instrumen lindung nilai dan nilai wajarnya • Jenis risiko yang dilindung nilai Nilai wajar • Untuk setiap kelas aset keangan dan liabilitas keuangan entitas mengungkapkan nilai wajar dari kelas aset dan liabilias keuangan tersebut dengan cara yang memungkinkan untuk membandingkan dengan jumlah tercatatnya.
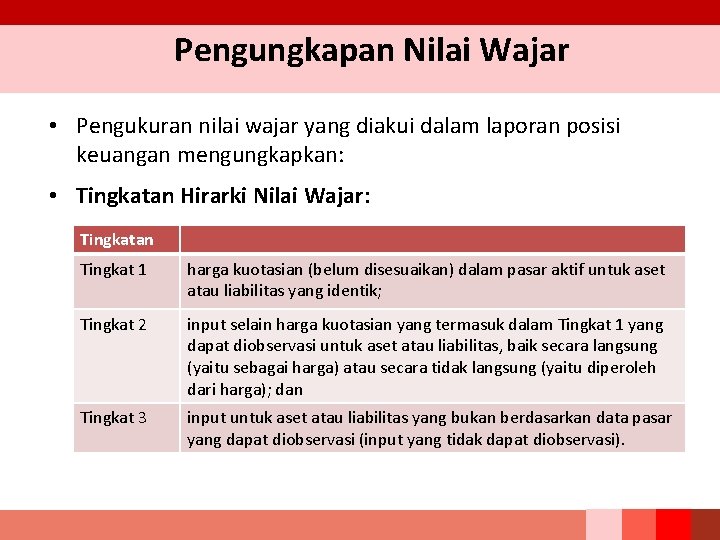
Pengungkapan Nilai Wajar • Pengukuran nilai wajar yang diakui dalam laporan posisi keuangan mengungkapkan: • Tingkatan Hirarki Nilai Wajar: Tingkatan Tingkat 1 harga kuotasian (belum disesuaikan) dalam pasar aktif untuk aset Tingkat 1 atau liabilitas yang identik; Tingkat 2 input selain harga kuotasian yang termasuk dalam Tingkat 1 yang dapat diobservasi untuk aset atau liabilitas, baik secara langsung (yaitu sebagai harga) atau secara tidak langsung (yaitu diperoleh Tingkat 2 dari harga); dan Tingkat 3 input untuk aset atau liabilitas yang bukan berdasarkan data pasar Tingkat 3 yang dapat diobservasi (input yang tidak dapat diobservasi).
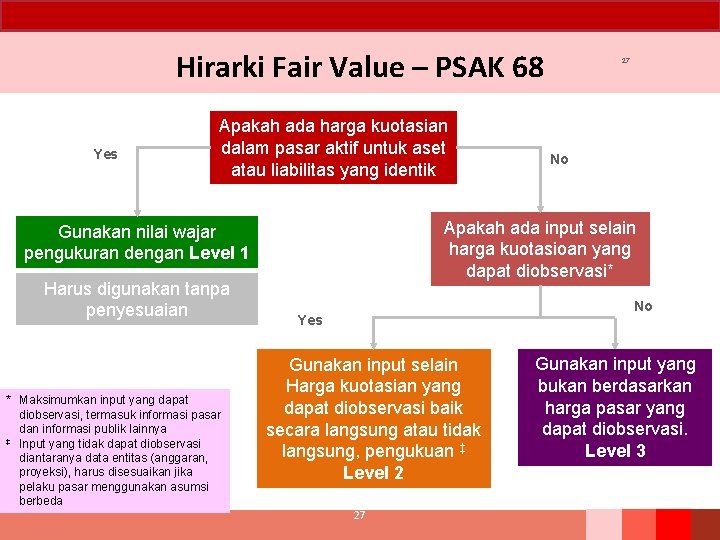
Hirarki Fair Value – PSAK 68 Yes Apakah ada harga kuotasian dalam pasar aktif untuk aset atau liabilitas yang identik * Maksimumkan input yang dapat diobservasi, termasuk informasi pasar dan informasi publik lainnya ‡ Input yang tidak dapat diobservasi diantaranya data entitas (anggaran, proyeksi), harus disesuaikan jika pelaku pasar menggunakan asumsi berbeda No Apakah ada input selain harga kuotasioan yang dapat diobservasi* Gunakan nilai wajar pengukuran dengan Level 1 Harus digunakan tanpa penyesuaian 27 No Yes Gunakan input selain Harga kuotasian yang dapat diobservasi baik secara langsung atau tidak langsung, pengukuan ‡ Level 2 27 Gunakan input yang bukan berdasarkan harga pasar yang dapat diobservasi. Level 3
Akuntan TERIMA KASIH Profesi untuk Mengabdi pada Negeri Dwi Martani 081318227080 martani@ui. ac. id atau dwimartani@yahoo. com http: //staff. blog. ui. ac. id/martani/
- Slides: 28