
Overview ABR Serta Identifikasi dan Analisis Risiko dalam
Overview ABR Serta Identifikasi dan Analisis Risiko dalam ABR Dr. Marno Kastowo, M. E, Ak. , CA, CPMA
Tujuan Dan Agenda: Tujuan: Peserta memahami urgensi MR dan ABR, memahami pelaksanaan ABR dan analisis risiko oleh auditor dan manajemen Agenda: 1. Penyajian konsep dan Brainstorming 2. Diskusi-Presentasi Peserta
Brainstorming 1 q. Mengapa diperlukan organisasi dan manajemen? q. Apakah adanya organisasi dan manajemen menjamin tercapainya tujuan organisai?
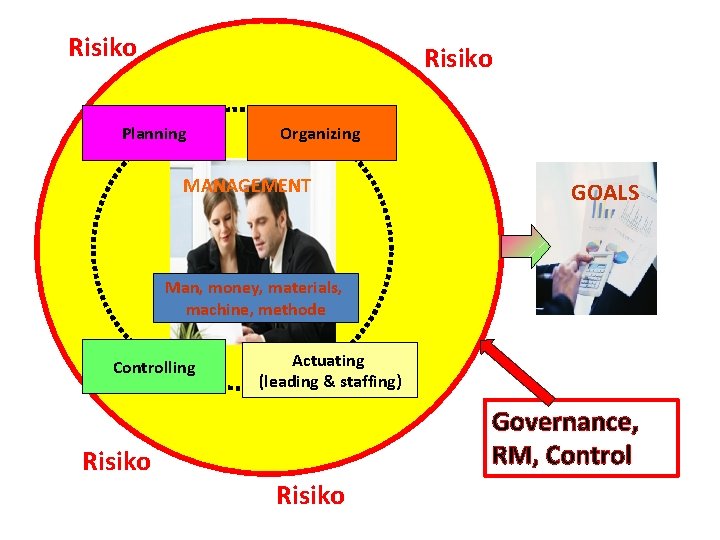
Risiko Planning Organizing MANAGEMENT GOALS Man, money, materials, machine, methode Controlling Risiko Actuating (leading & staffing) Governance, RM, Control Risiko
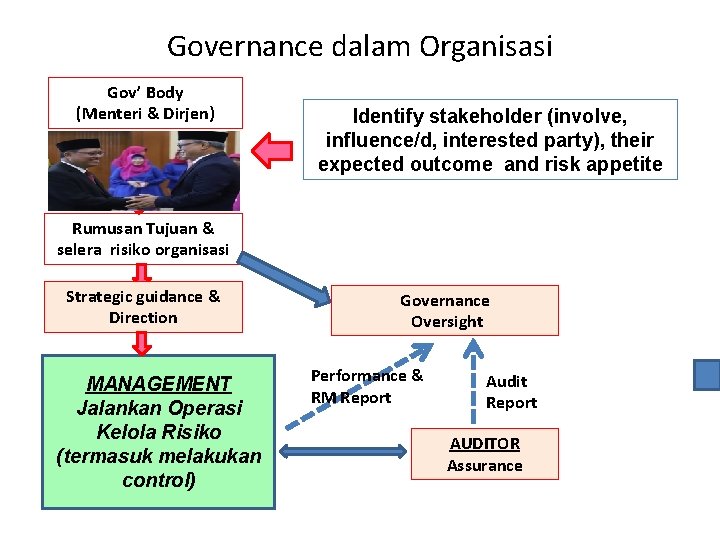
Governance dalam Organisasi Gov’ Body (Menteri & Dirjen) Identify stakeholder (involve, influence/d, interested party), their expected outcome and risk appetite Rumusan Tujuan & selera risiko organisasi Strategic guidance & Direction MANAGEMENT Jalankan Operasi Kelola Risiko (termasuk melakukan control) Governance Oversight Performance & RM Report Audit Report AUDITOR Assurance
Brainstorming 2 q. Siapa yang bertanggung jawab dan berkontribusi untuk memastikan pencapaian tujuan organisasi?
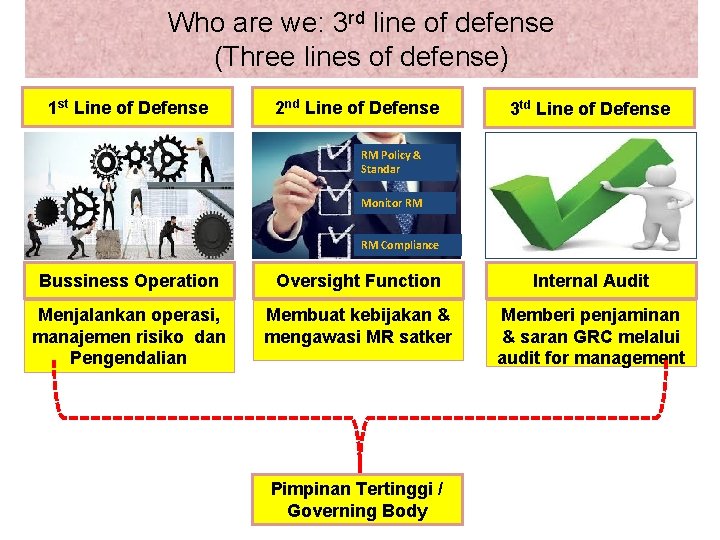
Who are we: 3 rd line of defense (Three lines of defense) 1 st Line of Defense 2 nd Line of Defense 3 td Line of Defense RM Policy & Standar Monitor RM RM Compliance Bussiness Operation Oversight Function Internal Audit Menjalankan operasi, manajemen risiko dan Pengendalian Membuat kebijakan & mengawasi MR satker Memberi penjaminan & saran GRC melalui audit for management Pimpinan Tertinggi / Governing Body
Brainstorming 3 q. Apakah manajemen risiko dan pengendalian itu penting bagi satker dan pimpinan? Mengapa? q. Jika penting mengapa tidak/belum diatur dan diimplementasikan ?
• Apakah tujuan telah ditetapkan dg jelas. • Apakah pihak penanggung jawab tujuan jelas. • Apakah ada konsekuensi pada penanggung jawab jika gagal mencapai tujuan. Kunci penentu perlu MR atau tidak.
Brainstorming 4 q. Apa tanggung jawab manajemen dan auditor terkait risiko?
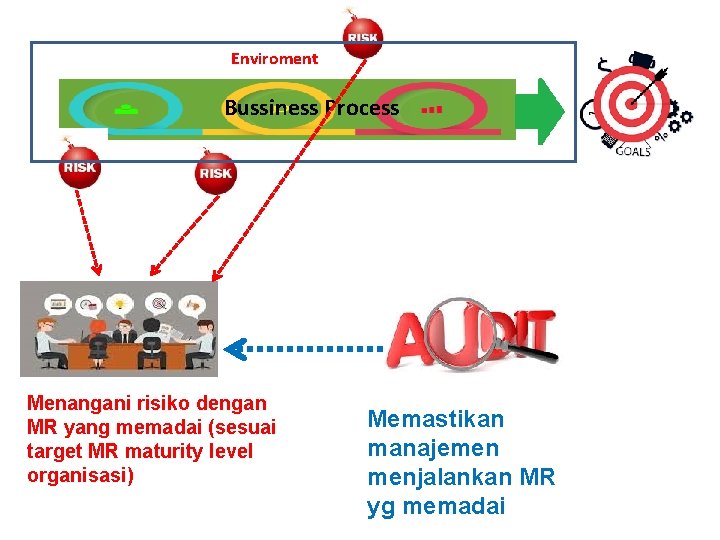
Enviroment Bussiness Process Menangani risiko dengan MR yang memadai (sesuai target MR maturity level organisasi) Memastikan manajemen menjalankan MR yg memadai
Brainstorming 5 q. Menurut Bapak/Ibu apakah auditor intern dapat melakukan audit berbasis risiko jika manajemen belum menerapkan manajemen risiko yang memadai? q. Apakah RBIA, RBA, RMBA memiliki makna yang sama?
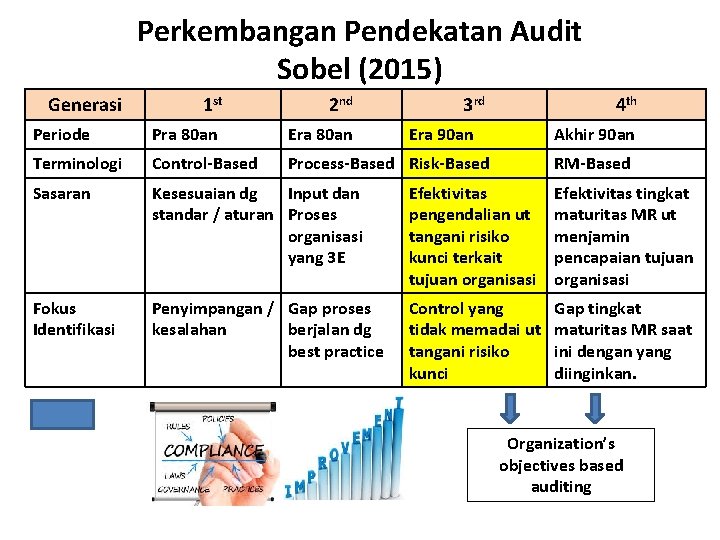
Perkembangan Pendekatan Audit Sobel (2015) Generasi 1 st 2 nd 3 rd 4 th Periode Pra 80 an Era 80 an Terminologi Control-Based Process-Based Risk-Based Sasaran Kesesuaian dg Input dan standar / aturan Proses organisasi yang 3 E Efektivitas pengendalian ut tangani risiko kunci terkait tujuan organisasi Efektivitas tingkat maturitas MR ut menjamin pencapaian tujuan organisasi Fokus Identifikasi Penyimpangan / Gap proses kesalahan berjalan dg best practice Control yang tidak memadai ut tangani risiko kunci Gap tingkat maturitas MR saat ini dengan yang diinginkan. Era 90 an Akhir 90 an RM-Based Organization’s objectives based auditing
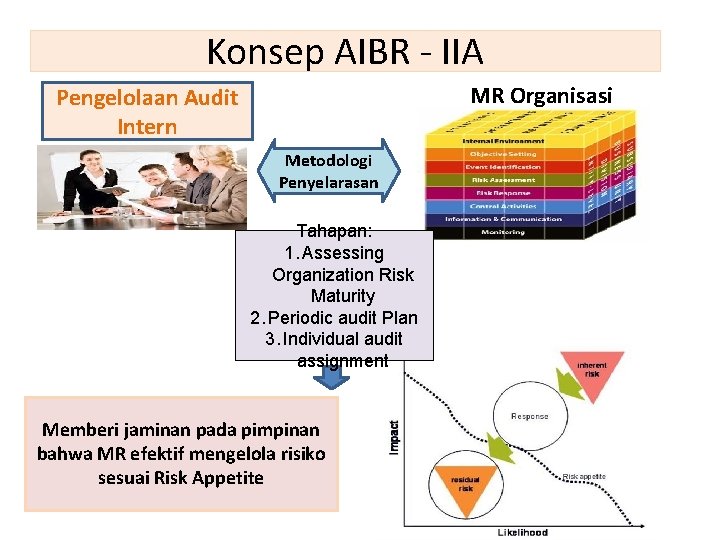
Konsep AIBR - IIA MR Organisasi Pengelolaan Audit Intern Metodologi Penyelarasan Tahapan: 1. Assessing Organization Risk Maturity 2. Periodic audit Plan 3. Individual audit assignment Memberi jaminan pada pimpinan bahwa MR efektif mengelola risiko sesuai Risk Appetite
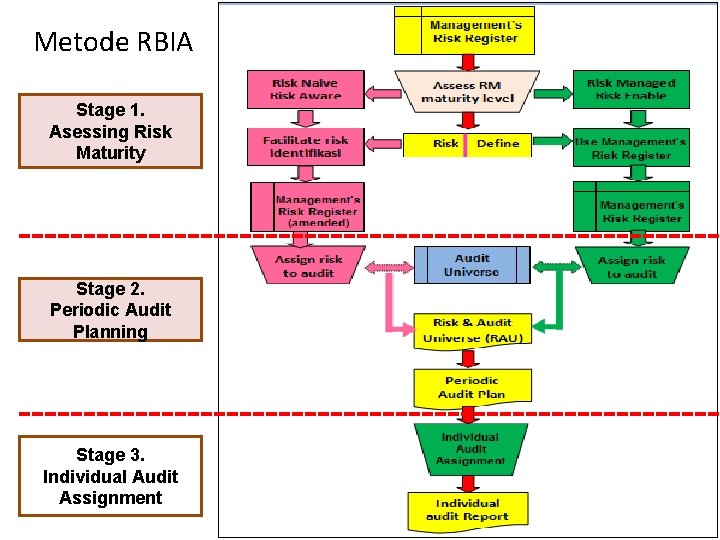
Metode RBIA Stage 1. Asessing Risk Maturity Stage 2. Periodic Audit Planning Stage 3. Individual Audit Assignment
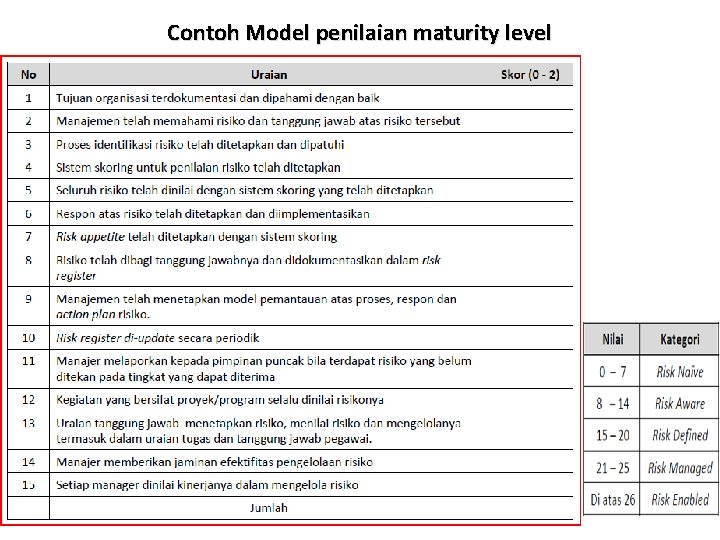
Contoh Model penilaian maturity level
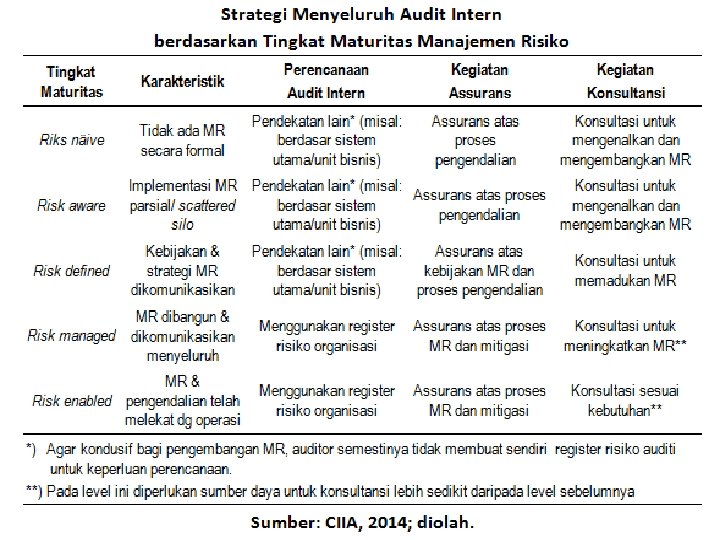
Sesi Praktik 1 Ut kelompok yg terdiri dari auditor intern dan satker: Lakukan penilaian mandiri RMML pada suatu satker yang akan diaudit. Berdasarkan RMML tersebut tentukan apakah auditor intern dapat menggunakan pendekatan RMBA?
Brainstorming 5 q. Sesuai Standar Pelaksanaan AIPI, jika RMML masih belum risk managed apakah audit intern boleh menggunakan pendekatan di luar risk based audit?
PELAKSANAAN AUDIT BERBASIS RISIKO
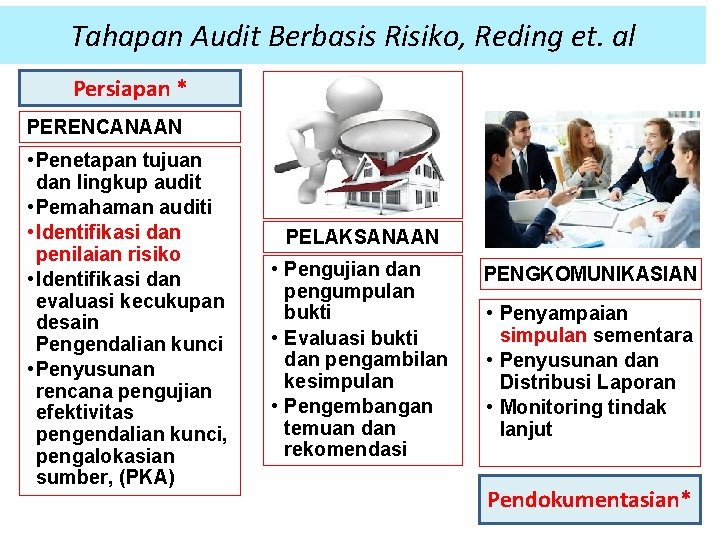
Tahapan Audit Berbasis Risiko, Reding et. al Persiapan * PERENCANAAN • Penetapan tujuan dan lingkup audit • Pemahaman auditi • Identifikasi dan penilaian risiko • Identifikasi dan evaluasi kecukupan desain Pengendalian kunci • Penyusunan rencana pengujian efektivitas pengendalian kunci, pengalokasian sumber, (PKA) PELAKSANAAN • Pengujian dan pengumpulan bukti • Evaluasi bukti dan pengambilan kesimpulan • Pengembangan temuan dan rekomendasi PENGKOMUNIKASIAN • Penyampaian simpulan sementara • Penyusunan dan Distribusi Laporan • Monitoring tindak lanjut Pendokumentasian*
Tahap Persiapan q q Siapkan Surat Tugas Kartu Penugasan Anggaran Waktu Penugasan PKA awal (untuk alokasi waktu per tahapan audit)
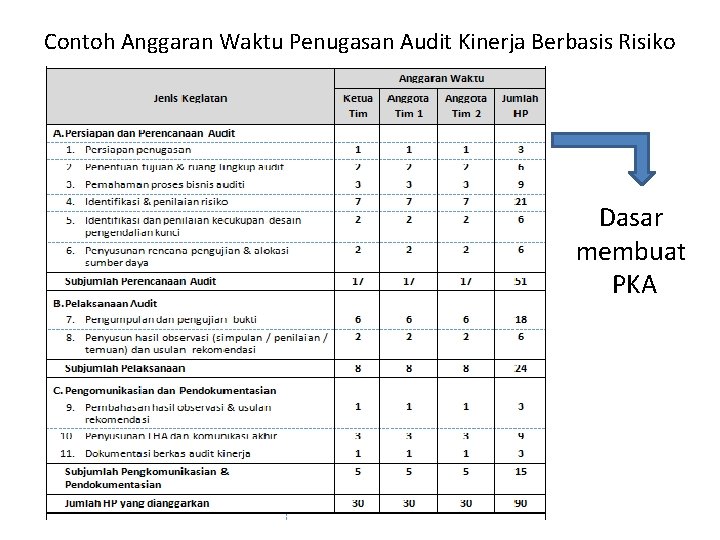
Contoh Anggaran Waktu Penugasan Audit Kinerja Berbasis Risiko Dasar membuat PKA
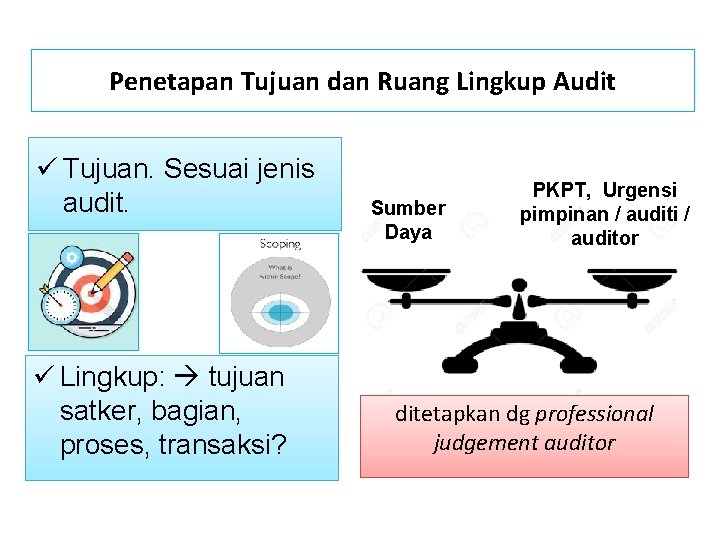
Penetapan Tujuan dan Ruang Lingkup Audit ü Tujuan. Sesuai jenis audit. ü Lingkup: tujuan satker, bagian, proses, transaksi? Sumber Daya PKPT, Urgensi pimpinan / auditi / auditor ditetapkan dg professional judgement auditor
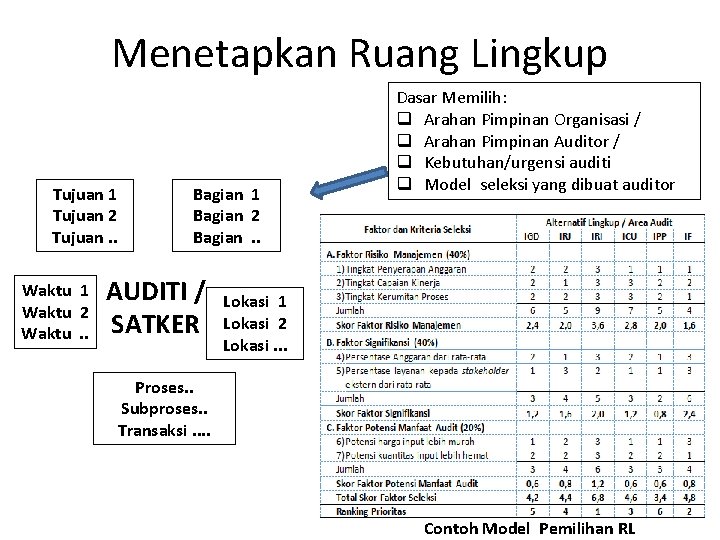
Menetapkan Ruang Lingkup Tujuan 1 Tujuan 2 Tujuan. . Waktu 1 Waktu 2 Waktu. . Bagian 1 Bagian 2 Bagian. . AUDITI / SATKER Dasar Memilih: q Arahan Pimpinan Organisasi / q Arahan Pimpinan Auditor / q Kebutuhan/urgensi auditi q Model seleksi yang dibuat auditor Lokasi 1 Lokasi 2 Lokasi. . . Proses. . Subproses. . Transaksi. . Contoh Model Pemilihan RL
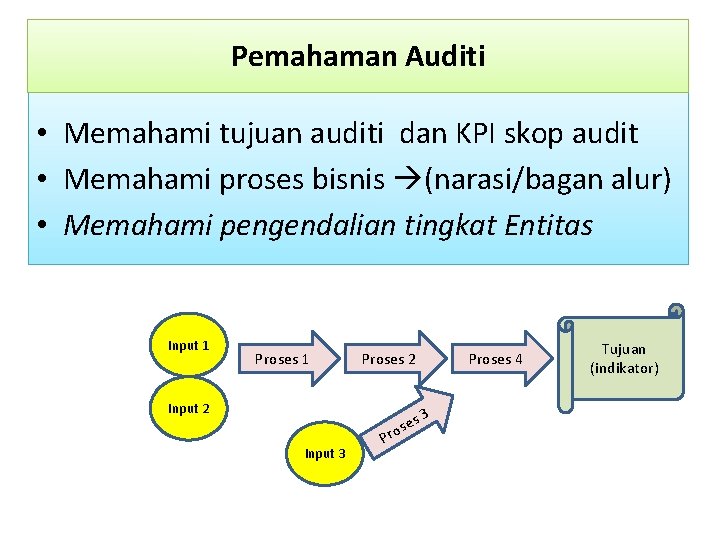
Pemahaman Auditi • Memahami tujuan auditi dan KPI skop audit • Memahami proses bisnis (narasi/bagan alur) • Memahami pengendalian tingkat Entitas Input 1 Proses 1 Input 2 Input 3 Proses 2 ses o r P Proses 4 3 Tujuan (indikator)
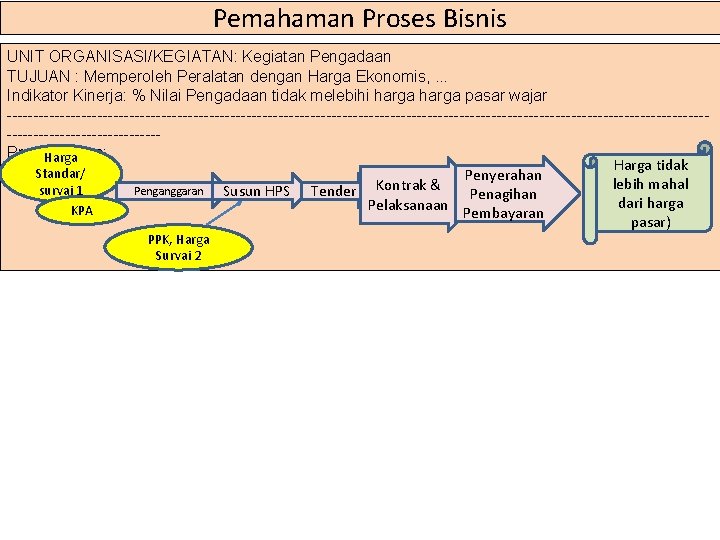
Pemahaman Proses Bisnis UNIT ORGANISASI/KEGIATAN: Kegiatan Pengadaan TUJUAN : Memperoleh Peralatan dengan Harga Ekonomis, . . . Indikator Kinerja: % Nilai Pengadaan tidak melebihi harga pasar wajar --------------------------------------------------------------------------------Proses Flows: Harga tidak Standar/ Penyerahan lebih mahal Penganggaran survai 1 Susun HPS Tender Kontrak & Penagihan dari harga Pelaksanaan KPA Pembayaran pasar) PPK, Harga Survai 2
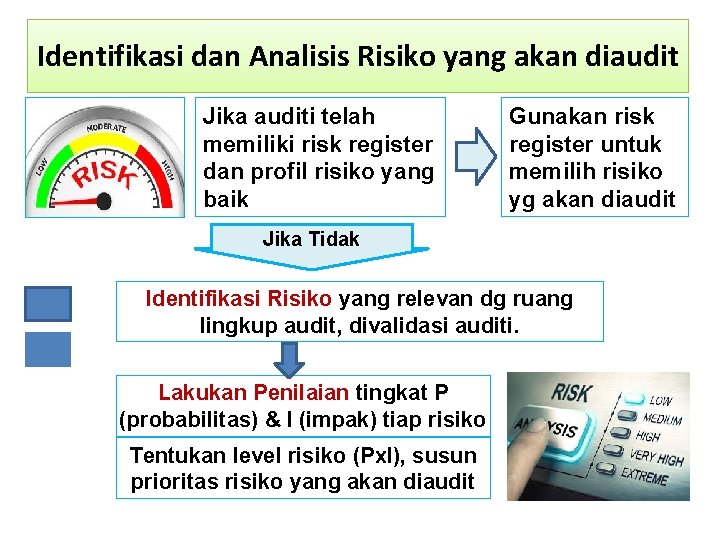
Identifikasi dan Analisis Risiko yang akan diaudit Jika auditi telah memiliki risk register dan profil risiko yang baik Gunakan risk register untuk memilih risiko yg akan diaudit Jika Tidak Identifikasi Risiko yang relevan dg ruang lingkup audit, divalidasi auditi. Lakukan Penilaian tingkat P (probabilitas) & I (impak) tiap risiko Tentukan level risiko (Px. I), susun prioritas risiko yang akan diaudit
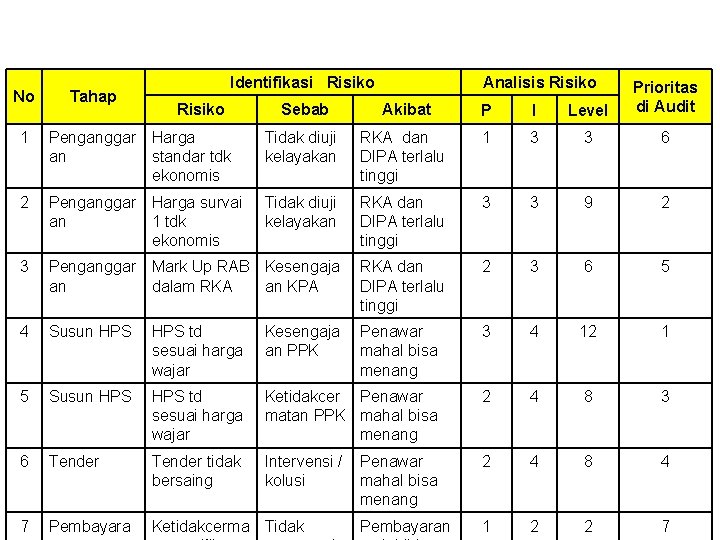
No Tahap Identifikasi Risiko Analisis Risiko Sebab Akibat P I Level Prioritas di Audit 1 Penganggar Harga an standar tdk ekonomis Tidak diuji kelayakan RKA dan DIPA terlalu tinggi 1 3 3 6 2 Penganggar Harga survai an 1 tdk ekonomis Tidak diuji kelayakan RKA dan DIPA terlalu tinggi 3 3 9 2 3 Penganggar Mark Up RAB Kesengaja an dalam RKA an KPA RKA dan DIPA terlalu tinggi 2 3 6 5 4 Susun HPS td sesuai harga wajar Kesengaja an PPK Penawar mahal bisa menang 3 4 12 1 5 Susun HPS td sesuai harga wajar Ketidakcer Penawar matan PPK mahal bisa menang 2 4 8 3 6 Tender tidak bersaing Intervensi / kolusi Penawar mahal bisa menang 2 4 8 4 7 Pembayara Ketidakcerma Tidak Pembayaran 1 2 2 7
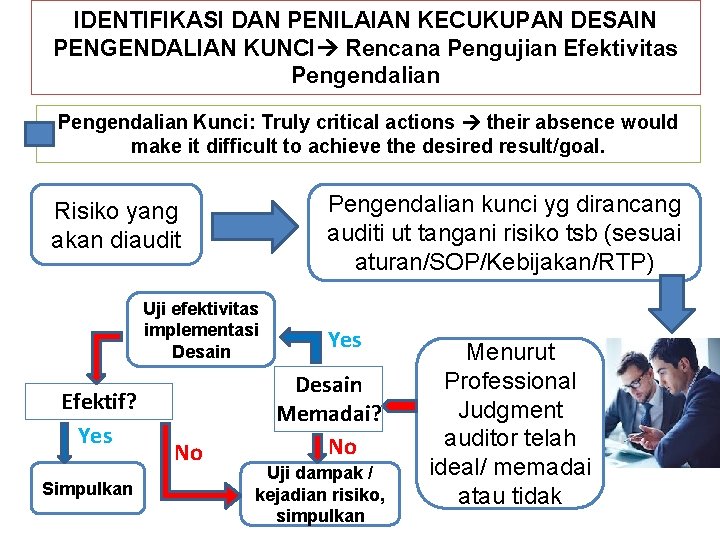
IDENTIFIKASI DAN PENILAIAN KECUKUPAN DESAIN PENGENDALIAN KUNCI Rencana Pengujian Efektivitas Pengendalian Kunci: Truly critical actions their absence would make it difficult to achieve the desired result/goal. Pengendalian kunci yg dirancang auditi ut tangani risiko tsb (sesuai aturan/SOP/Kebijakan/RTP) Risiko yang akan diaudit Uji efektivitas implementasi Desain Efektif? Yes Simpulkan No Yes Desain Memadai? No Uji dampak / kejadian risiko, simpulkan Menurut Professional Judgment auditor telah ideal/ memadai atau tidak
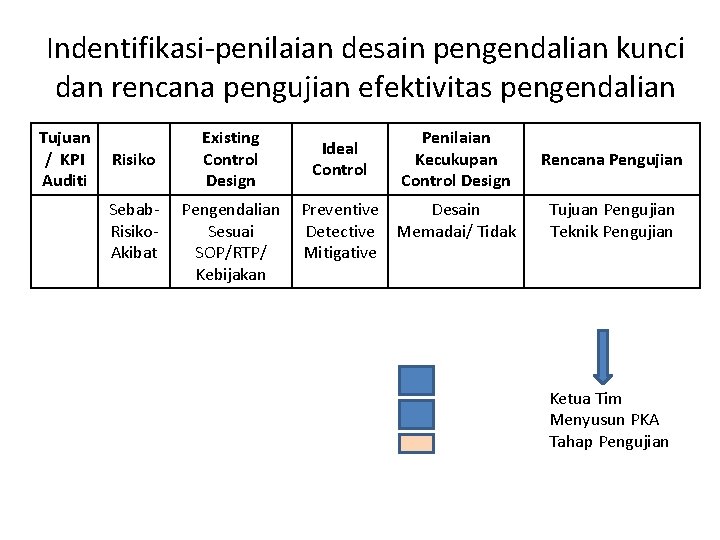
Indentifikasi-penilaian desain pengendalian kunci dan rencana pengujian efektivitas pengendalian Tujuan / KPI Auditi Risiko Sebab. Risiko. Akibat Existing Control Design Pengendalian Sesuai SOP/RTP/ Kebijakan Ideal Control Penilaian Kecukupan Control Design Preventive Desain Detective Memadai/ Tidak Mitigative Rencana Pengujian Tujuan Pengujian Teknik Pengujian Ketua Tim Menyusun PKA Tahap Pengujian
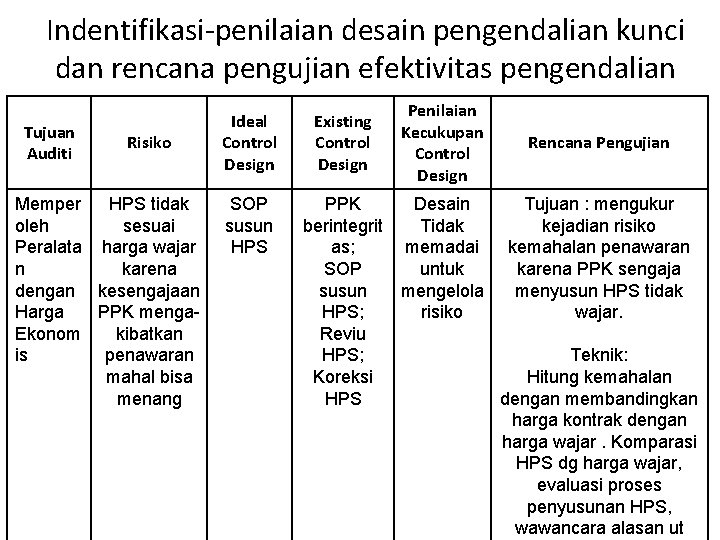
Indentifikasi-penilaian desain pengendalian kunci dan rencana pengujian efektivitas pengendalian Tujuan Auditi Risiko Memper HPS tidak oleh sesuai Peralata harga wajar n karena dengan kesengajaan Harga PPK menga. Ekonom kibatkan is penawaran mahal bisa menang Ideal Control Design SOP susun HPS Existing Control Design Penilaian Kecukupan Control Design Rencana Pengujian PPK Desain Tujuan : mengukur berintegrit Tidak kejadian risiko as; memadai kemahalan penawaran SOP untuk karena PPK sengaja susun mengelola menyusun HPS tidak HPS; risiko wajar. Reviu HPS; Teknik: Koreksi Hitung kemahalan HPS dengan membandingkan harga kontrak dengan harga wajar. Komparasi HPS dg harga wajar, evaluasi proses penyusunan HPS, wawancara alasan ut
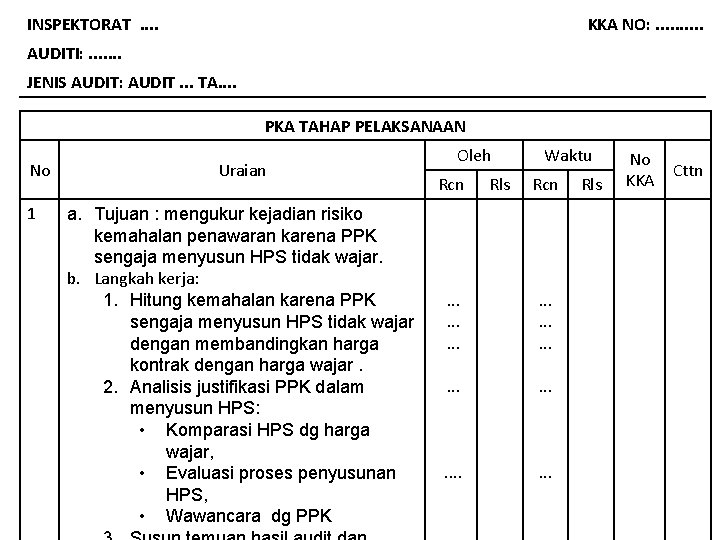
INSPEKTORAT. . KKA NO: . . AUDITI: . . . . JENIS AUDIT: AUDIT. . . TA. . PKA TAHAP PELAKSANAAN No 1 Uraian a. Tujuan : mengukur kejadian risiko kemahalan penawaran karena PPK sengaja menyusun HPS tidak wajar. b. Langkah kerja: 1. Hitung kemahalan karena PPK sengaja menyusun HPS tidak wajar dengan membandingkan harga kontrak dengan harga wajar. 2. Analisis justifikasi PPK dalam menyusun HPS: • Komparasi HPS dg harga wajar, • Evaluasi proses penyusunan HPS, • Wawancara dg PPK Oleh Rcn Rls Waktu Rcn . . . . Rls No KKA Cttn
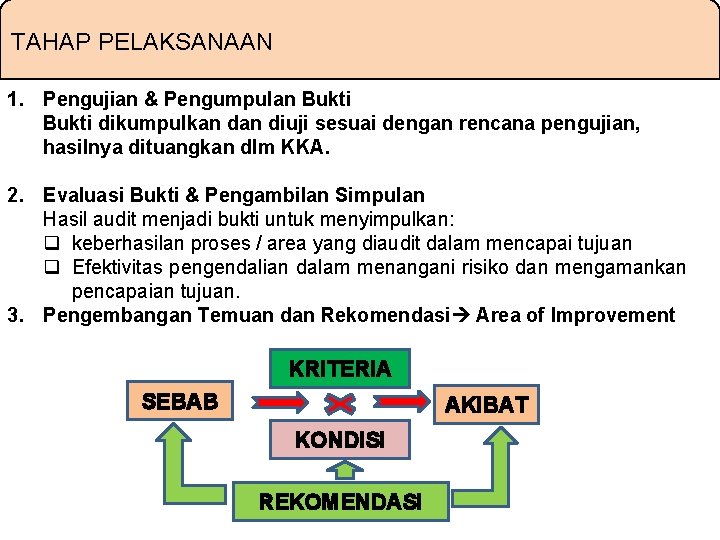
TAHAP PELAKSANAAN 1. Pengujian & Pengumpulan Bukti dikumpulkan diuji sesuai dengan rencana pengujian, hasilnya dituangkan dlm KKA. 2. Evaluasi Bukti & Pengambilan Simpulan Hasil audit menjadi bukti untuk menyimpulkan: q keberhasilan proses / area yang diaudit dalam mencapai tujuan q Efektivitas pengendalian dalam menangani risiko dan mengamankan pencapaian tujuan. 3. Pengembangan Temuan dan Rekomendasi Area of Improvement KRITERIA SEBAB AKIBAT KONDISI REKOMENDASI
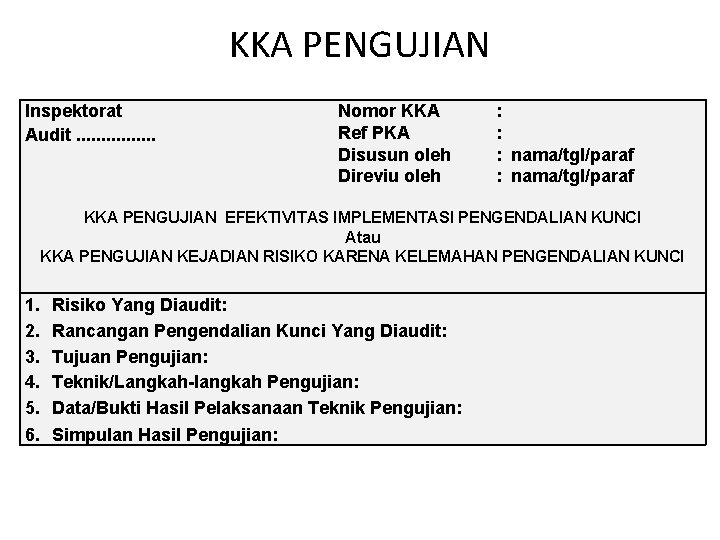
KKA PENGUJIAN Inspektorat Audit. . . . Nomor KKA Ref PKA Disusun oleh Direviu oleh : : : nama/tgl/paraf KKA PENGUJIAN EFEKTIVITAS IMPLEMENTASI PENGENDALIAN KUNCI Atau KKA PENGUJIAN KEJADIAN RISIKO KARENA KELEMAHAN PENGENDALIAN KUNCI 1. 2. 3. 4. 5. 6. Risiko Yang Diaudit: Rancangan Pengendalian Kunci Yang Diaudit: Tujuan Pengujian: Teknik/Langkah-langkah Pengujian: Data/Bukti Hasil Pelaksanaan Teknik Pengujian: Simpulan Hasil Pengujian:
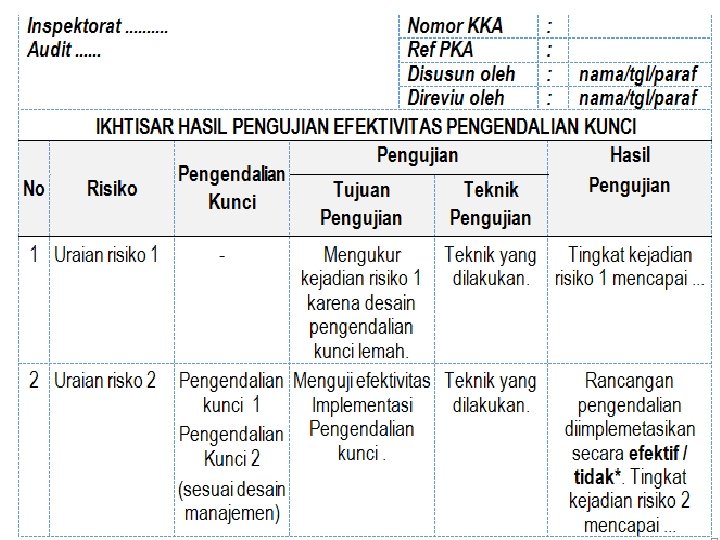
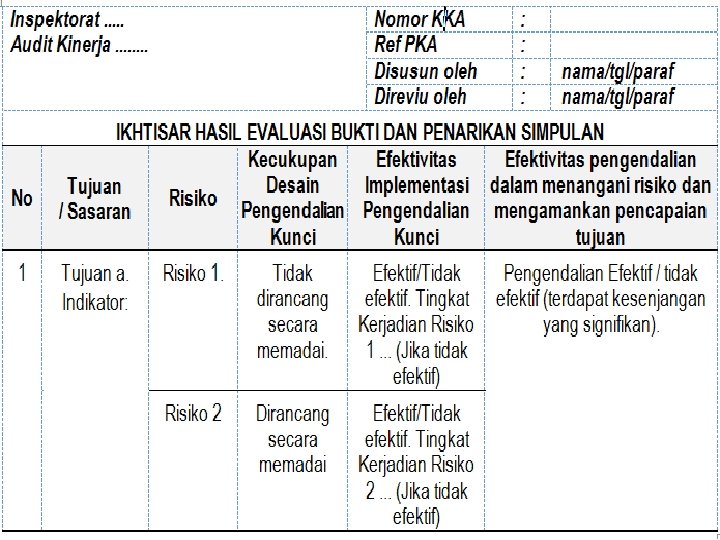
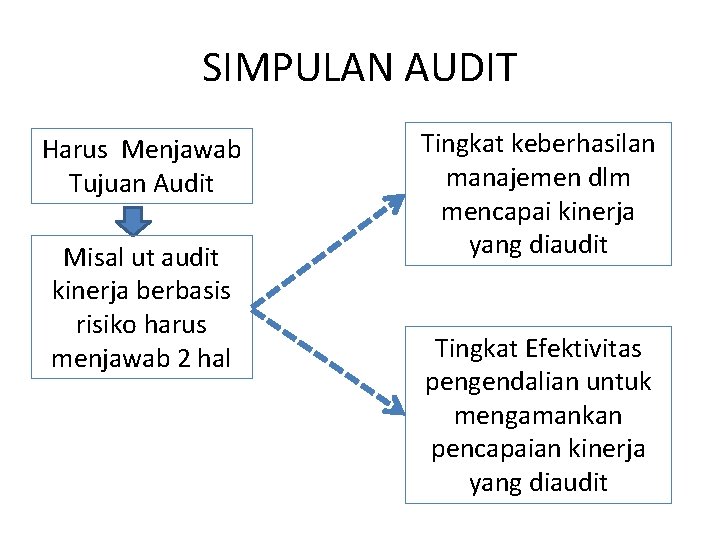
SIMPULAN AUDIT Harus Menjawab Tujuan Audit Misal ut audit kinerja berbasis risiko harus menjawab 2 hal Tingkat keberhasilan manajemen dlm mencapai kinerja yang diaudit Tingkat Efektivitas pengendalian untuk mengamankan pencapaian kinerja yang diaudit
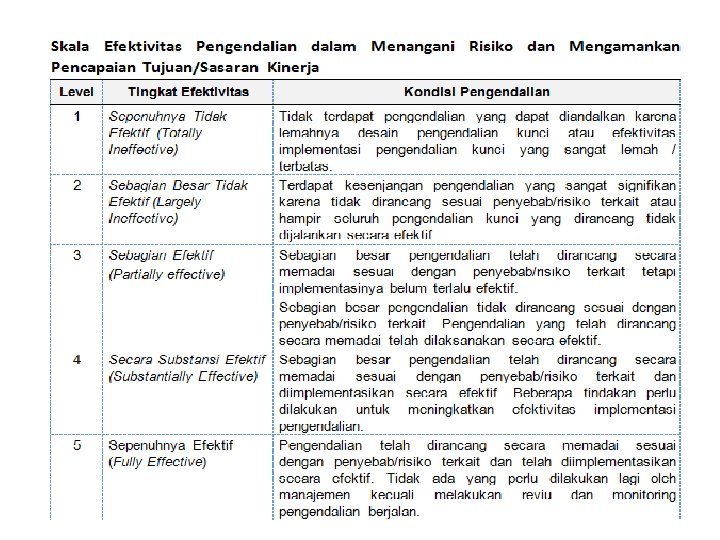
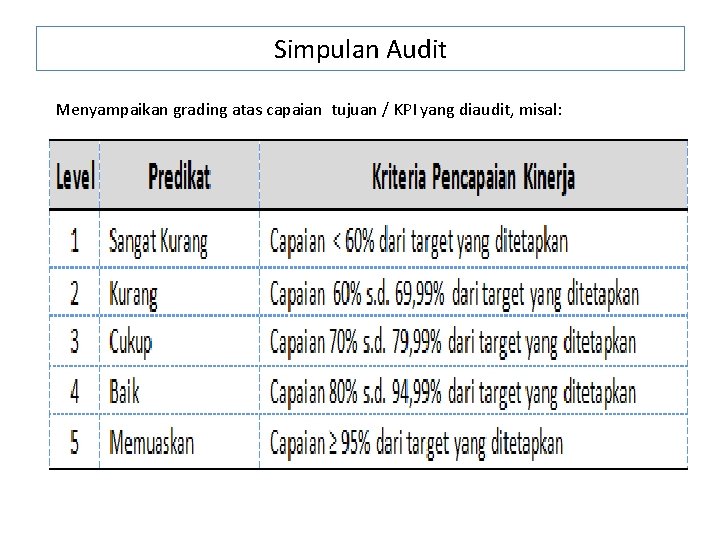
Simpulan Audit Menyampaikan grading atas capaian tujuan / KPI yang diaudit, misal:
Temuan Hasil ABR (Area of Improvement) Masalah Real q Kejadian risiko signifikan karena desain pengendalian tidak ada/ tdk lengkap q Kejadian risiko signifikan karena desain pengendalian tidak efektif. Masalah Potensial q Potensi kejadian risiko signifikan karena desain pengendalian lemah, q Potensi kejadian risiko signifikan karena efektivitas implementasi desain pengendalian lemah.
Rekomendasi Menangani apa yang sudah terjadi Menangani Risiko dengan: q Memperbaiki / melengkapi desain pengendalian kunci q Melakukan tindakan untuk memastikan efektivitas implementasi desain pengendalian kunci. Curative, rehabilitative Constructive/Preventive
Is this Cowboy? 46
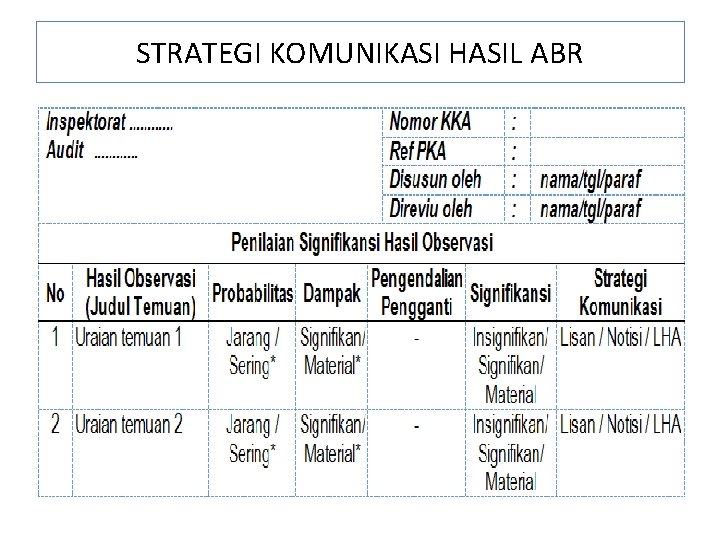
STRATEGI KOMUNIKASI HASIL ABR
ANALISIS RISIKO OLEH AUDITOR VS OLEH MANAJEMEN
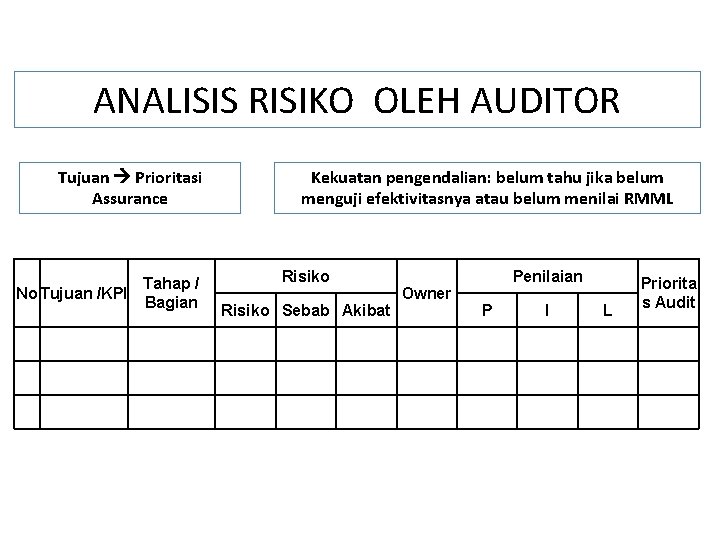
ANALISIS RISIKO OLEH AUDITOR Tujuan Prioritasi Assurance Tahap / No Tujuan /KPI Bagian Kekuatan pengendalian: belum tahu jika belum menguji efektivitasnya atau belum menilai RMML Risiko Sebab Akibat Owner Penilaian P I L Priorita s Audit

ANALISIS RISIKO OLEH MANAJEMEN Tujuan Prioritasi Penanganan Risiko No Kekuatan pengendalian: memperhatikan kondisi pengendalian saat ini. Current Efectivene Targeted Residua control ss of Asessed Accept. Risk l Risk Uraian Current effectivene Risk Level ability Additional Addtn Level Risiko Control Treatment ss Treatment . . (A/M/I) P I L (A/UA) Moderate 3 3 9 UA . . . . P I L (A/M/I) P I L 3 2 6 Inadequate 3 3 9
SESI PRAKTIK 2 • Pilih satu satker/program/kegiatan yang akan diaudit. • Pilih satu tujuan yang akan diaudit. Tetapkan indikator pencapaiannya. • Gambarkan alur proses bisnis ut mencapai tujuan tsb. • Lakukan identifikasi dan analisis risiko ut menentukan prioritas risiko yang akan diaudit. • Lakukan identifikasi dan penilaian desain pengendalian kunci • Tentukan tujuan dan teknik untuk mengauditnya
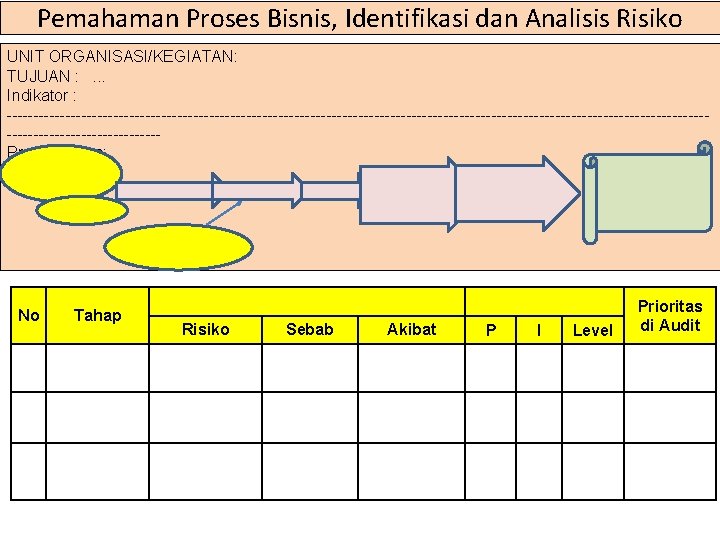
Pemahaman Proses Bisnis, Identifikasi dan Analisis Risiko UNIT ORGANISASI/KEGIATAN: TUJUAN : . . . Indikator : --------------------------------------------------------------------------------Proses Flows: No Tahap Risiko Sebab Akibat P I Level Prioritas di Audit
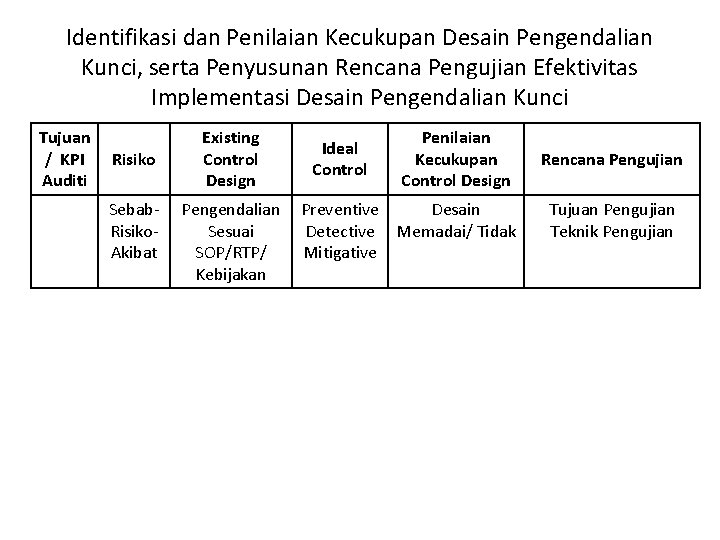
Identifikasi dan Penilaian Kecukupan Desain Pengendalian Kunci, serta Penyusunan Rencana Pengujian Efektivitas Implementasi Desain Pengendalian Kunci Tujuan / KPI Auditi Risiko Sebab. Risiko. Akibat Existing Control Design Pengendalian Sesuai SOP/RTP/ Kebijakan Ideal Control Penilaian Kecukupan Control Design Preventive Desain Detective Memadai/ Tidak Mitigative Rencana Pengujian Tujuan Pengujian Teknik Pengujian
- Slides: 54