
Outline 1 Tri Eur Put vs Tri Amc
- Slides: 19
Outline � 1. Tri. Eur. Put vs. Tri. Amc. Put � 2. Oilbond � 3. Index Currency Option Notes
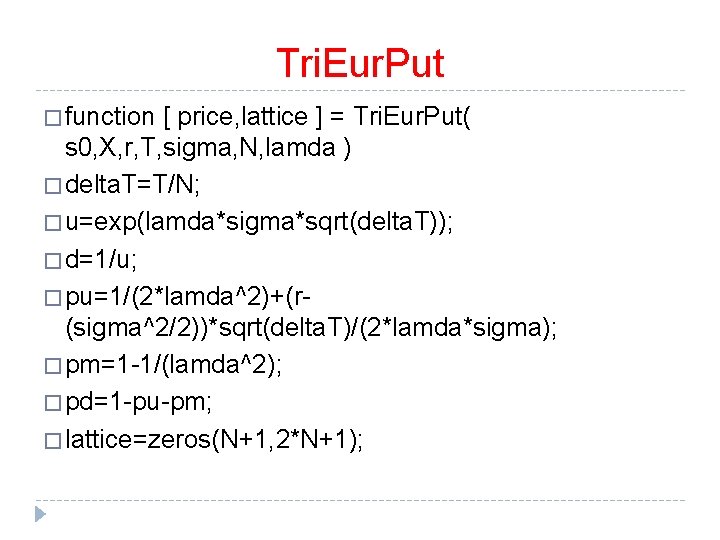
Tri. Eur. Put � function [ price, lattice ] = Tri. Eur. Put( s 0, X, r, T, sigma, N, lamda ) � delta. T=T/N; � u=exp(lamda*sigma*sqrt(delta. T)); � d=1/u; � pu=1/(2*lamda^2)+(r(sigma^2/2))*sqrt(delta. T)/(2*lamda*sigma); � pm=1 -1/(lamda^2); � pd=1 -pu-pm; � lattice=zeros(N+1, 2*N+1);
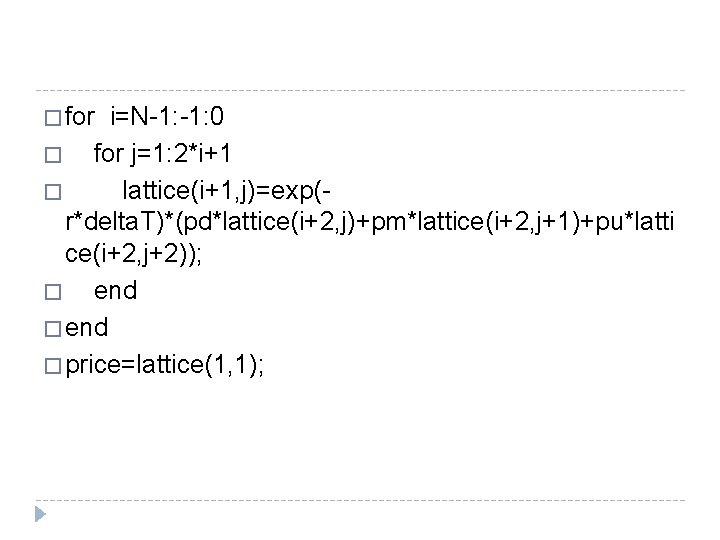
� for i=N-1: 0 � for j=1: 2*i+1 � lattice(i+1, j)=exp(r*delta. T)*(pd*lattice(i+2, j)+pm*lattice(i+2, j+1)+pu*latti ce(i+2, j+2)); � end � price=lattice(1, 1);
Tri. Amc. Put � function [ price, lattice ] = Tri. Amc. Put( s 0, X, r, T, sigma, N, lamda ) � delta. T=T/N; � u=exp(lamda*sigma*sqrt(delta. T)); � d=1/u; � pu=1/(2*lamda^2)+(r(sigma^2/2))*sqrt(delta. T)/(2*lamda*sigma); � pm=1 -1/(lamda^2); � pd=1 -pu-pm; � lattice=zeros(N+1, 2*N+1);
� for j=1: 2*N+1 � lattice(N+1, j)=max(0, X-s 0*(d^(N-j+1))); � end � for i=N-1: 0 � for j=1: 2*i+1 � lattice(i+1, j)=max(X-s 0*(d^(i-j+2)), exp(r*delta. T)*(pd*lattice(i+2, j)+pm*lattice(i+2, j+1)+pu*latti ce(i+2, j+2))); � end � price=lattice(1, 1);
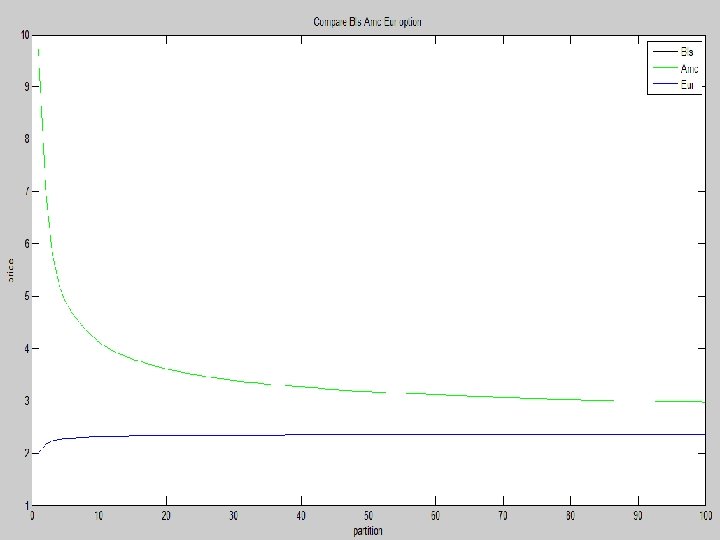
Com. Tri Amc/Eur/Bls Put � s 0=50; � X=50; � r=0. 04879; � sigma=0. 2; � T=7/12; � N=20; � lamda=1. 41421; � Lattice. C 1=zeros(1, N); � Lattice. C 2=zeros(1, N); � Bls. C=blsprice(s 0, X, r, T, sigma);
� for i=(1: N) � [Lattice. C 1(i), tree 1]=Tri. Eur. Put(s 0, X, r, T, sigma, i, lamda); [Lattice. C 2(i), tree 2]=Tri. Amc. Put(s 0, X, r, T, sigma, i, lamda); � end � plot(1: N, ones(1, N)*Bls. C, 'k'); � hold on; � plot(1: N, Lattice. C 2, 'g'); � plot(1: N, Lattice. C 1, 'b'); � xlabel('partition'); � ylabel('price'); � title('Compare Bls Amc Eur option'); � legend('Bls', 'Amc', 'Eur');
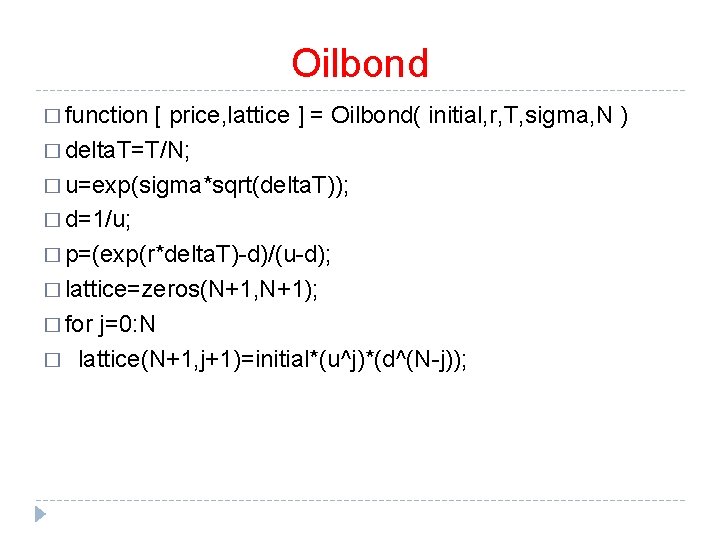
Oilbond � function [ price, lattice ] = Oilbond( initial, r, T, sigma, N ) � delta. T=T/N; � u=exp(sigma*sqrt(delta. T)); � d=1/u; � p=(exp(r*delta. T)-d)/(u-d); � lattice=zeros(N+1, N+1); � for j=0: N � lattice(N+1, j+1)=initial*(u^j)*(d^(N-j));
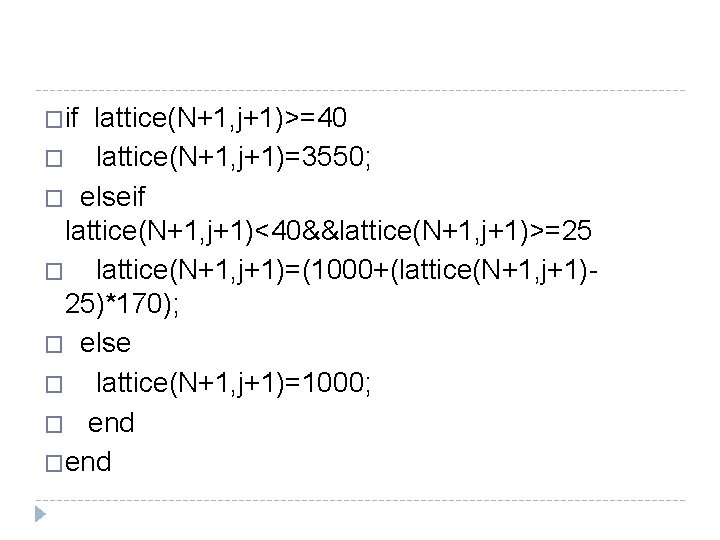
�if lattice(N+1, j+1)>=40 � lattice(N+1, j+1)=3550; � elseif lattice(N+1, j+1)<40&&lattice(N+1, j+1)>=25 � lattice(N+1, j+1)=(1000+(lattice(N+1, j+1)25)*170); � else � lattice(N+1, j+1)=1000; � end �end
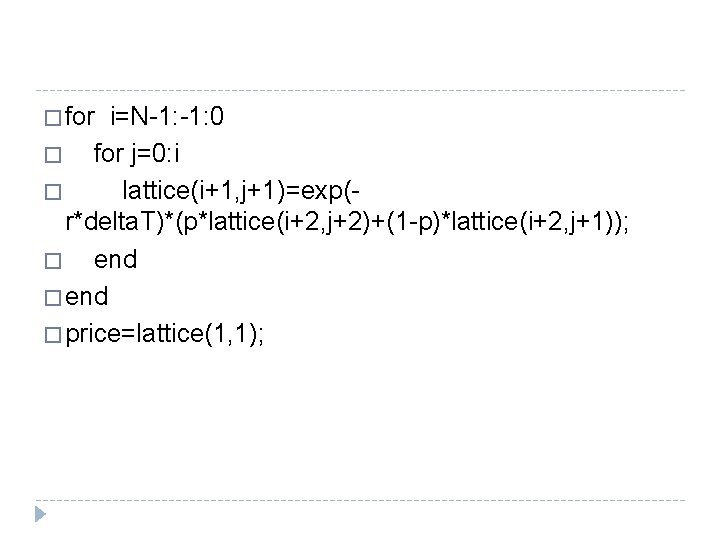
� for i=N-1: 0 � for j=0: i � lattice(i+1, j+1)=exp(r*delta. T)*(p*lattice(i+2, j+2)+(1 -p)*lattice(i+2, j+1)); � end � price=lattice(1, 1);
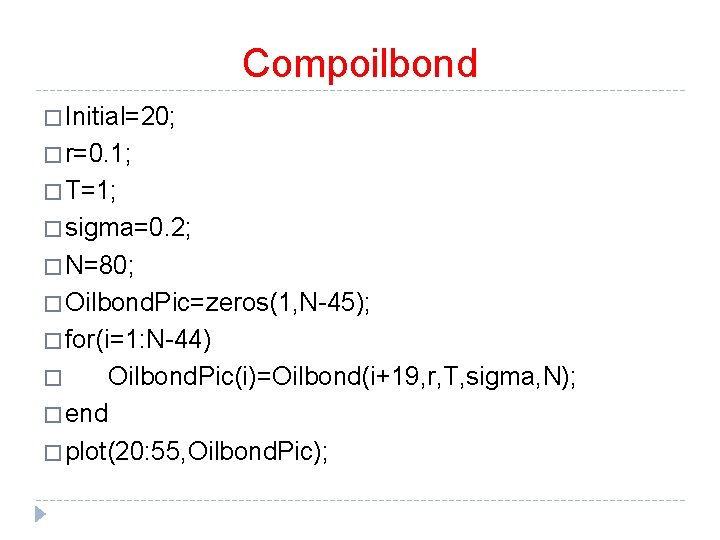
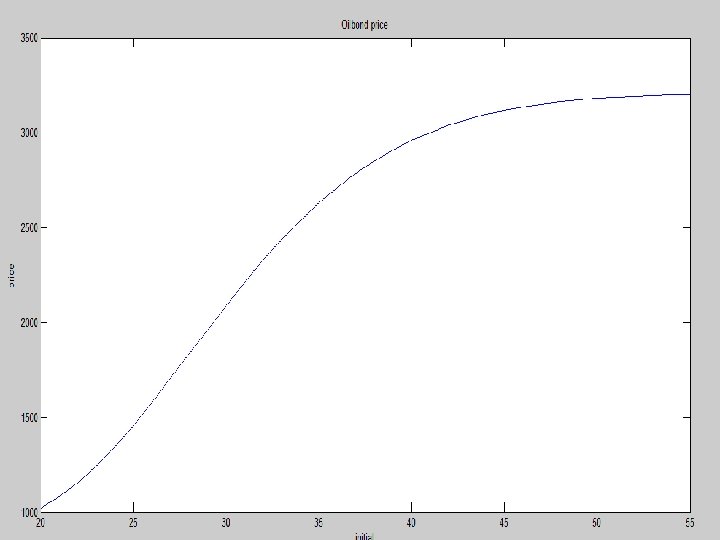
Compoilbond � Initial=20; � r=0. 1; � T=1; � sigma=0. 2; � N=80; � Oilbond. Pic=zeros(1, N-45); � for(i=1: N-44) Oilbond. Pic(i)=Oilbond(i+19, r, T, sigma, N); � end � plot(20: 55, Oilbond. Pic); �
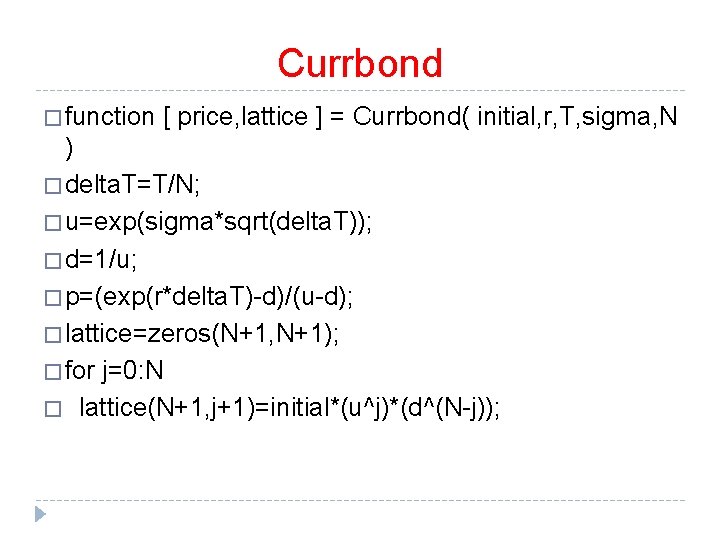
Currbond � function [ price, lattice ] = Currbond( initial, r, T, sigma, N ) � delta. T=T/N; � u=exp(sigma*sqrt(delta. T)); � d=1/u; � p=(exp(r*delta. T)-d)/(u-d); � lattice=zeros(N+1, N+1); � for j=0: N � lattice(N+1, j+1)=initial*(u^j)*(d^(N-j));
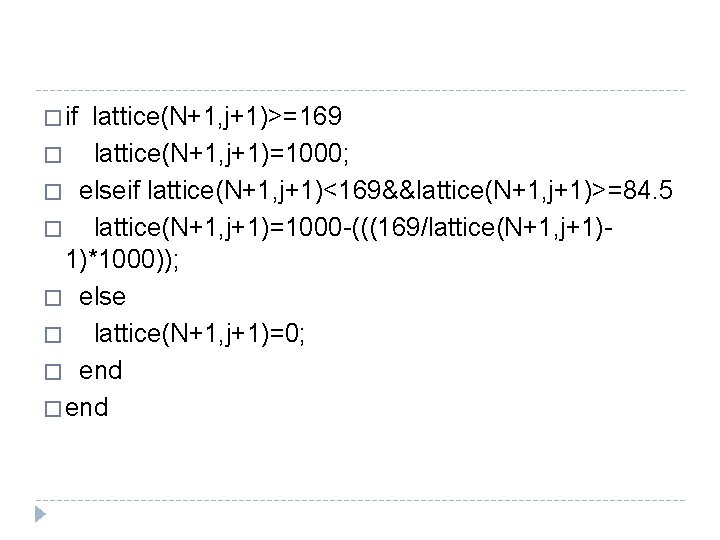
� if lattice(N+1, j+1)>=169 � lattice(N+1, j+1)=1000; � elseif lattice(N+1, j+1)<169&&lattice(N+1, j+1)>=84. 5 � lattice(N+1, j+1)=1000 -(((169/lattice(N+1, j+1)1)*1000)); � else � lattice(N+1, j+1)=0; � end
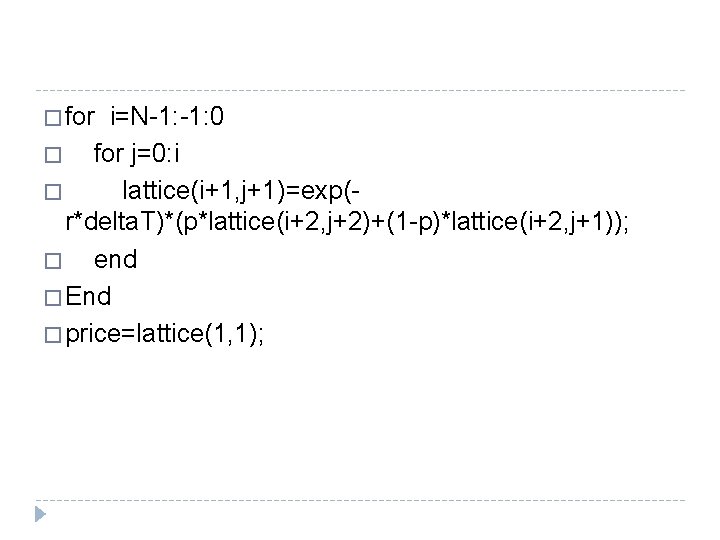
� for i=N-1: 0 � for j=0: i � lattice(i+1, j+1)=exp(r*delta. T)*(p*lattice(i+2, j+2)+(1 -p)*lattice(i+2, j+1)); � end � End � price=lattice(1, 1);
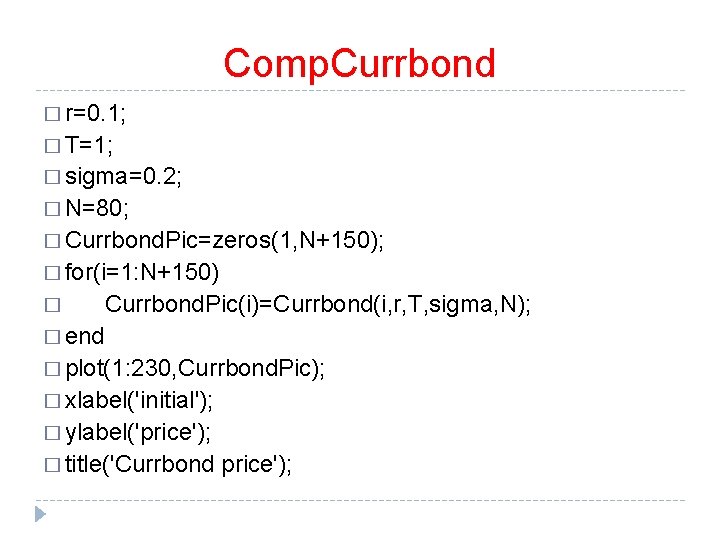
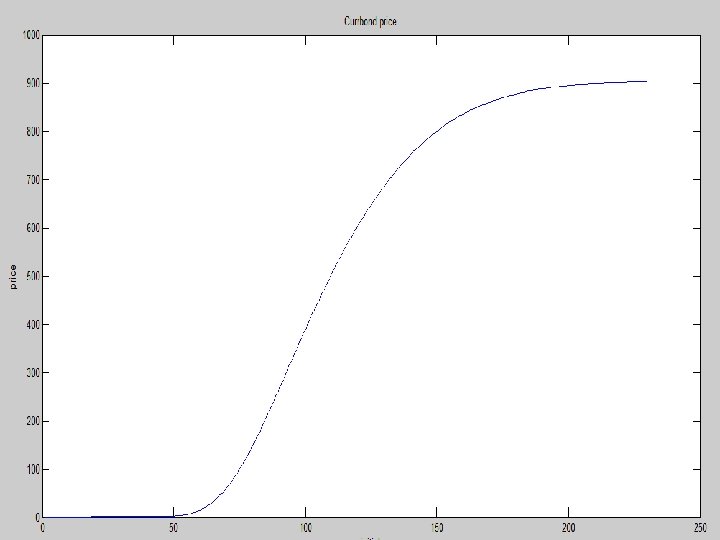
Comp. Currbond � r=0. 1; � T=1; � sigma=0. 2; � N=80; � Currbond. Pic=zeros(1, N+150); � for(i=1: N+150) Currbond. Pic(i)=Currbond(i, r, T, sigma, N); � end � plot(1: 230, Currbond. Pic); � xlabel('initial'); � ylabel('price'); � title('Currbond price'); �