
OTOKORELASYON OTOKORELASYON Yt a b Xt ut Cov
OTOKORELASYON
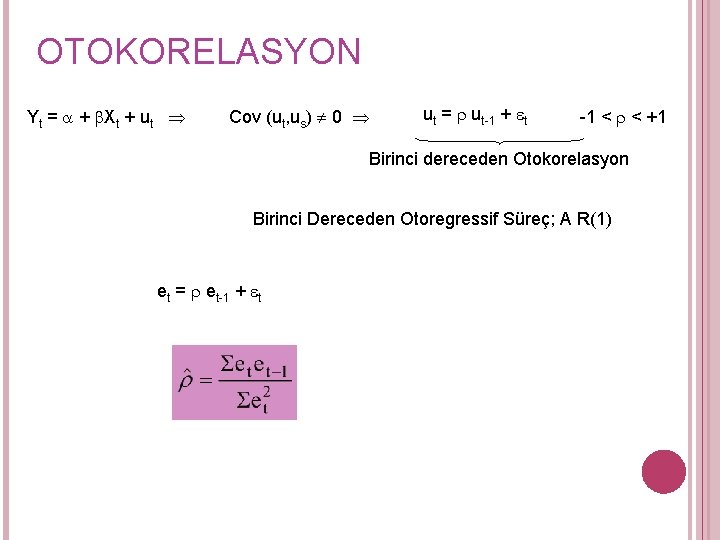
OTOKORELASYON Yt = a + b. Xt + ut Cov (ut, us) 0 ut = r ut-1 + et -1 < r < +1 Birinci dereceden Otokorelasyon Birinci Dereceden Otoregressif Süreç; A R(1) et = r et-1 + et
OTOKORELASYON İLE KARŞILAN DURUMLAR • Modele Bazı Bağımsız Değişkenlerin Alınmaması • Modelin Matematiksel Kalıbın Yanlış Seçilmesi, • Bağımlı Değişkenin Ölçme Hatalı Olması, • Verilerin İşlenmesi, • Örümcek Ağı Olayı, • u’nun yanlış tanımlanması.
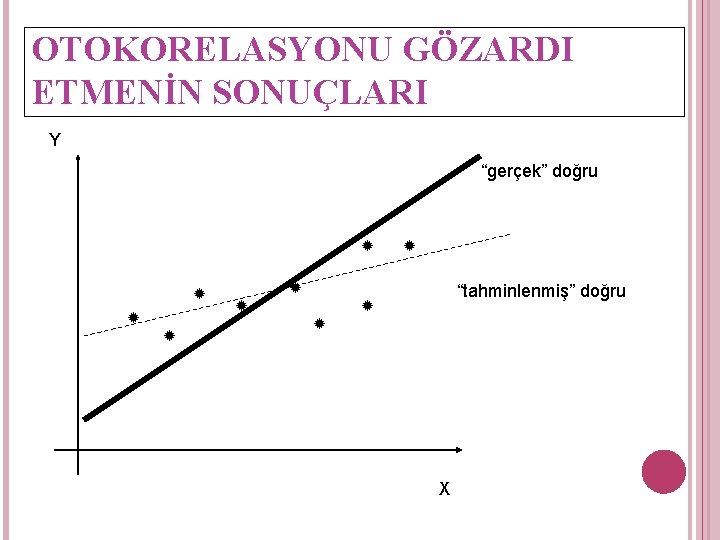
OTOKORELASYONU GÖZARDI ETMENİN SONUÇLARI Y “gerçek” doğru “tahminlenmiş” doğru X
OTOKORELASYONU GÖZARDI ETMENİN SONUÇLARI q Hipotez testleri üzerine etkisi, Tahmin edilen katsayı varyansları gerçek varyans değerinden daha küçük elde edilir. Ve bu varyans değerleri sapmalı ve tutarsızdır. Dolayısıyla bunlara bağlı olarak elde edilen t ve F istatistiklerine ve elde edilen güven aralıklarına güvenilemeyecektir. q Öngörümleme üzerine etkisi. Taminler sapmasız olduğundan, öngörümleme değerleride sapmasız olacaktır. Ancak daha büyük varyanslı olma nedenleriyle etkinlik özelliğini kaybedeceklerdir.
OTOKORELASYONUN TESBİT EDİLMESİ • Grafik Yöntemle, • Durbin-Watson testi ile, • Wallis testi • Breusch-Godfrey testi ile, • Engle ARCH testi ile. • Berenblut Webb testi ile,
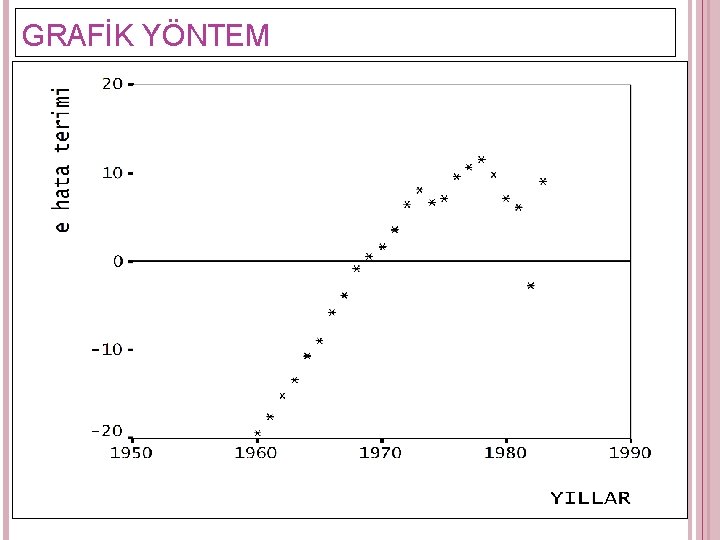
GRAFİK YÖNTEM
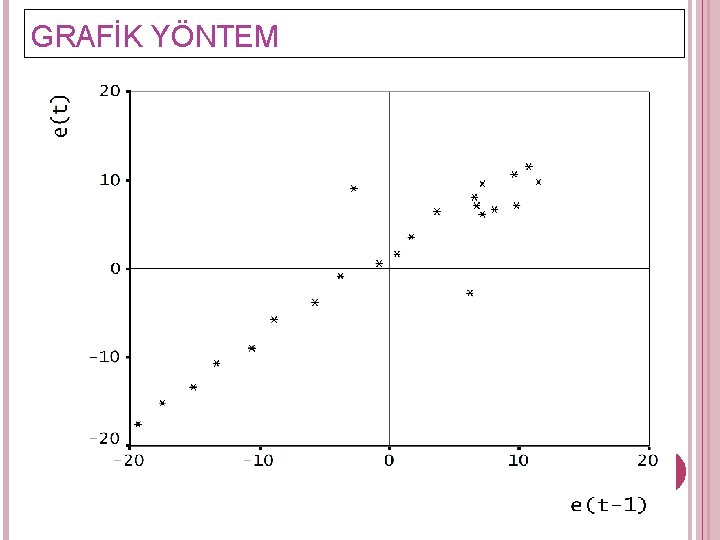
GRAFİK YÖNTEM
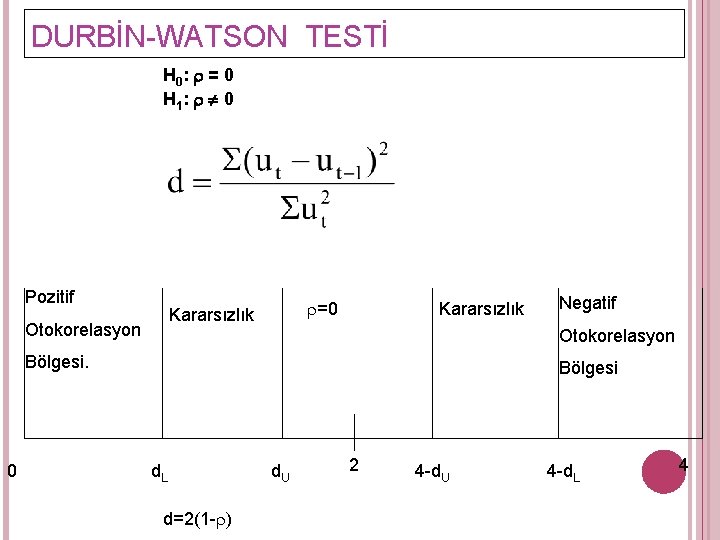
DURBİN-WATSON TESTİ H 0 : r = 0 H 1 : r 0 Pozitif r=0 Kararsızlık Otokorelasyon Bölgesi. 0 Negatif Bölgesi d. L d=2(1 -r) d. U 2 4 -d. U 4 -d. L 4
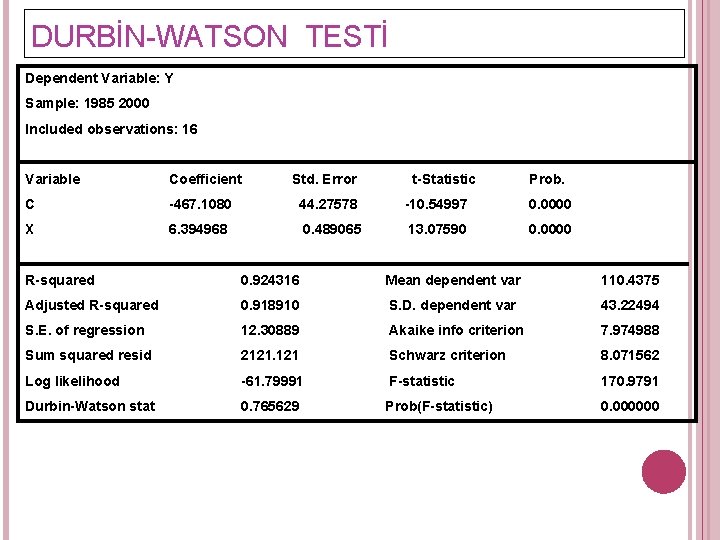
DURBİN-WATSON TESTİ Dependent Variable: Y Sample: 1985 2000 Included observations: 16 Variable Coefficient Std. Error t-Statistic Prob. C -467. 1080 44. 27578 -10. 54997 0. 0000 X 6. 394968 0. 489065 13. 07590 0. 0000 R-squared 0. 924316 Mean dependent var 110. 4375 Adjusted R-squared 0. 918910 S. D. dependent var 43. 22494 S. E. of regression 12. 30889 Akaike info criterion 7. 974988 Sum squared resid 2121. 121 Schwarz criterion 8. 071562 Log likelihood -61. 79991 F-statistic 170. 9791 Durbin-Watson stat 0. 765629 Prob(F-statistic) 0. 000000
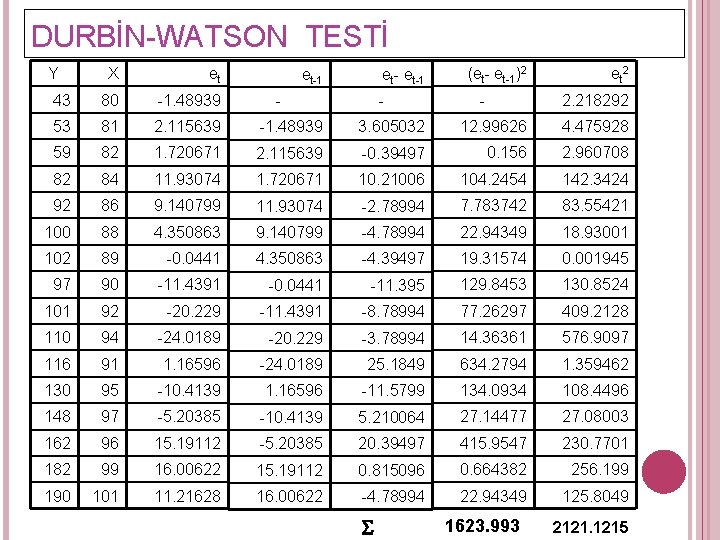
DURBİN-WATSON TESTİ Y X et 43 80 -1. 48939 53 81 2. 115639 -1. 48939 3. 605032 12. 99626 4. 475928 59 82 1. 720671 2. 115639 -0. 39497 0. 156 2. 960708 82 84 11. 93074 1. 720671 10. 21006 104. 2454 142. 3424 92 86 9. 140799 11. 93074 -2. 78994 7. 783742 83. 55421 100 88 4. 350863 9. 140799 -4. 78994 22. 94349 18. 93001 102 89 -0. 0441 4. 350863 -4. 39497 19. 31574 0. 001945 97 90 -11. 4391 -0. 0441 -11. 395 129. 8453 130. 8524 101 92 -20. 229 -11. 4391 -8. 78994 77. 26297 409. 2128 110 94 -24. 0189 -20. 229 -3. 78994 14. 36361 576. 9097 116 91 1. 16596 -24. 0189 25. 1849 634. 2794 1. 359462 130 95 -10. 4139 1. 16596 -11. 5799 134. 0934 108. 4496 148 97 -5. 20385 -10. 4139 5. 210064 27. 14477 27. 08003 162 96 15. 19112 -5. 20385 20. 39497 415. 9547 230. 7701 182 99 16. 00622 15. 19112 0. 815096 0. 664382 256. 199 190 101 11. 21628 16. 00622 -4. 78994 22. 94349 125. 8049 et-1 - - S (et- et-1)2 - et 2 2. 218292 1623. 993 2121. 1215
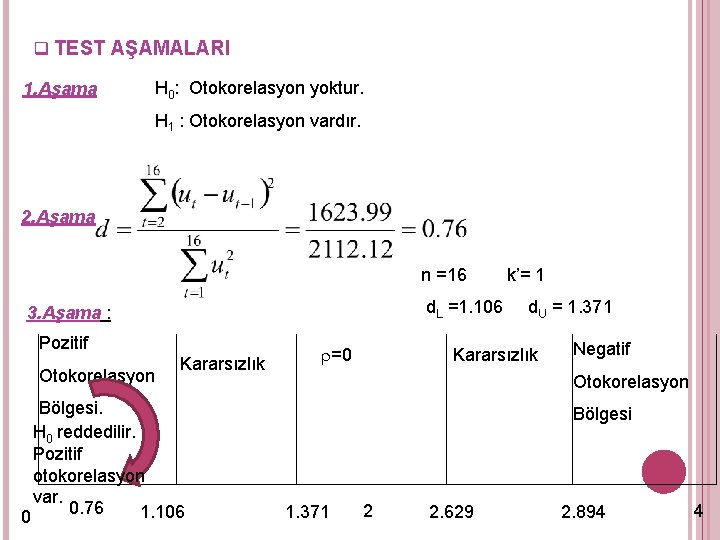
q TEST AŞAMALARI 1. Aşama H 0: Otokorelasyon yoktur. H 1 : Otokorelasyon vardır. 2. Aşama n =16 k’= 1 d. L =1. 106 d. U = 1. 371 3. Aşama : Pozitif Otokorelasyon Kararsızlık Bölgesi. H 0 reddedilir. Pozitif otokorelasyon var. 0. 76 1. 106 0 r=0 Kararsızlık Negatif Otokorelasyon Bölgesi 1. 371 2 2. 629 2. 894 4
DURBİN-WATSON TESTİ Durbin-Watson Testinin Uygulanmadığı Durumlar: • Model sabit terimsiz ise, • Bağımsız X değişkenleri stokastikse, • Otokorelasyonun derecesi 1’den büyük ise, • Zaman serisinde ara yıllar noksan ise, • Modelde bağımsız değişken olarak gecikmeli bağımlı değişken varsa,
Wallis Testi q Üçer aylık veriler için otokorelasyon olup olmadığını incelemek amacıyla kullanılır. q Testin uygulanabilmesi için tek koşul bağımsız değişkenlerin tesadüfi değişken olmamasıdır. q Bu test Durbin-Watson testinin dördüncü dereceden otokorelasyon için düzenlenmiş şeklidir.
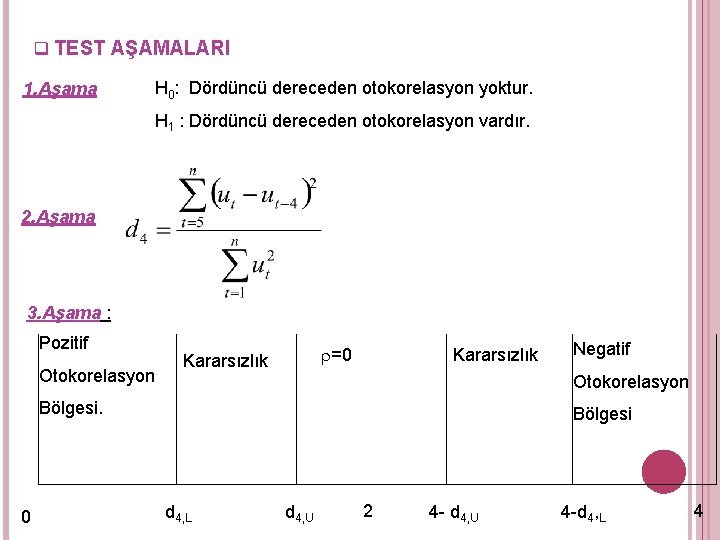
q TEST AŞAMALARI 1. Aşama H 0: Dördüncü dereceden otokorelasyon yoktur. H 1 : Dördüncü dereceden otokorelasyon vardır. 2. Aşama 3. Aşama : Pozitif Otokorelasyon r=0 Kararsızlık Otokorelasyon Bölgesi. 0 Negatif Bölgesi d 4, L d 4, U 2 4 - d 4, U 4 -d 4, L 4
UYGULAMA: 1994. 01 ve 1999. 04 dönemi için Türkiye’nin üçer aylık ithalat ve döviz kuru değerleri verilmiştir. Bu verilerden elde edilen tam logaritmik modelin hata terimleri arasında otokorelasyon olup olmadığını test ediniz.
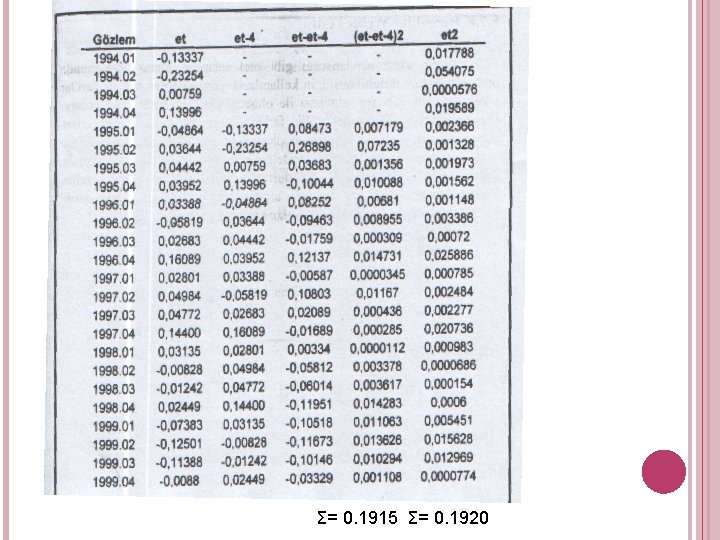
Σ= 0. 1915 Σ= 0. 1920
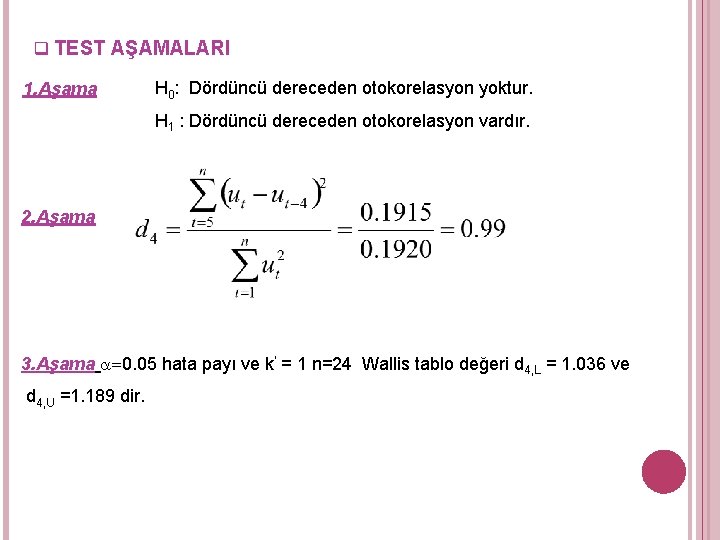
q TEST AŞAMALARI 1. Aşama H 0: Dördüncü dereceden otokorelasyon yoktur. H 1 : Dördüncü dereceden otokorelasyon vardır. 2. Aşama 3. Aşama a=0. 05 hata payı ve k’ = 1 n=24 Wallis tablo değeri d 4, L = 1. 036 ve d 4, U =1. 189 dir.
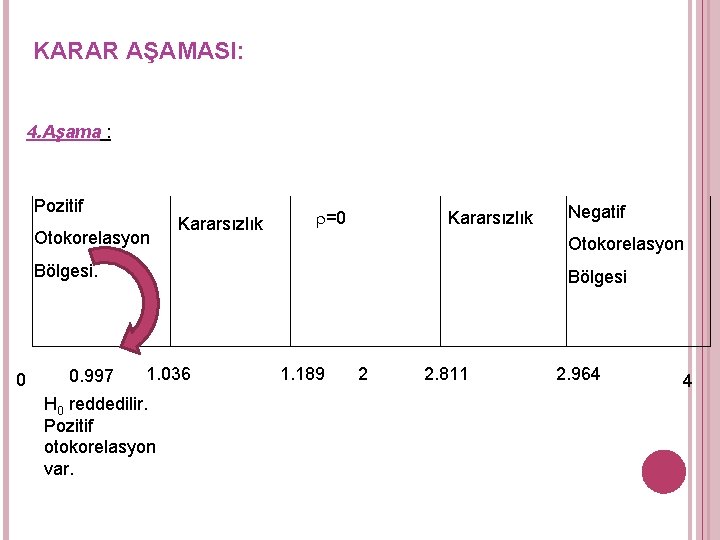
KARAR AŞAMASI: 4. Aşama : Pozitif Otokorelasyon Kararsızlık r=0 Kararsızlık Otokorelasyon Bölgesi. 0 0. 997 Negatif Bölgesi 1. 036 H 0 reddedilir. Pozitif otokorelasyon var. 1. 189 2 2. 811 2. 964 4
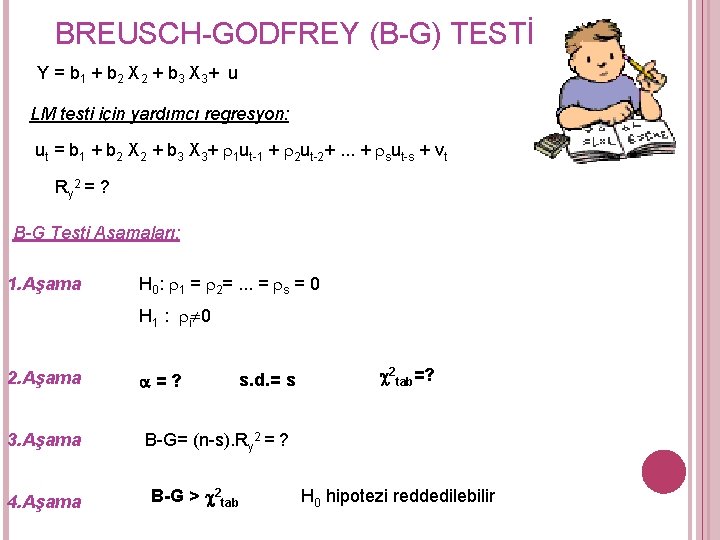
BREUSCH-GODFREY (B-G) TESTİ Y = b 1 + b 2 X 2 + b 3 X 3+ u LM testi için yardımcı regresyon: ut = b 1 + b 2 X 2 + b 3 X 3+ r 1 ut-1 + r 2 ut-2+. . . + rsut-s + vt Ry 2 = ? B-G Testi Aşamaları: 1. Aşama H 0: r 1 = r 2=. . . = rs = 0 H 1 : ri 0 2. Aşama 3. Aşama 4. Aşama a=? s. d. = s 2 tab=? B-G= (n-s). Ry 2 = ? B-G > 2 tab H 0 hipotezi reddedilebilir
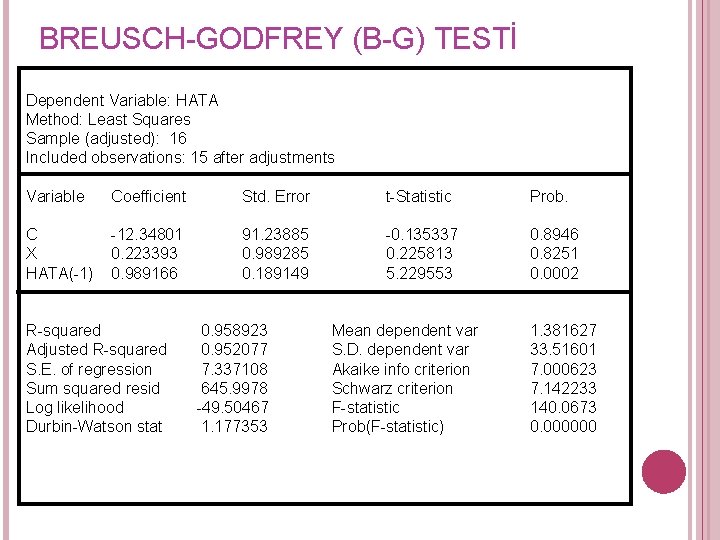
BREUSCH-GODFREY (B-G) TESTİ Dependent Variable: HATA Method: Least Squares Sample (adjusted): 16 Included observations: 15 after adjustments Variable Coefficient Std. Error t-Statistic Prob. C -12. 34801 X 0. 223393 HATA(-1) 0. 989166 91. 23885 0. 989285 0. 189149 -0. 135337 0. 225813 5. 229553 0. 8946 0. 8251 0. 0002 R-squared 0. 958923 Adjusted R-squared 0. 952077 S. E. of regression 7. 337108 Sum squared resid 645. 9978 Log likelihood -49. 50467 Durbin-Watson stat 1. 177353 Mean dependent var S. D. dependent var Akaike info criterion Schwarz criterion F-statistic Prob(F-statistic) 1. 381627 33. 51601 7. 000623 7. 142233 140. 0673 0. 000000
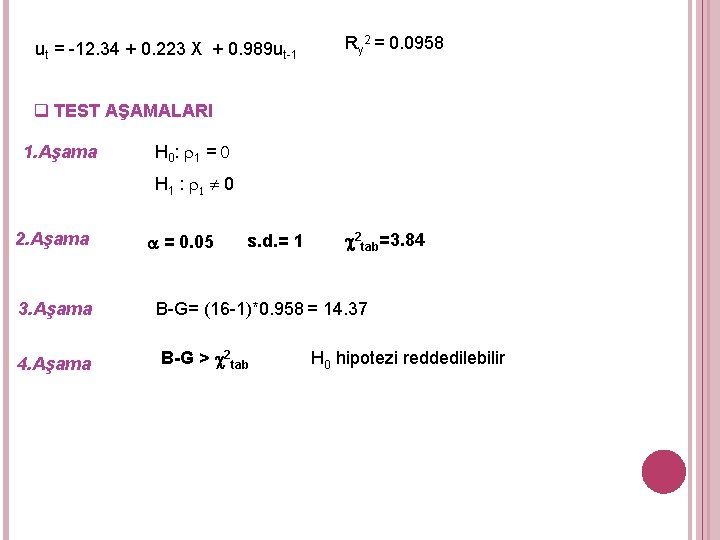
ut = -12. 34 + 0. 223 X + 0. 989 ut-1 Ry 2 = 0. 0958 q TEST AŞAMALARI 1. Aşama H 0: r 1 = 0 H 1 : r 1 0 2. Aşama a = 0. 05 s. d. = 1 2 tab=3. 84 3. Aşama B-G= (16 -1)*0. 958 = 14. 37 4. Aşama B-G > 2 tab H 0 hipotezi reddedilebilir
OTOREGRESIF KOŞULLU FARKLı VARYANS MODELI(ARCH) 23
ARCH (ENGLE, 1982 ) Şartlı varyans zaman içerisinde değişmektedir, Hareketli bir küme de– önceden tahmin edilemeyen değerlerdeki büyük (küçük) değişimler, aynı şekilde büyük (küçük) değişimlerin olmasına neden olur, 24
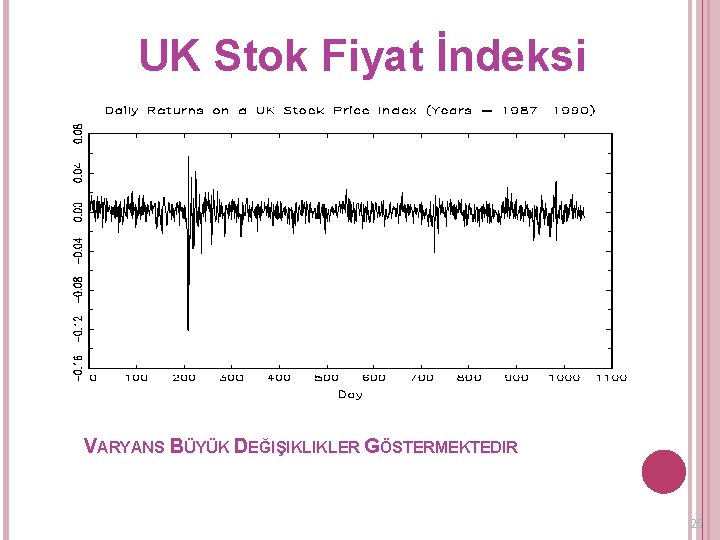
UK Stok Fiyat İndeksi VARYANS BÜYÜK DEĞIŞIKLIKLER GÖSTERMEKTEDIR 25
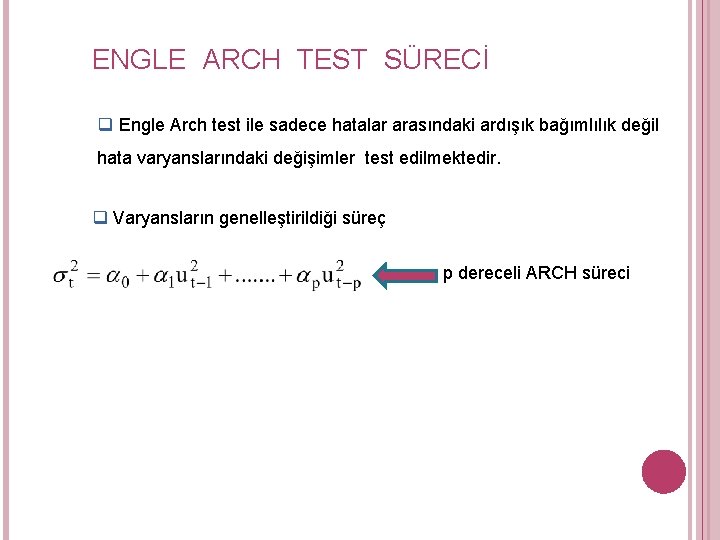
ENGLE ARCH TEST SÜRECİ q Engle Arch test ile sadece hatalar arasındaki ardışık bağımlılık değil hata varyanslarındaki değişimler test edilmektedir. q Varyansların genelleştirildiği süreç p dereceli ARCH süreci
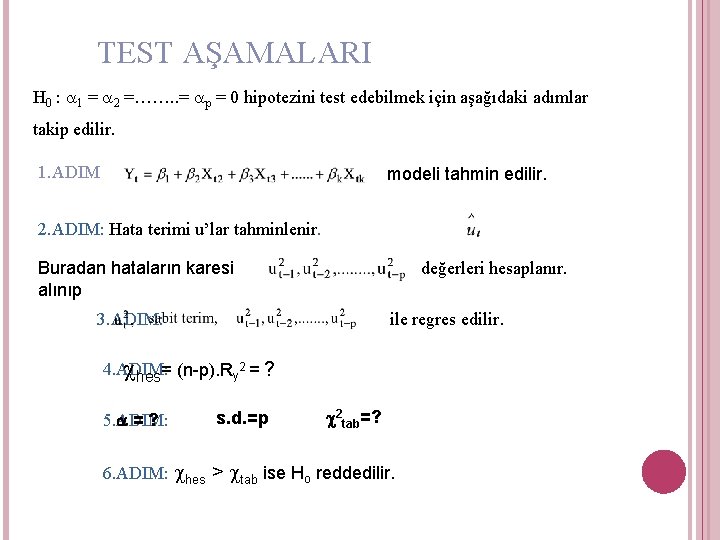
TEST AŞAMALARI H 0 : a 1 = a 2 =……. . = ap = 0 hipotezini test edebilmek için aşağıdaki adımlar takip edilir. 1. ADIM modeli tahmin edilir. 2. ADIM: Hata terimi u’lar tahminlenir. Buradan hataların karesi alınıp değerleri hesaplanır. 3. ADIM: ile regres edilir. 4. ADIM: hes= (n-p). Ry 2 = ? a=? 5. ADIM: s. d. =p 2 tab=? 6. ADIM: hes > tab ise Ho reddedilir.
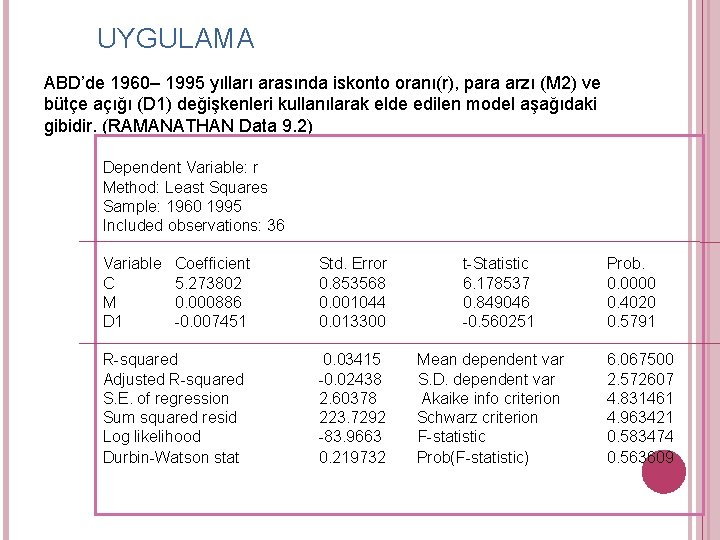
UYGULAMA ABD’de 1960– 1995 yılları arasında iskonto oranı(r), para arzı (M 2) ve bütçe açığı (D 1) değişkenleri kullanılarak elde edilen model aşağıdaki gibidir. (RAMANATHAN Data 9. 2) Dependent Variable: r Method: Least Squares Sample: 1960 1995 Included observations: 36 Variable C M D 1 Coefficient 5. 273802 0. 000886 -0. 007451 R-squared Adjusted R-squared S. E. of regression Sum squared resid Log likelihood Durbin-Watson stat Std. Error 0. 853568 0. 001044 0. 013300 t-Statistic 6. 178537 0. 849046 -0. 560251 0. 03415 Mean dependent var -0. 02438 S. D. dependent var 2. 60378 Akaike info criterion 223. 7292 Schwarz criterion -83. 9663 F-statistic 0. 219732 Prob(F-statistic) Prob. 0. 0000 0. 4020 0. 5791 6. 067500 2. 572607 4. 831461 4. 963421 0. 583474 0. 563609
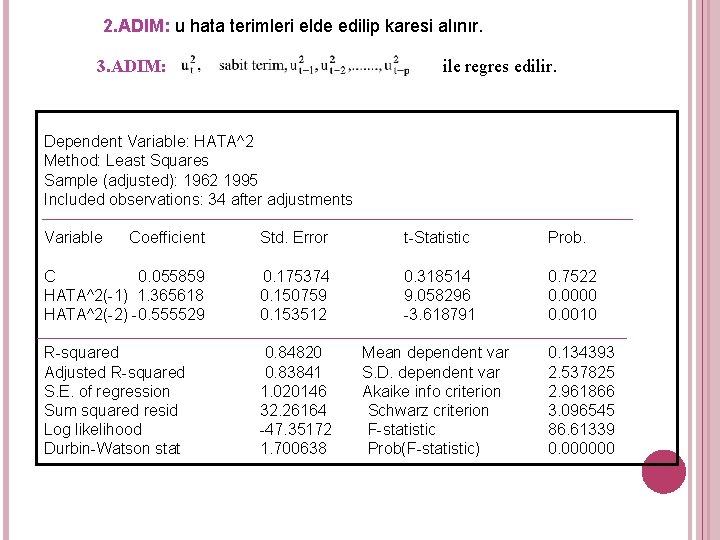
2. ADIM: u hata terimleri elde edilip karesi alınır. 3. ADIM: ile regres edilir. Dependent Variable: HATA^2 Method: Least Squares Sample (adjusted): 1962 1995 Included observations: 34 after adjustments Variable Coefficient Std. Error C 0. 055859 0. 175374 HATA^2(-1) 1. 365618 0. 150759 HATA^2(-2) -0. 555529 0. 153512 R-squared Adjusted R-squared S. E. of regression Sum squared resid Log likelihood Durbin-Watson stat t-Statistic Prob. 0. 318514 9. 058296 -3. 618791 0. 7522 0. 0000 0. 0010 0. 84820 Mean dependent var 0. 83841 S. D. dependent var 1. 020146 Akaike info criterion 32. 26164 Schwarz criterion -47. 35172 F-statistic 1. 700638 Prob(F-statistic) 0. 134393 2. 537825 2. 961866 3. 096545 86. 61339 0. 000000
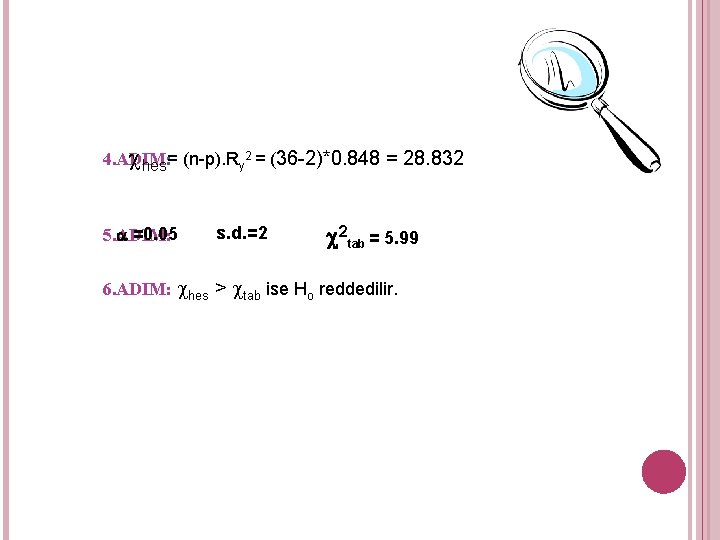
4. ADIM: hes= (n-p). Ry 2 = (36 -2)*0. 848 = 28. 832 a =0. 05 5. ADIM: s. d. =2 2 tab = 5. 99 6. ADIM: hes > tab ise Ho reddedilir.
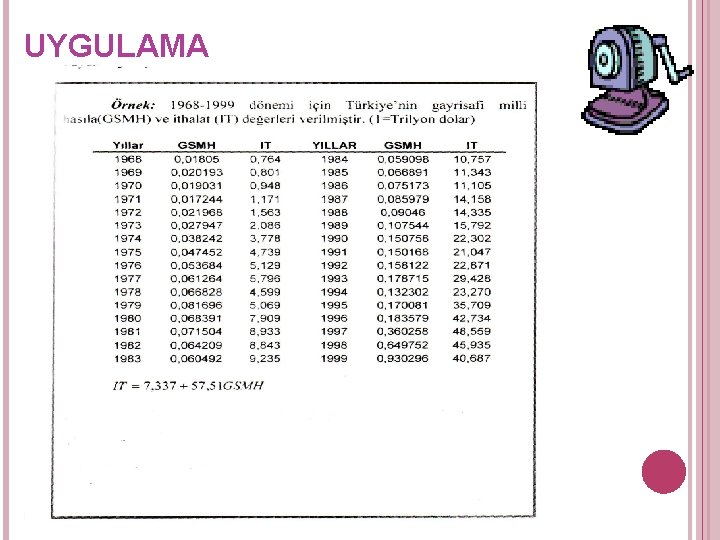
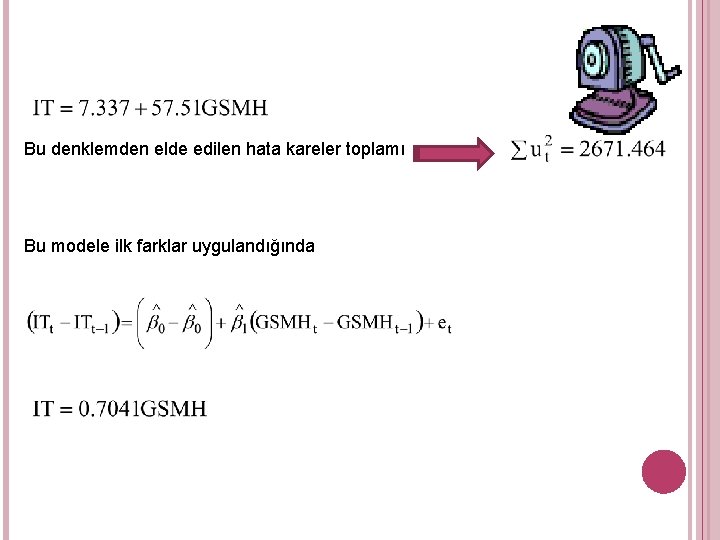
Berenblut Webb Testi q. Otokorelasyon olması durumunda otokorelasyonun düzeltilmesi için kullanılacak yöntemlerden biri de ilk farklar yöntemidir. q İlk farklar yöntemi uygulandıktan sonra oluşacak modellerde sabit terim olmayacağından bu modellerde otokorelasyon testi için Durbin-Watson testi kullanılamayacaktır. q. Berenblut - Webb testi ilk farkları alınmış modellerde otokorelasyon olup olmadığının araştırılması için kullanılır.
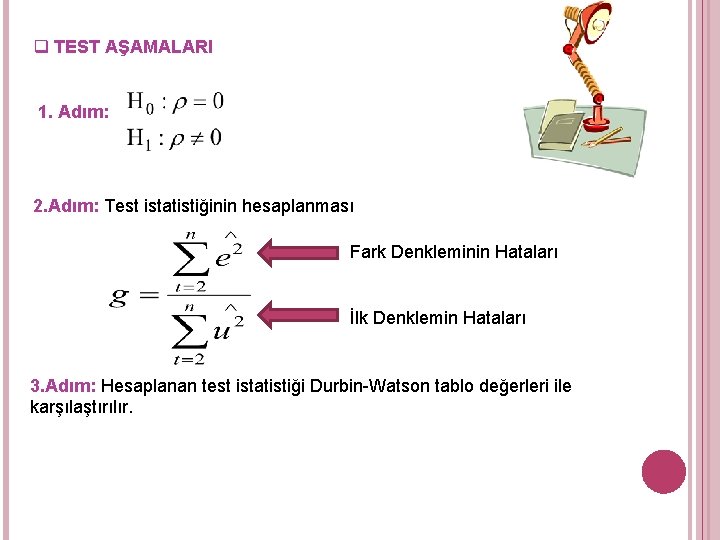
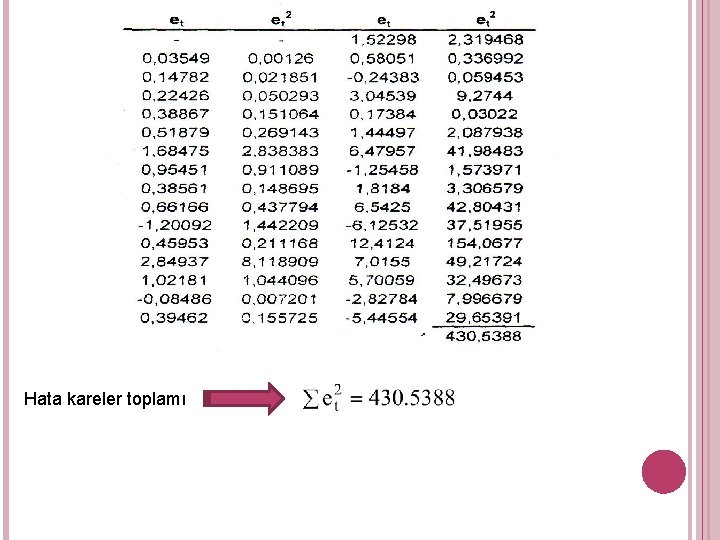
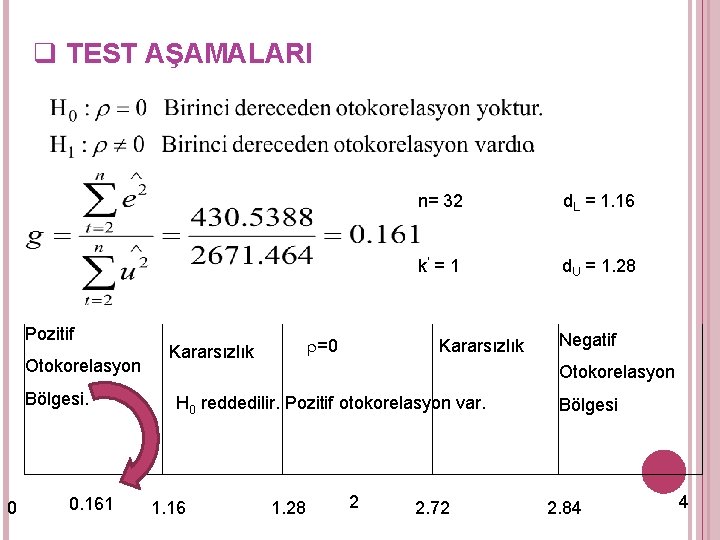
q TEST AŞAMALARI 1. Adım: 2. Adım: Test istatistiğinin hesaplanması Fark Denkleminin Hataları İlk Denklemin Hataları 3. Adım: Hesaplanan test istatistiği Durbin-Watson tablo değerleri ile karşılaştırılır.
UYGULAMA
Bu denklemden elde edilen hata kareler toplamı Bu modele ilk farklar uygulandığında
Hata kareler toplamı
q TEST AŞAMALARI n= 32 d. L = 1. 16 k’ = 1 Pozitif Otokorelasyon Bölgesi. 0 0. 161 r=0 Kararsızlık d. U = 1. 28 Negatif Otokorelasyon H 0 reddedilir. Pozitif otokorelasyon var. 1. 16 1. 28 2 2. 72 Bölgesi 2. 84 4
- Slides: 36