
Organizzazione Aziendale Ruoli e responsabilit delle funzioni aziendali
Organizzazione Aziendale Ruoli e responsabilità delle funzioni aziendali ed evoluzione del modello organizzativo Nazzareno D’Alessio Maggio 2019
L’Organizzazione d’Impresa l Attribuzione di ruoli e responsabilità alle varie funzioni aziendali e definizione delle relazioni formali reciproche – Specializzazione e coordinamento del lavoro l – Nazionale, multinazionale, globale Decentramento verso accentramento delle scelte Rilevanza dello sviluppo dei sistemi informativi nelle scelte organizzative – 2 Efficienza ed efficacia della gestione operativa I modelli di struttura organizzativa si modificano e si evolvono in funzione delle mutate condizioni competitive in cui l’impresa opera – l Organigramma, “job description”, schede posizioni critiche Centri di eccellenza e di “expertise”, posizioni “virtuali”, “call centers”, ecc.
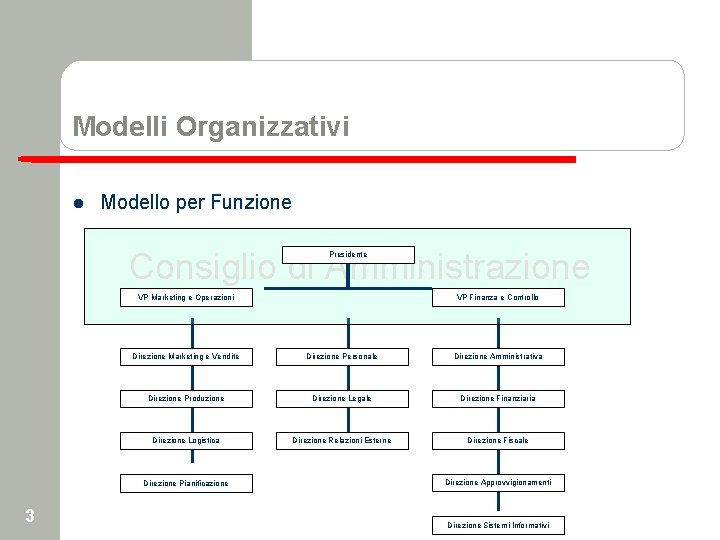
Modelli Organizzativi l Modello per Funzione Consiglio di Amministrazione Presidente VP Marketing e Operazioni Direzione Marketing e Vendite Direzione Personale Direzione Amministrativa Direzione Produzione Direzione Legale Direzione Finanziaria Direzione Logistica Direzione Relazioni Esterne Direzione Fiscale Direzione Pianificazione 3 VP Finanza e Controllo Direzione Approvvigionamenti Direzione Sistemi Informativi
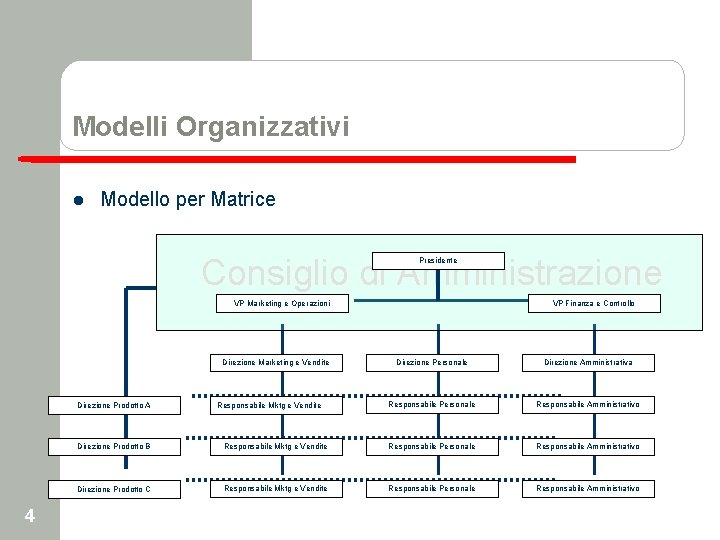
Modelli Organizzativi l Modello per Matrice Consiglio di Amministrazione Presidente VP Marketing e Operazioni Direzione Marketing e Vendite Direzione Prodotto A 4 Responsabile Mktg e Vendite VP Finanza e Controllo Direzione Personale Direzione Amministrativa Responsabile Personale Responsabile Amministrativo Direzione Prodotto B Responsabile Mktg e Vendite Responsabile Personale Responsabile Amministrativo Direzione Prodotto C Responsabile Mktg e Vendite Responsabile Personale Responsabile Amministrativo
L’Attività “Amministrativa” in Generale l Coordinamento della predisposizione del budget dei costi e degli investimenti, e del risultato aziendale previsionale – l Rilevazione e registrazione contabile dei fatti aziendali – l Interfaccia con tutte le funzioni per il consolidamento dei budget funzionali Contabilità generale, clienti, fornitori, stipendi, movimentazione merce… Attività di “reporting” – – Bilancio di Esercizio Reporting infra annuale l Risultato economico, situazione patrimoniale – l Custode del sistema di controllo aziendale – – – l 5 Es. US GAAP reporting “Aggiornamento” del sistema Interpretazione del documento delle deleghe interne Training sui sistemi di controllo Internal Auditing
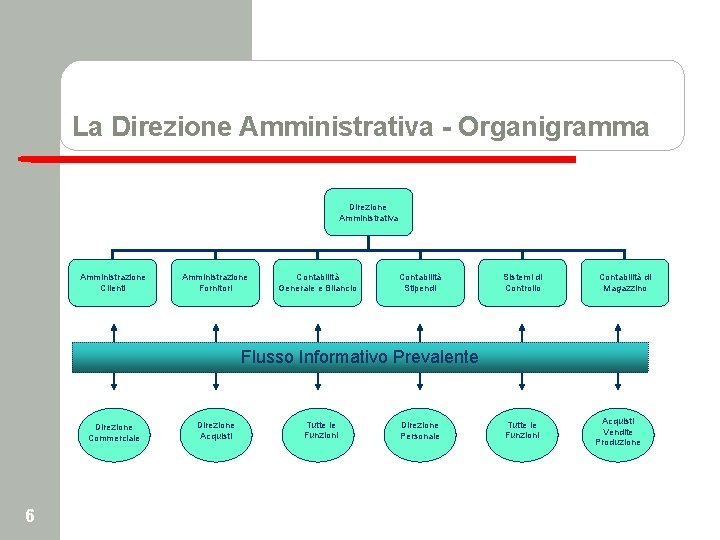
La Direzione Amministrativa - Organigramma Direzione Amministrativa Amministrazione Cilenti Amministrazione Fornitori Contabilità Generale e Bilancio Contabilità Stipendi Sistemi di Controllo Contabilità di Magazzino Flusso Informativo Prevalente Direzione Commerciale 6 Direzione Acquisti Tutte le Funzioni Direzione Personale Tutte le Funzioni Acquisti Vendite Produzione
Evoluzione delle Responsabilità Funzionali Un esempio: Amministrazione Fornitori Ieri l l l Corretta amministrazione dei contratti e ordini di acquisto di prodotti, materiali e servizi Tempestiva contabilizzazione delle fatture fornitori Regolare tenuta e riconciliazione dei conti Amministrazione delle operazioni contabili in linea con la normativa fiscale e legale Verifica delle disposizioni di pagamento alle banche Interfaccia con – – – 7 Direzione Approvvigionamenti (contratti) Direzioni Operative (conferma ricezione merci/servizi) Direzione Finanziaria (pagamenti) Direzione Sistemi Informativi (mastro fornitori, contabilità) Direzione Fiscale (normativa IVA)
Evoluzione delle Responsabilità Funzionali Un esempio: Amministrazione Fornitori Oggi l Integrazione dell’intero processo “purchase to pay”, dall’acquisizione dell’ordine al pagamento della fattura – – – Qualifica del fornitore “Bidding” e selezione del fornitore Definizione del contratto Ricezione della fattura Controllo e pagamento l Sistema “three way match” – Ordine, ricezione, fattura l Pagamento elettronico centralizzato – Interfaccia con singola banca per pagamenti in Italia e all’estero l l 8 Bonifici Assegni circolari
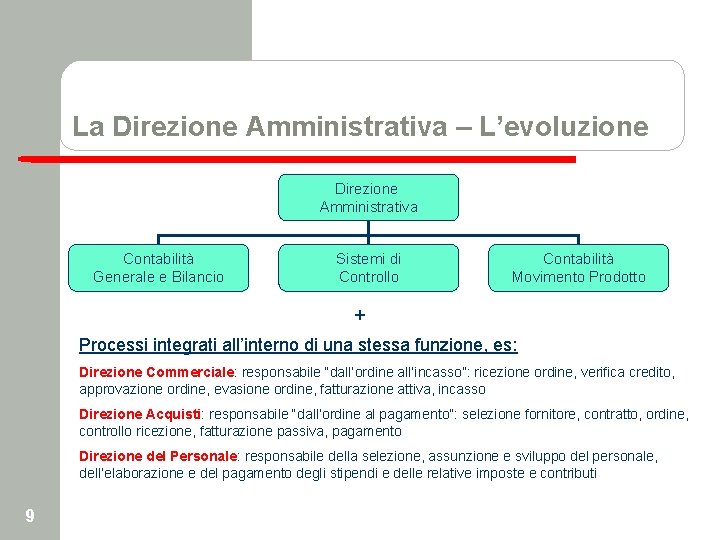
La Direzione Amministrativa – L’evoluzione Direzione Amministrativa Contabilità Generale e Bilancio Sistemi di Controllo Contabilità Movimento Prodotto + Processi integrati all’interno di una stessa funzione, es: Direzione Commerciale: responsabile “dall’ordine all’incasso”: ricezione ordine, verifica credito, approvazione ordine, evasione ordine, fatturazione attiva, incasso Direzione Acquisti: responsabile “dall’ordine al pagamento”: selezione fornitore, contratto, ordine, controllo ricezione, fatturazione passiva, pagamento Direzione del Personale: responsabile della selezione, assunzione e sviluppo del personale, dell’elaborazione e del pagamento degli stipendi e delle relative imposte e contributi 9
La Direzione Fiscale l Interpreta la normativa vigente e fornisce assistenza alle varie funzioni aziendali per assicurare il costante adempimento degli obblighi fiscali attinenti all’attività dell’azienda – l l l Predispone le dichiarazioni fiscali (es. redditi, IVA), curandone l’invio alle autorità fiscali Gestisce il pagamento di tributi o direttamente o attraverso la funzione finanziaria Cura la pianificazione fiscale della società ed assiste le funzioni nelle operazioni straordinarie – 10 Imposte dirette (societarie e personali), imposte indirette, tributi regionali e locali Acquisizioni, fusioni, scissioni, ecc.
La Direzione Fiscale l l l Cura il contenzioso fiscale direttamente o con l’ausilio di consulenti esterni Mantiene regolari rapporti con l’Amministrazione Finanziaria Coordina le attività delle funzioni aziendali in risposta a verifiche fiscali – l Produce e fornisce informazioni alla funzione amministrativa su specifiche aree quali, ad esempio: – – – 11 Verifiche dirette, verifiche incrociate Pagamento tributi Costo consulenti esterni Accantonamenti fondo rischi per contenzioso
La Direzione Finanziaria l Analizza e gestisce la struttura finanziaria dell’azienda – l Gestisce il fabbisogno di breve termine e la liquidità – l l l Individuazione dei rischi, politica di copertura, franchigie Sviluppa strategie per la gestione dei fondi pensionistici aziendali Fornisce supporto finanziario ai progetti funzionali di “M&A” – 12 “Cash Management” (incassi, pagamenti) Gestisce il credito commerciale Sviluppa e realizza politiche di “Risk Management” – l Aumento/riduzione di capitale sociale, dividendi, finanziamenti (breve, medio, lungo termine) Acquisizioni, dismissioni di assets, joint ventures
Il Capitale Impiegato l l Il Capitale impiegato è costituito da tutte le attività utilizzate nel processo produttivo al netto dei debiti di natura commerciale Le fonti di finanziamento provengono da – – Imprenditori/soci: capitale proprio Finanziatori: capitale di terzi l Banche, obbligazioni Hanno "costi" differenti per l’azienda – – l 13 Finanziamenti: pagamento interessi Capitale proprio: pagamento dividendi Il costo del capitale impiegato è la media ponderata dei costi relativi dei finanziamenti da terzi e del capitale proprio, in funzione della struttura finanziaria dell’azienda
I Finanziamenti l l Una struttura finanziaria equilibrata richiede un appropriato mix tra capitale proprio e finanziamenti da terzi Le risorse finanziarie di terzi soddisfano esigenze di breve, medio e lungo termine dell’azienda – – – l I finanziamenti possono essere interni od esterni – – 14 Finanziamento del capitale circolante Finanziamento degli investimenti Acquisizioni Finanziamenti concessi da società appartementi allo stesso gruppo (finanziamenti “inter-company”) Finanziamenti concessi da banche, risparmiatori privati (obbligazioni) o da altre imprese (carte commercali)
Necessità Finanziarie di Breve Termine l Per la gestione giornaliera degli incassi e pagamenti, le aziende generalmente utilizzano linee di credito a movimentazione frequente – – l Tassi debitori generalmente piú costosi di quelli relativi a finanziamenti strutturati Tassi creditori generalmente molto bassi o in alcuni casi nulli La previsione degli incassi e dei pagamenti (“cash flow forecast”) consente di individuare ammontari discreti di surplus o decifit di cassa che possono essere impiegati o richiesti periodi piú lunghi, con maggiore remunerazione sugli impieghi o risparmio sui tassi debitori – Finanziamenti a breve termine l – l Investimenti in depositi a breve o in carte commerciali di altre imprese Valutazione del costo di disottimizzazione – 15 Es. 30 giorni, trimestrali, ecc. Alternativa tra scoperto di conto corrente/deposito “involontario”, rispetto all’ attività di “money market”
Necessità Finanziarie di Medio-Lungo Termine l Il Finanziamento di attività d lungo termine richiede generalmente impegni finanziari consistenti, con restituzione protratta nel tempo – – l In condizioni di stabilità dei mercati finanziari, la curva dei tassi di interesse di medio-lungo termine mostra andamenti crescenti rispetto alle scadenze a breve termine – – l Finanziamenti a tasso fisso o a tasso variabile, in moneta locale o in valuta Finanziamento con copertura del rischio di cambio o del rischio di tasso di interesse Le obbligazioni – – 16 Finanziamenti triennali, quinquennali, decennali Garantiti o non garantiti Emesse generalmente per importi significativi, possono essere convertibili in azioni o con warrant Richiedono l’attività di intermediazione di una banca per la collocazione tra il pubblico dei risparmiatori
Tesoreria Centralizzata - Obiettivi l Concentrazione dei flussi di cassa per minimizzare i costi finanziari ed ottimizzare il rendimento degli investimenti di portafoglio, nell’ambito del profilo di rischio prescelto – l Accesso al mercato dei capitali e delle valute attraverso un impiego ottimale del capitale umano e dei sistemi informatici l Individuazione di un partner bancario nazionale, internazionale, globale – – 17 Posizione netta della liquidità sia in € che in valuta Interfaccia del sistema informatico aziendale con il sistema informatico della banca Automazione degli incassi, dei pagamenti, della riconciliazione del conto banca, attività di "cash pooling"
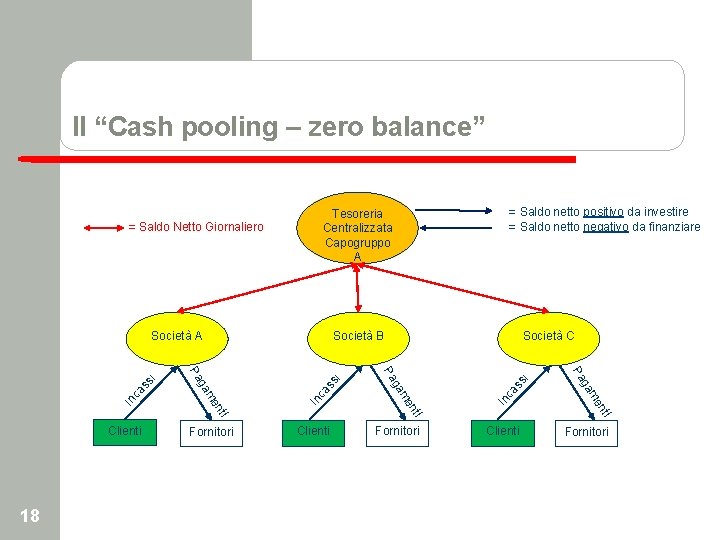
Il “Cash pooling – zero balance” = Saldo Netto Giornaliero i ca ss In i In ca ss In nti me ga Fornitori Pa nti me Clienti ga Fornitori Società C Pa Clienti me ga ca ss Società B Pa i Società A 18 = Saldo netto positivo da investire = Saldo netto negativo da finanziare Tesoreria Centralizzata Capogruppo A Clienti Fornitori

Il “Cash pooling – zero balance” Tesoreria Centralizzata Capogruppo = Saldo Netto Giornaliero + 100 i ca ss In i In ca ss In nti me ga Fornitori Pa nti me Clienti ga Fornitori nti me ga Clienti Società Affiliata Tedesca Pa i Società Affiliata Francese Pa ca ss - 80 - 20 Società Affiliata Italiana 19 Saldo = 0 Clienti Fornitori
L’Evoluzione dell’Organizzazione l Le necessità di cambiamento dettate dall’ambiente di mercato sempre piú competitivo e dallo sviluppo determinante della tecnologia informatica costringono l’organizzazione aziendale ad evolversi piú rapidamente che in passato – Pressione crescente sulla riduzione dei costi amministrativi e generali l l – Mantenimento delle strategie a livello centrale l l l Mercato globale Chiara definizione dei ruoli e delle responsabilità La risposta alla concorrenza richiede strategie chiare, tempestività nelle decisioni per un pronto adeguamento alle mutate condizioni di mercato, flessibilità dei sistemi, seppure nella standardizzazione – – 20 Centri servizi, “home office” Impatto sulla cultura aziendale Innovazione tecnologica Revisione critica dei canali di vendita e di posizionamento dei prodotti sul mercato
- Slides: 20