
Organizacin e Induccin de Brokers Hipotecarios en Mxico
Organización e Inducción de Brokers Hipotecarios en México Presentación para Comité de Crédito Hipotecario de la Asociación Mexicana de Bancos México, Febrero de 2006
Promoción e Inducción de Brokers Hipotecarios en México • I. Objetivo, Mercado Objetivo, Posicionamiento • II. Análisis de Mercado Ø Entrevistas Intermediarios: Sofoles, Bancos, Brokers Hipotecarios Ø Consolidado Encuestas Eventos especiales Ø Estimación Demanda efectiva • III. Operatividad del sistema • IV. Requisitos Brokers Hipotecarios Ø Requisitos brokers hipotecarios Ø Proceso de Certificación AMIB • V. Ruta Crítica de Corto y Mediano Plazo 2
I. Objetivo, Mercado Objetivo, Posicionamiento 3
Objetivo • Organizar, inducir y promover Intermediarios Hipotecarios especializados, facilitándoles herramientas informáticas (Calificación Credit Scoring, Bolsa de Clientes Hipotecarios Pre-calificados) para optimizar su gestión, controlando su idoneidad técnica y moral (Certificación AMIB, Padrón Brokers/Intermediarios Hipotecarios en Asociación de Brokers/Intermediarios Hipotecarios). • Estandarizar las prácticas de Originación (procesamiento y calificación crediticia) en el mercado hipotecario primario en México 4
Objetivo, Mercado Objetivo 1. Profundizar accesibilidad en segmentos Medio y Económico. En Valor Vivienda de $ 228, 000 – 1’ 114, 000. En VSM de 4. 6 -22. 6 2. Impulsar segmento atendible por Cofinanciamiento INFONAVIT y Apoyo INFONAVIT 3. Accesar nichos de Mercado en Segmentos Medio y Económico y dinamizar compra de vivienda usada, ampliación, mejoramiento, microfinanciamiento 5
Objetivo, Mercado Objetivo, Posicionamiento • Posicionarse como Proveedor de Info oportuna en Segmento Medio + Económico de Consumidor – Así maximizaríamos las oportunidades de originaciones según riesgos crediticios para Instituciones Financieras. • Servicio Outsourcing para las Instituciones Financieras – Optimizando el proceso: Procuramiento de clientes, empaquetamiento solicitudes, Pre-calificación y tramitación docs • Constituirse como jugador clave en la Originación hipotecaria en Segmento Medio-Compra de Vivienda Nueva, brindando opciones en el mercado con mecanismos de búsqueda/valor de información oportuna 6
II. Análisis de Mercado 7
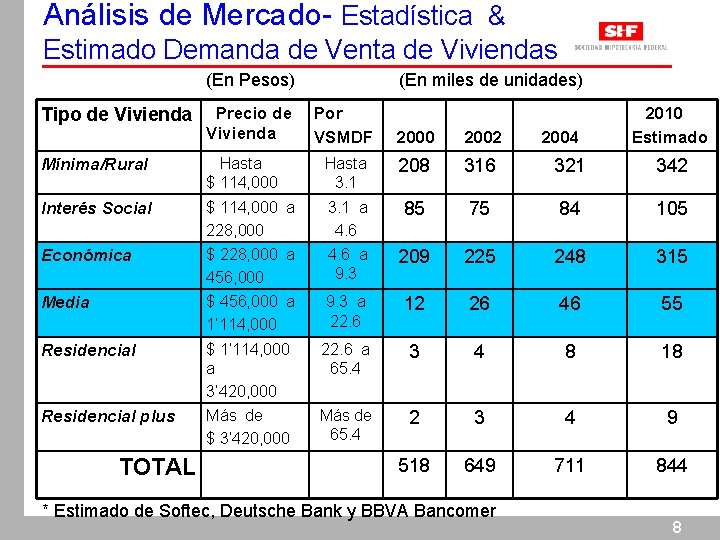
Análisis de Mercado- Estadística & Estimado Demanda de Venta de Viviendas (En Pesos) Tipo de Vivienda Precio de Vivienda (En miles de unidades) Por VSMDF 2000 2002 2004 2010 Estimado Mínima/Rural Hasta $ 114, 000 Hasta 3. 1 208 316 321 342 Interés Social $ 114, 000 a 228, 000 3. 1 a 4. 6 85 75 84 105 Económica $ 228, 000 a 456, 000 4. 6 a 9. 3 209 225 248 315 Media $ 456, 000 a 1’ 114, 000 9. 3 a 22. 6 12 26 46 55 Residencial $ 1’ 114, 000 a 3’ 420, 000 22. 6 a 65. 4 3 4 8 18 Residencial plus Más de $ 3’ 420, 000 Más de 65. 4 2 3 4 9 518 649 711 844 TOTAL * Estimado de Softec, Deutsche Bank y BBVA Bancomer 8
Análisis del Mercado-Demanda • Factores Críticos de la Demanda: – Se financian +680, 000 viv/año HOY * – Formación de Nuevos Hogares: 600 -700, 000 anuales periodo 2004 -2008 * – Rezago actual = 5´ 765, 690 viviendas * – Según estudios de SOFTEC, Bancomer y Harvard Center for Housing Studies, evolución de Hogares se duplica de 22´ 300, en 2000 a 42´ 300, para 2020 – Los segmentos de más rápido crecimiento son los Medio y Económico (corresp. a viviendas de $250, a 1’ 100, 000 ), con crecimientos proyectados hasta el 2010 de +19% y +27% de incremento respectivamente)** * Estadísticas de CONAFOVI, CONAPO AJ, SHF ** Estimaciones Deutsche Bank Brokers Hipotecarios : ar la -Coadyuvan en alcanz demanda no atendida n - Generan pulverizació de la oferta - Crearían dinámica de atención en clusters geográficos - Abrirían nuevas oportunidades de rio financiamiento hipoteca da para compra de vivien usada/mejoramiento, ampliación y refi en segmentos/nichos no atendidos 9
III. Operatividad del Sistema 10
Operatividad del Sistema • Funciones del Broker-Intermediario- Hipotecario Ø Procuramiento de clientes Ø Información actualizada de mercado sobre diferentes condiciones crediticias de instituciones financieras/criterios de calificación según riesgo del sujeto de crédito Ø Pre-calificación crediticia asistida/complementada con Credit Score de SHF Ø Informe de Sociedad de Info Crediticia (Buró de Crédito) Ø Empaquetamiento de Solicitud –Recojo documentación, verificaciones de empleo, domicilio, doc adicional Ø Valuación de la propiedad, investigación de títulos, monitoreo trámite Notario/Registro (Opcional según E. F. ) Ø Monitoreo del proceso en la I. F. hasta desembolso 11
Operatividad del Sistema • Certificación de Broker/Intermediario hipotecario Ø Modelo: Certificación AMIB para Intermediarios Bursátiles (desde Junio 2002) Ø Certificado por Asociación Mexicana de Intermediarios Bursátiles. AMIB Ø Curso de Etica-similar al impartido por Instituciones Financieras para Intermediarios Bursátiles Ø Examen de Certificación: Cursos de Marco Normativo del Sistema Financiero, Financiamiento hipotecario, Título de Propiedad y el Registro de la Propiedad, Avalúos, Calificación Crediticia, Módulo de Credit Scoring de la SHF, Servicio a clientes Ø Aprobado el examen, se requisita y firma solicitud para inscripción en Registro de Brokers/intermediarios hipotecarios, anexando informe de Buró de créditos, cartas de recomendación de (2) instituciones Financieras, carta-fianza Ø Con la Certificación e inscripción en el Registro, se le dá un código/clave para accesar el Módulo de Credit Scoring, el mismo por el cual las entidades crediticias lo podrán identificar 12
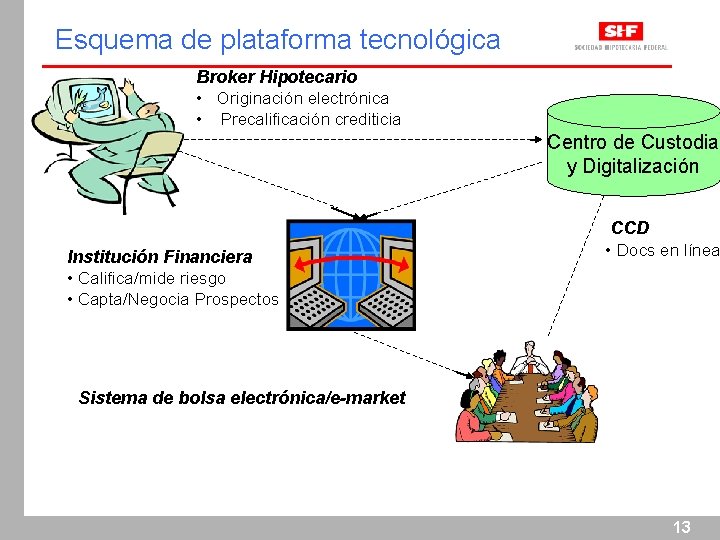
Esquema de plataforma tecnológica Broker Hipotecario • Originación electrónica • Precalificación crediticia Centro de Custodia y Digitalización Institución Financiera • Califica/mide riesgo • Capta/Negocia Prospectos CCD • Docs en línea Sistema de bolsa electrónica/e-market 13
Beneficios Para el Mercado • Promoción de nuevos canales=Brokers Hipotecarios tendrían que especializarse (en nichos, en productos) y profundizar procuramiento de clientes en segmentos sub-atendidos • “Downscaling” de servicios financieros con apoyo en mecanismos y y tecnología que harán mas accesible el crédito hipotecario=flujo de crédito hacia sectores de menores recursos • Mayor información oportuna promueve una sana competencia, impactando precios y costos de transacción • Se promueve mercado secundario de viviendas • Masa crítica en mercado primario + estandarización en requisitos y originaciones = potencia el mercado secundario 14
Beneficios Para los Agentes Económicos • Nuevos canales de BH pueden contribuir a concentración en el “Core” business de fondear/administrar riesgos y servir cartera • Canal externo de BH puede generar mayor volumen sin aumentar considerablemente los costos de originaciones, controlando la incidencia del costo fijo en el volumen de negocio • Innovación tecnológica reduce costos de “Overhead” para originaciones-flexibilidad operativa y financiera • Una originación automatizada + infraestructura tecnológica para poder evaluar adecuadamente riesgo crediticio, permitirá el desarrollo de ventanilla “Wholesale”: préstamos conforming/“nonconforming”, desarrollo de sub-prime, pricing diferenciado por riesgos • Mejor información y estandarización de originaciones pueden llegar a convertir los Créditos Hipotecarios en “Commodity” que se transa dinámicamente en el Mercado de Capitales 15
IV. Requisitos Broker Hipotecario 16
Requisitos Broker Hipotecario Ø Acreditación de Identidad Ø Curriculum: Experiencia profesional, estudios/Título profesional Ø Capacidad Moral/honorabilidad: Informe Buró de créditos; cartas de recomendación de (2) Instituciones Financiera Ø Capacidad Técnica: Capacitación y Examen de Certificación por AMIB (primero), luego por Asociación Mexicana de Intermediarios/Brokers Hipotecarios 17
Requisitos Broker Hipotecario Ø Certificación AMIB/ Asociación Brokers-Intermediarios. Asesores Hipotecarios Ø Inscripción en el Registro electrónico de Brokers Hipotecarios certificados Ø Código/clave de acceso a Módulo de Credit Score SHF Ø Fianza por $ XXX a ejecutarse, por contrato, si se detecta fraude en presentación de información, ó se descubriera falsedad en la documentación de sus clientes 18
Proceso de Certificación de brokers de AMIBAsociación Mexicana de Intermediarios Bursátiles La función “AMIB Certifica, ” parte integral de la Asociación Mexicana de Intermediarios Bursátiles-AMIB, tiene como misión principal “la certificación de la capacidad técnica de las personas físicas referidas, honorabilidad y calidad crediticia, verificadas por este organismo autorregulatorio, reconocido por la Comisión Nacional Bancaria y de Valores…. es responsable por llevar a cabo este proceso, así como mantener actualizado el padrón o registro de personas respecto de las cuales se solicite y obtenga la autorizxación respectiva. ” En la actualidad, AMIB Certifica ha realizado pruebas a mas de 31, 000 prospectos para la Certificación como Intermediarios Bursátiles, ha certificado a mas de 18, 000 y está elaborando metodologías de certificación para CONSAR (Afores), FIRA, Casas de cambio y Mexser. 19
AMIB q Centro de estudios lleva operando 2 años. q Autorizada por la CNBV para llevar a cabo el proceso de certificación de la capacidad técnica de: – Promotores de sociedades de inversión – Promotores de Valores – Operador de Bolsa – Operador el Mercado de Dinero q Actualmente en proceso de implementación de metodología para Certificación: ü Mexser-Mercado Mexicano de Derivados ü FIRA- Determinación de Tablas ü Casas de cambio-Organización ü CONSAR-certificación asesores, ejecutivos y contralores normativos de siefores. Acercamiento con Universidades 20
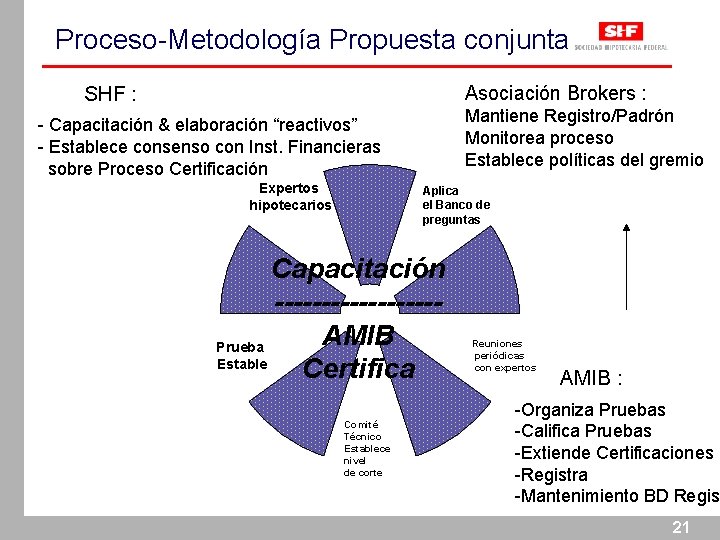
Proceso-Metodología Propuesta conjunta Asociación Brokers : SHF : Mantiene Registro/Padrón Monitorea proceso Establece políticas del gremio - Capacitación & elaboración “reactivos” - Establece consenso con Inst. Financieras sobre Proceso Certificación Expertos hipotecarios Aplica el Banco de preguntas Capacitación ---------AMIB Prueba Estable Certifica Comité Técnico Establece nivel de corte Reuniones periódicas con expertos AMIB : -Organiza Pruebas -Califica Pruebas -Extiende Certificaciones -Registra -Mantenimiento BD Regist 21
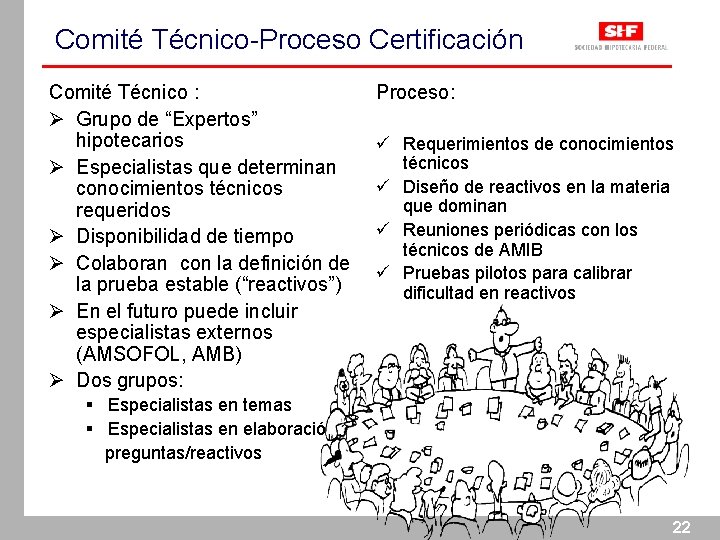
Comité Técnico-Proceso Certificación Comité Técnico : Ø Grupo de “Expertos” hipotecarios Ø Especialistas que determinan conocimientos técnicos requeridos Ø Disponibilidad de tiempo Ø Colaboran con la definición de la prueba estable (“reactivos”) Ø En el futuro puede incluir especialistas externos (AMSOFOL, AMB) Ø Dos grupos: Proceso: ü Requerimientos de conocimientos técnicos ü Diseño de reactivos en la materia que dominan ü Reuniones periódicas con los técnicos de AMIB ü Pruebas pilotos para calibrar dificultad en reactivos § Especialistas en temas § Especialistas en elaboración preguntas/reactivos 22
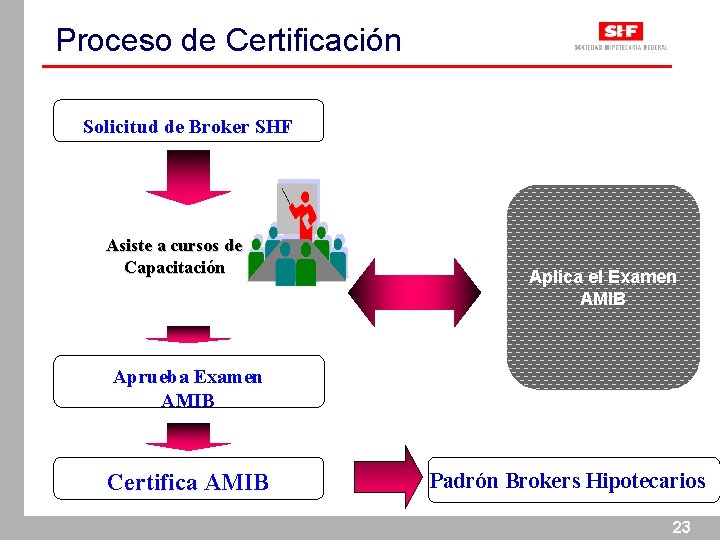
Proceso de Certificación Solicitud de Broker SHF Asiste a cursos de Capacitación Aplica el Examen AMIB Aprueba Examen AMIB Certifica AMIB Padrón Brokers Hipotecarios 23
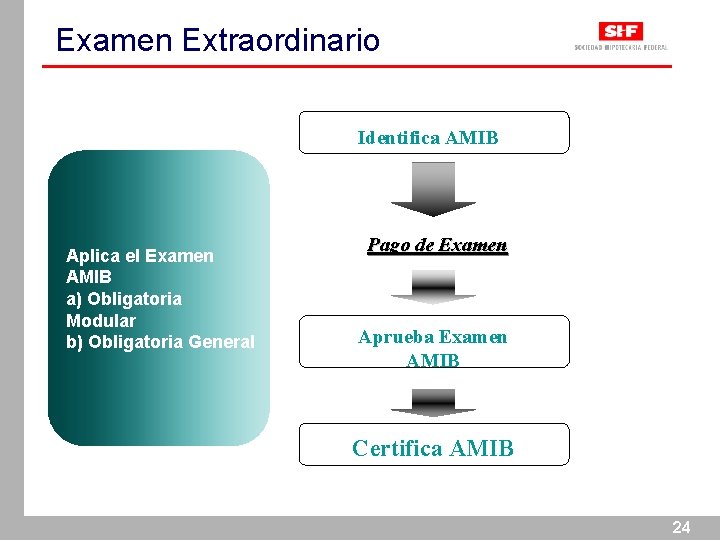
Examen Extraordinario Identifica AMIB Aplica el Examen AMIB a) Obligatoria Modular b) Obligatoria General Pago de Examen Aprueba Examen AMIB Certifica AMIB 24
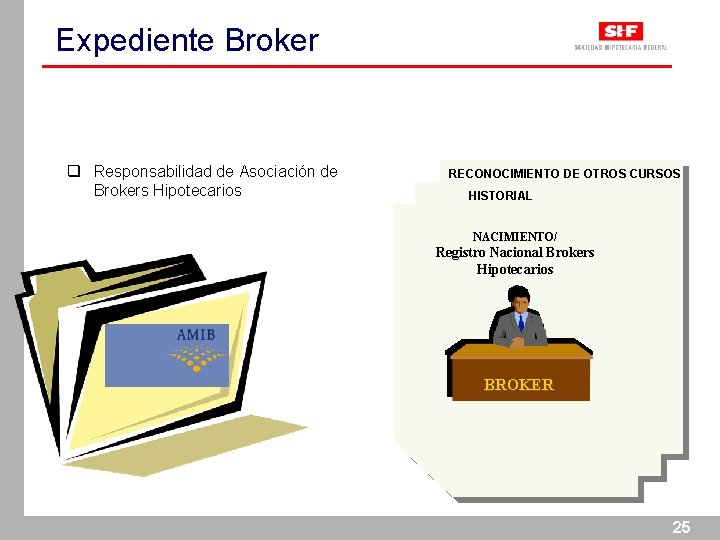
Expediente Broker q Responsabilidad de Asociación de Brokers Hipotecarios RECONOCIMIENTO DE OTROS CURSOS HISTORIAL NACIMIENTO/ Registro Nacional Brokers Hipotecarios BROKER 25
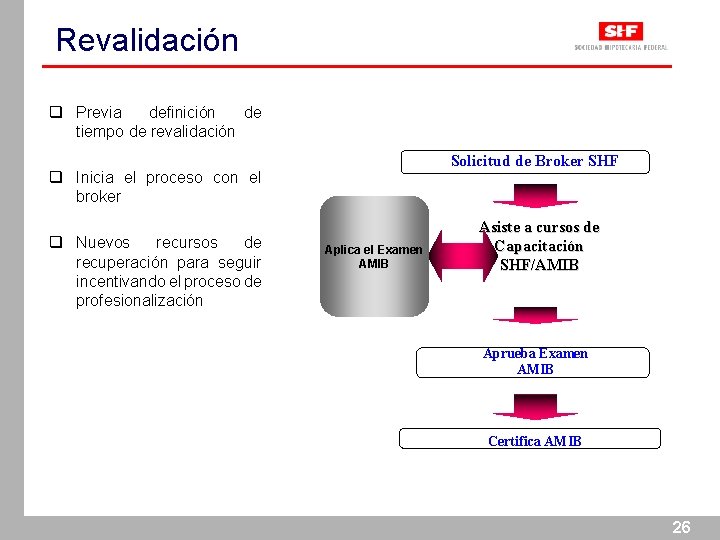
Revalidación q Previa definición de tiempo de revalidación Solicitud de Broker SHF q Inicia el proceso con el broker q Nuevos recursos de recuperación para seguir incentivando el proceso de profesionalización Aplica el Examen AMIB Asiste a cursos de Capacitación SHF/AMIB Aprueba Examen AMIB Certifica AMIB 26
V. Ruta Crítica de Corto y Mediano Plazo 27
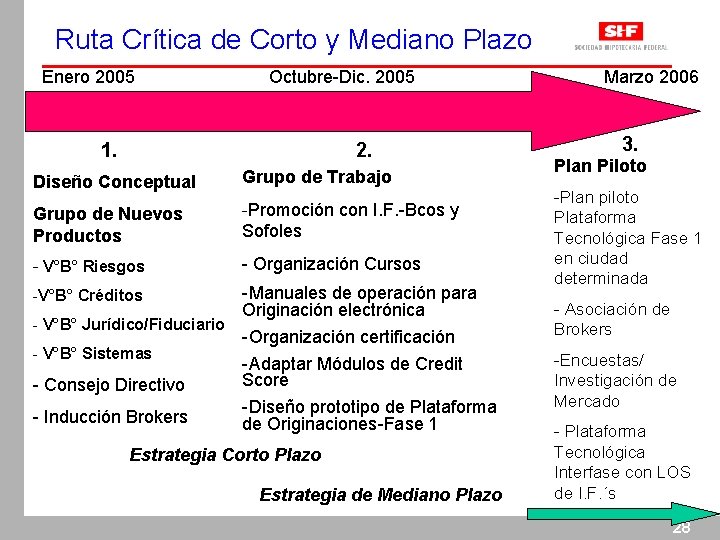
Ruta Crítica de Corto y Mediano Plazo Enero 2005 Octubre-Dic. 2005 1. 2. Diseño Conceptual Grupo de Trabajo Grupo de Nuevos Productos -Promoción con I. F. -Bcos y - V°B° Riesgos - Organización Cursos Sofoles -Manuales de operación para Originación electrónica - V°B° Jurídico/Fiduciario -Organización certificación - V°B° Sistemas -Adaptar Módulos de Credit Score - Consejo Directivo -Diseño prototipo de Plataforma - Inducción Brokers de Originaciones-Fase 1 -V°B° Créditos Estrategia Corto Plazo Estrategia de Mediano Plazo Marzo 2006 3. Plan Piloto -Plan piloto Plataforma Tecnológica Fase 1 en ciudad determinada - Asociación de Brokers -Encuestas/ Investigación de Mercado - Plataforma Tecnológica Interfase con LOS de I. F. ´s 28
- Slides: 28