
Organisasi Sektor Publik Non Pemerintah KELOMPOK 6 Anggota
Organisasi Sektor Publik Non Pemerintah KELOMPOK 6 Anggota: Haris Eko Prasetyo (041911333002) Syalfan Dzaki G. (041911333159) Ramadhan Ghea A. P. (041911333168) Achmad Syaugi (041911333189) M. Rizki Noor (041911333201)
Yayasan Adanya perubahan Undang-Undang Nomor 28 Tahun 2004 terkait Undang-Undang Nomor 16 Tahun 2001 tentang Yayasan merupakan dasar hukumnya. Dari undang itu, mengandung definisi dasar sebagai badan hukum non-anggota, didirikan berdasarkan pemisahan aset, dan dimaksudkan sebagai sarana untuk mencapai tujuan tertentu di bidang sosial, keagamaan, atau bidang kemanusiaan.
Koperasi • Dasar hukum Undang-Undang Nomor 17 tahun 2012 tentang Perkoperasian adalah Pasal 5 ayat (1), Pasal 20, dan Pasal 33 ayat (1) dan ayat (4) Undang Dasar Negara Republik Indonesia Tahun 1945; Penjelasan Umum Undang-Undang Nomor 17 tahun 2012 tentang Perkoperasian. Dalam Pasal 33 ayat (1) Undang-Undang Dasar Negara Republik Indonesia Tahun 1945 ditegaskan bahwa perekonomian disusun sebagai usaha bersama berdasar atas asas kekeluargaan.
Partai Politik UU RI No 2 Tahun 2008 tentang Partai Politik, partai politik adalah organisasi yang bersifat nasional dan dibentuk oleh sekelompok warga negara Indonesia secara sukarela atas dasar kesamaan kehendak dan cita-cita Pertanggungjawaban keuangan yang transparan oleh partai politik merupakan bentuk kepatuhan terhadap undang-undang partai politik dan undang pemilu. Partai politik harus mampu dan melaksanakan pertanggungjawaban terhadar seluruh sumber daya keuangan yang digunakan kepada para konstituennya. Bentuk pertanggungjawaban pengelola keuangan partai politik serta pemilu adalah penyampaian Laporan Dana Kampanye (semua peserta pemilu), serta Laporan Keuangan (khusus untuk partai politik), yang harus diaudit oleh Kantor Akuntan Publik, ke KPU serta terbuka untuk diakses publik.
LSM Lembaga Swadaya Masyarakat atau Organisasi Non-Pemerintah (nongovernmentorganization – NGO) merupakan organisasi yang dikelola oleh swasta atau di luar pemerintahan. Perlakuan akuntansi dan pelaporan keuangan LSM mengacu pada PSAK Nomor 45 tentang Standar Akuntansiuntuk Entitas Nirlaba seperti halnya pada Akuntansi Partai Politik. LSM menyelenggarakanpembukuan terpadu berdasarkan peraturan tata buku yang berlaku. Pembukuan keuangan. LSM diperiksa oleh peninjau organisasi dan pemberi dana.
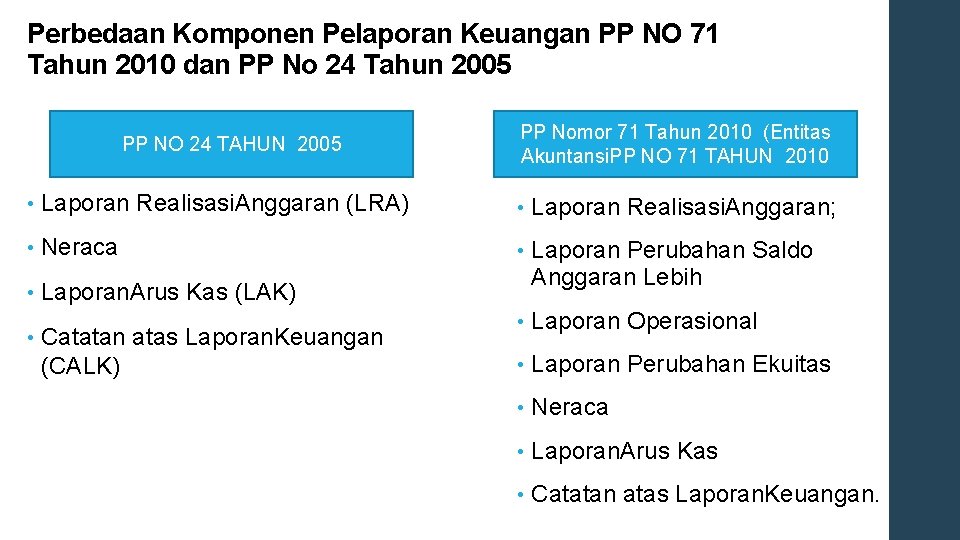
Perbedaan Komponen Pelaporan Keuangan PP NO 71 Tahun 2010 dan PP No 24 Tahun 2005 PP NO 24 TAHUN 2005 PP Nomor 71 Tahun 2010 (Entitas Akuntansi. PP NO 71 TAHUN 2010 • Laporan Realisasi. Anggaran (LRA) • Laporan Realisasi. Anggaran; • Neraca • • Laporan. Arus Kas (LAK) Laporan Perubahan Saldo Anggaran Lebih • Laporan Operasional • Laporan Perubahan Ekuitas • Neraca • Laporan. Arus Kas • Catatan atas Laporan. Keuangan (CALK)
KOPERASI
Laporan Keuangan Koperasi Laporan keuangan koperasi bertujuan untuk mengkalkulasi sisa hasil usaha, mengawasi asset milik koperasi untuk menghindari penyalahgunaan dan kecurangan, memberikan informasi mengenai hak atas individu yang memiliki kepentingan dengan koperasi, dan digunakan sebagai dasar dalam rangka pengambilan keputusan. Perlu diketahui bahwa koperasi adalah sebuah lembaga yang dibentuk dengan tujuan mensejahterakan anggotanya, dan perusahaan konvensional merupakan badan usaha yang memiliki tujuan untuk memaksimalkan kekayaan pemegang saham atau memaksimalkan nilai perusahaan.
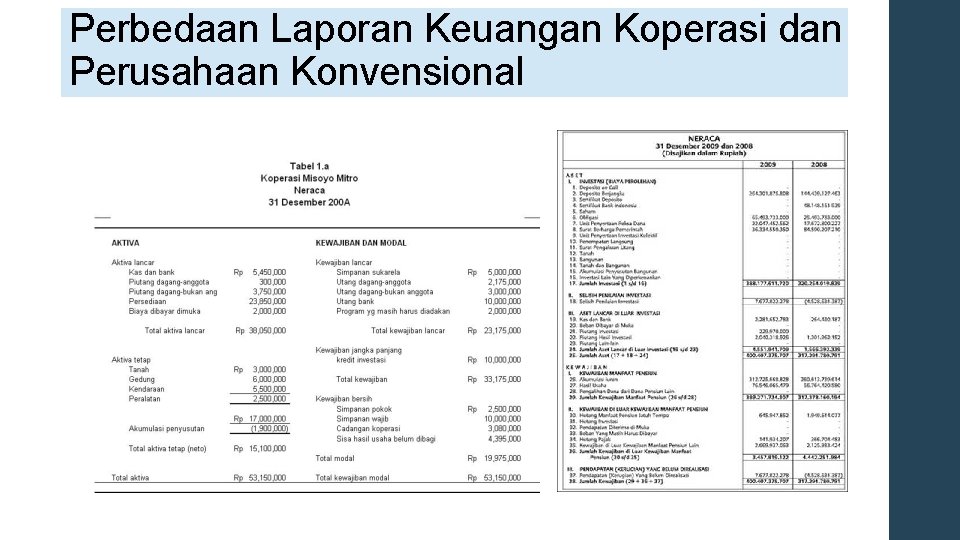
Perbedaan Laporan Keuangan Koperasi dan Perusahaan Konvensional
Sumber Modal Koperasi 1. Modal Sendiri Modal ini dikatakan sendiri karena modal ini berasal dari sesuatu yang dihimpun dari simpanan anggota yaitu dari simpanan pokok dan simpanan wajib anggota, dan apabila kegiatan usaha koperasi sudah berjalan dapat memperoleh sisa hasil usaha (SHU) Simpanan pokok, Simpanan wajib, Dana cadangan, Hibah/Donasi (jika ada) 2. Modal Pinjaman Anggota (Sukarela & khusus), Modal Pinjaman Koperasi atau Badan Usaha Lain, Bank dan Lembaga Keuangan Lainnya 3. Obligasi
Anggaran Dasar Koperasi adalah peraturan dasar tertulis yang memuat keterangan sebagaimana dimaksud dalam Pasal 8 Undang-Undang Nomor 25 Tahun 1992 Tentang Perkoperasian. Anggaran dasar koperasi hanya memuat ketentuan-ketentuan pokok mengenai tata laksana organisasi, cara kerja, kegiatan usaha, kewajiban-kewajiban, resiko yang harus ditanggung dan keadaan apabila terjadi sesuatu yang menyebabkan berhentinya organisasi koperasi.
Penyusunan Anggaran Dasar Koperasi Penyusunan anggaran dasar koperasi harus teliti dan berpegang teguh terhadap ketentuan-ketentuan berlaku dan tidak boleh bertentangan dengan undang, khususnya pada Undang-Undang Nomor 25 tahun 1992 tentang Perkoperasian dan peraturan pelaksanaannya, serta tidak boleh berlawanan dengan kepentingan dan kebutuhan mereka bersama.
- Slides: 12