
OPTIOMOINTIOPIN SEMINAARI 23 11 2011 Osmo Jauri Model
- Slides: 47
OPTIOMOINTIOPIN SEMINAARI 23. 11. 2011 Osmo Jauri, Model IT Oy MALLINRAKENNUSTA: 3 CASEA Copyright Model IT Oy 2011 1
Case 1 Valuutan- ja koronvaihtosopimuksen luottoriskin mittaus
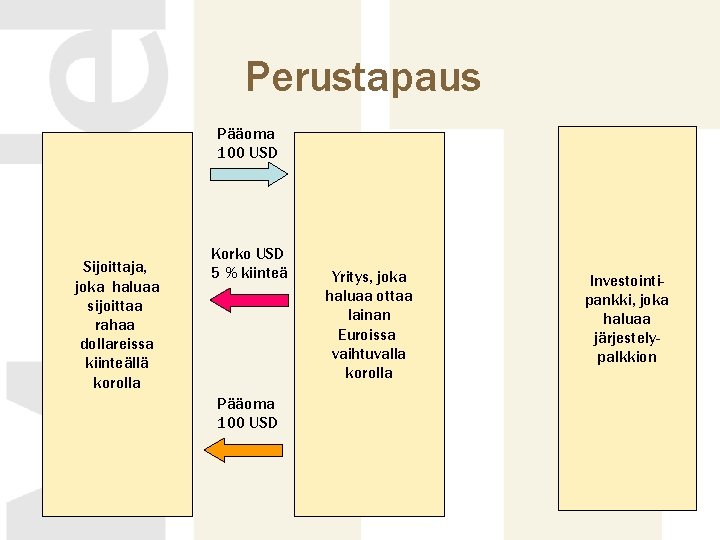
Perustapaus Pääoma 100 USD Sijoittaja, joka haluaa sijoittaa rahaa dollareissa kiinteällä korolla Korko USD 5 % kiinteä Pääoma 100 USD Yritys, joka haluaa ottaa lainan Euroissa vaihtuvalla korolla Investointipankki, joka haluaa järjestelypalkkion
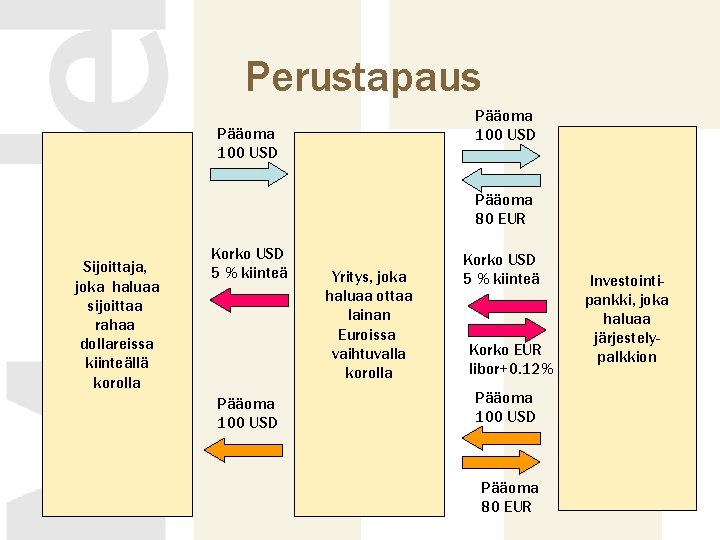
Perustapaus Pääoma 100 USD Pääoma 80 EUR Sijoittaja, joka haluaa sijoittaa rahaa dollareissa kiinteällä korolla Korko USD 5 % kiinteä Pääoma 100 USD Yritys, joka haluaa ottaa lainan Euroissa vaihtuvalla korolla Korko USD 5 % kiinteä Korko EUR libor+0. 12% Pääoma 100 USD Pääoma 80 EUR Investointipankki, joka haluaa järjestelypalkkion
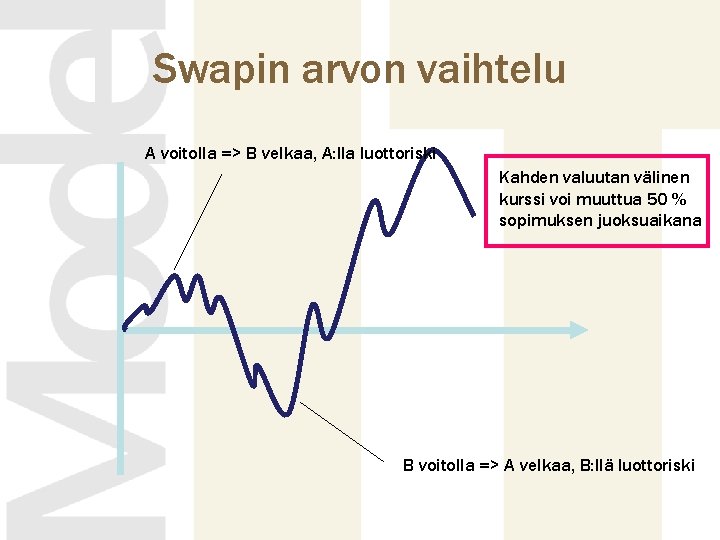
Swapin arvon vaihtelu A voitolla => B velkaa, A: lla luottoriski Kahden valuutan välinen kurssi voi muuttua 50 % sopimuksen juoksuaikana ! B voitolla => A velkaa, B: llä luottoriski
Mallinnettavat alueet • • • Korkokäyrien ja valuuttakurssien malli Kassavirtojen (ja optioiden) hinnoittelumallit Velvoitenetotus vastapuolittain Luottotappioiden generointimalli Uusien sopimusten analysointi salkkua vasten
Malliriskejä • Voidaanko valuuttoja ja korkoja ennustaa edes jakaumamielessä (stabiilisuus) ? • Parametrisointi (GIGO !) • Eksogeeniset: pitkän koron ennusteet • Estiomitavat: kovarianssimatriisi • Soviteltavat: jakauman muoto • Epävarmuus generoidaan multinormaalilla kohinalla (muuttujien välinen lineaarinen riippuvuus)
Simulointimallin tavoitteet • Voitava kattaa n. 15 valuuttaa korkokäyrineen, aikajänne 10 vuotta • Simuloinnin aika-askel 1 -12 kk • Voitava ajaa vähintään 10 000 realisaatiota • Suorituskyky: • Asiakkaan swappikirjan analysointi 1 kk aika-askeleella ja 10 000 simulaatiolla vaatii noin miljardin kassavirran diskonttausta
Mallinnusstrategia • Keskeisin muuttuja: pitkä korko kussakin taloudessa • Pitkien korkojen ennusteet eksogeenisia • Valuuttakurssit noudattavat odotusarvomielessä pitkien korkojen osoittamaa pariteettia • Korkokäyrä viritetään pitkän koron ja pitkän ja lyhyen koron erotuksen avulla • Korkokäyrän pitää tukea arbitraasivapautta • Simuloiduille prosesseille asetetaan ”reflecting boundary” tyyppisiä rajoituksia • Stokastisuus generoidaan multinormaalisella kohinatermillä, jossa kovarianssimatriisi selittää muuttujien väliset yhteydet tyhjentävästi
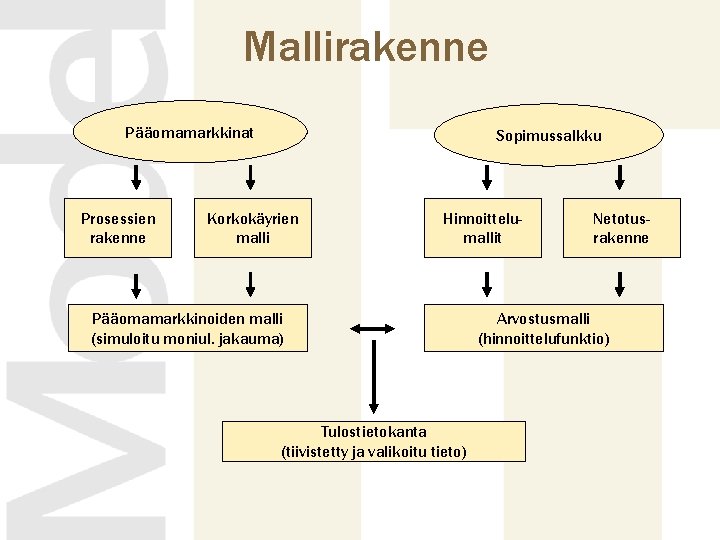
Mallirakenne Pääomamarkkinat Prosessien rakenne Sopimussalkku Korkokäyrien malli Hinnoittelumallit Pääomamarkkinoiden malli (simuloitu moniul. jakauma) Tulostietokanta (tiivistetty ja valikoitu tieto) Netotusrakenne Arvostusmalli (hinnoittelufunktio)
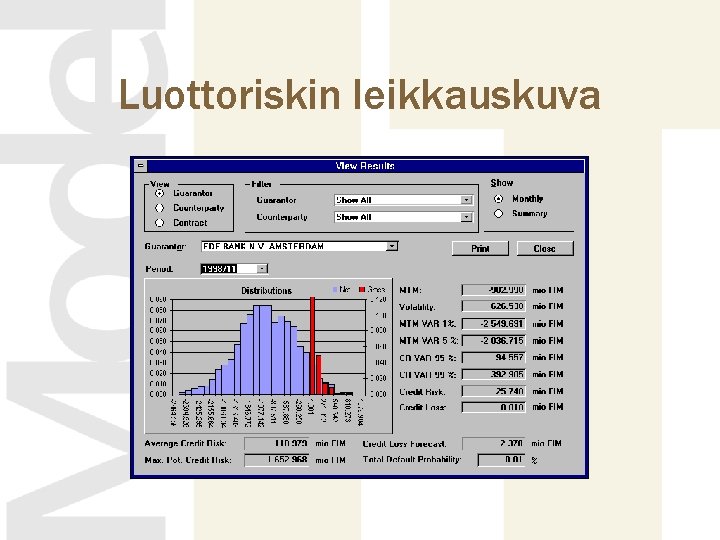
Luottoriskin leikkauskuva
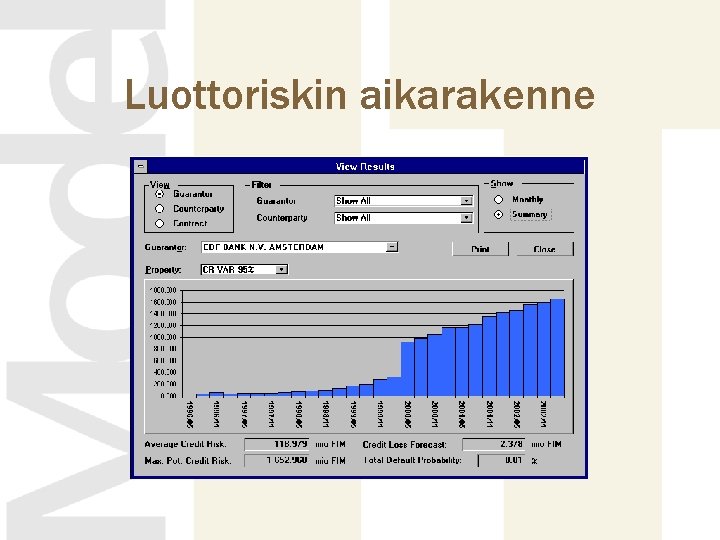
Luottoriskin aikarakenne
Case 2 Markkinariskin mittaus VAR-mallilla ©Evli Pankki Oyj ja Osmo Jauri
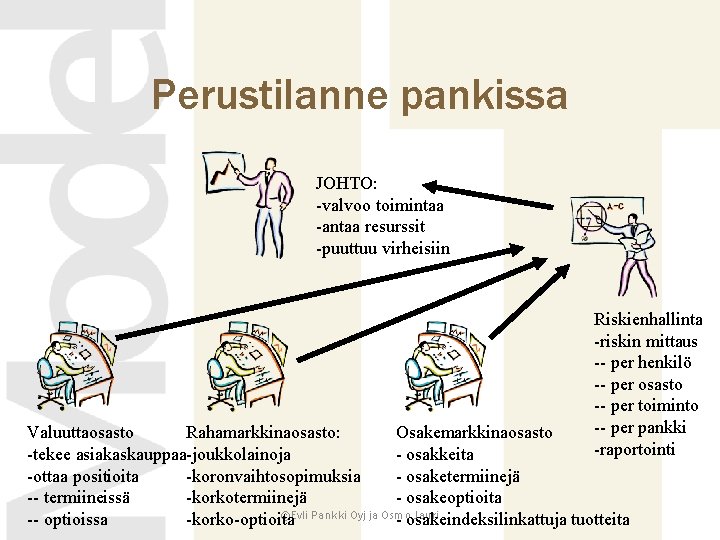
Perustilanne pankissa JOHTO: -valvoo toimintaa -antaa resurssit -puuttuu virheisiin Riskienhallinta -riskin mittaus -- per henkilö -- per osasto -- per toiminto -- per pankki -raportointi Rahamarkkinaosasto: Osakemarkkinaosasto Valuuttaosasto - osakkeita -tekee asiakaskauppaa-joukkolainoja -koronvaihtosopimuksia - osaketermiinejä -ottaa positioita -korkotermiinejä - osakeoptioita -- termiineissä ©Evli Pankki Oyj ja Osmo Jauri -korko-optioita - osakeindeksilinkattuja tuotteita -- optioissa
Mihin riskimittaria voi käyttää ? l Absoluuttinen mitta (ulkoisesti vertailukelpoinen) • • Sidosryhmälaskenta (BIS, omistajat …) Pääomatarpeen mitoitus Riskinottopolitiikan määrittely (RORAC) l Suhteellinen (sisäisesti vertailukelpoinen) • • Toimintojen kannattavuusvertailu Pääoman allokointi RORAC Riskinoton ohjaus ja valvonta ©Evli Pankki Oyj ja Osmo Jauri
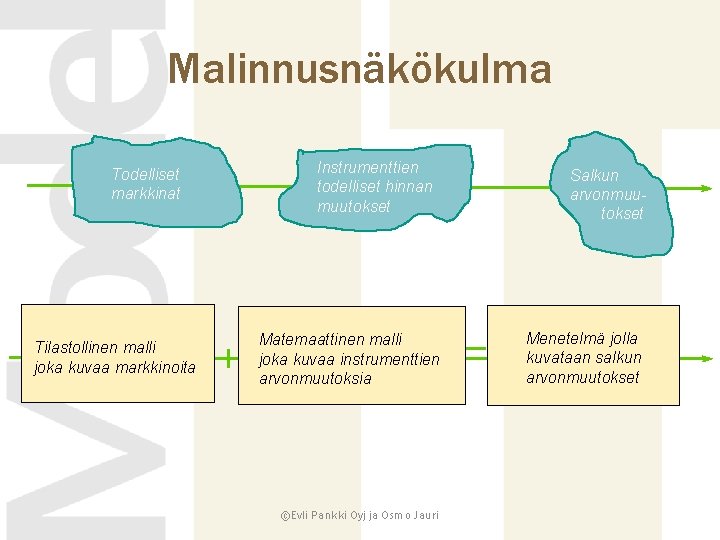
Malinnusnäkökulma Todelliset markkinat Tilastollinen malli joka kuvaa markkinoita Instrumenttien todelliset hinnan muutokset Matemaattinen malli joka kuvaa instrumenttien arvonmuutoksia ©Evli Pankki Oyj ja Osmo Jauri Salkun arvonmuutokset Menetelmä jolla kuvataan salkun arvonmuutokset
Mallin kattavuus • Mitä markkinan riskejä mallilla voidaan mitata • Markkinoiden mallikuva • Variaatiot markkinadataan • Skenaariotestaus • Miten eri tuotteita käsitellään • • • Mitkä hinnoitellaan ’oikein’ Miten käsitellään korkojen ja termiinien aikarakenne Mitkä yksinkertaistetaan Mitkä suljetaan pois Olennaisuus !!! ©Evli Pankki Oyj ja Osmo Jauri
Mallirakentajan pohteita • Onko mallin oletukset keskenään yhteneviä ? • Erityisesti markkinamalli ja instrumenttimalli • Mitä seuraamuksia ristiriidoilla voi olla ? • Mitä riskejä malli ei mittaa ? • Mitä asiaa painotetaan ? • • • MTM täsmääminen vs. teoreettiset ominaisuudet fx vs. korkokäyrä vs. osakkeet vs. hyödykkeet johdannaiset vs. käteisinstrumentit markkinan epänormaalisuudet nopeus ©Evli Pankki Oyj ja Osmo Jauri
Markkinan piirteitä l Epänormaalisuus • aikavariantti kovarianssimatriisi • huipukkuus ja vinous • hypyt eli pienen todennäköisyyden tapahtumat joita tapahtuu liian usein • estimointiongelmat l Epälineaarisia instrumentteja • optiot ja optio-ominaisuuksia sisältävät l Korkokäyrä • Miten luoda ’jatkuva esitys’ • Miten taata arbitraasivapaus • Miten luoda aidon tuntuinen dynamiikka ©Evli Pankki Oyj ja Osmo Jauri
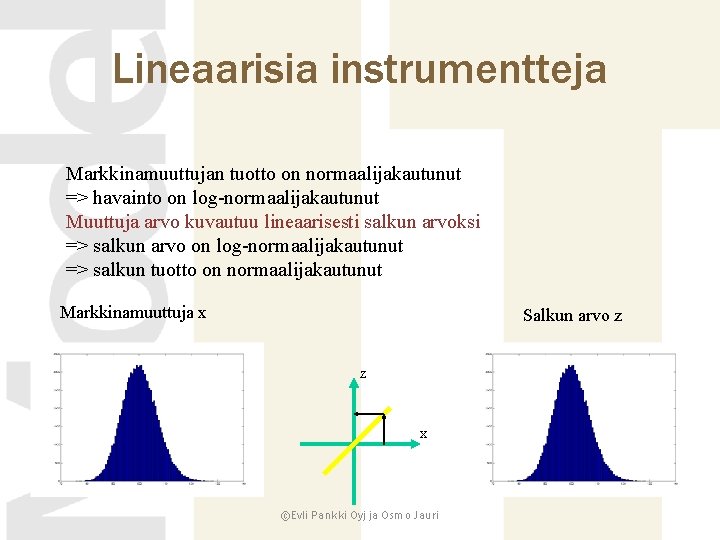
Lineaarisia instrumentteja Markkinamuuttujan tuotto on normaalijakautunut => havainto on log-normaalijakautunut Muuttuja arvo kuvautuu lineaarisesti salkun arvoksi => salkun arvo on log-normaalijakautunut => salkun tuotto on normaalijakautunut Markkinamuuttuja x Salkun arvo z z x ©Evli Pankki Oyj ja Osmo Jauri
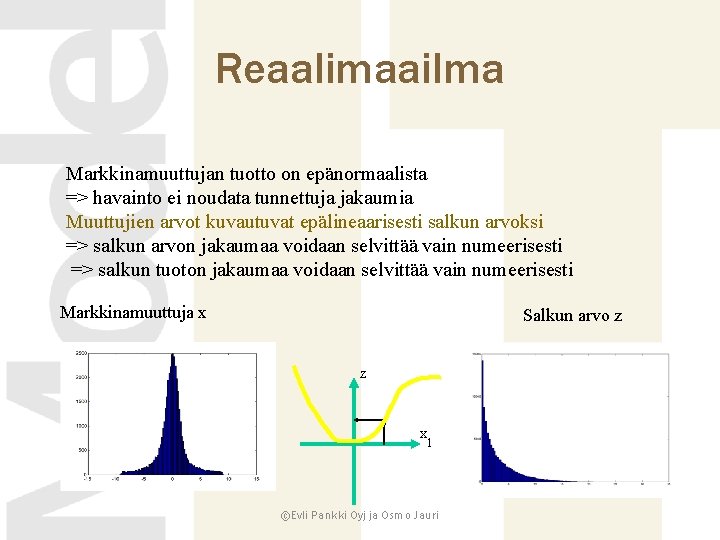
Reaalimaailma Markkinamuuttujan tuotto on epänormaalista => havainto ei noudata tunnettuja jakaumia Muuttujien arvot kuvautuvat epälineaarisesti salkun arvoksi => salkun arvon jakaumaa voidaan selvittää vain numeerisesti => salkun tuoton jakaumaa voidaan selvittää vain numeerisesti Markkinamuuttuja x Salkun arvo z z x 1 ©Evli Pankki Oyj ja Osmo Jauri
Vaikeasti mitattavia riskejä • Korrelaatioriski: markkinan ennakoimaton suhteellinen liike • Volatiliteettiriski: markkinoiden odotusten muutos • Gammariski: tuotteen monimutkaisuus • Polkuriippuvat riskit: tuotteen/markkinan monimutkaisuus ©Evli Pankki Oyj ja Osmo Jauri
Teknisiä ongelmia l Markkinadatan piirteet • korkeita momentteja, hyppyjä, aikavarianttia • puutuvaa dataa, aikasynkronointiongelmia, likviditeetin puute l Valittavan mallin piirteet • viiveet, epälin. sidokset, trendit l Estimointiprobleemat • Menetelmäkirjo: OLS, EWMA, *GARCH jne… l Optioiden hinnoille ei ole aina ei suljettua muotoa • Numeeristen menetelmien hitaus l Salkun arvon käänteiskuvaus ei ole aina yksikäsitteinen • Jakauman ’kiinnostavaa osaa’ ei pysty ennustamaan ©Evli Pankki Oyj ja Osmo Jauri
Houkutuksia ja keinoja • Oletetaan markkinadata normaaliksi • Unohdetaan viiveet, co-integroituvuus yms. • • • Paikataan data ja unohdetaan aikasynkronointi Linearisoidaan muuttujien väliset riippuvuudet Alennetaan dimensiota (asetetaan osa muuttujista vakioiksi) Käytetään yksinkertaisia (parametrivapaita) estimaatteja Yksinkertaistetaan vaikeasti analysoitavia tuotteita • Amerikkalainan optio -> Eurooppalainen optio • Tingitään laskentatarkkuudesta • Käytetään arvofunktioiden Taylor-kehitelmiä (1. Ja 2. ) • Yhdistellään riskejä yhteenlaskulla ©Evli Pankki Oyj ja Osmo Jauri
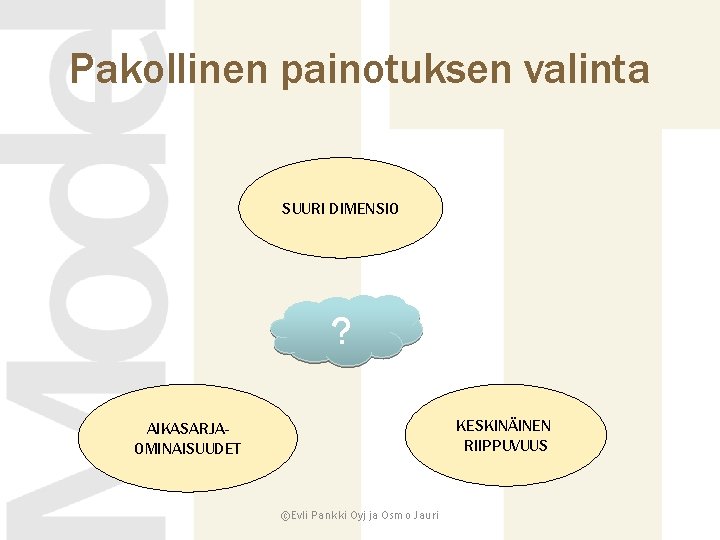
Pakollinen painotuksen valinta SUURI DIMENSIO ? KESKINÄINEN RIIPPUVUUS AIKASARJAOMINAISUUDET ©Evli Pankki Oyj ja Osmo Jauri
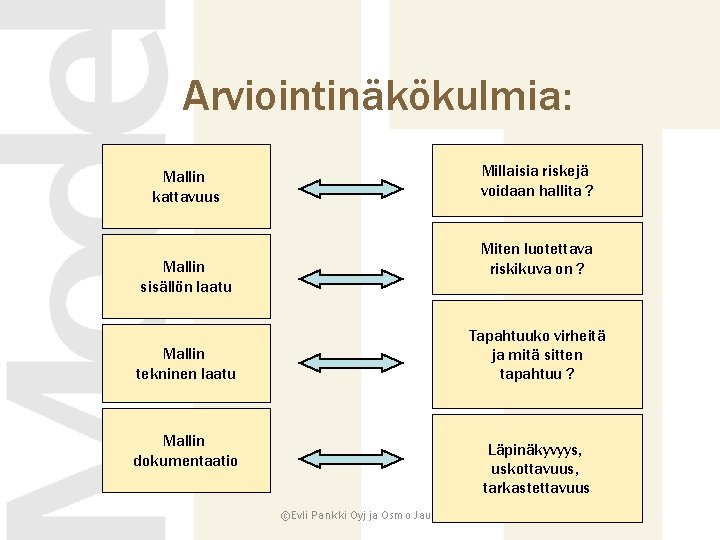
Arviointinäkökulmia: Millaisia riskejä voidaan hallita ? Mallin kattavuus Miten luotettava riskikuva on ? Mallin sisällön laatu Tapahtuuko virheitä ja mitä sitten tapahtuu ? Mallin tekninen laatu Mallin dokumentaatio Läpinäkyvyys, uskottavuus, tarkastettavuus ©Evli Pankki Oyj ja Osmo Jauri
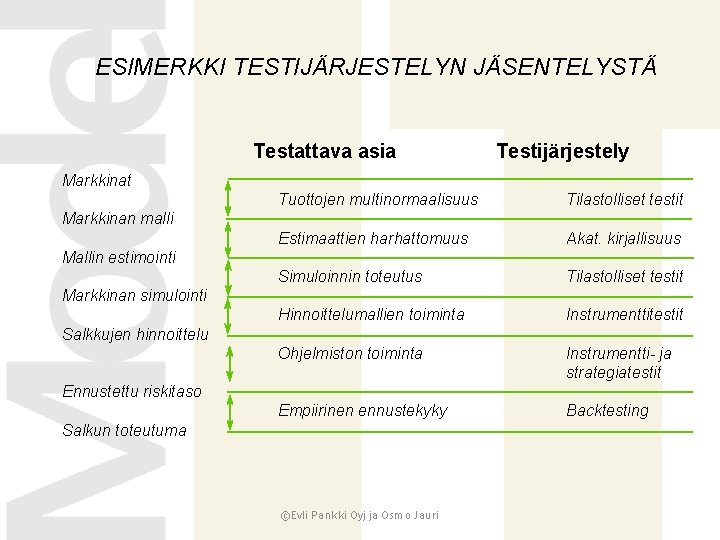
ESIMERKKI TESTIJÄRJESTELYN JÄSENTELYSTÄ Testattava asia Testijärjestely Markkinat Tuottojen multinormaalisuus Tilastolliset testit Estimaattien harhattomuus Akat. kirjallisuus Simuloinnin toteutus Tilastolliset testit Hinnoittelumallien toiminta Instrumenttitestit Ohjelmiston toiminta Instrumentti- ja strategiatestit Empiirinen ennustekyky Backtesting Markkinan malli Mallin estimointi Markkinan simulointi Salkkujen hinnoittelu Ennustettu riskitaso Salkun toteutuma ©Evli Pankki Oyj ja Osmo Jauri
Laadun valvontaa • Are we making money, and if so, why ? • Korkea RORAC kaipaa selityksen ! • Onko positoiden riskit ymmärretty oikein ja mittaako malli niitä ? • Onko tuloslaskenta ja MTM kunnossa ? • Voidaanko ottaa riskejä joita malli ei mittaa ? • Kuka hyväksyy uudet instrumentit ? • Millainen ammattitaito on käytettävissä instrumenttien sovituksessa ? • Onko lähtödata korrektia ja tarkistettua ? • Miten data poimitaan, filtteroidaan ja estimoidaan ? • Miten tulokset siirtyvät: Kuka päättää ja voi manipuloida ? • Onko mallin toiminta seurattavissa ? • Riskin seuraaminen salkuittain / riskifaktoreittain / mallinnusoletuksittain ? • Voidaanko mallilla tutkia herkkyyttä oletuksille ? • Portfolioefektin eliminointi ? • Lähtötietojen variointi (korrelaatiot, vola) • Mallioletusten variointi (fat-tail, hypyt, delta-gamma, lin. riippuvuus) ©Evli Pankki Oyj ja Osmo Jauri
Case 3 Henkivakuutuksen mallinnus ala Solvenssi 2 ©Evli Pankki Oyj ja Osmo Jauri
Lähtökohdat 1. Solvenssi 2 direktiivi muuttaa tavan, jolla vakuutusyhtiöt analysoivat tuotteitaan ja riskejään. Aktuaarimallit vaihdetaan finanssimalleihin. Sopimukset on hinnoiteltava pääomamarkkinakonsistentisti (=arbitraasivapaasti). 2. Muutos vaikuttaa yli 4000 yhtiöön EU: n alueella. Muutos on hankalin toteuttaa henkivakuutuksessa, koska henkivakuutussopimuksissa on runsaasti optiopiirteitä. 3. Tavoitteena on luoda työkalu, jolla yhtiöt mallintavat omat tuotteensa ja liiketoimintansa. 4. Työkalun on toteutettava viranomaisvaatimukset. 5. Direktiivin mallinnushasteet ovat: - Vastuuvelan markkinaehtoisen hinnan laskeminen - Vakavaraisuusvaatimuksen laskeminen ulkoisien shokkten avulla - Yhtiön vakavaraisuussuunnittelun toteuttaminen 30
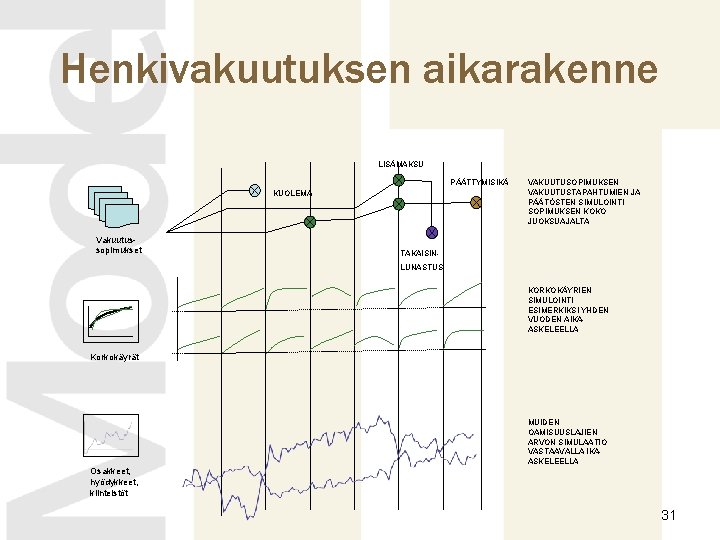
Henkivakuutuksen aikarakenne LISÄMAKSU PÄÄTTYMISIKÄ KUOLEMA Vakuutussopimukset VAKUUTUSOPIMUKSEN VAKUUTUSTAPAHTUMIEN JA PÄÄTÖSTEN SIMULOINTI SOPIMUKSEN KOKO JUOKSUAJALTA TAKAISINLUNASTUS KORKOKÄYRIEN SIMULOINTI ESIMERKIKSI YHDEN VUODEN AIKAASKELEELLA Korkokäyrät MUIDEN OAMISUUSLAJIEN ARVON SIMULAATIO VASTAAVALLA IKAASKELEELLA Osakkeet, hyödykkeet, kiinteistöt 31
Valittu ratkaisu 1. Malli toteutetaan 100 % numeerisena ratkaisuna (Monte Carlo) -> käyttäjälle helppoa 2. Kaikki laskenta tehdään sopimustasolla -> ei malliriskiä 3. Käytetään hyväksi laskennan hajauttamista ja koodin vektorointia -> suorituskyky 4. Pääomamarkkinoiden malli/simulaatio tuodaan ulkopuolelta -> fokusointi 5. Pitäydytään työkalussa ja jätetään yhtiökohtaiset määritykset yhtiön tehtäväksi -> fokusointi 6. Rakennetaan sovellus oliopohjaisuuden perustalle -> helppo käyttää, dokumentoida ja tarkastaa 7. Ei tingitä laadusta eikä ominaisuuksista -> laatujohtajuus HAASTEET - Suorituskyky: 1 000 sopimusta x 1 000 simulaatiota x 200 aika-askelta x 50 muuttujaa - Joustavuus: täytyy sopia kaikille tuotteille - Intuitiivisyys ja helppous: miten voittaa markkinajohtajat 32
m. SII - New modelling concept • Insurance risk is fully modeled by using contract level simulation – Insurance risk is not trivialized to deterministic cash flows at any stage – Contracts are defined as cash flow agreements where cash-flows depend on stochastic events • Numerical simulation with full information – No deterministic assumptions – No aggregation of contracts – No simplifications in contract terms • Supports multiple needs – MCEV, SCR, ORSA – Both life and non-life (credit, P&C, …) 33
m. SII - New modelling concept • m. SII is based on numerical analysis – full Monte Carlo – Modeling and using is easy – All computations handled by m. SII • m. SII saves a lot of actuarial time – Less time spent on developping, documenting and maintaining – One model supports all needs: MCEV, SCR and ORSA • m. SII provides better results and tools for business analysis – Full support for product development, portfoliovaluation – Management decisions are easily added inside each simulation • m. SII gives low life cycle costs – Hardware: supports cloud computing – super computer at low cost 34
m. SII pilot case: Fennia Life • Fennia Life has a portfolio of ~50 000 various life insurance contracts – Savings based contracts (life and pension) • Unit linked • Guaranteed rate + extra benefits – Traditional life insurance contracts • • All contract types were modeled with MATLAB and m. SII Economic scenarios are imported from Fennia group’s internal model EU’s QIS 5 was calculated using MATLAB and m. SII in October 2010 Today 40 % of Finnish life-insurance market is using m. SII or is running Proof-of-Concept tests on m. SII 35
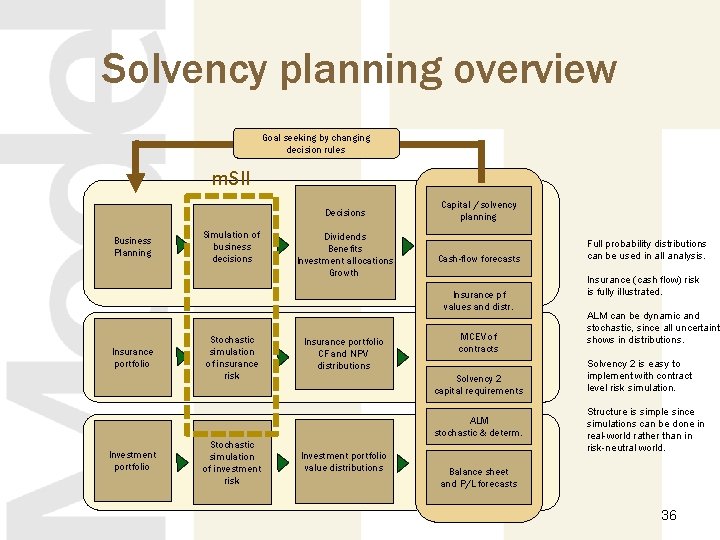
Solvency planning overview Goal seeking by changing decision rules m. SII Decisions Business Planning Simulation of business decisions Dividends Benefits Investment allocations Growth Capital / solvency planning Cash-flow forecasts Insurance pf values and distr. Insurance portfolio Stochastic simulation of insurance risk Insurance portfolio CF and NPV distributions Capital MCEV reserve of contracts forecast Measurement Solvency 2 of economic risk capital requirements ALM stochastic & determ. Investment portfolio Stochastic simulation of investment risk Investment portfolio value distributions Full probability distributions can be used in all analysis. Insurance (cash flow) risk is fully illustrated. ALM can be dynamic and stochastic, since all uncertainty shows in distributions. Solvency 2 is easy to implement with contract level risk simulation. Structure is simple since simulations can be done in real-world rather than in risk-neutral world. Balance sheet and P/L forecasts 36
Case: Simple life insurance policy • An insurance policy is seen as an agreemet of cash-flow exchange – – Customer pays recurring premium payments Company pays a claim when death occurs • Policy holder's death is the only random variable – – It affects the timing of claim payment, and Terminates the contract (and premium payments) • We use simple test data – – Key properties: Date of birth, sex and computation date 100 contracts read from Excel 37
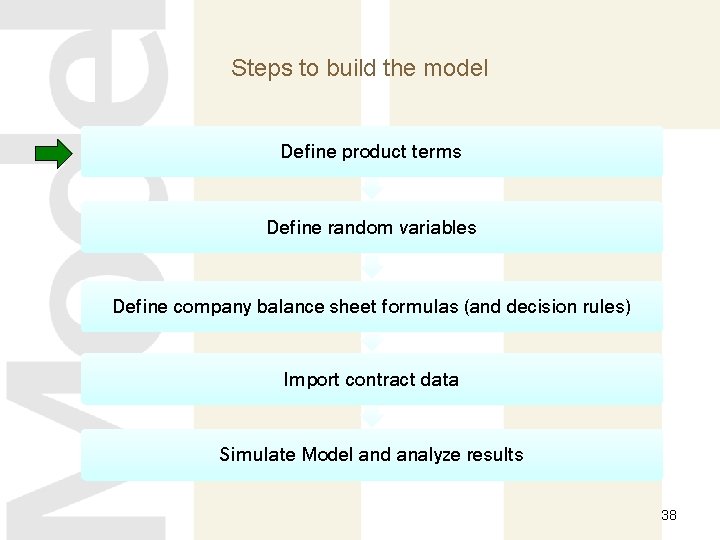
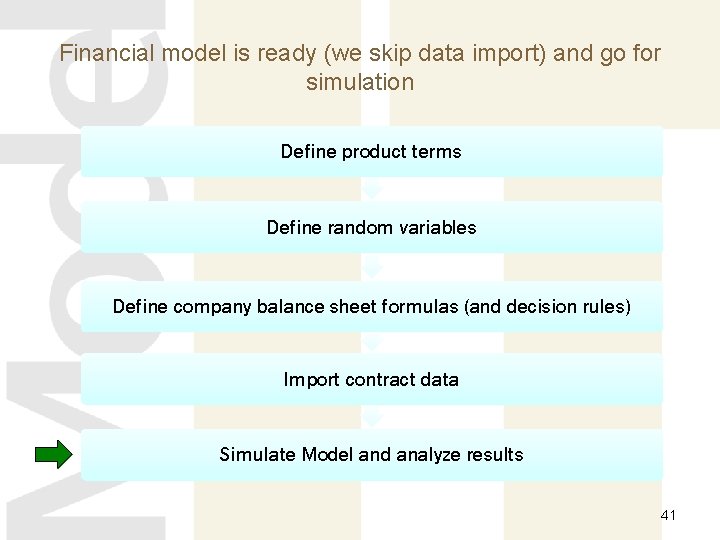
Steps to build the model Define product terms Define random variables Define company balance sheet formulas (and decision rules) Import contract data Simulate Model and analyze results 38
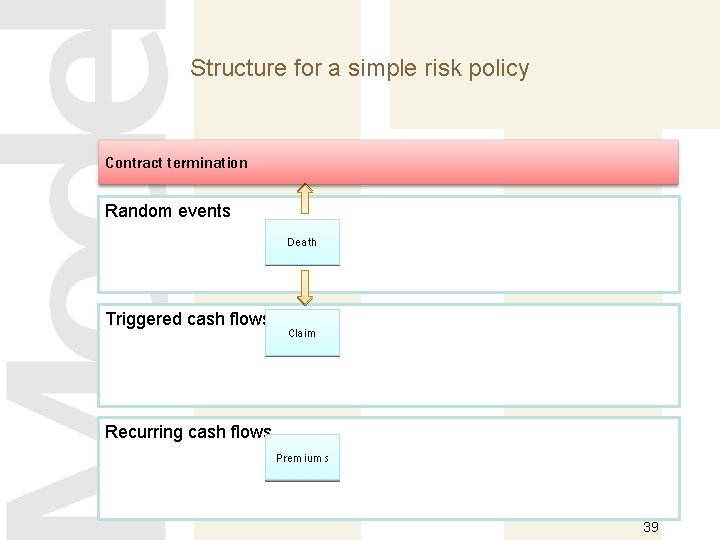
Structure for a simple risk policy Contract termination Random events Death Triggered cash flows Claim Recurring cash flows Premiums 39
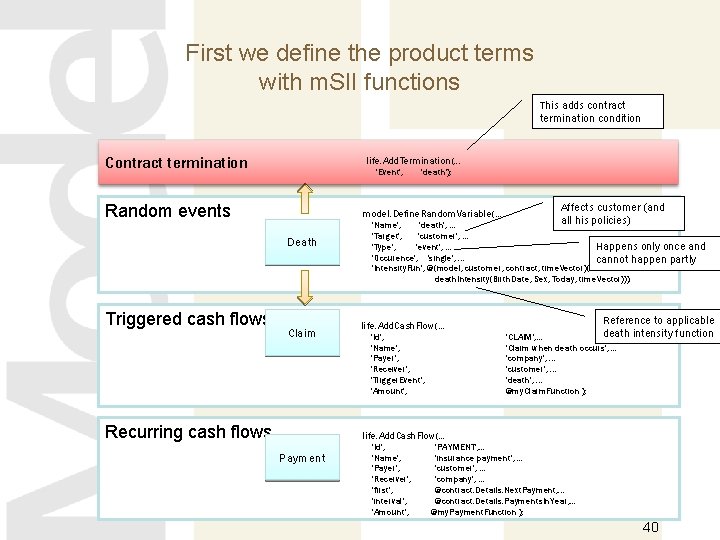
First we define the product terms with m. SII functions This adds contract termination condition Contract termination life. Add. Termination(. . . 'Event', Random events model. Define. Random. Variable(… Death Triggered cash flows 'death'); Claim Recurring cash flows Affects customer (and all his policies) 'Name', 'death', . . . 'Target', 'customer', . . . 'Type', 'event', . . . Happens only once and 'Occurence', 'single', . . . cannot happen partly 'Intensity. Fun', @(model, customer, contract, time. Vector)(. . . death. Intensity(Birth. Date, Sex, Today, time. Vector))); life. Add. Cash. Flow(… 'Id', 'Name', 'Payer', 'Receiver', 'Trigger. Event', 'Amount', Reference to applicable intensity function death 'CLAIM', . . . 'Claim when death occurs', . . . 'company', . . . 'customer', . . . 'death', . . . @my. Claim. Function ); life. Add. Cash. Flow(. . . Payment 'Id', 'Name', 'Payer', 'Receiver', 'first', 'interval', 'Amount', 'PAYMENT', . . . 'insurance payment', . . . 'customer', . . . 'company', . . . @contract. Details. Next. Payment, . . . @contract. Details. Payments. In. Year, . . . @my. Payment. Function ); 40
Financial model is ready (we skip data import) and go for simulation Define product terms Define random variables Define company balance sheet formulas (and decision rules) Import contract data Simulate Model and analyze results 41
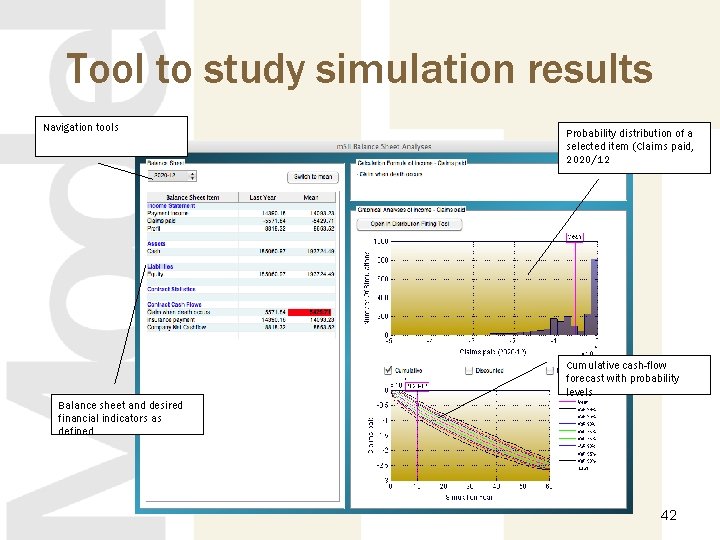
Tool to study simulation results Navigation tools Probability distribution of a selected item (Claims paid, 2020/12 Cumulative cash-flow forecast with probability levels Balance sheet and desired financial indicators as defined 42
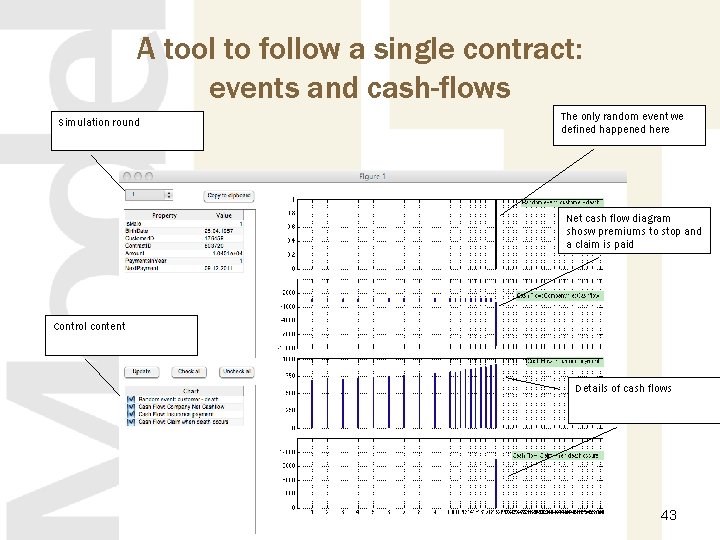
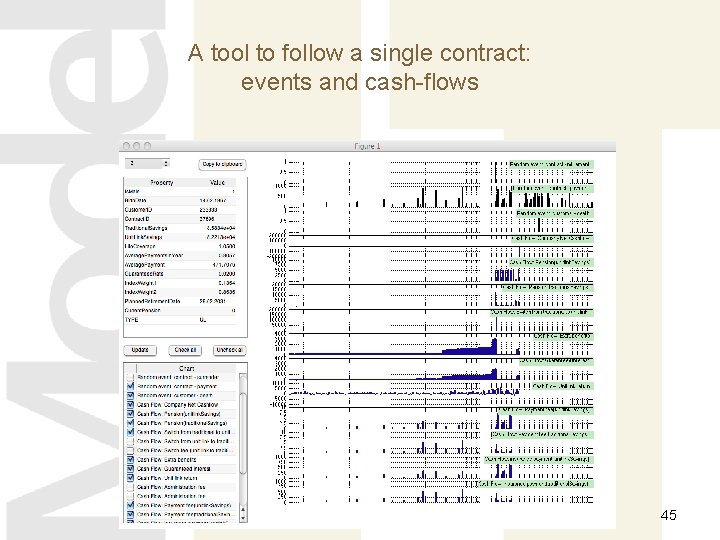
A tool to follow a single contract: events and cash-flows Simulation round The only random event we defined happened here Net cash flow diagram shosw premiums to stop and a claim is paid Control content Details of cash flows 43
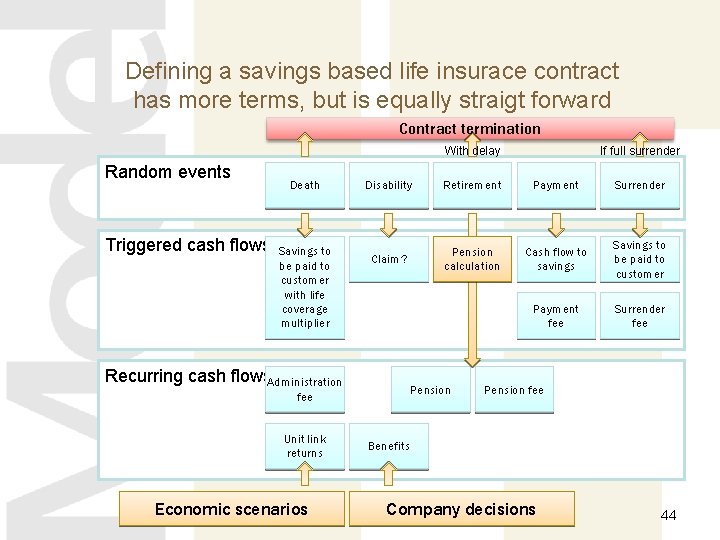
Defining a savings based life insurace contract has more terms, but is equally straigt forward Contract termination With delay Random events Triggered cash flows Death Savings to be paid to customer with life coverage multiplier Disability Retirement Payment Surrender Claim? Pension calculation Cash flow to savings Savings to be paid to customer Payment fee Surrender fee Recurring cash flows. Administration Pension fee Unit link returns Economic scenarios If full surrender Pension fee Benefits Company decisions 44
A tool to follow a single contract: events and cash-flows 45
General benefits • Saves a lot of actuarial work – No need for complex option theory – No need fo simplifications • • Replicating portfolios, aggregation of contracts, deterministic cash-flows Better information – Full and accurate distributions for cash-flows, NPVs – No model risk due to combining deterministic and stochastic analysis – Transparent, easy to develop and audit • New possibilities – – Pricing tools for product development and portfolio valuation (M&A) Efficient yield curve hedging (with Economic Scenario Generator) Dynamic decsison making inside simulation Can use cloud service: a super computer offered at low cost 46
Contact • • • Osmo Jauri, tel. +358 40 751 4956 osmo. jauri@modelit. fi Model IT Ltd, Veneentekijäntie 2, 00210 Helsinki, Finland www. modelit. fi - info@modelit. fi Copyright Model IT Oy 2011 47