
Optimalno oporezivanje kompromis izmedju efikasnosti i pravinosti primer
- Slides: 29
Optimalno oporezivanje – kompromis izmedju efikasnosti i pravičnosti: primer Srbije Prof. dr Milojko Arsić Univerzitet u Beogradu – Ekonomski fakultet
Optimalno oporezivanje • Cilj optimalnog oporezivanja je maksimizacija društvenog blagostanja • Glavne karakteristike optimalnog oporezivanja su da minimalno narušava ekonomsku efikasnost i da je pravično • Efikasnost i pravičnost su često suprotstavljeni pa je potrebno tražiti kompromis (trade-off) izmedju njih • značaj efikasnosti i pravičnosti varira na različitim nivoima razvijenosti • Osim efikasnosti i pravičnosti važno je da porezi nisu pogodni za utaju, da uvažavaju postojanje eksternih efekata • Optimalne karakteteristike jednog poreza zavise od karaktetistika drugih poreza 2
Efikasno oporezivanje • Efikasnost poreza ima dve komponente: distorzije i troškove primena • Oporezivanje je efikasno ako stvara minimalne distorzije tj. ako minimalno narušava delatnosti koja se oporezuja (rad, potrošnja, štednja, investicije, preuzimanje rizika i dr. ) • paušalni porezi ne stvaraju distorzije, ali su ekstremno nepravični (glavarina) ili nepraktični (porezi zasnovani na sposobnostima) • svi ostali porezi stvaraju manje ili veće distorzije • Efikasni porezi bi trebalo da kreiraju minimalne troškove primene za poreske obveznike i poresku administarciju • troškovi primene poreza su važni koliko i distrozije, ali su u teorijskim analizama često zanemarivani 3
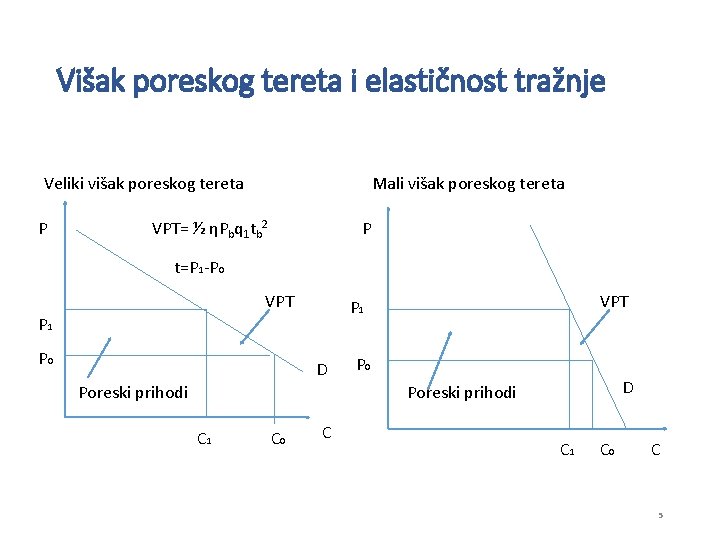
Efikasno oporezivanje proizvoda • Temelj teorije efikasnog oprezivanja proizvoda postavio je Remzi 20 ih godina prošlog veka • koncept je relevantan i za oporezivanje dohodaka • Cilj efikasnog oporezivanja proizvoda je minimizacije višaka poreskog tereta • višak poreskog tereta pokazuje koliko smanjenje blagostanja potrošača, mereno pomoću potrošačevog viška, prevazilazi poreske prihode koje ostvaruje država oporezivanjam proizvoda 4
Višak poreskog tereta i elastičnost tražnje Mali višak poreskog tereta Veliki višak poreskog tereta P VPT= ½ ηPbq 1 tb 2 P t=P 1 -P 0 VPT P 1 D Poreski prihodi P 0 D Poreski prihodi C 1 C 0 C 5
Remzijevo pravilo • Višak poreskog tereta je manji • kada je smanjenje potrošnje usled uvodjenja poreza manje • potrošnja manje opada kada je elastičnost tražnje manja – kada je tražnja neelastična na tom tržištu se ne bi pojavio VPT, ali bi se pojavio na drugom, samo paušalni porezi ne stvaraju VPT ni na jednom tržištu • kada je poreska stopa niža, a osnovice šira • Ukupan VPT je minimalan kada je granični višak poreskog tereta, po poslednoj jedinici prikupljenog poreza jednak za sve proizvode – tada je oporezivanje Pareto efikasno • Poreske stope kojima se minimizira višak poreskog terete su obrnuto proporecinalne elastičnosti tražnje: tx/ty=ηy/ηx • Prema Remzijevom pravilu poreske stope bi trebalo da budu niske za proizvode koje imaju visoku elastičnost tražnje i visoke za proizvode koje imaju nisku elastičnost tražnje • Poreske stope, odredjene prema Remzijevom pravilu, obezbedjuju da pad tražnje kod svih proizvoda bude identičan: ΔX/X=ΔY/Y=ΔZ/Z 6
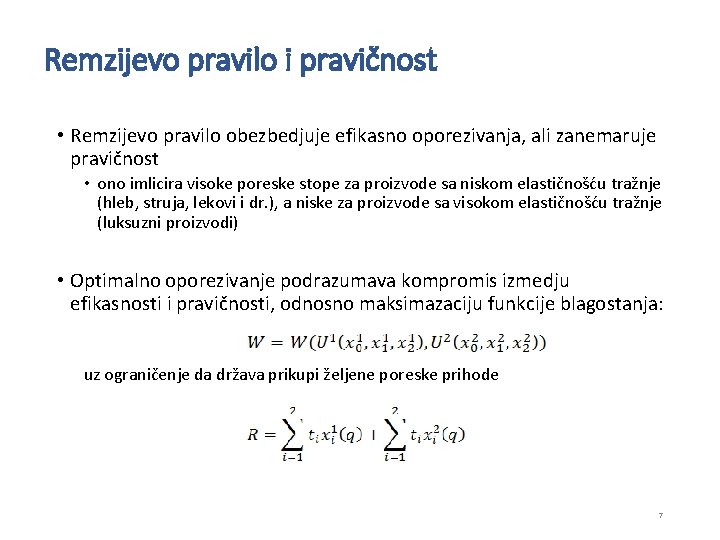
Remzijevo pravilo i pravičnost • Remzijevo pravilo obezbedjuje efikasno oporezivanja, ali zanemaruje pravičnost • ono imlicira visoke poreske stope za proizvode sa niskom elastičnošću tražnje (hleb, struja, lekovi i dr. ), a niske za proizvode sa visokom elastičnošću tražnje (luksuzni proizvodi) • Optimalno oporezivanje podrazumava kompromis izmedju efikasnosti i pravičnosti, odnosno maksimazaciju funkcije blagostanja: uz ograničenje da država prikupi željene poreske prihode 7
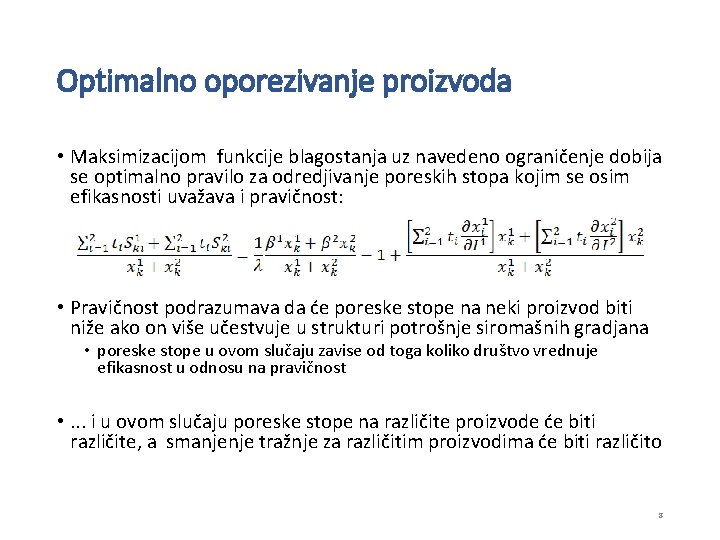
Optimalno oporezivanje proizvoda • Maksimizacijom funkcije blagostanja uz navedeno ograničenje dobija se optimalno pravilo za odredjivanje poreskih stopa kojim se osim efikasnosti uvažava i pravičnost: • Pravičnost podrazumava da će poreske stope na neki proizvod biti niže ako on više učestvuje u strukturi potrošnje siromašnih gradjana • poreske stope u ovom slučaju zavise od toga koliko društvo vrednuje efikasnost u odnosu na pravičnost • . . . i u ovom slučaju poreske stope na različite proizvode će biti različite, a smanjenje tražnje za različitim proizvodima će biti različito 8
Neslaganja u vezi sa pravičnošću • Efikasnost podrazumeva minimiziciju viška poreskog tereta i troškova primene poreza, dok je manje saglasnosti oko toga šta je pravično • Horizontalna pravičnost podrazumeva da ljudi koje se nalaze u jednakom ekonomskom položaju treba da plate jednak porez • problem je kako se meri jednak položaj: prema imovini, dohotku ili potrošnji? • ako se koristi dohodak da li je adekvatna mera satnica ili godišnji dohodak? • da li uvažavati razloge zbog kojih neko radi manji broj sati? • Vertikalna pravičnost podrazumava da ljudi sa većim dohocima treba da plaćaju poreze po višim stopama koliko treba da iznosi neoprezivi deo? od kog nivoa dohotka počinje progresivnost? koliko snažna traba da bude progresivnost? u kojoj meri treba da se uvaže individulne okolnosti obveznika (posedovanje imovina, broj dece, troškovi obrazovanja i lečenja, . . . ? • da li jednako tretirati sve vrste dohodaka? • • 9
Uključivanje ostalih faktora u optimalno oporezivanje proizvoda • Remzijevo pravilo kao i pravilo koje uključuje pravičnost daje veliki broj različitih poreskih stopa za oporezivanje proizvoda • Primena velikog broja poreskih stopa • povećava troškove primene poreza za obveznike i državu • podstiče prezvodjače na društveno neproduktivne aktivnosti kao što su lobiranje • stvara pogodno tlo za utaju poreza • . . . ovo generiše dodatnu neefikasnot • Optimalno oporezivanje proizvoda se dodatno komplikuje ako želimo da obuhvatimo eksterne efekte u potrošnji nekih proizovoda (naftni derivati, cigarete, alkohol, neke vrste hrane, . . , udžbenici, vakcine pritiv zaraznih bolesti, . . . ) • optimalno oporezivanje podrazumeva veće poreske stope za proizvoda čija potrošnja generiše negative eksterne efekte, i niže za proizvode koji generiši pozitivne • problem: eksterni efekti se teško mere, a nije jasno koji ponder treba da imaju u odnosu na efikasnost i pravičnost • Postoje predlozi da se oporezivanjem proizvoda ljudi podstiču na odredjene aktivnosti (rad, obrazovanje), a odvraćaju od drugih (kockanje) • ovo imlicira veće poreze za proizvode koji su kompatibilni sa društveno nepoželjnim vrstama dokolice, a manji za ona koje su kompatibilne sa poželjnim aktivnostima 10
Optimalno oprezivanje proizvoda u širem kontekstu • Prethodna razmatranja su zanemarivala postojanje drugih poreza i uticaj oporezivanja na proizvodnu efikasnost • Dajmond i Majrles (1971) su izveli karakteristike poreskog sistema koje ne narušave proizvodnu efikasnost • takvo oporezivanje ne menja relativne cene inputa • isključuje oporezivanje medjufazne potrošnje • . . . PDV zadovoljava ove ekarkteristike • Etkinson i Štiglic (1976) su pokazali da ako postoji separabilnost potrošnje i dokolica i ako postoji progresivni porez na dohodak gradjana, tada je optimalno da se svi proizvodi oprezuju po jedinstvenoj poreskoj stopi • pravičnost se ostvaruje preko poreza na dohodak gradjana i preko državne pomoći 11
Implikacije teorije optimalnog oporezivanja proizvoda na poresku politiku • Mada su rezulati teorije optimalnog oporezivanja divregentni ipak pružaju odredjene preporuke za poresku politiku • najpogodniji oblik opšteg poreza na potrošnju je PDV, jer ne narušava proizvodnu efikasnost • jedinstvena stopa PDV na sve proizvode je najpogodija kada se uzmu u obzir svi rezultati (naročito troškovi primena, lobiranje, teškoće merenja eksternih efekata, utaja poreza, proizvodna efikasnost, postojanje progresivnog PDG) • proizvode koji generišu negative eksterne efekte bi trebalo dodatno oporezivati akcizama, dok bi se potrošnja nekih proizovda subvencionisala (obrazovanje, zdravstvena zaštita i dr. ) • Pravična raspodela dohotka bi se ostvarivala primenom progresivnog poreza na dohodak i transferima gradjanima 12
Optimalno oporezivanje dohotka gradjana • Optimalno oporezivanje dohotka gradjana (PDG) je jedna od nasloženijih i najspornijih tema u oblasti javnih finansija • teško je proceniti posledice različitih poreza (proporcionalni, progresivni) na ponašanje ljudi (rad, štednju, investiranje, obrazovanje, preuzmanje rizika, . . . ) • male razlike u pretpostavkama o distribuciji sposobnosti ljudi dovode do velikih razlika u karakteristikama optimalnog PDG • Pretpostavke i rezultati su pod snažnim uticajem ideoloških (vrednosnih stavova) o tome koliko je važna efikasnost, a koliko pravičnost • levičari iznose dokaze da progresivno oprezivanje po visokim stopama ne utiče značajno na spremnost ljudi da rade, štede, investiraju, . . . • desničari iznose dokaze da visoke progresivne poreske stope negativno utiču na navedene aktivnosti • gradjani se često opredeljuju za odredjeni tip poreza u zavisnosti od svoje pozicije • Modeli optimalnog oporezivanja PDG balansiraju između pravičnosti i efikasnosti u cilju maksimiziranja društvenog blagostanja 13
Optimalno oporezivanje dohodaka gradjana • Prve teorijski zasnovane ideje o optimalnom PEG formuisao je Edžvort u 19. veku • prema njemu optimalni PDG sadrži visoke progresivne stope, uključujući i stopu od 100% => nakon oporezivanja svi imaju jednake dohotke • osnovna slabost njegove analize je što zanemaruje reagovanje ljudi na visoke poreske stope (prestanak rada, prelazak u sivu zonu, seljenje u inostranstvo, . . . ) • Temelje savremene teorije optimalnog PDG postavio je Majrles (1971) • postoji značajna nejednakost u dohotku koji pojedinci ostvaruju na tržištu – zbog čega postoji osnova za progresivan PDG • progresivan PDG utiče na ponudu rada, štednju, investicije, obrazovanje => visoke poreske stope pogoršavaju efikasnost, . . . , važno je koliki je taj uticaj 14
Optimalno oporezivanje dohodaka gradjana • Razlike u dohocima su posledica razlike u spobnostima pojedinaca (inteligencija, razni talenti, sklonost riziku, . . . ) i njihovih preferencija (spremnost da rade, štede, investiraju. . . ) • Kada bi državi bile poznate sposobnosti pojedinaca tada bi optimalno bilo uvodjenje progresivnog poreza - sposobniji pojedinci bi plaćali porez po višim stopama • takav porez bi bio ekvivalntan paušalnom i ne bi negativno uticao na spremnost ljudi da rade, štede, . . . • sposobnosti i preferencije pojedinaca nisu poznate državi, pa ovakav porez nije primenljiv • Državi su poznati dohoci koje ostvaruju pojedinci, pa može da visoke dohotke oporezuje po visokim graničnim poreskim stopama • ovakav porez može da odvrati ljude o produktivnih aktivnosti, da ih podstakne na legalno i ilegalno izbegavanje poreza ili da ih podstakne se odsele u inostranstvo • postoji neslaganje o tome koliko visoke poreske stope podstiču ljude na smanjenje aktivnosti, a koliko na legalno i ilegalno izbegavanje poreza ili na iseljavanje 15
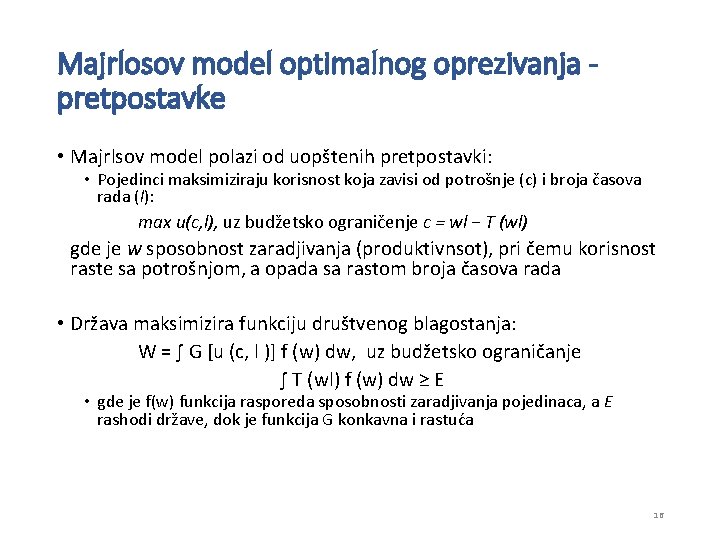
Majrlosov model optimalnog oprezivanja pretpostavke • Majrlsov model polazi od uopštenih pretpostavki: • Pojedinci maksimiziraju korisnost koja zavisi od potrošnje (c) i broja časova rada (l): max u(c, l), uz budžetsko ograničenje c = wl − T (wl) gde je w sposobnost zaradjivanja (produktivnsot), pri čemu korisnost raste sa potrošnjom, a opada sa rastom broja časova rada • Država maksimizira funkciju društvenog blagostanja: W = ∫ G [u (c, l )] f (w) dw, uz budžetsko ograničanje ∫ T (wl) f (w) dw ≥ E • gde je f(w) funkcija rasporeda sposobnosti zaradjivanja pojedinaca, a E rashodi države, dok je funkcija G konkavna i rastuća 16
Majrlsov model optimalnog oporezivanja rezultati • Majrlsov model je uopšten, pa su i njegovi rezulati relativno uopšteni: • granična poreske stope 0≤ T’(Y) ≤ 1 • granična poreska stopa za pojedince na dnu rasporeda sposobnosti zaradjivanja je T’(Y)=0, što znači da je isključen negativni porez na dohodak (nema socijalne pomoći za zaposlene? ) • granična poreska stopa za najsposobnijeg pojedinca je takodje T’(Y)=0 • Poslednje dva rezultata su predmet diskusija i osporavanja • drugi sa stanovništa podsticaja za uključivanja na tržište rada, treći sa stanovišta pravičnosti 17
Saezov model optimalnog oporezivanja dohodaka • Saezov model (2001) optimalnog oporezivanja DG predstavlja značajan pomak u pravcu približavanje teorije ekonomskoj stvarnosti • U njegovom modelu granične poreske stope zavise od efekta suptitucije i efekta dohotka, kao i elastičnosti ponude rada u odnosu na poreske stope • efekat supstitucije utiče da ljudi manje rade nakon povećanje poreskih stopa, dokolica je poželjnija • efekat dohotka utiča da ljudi više rade nakon povećanja poreskih stopa, ako je dokolica normalno dobro tražnja za njom opada sa smanjenjem dohotka • Uvodjenjem razlika izmedju intenzivne i ekstenzive elastičnosti ponude rada i napuštanjem pretpostavke o homogenosti preferencija svih gradjana (identične reakcije ljudi na promene poreza) unapredjena je realističanost modela 18
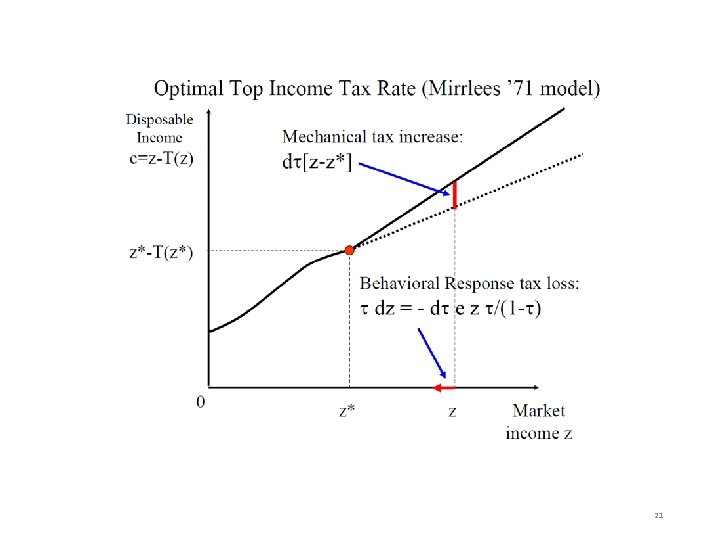
Saezov model optimalnog oporezivanja dohodaka - pretpostavke • Pretpostavlja se da postoji N pojedinca čiji dohodak je veći od Yk i da je njihov prosečan dohodak Ym, kao i da se na deo dohotka iznad Yk povećaju porezi za Δt>0. • Povećanje poreza ima tri posledice: • mehaničko povećanje poreskih prihoda: ΔT=N(Ym-Yk)Δt • bihejvioralni odgovor: B=NtΔYm=-N Ym(tΔt/(1 -t) • efekat na blagostanje: ΔW= − d. M • gde je prosečna nekompenzovana elastičnost ponude zarada u odnosu na poresku stopu, a predstavlja smanjenje blagostanja društva usled graničnog povećanja poreskih stopa za bogate 19
Saezov model optimalnog oporezivanja dohodaka - rezultati • Ako raspodela dohotka odgovara Pareto raspodeli tada su granične poreske stope za najbogatije jednake • Optimalne poreske stope za bogate su veće: • ako se blagostanje bogatih manje vrednuje • ako je elastičnost ponude rada u odnosu na povećanje poreskih stopa manja • ako je nejednakost dohodaka u društvo veća • Za tipične vrednosti parametara ( , ε, a) granične poreske stope su pozitivne za sve nivoe dohotka 20
21
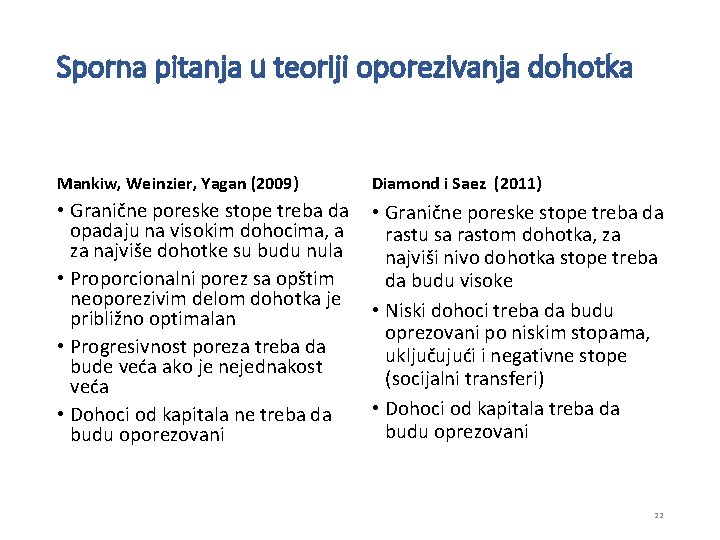
Sporna pitanja u teoriji oporezivanja dohotka Mankiw, Weinzier, Yagan (2009) Diamond i Saez (2011) • Granične poreske stope treba da opadaju na visokim dohocima, a rastu sa rastom dohotka, za za najviše dohotke su budu nula najviši nivo dohotka stope treba • Proporcionalni porez sa opštim da budu visoke neoporezivim delom dohotka je • Niski dohoci treba da budu približno optimalan oprezovani po niskim stopama, • Progresivnost poreza treba da uključujući i negativne stope bude veća ako je nejednakost (socijalni transferi) veća • Dohoci od kapitala treba da • Dohoci od kapitala ne treba da budu oprezovani budu oporezovani 22
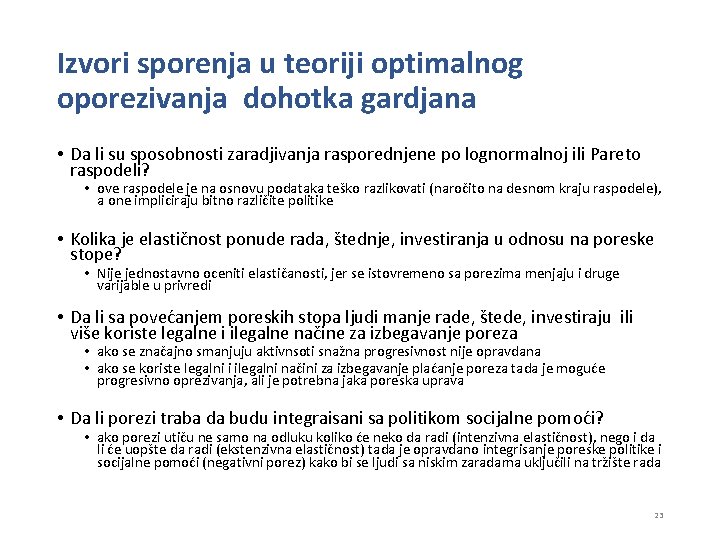
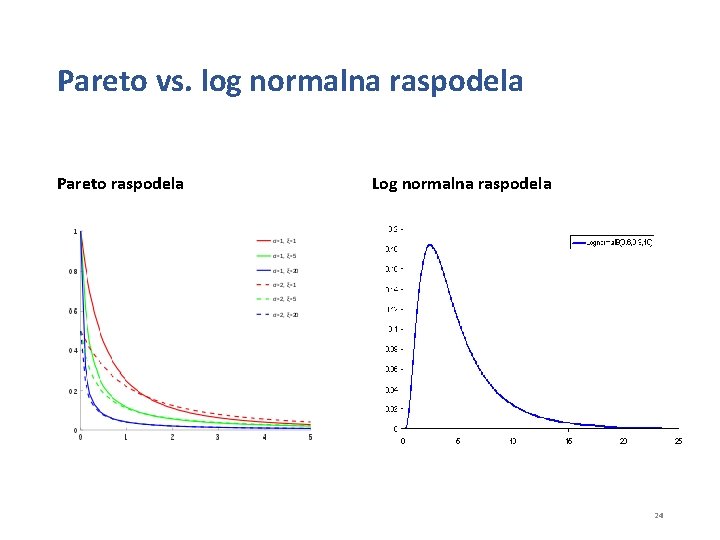
Izvori sporenja u teoriji optimalnog oporezivanja dohotka gardjana • Da li su sposobnosti zaradjivanja rasporednjene po lognormalnoj ili Pareto raspodeli? • ove raspodele je na osnovu podataka teško razlikovati (naročito na desnom kraju raspodele), a one impliciraju bitno različite politike • Kolika je elastičnost ponude rada, štednje, investiranja u odnosu na poreske stope? • Nije jednostavno oceniti elastičanosti, jer se istovremeno sa porezima menjaju i druge varijable u privredi • Da li sa povećanjem poreskih stopa ljudi manje rade, štede, investiraju ili više koriste legalne i ilegalne načine za izbegavanje poreza • ako se značajno smanjuju aktivnsoti snažna progresivnost nije opravdana • ako se koriste legalni i ilegalni načini za izbegavanje plaćanje poreza tada je moguće progresivno oprezivanja, ali je potrebna jaka poreska uprava • Da li porezi traba da budu integraisani sa politikom socijalne pomoći? • ako porezi utiču ne samo na odluku koliko će neko da radi (intenzivna elastičnost), nego i da li će uopšte da radi (ekstenzivna elastičnost) tada je opravdano integrisanje poreske politike i socijalne pomoći (negativni porez) kako bi se ljudi sa niskim zaradama uključili na tržište rada 23
Pareto vs. log normalna raspodela Pareto raspodela Log normalna raspodela 24
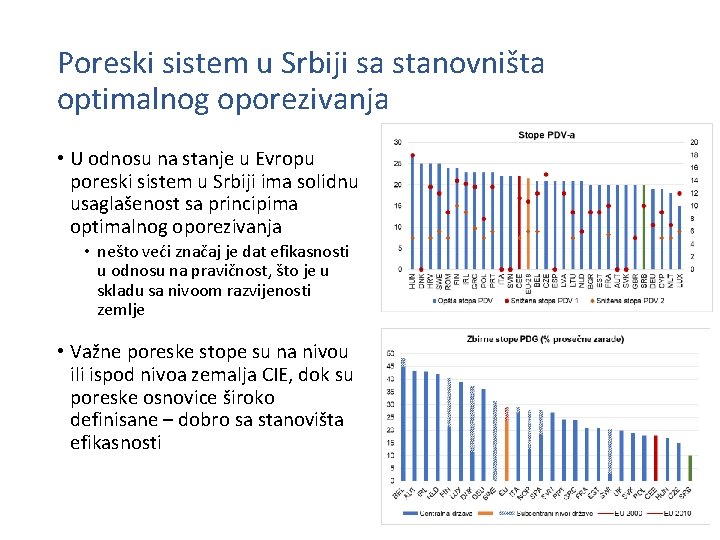
Poreski sistem u Srbiji sa stanovništa optimalnog oporezivanja • U odnosu na stanje u Evropu poreski sistem u Srbiji ima solidnu usaglašenost sa principima optimalnog oporezivanja • nešto veći značaj je dat efikasnosti u odnosu na pravičnost, što je u skladu sa nivoom razvijenosti zemlje • Važne poreske stope su na nivou ili ispod nivoa zemalja CIE, dok su poreske osnovice široko definisane – dobro sa stanovišta efikasnosti 25
Poreski sistem u Srbiji sa stanovništa optimalnog oporezivanja • Osnovne slabosti: • poreske procedure su komlikovane (visoki troškovi primene) • siva ekonomija je visoka što kreira neravnopravnost na tržištu • komplikovan i delimično arbitraran sistem parafiskalnih nameta • Potenicijalne reforme poreza na potrošnju • • • smanjivanje broja proizvoda koj se oprezuje po nižoj stopi uvodjenje jedinstvene stope PDV? možda je prag za PDV previsok? poštovanje i skraćivanje rokova za povraćaj PDV proširenje akciza na dodatne proizvode koji stvaraju negativne eksterne efekte adekvatnije definisanje osnovice kod alkoholnih pića 26
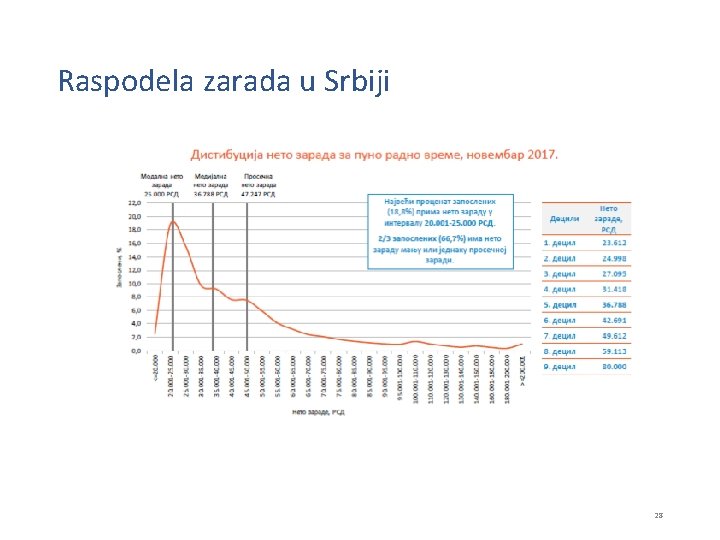
Poreski sistem u Srbiji sa stanovništa optimalnog oporezivanja • Moguće dodatno povećanje progresivnosti PDG kroz povećanje osnovne i graničnih stopa, kao i kroz povećane neoprezivog dela dohotka • složeni sintetički porez je neprimeren Srbiji (slaba Poreska uprava, nizak poreski moral, siromašna srednja klasa, …) • najviše granične poreske stope bi bile niže nego u razvijenim zemljama • više stope bi povećale pravičnost, ali bi nepovoljno uticale na rast • deseti decil u raspodeli zarada počinje na neto zaradi od 80. 000 dinara mesečno • porez na dohodak bi trebalo da bude dominantno republički porez • Porezi na dohotke od kapitala su niski, što je dobro u uslovima mobilnosti kapitala i potrebe da visokim stopama rasta nadoknadimo istorijski zaostatak za razvijenim zemljama 27
Raspodela zarada u Srbiji 28
Literatura • Atkinson, A. B. , & Stiglitz, J. E. (1976). The design of tax structure: direct versus indirect taxation. Journal of public Economics, 6(1 -2), 55 -75. • Diamond, P. A. i J. Mirrlees (1971 a) “Optimal Taxation and Public Production I: Production Efficiency” American Economic Review, American Economic Association, vol. 61(1), p. p. 827, • Diamond, P. A. i J. Mirrlees, (1971 b), Optimal taxation and public production: II – Tax rules, American Economic Review 61, 261 -278. • Diamond, P. , & Saez, E. (2011). The case for a progressive tax: from basic research to policy recommendations. The Journal of Economic Perspectives, 25(4), 165 -190 • Mankiw, N. G. , Weinzierl, M. , & Yagan, D. (2009). Optimal taxation in theory and practice. The Journal of Economic Perspectives, 23(4), 147 -174. • Ramsey, F. P. (1927). A Contribution to the Theory of Taxation. The Economic Journal, 37(145), 47 -61. • Saez, E. (2001). Using elasticities to derive optimal income tax rates. The review of economic studies, 68(1), 205 -229. • Saez, E. (2002). Optimal income transfer programs: intensive versus extensive labor supply responses. The Quarterly Journal of Economics, 117(3), 1039 -1073. 29