
Opes Avaliao Prof Antonio Lopo Martinez Valores das
- Slides: 23
Opções - Avaliação Prof. Antonio Lopo Martinez
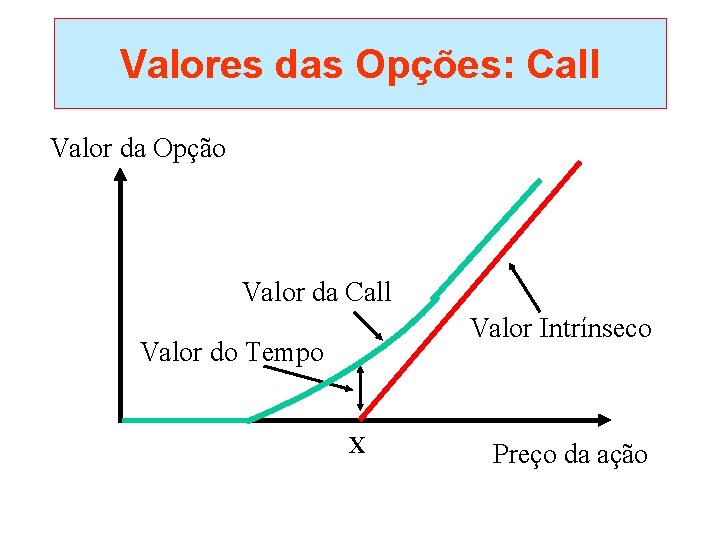
Valores das Opções • Valor intrínseco - ganho que pode ser realizado se a opção for exercida imediatamente: – Call: preço do ativo - preço de exercício • S 0 - X – Put: preço de exercício - preço do ativo • Valor do Tempo: diferença entre o preço da opção e o seu valor intrínseco.
Valores das Opções • a) b) • • Valor da Opção de Compra: Preço da ação aumenta Preço da ação cai Preço aumenta substancialmente mais provável exercício da opção. Desembolso de X no futuro e PV(X) hoje • Dessa forma, valor = S 0 – PV(X)
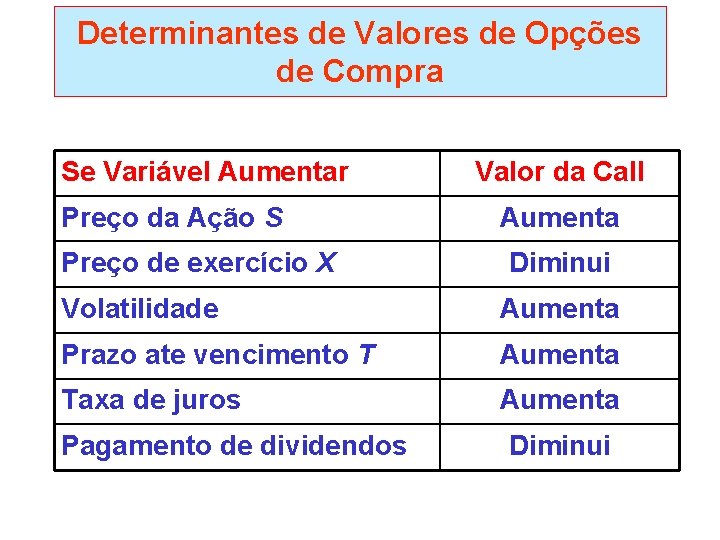
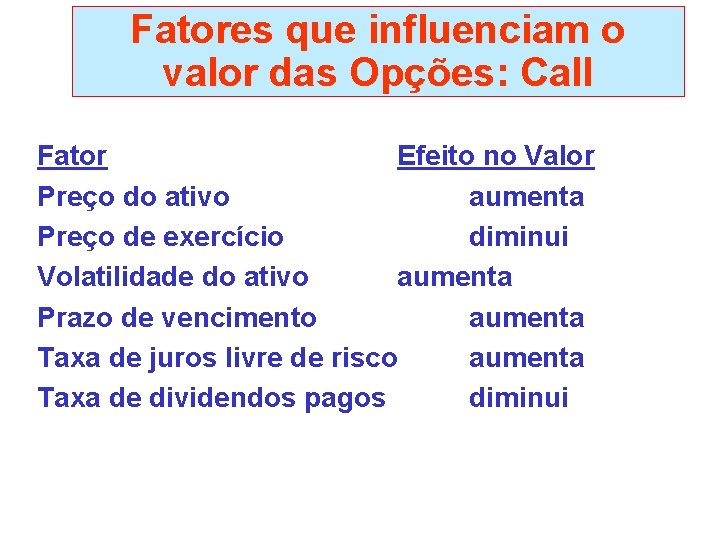
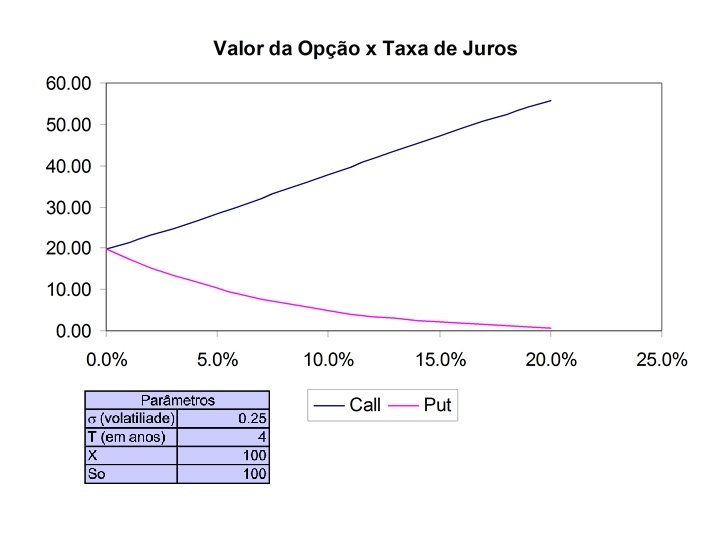
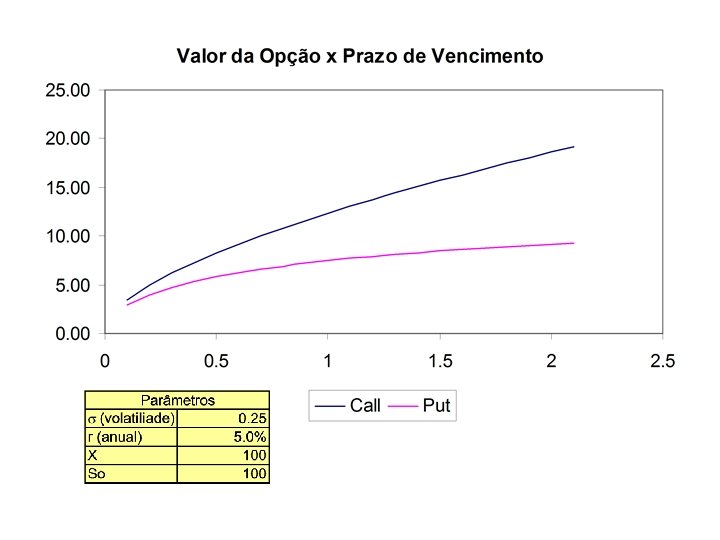
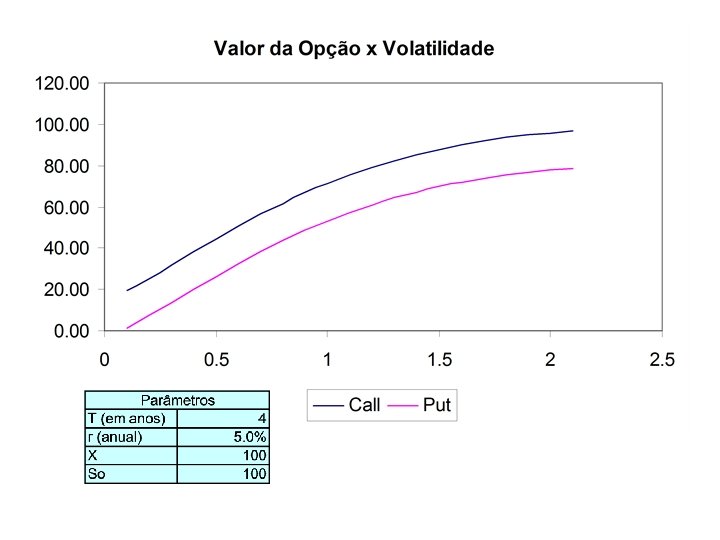
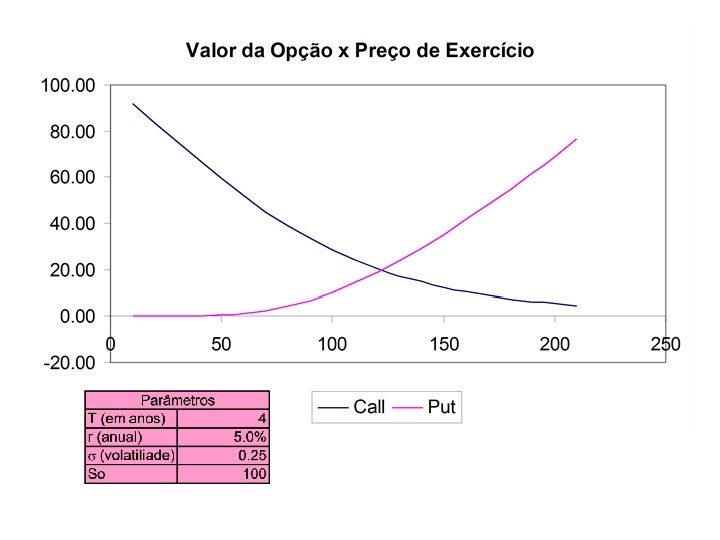
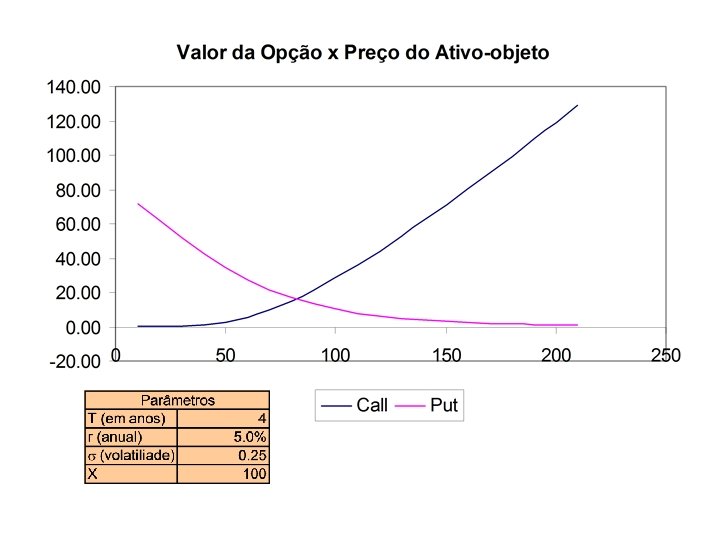
Determinantes de Valores de Opções de Compra Se Variável Aumentar Preço da Ação S Preço de exercício X Valor da Call Aumenta Diminui Volatilidade Aumenta Prazo ate vencimento T Aumenta Taxa de juros Aumenta Pagamento de dividendos Diminui
Valores das Opções: Call Valor da Opção Valor da Call Valor Intrínseco Valor do Tempo X Preço da ação
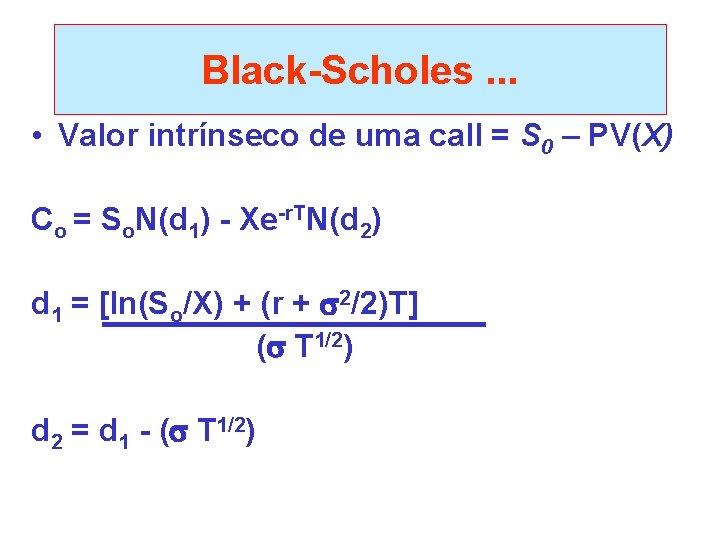
Black-Scholes. . . • Valor intrínseco de uma call = S 0 – PV(X) Co = So. N(d 1) - Xe-r. TN(d 2) d 1 = [ln(So/X) + (r + 2/2)T] ( T 1/2) d 2 = d 1 - ( T 1/2)
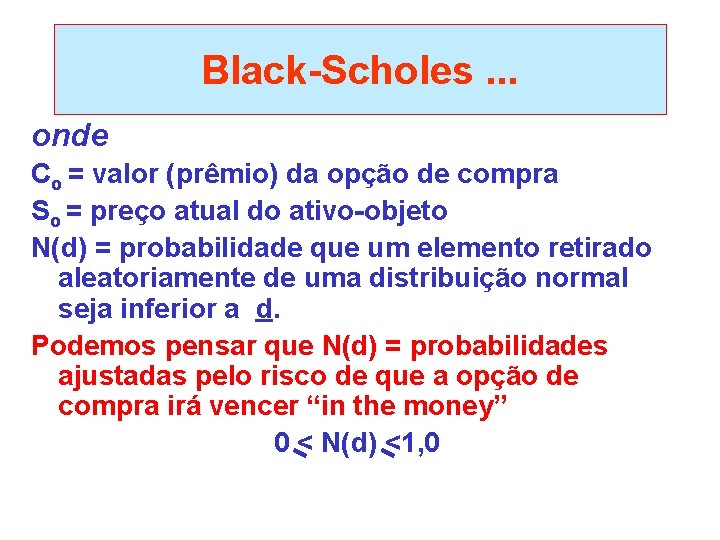
Black-Scholes. . . onde Co = valor (prêmio) da opção de compra So = preço atual do ativo-objeto N(d) = probabilidade que um elemento retirado aleatoriamente de uma distribuição normal seja inferior a d. Podemos pensar que N(d) = probabilidades ajustadas pelo risco de que a opção de compra irá vencer “in the money” 0 < N(d) <1, 0
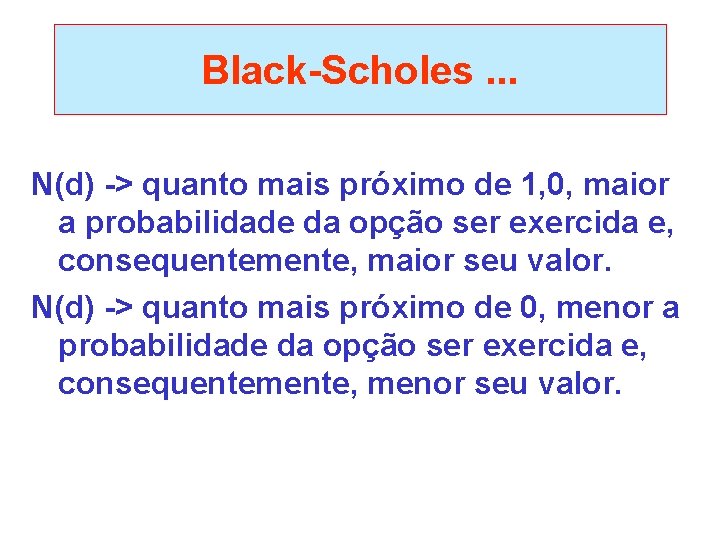
Black-Scholes. . . N(d) -> quanto mais próximo de 1, 0, maior a probabilidade da opção ser exercida e, consequentemente, maior seu valor. N(d) -> quanto mais próximo de 0, menor a probabilidade da opção ser exercida e, consequentemente, menor seu valor.
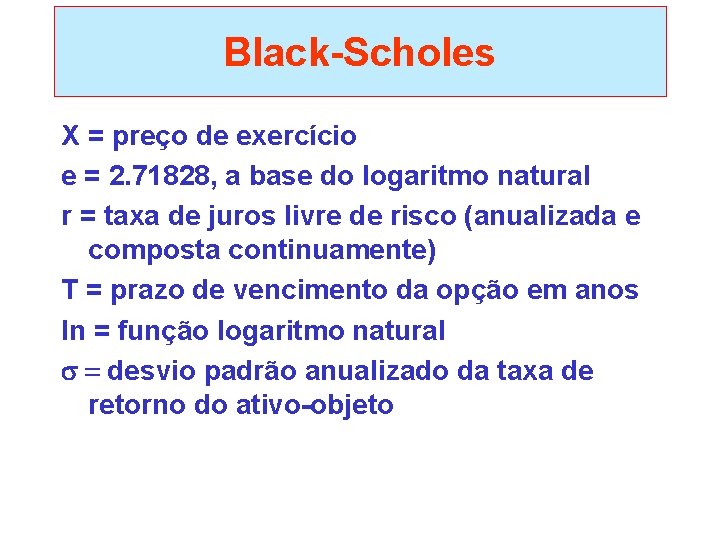
Black-Scholes X = preço de exercício e = 2. 71828, a base do logaritmo natural r = taxa de juros livre de risco (anualizada e composta continuamente) T = prazo de vencimento da opção em anos ln = função logaritmo natural desvio padrão anualizado da taxa de retorno do ativo-objeto
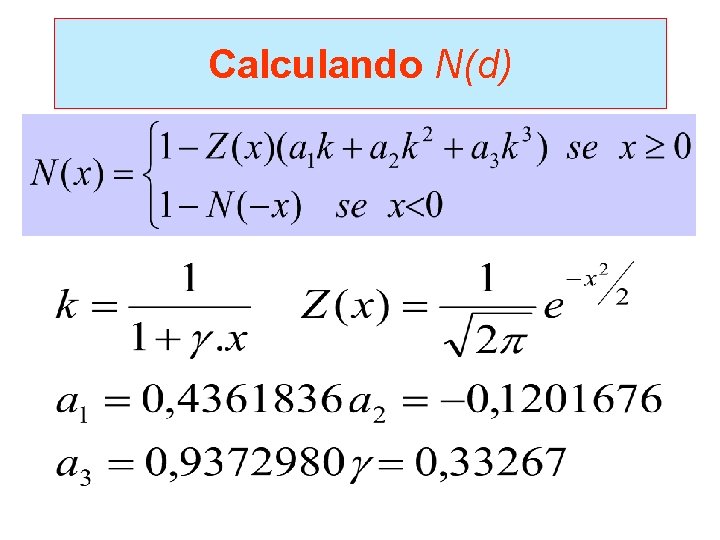
Calculando N(d)
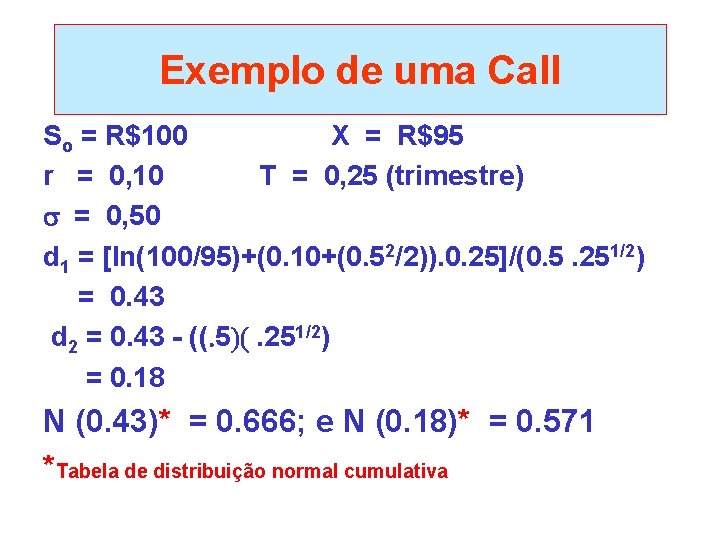
Exemplo de uma Call So = R$100 X = R$95 r = 0, 10 T = 0, 25 (trimestre) = 0, 50 d 1 = [ln(100/95)+(0. 10+(0 52/2)). 0. 25]/(0 5. 251/2) = 0. 43 d 2 = 0. 43 - (( 5 . 251/2) = 0. 18 N (0. 43)* = 0. 666; e N (0. 18)* = 0. 571 *Tabela de distribuição normal cumulativa
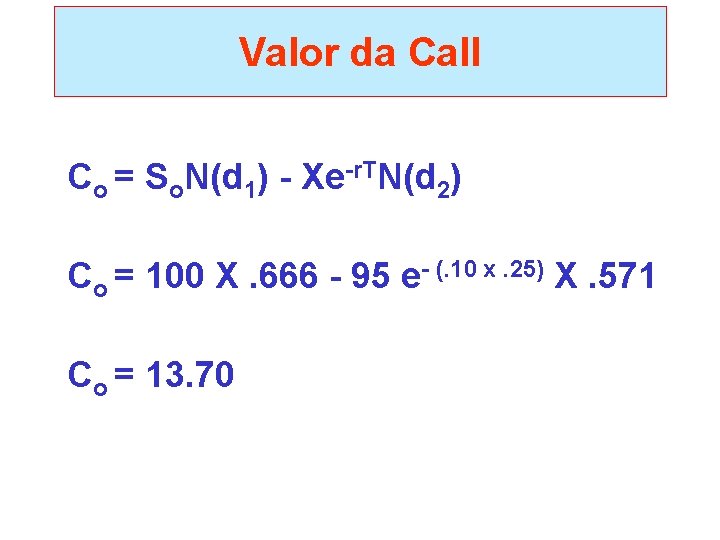
Valor da Call Co = So. N(d 1) - Xe-r. TN(d 2) Co = 100 X. 666 - 95 e- (. 10 x. 25) X. 571 Co = 13. 70
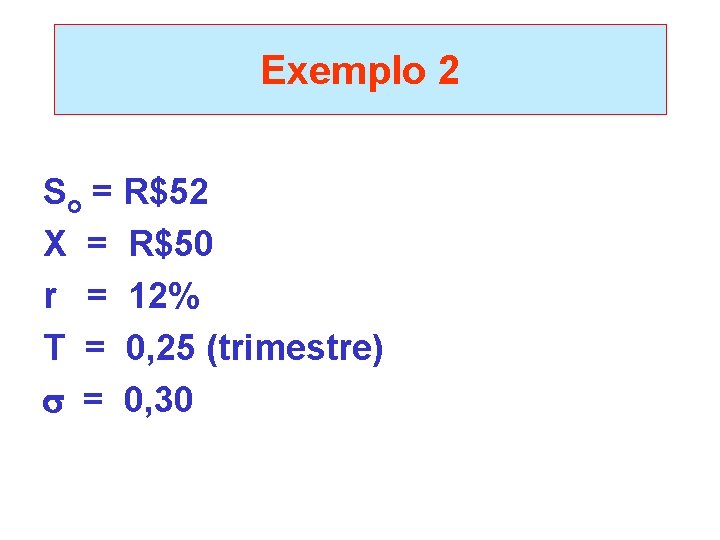
Exemplo 2 So = R$52 X = R$50 r = 12% T = 0, 25 (trimestre) = 0, 30
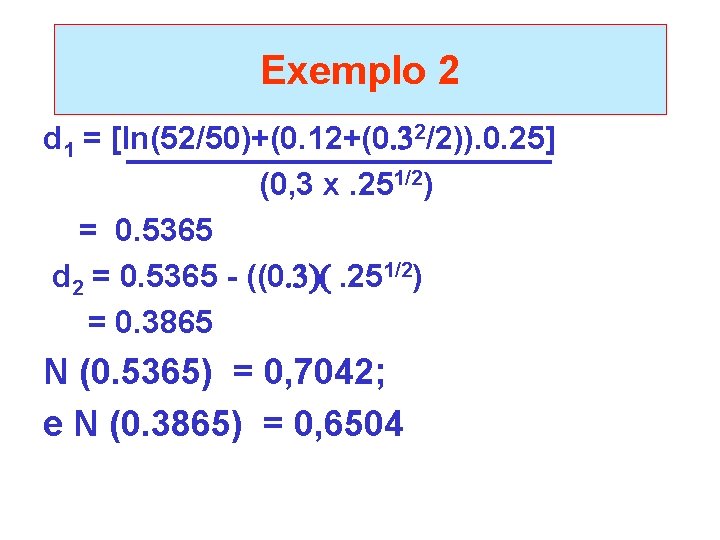
Exemplo 2 d 1 = [ln(52/50)+(0. 12+(0 32/2)). 0. 25] (0, 3 x. 251/2) = 0. 5365 d 2 = 0. 5365 - ((0 3 . 251/2) = 0. 3865 N (0. 5365) = 0, 7042; e N (0. 3865) = 0, 6504
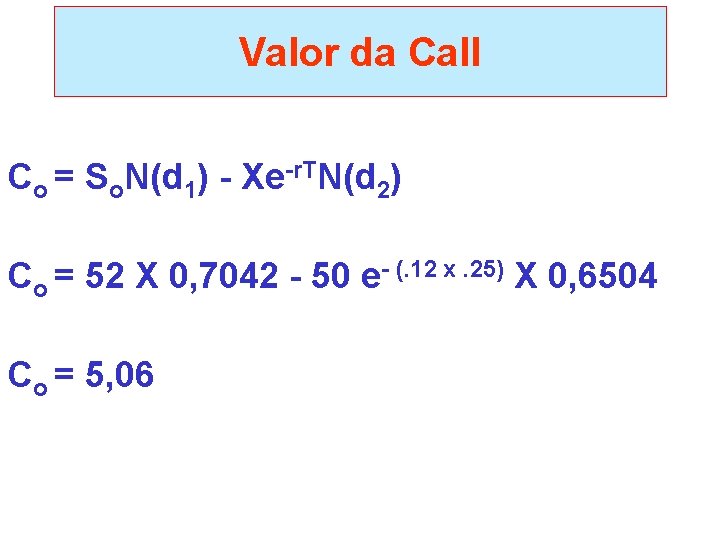
Valor da Call Co = So. N(d 1) - Xe-r. TN(d 2) Co = 52 X 0, 7042 - 50 e- (. 12 x. 25) X 0, 6504 Co = 5, 06
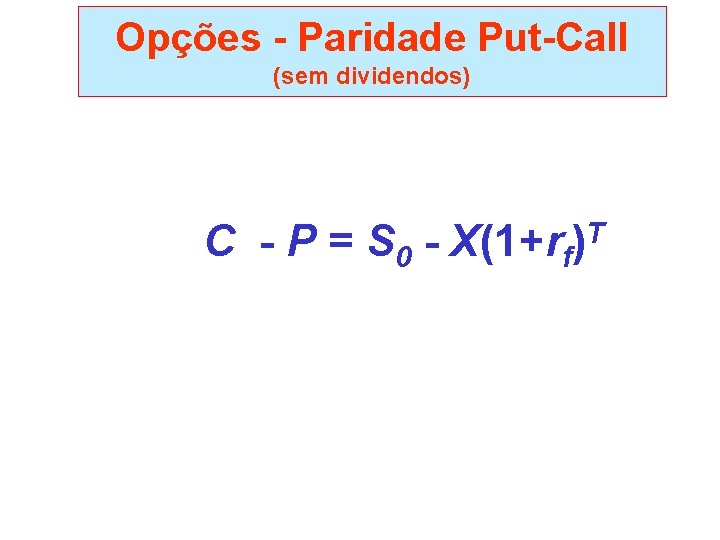
Opções - Paridade Put-Call (sem dividendos) C - P = S 0 - X(1+rf)T
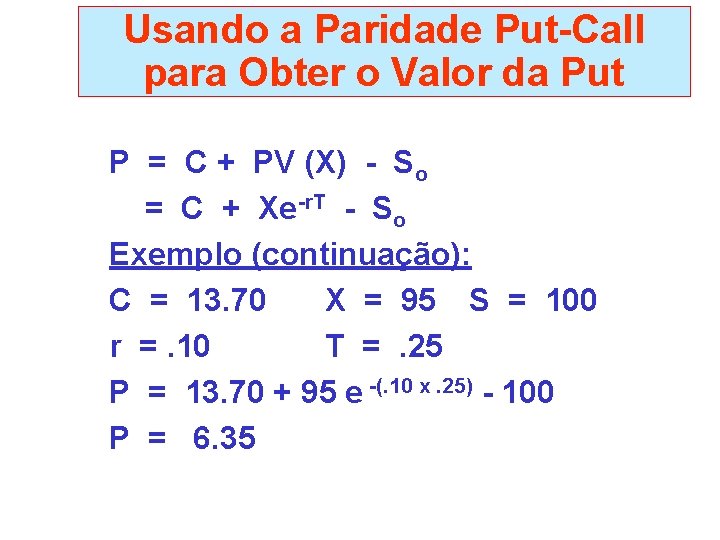
Usando a Paridade Put-Call para Obter o Valor da Put P = C + PV (X) - So = C + Xe-r. T - So Exemplo (continuação): C = 13. 70 X = 95 S = 100 r =. 10 T =. 25 P = 13. 70 + 95 e -(. 10 x. 25) - 100 P = 6. 35
Fatores que influenciam o valor das Opções: Call Fator Efeito no Valor Preço do ativo aumenta Preço de exercício diminui Volatilidade do ativo aumenta Prazo de vencimento aumenta Taxa de juros livre de risco aumenta Taxa de dividendos pagos diminui