
Operacje interwencyjne na rynku pieninym i walutowym w
- Slides: 22
Operacje interwencyjne na rynku pieniężnym i walutowym w przypadku zwykłym i w okresie kryzysu płynności Paulina Dziarek Paulina Gołdon
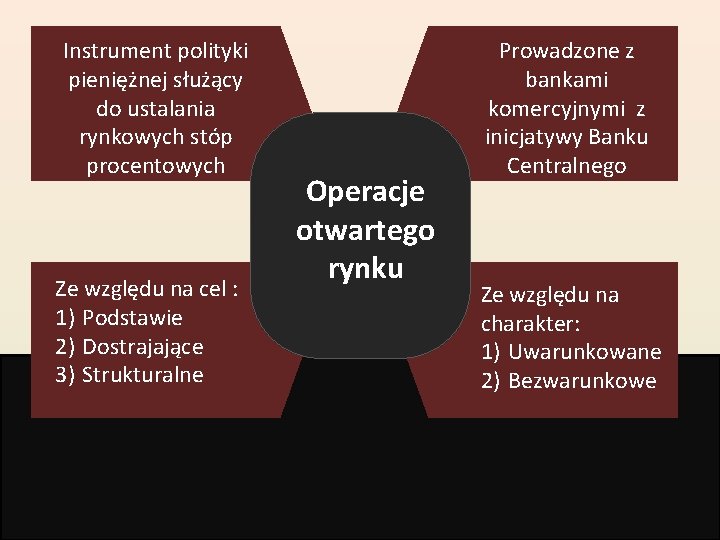
Instrument polityki pieniężnej służący do ustalania rynkowych stóp procentowych Ze względu na cel : 1) Podstawie 2) Dostrajające 3) Strukturalne Operacje otwartego rynku Prowadzone z bankami komercyjnymi z inicjatywy Banku Centralnego Ze względu na charakter: 1) Uwarunkowane 2) Bezwarunkowe
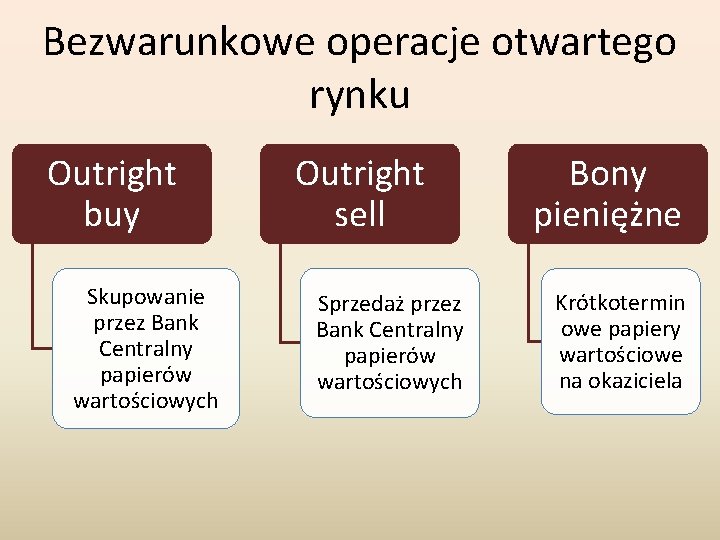
Bezwarunkowe operacje otwartego rynku Outright buy Skupowanie przez Bank Centralny papierów wartościowych Outright sell Sprzedaż przez Bank Centralny papierów wartościowych Bony pieniężne Krótkotermin owe papiery wartościowe na okaziciela
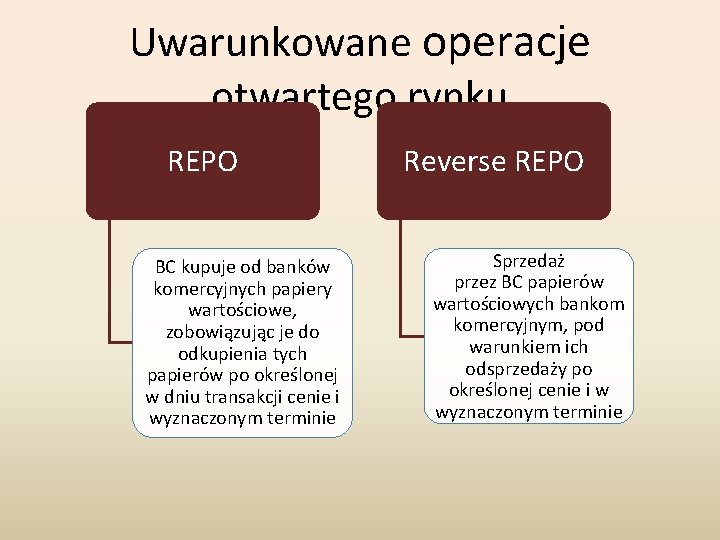
Uwarunkowane operacje otwartego rynku REPO BC kupuje od banków komercyjnych papiery wartościowe, zobowiązując je do odkupienia tych papierów po określonej w dniu transakcji cenie i wyznaczonym terminie Reverse REPO Sprzedaż przez BC papierów wartościowych bankom komercyjnym, pod warunkiem ich odsprzedaży po określonej cenie i w wyznaczonym terminie
Operacje podstawowe 2008 roku 1) Operacje podstawowe: a) Warunki uczestnictwa: ● uczestnictwo w systemie SORBNET ● posiadanie rachunku w RPW prowadzonym w NBP ● posiadanie aplikacji ELBON ● posiadanie Bankowego Funduszu Gwarancyjnego b) emisja bonów pieniężnych z 7 dniowym terminem zapadalności, stosowane raz w tygodniu
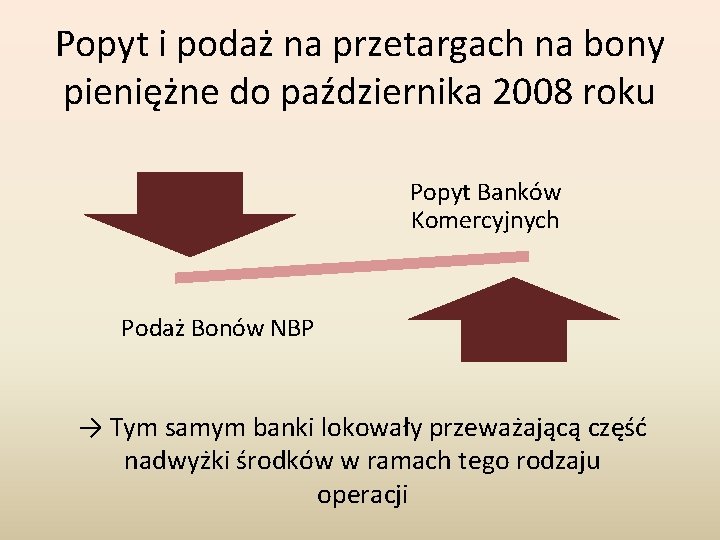
Popyt i podaż na przetargach na bony pieniężne do października 2008 roku Popyt Banków Komercyjnych Podaż Bonów NBP → Tym samym banki lokowały przeważającą część nadwyżki środków w ramach tego rodzaju operacji
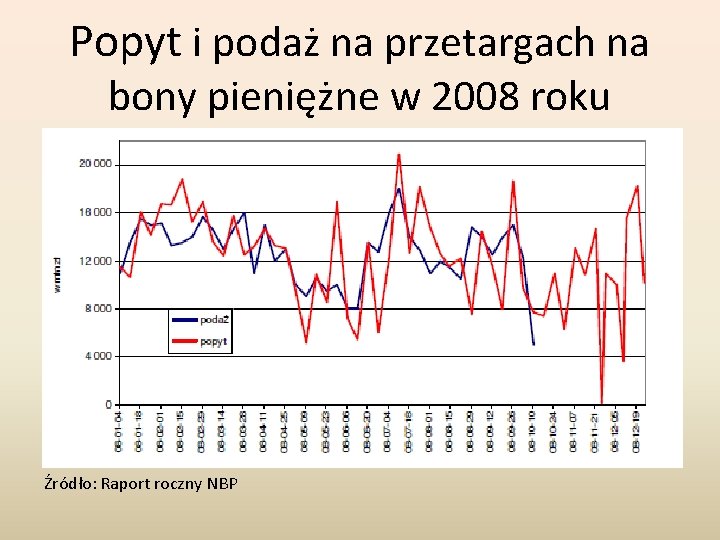
Popyt i podaż na przetargach na bony pieniężne w 2008 roku Źródło: Raport roczny NBP
Druga połowa września 2008 1) Ogłoszenie upadłości Lehman Brothers → Banki znacząco zmniejszały lokowanie nadwyżek środków w ramach podstawowych operacji otwartego rynku, utrzymując dodatkową płynność na rachunkach bieżących jako bufor bezpieczeństwa 2) Operacje dostrajające: a) Warunki uczestnictwa: • Początkowo należeć miało 13 banków najbardziej aktywnych na rynku pieniężnym i walutowym • Od 07. 11. 2008 – decyzją Zarządu NBP – operacje dostrajające były przeprowadzane ze wszystkimi bankami spełniającymi warunki operacji podstawowych
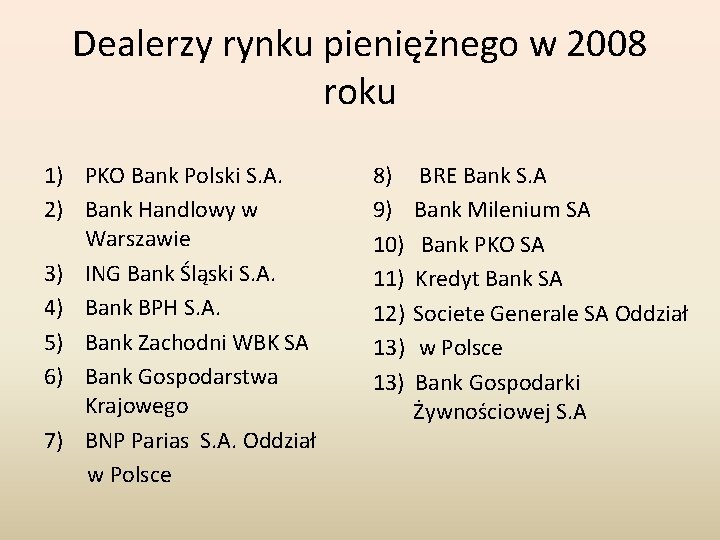
Dealerzy rynku pieniężnego w 2008 roku 1) PKO Bank Polski S. A. 2) Bank Handlowy w Warszawie 3) ING Bank Śląski S. A. 4) Bank BPH S. A. 5) Bank Zachodni WBK SA 6) Bank Gospodarstwa Krajowego 7) BNP Parias S. A. Oddział w Polsce 8) BRE Bank S. A 9) Bank Milenium SA 10) Bank PKO SA 11) Kredyt Bank SA 12) Societe Generale SA Oddział 13) w Polsce 13) Bank Gospodarki Żywnościowej S. A
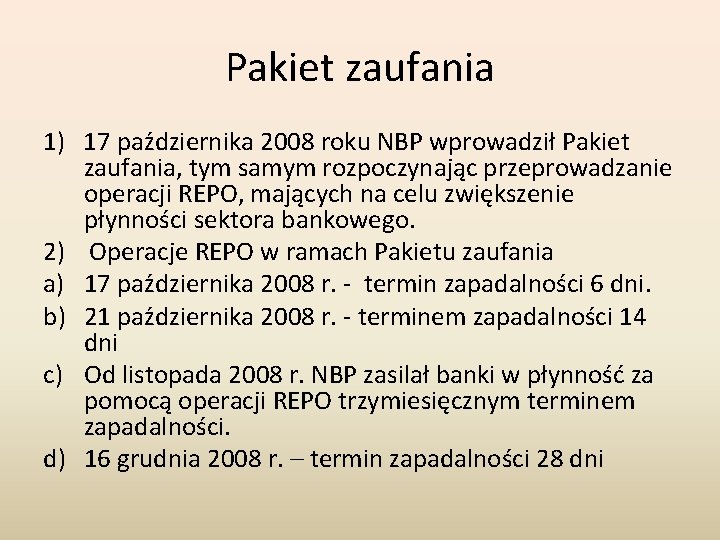
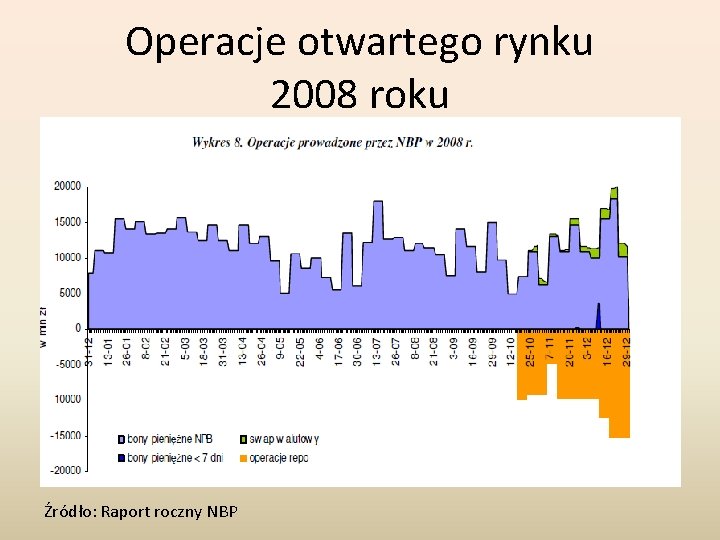
Pakiet zaufania 1) 17 października 2008 roku NBP wprowadził Pakiet zaufania, tym samym rozpoczynając przeprowadzanie operacji REPO, mających na celu zwiększenie płynności sektora bankowego. 2) Operacje REPO w ramach Pakietu zaufania a) 17 października 2008 r. - termin zapadalności 6 dni. b) 21 października 2008 r. - terminem zapadalności 14 dni c) Od listopada 2008 r. NBP zasilał banki w płynność za pomocą operacji REPO trzymiesięcznym terminem zapadalności. d) 16 grudnia 2008 r. – termin zapadalności 28 dni
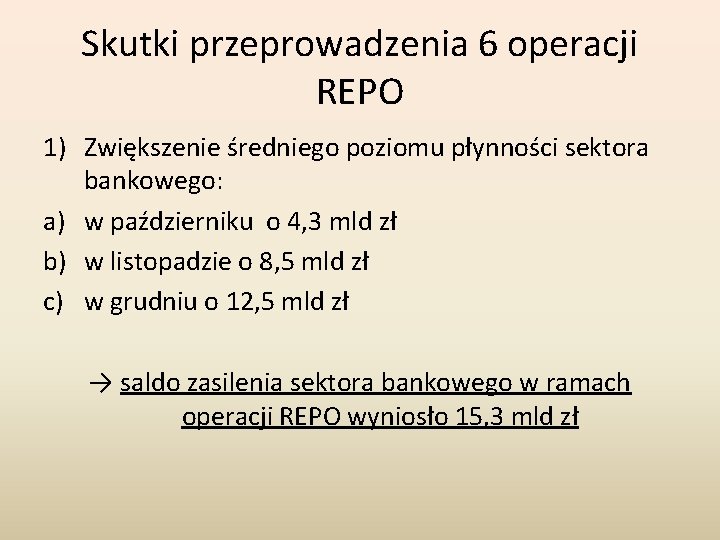
Skutki przeprowadzenia 6 operacji REPO 1) Zwiększenie średniego poziomu płynności sektora bankowego: a) w październiku o 4, 3 mld zł b) w listopadzie o 8, 5 mld zł c) w grudniu o 12, 5 mld zł → saldo zasilenia sektora bankowego w ramach operacji REPO wyniosło 15, 3 mld zł
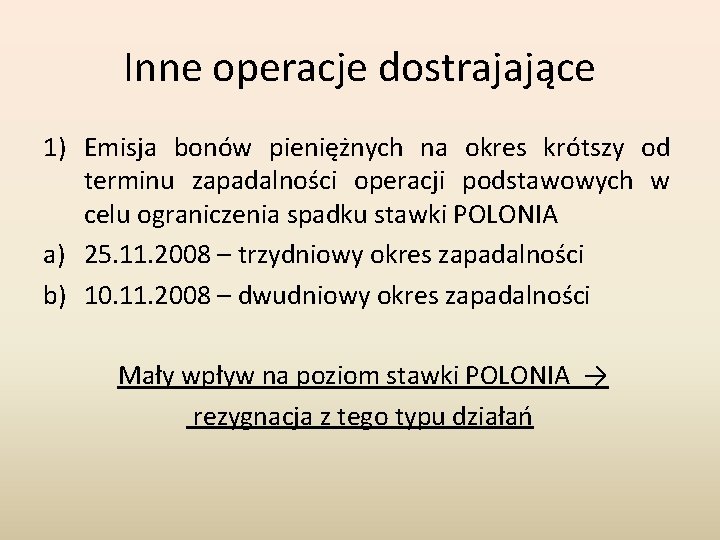
Inne operacje dostrajające 1) Emisja bonów pieniężnych na okres krótszy od terminu zapadalności operacji podstawowych w celu ograniczenia spadku stawki POLONIA a) 25. 11. 2008 – trzydniowy okres zapadalności b) 10. 11. 2008 – dwudniowy okres zapadalności Mały wpływ na poziom stawki POLONIA → rezygnacja z tego typu działań
Operacje otwartego rynku 2008 roku Źródło: Raport roczny NBP
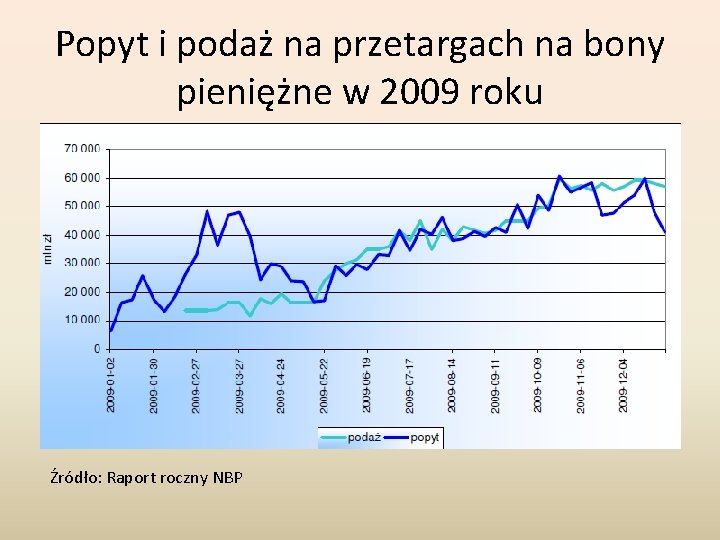
Operacje podstawowe 2009 roku I. Podstawowe operacje otwartego rynku takie same jak w 2008 roku 1) Średni poziom emisji bonów był wyższy niż w 2008 roku o ok. 20 mln zł. Jest to konsekwencją: a) przyrostu nadpłynności w krajowym sektorze bankowym, spowodowanym przede wszystkim przez skup walut zagranicznych b) kontynuacji operacji REPO 2) Do 19. 02. 2009 operacje podstawowe przeprowadzane były przez NBP bez ogłaszania wielkości podaży bonów
Popyt i podaż na przetargach na bony pieniężne w 2009 roku Źródło: Raport roczny NBP
Operacje dostrajające 2009 roku I. Operacje dostrajające: 1) NBP kontynuował przeprowadzanie transakcji REPO, umożliwiających zasilanie sektora bankowego w płynność na dłuższe terminy. Zabezpieczenie tych operacji stanowiły papiery wartościowe akceptowane przez NBP, jednak lista aktywów kwalifikowanych została rozszerzona o : a) emitowane przez Rząd Rzeczypospolitej Polskiej dłużne papiery wartościowe nominowane w euro b) obligacje komunalne, obligacje Europejskiego Banku Inwestycyjnego, obligacje BGK wyemitowane na rzecz Krajowego Funduszu Drogowego, listy zastawne.
Kontynuacja Pakietu zaufania 2) Operacje REPO 2009 a) Styczeń – kwiecień 2009 – 3 miesięczny termin zapadalności b) Maj 2009 – 6 miesięczny termin zapadalności 3) Średni poziom operacji REPO w 2009 wynosił ok. 11, 5 mln zł, czyli był wyższy o 437% w stosunku do roku 2008.
Rok 2009 – operacje strukturalne III. Operacje strukturalne Operacje strukturalne w 2009 roku polegały na przedterminowym wykupie obligacji NBP. W jej wyniku sektor bankowy został zasilony w środki płynne o wartości 7 816 mln zł. Decyzja Zarządu NBP o wykupie obligacji 10 -letnich miała na celu poprawę płynności sektora bankowego w warunkach braku zaufania na rynku międzybankowym.
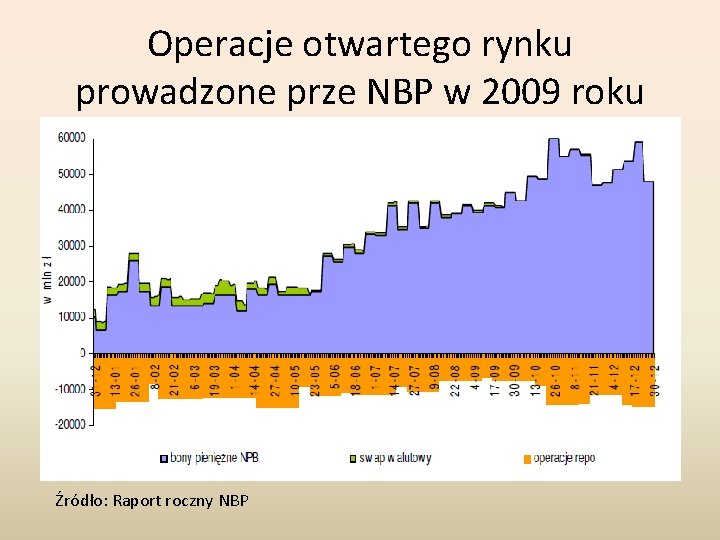
Operacje otwartego rynku prowadzone prze NBP w 2009 roku Źródło: Raport roczny NBP
Interwencje NBP na rynku walutowym 1) W pierwszych miesiącach 2010 r. odnotowano silny napływ kapitału zagranicznego do krajów wschodzących, w tym do Polski, co doprowadziło do znacznej aprecjacji kursu złotego. 9 kwietnia 2010 r. Narodowy Bank Polski dokonał zakupu pewnej ilości walut obcych na rynku.
Interwencje NBP na rynku walutowym 1) NBP dokonywał sprzedaży pewnej ilości walut obcych za złote między wrześniem a grudniem 2011 r. Interwencje walutowe były przeprowadzane w warunkach podwyższonej globalnej awersji do ryzyka, powodującej znaczny wzrost zmienności kursów walut krajów gospodarek wschodzących, w tym kursu złotego
Literatura • Janusz Kudła „Instrumenty finansowe i ich zastosowania” • Raport roczny Narodowego Banku Polskiego z lat 2008, 2009, 2010, 2011. • Raport roczny 2009 – Płynność sektora bankowego. Instrumenty polityki pieniężnej. • Instrumenty polityki pieniężnej Narodowego Banku Polskiego w 2008 roku. Płynność sektora bankowego.