
OLEH LILI WINARTI SP MP Usahatani adalah ilmu
- Slides: 22
OLEH LILI WINARTI, SP. MP
Usahatani adalah ilmu yang mempelajari tentang cara petani mengelola input atau faktor-faktor produksi dengan efektif, efisien dan kontinu untuk menghasilkan produksi yang tinggi sehingga pendapatan usahataninya meningkat.
a. b. Cara mengusahakan 1. Usahatani perorangan 2. Usahatani koletif 3. Usahatani kooperatif Sifat dan corak usaha tani dapat dilihat sebagai usahatani subsisten atau usahatani komersial
Usaha tani subsisten merupakan usahatani yang hasil panennya digunakan untuk memenuhi ebutuhan petani atau keluarganya sendiri tanpa melalui peredaran uang, sedangkan usahatani komersial yang merupakan keseluruhan hasil panennya dijual kepasar atau melalui perantara (pengumpul, pedagang besar dan pengecer) maupunlangsung ke konsumen.
c. d. Pola Terdiri dari 3 macam pola, yaitu: Khusus, tidak khusus dan campuran Tipe usaha tani atau usaha pertanian merupakan jenis komoditas pertanian yang akan ditanam atau diusahaan, mis: usaha tani tanaman pangan.
Pengeluaran usahatani sama artinya dengan biaya usahatani. Biaya usaha tani merupakan pengorbanan yang dilakukan oleh produsen (petani, nelayan dan peternak) dalam mengelola usahanya untuk mendapatkan hasil yang maksimal. Biaya usahatani dapat diklasifikasikan menjadi dua, yaitu biaya tetap (fixed cost) dan biaya tidak tetap (variabel cost).
Biaya tetap (Fixed cost/FC) Biaya yang relatif tetap jumlahnya dan terus menerus dikelaurkan walaupun output yang diperoleh banyak atau sedikit atau biaya yang tidak tergantung secara langsung dengan tingkat produksi dalam jangka pendek. Mis: Biaya overhead pabrik tetap, dll a. Fc = (Harga input tetap per unit) x jumlah input tetap)
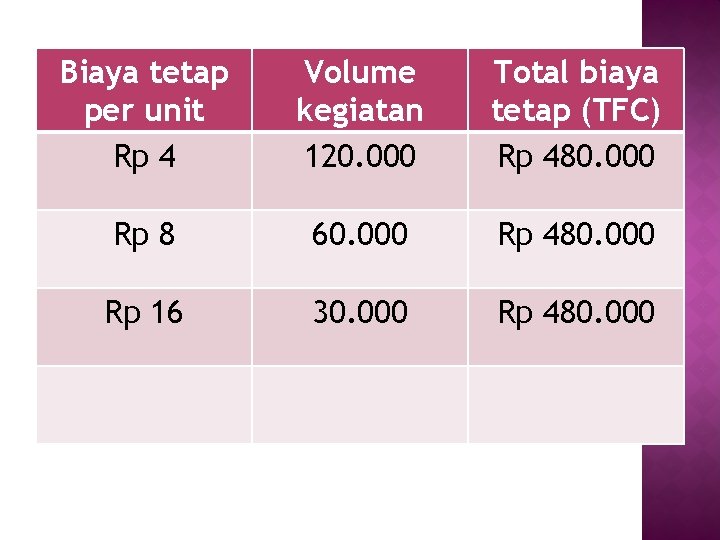
Biaya tetap per unit Rp 4 Volume kegiatan 120. 000 Total biaya tetap (TFC) Rp 480. 000 Rp 8 60. 000 Rp 480. 000 Rp 16 30. 000 Rp 480. 000
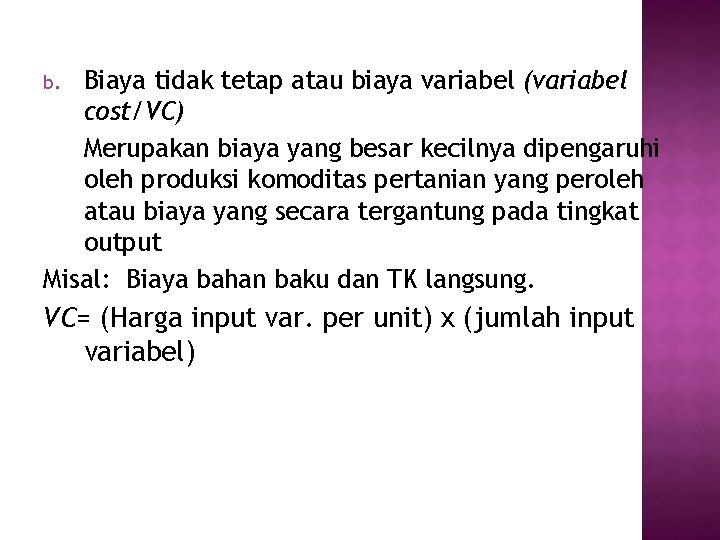
Biaya tidak tetap atau biaya variabel (variabel cost/VC) Merupakan biaya yang besar kecilnya dipengaruhi oleh produksi komoditas pertanian yang peroleh atau biaya yang secara tergantung pada tingkat output Misal: Biaya bahan baku dan TK langsung. b. VC= (Harga input var. per unit) x (jumlah input variabel)
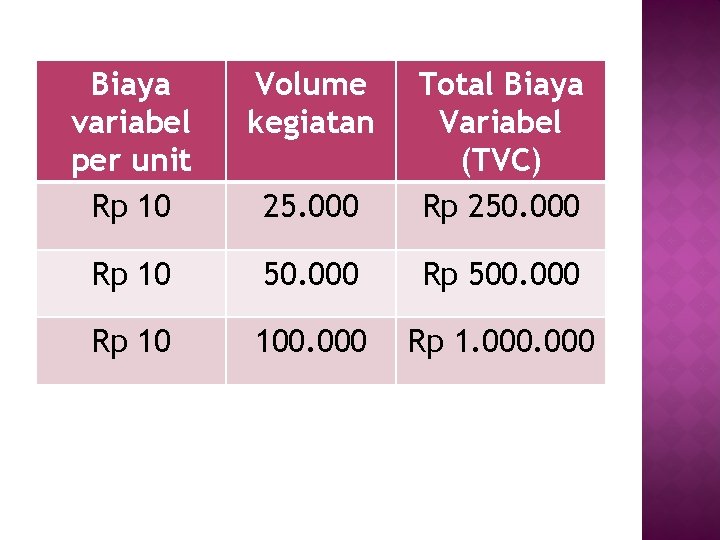
Biaya variabel per unit Rp 10 Volume kegiatan 25. 000 Total Biaya Variabel (TVC) Rp 250. 000 Rp 10 50. 000 Rp 500. 000 Rp 10 100. 000 Rp 1. 000
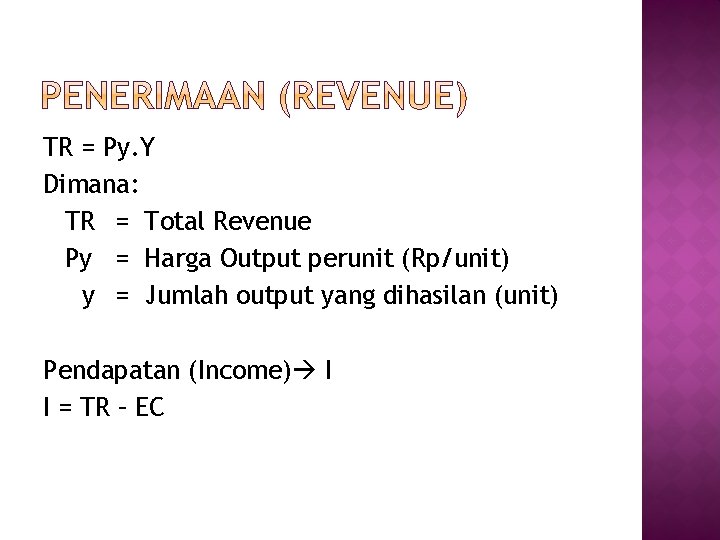
TR = Py. Y Dimana: TR = Total Revenue Py = Harga Output perunit (Rp/unit) y = Jumlah output yang dihasilan (unit) Pendapatan (Income) I I = TR – EC
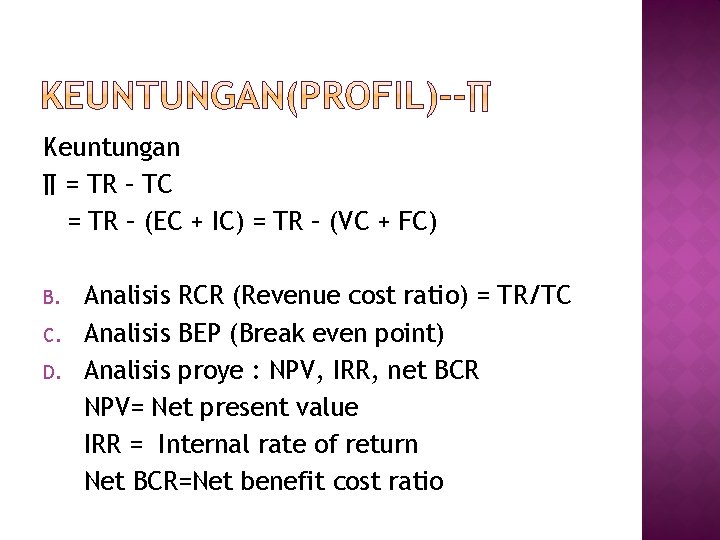
Keuntungan ∏ = TR – TC = TR – (EC + IC) = TR – (VC + FC) B. C. D. Analisis RCR (Revenue cost ratio) = TR/TC Analisis BEP (Break even point) Analisis proye : NPV, IRR, net BCR NPV= Net present value IRR = Internal rate of return Net BCR=Net benefit cost ratio
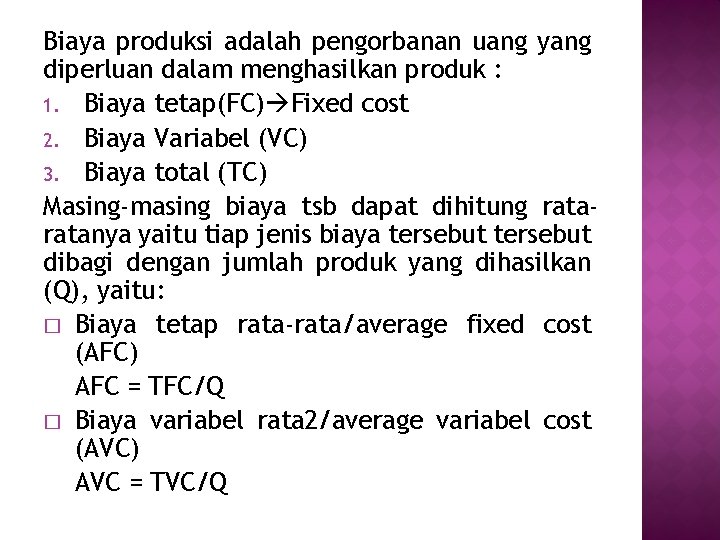
Biaya produksi adalah pengorbanan uang yang diperluan dalam menghasilkan produk : 1. Biaya tetap(FC) Fixed cost 2. Biaya Variabel (VC) 3. Biaya total (TC) Masing-masing biaya tsb dapat dihitung ratanya yaitu tiap jenis biaya tersebut dibagi dengan jumlah produk yang dihasilkan (Q), yaitu: � Biaya tetap rata-rata/average fixed cost (AFC) AFC = TFC/Q � Biaya variabel rata 2/average variabel cost (AVC) AVC = TVC/Q
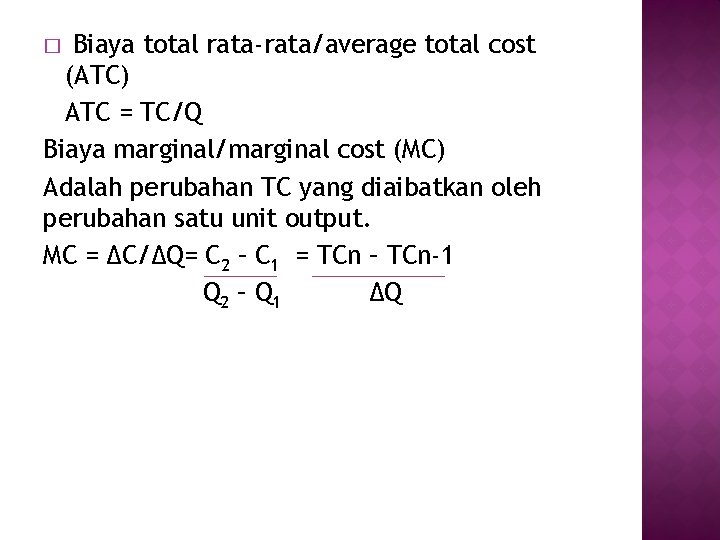
Biaya total rata-rata/average total cost (ATC) ATC = TC/Q Biaya marginal/marginal cost (MC) Adalah perubahan TC yang diaibatkan oleh perubahan satu unit output. MC = ∆C/∆Q= C 2 – C 1 = TCn – TCn-1 Q 2 – Q 1 ∆Q �
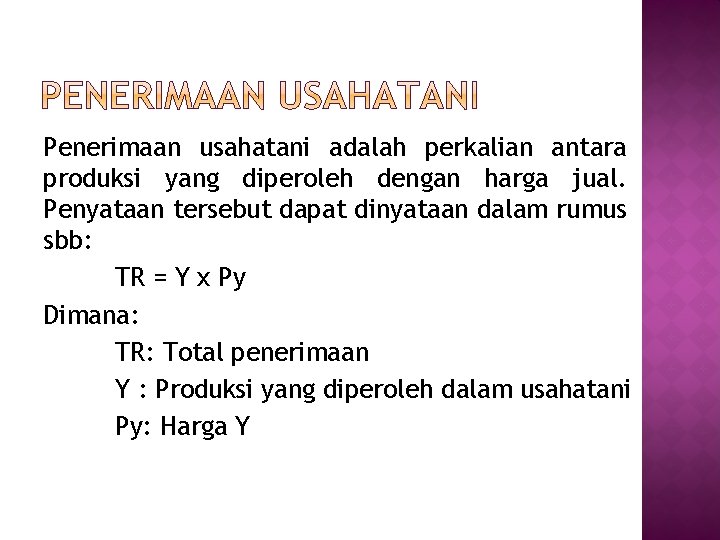
Penerimaan usahatani adalah perkalian antara produksi yang diperoleh dengan harga jual. Penyataan tersebut dapat dinyataan dalam rumus sbb: TR = Y x Py Dimana: TR: Total penerimaan Y : Produksi yang diperoleh dalam usahatani Py: Harga Y
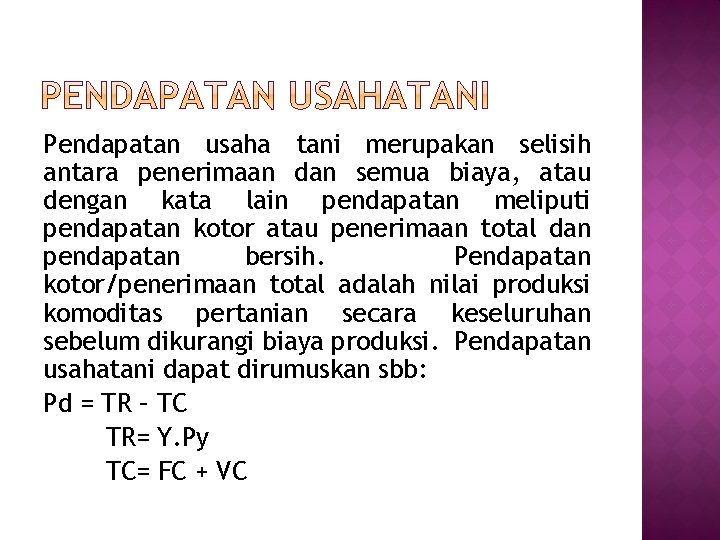
Pendapatan usaha tani merupakan selisih antara penerimaan dan semua biaya, atau dengan kata lain pendapatan meliputi pendapatan kotor atau penerimaan total dan pendapatan bersih. Pendapatan kotor/penerimaan total adalah nilai produksi komoditas pertanian secara keseluruhan sebelum dikurangi biaya produksi. Pendapatan usahatani dapat dirumuskan sbb: Pd = TR – TC TR= Y. Py TC= FC + VC
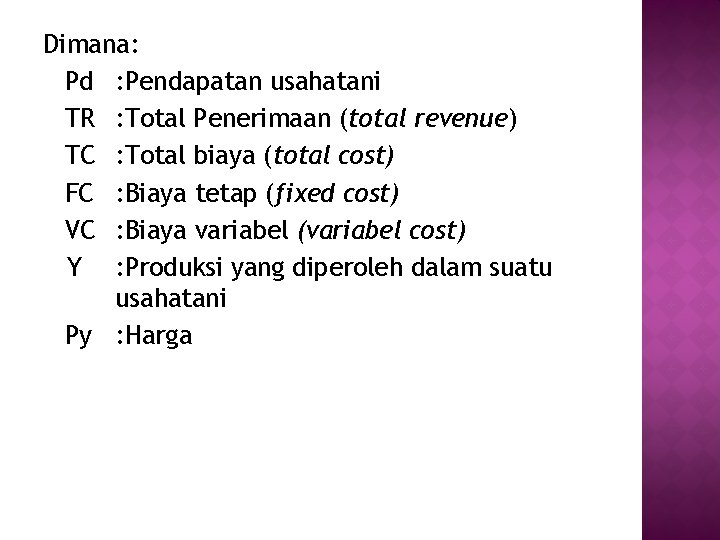
Dimana: Pd : Pendapatan usahatani TR : Total Penerimaan (total revenue) TC : Total biaya (total cost) FC : Biaya tetap (fixed cost) VC : Biaya variabel (variabel cost) Y : Produksi yang diperoleh dalam suatu usahatani Py : Harga
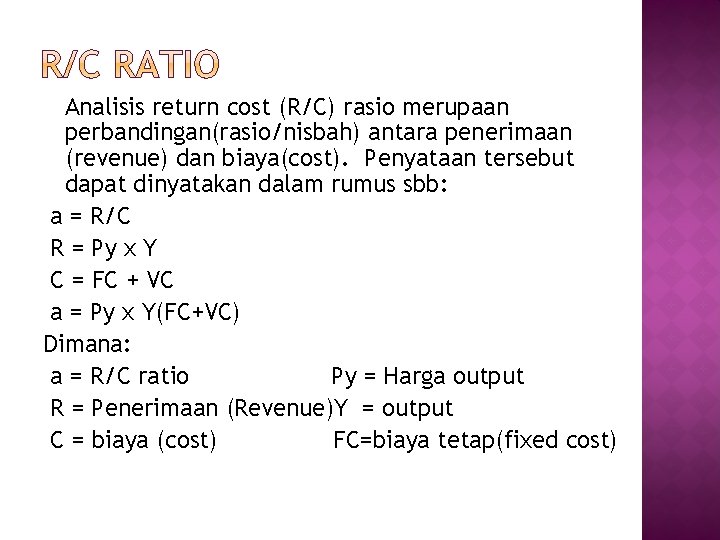
Analisis return cost (R/C) rasio merupaan perbandingan(rasio/nisbah) antara penerimaan (revenue) dan biaya(cost). Penyataan tersebut dapat dinyatakan dalam rumus sbb: a = R/C R = Py x Y C = FC + VC a = Py x Y(FC+VC) Dimana: a = R/C ratio Py = Harga output R = Penerimaan (Revenue)Y = output C = biaya (cost) FC=biaya tetap(fixed cost)
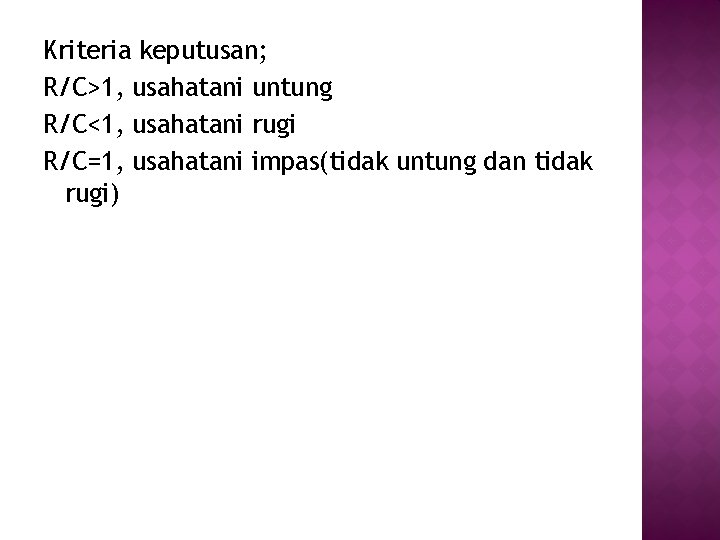
Kriteria keputusan; R/C>1, usahatani untung R/C<1, usahatani rugi R/C=1, usahatani impas(tidak untung dan tidak rugi)
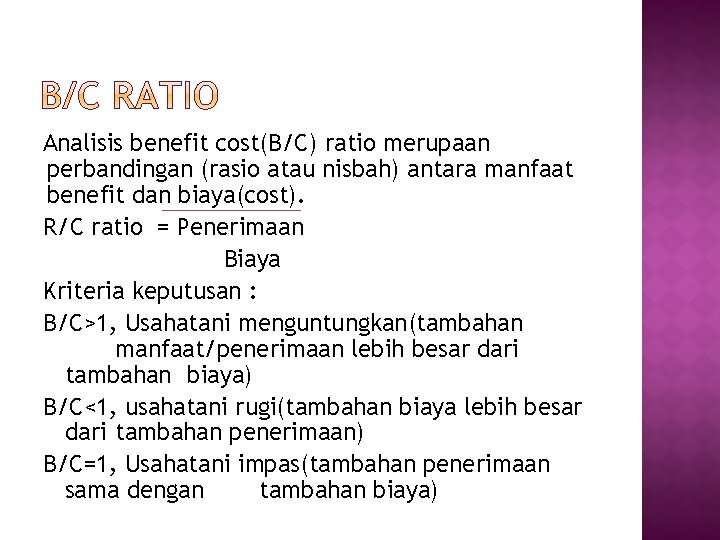
Analisis benefit cost(B/C) ratio merupaan perbandingan (rasio atau nisbah) antara manfaat benefit dan biaya(cost). R/C ratio = Penerimaan Biaya Kriteria keputusan : B/C>1, Usahatani menguntungkan(tambahan manfaat/penerimaan lebih besar dari tambahan biaya) B/C<1, usahatani rugi(tambahan biaya lebih besar dari tambahan penerimaan) B/C=1, Usahatani impas(tambahan penerimaan sama dengan tambahan biaya)
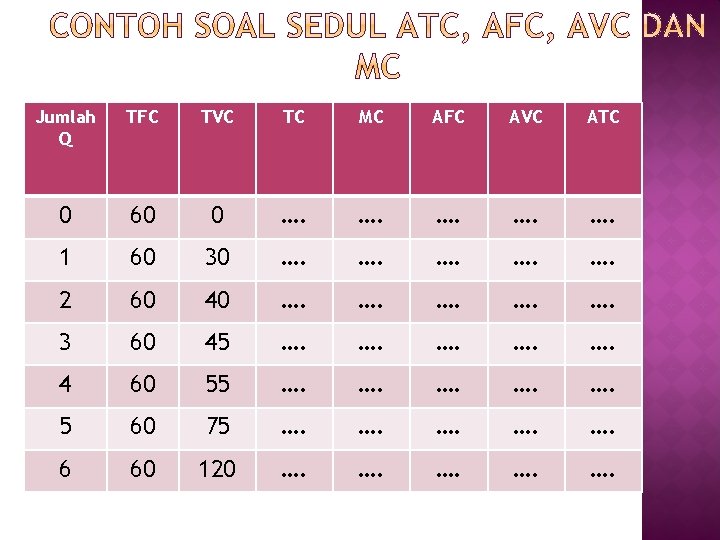
APLIKASI CONTOH SOAL PADA SAAT PERKULIAHAN BERLANGSUNG