
Obligacje ZBIGNIEW KURYLEKGMAIL COM Obligacje Wedug ustawy o
Obligacje ZBIGNIEW. KURYLEK@GMAIL. COM
Obligacje… �Według ustawy o obligacjach obligacja jest papierem wartościowym emitowanym w serii, w którym emitent stwierdza, że jest dłużnikiem właściciela obligacji (obligatariusza) i zobowiązuje się wobec niego do spełnienia określonego świadczenia �Z powyższej definicji wynikają dwie ważne dla inwestora kwestie: obligacja jest papierem wartościowym, w przeciwieństwie do długu wynikającego z umowy pożyczki, obligacja jest dokumentem poświadczającym zobowiązanie emitenta z tytułu zaciągniętego długu.
Podstawowe terminy � Wartość nominalna – wartość od której nalicza się odsetki i która jest płacona w momencie wykupu obligacji, � Cena emisyjna – cena po jakiej obligacje są sprzedawane na rynku pierwotnym, � Termin wykupu – moment, w którym obligatariusz otrzymuje od emitenta zwrot pożyczonego kapitału, � Kupon (oprocentowanie) – kwota płatności z tytułu odsetek, � Kurs obligacji – podawany w procentach wartości nominalnej. Nie obejmuje odsetek, które narosły od ostatniej ich wypłaty, � Cena rozliczeniowa obligacji – ostateczna cena, którą płaci się za obligację. Cena obejmuje narosłe odsetki od ostatniej ich wypłaty.
Cena rozliczeniowa obligacji - przykład �Mamy obligację o wartości nominalnej 10 000 zł. Oprocentowanie 10 % płatne raz w roku - 10 marca. Obligacją tą obraca się na rynku wtórnym (giełdowym). Kurs obligacji 15 kwietnia wynosi 99, 3. Jest to 99, 3% wartości nominalnej. Cena rozliczeniowa obligacji = kurs obligacji x wartość nominalna obligacji + odsetki (od ostatniej wypłaty) Rozwiązanie: � Cena rozliczeniowa obligacji = 0, 993 x 10 000 + 98, 63 = 10 028, 63 � Odsetki = 36/365 x 1000 = 98, 63 � Dni pomiędzy 10 marca, a 15 kwietnia = 36
Obligacje, a inne papiery wartościowe lub kredyt �W odróżnieniu od udziałowych wartościowych (akcji), obligacje: papierów nie dają obligatariuszowi prawa do majątku emitenta, nie dają wpływu na zarządzanie emitentem, nie dają miejsca w organach statutowych emitenta, w przypadku upadłości, dają pierwszeństwo realizacji roszczeń przed akcjonariuszami, przychody z obligacji są łatwiejsze do prognozowania niż przychody z akcji, zazwyczaj są ustalone w dacie emisji obligacji.
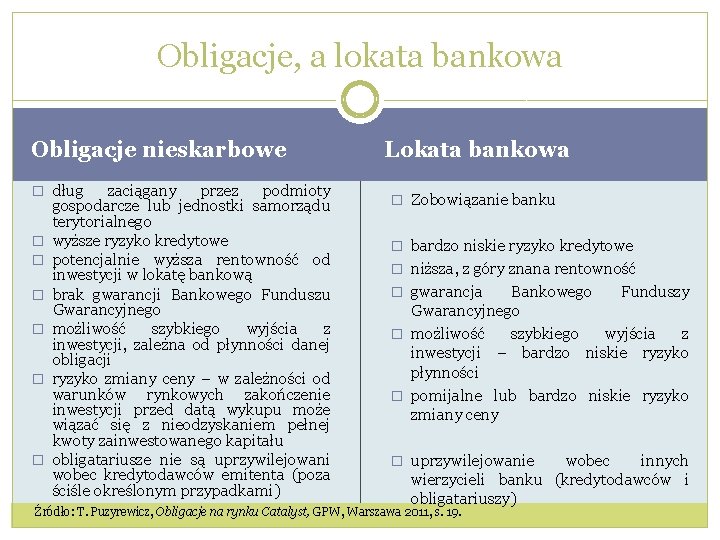
Obligacje, a lokata bankowa Obligacje nieskarbowe � dług � � � zaciągany przez podmioty gospodarcze lub jednostki samorządu terytorialnego wyższe ryzyko kredytowe potencjalnie wyższa rentowność od inwestycji w lokatę bankową brak gwarancji Bankowego Funduszu Gwarancyjnego możliwość szybkiego wyjścia z inwestycji, zależna od płynności danej obligacji ryzyko zmiany ceny – w zależności od warunków rynkowych zakończenie inwestycji przed datą wykupu może wiązać się z nieodzyskaniem pełnej kwoty zainwestowanego kapitału obligatariusze nie są uprzywilejowani wobec kredytodawców emitenta (poza ściśle określonym przypadkami) Lokata bankowa � Zobowiązanie banku � bardzo niskie ryzyko kredytowe � niższa, z góry znana rentowność � gwarancja Bankowego Funduszy Gwarancyjnego � możliwość szybkiego wyjścia z inwestycji – bardzo niskie ryzyko płynności � pomijalne lub bardzo niskie ryzyko zmiany ceny � uprzywilejowanie wobec innych wierzycieli banku (kredytodawców i obligatariuszy) Źródło: T. Puzyrewicz, Obligacje na rynku Catalyst, GPW, Warszawa 2011, s. 19.
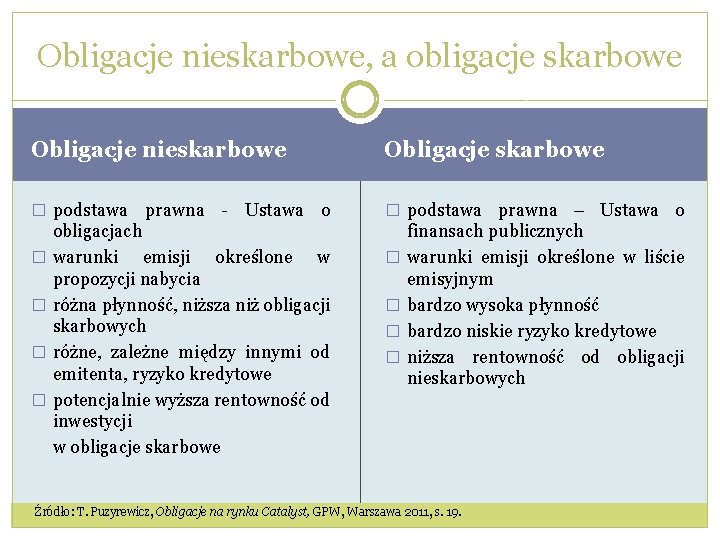
Obligacje nieskarbowe, a obligacje skarbowe Obligacje nieskarbowe Obligacje skarbowe � podstawa prawna - Ustawa o � podstawa prawna – Ustawa o obligacjach warunki emisji określone w propozycji nabycia różna płynność, niższa niż obligacji skarbowych różne, zależne między innymi od emitenta, ryzyko kredytowe potencjalnie wyższa rentowność od inwestycji w obligacje skarbowe finansach publicznych warunki emisji określone w liście emisyjnym bardzo wysoka płynność bardzo niskie ryzyko kredytowe niższa rentowność od obligacji nieskarbowych � � � � Źródło: T. Puzyrewicz, Obligacje na rynku Catalyst, GPW, Warszawa 2011, s. 19.
Cechy obligacji �Przewidywalność Przepływy pieniężne wytworzone przez obligacje inwestor może przewidywać dokładniej niż przepływy z inwestycji w akcje (dywidenda, cena akcji) �Uprzywilejowanie w kolejce do kapitału Obligatariusz jest wierzycielem emitenta. W przypadku upadłości roszczenia obligatariuszy są zaspokajane przed roszczeniami akcjonariuszy (akcjonariusz jest współwłaścicielem)
Klasyfikacja obligacji �Podział ze względu na emitenta Obligacje skarbowe – emitentem jest Skarb Państwa, Obligacje spółdzielcze – emitentami są banki spółdzielcze, Obligacje gminne – emitentem są jednostki samorządu terytorialnego, Obligacje przedsiębiorstw. �Podział ze względu na długość okresu do wykupu Obligacje krótkoterminowe – o okresie od daty emisji do daty wykupu nie dłuższym niż jeden rok, Obligacje średnioterminowe – o okresie wykupu od 1 roku do 5 lat, Obligacje długoterminowe – o okresie wykupu powyżej 5 lat.
Klasyfikacja obligacji � Podział ze względu na konstrukcję oprocentowania Obligacje o stałym oprocentowaniu, Obligacja o zmiennym oprocentowaniu, Obligacja zerokuponowa (dyskontowa) – nie występuje oprocentowanie, Obligacja indeksowana – oprocentowanie stanowi stopa inflacji � Podział ze względu na możliwość wcześniejszego wykupu ( obligacja z wbudowaną opcją): opcja wcześniejszego wykupu obligacji przez emitenta (opcja CALL) – emitent może odkupić obligację przed terminem wykupu. Wbudowanie opcji może zmniejszyć wycenę rynkową i zwiększać ryzyko inwestycji, opcja wcześniejszego wykupu obligacji na żądanie obligatariuszy (opcja PUT) – prawa posiadacz obligacji do zażądania wcześniejszego wykupu obligacji. Opcja zwiększa atrakcyjność obligacji. cena obligacji call < cena zwykłej obligacji < cena obligacji put
Ryzyko inwestowania w obligacje �Inwestowanie w instrumenty dłużne, czyli obligacje nieskarbowe jest obarczone następującymi ryzykami: Ryzyko stopy procentowej – zależność pomiędzy rynkowymi stopami procentowymi, a bieżącą ceną rynkową instrumentu dłużnego, Ryzyko reinwestycji – bezpośrednio związane z horyzontem czasowym inwestycji, Ryzyko kredytowe – ryzyko nie wywiązania się emitenta obligacji ze swoich zobowiązań. Przy tym ryzyku należy przeanalizować dwa wskaźniki: � Recovery ratio – informuje ile środków odzyska inwestor, gdyby nastąpił brak spłaty obligacji, � Default ratio – informuje o prawdopodobieństwie braku spłaty obligacji na podstawie sytuacji ekonomiczno – finansowej emitenta.
Ryzyko inwestowania w obligacje Ryzyko przedterminowego wykupu – prawdopodobieństwo ogłoszenia wcześniejszego wykupu dla obligacji z wbudowaną opcją, Ryzyko inflacji – oznacza prawdopodobieństwo, że w wyniku zmian stopy inflacji nie zostanie uzyskana wyznaczona stopa dochodu w danym horyzoncie czasowym, Ryzyko walutowe – związane z inwestowaniem w instrumenty finansowe w walutach obcych, Ryzyko płynności – odnosi się do możliwości sprzedaży obligacji. Jeśli rynek jest mało płynny oznacza, to że sprzedaż obligacji po cenie rynkowej może być trudna, Ryzyko „ryzyka” – inwestor może pominąć w analizie ryzyka istotne informacje dotyczące instrumentu np. informacja o wbudowanej opcji w obligację.
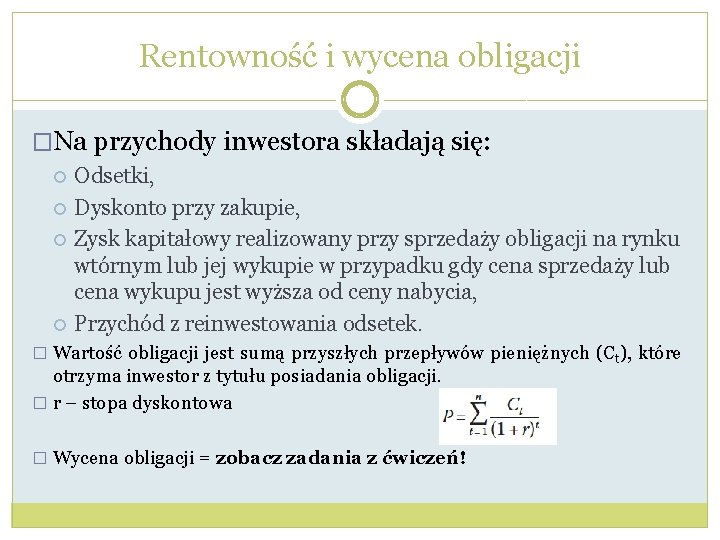
Rentowność i wycena obligacji �Na przychody inwestora składają się: Odsetki, Dyskonto przy zakupie, Zysk kapitałowy realizowany przy sprzedaży obligacji na rynku wtórnym lub jej wykupie w przypadku gdy cena sprzedaży lub cena wykupu jest wyższa od ceny nabycia, Przychód z reinwestowania odsetek. � Wartość obligacji jest sumą przyszłych przepływów pieniężnych (Ct), które otrzyma inwestor z tytułu posiadania obligacji. � r – stopa dyskontowa � Wycena obligacji = zobacz zadania z ćwiczeń!
Wartość, a cena obligacji �Wartość wyceny wyższa niż cena rynkowa – oznacza to, że obligacja warta jest więcej niż kosztuje na rynku, proponowany zakup obligacji, � Wartość wyceny niższa niż cena rynkowa – obligacja jest warta mniej niż kosztuje na rynku, proponowana sprzedaż obligacji, �Wartość wyceny równa wartości rynkowej – obligacja warta tyle ile kosztuje na rynku. Źródło: K. Jajuga, Obligacje, KNF, Warszawa 2006 , s. 14
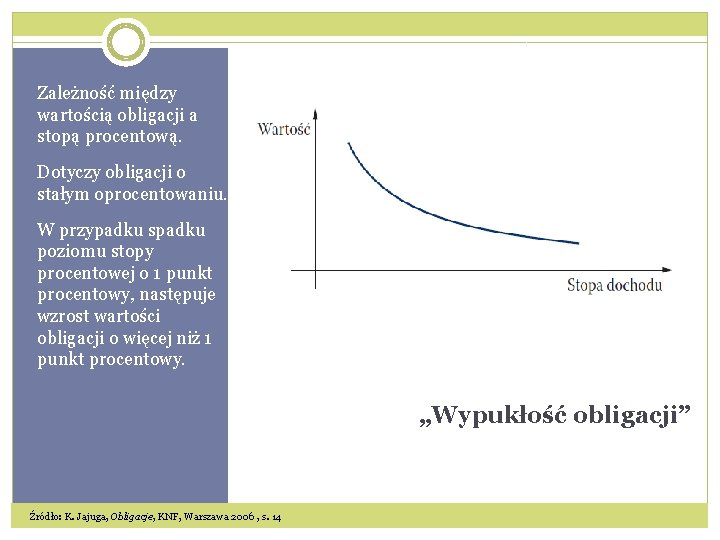
Zależność między wartością obligacji a stopą procentową. Dotyczy obligacji o stałym oprocentowaniu. W przypadku spadku poziomu stopy procentowej o 1 punkt procentowy, następuje wzrost wartości obligacji o więcej niż 1 punkt procentowy. „Wypukłość obligacji” Źródło: K. Jajuga, Obligacje, KNF, Warszawa 2006 , s. 14
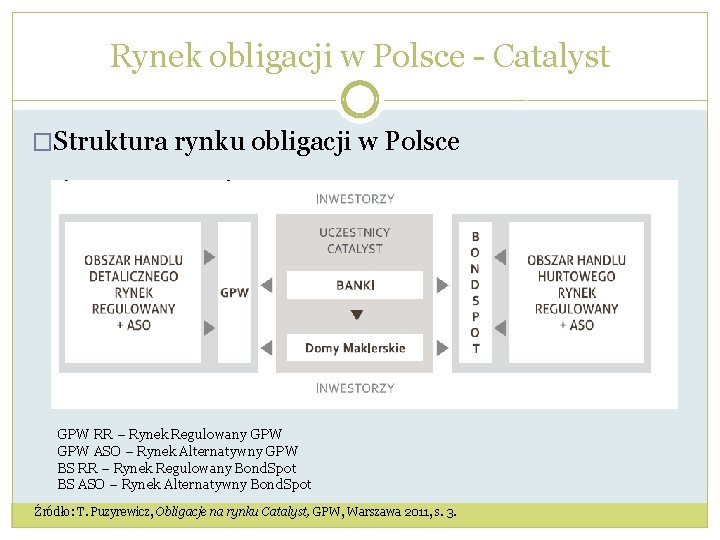
Rynek obligacji w Polsce - Catalyst �Struktura rynku obligacji w Polsce GPW RR – Rynek Regulowany GPW ASO – Rynek Alternatywny GPW BS RR – Rynek Regulowany Bond. Spot BS ASO – Rynek Alternatywny Bond. Spot Źródło: T. Puzyrewicz, Obligacje na rynku Catalyst, GPW, Warszawa 2011, s. 3.
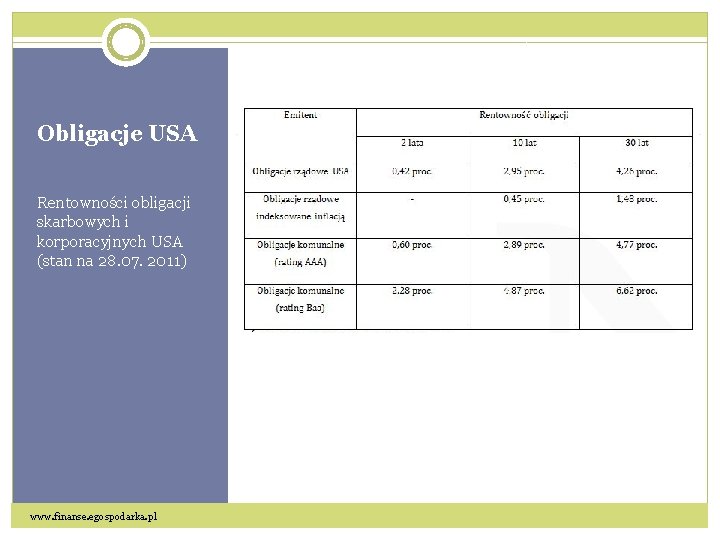
Obligacje USA Rentowności obligacji skarbowych i korporacyjnych USA (stan na 28. 07. 2011) www. finanse. egospodarka. pl
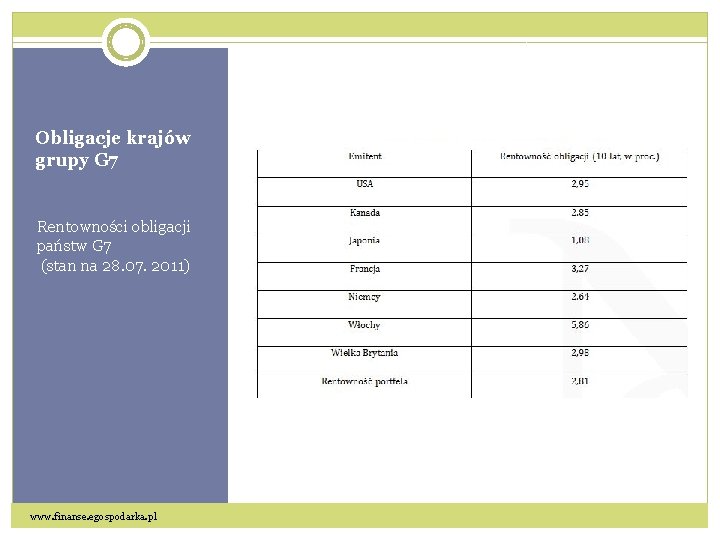
Obligacje krajów grupy G 7 Rentowności obligacji państw G 7 (stan na 28. 07. 2011) www. finanse. egospodarka. pl
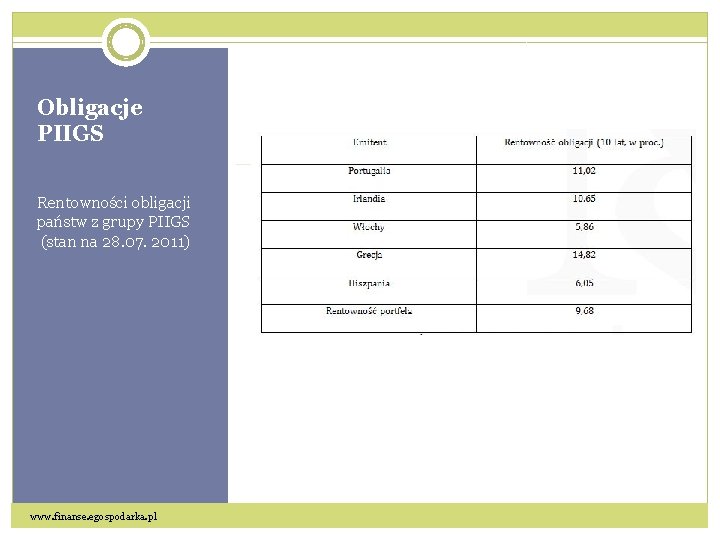
Obligacje PIIGS Rentowności obligacji państw z grupy PIIGS (stan na 28. 07. 2011) www. finanse. egospodarka. pl
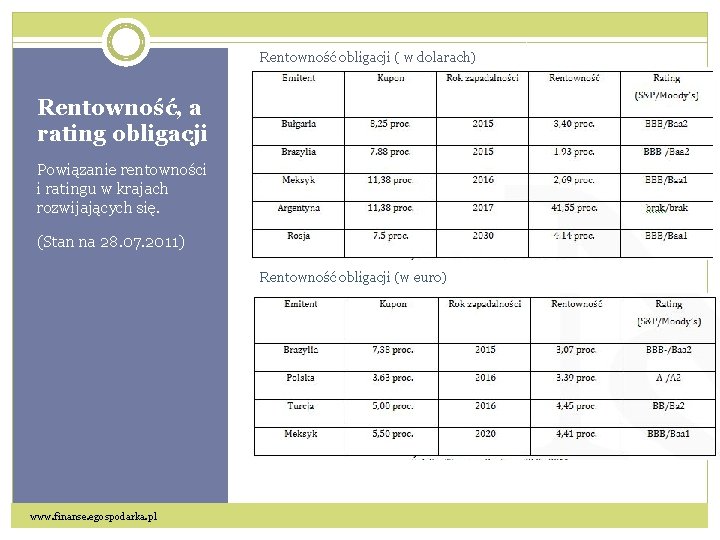
Rentowność obligacji ( w dolarach) Rentowność, a rating obligacji Powiązanie rentowności i ratingu w krajach rozwijających się. (Stan na 28. 07. 2011) Rentowność obligacji (w euro) www. finanse. egospodarka. pl
Literatura � K. Jajuga, Obligacje, KNF, Warszawa 2006 � T. Puzyrewicz, Obligacje na rynku Catalyst, GPW, Warszawa 2011 � www. finanse. egospodarka. pl
- Slides: 21