
OBIETTIVI di REVISIONE per poter esprimere il giudizio
OBIETTIVI di REVISIONE per poter esprimere il giudizio di revisione il revisore scompone l’obiettivo in asserzioni riferibili ai singoli saldi di bilancio o cicli di operazioni e relativa informativa 1. esistenza/manifestazione: le operazioni registrate sono relative a operazioni avvenute e pertinenti, le attività e passività esistono 2. completezza: tutte le operazioni e gli eventi sono stati registrati 3. accuratezza: gli importi e gli altri dati sono stati registrati correttamente Bettina Campedelli - Revisione aziendale e sistemi di controllo 1
OBIETTIVI di REVISIONE 4. competenza: le operazioni e gli eventi sono state registrate nel corretto periodo contabile 5. diritti ed obblighi: l’impresa possiede o controlla i diritti sulle attività e le passività sono obbligazioni dell’impresa 6. valutazione: le attività, le passività ed il patrimonio sono esposti per un importo appropriato, nel rispetto della normativa di riferimento 7. classificazione: le operazioni e gli eventi sono registrati nei conti appropriati 8. presentazione e informativa: le informazioni sono presentate e descritte in modo adeguato e l’informativa è espressa con chiarezza Bettina Campedelli - Revisione aziendale e sistemi di controllo 2
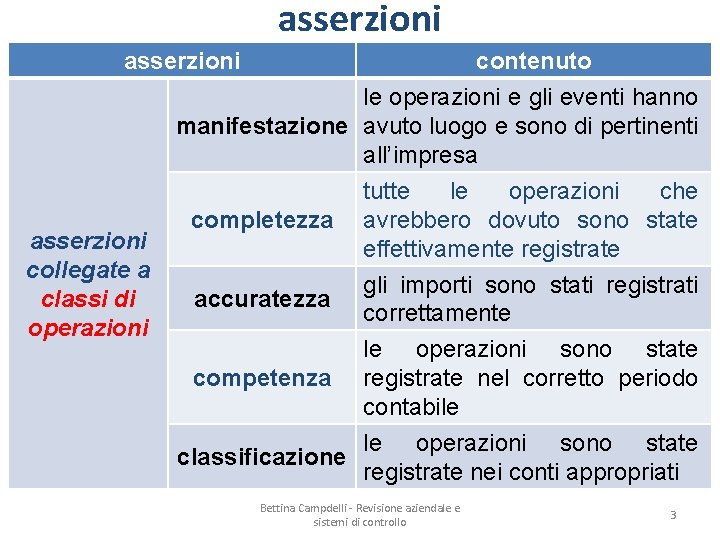
asserzioni contenuto le operazioni e gli eventi hanno manifestazione avuto luogo e sono di pertinenti all’impresa asserzioni collegate a classi di operazioni completezza accuratezza tutte le operazioni che avrebbero dovuto sono state effettivamente registrate gli importi sono stati registrati correttamente le operazioni sono state competenza registrate nel corretto periodo contabile le operazioni sono state classificazione registrate nei conti appropriati Bettina Campdelli - Revisione aziendale e sistemi di controllo 3
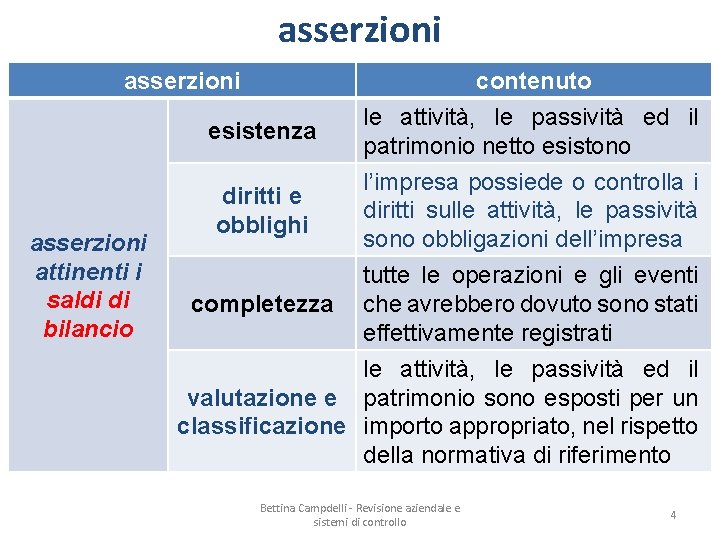
asserzioni esistenza asserzioni attinenti i saldi di bilancio diritti e obblighi completezza contenuto le attività, le passività ed il patrimonio netto esistono l’impresa possiede o controlla i diritti sulle attività, le passività sono obbligazioni dell’impresa tutte le operazioni e gli eventi che avrebbero dovuto sono stati effettivamente registrati le attività, le passività ed il valutazione e patrimonio sono esposti per un classificazione importo appropriato, nel rispetto della normativa di riferimento Bettina Campdelli - Revisione aziendale e sistemi di controllo 4
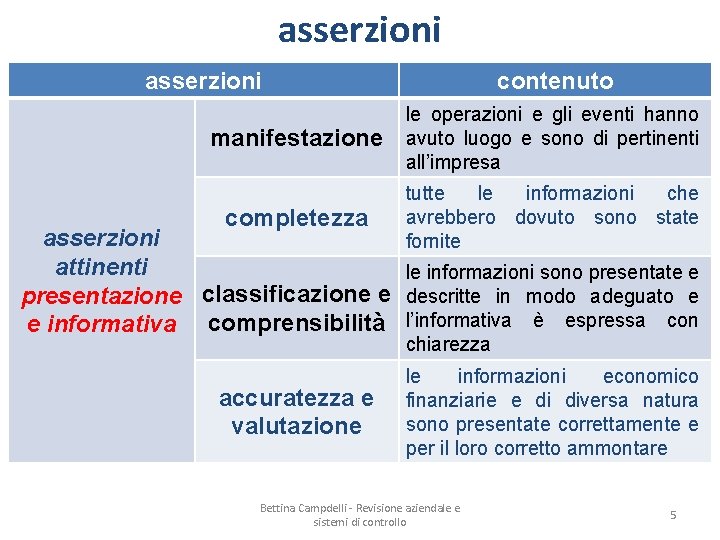
asserzioni contenuto manifestazione le operazioni e gli eventi hanno avuto luogo e sono di pertinenti all’impresa completezza tutte le informazioni che avrebbero dovuto sono state fornite asserzioni attinenti le informazioni sono presentate e presentazione classificazione e descritte in modo adeguato e e informativa comprensibilità l’informativa è espressa con chiarezza accuratezza e valutazione le informazioni economico finanziarie e di diversa natura sono presentate correttamente e per il loro corretto ammontare Bettina Campdelli - Revisione aziendale e sistemi di controllo 5
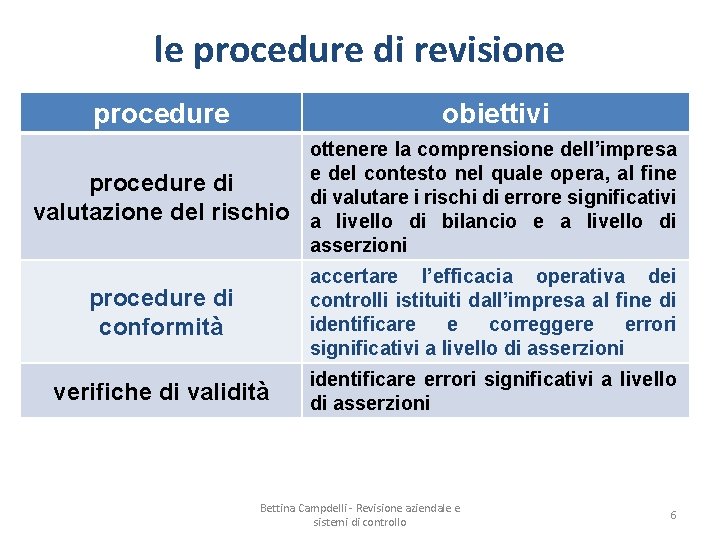
le procedure di revisione procedure obiettivi procedure di valutazione del rischio ottenere la comprensione dell’impresa e del contesto nel quale opera, al fine di valutare i rischi di errore significativi a livello di bilancio e a livello di asserzioni procedure di conformità accertare l’efficacia operativa dei controlli istituiti dall’impresa al fine di identificare e correggere errori significativi a livello di asserzioni verifiche di validità identificare errori significativi a livello di asserzioni Bettina Campdelli - Revisione aziendale e sistemi di controllo 6
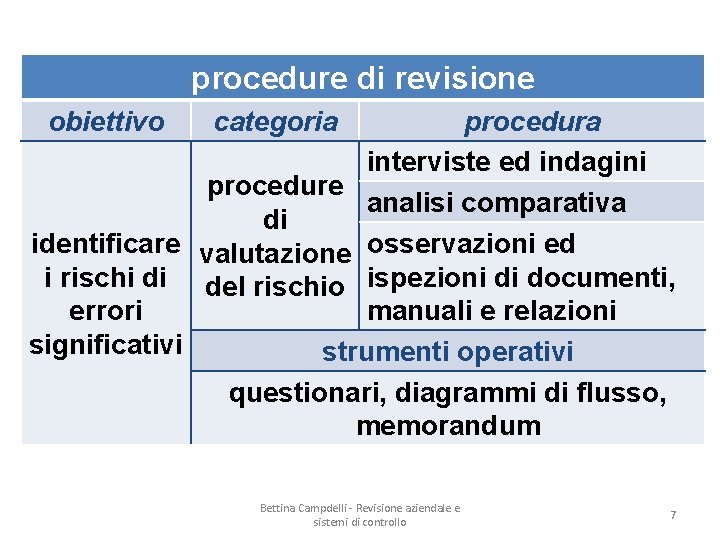
procedure di revisione obiettivo categoria procedura interviste ed indagini procedure analisi comparativa di identificare valutazione osservazioni ed i rischi di del rischio ispezioni di documenti, errori manuali e relazioni significativi strumenti operativi questionari, diagrammi di flusso, memorandum Bettina Campdelli - Revisione aziendale e sistemi di controllo 7
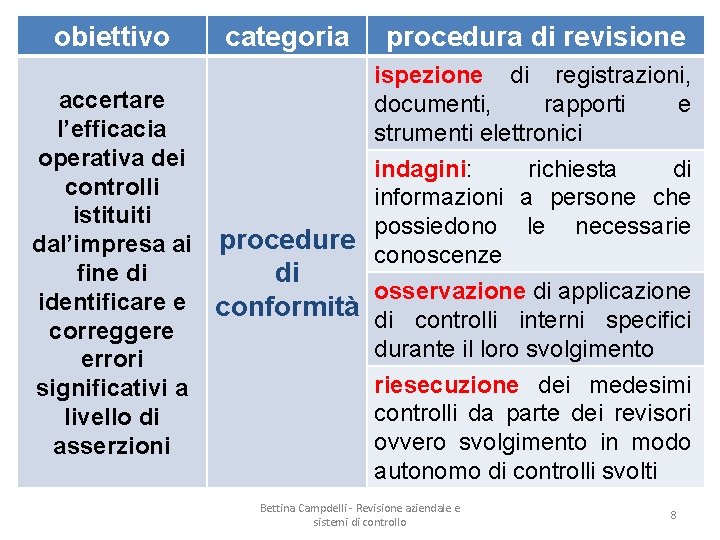
obiettivo categoria procedura di revisione ispezione di registrazioni, documenti, rapporti e strumenti elettronici accertare l’efficacia operativa dei indagini: richiesta di controlli informazioni a persone che istituiti possiedono le necessarie dal’impresa ai procedure conoscenze fine di di identificare e conformità osservazione di applicazione di controlli interni specifici correggere durante il loro svolgimento errori riesecuzione dei medesimi significativi a controlli da parte dei revisori livello di ovvero svolgimento in modo asserzioni autonomo di controlli svolti Bettina Campdelli - Revisione aziendale e sistemi di controllo 8
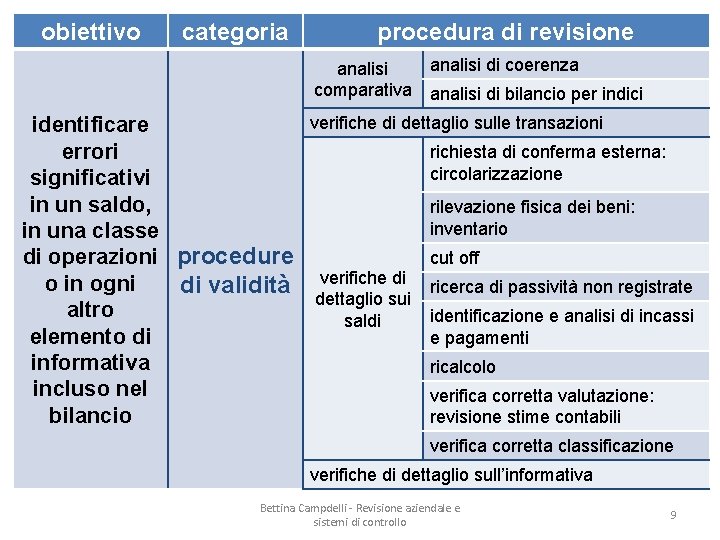
obiettivo categoria procedura di revisione analisi comparativa analisi di coerenza analisi di bilancio per indici verifiche di dettaglio sulle transazioni identificare richiesta di conferma esterna: errori circolarizzazione significativi in un saldo, rilevazione fisica dei beni: inventario in una classe cut off di operazioni procedure o in ogni di validità verifiche di ricerca di passività non registrate dettaglio sui altro identificazione e analisi di incassi saldi elemento di e pagamenti informativa ricalcolo incluso nel verifica corretta valutazione: bilancio revisione stime contabili verifica corretta classificazione verifiche di dettaglio sull’informativa Bettina Campdelli - Revisione aziendale e sistemi di controllo 9
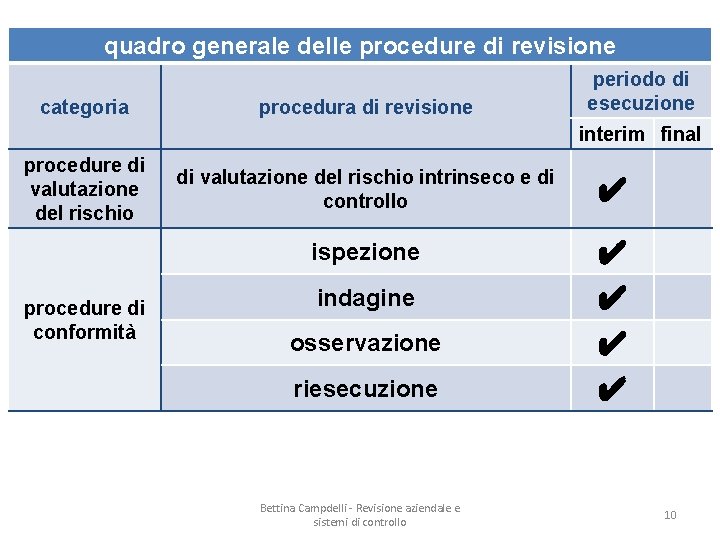
quadro generale delle procedure di revisione categoria procedura di revisione periodo di esecuzione interim final procedure di valutazione del rischio procedure di conformità di valutazione del rischio intrinseco e di controllo ✔ ispezione ✔ ✔ indagine osservazione riesecuzione Bettina Campdelli - Revisione aziendale e sistemi di controllo 10
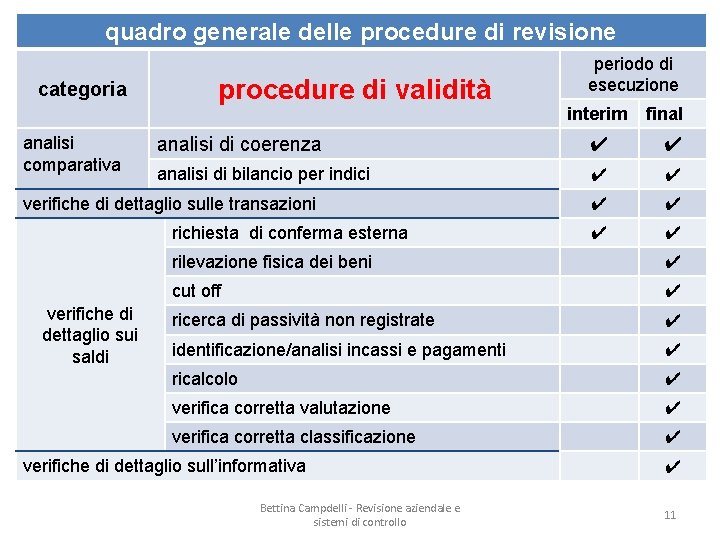
quadro generale delle procedure di revisione categoria analisi comparativa procedure di validità interim final analisi di coerenza ✔ ✔ analisi di bilancio per indici ✔ ✔ ✔ verifiche di dettaglio sulle transazioni richiesta di conferma esterna verifiche di dettaglio sui saldi periodo di esecuzione rilevazione fisica dei beni ✔ cut off ✔ ricerca di passività non registrate ✔ identificazione/analisi incassi e pagamenti ✔ ricalcolo ✔ verifica corretta valutazione ✔ verifica corretta classificazione ✔ verifiche di dettaglio sull’informativa Bettina Campdelli - Revisione aziendale e sistemi di controllo ✔ 11
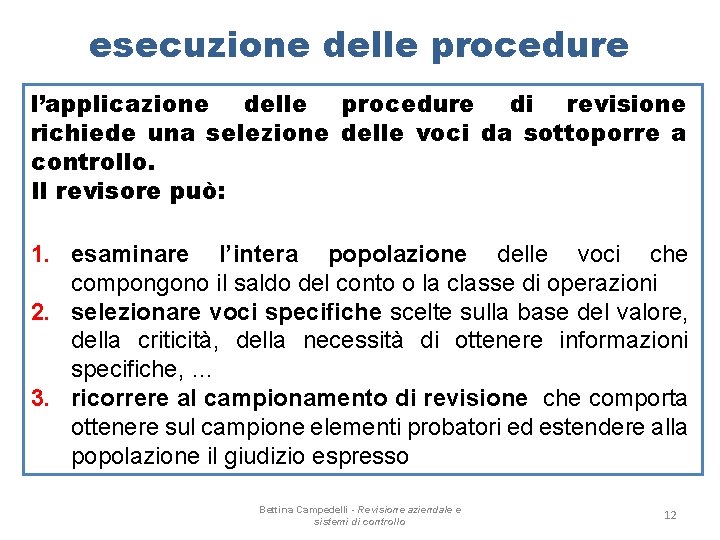
esecuzione delle procedure l’applicazione delle procedure di revisione richiede una selezione delle voci da sottoporre a controllo. Il revisore può: 1. esaminare l’intera popolazione delle voci che compongono il saldo del conto o la classe di operazioni 2. selezionare voci specifiche scelte sulla base del valore, della criticità, della necessità di ottenere informazioni specifiche, … 3. ricorrere al campionamento di revisione che comporta ottenere sul campione elementi probatori ed estendere alla popolazione il giudizio espresso Bettina Campedelli - Revisione aziendale e sistemi di controllo 12
esecuzione delle procedure nell’applicazione delle tecniche di campionamento il revisore deve operare le seguenti scelte: 1. tipo di campionamento: statistico o non statistico 2. dimensione del campione: che dipende dal rischio di errore, dalla significatività, dal conforto di altre procedure di revisione 3. unità da includere nel campione: casuale o a giudizio del revisore Bettina Campedelli - Revisione aziendale e sistemi di controllo 13
- Slides: 13