
Obchodn akademie a Stedn odborn kola gen Fr
Obchodní akademie a Střední odborná škola, gen. Fr. Fajtla, Louny, p. o. Osvoboditelů 380, Louny Číslo projektu CZ. 1. 07/1. 5. 00/34. 0052 Předmět Účetnictví Tematický okruh Finanční vztahy v UČT Název materiálu Pokladna Autor Ing. Krupičková Jarmila Datum tvorby Leden 2013 Anotace Pokladna, doklady, základní pojmy Číslo sady Ročník 16 Číslo DUM 03 VSP 3 Metodický pokyn 1. Rozdejte žákům pracovní listy - DUM č. 04 2. Spusťte prezentaci – výklad 3. Materiál pro data projektor, popř. interaktivní tabuli Autorem materiálu a všech jeho částí, není-li uvedeno jinak, je Ing. Jarmila Krupičková. Dostupné z Metodického portálu www. rvp. cz, ISSN: 1802 -4785. Provozuje Národní ústav pro vzdělávání, školské poradenské zařízení a zařízení pro další vzdělávání pedagogických pracovníků (NÚV).
Pokladna je: ● trezor ● účet Má dáti 211 - Pokladna Dal V pokladně evidujeme stav a pohyb peněz.
Příjem peněz Vystavíme 2 x PPD – Příjmový pokladní doklad ● 1 x doklad zapisujeme do Pokladní knihy a současně zapisujeme (účtujeme) na účet 211 – Pokladna ● 1 x doklad předáme platícímu – slouží jako potvrzení o zaplacení
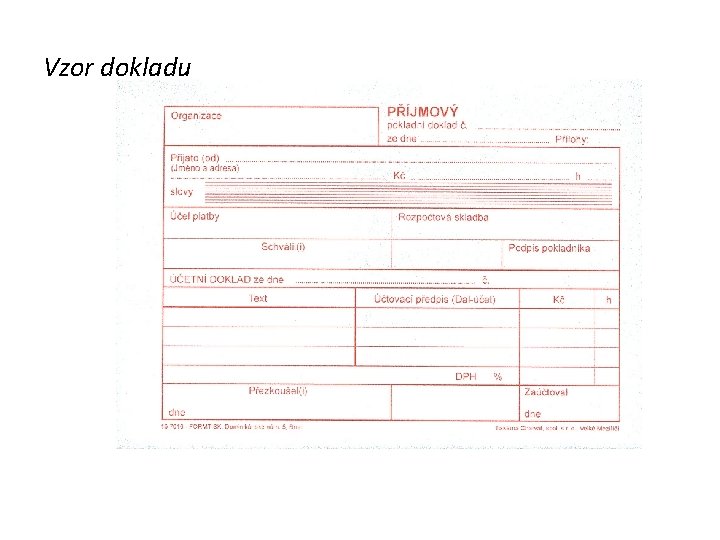
Vzor dokladu
Výdej peněz Vystavíme 1 x VPD – Výdajový pokladní doklad zapisujeme do Pokladní knihy a současně zapisujeme (účtujeme) na účet 211 – Pokladna Účtenky a Faktury jsou součástí Výdajového pokladního dokladu.
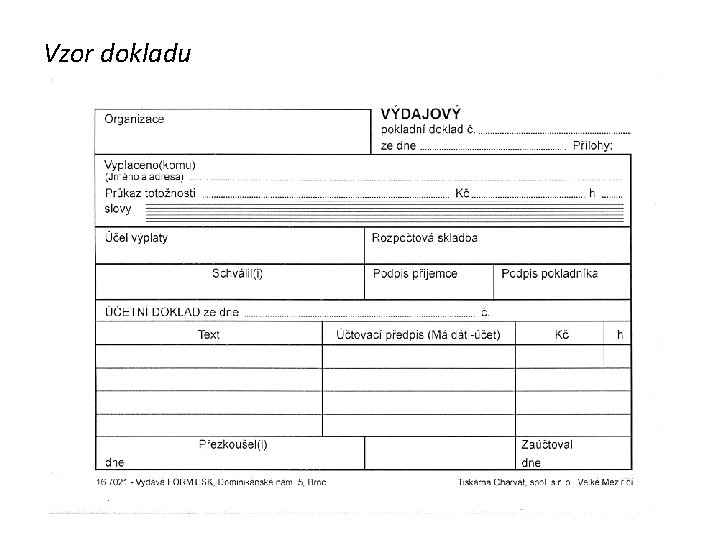
Vzor dokladu
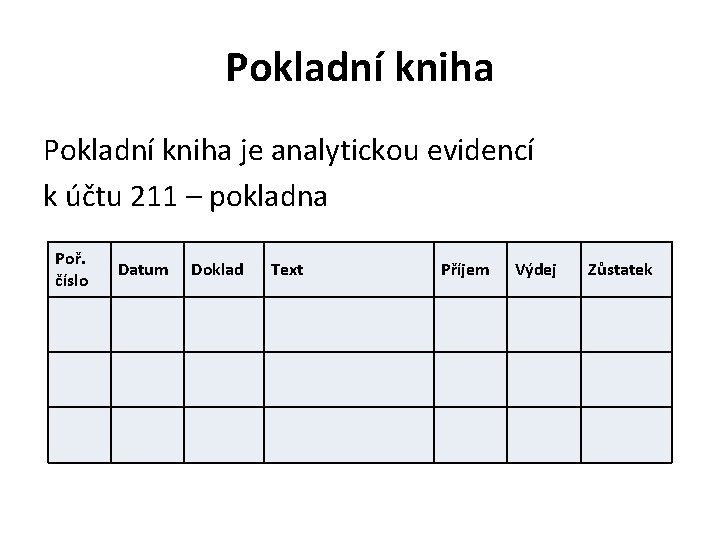
Pokladní kniha je analytickou evidencí k účtu 211 – pokladna Poř. číslo Datum Doklad Text Příjem Výdej Zůstatek
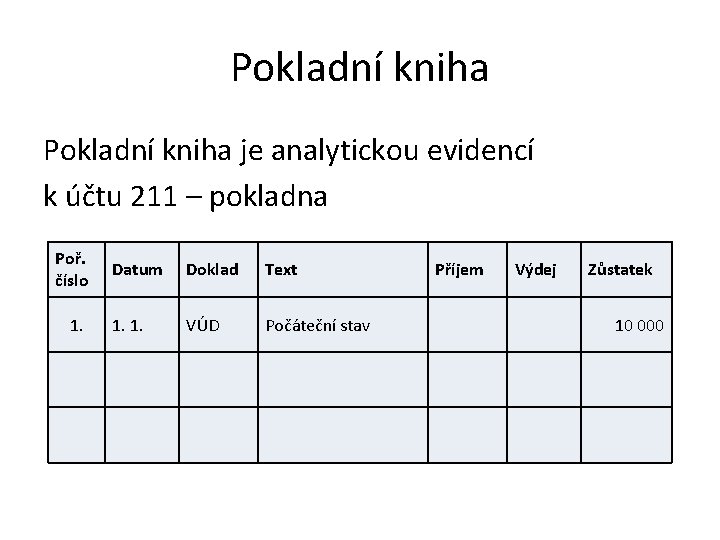
Pokladní kniha je analytickou evidencí k účtu 211 – pokladna Poř. číslo 1. Datum Doklad Text 1. 1. VÚD Počáteční stav Příjem Výdej Zůstatek 10 000
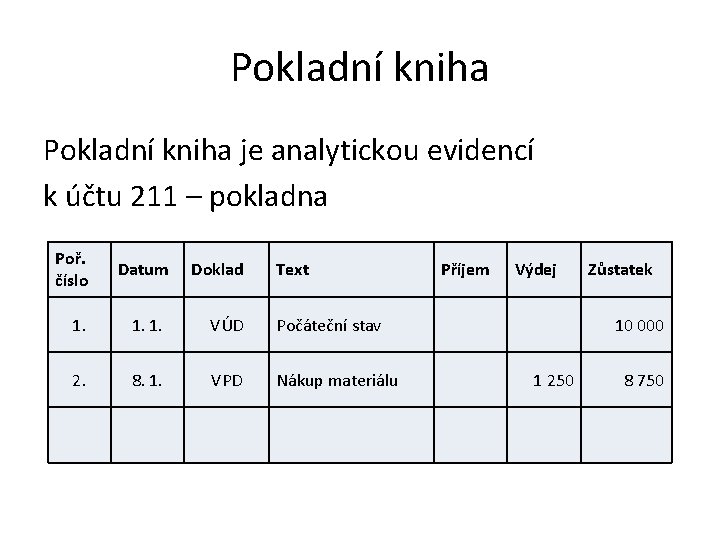
Pokladní kniha je analytickou evidencí k účtu 211 – pokladna Poř. číslo Datum Doklad 1. 1. VÚD Počáteční stav 2. 8. 1. VPD Nákup materiálu Text Příjem Výdej Zůstatek 10 000 1 250 8 750
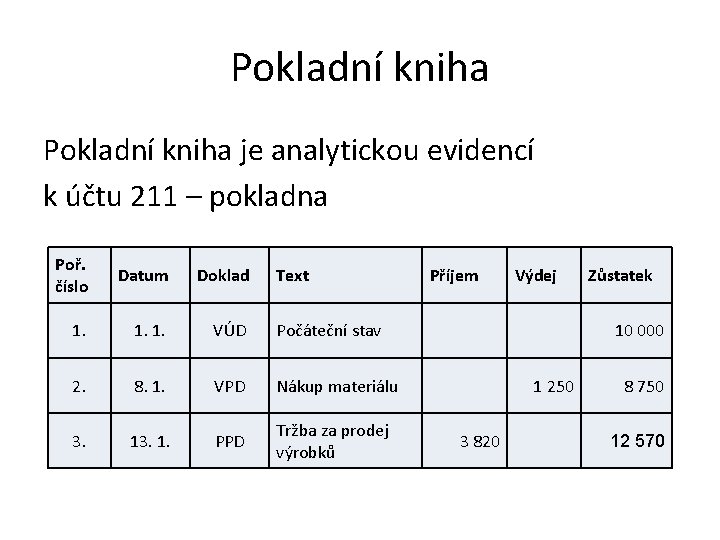
Pokladní kniha je analytickou evidencí k účtu 211 – pokladna Poř. číslo Datum Doklad 1. 1. VÚD Počáteční stav 2. 8. 1. VPD Nákup materiálu 3. 13. 1. PPD Tržba za prodej výrobků Text Příjem Výdej Zůstatek 10 000 1 250 3 820 8 750 12 570
Pokladní limit • Je maximální částka, která smí zůstat v pokladně. • Peníze převyšující tento limit firma odvede do banky. • Částku si určí sama firma v závislosti na pojistné smlouvě.
Hmotná odpovědnost • Pokladník ručí za peníze v pokladně. • Zjistí-li se v pokladně manko, musí celou částku pokladník uhradit.
Skontro pokladny • Je denní uzávěrka pokladny, kterou dělá pokladník po skončení pokladních hodin. • Uzávěrka porovnává skutečný stav peněz v pokladně se zůstatkem v pokladní knize.
Zdroje: • ŠVARCOVÁ, J a kol. Ekonomie – stručný přehled, 2011/2012. Zlín, CEED 2011. ISBN 978 -80 -87301 -01 -2 • NÚOV. Balíček tiskopisů [online]. [cit. 2013 -01 -10]. Dostupné z: http: //www. nuov. cz/statni-tesnopisny-ustav/balicek-tiskopisu
- Slides: 14