
Obchodn akademie a Stedn odborn kola gen F
Obchodní akademie a Střední odborná škola, gen. F. Fajtla, Louny, p. o. Osvoboditelů 380, Louny Číslo projektu CZ. 1. 07/1. 5. 00/34. 0052 Předmět Účetnictví Tematický okruh Finanční vztahy v UČT Název materiálu Pokladna Autor Ing. Krupičková Jarmila Datum tvorby Leden 2013 Anotace Pokladna, doklady, základní pojmy Číslo sady Ročník 16 Číslo DUM 03 třetí Metodický pokyn 1. Rozdejte žákům pracovní listy - DUM č. 04 2. Spusťte prezentaci – výklad 3. Materiál pro data projektor, popř. interaktivní tabuli Autorem materiálu a všech jeho částí, není-li uvedeno jinak, je Ing. Jarmila Krupičková. Dostupné z Metodického portálu www. rvp. cz, ISSN: 1802 -4785. Provozuje Národní ústav pro vzdělávání, školské poradenské zařízení a zařízení pro další vzdělávání pedagogických pracovníků (NÚV).
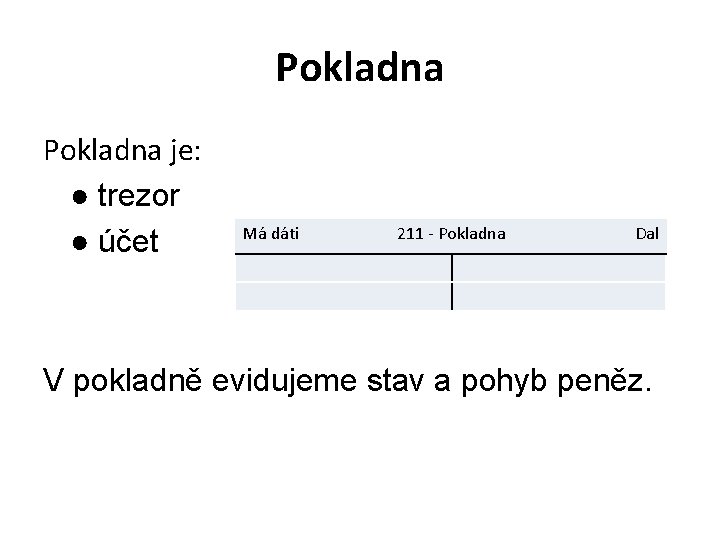
Pokladna je: ● trezor ● účet Má dáti 211 - Pokladna Dal V pokladně evidujeme stav a pohyb peněz.
Příjem peněz Vystavíme 2 x PPD – Příjmový pokladní doklad ● 1 x doklad zapisujeme do Pokladní knihy a současně zapisujeme (účtujeme) na účet 211 – Pokladna ● 1 x doklad předáme platícímu – slouží jako potvrzení o zaplacení
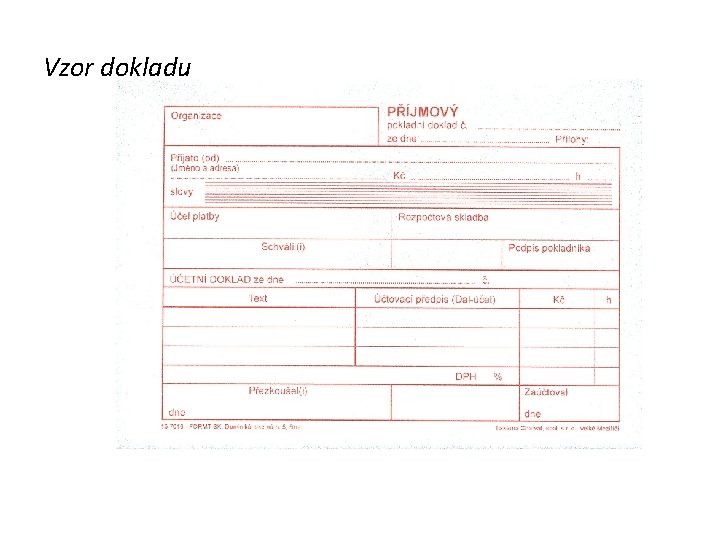
Vzor dokladu
Výdej peněz Vystavíme 1 x VPD – Výdajový pokladní doklad zapisujeme do Pokladní knihy a současně zapisujeme (účtujeme) na účet 211 – Pokladna Účtenky a Faktury jsou součástí Výdajového pokladního dokladu.
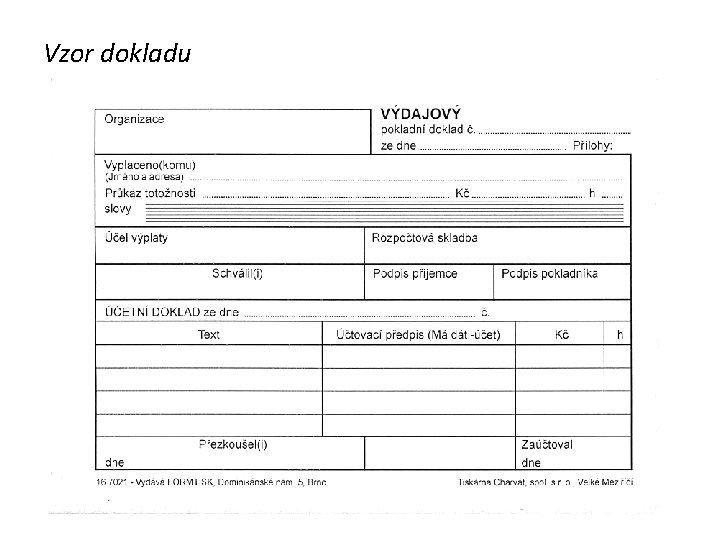
Vzor dokladu
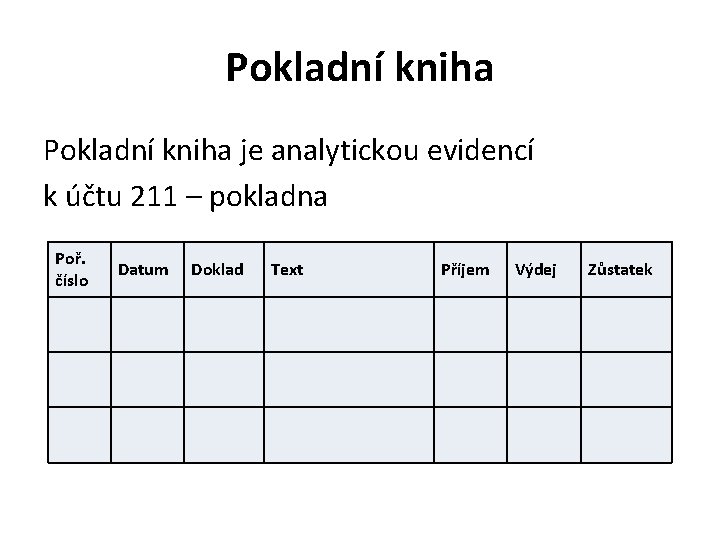
Pokladní kniha je analytickou evidencí k účtu 211 – pokladna Poř. číslo Datum Doklad Text Příjem Výdej Zůstatek
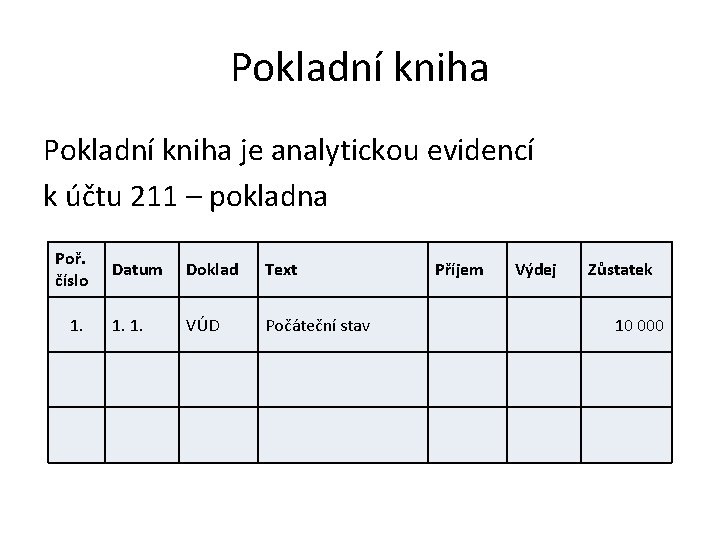
Pokladní kniha je analytickou evidencí k účtu 211 – pokladna Poř. číslo 1. Datum Doklad Text 1. 1. VÚD Počáteční stav Příjem Výdej Zůstatek 10 000
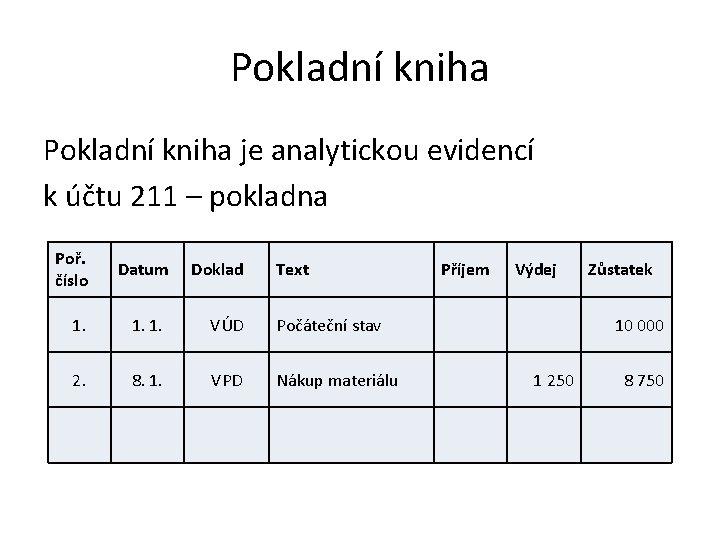
Pokladní kniha je analytickou evidencí k účtu 211 – pokladna Poř. číslo Datum Doklad 1. 1. VÚD Počáteční stav 2. 8. 1. VPD Nákup materiálu Text Příjem Výdej Zůstatek 10 000 1 250 8 750
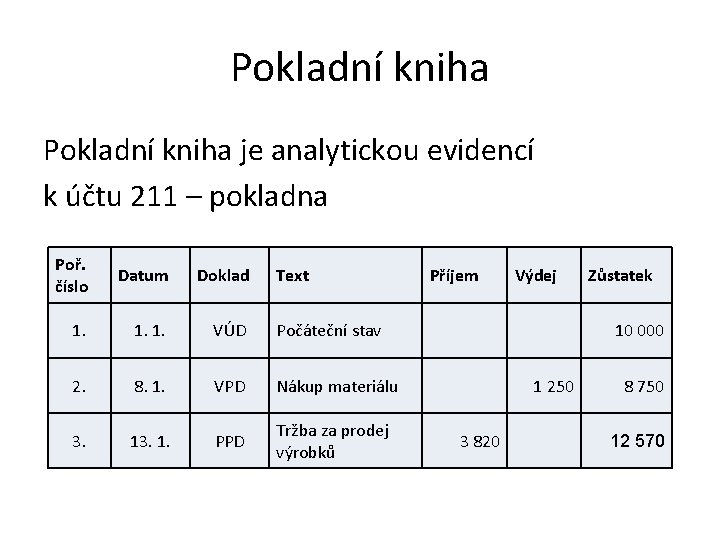
Pokladní kniha je analytickou evidencí k účtu 211 – pokladna Poř. číslo Datum Doklad 1. 1. VÚD Počáteční stav 2. 8. 1. VPD Nákup materiálu 3. 13. 1. PPD Tržba za prodej výrobků Text Příjem Výdej Zůstatek 10 000 1 250 3 820 8 750 12 570
Pokladní limit • Je maximální částka, která smí zůstat v pokladně. • Peníze převyšující tento limit firma odvede do banky. • Částku si určí sama firma v závislosti na pojistné smlouvě.
Hmotná odpovědnost • Pokladník ručí za peníze v pokladně. • Zjistí-li se v pokladně manko, musí celou částku pokladník uhradit.
Skontro pokladny • Je denní uzávěrka pokladny, kterou dělá pokladník po skončení pokladních hodin. • Uzávěrka porovnává skutečný stav peněz v pokladně se zůstatkem v pokladní knize.
Zdroje: • ŠVARCOVÁ, J a kol. Ekonomie – stručný přehled, 2011/2012. Zlín, CEED 2011. ISBN 978 -80 -87301 -01 -2 • http: //www. nuov. cz/statni-tesnopisny-ustav/balicek-tiskopisu • Zdroj obrázků: NEUVEDEN. www. freedigitalphotos. net [online]. [cit. 9. 4. 2013]. Dostupný na WWW: http: //www. freedigitalphotos. net/images/Money_g 61 Hand_Holding_Dollars_p 53716. html
- Slides: 14