
NUEVO PROCEDIMIENTO DE RECLAMACIN TRIBUTARIA LEY N 20
NUEVO PROCEDIMIENTO DE RECLAMACIÓN TRIBUTARIA LEY N° 20. 322 2015 Jorge Gonzalo Torres Zúñiga
NUEVO PROCEDIMIENTO GENERAL DE RECLAMACIÓN 1º PARTE
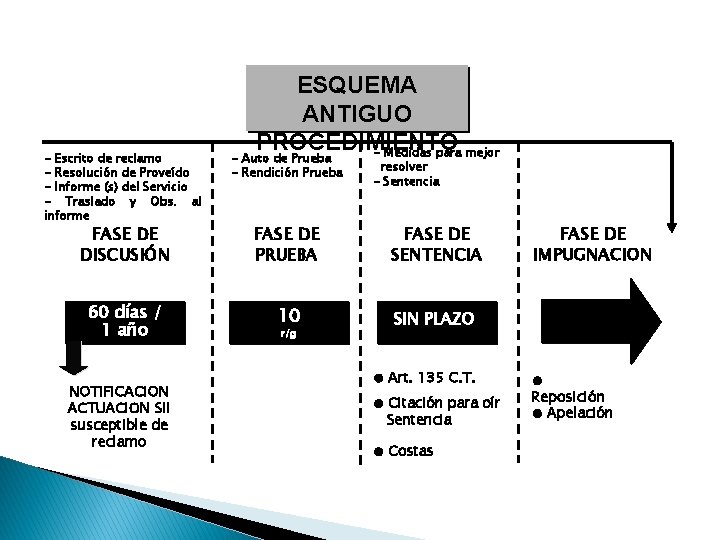
- Escrito de reclamo - Resolución de Proveído - Informe (s) del Servicio - Traslado y Obs. al informe ESQUEMA ANTIGUO PROCEDIMIENTO - Medidas para mejor - Auto de Prueba - Rendición Prueba resolver - Sentencia FASE DE DISCUSIÓN FASE DE PRUEBA FASE DE SENTENCIA 60 días / 1 año 10 SIN PLAZO NOTIFICACION ACTUACION SII susceptible de reclamo r/g ● Art. 135 C. T. ● Citación para oír Sentencia ● Costas FASE DE IMPUGNACION ● Reposición ● Apelación
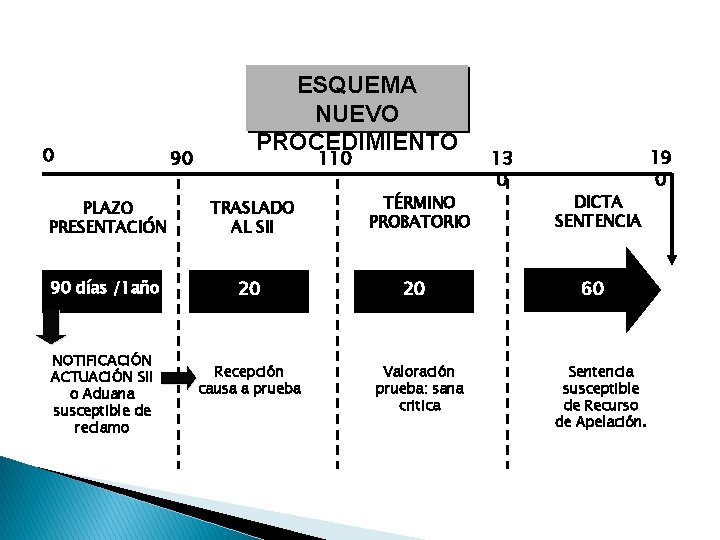
0 90 ESQUEMA NUEVO PROCEDIMIENTO 110 PLAZO PRESENTACIÓN TRASLADO AL SII 90 días /1 año 20 NOTIFICACIÓN ACTUACIÓN SII o Aduana susceptible de reclamo Recepción causa a prueba TÉRMINO PROBATORIO 20 Valoración prueba: sana critica 13 0 DICTA SENTENCIA 60 Sentencia susceptible de Recurso de Apelación. 19 0
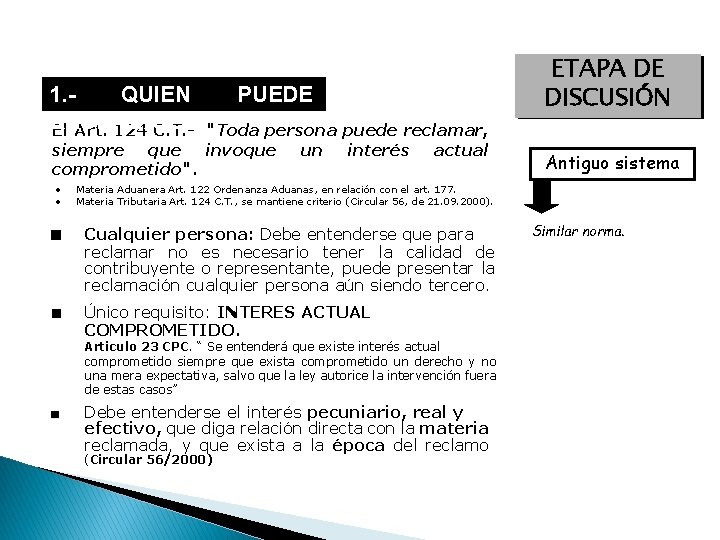
1. QUIEN RECLAMAR. El Art. 124 C. T. - siempre que comprometido". PUEDE "Toda persona puede reclamar, invoque un interés actual • • Materia Aduanera Art. 122 Ordenanza Aduanas, en relación con el art. 177. Materia Tributaria Art. 124 C. T. , se mantiene criterio (Circular 56, de 21. 09. 2000). ■ Cualquier persona: Debe entenderse que para reclamar no es necesario tener la calidad de contribuyente o representante, puede presentar la reclamación cualquier persona aún siendo tercero. ■ Único requisito: INTERES ACTUAL COMPROMETIDO. Articulo 23 CPC. “ Se entenderá que existe interés actual comprometido siempre que exista comprometido un derecho y no una mera expectativa, salvo que la ley autorice la intervención fuera de estas casos” ■ Debe entenderse el interés pecuniario, real y efectivo, que diga relación directa con la materia reclamada, y que exista a la época del reclamo (Circular 56/2000) ETAPA DE DISCUSIÓN Antiguo sistema Similar norma.
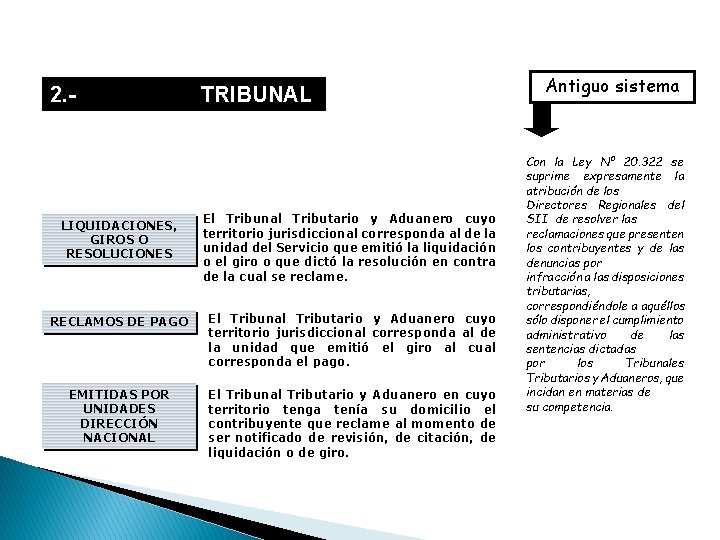
2. TRIBUNAL COMPETENTE. - LIQUIDACIONES, GIROS O RESOLUCIONES El Tribunal Tributario y Aduanero cuyo territorio jurisdiccional corresponda al de la unidad del Servicio que emitió la liquidación o el giro o que dictó la resolución en contra de la cual se reclame. RECLAMOS DE PAGO El Tribunal Tributario y Aduanero cuyo territorio jurisdiccional corresponda al de la unidad que emitió el giro al cual corresponda el pago. EMITIDAS POR UNIDADES DIRECCIÓN NACIONAL El Tribunal Tributario y Aduanero en cuyo territorio tenga tenía su domicilio el contribuyente que reclame al momento de ser notificado de revisión, de citación, de liquidación o de giro. Antiguo sistema Con la Ley Nº 20. 322 se suprime expresamente la atribución de los Directores Regionales del SII de resolver las reclamaciones que presenten los contribuyentes y de las denuncias por infracción a las disposiciones tributarias, correspondiéndole a aquéllos sólo disponer el cumplimiento administrativo de las sentencias dictadas por los Tribunales Tributarios y Aduaneros, que incidan en materias de su competencia.
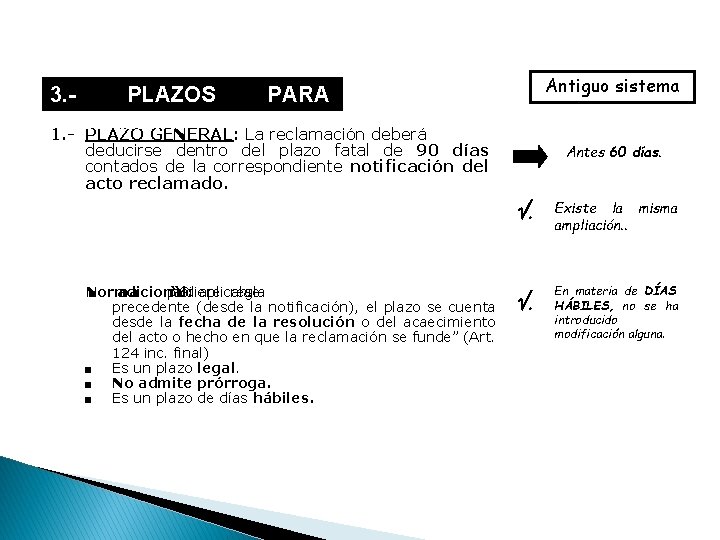
3. PLAZOS RECLAMAR. - Antiguo sistema PARA 1. - PLAZO GENERAL: La reclamación deberá deducirse dentro del plazo fatal de 90 días contados de la correspondiente notificación del acto reclamado. Norma ■ adicional: pudiere “Si no aplicarse regla la precedente (desde la notificación), el plazo se cuenta desde la fecha de la resolución o del acaecimiento del acto o hecho en que la reclamación se funde” (Art. 124 inc. final) ■ Es un plazo legal. ■ No admite prórroga. ■ Es un plazo de días hábiles. Antes 60 días. . Existe la misma ampliación. . . En materia de DÍAS HÁBILES, no se ha introducido modificación alguna.
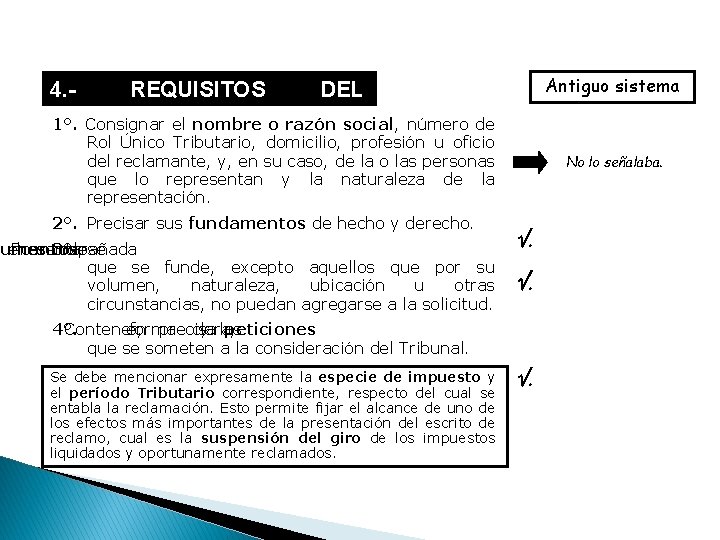
Antiguo sistema 4. REQUISITOS DEL RECLAMO. 1°. Consignar el nombre o razón social, número de Rol Único Tributario, domicilio, profesión u oficio del reclamante, y, en su caso, de la o las personas que lo representan y la naturaleza de la representación. 2°. Precisar sus fundamentos de hecho y derecho. umentos en Presentarse losacompañada 3°. de que se funde, excepto aquellos que por su volumen, naturaleza, ubicación u otras circunstancias, no puedan agregarse a la solicitud. No lo señalaba. . . 4°. Contener, en forma precisa clara, y las peticiones que se someten a la consideración del Tribunal. Se debe mencionar expresamente la especie de impuesto y el período Tributario correspondiente, respecto del cual se entabla la reclamación. Esto permite fijar el alcance de uno de los efectos más importantes de la presentación del escrito de reclamo, cual es la suspensión del giro de los impuestos liquidados y oportunamente reclamados. .
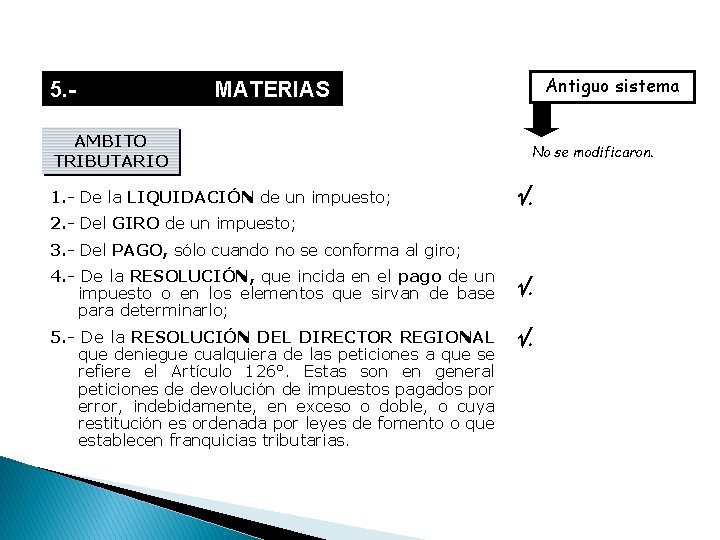
Antiguo sistema 5. MATERIAS RECLAMABLES. AMBITO TRIBUTARIO 1. - De la LIQUIDACIÓN de un impuesto; No se modificaron. . 2. - Del GIRO de un impuesto; 3. - Del PAGO, sólo cuando no se conforma al giro; 4. - De la RESOLUCIÓN, que incida en el pago de un impuesto o en los elementos que sirvan de base para determinarlo; . 5. - De la RESOLUCIÓN DEL DIRECTOR REGIONAL que deniegue cualquiera de las peticiones a que se refiere el Artículo 126°. Estas son en general peticiones de devolución de impuestos pagados por error, indebidamente, en exceso o doble, o cuya restitución es ordenada por leyes de fomento o que establecen franquicias tributarias. .
6. CONTENIDO RECLAMO. - DEL Formulado un reclamo, quedan comprendidos en él los nuevos tributos que reúnan los siguientes requisitos: 1. Que tales impuestos graven a la misma persona que haya interpuesto la reclamación original. 2. Que los nuevos tributos sean los mismos reclamados primitivamente aunque por distintos períodos. 3. Que la actividad gravada, tanto en la liquidación reclamada y en los nuevos impuestos incorporados sea de idéntica naturaleza. 4. Que el fundamento legal para la aplicación del gravamen sea idéntico, tanto en los tributos impugnados como en los incorporados en la reclamación. Antiguo sistema Similar norma.
7. MATERIAS RECLAMABLES. - NO a. - Las CIRCULARES E INSTRUCCIONES impartidas por el Director o por los Directores Regionales al personal. (Artículo 126° inciso 3). Antiguo sistema Similar norma. Para varios de los actos que no eran reclamables, la Ley 20322 crea un nuevo Procedimiento de Reclamo por vulneración de derechos, si considera vulnerados sus derechos contemplados en los numerales 21º, 22º y 24º del artículo 19 de la CPR, recurriendo ante el Tribunal Tributario y Aduanero.
7. MATERIAS RECLAMABLES. - NO d. - Las CITACIONES efectuadas de conformidad con el artículo 63°. . e. - Las RESOLUCIONES dictadas por el Tribunal Tributario durante el proceso de reclamación, las que, en su caso, podrán ser objeto de recursos de índole jurisdiccional. .
8. NO CONSTITUYE RECLAMACIÓN. El Artículo 126 del Código Tributario señala que no constituirán reclamo las peticiones de devolución de impuestos cuyo fundamento sea: 1. Corregir errores propios del contribuyente. 2. Obtener la restitución de sumas pagadas doblemente, en exceso o indebidamente a título de impuestos, reajustes, intereses y multas. 3. En los pagos provenientes de una liquidación o giro, de los cuales se haya reclamado, solo procede devolver las cantidades que se determinen en el fallo respectivo. Si no se hubiere reclamado, no procederá devolución alguna, salvo que el pago se hubiere originado por un error manifiesto de la liquidación o giro 4. La restitución de tributos que ordenen leyes de fomento o que establecen franquicias tributarias.
9. - RECTIFICACIÓN PROPIO. - ERROR Consiste en el derecho del contribuyente de rectificar declaraciones o pagos de impuestos correspondientes al período reliquidado. Si se determina que existe un pago en exceso de impuestos se imputa a los impuestos liquidados. ART. 127 inc. 1 “Cuando el Servicio proceda a reliquidar un impuesto, el interesado que reclame contra la nueva liquidación dentro del plazo que corresponda de conformidad al artículo 124, tendrá además derecho a solicitar, dentro del mismo plazo, y conjuntamente con la reclamación, la rectificación de cualquier error de que adolecieren las declaraciones o pagos de impuestos correspondientes al período reliquidado”. La nueva ley 20322 exige que tal rectificación del error propio debe presentarse CONJUNTAMENTE con el escrito que contiene la reclamación.
10. - COMPARECENCIA RECLAMO. - EN EL Antiguo sistema DEL CONTRIBUYENTE ■ En las reclamaciones sólo podrán actuar las partes por sí o por medio de representantes legales o mandatarios. ■ Las partes deberán comparecer en conformidad a las normas establecidas en la ley N° 18. 120, salvo que se trate de causas de cuantía inferior 32 UTM, en cuyo caso podrán comparecer sin patrocinio de abogado. DEL FISCO MATERIA TRIBUTARIA ■ ■ una de En materia tributaria, los interesados pueden actuar personalmente o representados, estableciendo reglas especiales en este ultimo caso. El mandato o poder: sus conste que Corresponderá al SII, que para todos los efectos legales tendrá la CALIDAD DE PARTE. Si lo considera necesario podrá requerir la intervención del CDE ante los tribunales superiores de justicia. constituido El por 1° El 2° escritura pública otorgada ante Notario Público o ante Oficial del Registro Civil a quien la ley confiera esta facultad. declaración escrita del mandante, autorizada por el Secretario del Tribunal que deba conocer de la causa.
■ Los DIRECTORES REGIONALES DEL SII, dentro de los límites de sus respectivas jurisdicciones territoriales, tendrán la representación del Servicio, sin perjuicio de las facultades del Director, quien podrá en cualquier momento asumir dicha representación. DEL FISCO MATERIA ADUANERA ■ ■ ■ Corresponderá al Servicio Nacional de Aduanas, que para todos los efectos legales, tendrá la calidad de parte. Si lo considera necesario podrá requerir la intervención del CDE ante los tribunales superiores de justicia. Sin perjuicio de las facultades del Director Nacional, corresponderá a los Directores Regionales y a los Administradores de Aduana, dentro de los límites de sus respectivas jurisdicciones territoriales, la representación del Servicio para los fines señalados. Con todo, el Director Nacional podrá, en cualquier momento, asumir dicha representación.
11. EFECTOS DEL RECLAMO. En resumen, la presentación de un produce diversos efectos: reclamo tributario 1. - Suspende el giro de los impuestos reclamados, cuando lo reclamado es una liquidación (Art. 24 inc. 2) 2. - Conjuntamente con la reclamación, el contribuyente puede rectificar errores que adolecieren las declaraciones o pagos de impuestos correspondientes al período reliquidado (Art. 127°, inciso 1°). 3. - Permite al Director Regional ordenar que se practiquen nuevas liquidaciones en relación al mismo impuesto (Art. 134°). 4. - Quedan comprendidos en el reclamo los impuestos de idéntica naturaleza, que se devenguen durante el curso de la causa. 5. - El Juez Tributario y Aduanero , tiene la obligación de declarar de oficio la prescripción (Art. 136). 6. - Se suspende el plazo de prescripción mientras el Servicio no pueda girar los tributos reclamados. (Art. 201 / final, en relación con el Art. 24°. inciso 2°).
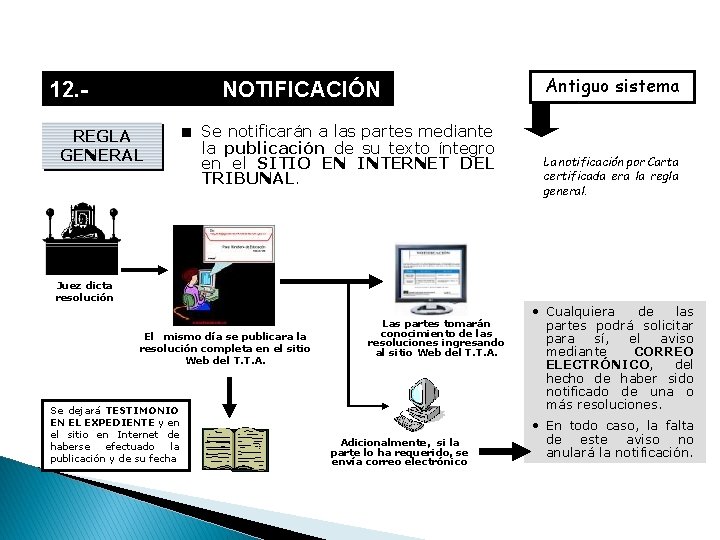
12. NOTIFICACIÓN RESOLUCIONES. REGLA GENERAL ■ Se notificarán a las partes mediante la publicación de su texto íntegro en el SITIO EN INTERNET DEL TRIBUNAL. Juez dicta resolución El mismo día se publicara la resolución completa en el sitio Web del T. T. A. Se dejará TESTIMONIO EN EL EXPEDIENTE y en el sitio en Internet de haberse efectuado la publicación y de su fecha Las partes tomarán conocimiento de las resoluciones ingresando al sitio Web del T. T. A. Adicionalmente, si la parte lo ha requerido, se envía correo electrónico Antiguo sistema La notificación por Carta certificada era la regla general. • Cualquiera de las partes podrá solicitar para sí, el aviso mediante CORREO ELECTRÓNICO, del hecho de haber sido notificado de una o más resoluciones. • En todo caso, la falta de este aviso no anulará la notificación.
12. NOTIFICACIÓN RESOLUCIONES. - EXCEPCIÓN ■ La CARTA CERTIFICADA. Notificaciones de SENTENCIAS DEFINITIVAS. Resoluciones que reciben la CAUSA A PRUEBA. Resoluciones que declaren INADMISIBLE un reclamo. Resoluciones que pongan TÉRMINO AL JUICIO O HAGAN IMPOSIBLE SU CONTINUACIÓN, y Resoluciones que se dirijan a TERCEROS AJENOS AL JUICIO. En estos casos, la notificación se entenderá practicada al tercer día contado desde aquél en que la carta fue expedida por el tribunal. Sin perjuicio de lo anterior, dichas resoluciones serán igualmente publicadas del modo que se establece en el inciso primero. En todo caso, la falta de esta publicación no anulará la notificación.
12. NOTIFICACIÓN RESOLUCIONES. - CARGA PARA EL RECLAMANTE Para efectos de la notificación por CARTA CERTIFICADA, en la PRIMERA GESTIÓN que realice ante el Tribunal, el reclamante deberá designar un DOMICILIO DENTRO DEL RADIO URBANO de una localidad ubicada en alguna de las comunas de la Región sobre cuyo territorio aquél ejerce competencia. Esta designación se considerará subsistente mientras no haga otra, aun cuando de hecho cambie su morada. Si se omite efectuar esta designación, el Tribunal dispondrá que ella se realice en un PLAZO DE 5 DÍAS, bajo apercibimiento de que estas notificaciones se efectúen mediante su publicación en el sitio de Internet del Tribunal.
13. EL EXPEDIENTE. - Antiguo sistema CONSULTA El contribuyente y su representante debidamente acreditado, tienen LIBRE ACCESO AL EXPEDIENTE y a los demás antecedentes que formen parte del proceso, en cualquier estado de la tramitación. SÓLO LAS PARTES podrán imponerse de ellos, en cualquier estado de la tramitación (ocurría en la práctica pero no estaba legalmente reconocido). FORMACIÓN El Tribunal llevará los autos en la forma que ordenan los artículos 29 y 34 del CPC. Por excepción, el artículo 130° del Código Tributario (en esta parte hoy derogado) autorizaba al Tribunal a conferir a algunas piezas el carácter de "confidencial". Estas piezas no forman en caso alguno parte del proceso y, consecuentemente no podía fundarse en ellas la sentencia.
14. PROVEÍDO RECLAMO. - DEL Una vez que el escrito de reclamo pasa a conocimiento del Juez Tributario y Aduanero , éste analiza los antecedentes, y en caso que cumpla todos los requisitos (individualización, fundamentos, documentos y peticiones) lo Admitirá A TRAMITACIÓN. SANCIÓN POR OMISIÓN REQUISITOS En caso contrario, DICTARÁ UNA RESOLUCIÓN ORDENANDO que se SUBSANEN las omisiones en que se hubiere incurrido, dentro del plazo que señale el tribunal, debiendo distinguir: Antiguo sistema El Director Regional también dictaba una resolución, ordenando subsanar las omisiones, dentro del plazo que determine, el que no era inferior a 15 días, bajo apercibimiento de tener por no presentada la reclamación. En caso que lo considerara necesario, solicitaba un INFORME adicional al área de FISCALIZACIÓN, para disponer de antecedentes globales asociados a la controversia.
Antiguo sistema 15. RECURSOS PROCEDENTES. ■ REGLA GENERAL: El único recurso que se admite durante la tramitación del reclamo, en contra de las resoluciones que se dicten es el de RECURSO DE REPOSICIÓN para ante el mismo Tribunal. PLAZO INTERPOSICIÓN: dentro del término de 5 días hábiles contados desde la NOTIFICACIÓN DE LA RESOLUCIÓN que se impugna. • • • Recepciona la causa a prueba (Art. 132 /2). Resuelve solicitud de medida cautelar (Art. 137 /3). Falla el Reclamo (Art. 139 /1). Declara inadmisible un reclamo (Art. 139 /2). Dispongan aclaraciones o rectificaciones del fallo 139 /final). (Art. El plazo para presentar el Recurso de Reposición es de 10 días, contados desde la notificación.
16. TRASLADO RECLAMO. - DEL Comentario CONTESTACIÓN Del reclamo se conferirá TRASLADO AL SERVICIO por el término de 20 días, plazo legal, fatal e improrrogable. CONTENIDO: 1. - Exposición clara de los HECHOS. 2. - Fundamentos de DERECHO. que concretas PETICIONES 3. someten a la decisión del Tribunal. NOTIFICACIÓN ■ La notificación al SII o Aduanas de esta resolución que le confiere traslado del reclamo, se efectuará por correo electrónico… … a la dirección que el Director Nacional, los Directores Regionales y los Administradores de Aduanas deberán registrar ante el Tribunal Tributario y Aduanero de su jurisdicción. Tal exigencia reviste de una singular importancia, pues en el sistema anterior a la reforma el SII no tiene un plazo fatal fijado por la ley para informar los reclamos.
NUEVO PROCEDIMIENTO GENERAL DE RECLAMACIÓN 2º PARTE
1. - RECEPCIÓN CAUSA A PRUEBA. - Vencido el plazo de 20 días, haya o no contestado el Servicio, el Tribunal, de oficio o a petición de parte, DEBERÁ RECIBIR LA CAUSA A PRUEBA si hubiere controversia sobre algún hecho substancial y pertinente. La resolución que se dicte al efecto señalará los puntos sobre los cuales deberá recaer la prueba. REPOSICIÓN Y APELACIÓN En contra la resolución que recibe la causa a prueba, procederán los recursos de reposición y de apelación, dentro del plazo de 5 días, contados desde la notificación. De interponerse apelación, deberá hacerse siempre en subsidio de la reposición y procederá en el solo efecto devolutivo. ETAPA DE PRUEBA Antiguo sistema El contenido de esta norma es mejor que la anterior, que utilizaba la expresión “PODRA”, con lo cual dejaba abierta la controversia sobre si era obligatorio o facultativo para el Director Regional recibir la causa a prueba. La ley modifica esta materia, pues antes de la reforma, en contra del auto de prueba solo procede el Recurso de Reposición, dentro del plazo de 5 días desde la notificación.
2. - TERMINO AMPLIACIÓN. - PROBATORIO / Comentario Será de 20 días y dentro de él se deberá rendir toda la prueba. AMPLIACIÓN El Tribunal podrá ampliar, por una sola vez, el término probatorio (20 días) por el número de días que estime necesarios, no excediendo en ningún caso de 10 días, contados desde la fecha de notificación de la resolución que ordena la ampliación, CUANDO: ■ ■ Hayan de practicarse diligencias probatorias FUERA DEL LUGAR en que se sigue el juicio; o Durante el término de prueba ocurren ENTORPECIMIENTOS QUE IMPOSIBILITEN la recepción de la causa a prueba. Con esta nueva norma se confirma la decisión de la autoridad de reforzar un justo y racional procedimiento, pues no sólo permite el control de la segunda instancia, sino que amplia el período probatorio de 10 a 20 días. Ya no es facultad exclusiva del tribunal (Director Regional) fijar el término probatorio
3. LIBERTAD PROBATORIA. MEDIOS ADMITIDOS MEDIOS NO ADMITIDOS Se admitirá CUALQUIER MEDIO probatorio apto para producir fe. Es decir se establece la LIBERTAD PROBATORIA. Aquellos ANTECEDENTES que, teniendo relación directa con operaciones fiscalizadas, hayan sido solicitados determinada y específicamente POR EL SERVICIO AL RECLAMANTE, en la CITACIÓN (Art. 63 Código Tributario) en ejercicio de sus o facultades fiscalizadoras (en el caso de Aduanas), y que el contribuyente o reclamante, no obstante disponer de ellos, NO ACOMPAÑE EN FORMA ÍNTEGRA, DENTRO DEL PLAZO DE UN MES, contado desde la notificación del requerimiento. Comentario La nueva norma no es afortunada, pues si no se comparece con los antecedentes cuando son requeridos en la citación, no se podrán acompañar después en el juicio como fundamento al reclamo, lo que puede ser complicado porque a veces hay cierta información de la empresa que por contrato o por cláusulas de confidencialidad no se puede entregar a la unidad administrativa, sino que a la entidad judicial. Entonces en la práctica va ocurrir que las empresas no van a entregar esa información y van a verse inhibidas de poder defenderse y eso afecta el debido proceso
3. LIBERTAD PROBATORIA. - ■ El reclamante, en todo caso, PODRÁ PROBAR que no acompañó la documentación en el plazo señalado POR CAUSAS QUE NO LE HAYAN SIDO IMPUTABLES. ■ El Juez Tributario y Aduanero se pronunciará en la SENTENCIA sobre esta inadmisibilidad. ¿Es posible acompañar estos antecedentes en segunda instancia? La ley 20322 no se refiere a la prueba en segunda instancia, por lo que aplicando el artículo 148 del C. T. nos remitimos al inciso primero del artículo 207 del CPC, que señala: “En segunda instancia, salvo lo dispuesto en el inciso final del artículo 310 y en los artículos 348 y 385, no se admitirá prueba alguna”. A su turno, el artículo 348 del CPC dispone: “Los instrumentos podrán presentarse en cualquier estado del juicio hasta el vencimiento del término probatorio en primera instancia, y hasta la vista de la causa en segunda instancia”.
4. MEDIOS PRUEBA. - DE El Código Tributario no precisa qué se entiende por medios de prueba, cuáles son y cuál es su valor probatorio, por lo que aplicando lo dispuesto en los Artículos 2º y 148 del mismo cuerpo legal, debemos remitirnos a las disposiciones que sobre esta materia establece el Código de Procedimiento Civil. En términos generales, podemos decir que los medios de prueba son: los instrumentos, cosas o circunstancias en las cuales el juez encuentra los motivos de su convicción frente a las posiciones de las partes. Enumeración. Conforme a lo dispuesto en el Artículo 341 del Código de Procedimiento Civil los medios de prueba son: Instrumentos, Testigos, Confesión, Inspección Personal del Tribunal, Informe de Peritos, Presunciones.
4. MEDIOS PRUEBA. - DE PRUEBA DE TESTIGOS ■ Los testigos son personas extrañas al juicio, que declaran bajo juramento acerca de la verificación de ciertos hechos que se controvierten en el proceso. ■ En los primeros 2 días del probatorio cada parte deberá acompañar una NÓMINA DE LOS TESTIGOS de que piensa valerse, con expresión de su nombre y apellido, domicilio y profesión u oficio. ■ Sólo se EXAMINARÁN testigos que figuren en dicha nómina. ■ En el procedimiento NO EXISTIRÁN TESTIGOS INHÁBILES, sin perjuicio de lo cual el tribunal podrá desechar de oficio a los que NOTORIAMENTE aparezcan comprendidos en alguna de las situaciones del artículo 357 del Código de Procedimiento Civil.
4. MEDIOS PRUEBA. - DE PRUEBA DE TESTIGOS ■ Se podrán dirigir a cualquier testigo preguntas tendientes a DEMOSTRAR SU CREDIBILIDAD o FALTA DE ELLA. ■ Se admitirá a declarar hasta un máximo de cuatro testigos por punto de prueba. ■ No podrán probarse por testigos los elementos que sirven de base para la determinación de la obligación tributaria aduanera (sólo respecto de materia aduanera). ■ El Director Nacional, los Subdirectores, los Directores Regionales y los Administradores de Aduanas (en materias aduaneras); y el Director, los Subdirectores y los Directores Regionales (en materias tributarias) NO TENDRÁN LA FACULTAD DE ABSOLVER POSICIONES en representación de sus Servicios respectivamente.
4. MEDIOS PRUEBA. - DE PETICIÓN DE OFICIOS ■ ■ ■ El Tribunal sólo dará lugar a la petición de oficios cuando se trate de requerir información pertinente sobre los hechos materia del juicio, debiendo SEÑALARSE ESPECÍFICAMENTE EL O LOS HECHOS sobre los cuales se pide el informe. Tratándose de solicitudes de oficios a las que acceda el Tribunal, éste deberá DISPONER SU DESPACHO INMEDIATO a las personas o entidades requeridas, quienes estarán obligadas a evacuar la respuesta dentro del plazo que al efecto fije el tribunal, el que no podrá exceder de 15 días. A petición de la parte que lo solicita o de la persona o entidad requerida, el PLAZO PARA EVACUAR EL OFICIO PODRÁ SER AMPLIADO por el tribunal, por una sola vez y hasta por 15 días más, cuando existan antecedentes fundados. INFORME PERITOS Iguales plazos indicados (15 días) regirán para los peritos, en relación a sus informes, desde la aceptación de su cometido.
5. - VALORACIÓN DE LA PRUEBA. REGLA GENERAL ■ La prueba será apreciada por el Juez de conformidad con las REGLAS DE LA SANA CRITICA. ■ Se sustituye la prueba legal o tasada. ■ Al apreciar las pruebas de esta manera, el tribunal deberá expresar en la sentencia las razones jurídicas y las simplemente lógicas, científicas, técnicas o de experiencia en virtud de las cuales asigna valor o las desestima. ■ Si omite estas reglas, la Corte de Apelaciones deberá subsanar el vicio al conocer de la apelación.
5. - VALORACIÓN PRUEBA. - DE LA SANA CRITICA /OTRAS LEYES • Nuevos Tribunales de Familia • Nuevo Proceso Penal • Medio Ambiente • Protección de los Derechos de los Consumidores (Ley Nº 19. 496, art. 56, hoy art. 50 B, con la reforma de la Ley N° 19. 955) ; • Procedimiento ante los Juzgados de Policía Local (Ley N° 18. 287, art. 14); • Juicios laborales • Copropiedad inmobiliaria • Materia de Propiedad Industrial (Ley N° 19. 968, art. 32) ; (Código Procesal Penal, art. 297); (Ley Nº 19. 300, art. 62); (Código del Trabajo, arts. 456, Ley 20. 087 de 2006) ; (Ley Nº 19. 537, art. 33); (Ley Nº 19. 039, arts. 16 y 111, modificados e incorporados, respectivamente, por la Ley N° 19. 996); • Informes de Peritos (Código de Procedimiento Civil, art. 425); etc.
5. - VALORACIÓN PRUEBA. - DE LA SANA CRITICA /DOCTRINA A. - El sistema de la sana critica se define como “Aquel caracterizado por la inexistencia de reglas legales tendientes a regular el valor probatorio que el juez debe asignar a los medios de prueba, PERO QUE IMPONE AL JUEZ LA OBLIGACIÓN DE FUNDAMENTAR SU DECISIÓN haciendo explícitas las razones que la han motivado, las que no pueden contradecir los principios de la lógica, las máximas de la experiencia y los conocimientos científicamente afianzados”. (Horvitz y López. DERECHO PROCESAL PENAL CHILENO. Tomo II, página 150. ) B. - “El juez que debe decidir con arreglo a la sana crítica, NO ES LIBRE DE RAZONAR A VOLUNTAD, DISCRECIONALMENTE, ARBITRARIAMENTE. Esta manera de actuar no sería sana crítica, sino libre convicción. La sana crítica es la unión de la lógica y la experiencia sin excesivas abstracciones de orden intelectual, tendientes a asegurar el más certero y eficaz razonamiento". COUTURE, Eduardo (1979): Estudios de Derecho Procesal Civil (Buenos Aires, Ediciones Depalma) t. II: PAg. 195. )
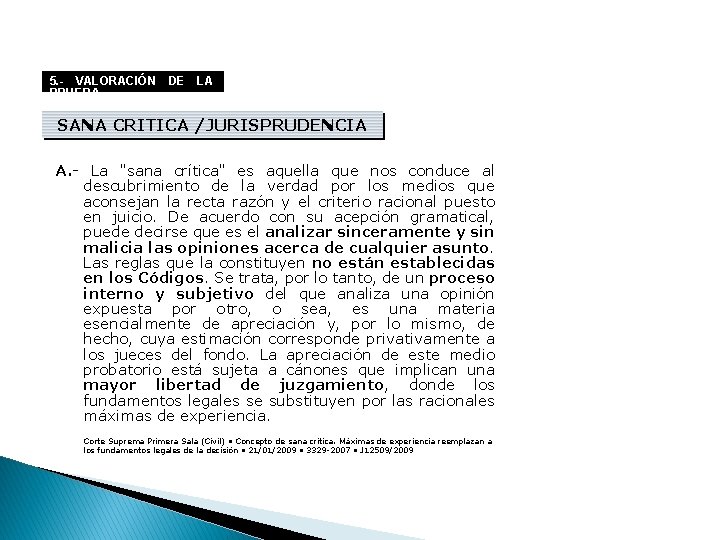
5. - VALORACIÓN PRUEBA. - DE LA SANA CRITICA /JURISPRUDENCIA A. - La "sana crítica" es aquella que nos conduce al descubrimiento de la verdad por los medios que aconsejan la recta razón y el criterio racional puesto en juicio. De acuerdo con su acepción gramatical, puede decirse que es el analizar sinceramente y sin malicia las opiniones acerca de cualquier asunto. Las reglas que la constituyen no están establecidas en los Códigos. Se trata, por lo tanto, de un proceso interno y subjetivo del que analiza una opinión expuesta por otro, o sea, es una materia esencialmente de apreciación y, por lo mismo, de hecho, cuya estimación corresponde privativamente a los jueces del fondo. La apreciación de este medio probatorio está sujeta a cánones que implican una mayor libertad de juzgamiento, donde los fundamentos legales se substituyen por las racionales máximas de experiencia. Corte Suprema Primera Sala (Civil) • Concepto de sana crítica. Máximas de experiencia reemplazan a los fundamentos legales de la decisión • 21/01/2009 • 3329 -2007 • J 12509/2009
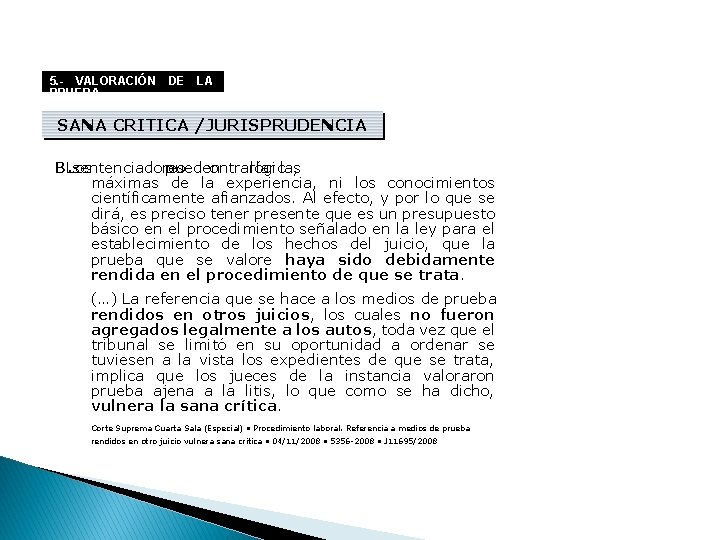
5. - VALORACIÓN PRUEBA. - DE LA SANA CRITICA /JURISPRUDENCIA B. Los sentenciadores pueden no contrariar lógica, la las máximas de la experiencia, ni los conocimientos científicamente afianzados. Al efecto, y por lo que se dirá, es preciso tener presente que es un presupuesto básico en el procedimiento señalado en la ley para el establecimiento de los hechos del juicio, que la prueba que se valore haya sido debidamente rendida en el procedimiento de que se trata. (…) La referencia que se hace a los medios de prueba rendidos en otros juicios, los cuales no fueron agregados legalmente a los autos, toda vez que el tribunal se limitó en su oportunidad a ordenar se tuviesen a la vista los expedientes de que se trata, implica que los jueces de la instancia valoraron prueba ajena a la litis, lo que como se ha dicho, vulnera la sana crítica. Corte Suprema Cuarta Sala (Especial) • Procedimiento laboral. Referencia a medios de prueba rendidos en otro juicio vulnera sana crítica • 04/11/2008 • 5356 -2008 • J 11695/2008
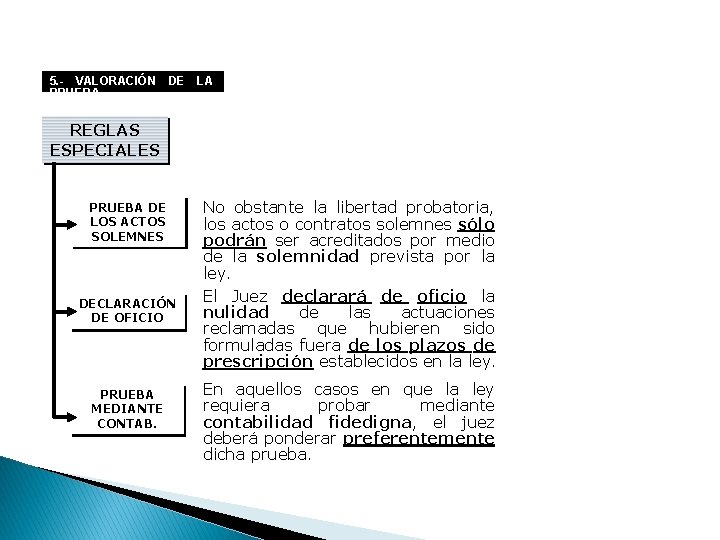
5. - VALORACIÓN PRUEBA. - DE LA REGLAS ESPECIALES PRUEBA DE LOS ACTOS SOLEMNES DECLARACIÓN DE OFICIO PRUEBA MEDIANTE CONTAB. No obstante la libertad probatoria, los actos o contratos solemnes sólo podrán ser acreditados por medio de la solemnidad prevista por la ley. El Juez declarará de oficio la nulidad de las actuaciones reclamadas que hubieren sido formuladas fuera de los plazos de prescripción establecidos en la ley. En aquellos casos en que la ley requiera probar mediante contabilidad fidedigna, el juez deberá ponderar preferentemente dicha prueba.
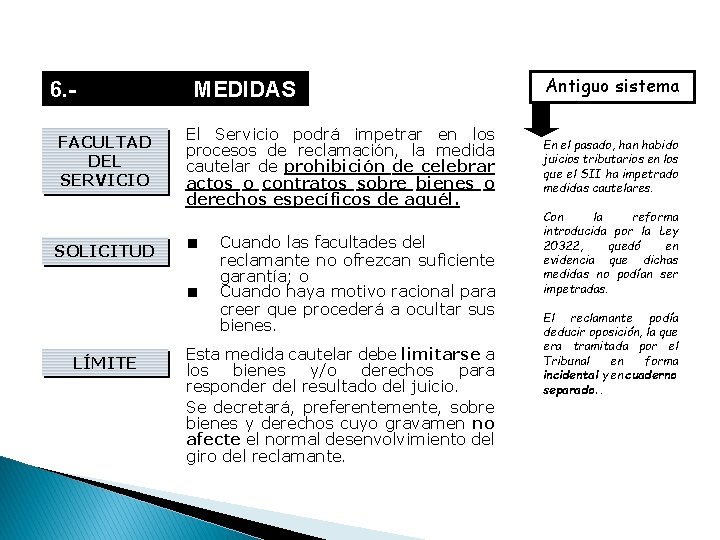
6. MEDIDAS CAUTELARES. FACULTAD DEL SERVICIO SOLICITUD El Servicio podrá impetrar en los procesos de reclamación, la medida cautelar de prohibición de celebrar actos o contratos sobre bienes o derechos específicos de aquél. ■ ■ LÍMITE Cuando las facultades del reclamante no ofrezcan suficiente garantía; o Cuando haya motivo racional para creer que procederá a ocultar sus bienes. Esta medida cautelar debe limitarse a los bienes y/o derechos para responder del resultado del juicio. Se decretará, preferentemente, sobre bienes y derechos cuyo gravamen no afecte el normal desenvolvimiento del giro del reclamante. Antiguo sistema En el pasado, han habido juicios tributarios en los que el SII ha impetrado medidas cautelares. Con la reforma introducida por la Ley 20322, quedó en evidencia que dichas medidas no podían ser impetradas. El reclamante podía deducir oposición, la que era tramitada por el Tribunal en forma incidental y en cuaderno separado. .
Comentario 6. MEDIDAS CAUTELARES. - ELEMENTOS 1. - La solicitud deberá ser FUNDADA. 2. - Será ESENCIALMENTE PROVISIONAL y deberá hacerse cesar siempre que desaparezca el peligro que se ha procurado evitar o se otorgue caución suficiente. 3. - Tramitación INCIDENTAL, en cuaderno separado. RECURSOS En contra de la resolución que se pronuncie sobre la medida cautelar, procederán los recursos de REPOSICIÓN Y DE APELACIÓN, dentro del plazo de 5 días, contados desde la notificación. Si se interpusieran ambos recursos, deberán serlo conjuntamente, entendiéndose la apelación en subsidio de la reposición. El recurso de apelación se concederá en el solo efecto devolutivo y será tramitado por la Corte de Apelaciones respectiva en cuenta y en forma preferente. En nuestra opinión, nos parece abusivo que sin que exista un pronunciamientoexpreso de derechos, la parte que representa al Servicio pueda requerir medidas conservativas que son esenciales y afectan derechos constitucionales. Lo correcto sería limitar esta facultad a los casos en que se reclamen giros, a pesar de que hoy en día con el giro Tesorería se encuentra facultada para cobrar compulsivamente.
1. PLAZO REQUSITOS. Sentencia definitiva y es aquella que pone fin a la instancia, resolviendo la cuestión o asunto que ha sido objeto del juicio. PLAZO REQUISITOS EXIGENCIA El tribunal tiene un plazo de 60 DÍAS para dictar sentencia, contados desde el vencimiento del término probatorio. Debe ajustarse a los requisitos legales de toda sentencia, es decir, parte expositiva, considerativa y resolutiva o dispositiva (Art. 148) Los fallos pronunciados por el Tribunal Tributario y Aduanero deberán ser FUNDADOS. La omisión de este requisito deberá ser corregido por la Corte de Apelaciones que corresponda (140) ETAPA DE SENTENCIA Antiguo sistema El Código NO contemplaba un plazo para dictar sentencia, sin embargo el Art. . 135 del C. T, permitía al reclamante solicitar que se fijara un plazo por el Tribunal, el que no podía exceder de tres meses. Innovación de la reforma, puesto que con el sistema de libertad probatoria y valoración de la sana crítica, se podrá ANULAR la sentencia que infrinja la sucesión lógica entre HECHOS, MEDIOS DE PRUEBA y NORMAS SUSTANTIVAS.
2. - NOTIFICACIÓN SENTENCIA. - DE Antiguo sistema LA La sentencia será notificada por carta certificada. También era notificada por Carta Certificada, pero existía la posibilidad de que fuera por Cedula cuando lo solicitaba por escrito el interesado. durante la tramitación del reclamo. Notificada la sentencia que falla el reclamo, no podrá modificarse o alterarse, salvo en cuanto se deba, de oficio o a petición de parte: ■ ■ ■ Aclarar los puntos oscuros o dudosos, Salvar omisiones o rectificar errores de copia. Salvar omisiones o rectificar errores de referencias. . En caso que esté pendiente el fallo de Primera Instancia, el Director Regional podrá disponer se practiquen nuevas liquidaciones con relación al mismo impuesto que hubiere dado origen a la reclamación. . Similar norma.
2. - NOTIFICACION SENTENCIA. - DE SUSPENSIÓN DE LA PRESCRIPCIÓN LA En cuanto a la SUSPENSIÓN DE la PRESCRIPCIÓN por interposición del reclamo: ■Materia Aduanera: interposición La reclamación la de SUSPENDERÁ LA PRESCRIPCIÓN del artículo 2521 del Código Civil, hasta que la resolución que le pone término o hace imposible su prosecución quede ejecutoriada. ■ Materia Tributaria: La interposición de la reclamación SUSPENDERÁ LA PRESCRIPCIÓN del artículo 200 del Código Tributario, hasta que se notifique el fallo pronunciado por el Tribunal. Artículo 200. - El Servicio podrá liquidar un impuesto, revisar cualquiera deficiencia en su liquidación y girar los impuestos a que diere lugar, dentro del término de tres años contado desde la expiración del plazo legal en que debió efectuarse el pago. El plazo señalado en el inciso anterior será de seis años para la revisión de impuestos sujetos a declaración, cuando ésta no se hubiere presentado o la presentada fuere maliciosamente falsa.
3. - CONTENIDO FALLO. - Antiguo sistema DEL Similar norma. 1. - Impuestos devengados durante el reclamo. Por el sólo ministerio de la ley, se entienden reclamados los impuestos que nazcan de hechos gravados de idéntica naturaleza de aquél que dio origen a los tributos objeto del reclamo, que se devenguen durante el curso de la causa. .
3. - CONTENIDO FALLO. - DEL Antiguo sistema 2. - Declaración de prescripción. “El Juez Tributario y Aduanero dispondrá en el fallo la anulación o eliminación de los rubros del ACTO RECLAMADO que correspondan a revisiones efectuadas fuera de los plazos de prescripción”. Esta norma del Código Tributario constituye una excepción a la regla general de derecho común, según la cual "el que quiera aprovecharse de la prescripción debe alegarla, el juez no puede declararla de oficio". Artículo 2493° Código Civil. Según el S. I. I. es necesario que el contribuyente reclame para que pueda declararse de esta forma la prescripción. 3. - Condena en Costas. En caso que el reclamo hubiera sido rechazado en todas sus partes, regulándose por las normas generales del Código de Procedimiento Civil, o declarar si hubo motivo plausible para litigar y liberar del pago. Aquí vario, pues la norma señalaba “Rubros de la LIQUIDACIÓNreclamada”. Por tanto la reforma EXTIENDE esta FACULTAD DEL JUEZ a la anulación o eliminación de los rubros del ACTO RECLAMADO. En cuanto a la Condena en costas, esta materia se contenía en el articulo 136 inciso 2° del C. T. , que se deroga, por tanto, el régimen de las costas se regulará por las normas generales del Código de Procedimiento Civil. (Art. 129 a 137).
4. - RECURSOS CONTRA EL FALLO. Contra la sentencia que falle un reclamo procederá: A. - B. - ACLARACIÓN, RECTIFICACIÓN O ENMIENDA: Notificada que sea la sentencia que falle el reclamo no podrá modificarse o alterarse, salvo en cuanto se deba, de oficio o a petición de parte, aclarar los puntos oscuros o dudosos, salvar las omisiones o rectificar los errores de copia, de referencias o de cálculos numéricos que aparezcan en ella. APELACION: Contra la sentencia que falle un reclamo sólo podrá interponerse el recurso de apelación, dentro del plazo de 15 días contados desde la fecha de su notificación. Comentario Es decir, el SII tendrá la facultad de APELAR a las sentencias definitivas, lo que nos parece improcedente y contradictorio con uno de los fines de la ley 20322, esto es la celeridad de los juicios. Lo anterior va a significar que los procesos se van a tornar interminables. No hay que olvidar que fue el SII quien emplazó judicialmente, si lo hizo y perdió es por que su caso no tenía fundamento.
4. RECURSOS RECLAMO. - TRAMITACIÓN RECURSO APELACIÓN • • • NOTA FALLO ■ El Tribunal deberá elevar los autos para el conocimiento de la apelación dentro de los 15 días siguientes a aquél en que se notifique la concesión del recurso. En las apelaciones comparecencia de instancia. no las será necesaria la partes en segunda El recurso de apelación contra la sentencia definitiva se tramitará EN CUENTA, a menos que cualquiera de las partes, dentro del plazo de 5 días contados desde el ingreso de los autos en la secretaría de la Corte de Apelaciones, SOLICITE ALEGATOS. Vencido ese plazo, el tribunal de alzada ordenará traer los autos en relación, si se hubiere solicitado oportunamente alegatos. De lo contrario, el Presidente de la Corte ordenará dar cuenta. La ley DEROGO el articulo 146 del C. T que se refería al Abandono de la instancia: “En las reclamaciones materia del presente Título no procederá el abandono de la instancia”. Por tanto, la reforma hace aplicables la reglas generales del Libro I del CPC.
4. RECURSOS RECLAMO. - FALLO Antiguo sistema SUSPENSIÓN DEL COBRO Se modifica la norma relativa a la suspensión del cobro, incorporando (Art. 147 inc. 6) expresamente la exigencia de que para que NO proceda la suspensión del cobro, debe tratarse de impuestos a retención o de aquellos que por ley deban ser materia de recargo en los cobros o ingresos de un contribuyente, en la parte que se hubiere efectivamente retenido o recargado POR EL RECLAMANTE.
4. RECURSOS RECLAMO. - CORTE APELACIONES FALLO
5. REGIMEN CASACIÓN. SENTENCIA 1º INSTANCIA RECURSO En contra de la sentencia de primera instancia NO PROCEDERÁ EL RECURSO DE CASACIÓN en la forma ni su anulación de oficio. Los vicios de casación en la forma en que se hubiere incurrido deberán ser corregidos por la Corte de Apelaciones que corresponda. Así el nuevo art. 144 señala que si el fallo no es fundado ello será corregido por la Corte. SENTENCIA 2º INSTANCIA El reclamante o el Servicio podrán interponer los recursos de casación en contra de los fallos de segunda instancia, los que se tramitarán según reglas del CPC. Antiguo sistema La reforma mantiene la improcedencia del Recurso de Casación en la Forma en contra de la sentencia de primera instancia y la improcedencia de anular de oficio. art. 140
FIN NUEVO PROCEDIMIENTO DE RECLAMACIÓN LEY 20. 322 2015
- Slides: 52