
Nuevo Modelo de Control Interno del Ayuntamiento de
- Slides: 15
Nuevo Modelo de Control Interno del Ayuntamiento de Madrid INTERVENCIÓN GENERAL OFICINA DE CONTABILIDAD Y CONTROL FINANCIERO
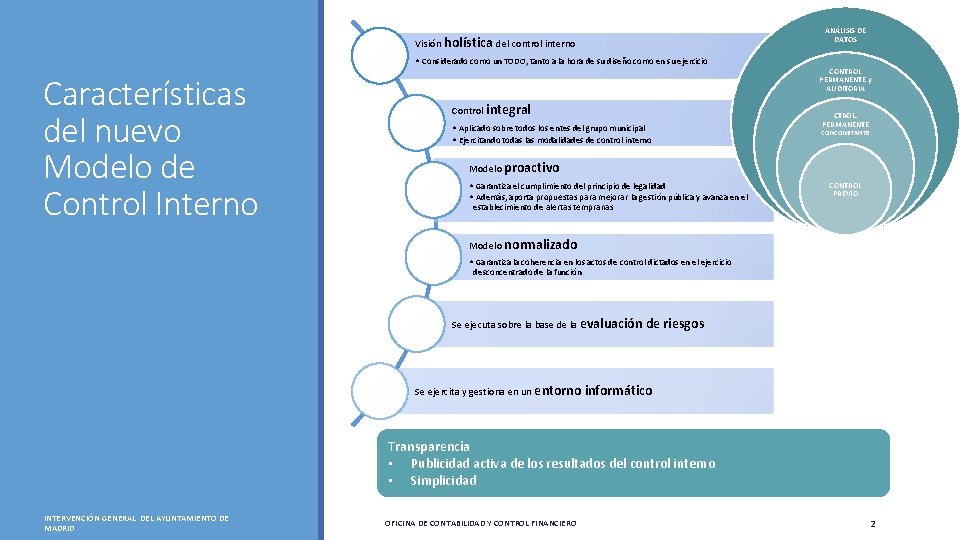
ANÁLISIS DE DATOS Visión holística del control interno • Considerado como un TODO, tanto a la hora de su diseño como en su ejercicio Características del nuevo Modelo de Control Interno Control integral • Aplicado sobre todos los entes del grupo municipal • Ejercitando todas las modalidades de control interno CONTROL PERMANENTE y AUDITORIA CTROL. PERMANENTE CONCOMITANTE Modelo proactivo • Garantiza el cumplimiento del principio de legalidad • Además, aporta propuestas para mejorar la gestión pública y avanza en el CONTROL PREVIO establecimiento de alertas tempranas Modelo normalizado • Garantiza la coherencia en los actos de control dictados en el ejercicio desconcentrado de la función Se ejecuta sobre la base de la evaluación Se ejercita y gestiona en un entorno de riesgos informático Transparencia • Publicidad activa de los resultados del control interno • Simplicidad INTERVENCIÓN GENERAL DEL AYUNTAMIENTO DE MADRID OFICINA DE CONTABILIDAD Y CONTROL FINANCIERO 2
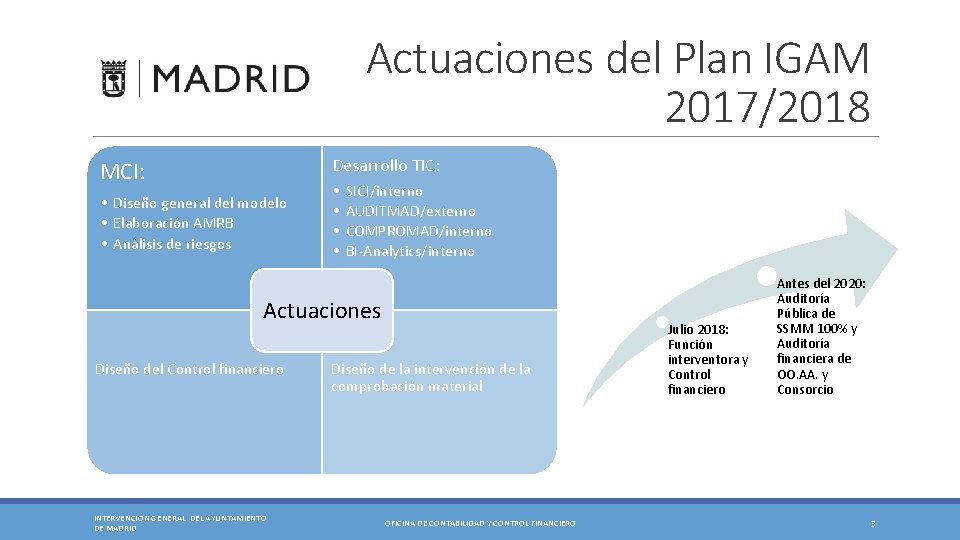
Actuaciones del Plan IGAM 2017/2018 Desarrollo TIC: MCI: • Diseño general del modelo • Elaboración AMRB • Análisis de riesgos • • SICI/interno AUDITMAD/externo COMPROMAD/interno BI-Analytics/interno Actuaciones Diseño del Control financiero INTERVENCIÓN GENERAL DEL AYUNTAMIENTO DE MADRID Diseño de la intervención de la comprobación material OFICINA DE CONTABILIDAD Y CONTROL FINANCIERO Julio 2018: Función interventora y Control financiero Antes del 2020: Auditoría Pública de SSMM 100% y Auditoría financiera de OO. AA. y Consorcio 3
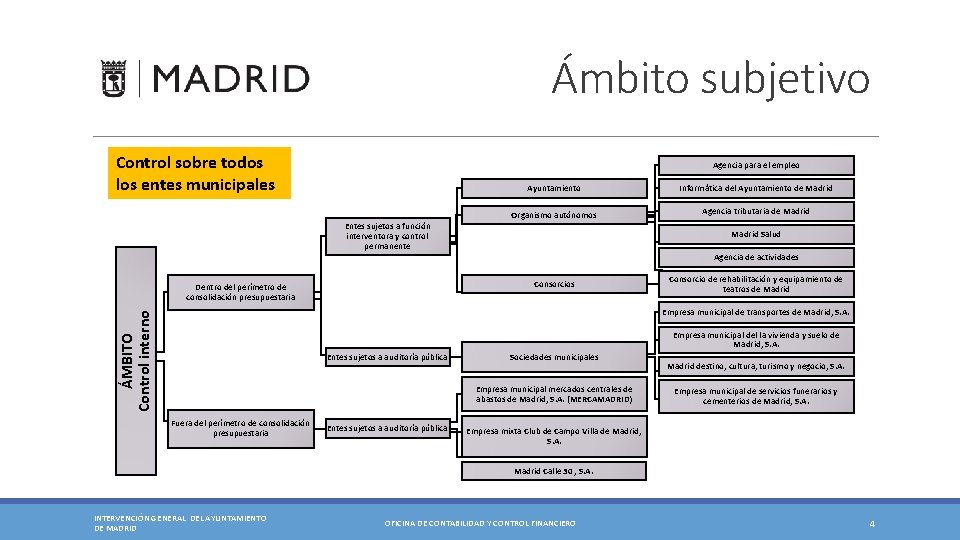
Ámbito subjetivo Control sobre todos los entes municipales Agencia para el empleo Ayuntamiento Informática del Ayuntamiento de Madrid Organismo autónomos Agencia tributaria de Madrid Entes sujetos a función interventora y control permanente Madrid Salud Agencia de actividades Consorcios Dentro del perímetro de consolidación presupuestaria Consorcio de rehabilitación y equipamiento de teatros de Madrid ÁMBITO Control interno Empresa municipal de transportes de Madrid, S. A. Empresa municipal del la vivienda y suelo de Madrid, S. A. Entes sujetos a auditoría pública Sociedades municipales Empresa municipal mercados centrales de abastos de Madrid, S. A. (MERCAMADRID) Fuera del perímetro de consolidación presupuestaria Entes sujetos a auditoría pública Madrid destino, cultura, turismo y negocio, S. A. Empresa municipal de servicios funerarios y cementerios de Madrid, S. A. Empresa mixta Club de Campo Villa de Madrid, S. A. Madrid Calle 30 , S. A. INTERVENCIÓN GENERAL DEL AYUNTAMIENTO DE MADRID OFICINA DE CONTABILIDAD Y CONTROL FINANCIERO 4
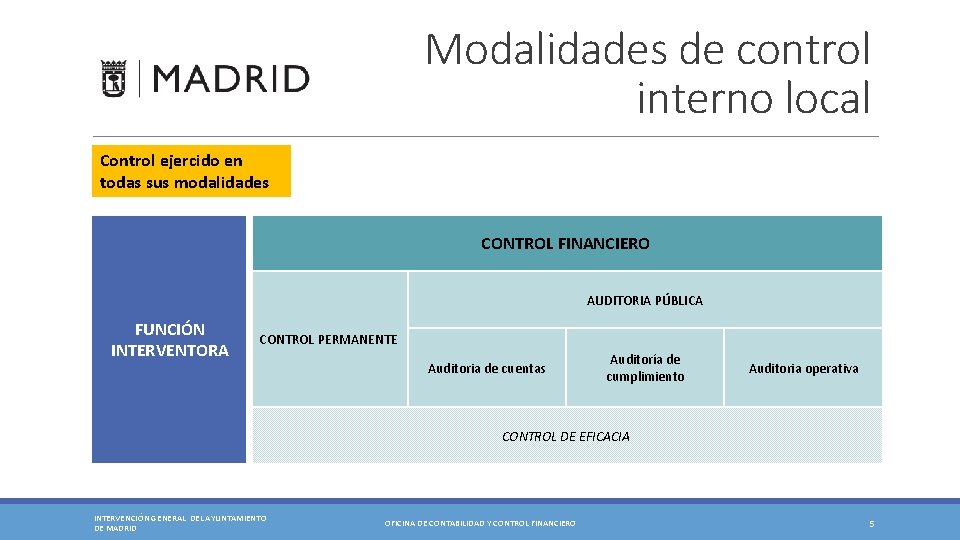
Modalidades de control interno local Control ejercido en todas sus modalidades CONTROL FINANCIERO AUDITORIA PÚBLICA FUNCIÓN INTERVENTORA CONTROL PERMANENTE Auditoria de cuentas Auditoría de cumplimiento Auditoria operativa CONTROL DE EFICACIA INTERVENCIÓN GENERAL DEL AYUNTAMIENTO DE MADRID OFICINA DE CONTABILIDAD Y CONTROL FINANCIERO 5
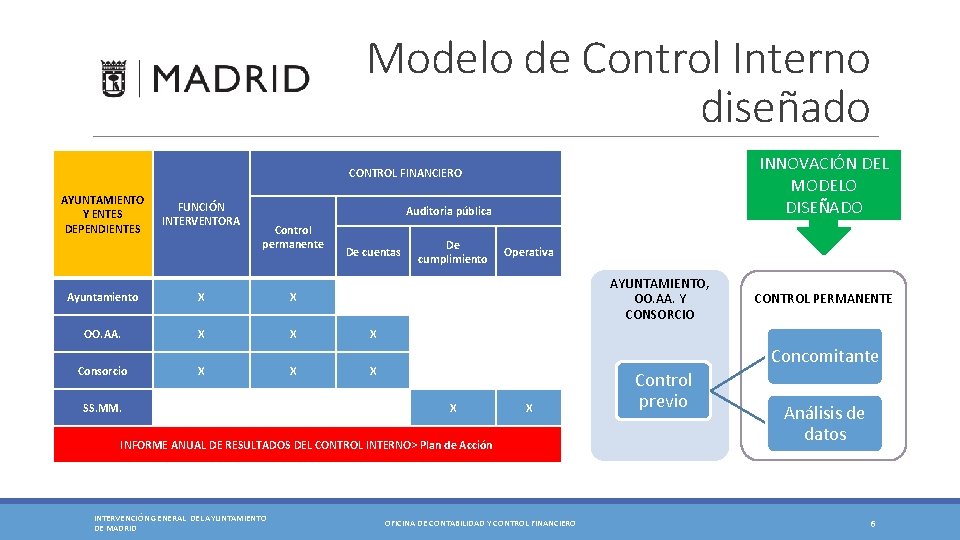
Modelo de Control Interno diseñado INNOVACIÓN DEL MODELO DISEÑADO CONTROL FINANCIERO AYUNTAMIENTO Y ENTES DEPENDIENTES FUNCIÓN INTERVENTORA Auditoria pública Control permanente De cuentas Operativa AYUNTAMIENTO, OO. AA. Y CONSORCIO Ayuntamiento X X OO. AA. X X X Consorcio X X X SS. MM. De cumplimiento Concomitante X X INFORME ANUAL DE RESULTADOS DEL CONTROL INTERNO> Plan de Acción INTERVENCIÓN GENERAL DEL AYUNTAMIENTO DE MADRID CONTROL PERMANENTE OFICINA DE CONTABILIDAD Y CONTROL FINANCIERO Control previo Análisis de datos 6
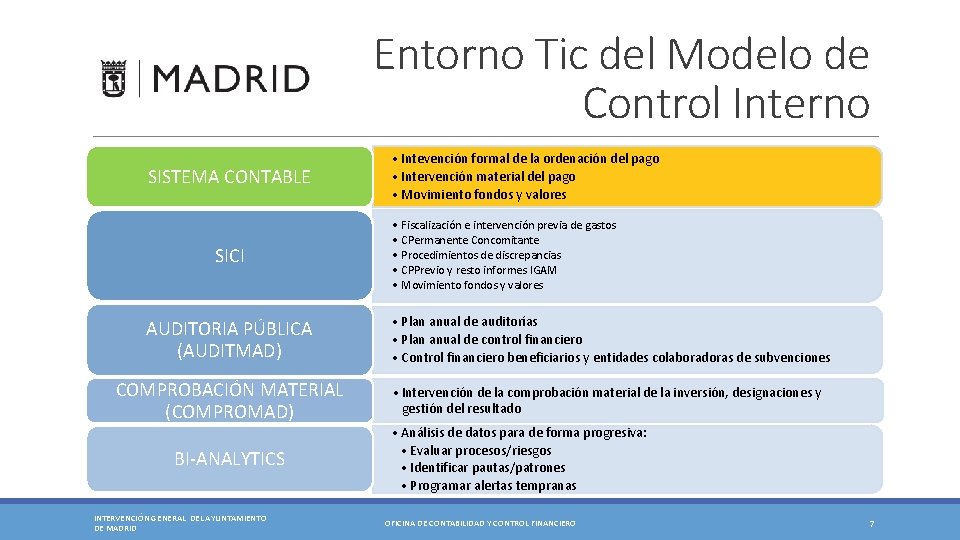
Entorno Tic del Modelo de Control Interno SISTEMA CONTABLE SICI AUDITORIA PÚBLICA (AUDITMAD) COMPROBACIÓN MATERIAL (COMPROMAD) BI-ANALYTICS INTERVENCIÓN GENERAL DEL AYUNTAMIENTO DE MADRID • Intevención formal de la ordenación del pago • Intervención material del pago • Movimiento fondos y valores • Fiscalización e intervención previa de gastos • CPermanente Concomitante • Procedimientos de discrepancias • CPPrevio y resto informes IGAM • Movimiento fondos y valores • Plan anual de auditorías • Plan anual de control financiero • Control financiero beneficiarios y entidades colaboradoras de subvenciones • Intervención de la comprobación material de la inversión, designaciones y gestión del resultado • Análisis de datos para de forma progresiva: • Evaluar procesos/riesgos • Identificar pautas/patrones • Programar alertas tempranas OFICINA DE CONTABILIDAD Y CONTROL FINANCIERO 7
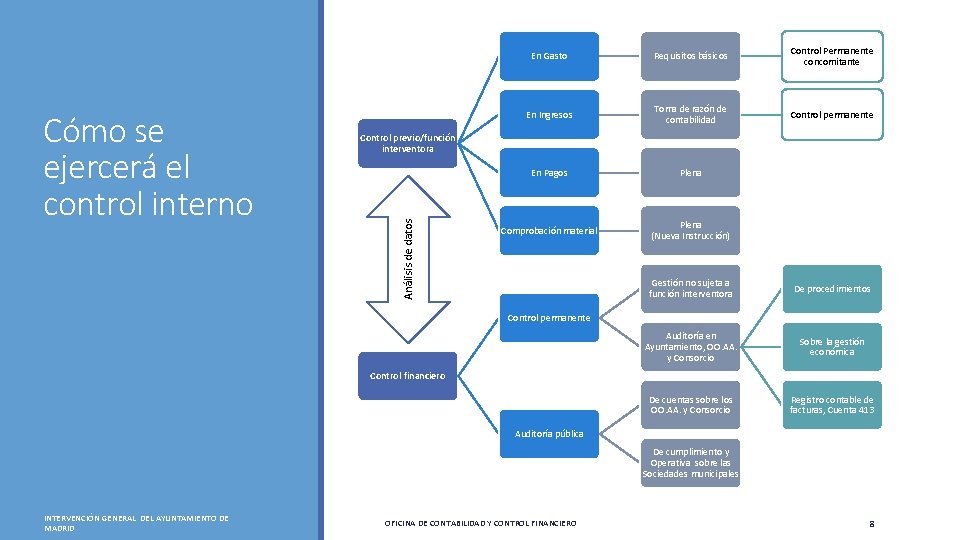
Requisitos básicos Control Permanente concomitante En Ingresos Toma de razón de contabilidad Control permanente En Pagos Plena Comprobación material Plena (Nueva Instrucción) Control previo/función interventora Análisis de datos Cómo se ejercerá el control interno En Gasto Gestión no sujeta a función interventora De procedimientos Auditoría en Ayuntamiento, OO. AA. y Consorcio Sobre la gestión económica De cuentas sobre los OO. AA. y Consorcio Registro contable de facturas, Cuenta 413 Control permanente Control financiero Auditoría pública De cumplimiento y Operativa sobre las Sociedades municipales INTERVENCIÓN GENERAL DEL AYUNTAMIENTO DE MADRID OFICINA DE CONTABILIDAD Y CONTROL FINANCIERO 8
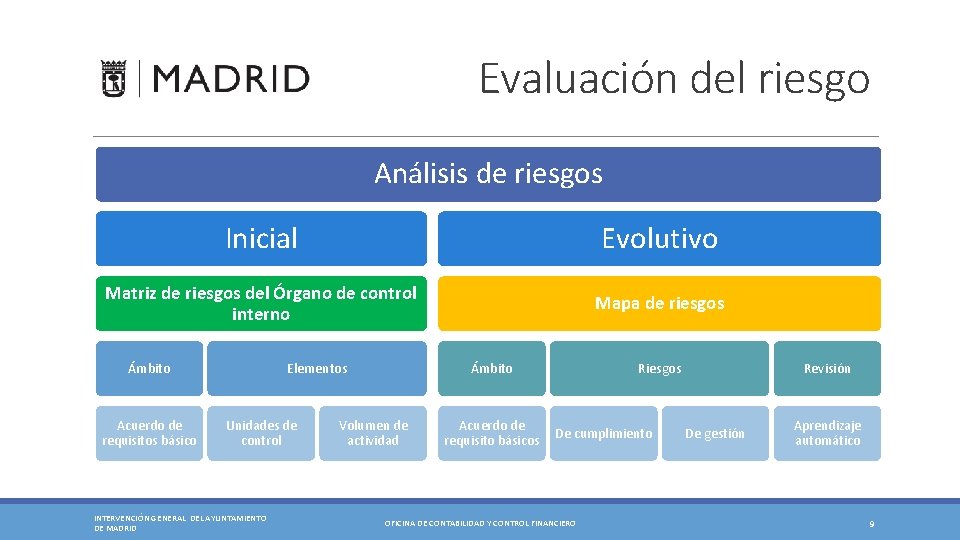
Evaluación del riesgo Análisis de riesgos Inicial Evolutivo Matriz de riesgos del Órgano de control interno Mapa de riesgos Ámbito Acuerdo de requisitos básico Elementos Unidades de control INTERVENCIÓN GENERAL DEL AYUNTAMIENTO DE MADRID Ámbito Volumen de actividad Acuerdo de requisito básicos Riesgos De cumplimiento OFICINA DE CONTABILIDAD Y CONTROL FINANCIERO Revisión De gestión Aprendizaje automático 9
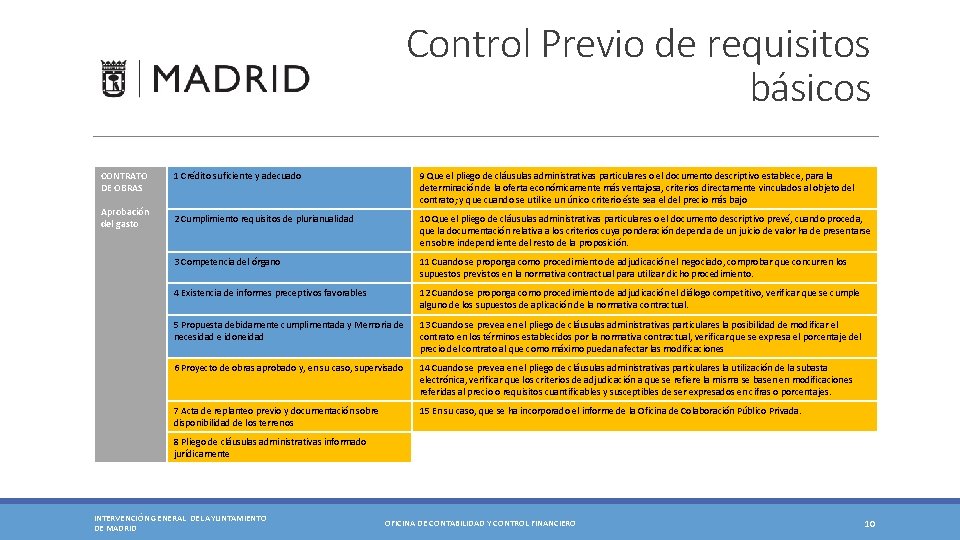
Control Previo de requisitos básicos CONTRATO DE OBRAS Aprobación del gasto 1 Crédito suficiente y adecuado 9 Que el pliego de cláusulas administrativas particulares o el documento descriptivo establece, para la determinación de la oferta económicamente más ventajosa, criterios directamente vinculados al objeto del contrato; y que cuando se utilice un único criterio éste sea el del precio más bajo 2 Cumplimiento requisitos de plurianualidad 10 Que el pliego de cláusulas administrativas particulares o el documento descriptivo prevé, cuando proceda, que la documentación relativa a los criterios cuya ponderación dependa de un juicio de valor ha de presentarse en sobre independiente del resto de la proposición. 3 Competencia del órgano 11 Cuando se proponga como procedimiento de adjudicación el negociado, comprobar que concurren los supuestos previstos en la normativa contractual para utilizar dicho procedimiento. 4 Existencia de informes preceptivos favorables 12 Cuando se proponga como procedimiento de adjudicación el diálogo competitivo, verificar que se cumple alguno de los supuestos de aplicación de la normativa contractual. 5 Propuesta debidamente cumplimentada y Memoria de necesidad e idoneidad 13 Cuando se prevea en el pliego de cláusulas administrativas particulares la posibilidad de modificar el contrato en los términos establecidos por la normativa contractual, verificar que se expresa el porcentaje del precio del contrato al que como máximo puedan afectar las modificaciones 6 Proyecto de obras aprobado y, en su caso, supervisado 14 Cuando se prevea en el pliego de cláusulas administrativas particulares la utilización de la subasta electrónica, verificar que los criterios de adjudicación a que se refiere la misma se basen en modificaciones referidas al precio o requisitos cuantificables y susceptibles de ser expresados en cifras o porcentajes. 7 Acta de replanteo previo y documentación sobre disponibilidad de los terrenos 15 En su caso, que se ha incorporado el informe de la Oficina de Colaboración Público Privada. 8 Pliego de cláusulas administrativas informado jurídicamente INTERVENCIÓN GENERAL DEL AYUNTAMIENTO DE MADRID OFICINA DE CONTABILIDAD Y CONTROL FINANCIERO 10
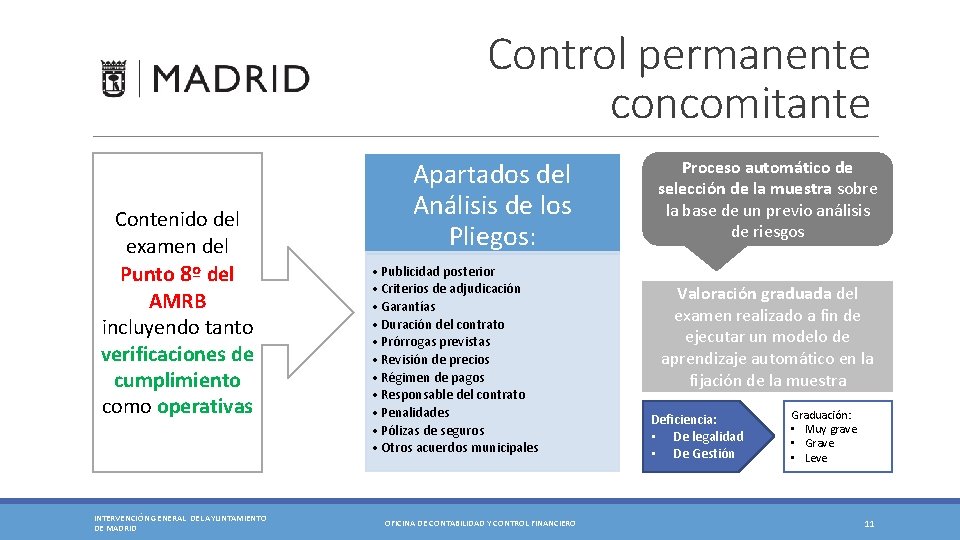
Control permanente concomitante Contenido del examen del Punto 8º del AMRB incluyendo tanto verificaciones de cumplimiento como operativas INTERVENCIÓN GENERAL DEL AYUNTAMIENTO DE MADRID Apartados del Análisis de los Pliegos: • Publicidad posterior • Criterios de adjudicación • Garantías • Duración del contrato • Prórrogas previstas • Revisión de precios • Régimen de pagos • Responsable del contrato • Penalidades • Pólizas de seguros • Otros acuerdos municipales OFICINA DE CONTABILIDAD Y CONTROL FINANCIERO Proceso automático de selección de la muestra sobre la base de un previo análisis de riesgos Valoración graduada del examen realizado a fin de ejecutar un modelo de aprendizaje automático en la fijación de la muestra Deficiencia: • De legalidad • De Gestión Graduación: • Muy grave • Grave • Leve 11
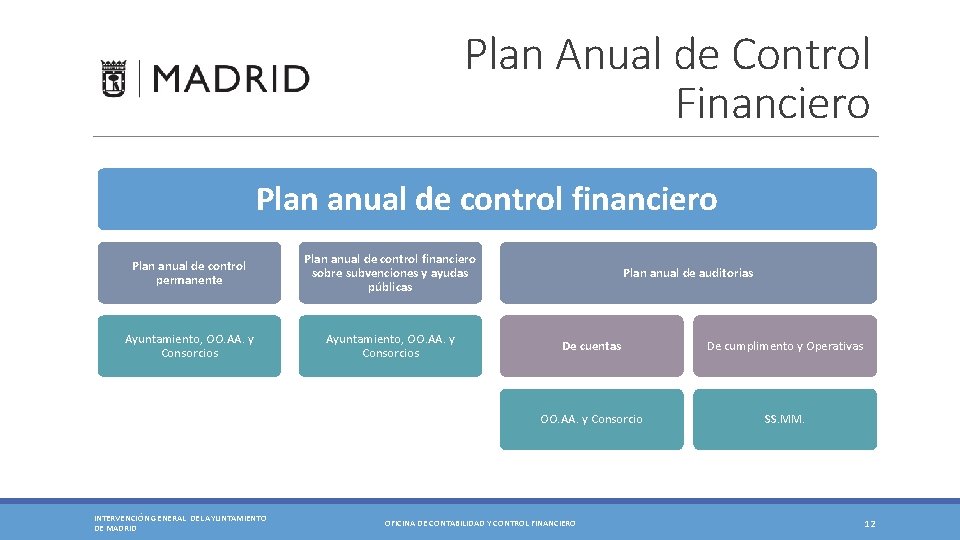
Plan Anual de Control Financiero Plan anual de control financiero Plan anual de control permanente Plan anual de control financiero sobre subvenciones y ayudas públicas Ayuntamiento, OO. AA. y Consorcios INTERVENCIÓN GENERAL DEL AYUNTAMIENTO DE MADRID Plan anual de auditorias De cuentas De cumplimento y Operativas OO. AA. y Consorcio SS. MM. OFICINA DE CONTABILIDAD Y CONTROL FINANCIERO 12
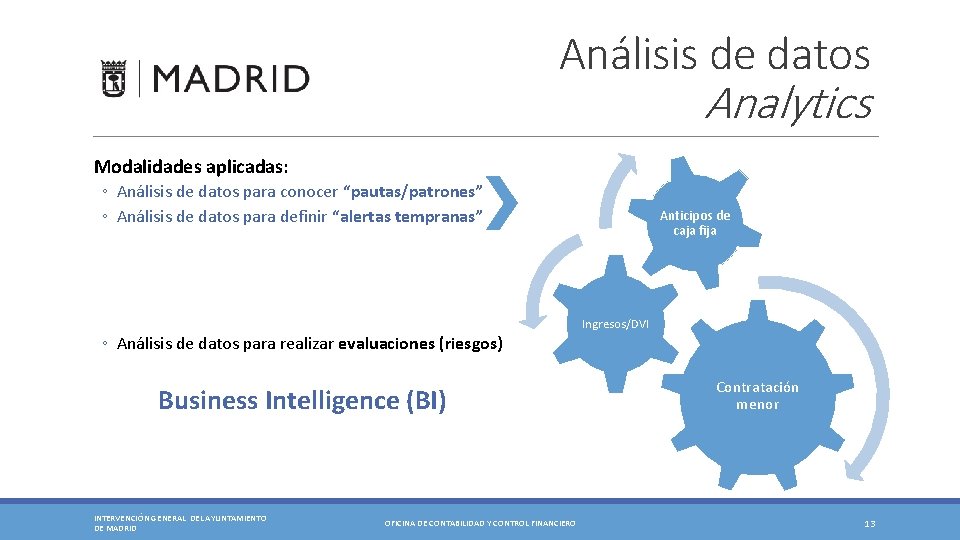
Análisis de datos Analytics Modalidades aplicadas: ◦ Análisis de datos para conocer “pautas/patrones” ◦ Análisis de datos para definir “alertas tempranas” Anticipos de caja fija Ingresos/DVI ◦ Análisis de datos para realizar evaluaciones (riesgos) Business Intelligence (BI) INTERVENCIÓN GENERAL DEL AYUNTAMIENTO DE MADRID OFICINA DE CONTABILIDAD Y CONTROL FINANCIERO Contratación menor 13
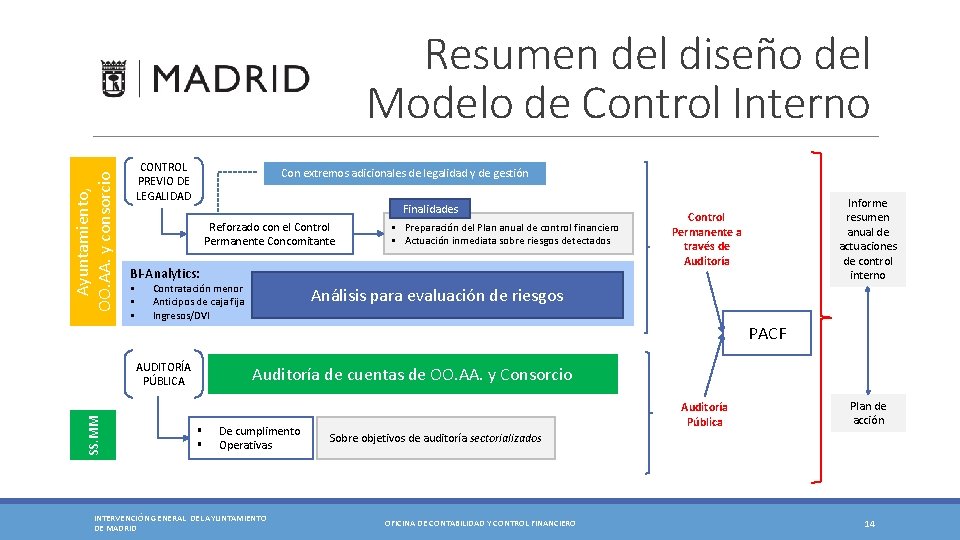
Ayuntamiento, OO. AA. y consorcio Resumen del diseño del Modelo de Control Interno CONTROL PREVIO DE LEGALIDAD Con extremos adicionales de legalidad y de gestión Finalidades Reforzado con el Control Permanente Concomitante § Preparación del Plan anual de control financiero § Actuación inmediata sobre riesgos detectados BI-Analytics: § § § Contratación menor Anticipos de caja fija Ingresos/DVI Informe resumen anual de actuaciones de control interno Control Permanente a través de Auditoría Análisis para evaluación de riesgos PACF SS. MM AUDITORÍA PÚBLICA Auditoría de cuentas de OO. AA. y Consorcio § § De cumplimento Operativas INTERVENCIÓN GENERAL DEL AYUNTAMIENTO DE MADRID Auditoría Pública Plan de acción Sobre objetivos de auditoría sectorializados OFICINA DE CONTABILIDAD Y CONTROL FINANCIERO 14
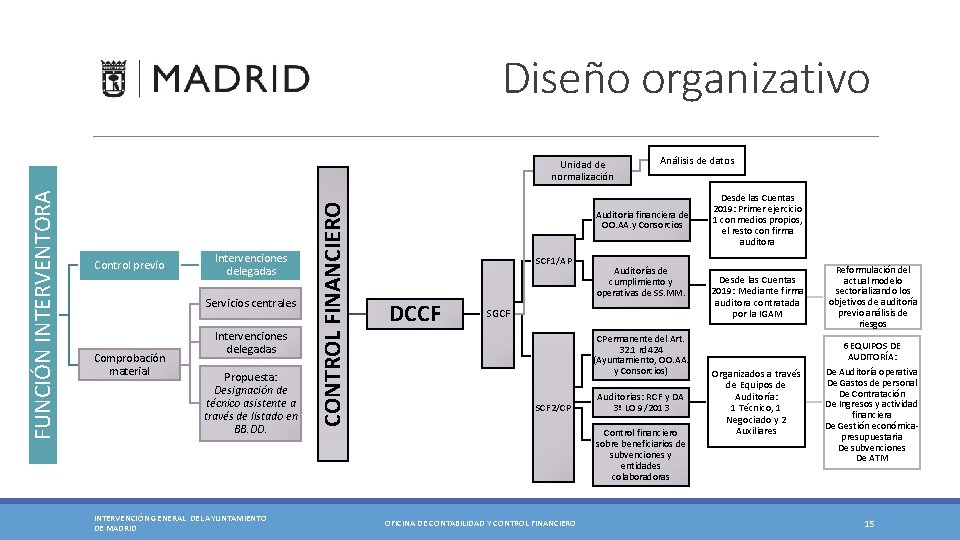
Diseño organizativo Control previo Intervenciones delegadas Servicios centrales Comprobación material Intervenciones delegadas Propuesta: Designación de técnico asistente a través de listado en BB. DD. INTERVENCIÓN GENERAL DEL AYUNTAMIENTO DE MADRID CONTROL FINANCIERO FUNCIÓN INTERVENTORA Unidad de normalización Análisis de datos Auditoria financiera de OO. AA. y Consorcios SCF 1/AP DCCF Auditorías de cumplimiento y operativas de SS. MM. SGCF CPermanente del Art. 32. 1 rd 424 (Ayuntamiento, OO. AA. y Consorcios) SCF 2/CP Auditorias: RCF y DA 3ª LO 9/2013 Control financiero sobre beneficiarios de subvenciones y entidades colaboradoras OFICINA DE CONTABILIDAD Y CONTROL FINANCIERO Desde las Cuentas 2019: Primer ejercicio 1 con medios propios, el resto con firma auditora Desde las Cuentas 2019: Mediante firma auditora contratada por la IGAM Reformulación del actual modelo sectorializando los objetivos de auditoría previo análisis de riesgos Organizados a través de Equipos de Auditoría: 1 Técnico, 1 Negociado y 2 Auxiliares 6 EQUIPOS DE AUDITORÍA: De Auditoría operativa De Gastos de personal De Contratación De Ingresos y actividad financiera De Gestión económicapresupuestaria De subvenciones De ATM 15