
NIC 38 Activos intangibles Objetivo Prescribir el tratamiento
NIC 38 Activos intangibles
Objetivo • Prescribir el tratamiento contable de los activos intangibles. • Criterio de reconocimiento de un intangible • Determinación del importe en libros de un intangible • Revelación de información sobre intangibles

Alcance NIC 38 aplica a todos los intangibles excepto: • intangibles incluidos en otras normas • Intangibles para la venta - NIC 2 y NIC 11 • Activos por impuestos diferidos – NIC 12 • Contratos de arrendamiento – NIC 17 • Crédito mercantil– NIIF 3 • Activos derivados de beneficios a los empleados Intangibles en contratos de seguro – NIIF 4 • Activos no corrientes mantenidos para la venta • Activos financieros incluidos en la NIC 32/39; y • Activos de evaluación y exploración minera
Intangible y tangible • Si un elemento de PPy. E está conformado por un activo tangible y un intangible, ambos deben tratarse conjuntamente bajo la NIC 16, salvo que el intangible no sea una parte integral del activo tangible (máquinas que no pueden operar sin el software, sistema operativo en los PC)

Alcance • La NIC 38 aplica a gastos de publicidad, entrenamiento, gastos preoperativos (puesta en marcha) y los relacionados con I+D • Los arrendamientos financieros sobre activos intangibles, se rigen por la NIC 38 después del registro inicial (NIC 17)
Definición Activo (marco conceptual) Recurso controlado por la entidad como resultado de sucesos pasados, y Del que la entidad espera obtener, en el futuro, beneficios económicos. Activo intangible Es un activo identificable, de carácter no monetario y sin apariencia física.
Identificabilidad • Un intangible es identificable cuando : • Es separable; es susceptible de ser separado o escindido de la entidad y vendido, transferido, dado en explotación (licenciado), arrendado o intercambiado, ya sea individualmente o junto con un contrato, activo identificable o pasivo con el cual guarde relación, o • Surge de derechos legales o contractuales, independientemente de que dichos derechos se pueden transferir o separar de la entidad o de otros derechos u obligaciones
Control • Se controla el intangible cuando: • Se tiene el poder de obtener los beneficios económicos futuros que procedan de los recursos que subyacen en el mismo, y además pueda restringir el acceso de terceras personas a tales beneficios. • Normalmente el control surge de derechos legales que se pueden exigir un juzgado, aunque no es una condición necesaria. • El derecho legal no siempre es necesario, ya que se pueden controlar los beneficios económicos por otras vías.
Control- dudas • No se controla el activo cuando: • No existe control suficiente sobre los empleados o su entrenamiento para registrar dicho activo separadamente, incluso en una operación de combinación de negocios • La cartera de clientes o cuotas de mercado son controlables si existen derechos legales para su protección • Sin embargo transacciones de intercambio similares o idénticas de relaciones no contractuales con clientes, aportan evidencia de que dichas relaciones son separables y son intangibles • Que debo controlar? - Rta. los flujos de efectivo que subyacen en el intangible.
Beneficios económicos futuros • Ingresos ordinarios procedente de la venta de bienes y servicios. • Reducción o ahorros de costos. • Rendimientos derivados del uso del activo por parte de la entidad.
Mercado activo • Un mercado es activo si se cumplen las siguientes condiciones: • Los bienes y servicios intercambiados en el mercado son homogéneos • Se pueden encontrar en todo momento compradores y vendedores, y • Los precios están disponibles al público
Criterios de reconocimiento Un activo intangible adquirido debe ser registrado si: • Cumple la definición de activo intangible. (Indentificabilidad, control y beneficios económicos); y • Los criterios para su reconocimiento se han cumplido. -Beneficios económicos futuros (criterio de probabilidad), - Costo puede ser medido de forma fiable (criterio de valoración fiable)
Criterios de reconocimiento § Activos intangibles adquiridos separadamente o en una combinación de negocios: • El criterio de probabilidad se cumple siempre. • El criterio de valoración fiable se cumple normalmente.
Criterio de probabilidad • La entidad debe evaluar la probabilidad de los beneficios económicos futuros utilizando hipótesis razonables y soportables que representan la mejor estimación de las mejores estimaciones de la gerencia respecto al conjunto de condiciones económicas que existirán durante la vida útil del activo.
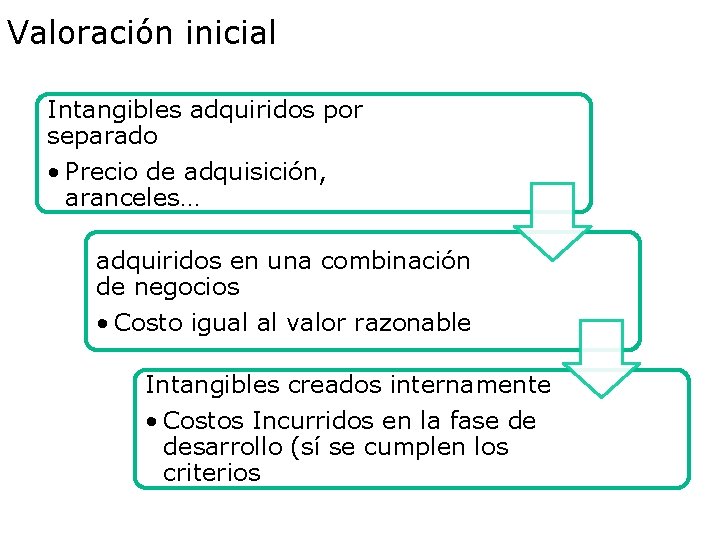
Valoración inicial Intangibles adquiridos por separado • Precio de adquisición, aranceles… adquiridos en una combinación de negocios • Costo igual al valor razonable Intangibles creados internamente • Costos Incurridos en la fase de desarrollo (sí se cumplen los criterios
Componentes del costo • Aranceles, • Impuestos no recuperables relacionados con la adquisición, • Descuentos comerciales y rebajas, • costos directamente atribuibles a la preparación del activo para su uso (empleados, honorarios profesionales), • Costos de comprobación de que el activo funciona adecuadamente. • Pago aplazado más allá de las condiciones normales de crédito, el costo es el equivalente al precio de contado.
Adquisición por separado • No se incluyen en el costo: • Costos una vez que el activo está en condiciones de operar en la forma prevista por la gerencia. • Costos de introducción de un nuevo producto o servicio (publicidad/promoción), costos de iniciar un negocio en una nueva localización o con nuevas clases de clientes (formación del personal), gastos de administración y de estructura generales, operaciones accesorias.
Adquisición por separado • No se incluyen en el costo: • Los ingresos y gastos de operaciones accesorias se registran como ingresos y costos en la cuenta de resultados y no forman parte del activo. • Los intereses implícitos derivados de pagos con plazos por encima de los normales de mercado, salvo que se capitalicen de acuerdo con NIC 23.
Adquisición en una combinación de negocios • Costo igual al valor razonable del activo en la fecha de adquisición • El valor razonable refleja la probabilidad de beneficios futuros y su efecto se incluye en la valoración, por lo que se considera que el criterio de probabilidad se cumple siempre. • El adquirente registra el activo intangible, si el valor razonable se puede medir con fiabilidad, aunque no estuviera registrado en la adquirente, incluyendo el I+D en curso.
Adquisición en una combinación de negocios • Costo igual al valor razonable del activo en la fecha de adquisición • Si un activo tiene vida útil finita, existe una presunción de que el valor razonable se puede medir con fiabilidad. • Los intangibles que no pueden separarse de otros activos tangibles o intangibles, se registran como un grupo si no se puede medir con fiabilidad individualmente.
Adquisición en una combinación de negocios • Valor razonable • Uso de precios de mercado en un mercado activo, si está disponible • Si no: • Importe que una sociedad hubiese pagado en condiciones de mercado. • Empresas que habitualmente están envueltas en la compra y venta de activos intangibles únicos, pueden usar técnicas para estimar el valor razonable indirectamente y reflejar transacciones y prácticas actuales en la industria (múltiplos, análisis flujos de efectivo descontados, costo de reposición )
Subvenciones • La entidad puede elegir de acuerdo con la NIC 20: • Registrar el intangible y la subvención a valor razonable • Registrar el intangible por un valor nominal más los gastos directamente atribuibles para su uso esperado
Costo de las permutas de activos • El costo de las permutas de activos se registra por el valor razonable, salvo que • La transacción carezca de sustancia comercial • No se puede medir con fiabilidad el valor razonable del activo recibido o entregado • Se valoran al valor razonable del activo entregado, salvo que el valor razonable del recibido sea más evidente • Si el elemento adquirido no se puede valorar a valor razonable, su costo se determina al valor contable del activo entregado.
Costo de las permutas de activos • La sustancia comercial se basa en la medida en la que los flujos futuros de efectivo varíen por la transacción • Una transacción tiene sustancia comercial si: • La composición (riesgo/plazo/importe) de los flujos del activo obtenido difieren de los flujos del activo entregado o • El valor específico de la entidad de la parte de las operaciones afectadas varíen como resultado de la transacción y • La diferencia entre ambas es significativa en relación al valor razonable de los activos intercambiados
Costo de las permutas de activos • El valor razonable es determinable con fiabilidad: • Transacciones comparables de mercado • Variabilidad del rango de los valores razonables estimados no es significativa para el activo • Las probabilidades de las diferentes estimaciones del rango se pueden evaluar y utilizar con razonabilidad
Activos generados internamente • Distinguir entre: • Fase de investigación = gasto a medida que se incurre. • Fase de desarrollo = Activo, si cumple determinadas condiciones. • Si no se pueden distinguir las dos fases, todos los gastos se registran como gastos de investigación.
Fase de investigación • Actividades dirigidas a obtener nuevos conocimientos. • Búsqueda, evaluación y selección final de aplicaciones de resultados de la investigación u otro tipo de conocimientos. • Búsqueda de alternativas para materiales, aparatos, productos, procesos, sistemas o servicios; y • Formulación, diseño, evaluación y selección final de posibles alternativas para materiales, productos, procesos, sistemas o servicios nuevos o que se hayan mejorado. • Se registran como gasto del periodo en el cual se lleva acabo la fase de investigación.
Fase de desarrollo • Diseño construcción y prueba, antes de la producción o utilización, de modelos y prototipos. • Diseño de herramientas, troqueles, moldes y plantillas que impliquen tecnología nueva. • Diseño, construcción y operación de una planta piloto que no tenga una escala económicamente rentable para la producción comercial. • Diseño, construcción y prueba de una alternativa elegida para materiales, dispositivos, productos, procesos, sistemas o servicios que sean nuevos o se hayan mejorado. • Se reconocen como activo intangible.
Reconocimiento de gastos de desarrollo • Criterios para el registro de gastos de desarrollo – se debe demostrar: • Viabilidad técnica (mercado existente, rentabilidad derivada del uso) • Es posible completar la producción del intangible, de forma que pueda estar disponible para su uso o su venta. • Intención de completar el activo, para utilizarlo o venderlo • El modo en que el activo va a generar beneficios económicos futuros probables (NIC 36 - guía) • Existencia de recursos adecuados de carácter técnico, financiero y de otro tipo para completar el desarrollo • Capacidad de medir de forma fiable, el desembolso atribuible al activo
No se reconocen como intangibles • Capacitación al personal (párrafo 15). • Habilidades técnicas o de Gerencia (párrafo 15), a menos que estén protegidas por derechos legales. • Cartera de clientes y cuotas de mercado, sin derechos legales. (párrafo 16). • Good Will (crédito mercantil) generado internamente. (P 48). • Gastos o pagos por actividades de investigación (párrafo 54). • Ningún intangible generado internamente, excepto los gastos de desarrollo. (párrafo 57). • Las marcas, las cabeceras de periódicos o revistas, los sellos o denominaciones editoriales, las listas de clientes u otras partidas que hayan sido generadas internamente. (párrafo 63).
Activos generados internamente • Costos a capitalizar • Costos directos • Costo de materiales y servicios • Costos de personal directamente involucrado. • Honorarios de registros legales. • Amortización de patentes y licencias utilizadas para generar intangibles. • Costos indirectos • En la medida que sean necesarios para generar el activo y se pueden asignar razonable y consistentemente • Gastos financieros siguiendo la NIC 23, si aplicasen.
Activos generados internamente • Costos no capitalizables • Gastos de distribución y ventas, administrativos y otros costos fijos generales, salvo que se puedan asignar directamente a la preparación del activo para su uso • Ineficiencias y pérdidas operativas iníciales • Gastos de entrenamiento de personal • Se capitalizan desde la fecha en que cumplen los criterios de registro • Costos registrados como gastos en ejercicios anteriores no son capitalizables posteriormente

Se acaban los gastos pagados por anticipado? • No, NIC 38 no impide que la entidad reconozca un pago anticipado como activo, cuando el pago por los bienes se haya realizado antes de que la entidad obtenga el derecho de acceso a esos bienes. • De forma similar, NIC 38 no impide que ésta reconozca el pago anticipado como un activo, cuando dicho pago por servicios se haya realizado antes de que la entidad reciba esos servicios.
Gastos de desarrollo de páginas web – SIC 32 • Fases: • Planificación: estudios de viabilidad, definición de objetivos y especificaciones y evaluación de alternativas y selección de preferencias. • Desarrollo de la aplicación e infraestructura: nombre del dominio, adquisición y desarrollo de hardware y software, instalación de aplicaciones y pruebas. • Desarrollo de diseño gráfico. Apariencia de las paginas web. • Desarrollo de contenidos: creación, compra , preparación y carga de la información con anterioridad a la finalización del desarrollo. • Fase operativa: Mantenimiento de contenidos y mejora de la web.
Gastos de desarrollo de páginas web – SIC 32 • Se registra como un intangible si y sólo si: • Cumple los requisitos de registro y valoración inicial de NIC 38 y • Cumple con los criterios desarrollados para activos generados internamente • Debe generar ingresos ordinarios, incluyendo ingresos directos derivados de la generación de pedidos • Si el desarrollo o parte del mismo se ha realizado únicamente con criterios de promoción o publicidad de productos, se registra como gasto a medida que se incurre
Gastos de desarrollo de páginas web – SIC 32 • Pagina web intangible. • Pagina web Activo • Pagina web para vender bienes y servicios: Activo con información empresarial: Gastos con catálogos y compras con TC: con catálogos solamente: Gasto
Gastos de desarrollo de páginas web – SIC 32 • Registro por fases: • Planificación: Gasto • Desarrollo de la aplicación e infraestructura, desarrollo de diseño gráfico y desarrollo de contenidos: Intangible • Operación: Mantenimiento y mejora de la web: Gasto
Inversiones posteriores • La naturaleza del intangible es tal, que en muchos casos, no hay adiciones o sustituciones. • Inversiones posteriores son raramente capitalizables • Inversiones posteriores en proyectos de I+D adquiridos en combinaciones, se registran siguiendo las reglas generales • Investigación: gasto • Desarrollo: activo si se cumplen las condiciones y gasto si no se cumplen
Valoración posterior Modelo del costo • Costo, menos amortización y deterioro de valor Modelo de revaluación • Valor revaluado, menos amortizaciones y deterioro de valor
Valoración posterior • Sólo es posible adoptar el modelo de revalorización, si existe un mercado activo para determinar el valor razonable • Partidas homogéneas • Existencia de liquidez (compradores y vendedores) • Cotización pública de precios • Las condiciones se cumplen raramente en la práctica • Registro de revaluaciones siguiendo la NIC 16
Método de revaluación • Al revaluarse un intangible, la amortización acumulada hasta la fecha de la revaluación puede ser tratada de dos maneras: • Reexpresada proporcionalmente al cambio en el importe en libros bruto del activo. (El importe en libros del activo intangible después de la revaluación es igual a su importe revaluado. • Eliminada contra el importe bruto, de manera que lo se reexpresa es el importe neto resultante, hasta alcanzar el importe revaluado del activo.
Método de revaluación • Si el intangible se incrementa debido a una revaluación del activo , dicho aumento se reconocerá en el Otro Resultado Integral (ORI), y acumulado en una cuenta patrimonial denominada superávit por revaluación.
Método de revaluación • Cuando se reduzca el importe en libros de un activo intangible como consecuencia de una revaluación, dicha disminución se reconocerá en el resultado del periodo. Sin embargo, la disminución se reconocerá en otro resultado integral en la medida en que existiera saldo acreedor en el superávit de revaluación en relación con ese activo. La disminución reconocida en otro resultado integral reduce el importe acumulado en el patrimonio contra la cuenta de superávit de revaluación.
Traslado a utilidades acumuladas • Cuando se consideren realizados, los superávit de revaluación acumulados que formen parte del patrimonio pueden ser transferidos directamente a ganancias acumuladas. El importe total de los superávit de revaluación puede realizarse cuando se produzca la venta o disposición del activo.
Traslado a utilidades acumuladas • También puede considerarse realizada una parte del importe del superávit por revaluación, a medida que éste sea utilizado por la entidad; (la diferencia entre la amortización correspondiente al periodo corriente, calculada a partir del importe en libros revaluado, y la que hubiera sido calculada utilizando el costo histórico del activo). Esta transferencia del superávit de revaluación a las ganancias acumuladas no se hará a través de los resultados.
Y si no hay mercado activo? • Si un activo intangible, dentro de una clase de activos intangibles revaluados, no pudiera ser objeto de revaluación porque no existe un mercado activo para el mismo, el elemento en cuestión se contabilizará según su costo, menos la amortización acumulada y las pérdidas por deterioro del valor acumuladas que le hayan podido afectar.
Vida útil • Finita o indefinida? • Indefinida cuando no hay un límite previsible en el periodo de generación por parte del intangible de flujos de efectivo para la entidad. • Indefinida no significa infinita • Vida útil finita, se amortiza • Vida útil indefinida, no se amortiza (se somete a prueba de deterioro anual).
Vida útil- factores para su determinación • Utilización esperada por parte de la entidad. • Ciclos típicos de vida del producto. • Obsolescencia técnica, tecnológica, comercial o de otro tipo. • Estabilidad de la industria en la que opere el activo, cambios en la demanda para los servicios o productos fabricados por el intangible. • Actividad de la competencia actual o potencial. • Nivel de desembolsos para mantener el intangible. • Periodo de control y límites legales (fechas de vencimiento) • Plazos contractuales y periodos de renovación • Vidas útiles de otros activos, sí depende de ellos.
Vida útil- Software • Se recomienda que los programas informáticos, debido a su rápida obsolescencia, tengan una vida útil corta. • Aunque la idea es que la vida útil no resulte tan corta que sea irreal.
Vidas útiles finitas • En necesario considerar los derechos legales y contractuales, aunque la vida útil puede ser inferior en función del plazo esperado de uso por la entidad. • Las renovaciones legales o contractuales se deben considerar sólo si existe evidencia para soportar éstas sin incurrir en costos significativos en las mismas: • Existe evidencia, en base a la experiencia, de que se va a renovar. • Si la renovación es sujeta a la aprobación de un tercero, existe evidencia de que el tercero dará el consentimiento. • Existe evidencia de que se cumplen las condiciones necesarias para la renovación, y • El costo de la renovación no es significativo comparado con los beneficios económicos futuros, si lo es, el costo de renovación representa el costo de adquisición de un nuevo intangible a dicha fecha.
Vidas útiles finitas • La amortización inicia cuando el activo está disponible para su uso, es decir, se encuentre en la ubicación y condiciones necesarias para operar en la forma prevista por la gerencia. • La amortización finaliza en el periodo más temprano antes de: • Su clasificación como mantenido para la venta, y • Su disposición (venta) • El método de amortización debe reflejar el patrón de consumo de los beneficios económicos futuros. • Si no se puede determinar el patrón de consumo, se debe utilizar el método de línea recta.
Vidas útiles - Ejemplo • La licencia de radiodifusión de radio LVG SAS es renovable cada 10 años, siempre que la entidad proporcione un nivel medio de servicio a sus clientes y cumpla con los requisitos legales que le son aplicables. La licencia puede ser renovada indefinidamente con un costo muy bajo, y ha sido renovada en dos ocasiones anteriores a la adquisición más reciente. La entidad adquirente pretende renovar la licencia indefinidamente y existe evidencia de su capacidad para hacerlo. Históricamente no ha existido competencia que suponga un peligro para la renovación de la licencia. No se espera reemplazar la tecnología usada para las emisiones por ninguna otra en un futuro previsible.
Vidas útiles – Ejemplo, Rta • El activo se puede considerar como de vida útil indefinida, debido que se espera que la licencia contribuya de forma indefinida a los flujos netos de efectivo de la entidad. • Por lo tanto, la licencia no se amortizaría hasta que se determine que su vida útil es finita. Se comprobará el deterioro de valor de la licencia de acuerdo a la NIC 36 anualmente y cuando exista alguna indicación de que puede existir deterioro de valor.
Métodos de depreciación • Línea recta • Saldos decrecientes • Unidades de producción • Todo depende del patrón de consumo.
Valor residual • Se asume que el valor residual de un activo intangible es cero salvo que: • Exista un compromiso de un tercero a comprar el activo al final de su vida útil o • Existe un mercado activo para el intangible y • El valor residual se puede determinar en base a dicho mercado y • Es probable que el mercado exista al finalizar la vida útil • Se debe revisar el valor residual, la vida útil y el método de amortización al menos de forma anual. • Las modificaciones se registran como cambios en estimaciones contables (NIC 8)
Vidas útiles indefinidas • No se amortizan • Comprobación de deterioro de valor bajo NIC 36: • Anualmente, y • Cuando exista indicador de deterioro (NIC 36) • Revisión de la vida útil cada ejercicio para determinar si la vida útil indefinida se puede seguir manteniendo. • Cambio de vida indefinida a finita es un cambio de estimación contable que será tratada bajo la NIC 8.
Enajenaciones y disposiciones • Un activo Intangible se da de baja en libros cuando: • Es vendido, o • Cuando no se esperan beneficios económicos futuros por el uso o disposición del intangible. • NIC 18, para determinar la fecha de venta • NIC 17, para determinar el tratamiento de ventas con arrendamiento posterior. • Registrar resultado en la venta, salvo que la NIC 17 lo impida. • Los resultados por ventas de intangible no son ingresos ordinarios.
Revelaciones • Para cada clase de activos, distinguiendo entre generados internamente y otros: • Si las vidas útiles son finitas o indefinidas • Vidas útiles y tasas de amortización utilizadas • Métodos de amortización • Valor contable y amortización acumulada y pérdidas de valor al inicio y al final del periodo • Partidas de la cuenta de resultados en las que se ha incluido la amortización • Importe de desembolsos de I+D registrados como gastos
Revelaciones • El movimiento del periodo en el que se muestren: • Activaciones, indicando aquellas de desarrollo interno, adquiridas separadamente y a través de combinaciones de negocios • Activos mantenidos para la venta o incluidos en un grupo de activos mantenidos para la venta • Enajenaciones o bajas de intangibles • Revaluaciones de intangibles • Pérdidas de valor (registradas en resultados y ORI) • Reversiones de pérdidas de valor (registradas en resultados y ORI) • Amortización • Diferencias de conversión
Revelaciones • Otros Revelaciones • Para activos de vida indefinida, el valor contable y las razones que soportan la evaluación • Descripción, el valor contable y el periodo de amortización residual de cada activo intangible significativo para los estados financieros • Importe de compromisos contractuales para adquirir activos • El valor razonable inicialmente registrado como un activo, el valor o modelo adoptado de activos adquiridos mediante subvenciones del Gobierno
Revelaciones • Si se adopta el modelo de revaluación (por clases de activos): • Fecha de revaluación • Valor contable de cada clase de intangibles • Valor contable que se hubiera registrado si no se hubiera adoptado el modelo de revaluación • El importe del superávit de revaluación relativa a los intangibles al inicio y al final del periodo, indicando las variaciones y las restricciones, y • Métodos e hipótesis significativas aplicadas en la estimación del valor razonable del intangible.
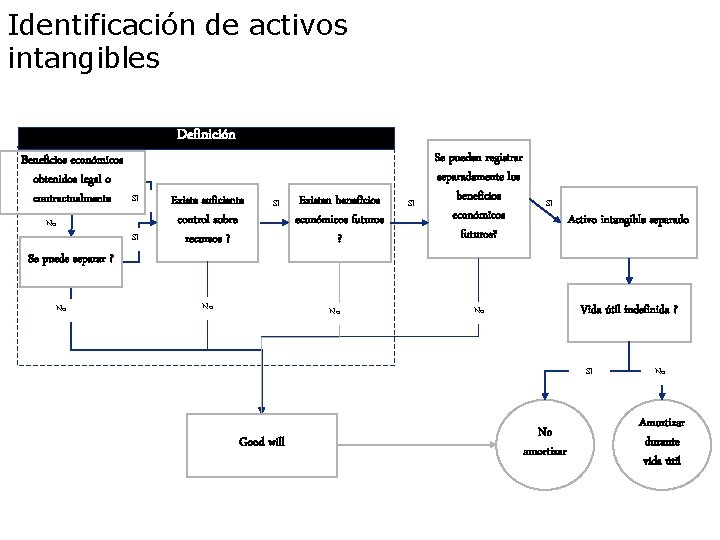
Identificación de activos intangibles Definición Beneficios económicos obtenidos legal o contractualmente No Se puede separar ? No SI SI Existe suficiente control sobre recursos ? SI No Existen beneficios económicos futuros ? No SI Se pueden registrar separadamente los beneficios económicos futuros? SI Activo intangible separado Vida útil indefinida ? No SI Good will No amortizar No Amortizar durante vida útil
Clases de intangibles Marcas Cabeceras de periodicos o revistas Sellos y denominaciones editoriales Programas y aplicaciones informaticas Concesiones y franquicias Derechos de propiedad intelectual, patentes, propiedad industrial Recetas, formulas, modelos, diseños y prototipos Intangibles en proceso
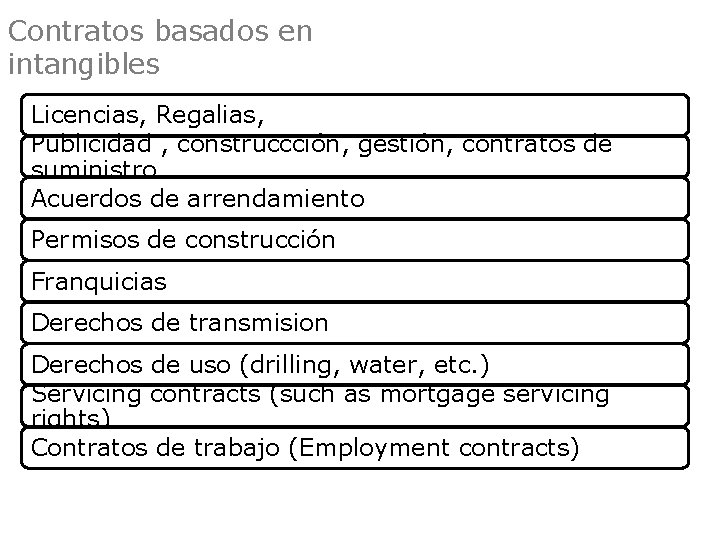
Contratos basados en intangibles Licencias, Regalias, Publicidad , construccción, gestión, contratos de suministro Acuerdos de arrendamiento Permisos de construcción Franquicias Derechos de transmision Derechos de uso (drilling, water, etc. ) Servicing contracts (such as mortgage servicing rights) Contratos de trabajo (Employment contracts)
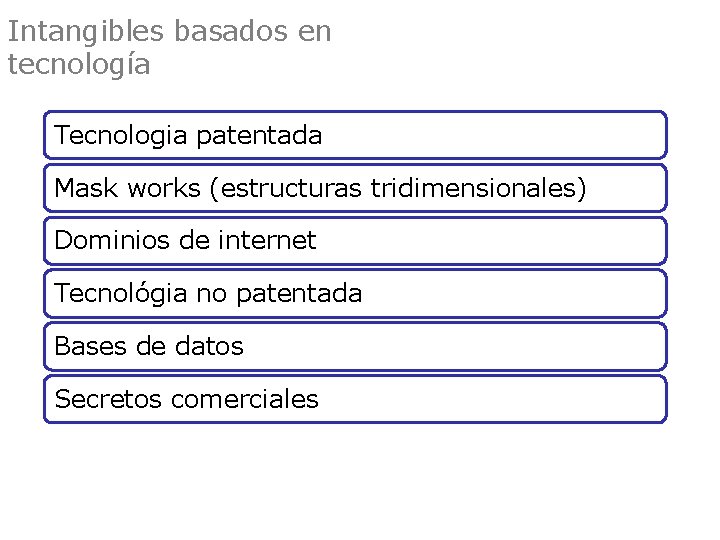
Intangibles basados en tecnología Tecnologia patentada Mask works (estructuras tridimensionales) Dominios de internet Tecnológia no patentada Bases de datos Secretos comerciales
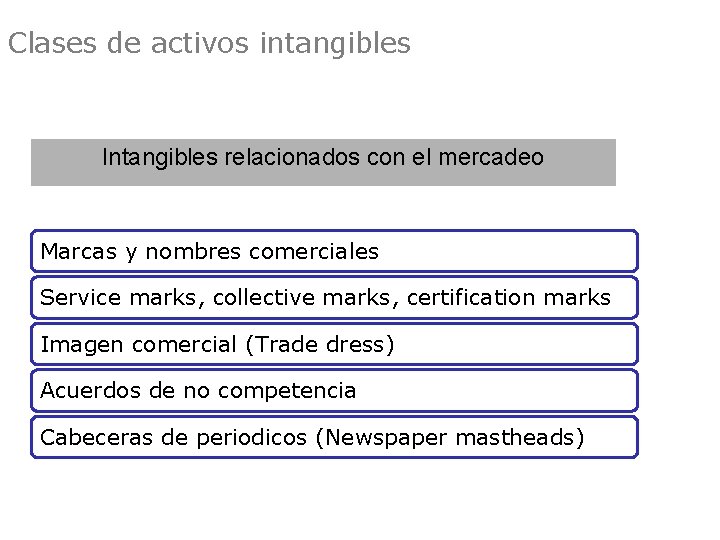
Clases de activos intangibles Intangibles relacionados con el mercadeo Marcas y nombres comerciales Service marks, collective marks, certification marks Imagen comercial (Trade dress) Acuerdos de no competencia Cabeceras de periodicos (Newspaper mastheads)
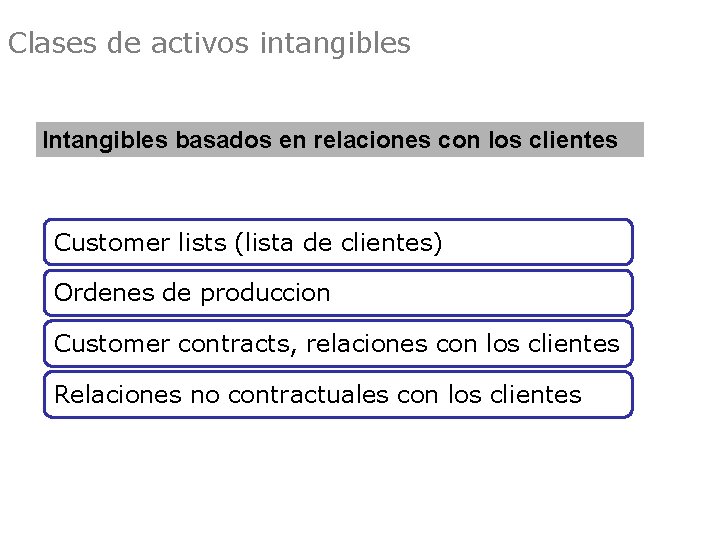
Clases de activos intangibles Intangibles basados en relaciones con los clientes Customer lists (lista de clientes) Ordenes de produccion Customer contracts, relaciones con los clientes Relaciones no contractuales con los clientes
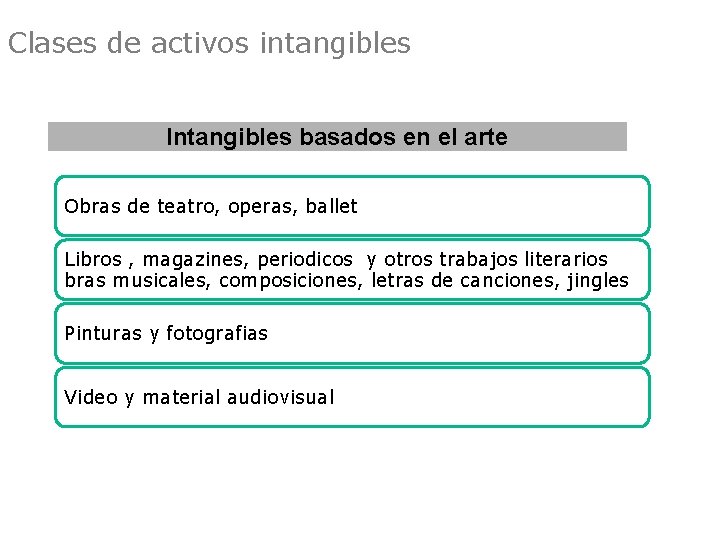
Clases de activos intangibles Intangibles basados en el arte Obras de teatro, operas, ballet Libros , magazines, periodicos y otros trabajos literarios bras musicales, composiciones, letras de canciones, jingles Pinturas y fotografias Video y material audiovisual
Identificación de intangibles • Un activo intangible adquirido en una combinación de negocios puede ser separado pero sólo con un activo tangible o intangible relacionado • En esta situación el adquirente registra el grupo de activos como un activo separado del fondo de comercio si los valores razonables individuales no son valorables con fiabilidad
Identificación de intangibles Ejemplo • La entidad L adquirió una cervecería en la Región A. El adquirente consideró lo siguiente: • • La experiencia y capacidades de la entidad (No) La marca de la cerveza de la región (Si) Técnica patentada de embotellado (Si) Contratos con clientes y relaciones con clientes (Si) • ¿ Cuáles deben registrarse ?
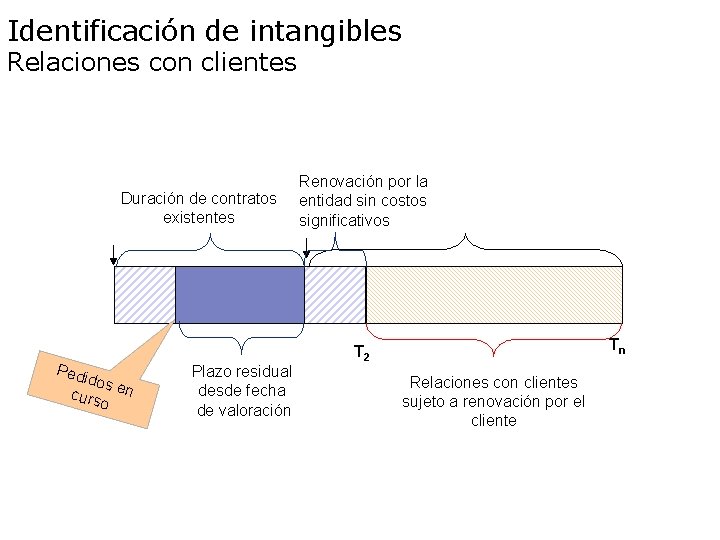
Identificación de intangibles Relaciones con clientes Duración de contratos existentes T-1 Pedi dos curs en o T 0 Renovación por la entidad sin costos significativos T 1 Plazo residual desde fecha de valoración Tn T 2 Relaciones con clientes sujeto a renovación por el cliente
Identificación de intangibles • Una entidad adquirida tiene como política contratar pedidos de compra antes de aceptar transacciones con clientes • A la fecha de adquisición, la adquirida tiene pedidos en curso abiertos con el 75% de sus clientes recurrentes • No tiene pedidos con el resto del 25% de clientes recurrentes. • Se Podría activar, en una combinación de negocios.
Identificación de intangibles Intangibles incluidos en fondo de comercio • Assembled workforce - Ensamblaje • Distribution channels- Canales de distribución • Technical expertise- Estudios Técnicos. • Training expertise- Experiencia en formación • Training and recruiting programs- Programas de formación y contratación. • Customer service capability, product or service support. Servicio, soporte al cliente. • Effective advertising programs- Programas de publicidad. • Geographic presence- Presencia geográfica. • Fund raising capabilities- Capacidad de recaudo de fondos. • Relaciones favorables con el Gobierno.
Valoración de activos intangibles • En el registro inicial en una combinación el intangible se valora a valor razonable • El valor razonable es el importe que la entidad pagaría por el activo en una transacción de mercado entre partes interesadas • Los intangibles adquiridos en una combinación no deben verse aisladamente
Valoración de activos intangibles • La entidad A adquirió B en una combinación de negocios. Uno de los activos adquiridos es la marca B. Considerar lo siguiente: • Escenario 1: La marca B es el mayor competidor de A, por lo que A tiene como intención eliminar la marca después de la compra. • Escenario 2: La marca B es muy conocida, aunque la práctica generalizada en la industria es que el adquirente elimine la marca • ¿ Cómo se debe valorar la marca ?
Valoración de activos intangibles • La entidad A adquirió B en una combinación de negocios. • Escenario 1: La marca B es el mayor competidor de A, por lo que A tiene como intención eliminar la marca después de la compra. (Valor cero). • Escenario 2: La marca B es muy conocida, aunque la práctica generalizada en la industria es que el adquirente elimine la marca, (Valor razonable, vida útil, el tiempo que la mantendría en el mercado)
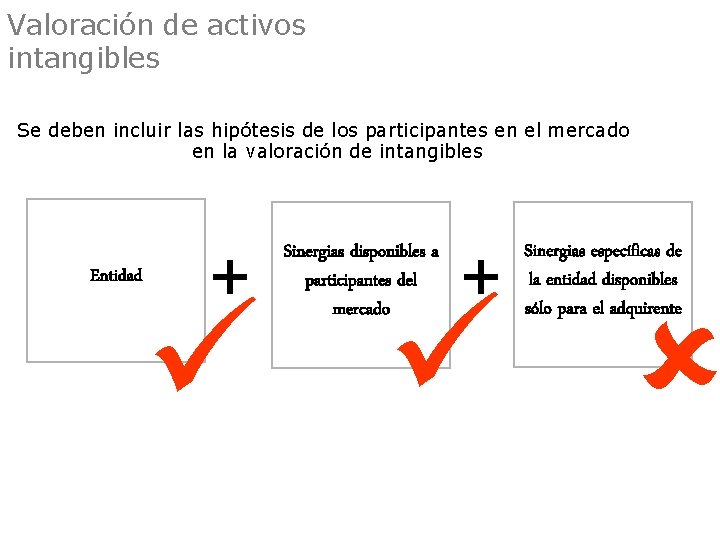
Valoración de activos intangibles Se deben incluir las hipótesis de los participantes en el mercado en la valoración de intangibles Entidad Sinergias disponibles a participantes del mercado Sinergias específicas de la entidad disponibles sólo para el adquirente ü ü û
Valoración de intangibles • Los activos intangibles se valoran después de impuestos • Los efectos fiscales incluyen: • Provisiones por impuestos en las proyecciones de flujos • Créditos fiscales por pérdidas incurridas en los primeros años por la entidad global y no por los activos individuales • Registrar el beneficio de amortización por la deducibilidad de la amortización de los intangibles, en su caso • Típico en los enfoques de valoración de ingresos y costos pero no en el de mercado
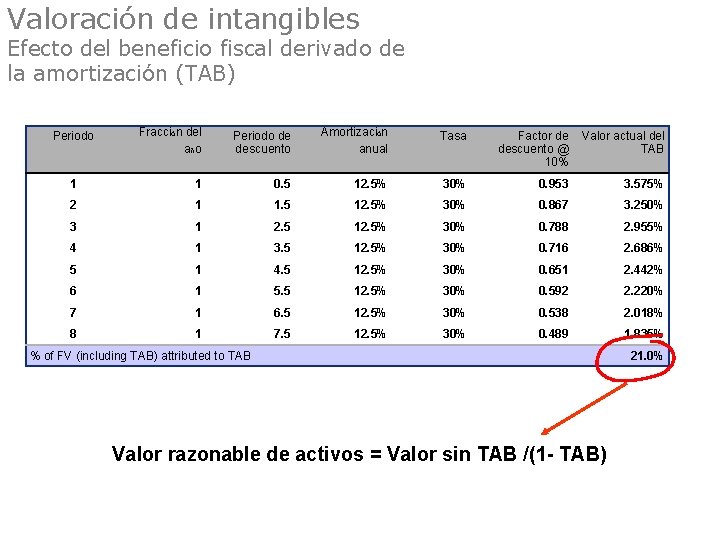
Valoración de intangibles Efecto del beneficio fiscal derivado de la amortización (TAB) Fracción del año Periodo de descuento Amortización anual Tasa Factor de descuento @ 10% Valor actual del TAB 1 1 0. 5 12. 5% 30% 0. 953 3. 575% 2 1 1. 5 12. 5% 30% 0. 867 3. 250% 3 1 2. 5 12. 5% 30% 0. 788 2. 955% 4 1 3. 5 12. 5% 30% 0. 716 2. 686% 5 1 4. 5 12. 5% 30% 0. 651 2. 442% 6 1 5. 5 12. 5% 30% 0. 592 2. 220% 7 1 6. 5 12. 5% 30% 0. 538 2. 018% 8 1 7. 5 12. 5% 30% 0. 489 1. 835% Periodo % of FV (including TAB) attributed to TAB Valor razonable de activos = Valor sin TAB /(1 - TAB) 21. 0%
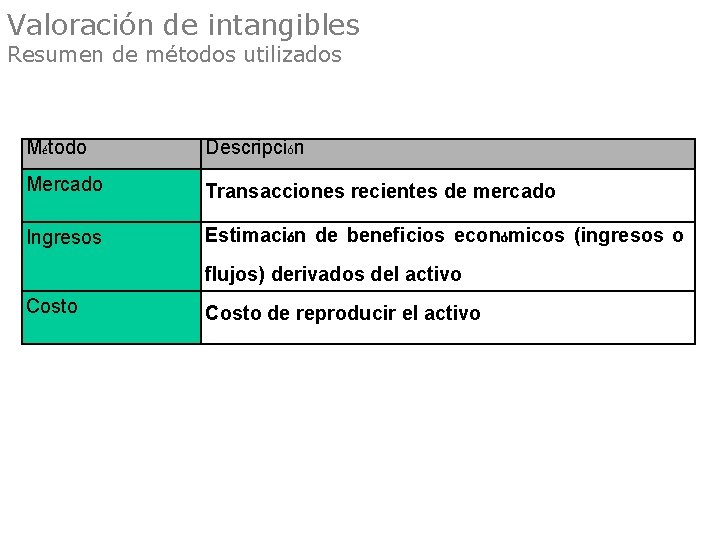
Valoración de intangibles Resumen de métodos utilizados Método Descripción Mercado Transacciones recientes de mercado Ingresos Estimación de beneficios económicos (ingresos o flujos) derivados del activo Costo de reproducir el activo
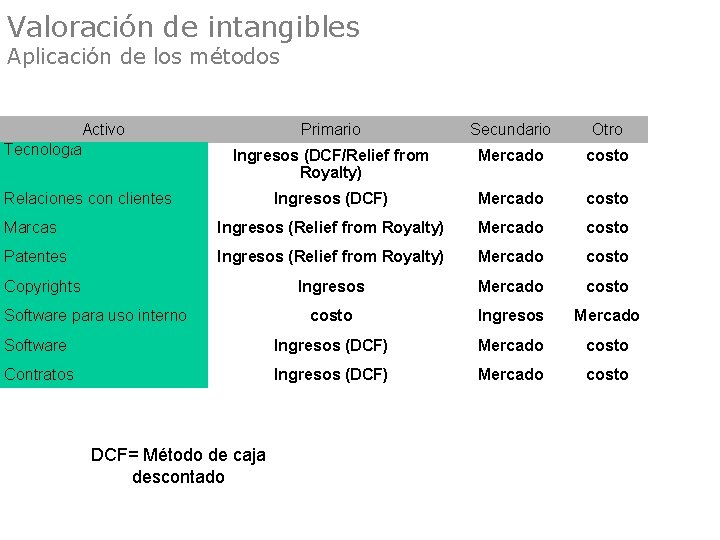
Valoración de intangibles Aplicación de los métodos Activo Tecnología Primario Secundario Otro Ingresos (DCF/Relief from Royalty) Mercado costo Ingresos (DCF) Mercado costo Marcas Ingresos (Relief from Royalty) Mercado costo Patentes Ingresos (Relief from Royalty) Mercado costo Ingresos Mercado Software Ingresos (DCF) Mercado costo Contratos Ingresos (DCF) Mercado costo Relaciones con clientes Copyrights Software para uso interno DCF= Método de caja descontado
Valoración de activos intangibles Enfoque de mercado • Difícil en la práctica encontrar transacciones comparables • Fundamentalmente debido a que no existen Revelaciones públicos a este nivel
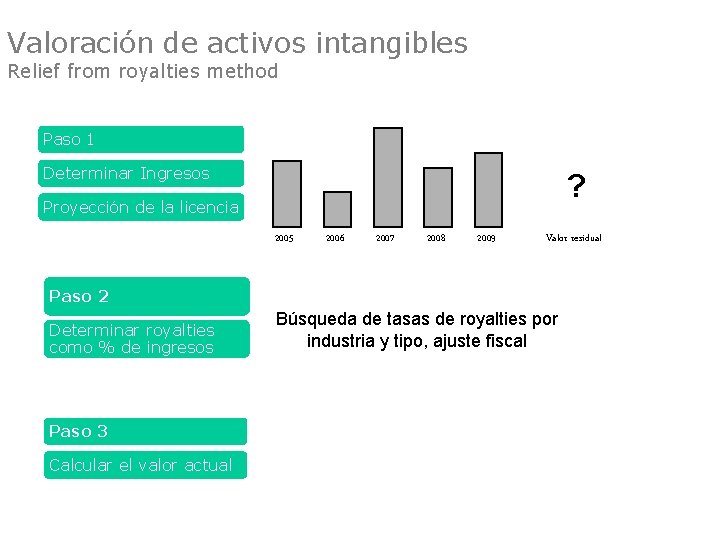
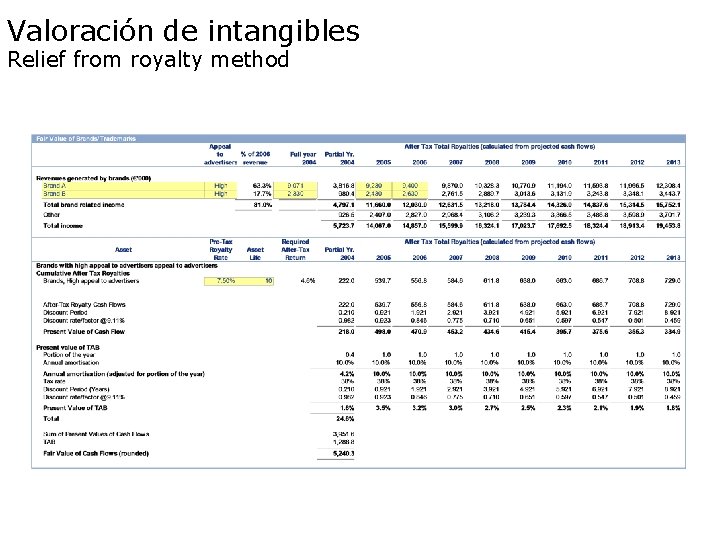
Valoración de activos intangibles Relief from royalties method Paso 1 Determinar Ingresos ? Proyección de la licencia 2005 2006 2007 2008 2009 Valor residual Paso 2 Determinar royalties como % de ingresos Paso 3 Calcular el valor actual Búsqueda de tasas de royalties por industria y tipo, ajuste fiscal
Valoración de intangibles Relief from royalty method
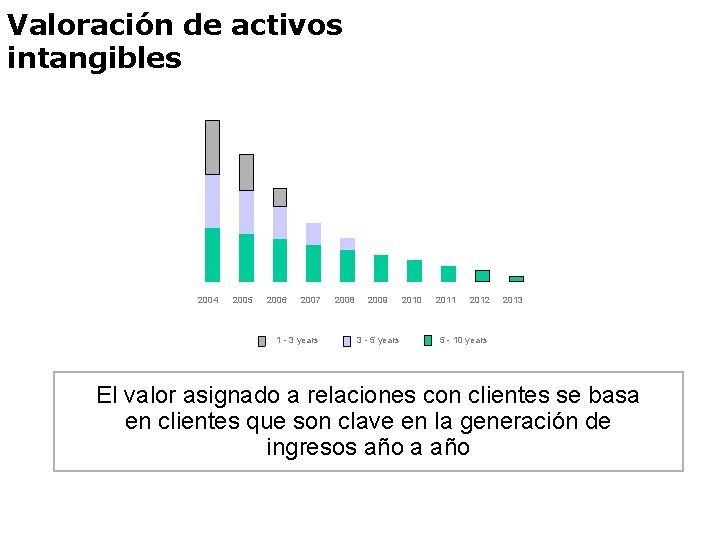
Valoración de activos intangibles 2004 2005 2006 2007 1 - 3 years 2008 2009 3 - 5 years 2010 2011 2012 2013 5 - 10 years El valor asignado a relaciones con clientes se basa en clientes que son clave en la generación de ingresos año a año
Valoración de activos intangibles
Valoración de activos intangibles
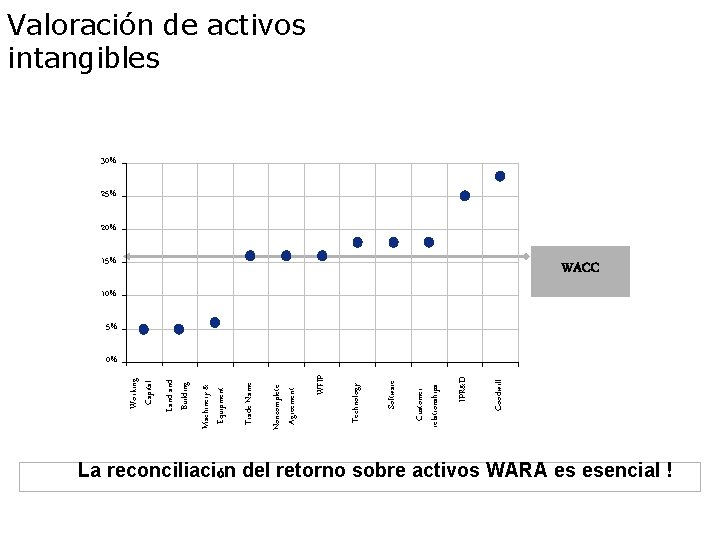
Goodwill IPR&D Customer relationships Software Technology WFIP Noncomplete Agreement Trade Name Machinery & Equipment Land Building Working Capital Valoración de activos intangibles 30% 25% 20% 15% WACC 10% 5% 0% La reconciliación del retorno sobre activos WARA es esencial !
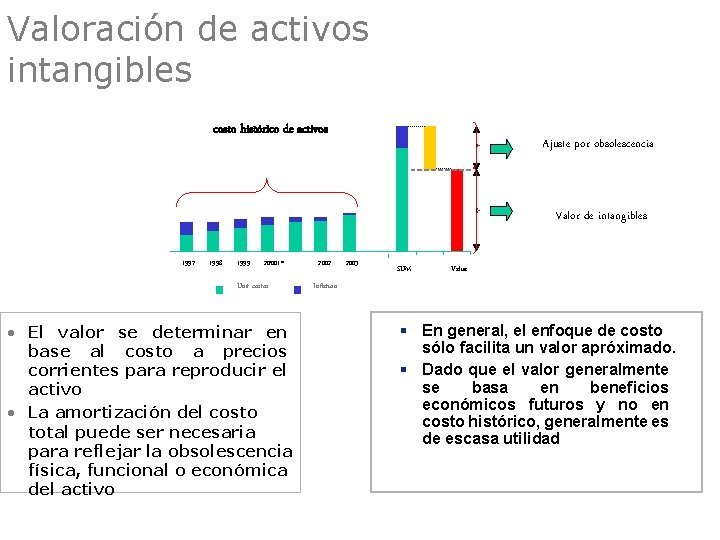
Valoración de activos intangibles costo histórico de activos Ajuste por obsolescencia Valor de intangibles 1997 1998 1999 2000 2001º Unit costos • El valor se determinar en base al costo a precios corrientes para reproducir el activo • La amortización del costo total puede ser necesaria para reflejar la obsolescencia física, funcional o económica del activo 2002 2003 SUM Value Inflation § En general, el enfoque de costo sólo facilita un valor apróximado. § Dado que el valor generalmente se basa en beneficios económicos futuros y no en costo histórico, generalmente es de escasa utilidad
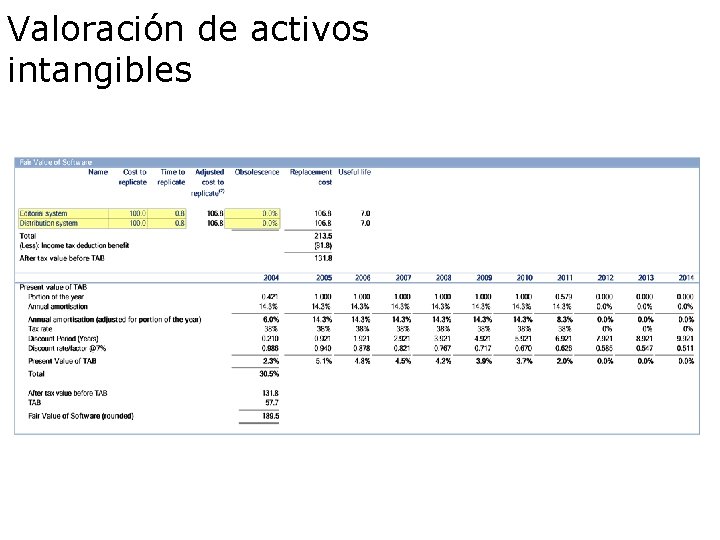
Valoración de activos intangibles
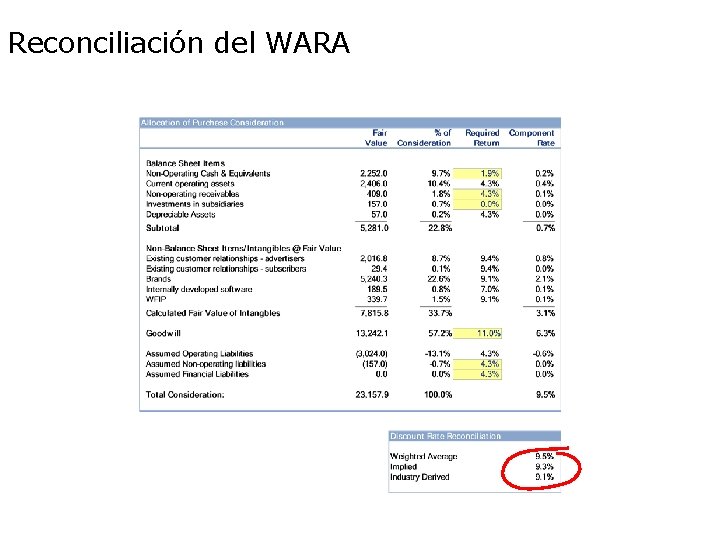
Reconciliación del WARA
- Slides: 91