
NIC 36 Deterioro del valor de los activos
- Slides: 104
NIC 36 Deterioro del valor de los activos
Objetivo • La entidad debe asegurarse que los activos no estén contabilizados por un importe superior a su importe recuperable. • Un activo excede su importe recuperable, cuando su importe en libros exceda del importe que se pueda recuperar a través de su utilización (valor de uso) o de su venta (valor razonable menos CRV). • Si el importe en libros es superior a su importe recuperable, este se mostrara como deteriorado, y debe reconocerse una perdida por deterioro por este valor. Leonardo Varon García 2012 www. consultorcontable. com
Alcance • • Aplica a todos los activos, excepto: Inventarios (NIC 2) Activos surgidos de contratos de construcción (NIC 11) Activos por impuestos diferidos (NIC 12) Activos financieros (NIC 39/ NIIF 9) Activos procedentes de beneficios a los empleados Propiedades de inversión medidas a V. R. (NIC 40) Activos biológicos medidos a valor razonable, menos los costos estimados de la venta (NIC 41) • Costos de adquisición diferidos e intangibles derivados de contratos de seguro (NIIF 4) • Activos no corrientes clasificados como mantenidos para la venta (NIIF 5) Leonardo Varon García 2012 www. consultorcontable. com
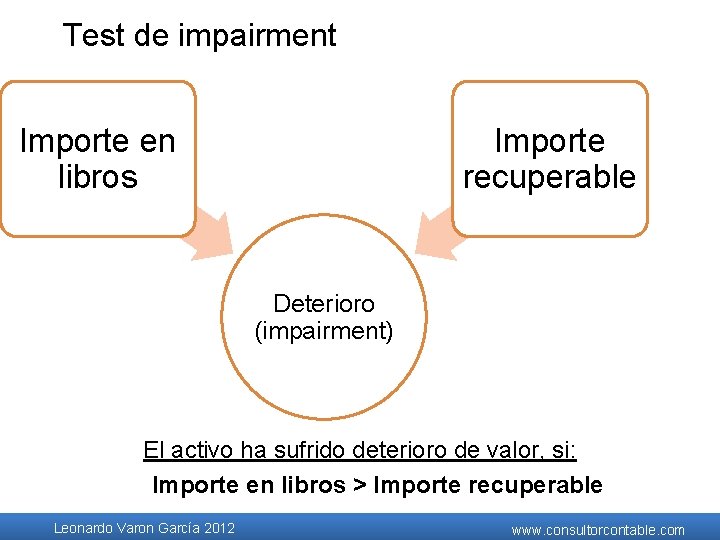
Test de impairment Importe en libros Importe recuperable Deterioro (impairment) El activo ha sufrido deterioro de valor, si: Importe en libros > Importe recuperable Leonardo Varon García 2012 www. consultorcontable. com
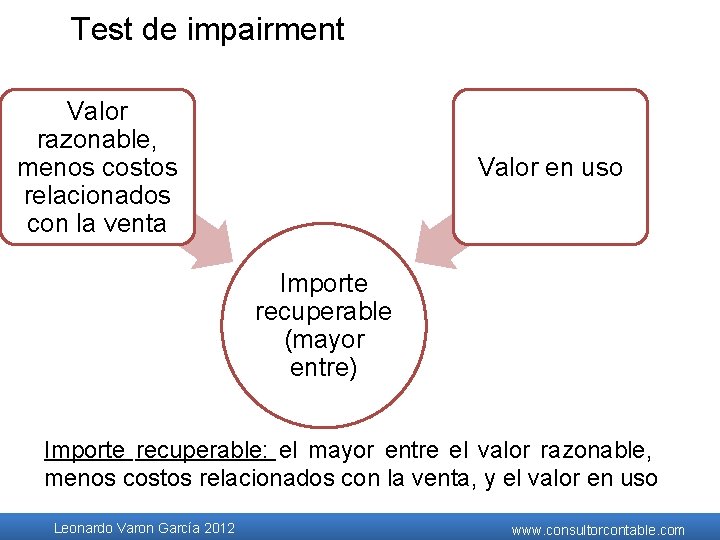
Test de impairment Valor razonable, menos costos relacionados con la venta Valor en uso Importe recuperable (mayor entre) Importe recuperable: el mayor entre el valor razonable, menos costos relacionados con la venta, y el valor en uso Leonardo Varon García 2012 www. consultorcontable. com
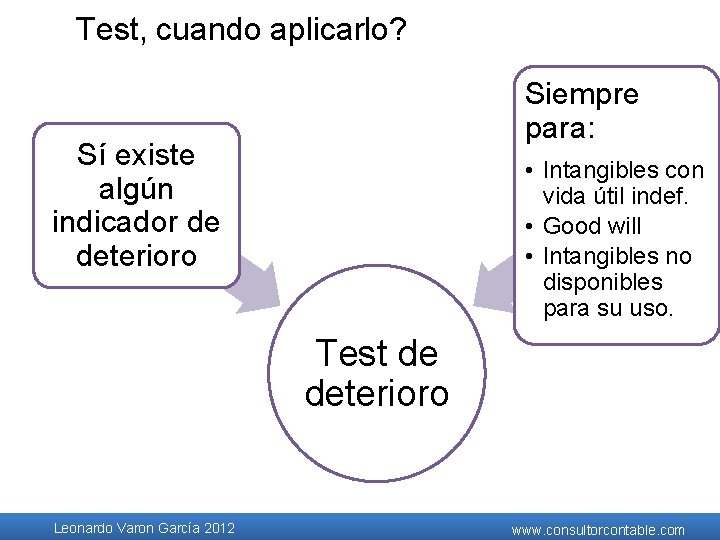
Test, cuando aplicarlo? Siempre para: Sí existe algún indicador de deterioro • Intangibles con vida útil indef. • Good will • Intangibles no disponibles para su uso. Test de deterioro Leonardo Varon García 2012 www. consultorcontable. com
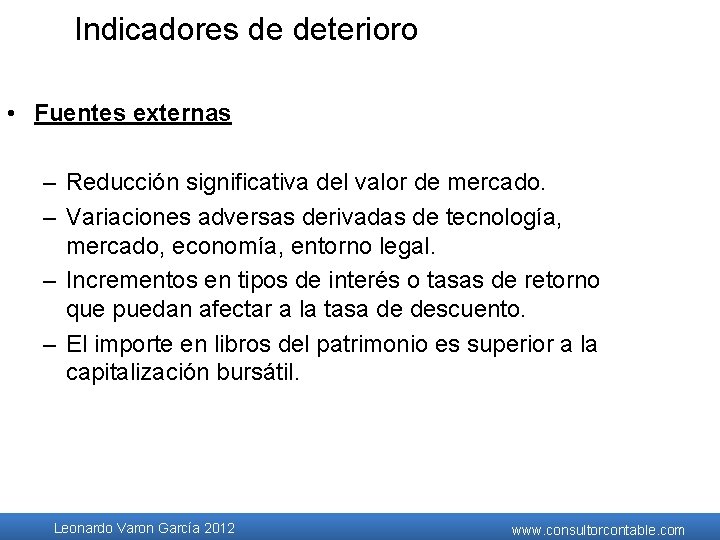
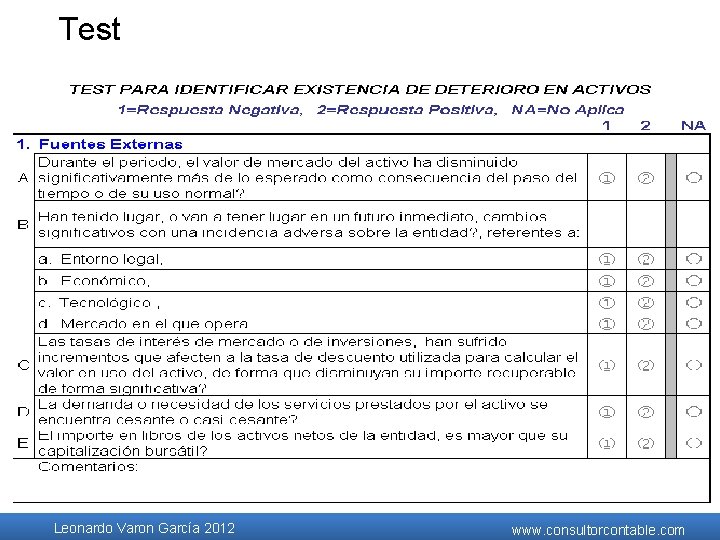
Indicadores de deterioro • Fuentes externas – Reducción significativa del valor de mercado. – Variaciones adversas derivadas de tecnología, mercado, economía, entorno legal. – Incrementos en tipos de interés o tasas de retorno que puedan afectar a la tasa de descuento. – El importe en libros del patrimonio es superior a la capitalización bursátil. Leonardo Varon García 2012 www. consultorcontable. com
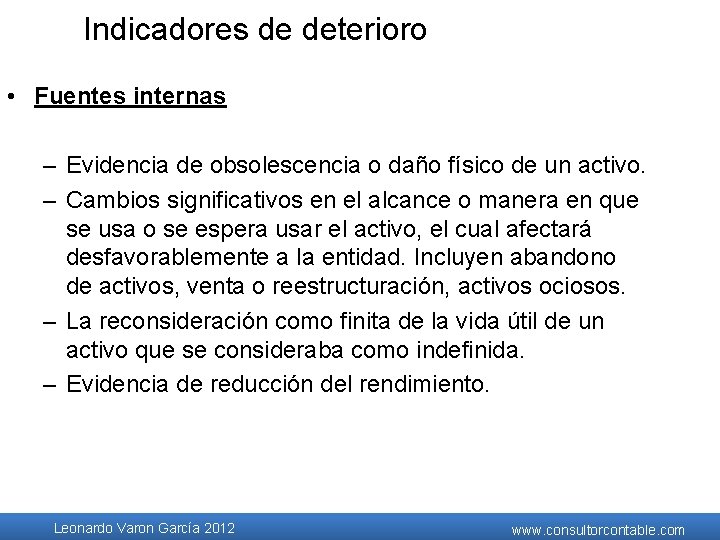
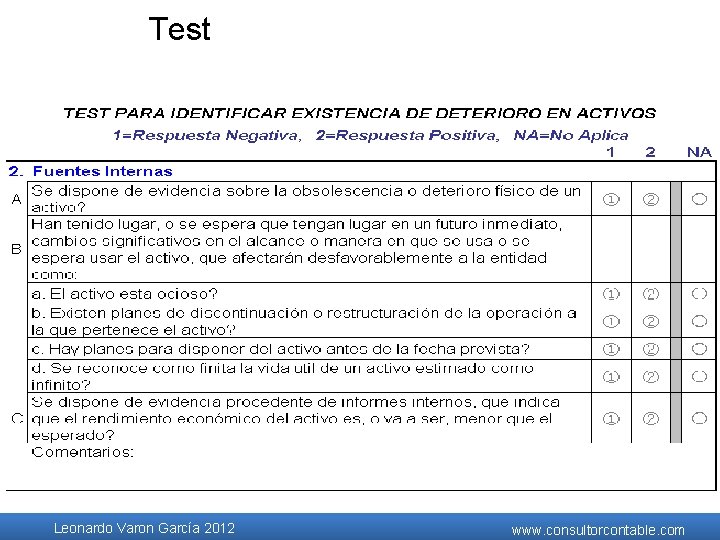
Indicadores de deterioro • Fuentes internas – Evidencia de obsolescencia o daño físico de un activo. – Cambios significativos en el alcance o manera en que se usa o se espera usar el activo, el cual afectará desfavorablemente a la entidad. Incluyen abandono de activos, venta o reestructuración, activos ociosos. – La reconsideración como finita de la vida útil de un activo que se consideraba como indefinida. – Evidencia de reducción del rendimiento. Leonardo Varon García 2012 www. consultorcontable. com
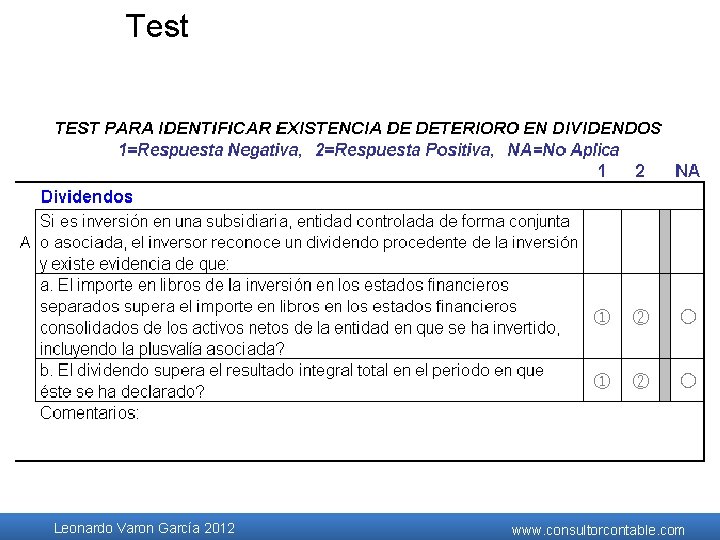
Indicadores de deterioro • Dividendos procedentes de subsidiarias, asociadas y controladas de forma conjunta. – Importe en libros de la inversión en los estados financieros separados supera el importe en libros en los estados financieros consolidados del patrimonio de la entidad en la que se ha invertido. – El dividendo supera el resultado integral total de la subsidiaria, entidad controlada conjuntamente o asociada en el periodo en que este de ha declarado. Leonardo Varon García 2012 www. consultorcontable. com
Indicadores de deterioro • Una maquinaria no utilizada por la carencia de demanda del producto que fabrica debido a un nuevo producto lanzado al mercado recientemente. • No se prevé que esta tendencia tecnológica que ha afectado a la demanda del producto se revierta en un futuro inmediato. Leonardo Varon García 2012 www. consultorcontable. com
Indicadores de deterioro • Una maquina diseñada para producir 1. 500 celulares 3 GSM actualmente tiene una demanda de 150 celulares y no se puede cerrar porque aun hay usuarios que no desean cambiarse a la tecnología 3 G indicando que viven en sectores rurales donde la señal 3 GSM toma mejor señal. La empresa no prevé que el número de usuarios 3 GSM aumente. • En el momento de su adquisición la demanda era de 1. 400 celulares y la empresa hubiese adquirido una maquina mucho más pequeña de haber previsto que el número de usuarios iba a ser de 150 en el futuro. La entidad considera que la demanda casi ha cesado y que el importe de servicio recuperable debería ser comparado con su importe en libros. Leonardo Varon García 2012 www. consultorcontable. com
Indicadores de deterioro • Una línea ferroviaria cerrada debido a la falta de clientela, la población en un área rural ha emigrado a la ciudad de forma significativa como consecuencia de los sucesivos años de sequía, y aquellos que se han quedado en el área prefieren utilizar el servicio de autobús por resultar más barato. Leonardo Varon García 2012 www. consultorcontable. com
Indicadores de deterioro • Equipo de diagnóstico médico que apenas se utiliza porque una nueva máquina que incorpora una tecnología más avanzada proporciona resultados más precisos. Leonardo Varon García 2012 www. consultorcontable. com
Indicadores de deterioro • Software por el cual el proveedor externo ya no proporciona asistencia técnica como consecuencia de los avances tecnológicos y la entidad no cuenta con personal que se ocupe de su mantenimiento. • Hardware que se ha quedado obsoleto por efectos del desarrollo tecnológico. Leonardo Varon García 2012 www. consultorcontable. com
Indicadores de deterioro • Un automóvil que no cumple con la nueva normativa sobre emisión de sustancias contaminantes o un avión que no cumple con la normativa de contaminación acústica; • Una planta que ya no puede utilizarse con propósitos productivos debido a una nueva regulación sobre seguridad que afecta a los materiales empleados en la construcción o las salidas de emergencia. • Una planta potabilizadora de agua que no puede utilizarse debido a que no satisface la nueva normativa medioambiental Leonardo Varon García 2012 www. consultorcontable. com
Indicadores de deterioro • Un edificio dañado como consecuencia de un incendio, inundaciones o otros factores. • Un edificio que está cerrado debido a la identificación de deficiencias en su estructura. • Una presa cuyo canal de desagüe se ha reducido como consecuencia de una valoración estructural. • Una planta potabilizadora de agua cuya capacidad se ha reducido por una obstrucción en la entrada de agua cuya eliminación no es económica. • Un barco dañado en una colisión. • Equipo que se ha dañado y que no puede repararse o cuya reparación no es viable en términos económicos. Leonardo Varon García 2012 www. consultorcontable. com
Test Leonardo Varon García 2012 www. consultorcontable. com
Test Leonardo Varon García 2012 www. consultorcontable. com
Test Leonardo Varon García 2012 www. consultorcontable. com
Indicadores de deterioro • Una vez que el activo se clasifica como activo no corriente mantenido para la venta o grupo mantenido para la venta, se excluye de la norma y se valora siguiendo NIIF 5 • Si existen indicadores de deterioro de valor, puede ser un indicador que la vida útil, el valor residual y el método de depreciación necesitan ser revisados, aunque no sea necesario registrar ningún deterioro de valor. Leonardo Varon García 2012 www. consultorcontable. com
Frecuencia de la comprobación • • Comprobación anual UGEs a la que se ha asignado good will Activos intangibles con vida útil indefinida Activos intangibles que todavía no están en uso • En cada fecha de balance se debe comprobar, si existen indicadores de deterioro de valor; • Con anterioridad al final del ejercicio si los intangibles anteriores se han registrado por primera vez durante el periodo. • Con anterioridad al final del ejercicio de la asignación del good will a una UGE Leonardo Varon García 2012 www. consultorcontable. com
Frecuencia de la comprobación • Los cálculos detallados realizados en el periodo anterior se pueden utilizar en el periodo corriente si: – Los activos y pasivos de la UGE no han cambiado sustancialmente – El cálculo más reciente del valor recuperable es sustancialmente superior a su valor contable y – Análisis de hechos y circunstancias demuestran que es remoto que el valor recuperable sea inferior a su importe en libros. Leonardo Varon García 2012 www. consultorcontable. com
Frecuencia de la comprobación • En cualquier caso se debe considerar la materialidad para evaluar si es necesario recalcular el importe recuperable. • No es necesario realizar una reestimación si: – Cálculos anteriores muestran que el valor recuperable es significativamente superior al importe en libros y no han ocurrido acontecimientos que eliminen la diferencia. – Análisis anteriores muestran que el valor recuperable no es sensible a uno o más de los indicadores. Leonardo Varon García 2012 www. consultorcontable. com
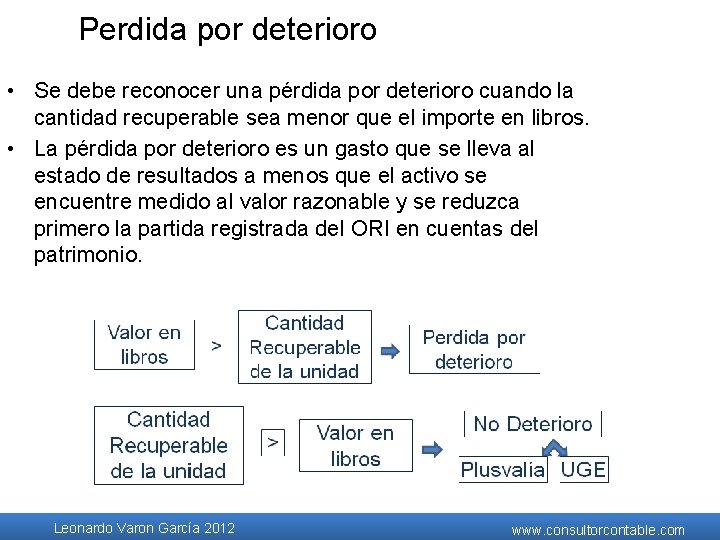
Perdida por deterioro • Se debe reconocer una pérdida por deterioro cuando la cantidad recuperable sea menor que el importe en libros. • La pérdida por deterioro es un gasto que se lleva al estado de resultados a menos que el activo se encuentre medido al valor razonable y se reduzca primero la partida registrada del ORI en cuentas del patrimonio. Leonardo Varon García 2012 www. consultorcontable. com
UGE • Grupo más pequeño de activos con flujos elevadamente independientes • Método de gestión de la dirección • Proceso de toma de decisiones de la dirección • Es el grupo identificable de activos más pequeño, que genera entradas de efectivo a favor de la entidad que son, en buena medida, independiente de los flujos de efectivo derivados de otros activos o grupos de activos Leonardo Varon García 2012 www. consultorcontable. com
Unidades generadoras de efectivo • Estimar el importe recuperable para – El activo individual, o si no es posible – La UGE a la que pertenece • No es posible determinar el valor recuperable de un activo individual si: – El valor en uso no es similar al valor razonable menos costos relacionados con la venta (cuando los flujos a generar por el uso del activo no son poco significativos) y – El activo no genera flujos elevadamente independientes del resto de activos o grupo de activos Leonardo Varon García 2012 www. consultorcontable. com
UGE Una entidad minera posee un ferrocarril privado para apoyo de las operaciones en una mina. El ferrocarril privado solo puede ser vendido por su valor como chatarra, y no genera entradas de efectivo que sean en buena medida independientes de las entradas que corresponden a los otros activos de la mina. Es una UGE? Leonardo Varon García 2012 www. consultorcontable. com
UGE No es posible estimar el importe recuperable del ferrocarril privado, porque su valor en uso no puede determinarse, y probablemente es diferente de su valor como chatarra. Por tanto, la entidad tendrá que estimar el importe recuperable de la unidad generadora de efectivo a la que pertenece el ferrocarril, es decir, la mina en su conjunto. Leonardo Varon García 2012 www. consultorcontable. com
UGE Una entidad de autobuses presta servicios al municipio de Madrid (C/marca) bajo contrato, que le exige unos ciertos servicios mínimos para cada una de las cinco rutas separadas que cubre. Los activos destinados a cada una de las rutas, y los flujos de efectivo que se derivan de cada una de ellas, pueden ser identificados por separado. Una de las rutas opera con pérdidas significativas. Leonardo Varon García 2012 www. consultorcontable. com
UGE Puesto que la entidad no tiene la opción de suspender ninguna de las rutas cubiertas por los autobuses, el menor nivel de entradas de efectivo identificables, que son en buena medida, independientes de las entradas de efectivo procedentes de otros activos o grupos de activos, son las entradas de efectivo generadas por las cinco rutas en conjunto. La unidad generadora de efectivo de cada ruta es la entidad en su conjunto. Leonardo Varon García 2012 www. consultorcontable. com
UGE Una entidad posee tres hoteles en la misma ubicación. Los hoteles usan la misma estructura de precios y su propietario los publicita como alternativas. Los tres utilizan el sistema central de reservaciones de la entidad. Los huéspedes son transferidos de forma regular entre los distintos hoteles. La entidad también posee un hotel en otra ubicación. Ese hotel utiliza el sistema central de reservaciones pero no comparte la publicidad ni los huéspedes con los demás hoteles. Leonardo Varon García 2012 www. consultorcontable. com
UGE Los tres hoteles de la misma ubicación conformarían una única unidad generadora de efectivo porque son administrados como un solo negocio. El cuarto hotel, ubicado en otro lugar, sería otra unidad generadora de efectivo porque es probable que sea administrado de forma independiente de los otros hoteles de la entidad, y es probable que su gerencia deba rendir cuentas por la rentabilidad de dicho hotel como un negocio independiente Leonardo Varon García 2012 www. consultorcontable. com
Crédito mercantil • Beneficios económicos futuros derivados de activos que no se pueden identificar individualmente y registrar separadamente • No genera flujos de tesorería independientes Leonardo Varon García 2012 www. consultorcontable. com
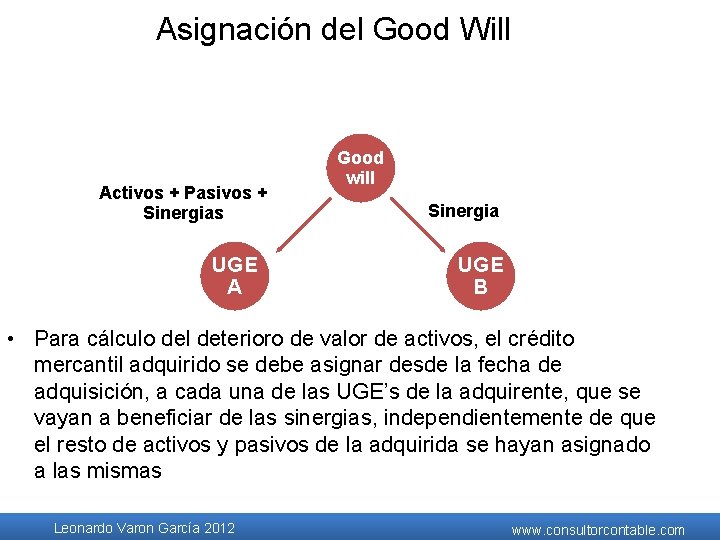
Asignación del Good Will Activos + Pasivos + Sinergias UGE A Good will Sinergia UGE B • Para cálculo del deterioro de valor de activos, el crédito mercantil adquirido se debe asignar desde la fecha de adquisición, a cada una de las UGE’s de la adquirente, que se vayan a beneficiar de las sinergias, independientemente de que el resto de activos y pasivos de la adquirida se hayan asignado a las mismas Leonardo Varon García 2012 www. consultorcontable. com
Asignación del Good Will • Asignación inicial: como máximo debe estar finalizada con anterioridad al cierre del primer ejercicio comenzado después de la fecha de adquisición • Cada unidad o grupo de unidades debe: – Representar el nivel más bajo dentro de la entidad en el que el good will es gestionado para fines internos – No debe ser superior a los segmentos de operación (NIIF 8) Leonardo Varon García 2012 www. consultorcontable. com
Asignación del Good Will • Enajenaciones: Si se ha asignado el good will a una UGE y la entidad enajena una operación de dicha UGE, el good will: – Se debe incluir en el valor contable enajenado y – Valorado en base a los valores razonables relativos de la operación enajenada y mantenida, salvo que otro método refleje mejor la parte del good will enajenada Leonardo Varon García 2012 www. consultorcontable. com
Frecuencia del deterioro del good will • Anual y con anterioridad a la fecha de cierre para good will adquiridos en el ejercicio • Si se realiza el deterioro de valor de los activos de la UGE a la que se ha asignado el good will al mismo tiempo, la comprobación del deterioro de valor de los activos se debe realizar con anterioridad • Este mismo tratamiento se debe aplicar a grupos de UGE’s a las que se ha asignado el good will, se debe realizar la comprobación en las UGE’s individuales con anterioridad al grupo de UGE’s que contienen el good will Leonardo Varon García 2012 www. consultorcontable. com
Activos comunes • Incluye, por ejemplo – Edificios institucionales – Centros de I+D • No generan flujos de efectivo independientes y por tanto no se puede determinar su valor recuperable, salvo que la dirección haya decidido vender el activo • Si existen indicadores del deterioro de valor, el valor recuperable se determina para las UGE’s a las que pertenece • La comprobación depende de la razonabilidad de la asignación Leonardo Varon García 2012 www. consultorcontable. com
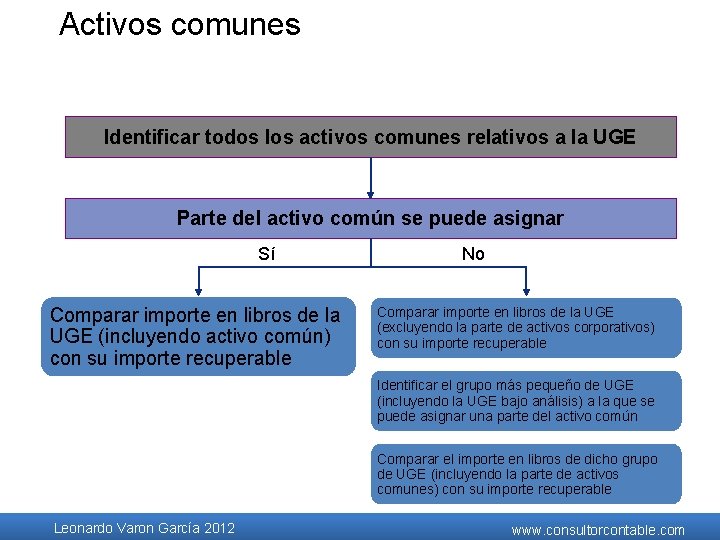
Activos comunes • A efectos de la comprobación del deterioro de valor de UGE, la entidad debe identificar todos los activos comunes que pertenecen a la misma • Si los activos comunes se pueden asignar razonable y consistentemente a la UGE, se debe comparar el valor recuperable con el importe en libros, incluyendo el activo común Leonardo Varon García 2012 www. consultorcontable. com
Activos comunes • Si no se puede asignar razonable y consistentemente: – Comparar el importe en libros de la UGE, excluyendo el activo común, con su importe recuperable y registrar, en su caso, el deterioro de valor – Identificar el grupo de UGE’s más pequeño, que incluya a la UGE anterior, y al que se pueda asignar una parte del importe en libros del activo común y – Comparar el valor contable de dicho grupo con su importe recuperable y registrar, en su caso, cualquier deterioro de valor Leonardo Varon García 2012 www. consultorcontable. com
Activos comunes Identificar todos los activos comunes relativos a la UGE Parte del activo común se puede asignar Sí Comparar importe en libros de la UGE (incluyendo activo común) con su importe recuperable No Comparar importe en libros de la UGE (excluyendo la parte de activos corporativos) con su importe recuperable Identificar el grupo más pequeño de UGE (incluyendo la UGE bajo análisis) a la que se puede asignar una parte del activo común Comparar el importe en libros de dicho grupo de UGE (incluyendo la parte de activos comunes) con su importe recuperable Leonardo Varon García 2012 www. consultorcontable. com
Valor recuperable es. . • Valor en uso – Valor presente de los flujos de efectivo estimados derivados de su uso y venta de un activo o UGE • Valor razonable, menos costos de venta – Importe obtenible por la venta del activo o UGE en condiciones de mercado Leonardo Varon García 2012 www. consultorcontable. com
Valor razonable menos costos de venta • Contrato de venta vinculante, ajustado por costos incrementales derivados de vender el activo • Mercado activo – Precio de oferta de mercado menos costos de venta • Si no existen precios actuales disponibles, se utilizan precios de transacciones similares anteriores, ajustados por condiciones económicas ocurridas durante el periodo Leonardo Varon García 2012 www. consultorcontable. com
Valor razonable menos costos de venta • – Técnicas de valoración • Mejor información disponible que refleje el importe a obtener en condiciones de mercado, menos costos de venta (transacciones con activos similares en el mismo sector) • No se debe basar en precios de liquidación, salvo que la dirección esté obligada a vender Leonardo Varon García 2012 www. consultorcontable. com
Valor razonable menos costos de venta • Unidades adquiridas: – Precio de mercado pagado para adquirir la unidad – Se debe ajustar por costos de venta y variaciones en condiciones • Los beneficios de reestructuraciones y CAPEX (inversión en infraestructura) se pueden incluir en los cálculos • Las sinergias específicas de la entidad no se incluyen en el cálculo, aunque sí aquellas derivadas de una reestructuración en una UGE Leonardo Varon García 2012 www. consultorcontable. com
Valor razonable menos costos de venta • Costos relacionados con la venta: – costos legales, impuestos – costos de retirar el activo – costos incrementales para poder preparar el activo para su venta – No se incluyen: • costos registrados como pasivos • costos de despido • costos derivados de reestructuraciones o reorganizaciones del negocio Leonardo Varon García 2012 www. consultorcontable. com
Valor razonable menos costos de venta Una inmobiliaria proyecta vender a la empresa ABC un local. Para ello se realizan los cálculos respectivos buscando conocer tanto su valor razonable como su costo de venta. El precio en el mercado activo del bien es de $ 98. 000 El valor negociado con ABC Es de $ 95. 000 El valor de venta de un local en iguales condiciones en un negocio anterior fue de $ 99. 000. El valor del local en una guía inmobiliaria es de $95. 000. Los costos estimados para realizar la transacción son: Pintura del local $ 2. 000 Gastos de escrituración (notariales) $ 500. 000 Comisión $ 100. 000 Indemnización al inquilino anterior $500. 000 Leonardo Varon García 2012 www. consultorcontable. com
Valor razonable menos costos de venta En el caso de la inmobiliaria, los costos relacionados con la venta ascienden a la suma de $ 2. 600. 000 Leonardo Varon García 2012 www. consultorcontable. com
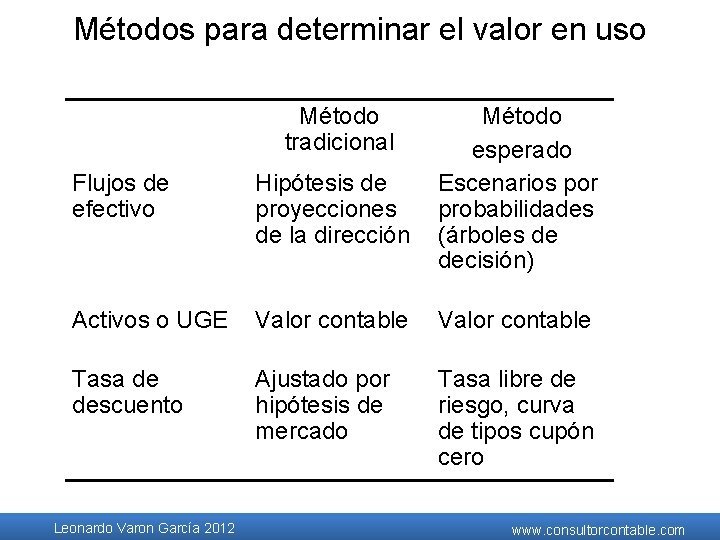
Métodos para determinar el valor en uso Método tradicional Método esperado Escenarios por probabilidades (árboles de decisión) Flujos de efectivo Hipótesis de proyecciones de la dirección Activos o UGE Valor contable Tasa de descuento Ajustado por hipótesis de mercado Tasa libre de riesgo, curva de tipos cupón cero Leonardo Varon García 2012 www. consultorcontable. com
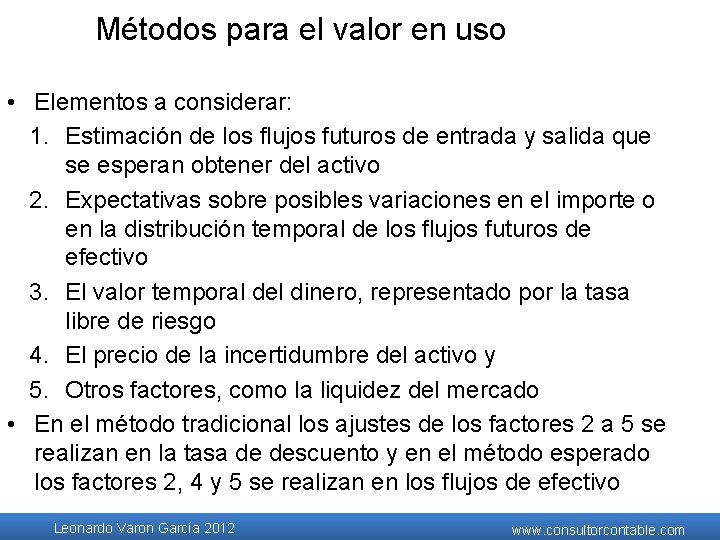
Métodos para el valor en uso • Elementos a considerar: 1. Estimación de los flujos futuros de entrada y salida que se esperan obtener del activo 2. Expectativas sobre posibles variaciones en el importe o en la distribución temporal de los flujos futuros de efectivo 3. El valor temporal del dinero, representado por la tasa libre de riesgo 4. El precio de la incertidumbre del activo y 5. Otros factores, como la liquidez del mercado • En el método tradicional los ajustes de los factores 2 a 5 se realizan en la tasa de descuento y en el método esperado los factores 2, 4 y 5 se realizan en los flujos de efectivo Leonardo Varon García 2012 www. consultorcontable. com
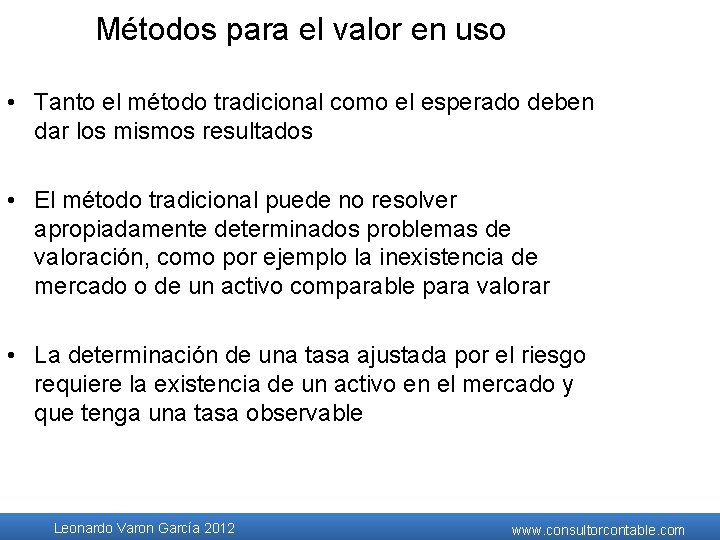
Métodos para el valor en uso • Tanto el método tradicional como el esperado deben dar los mismos resultados • El método tradicional puede no resolver apropiadamente determinados problemas de valoración, como por ejemplo la inexistencia de mercado o de un activo comparable para valorar • La determinación de una tasa ajustada por el riesgo requiere la existencia de un activo en el mercado y que tenga una tasa observable Leonardo Varon García 2012 www. consultorcontable. com
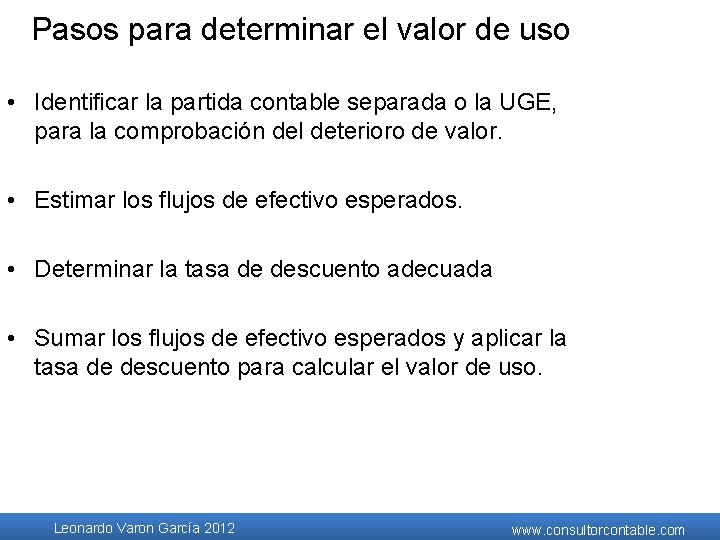
Pasos para determinar el valor de uso • Identificar la partida contable separada o la UGE, para la comprobación del deterioro de valor. • Estimar los flujos de efectivo esperados. • Determinar la tasa de descuento adecuada • Sumar los flujos de efectivo esperados y aplicar la tasa de descuento para calcular el valor de uso. Leonardo Varon García 2012 www. consultorcontable. com
Métodos para el valor en uso • Para poder determinar la tasa se debe: – Identificar el conjunto de flujos a descontar – Identificar otro activo en el mercado con flujos similares – Comparar ambos flujos para asegurar que son similares (contractuales o no contractuales) – Que tengan elementos similares (liquidez) y – Evaluar si se comportan del mismo modo ante condiciones económicas cambiantes • Generalmente se debe utilizar el método esperado cuando existen incertidumbres significativas en cuanto al importe y plazo de los flujos Leonardo Varon García 2012 www. consultorcontable. com
Valor en uso – flujos de efectivo • Proyecciones basadas en hipótesis razonables y consistentes que representan la mejor estimación de los distintos escenarios económicos de la dirección durante la vida residual del activo (mayor peso a evidencias externas) • Basadas en las proyecciones recientes de la dirección, con un límite de 5 años, salvo justificación, eliminando reestructuraciones esperadas y el CAPEX • Extrapolación de las proyecciones anteriores utilizando una tasa de crecimiento constante o decreciente, salvo que se pueda justificar una tasa creciente (no debe exceder de la tasa de crecimiento a largo plazo del producto, sector o país) Leonardo Varon García 2012 www. consultorcontable. com
Valor en uso – flujos de efectivo • Razonabilidad de proyecciones: – Se debe justificar en base al análisis de las variaciones históricas entre las proyecciones y flujos actuales Leonardo Varon García 2012 www. consultorcontable. com
Valor en uso – flujos de efectivo • Contenido – Uso continuado del activo, + flujos derivados de la venta – Flujos necesarios para preparar el activo para su uso o venta – No considerar: • Ahorros de costos relativos a compromisos no incurridos • Inversiones capitalizables • Reestructuraciones no comprometidas • Flujos derivados de financiación o impuestos – Los flujos se deben estimar en la moneda que se van a generar y la tasa de descuento debe incorporar la incertidumbre sobre el riesgo de cambio – Se debe evitar ajustar los flujos y la tasa por los mismos conceptos Leonardo Varon García 2012 www. consultorcontable. com
Tasa de descuento • Depende del método utilizado – Tasa libre de riesgo – Tasa apropiada de acuerdo al riesgo • Tasa antes de impuestos • Si no está disponible se debe comenzar por otras tasas y ajustar las condiciones • No se debe ajustar la tasa por conceptos incorporados en los flujos Leonardo Varon García 2012 www. consultorcontable. com
Tasa de descuento • WACC de una entidad cotizada que tiene activos similares al de la entidad o UGE • Si no está disponible: – WACC de la entidad utilizando CAPM; – Tasa de endeudamiento incremental de los préstamos tomados por la entidad; – Tasa de endeudamiento de otras entidades similares; • Se deben ajustar por riesgos específicos asociados con los flujos Leonardo Varon García 2012 www. consultorcontable. com
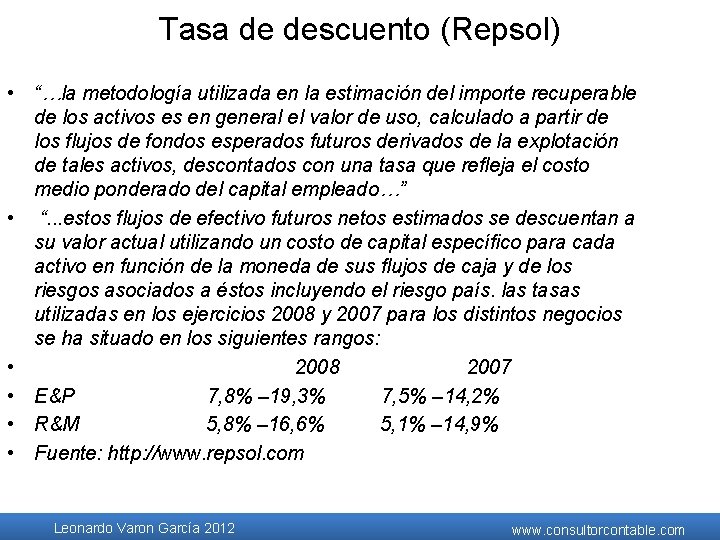
Tasa de descuento (Repsol) • “…la metodología utilizada en la estimación del importe recuperable de los activos es en general el valor de uso, calculado a partir de los flujos de fondos esperados futuros derivados de la explotación de tales activos, descontados con una tasa que refleja el costo medio ponderado del capital empleado…” • “. . . estos flujos de efectivo futuros netos estimados se descuentan a su valor actual utilizando un costo de capital específico para cada activo en función de la moneda de sus flujos de caja y de los riesgos asociados a éstos incluyendo el riesgo país. las tasas utilizadas en los ejercicios 2008 y 2007 para los distintos negocios se ha situado en los siguientes rangos: • 2008 2007 • E&P 7, 8% – 19, 3% 7, 5% – 14, 2% • R&M 5, 8% – 16, 6% 5, 1% – 14, 9% • Fuente: http: //www. repsol. com Leonardo Varon García 2012 www. consultorcontable. com
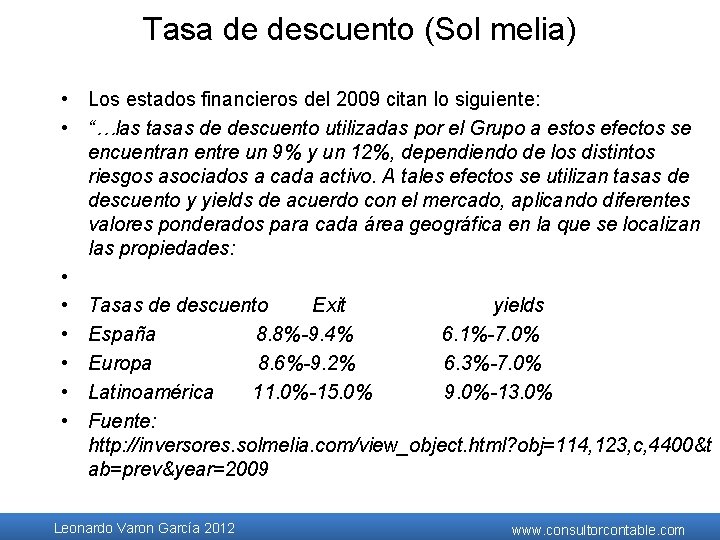
Tasa de descuento (Sol melia) • Los estados financieros del 2009 citan lo siguiente: • “…las tasas de descuento utilizadas por el Grupo a estos efectos se encuentran entre un 9% y un 12%, dependiendo de los distintos riesgos asociados a cada activo. A tales efectos se utilizan tasas de descuento y yields de acuerdo con el mercado, aplicando diferentes valores ponderados para cada área geográfica en la que se localizan las propiedades: • • Tasas de descuento Exit yields • España 8. 8%-9. 4% 6. 1%-7. 0% • Europa 8. 6%-9. 2% 6. 3%-7. 0% • Latinoamérica 11. 0%-15. 0% 9. 0%-13. 0% • Fuente: http: //inversores. solmelia. com/view_object. html? obj=114, 123, c, 4400&t ab=prev&year=2009 Leonardo Varon García 2012 www. consultorcontable. com
Tasa de descuento (Pacific) • Los estados financieros a septiembre de 2011 citan lo siguiente: • “La Compañía evaluó el deterioro de valor al 01 de enero de 2010 y al 31 de diciembre de 2010. El importe recuperable de cada una de las unidades generadoras de efectivo es determinado con base en el valor de uso, que se calcula sobre la base de los flujos futuros de caja de las reservas probadas sobre la vida útil del costo de capital ponderado de la compañía de 10. 8%. Al 01 de enero de 2010 y 31 de diciembre de 2010, el importe descontado recuperable de cada una de las unidades generadoras de efectivo excedió al valor en libros y, como tal, no se reconoció deterioro”. Leonardo Varon García 2012 www. consultorcontable. com
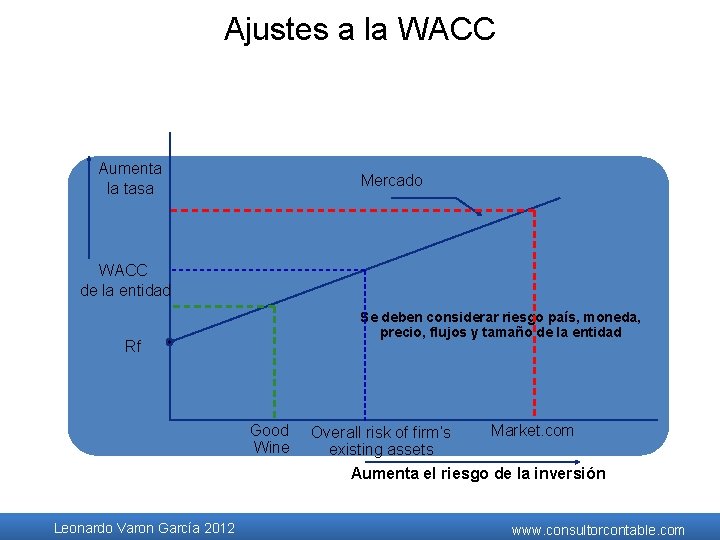
Ajustes a la WACC Aumenta la tasa Mercado WACC de la entidad Se deben considerar riesgo país, moneda, precio, flujos y tamaño de la entidad Rf Good Wine Overall risk of firm’s existing assets Market. com Aumenta el riesgo de la inversión Leonardo Varon García 2012 www. consultorcontable. com
WACC – Costo medio ponderado del capital • Media que representa la tasa esperada de retorno de la estructura de capital • La estructura de capital debe reflejar valores de mercado y políticas de financiación a largo plazo • Se asigna una tasa a cada fuente de capital y se pondera en función de la estructura de la entidad • Utilizada para evaluar proyectos de inversión Leonardo Varon García 2012 www. consultorcontable. com
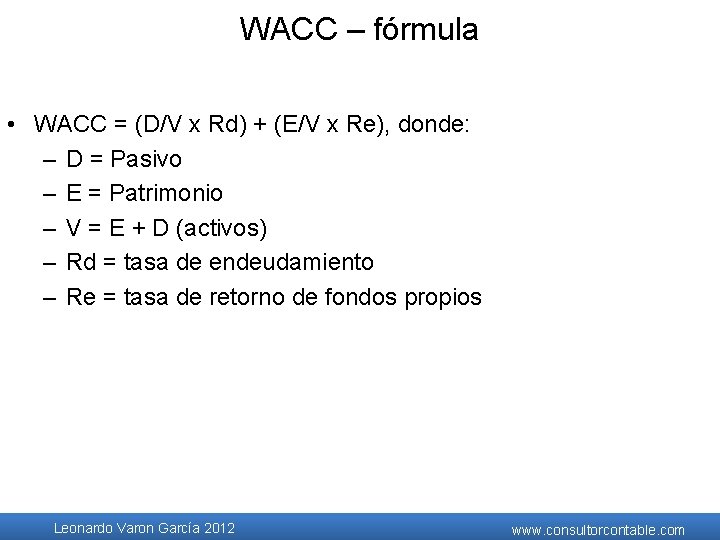
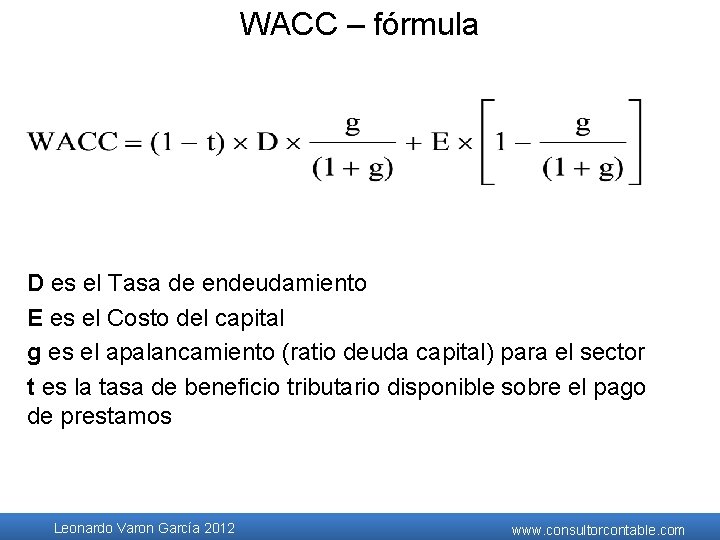
WACC – fórmula • WACC = (D/V x Rd) + (E/V x Re), donde: – D = Pasivo – E = Patrimonio – V = E + D (activos) – Rd = tasa de endeudamiento – Re = tasa de retorno de fondos propios Leonardo Varon García 2012 www. consultorcontable. com
WACC – fórmula D es el Tasa de endeudamiento E es el Costo del capital g es el apalancamiento (ratio deuda capital) para el sector t es la tasa de beneficio tributario disponible sobre el pago de prestamos Leonardo Varon García 2012 www. consultorcontable. com
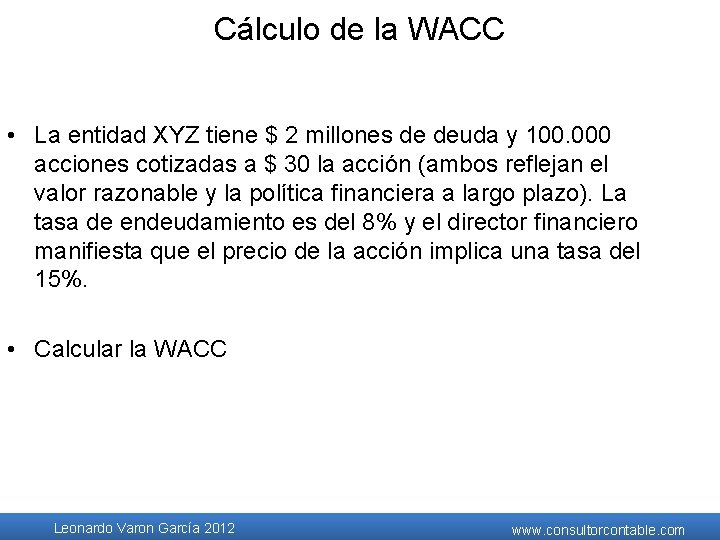
Cálculo de la WACC • La entidad XYZ tiene $ 2 millones de deuda y 100. 000 acciones cotizadas a $ 30 la acción (ambos reflejan el valor razonable y la política financiera a largo plazo). La tasa de endeudamiento es del 8% y el director financiero manifiesta que el precio de la acción implica una tasa del 15%. • Calcular la WACC Leonardo Varon García 2012 www. consultorcontable. com
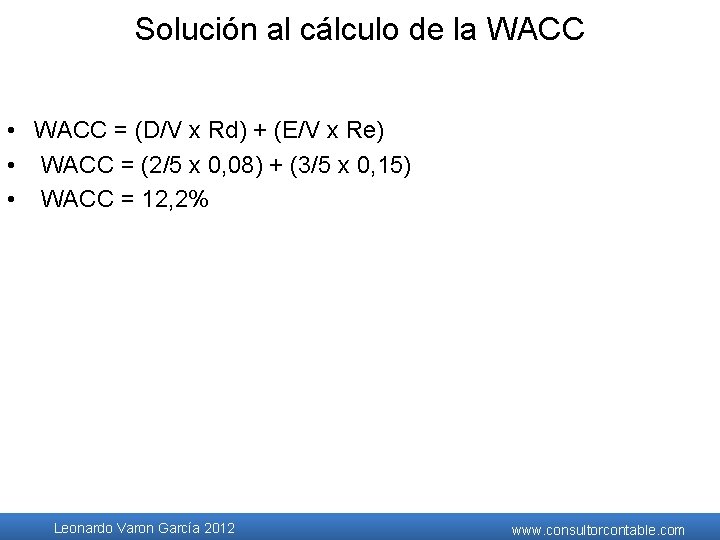
Solución al cálculo de la WACC • WACC = (D/V x Rd) + (E/V x Re) • WACC = (2/5 x 0, 08) + (3/5 x 0, 15) • WACC = 12, 2% Leonardo Varon García 2012 www. consultorcontable. com
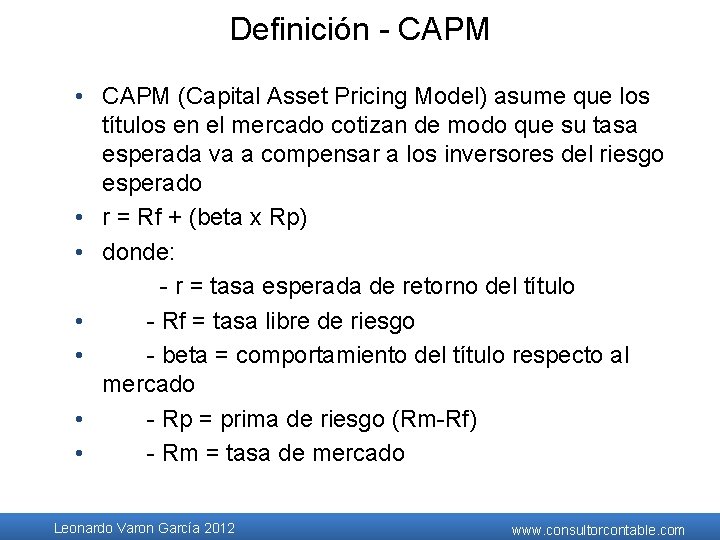
Definición - CAPM • CAPM (Capital Asset Pricing Model) asume que los títulos en el mercado cotizan de modo que su tasa esperada va a compensar a los inversores del riesgo esperado • r = Rf + (beta x Rp) • donde: - r = tasa esperada de retorno del título • - Rf = tasa libre de riesgo • - beta = comportamiento del título respecto al mercado • - Rp = prima de riesgo (Rm-Rf) • - Rm = tasa de mercado Leonardo Varon García 2012 www. consultorcontable. com
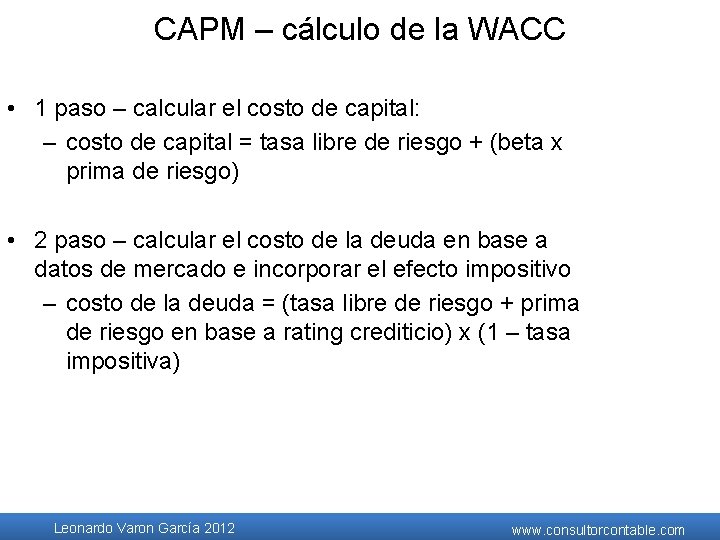
CAPM – cálculo de la WACC • 1 paso – calcular el costo de capital: – costo de capital = tasa libre de riesgo + (beta x prima de riesgo) • 2 paso – calcular el costo de la deuda en base a datos de mercado e incorporar el efecto impositivo – costo de la deuda = (tasa libre de riesgo + prima de riesgo en base a rating crediticio) x (1 – tasa impositiva) Leonardo Varon García 2012 www. consultorcontable. com
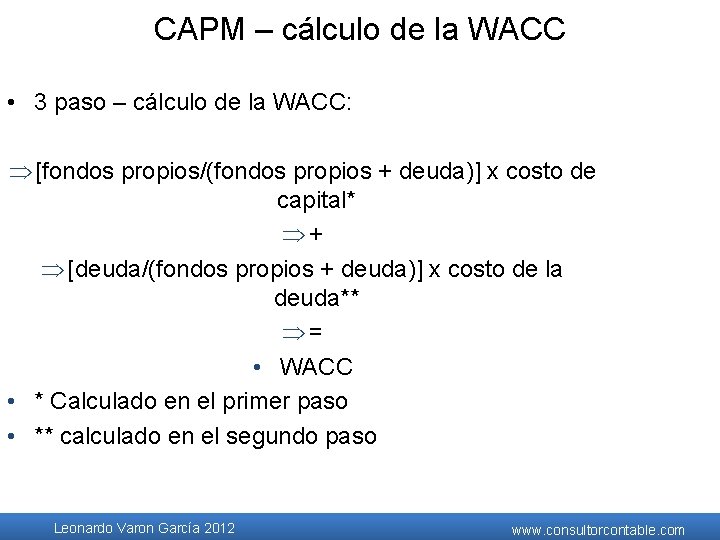
CAPM – cálculo de la WACC • 3 paso – cálculo de la WACC: Þ [fondos propios/(fondos propios + deuda)] x costo de capital* Þ+ Þ [deuda/(fondos propios + deuda)] x costo de la deuda** Þ= • WACC • * Calculado en el primer paso • ** calculado en el segundo paso Leonardo Varon García 2012 www. consultorcontable. com
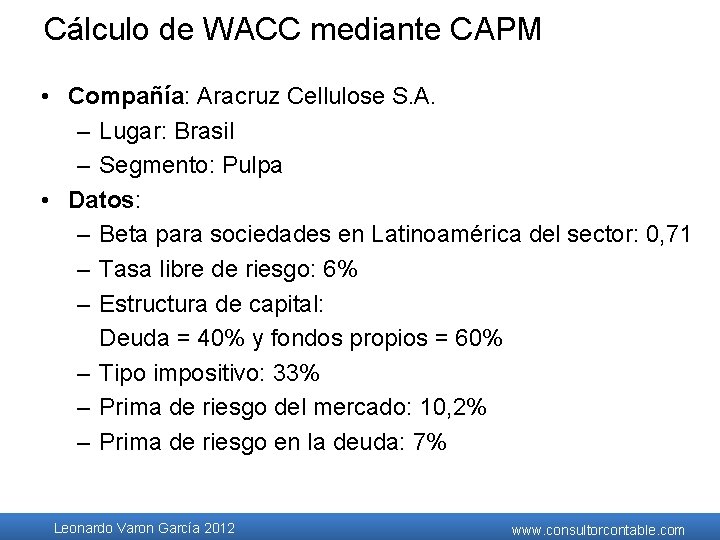
Cálculo de WACC mediante CAPM • Compañía: Aracruz Cellulose S. A. – Lugar: Brasil – Segmento: Pulpa • Datos: – Beta para sociedades en Latinoamérica del sector: 0, 71 – Tasa libre de riesgo: 6% – Estructura de capital: Deuda = 40% y fondos propios = 60% – Tipo impositivo: 33% – Prima de riesgo del mercado: 10, 2% – Prima de riesgo en la deuda: 7% Leonardo Varon García 2012 www. consultorcontable. com
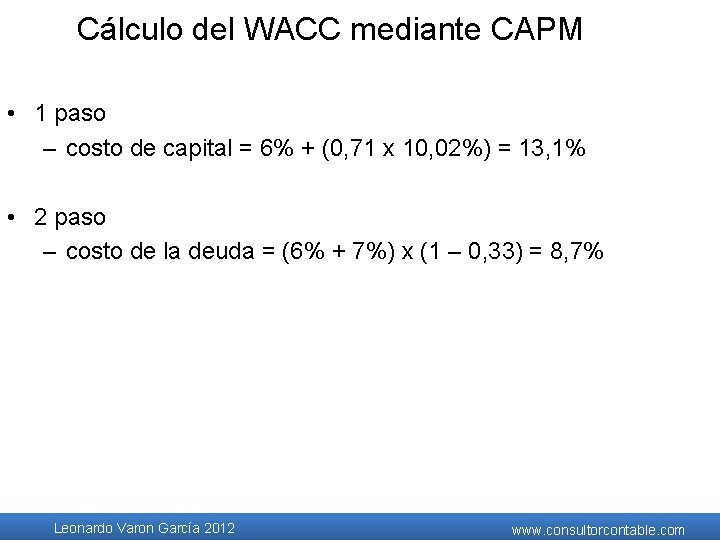
Cálculo del WACC mediante CAPM • 1 paso – costo de capital = 6% + (0, 71 x 10, 02%) = 13, 1% • 2 paso – costo de la deuda = (6% + 7%) x (1 – 0, 33) = 8, 7% Leonardo Varon García 2012 www. consultorcontable. com
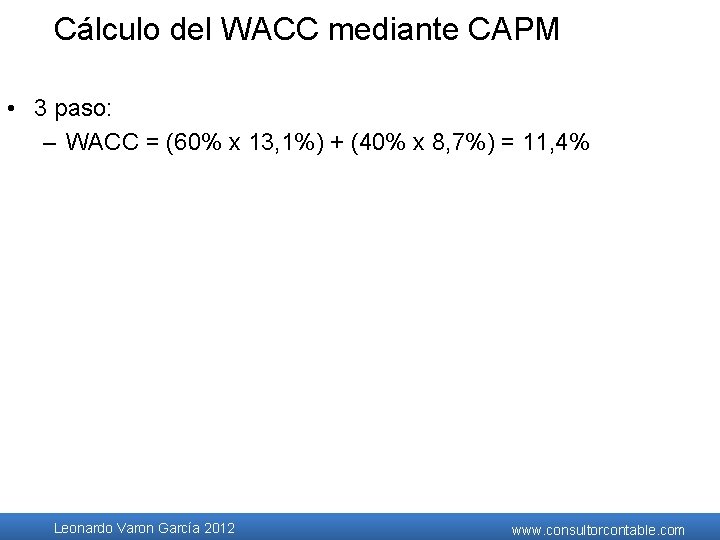
Cálculo del WACC mediante CAPM • 3 paso: – WACC = (60% x 13, 1%) + (40% x 8, 7%) = 11, 4% Leonardo Varon García 2012 www. consultorcontable. com
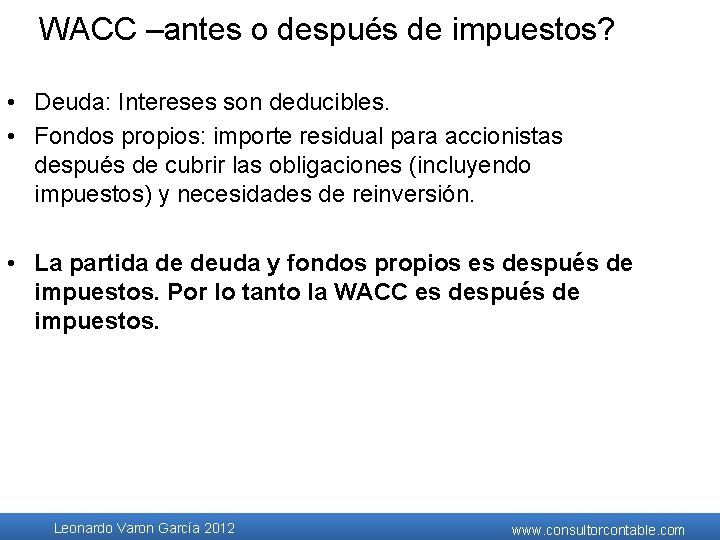
WACC –antes o después de impuestos? • Deuda: Intereses son deducibles. • Fondos propios: importe residual para accionistas después de cubrir las obligaciones (incluyendo impuestos) y necesidades de reinversión. • La partida de deuda y fondos propios es después de impuestos. Por lo tanto la WACC es después de impuestos. Leonardo Varon García 2012 www. consultorcontable. com
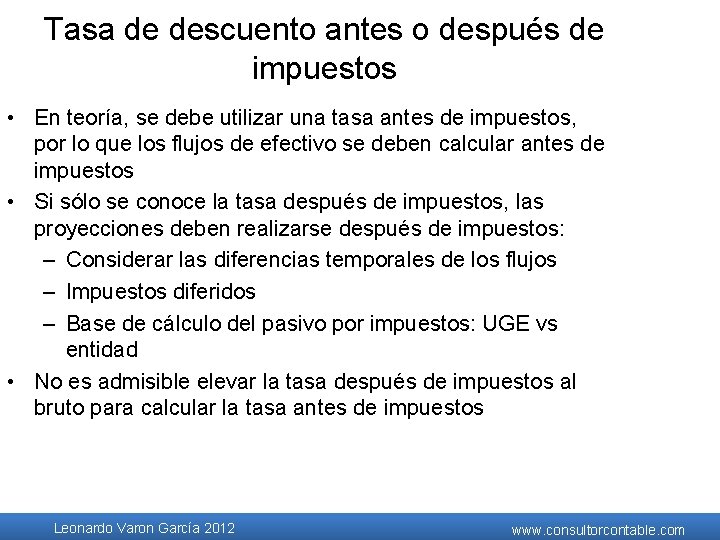
Tasa de descuento antes o después de impuestos • En teoría, se debe utilizar una tasa antes de impuestos, por lo que los flujos de efectivo se deben calcular antes de impuestos • Si sólo se conoce la tasa después de impuestos, las proyecciones deben realizarse después de impuestos: – Considerar las diferencias temporales de los flujos – Impuestos diferidos – Base de cálculo del pasivo por impuestos: UGE vs entidad • No es admisible elevar la tasa después de impuestos al bruto para calcular la tasa antes de impuestos Leonardo Varon García 2012 www. consultorcontable. com
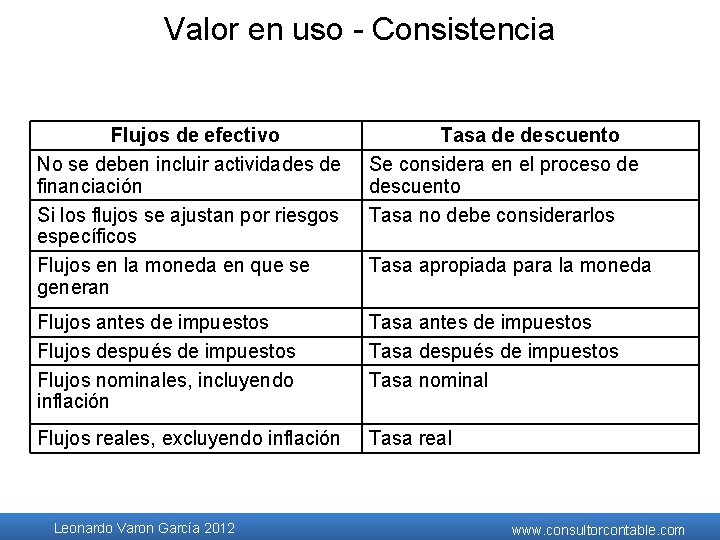
Valor en uso - Consistencia Flujos de efectivo No se deben incluir actividades de financiación Si los flujos se ajustan por riesgos específicos Flujos en la moneda en que se generan Tasa de descuento Se considera en el proceso de descuento Tasa no debe considerarlos Flujos antes de impuestos Flujos después de impuestos Flujos nominales, incluyendo inflación Tasa antes de impuestos Tasa después de impuestos Tasa nominal Flujos reales, excluyendo inflación Tasa real Leonardo Varon García 2012 Tasa apropiada para la moneda www. consultorcontable. com
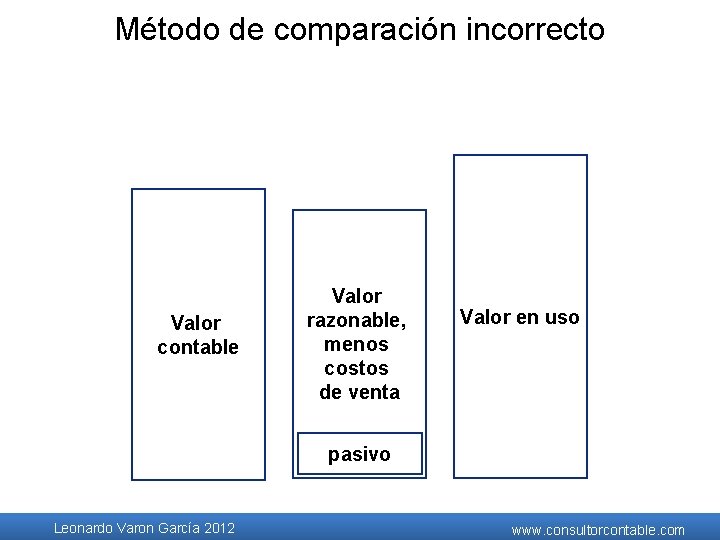
Método de comparación incorrecto Valor contable Valor razonable, menos costos de venta Valor en uso pasivo Leonardo Varon García 2012 www. consultorcontable. com
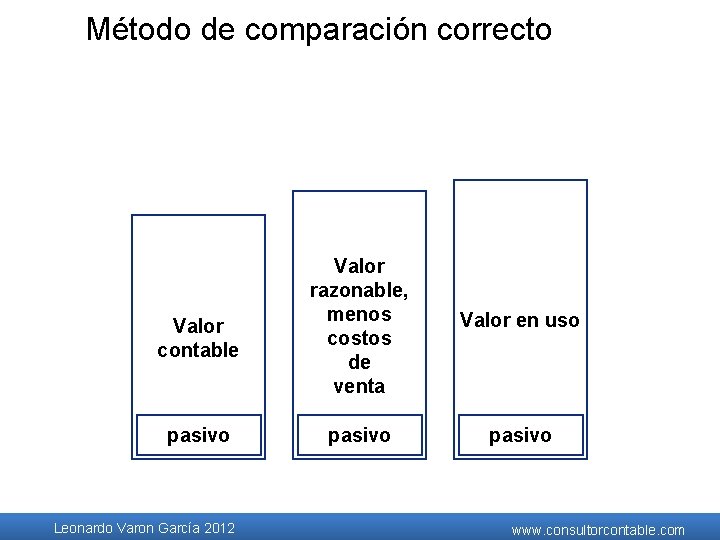
Método de comparación correcto Valor contable pasivo Leonardo Varon García 2012 Valor razonable, menos costos de venta Valor en uso pasivo www. consultorcontable. com
Registro de deterioro de valor – activos individuales • Si el valor recuperable es menor que el valor contable, se registra la pérdida por deterioro de valor por la diferencia en resultados • Si se trata de activos revalorizados, se registra como un ajuste a la reserva de revalorización, hasta el límite de la misma y el resto en resultados • Si el importe estimado de el deterioro de valor es mayor que el valor contable del activo, se registra un pasivo, si es requerido por otra norma • El ajuste por amortización en ejercicios futuros se corrige para imputar a resultados el valor contable ajustado, menos su valor residual, durante el periodo de vida útil residual Leonardo Varon García 2012 www. consultorcontable. com
Registro de el deterioro de valor - UGE • En primer lugar al good will (plusvalia) y • Luego al valor contable de los activos, en proporción a su valor contable (prorrateo) • No se debe reducir el valor contable de un activo, por debajo del mayor de – Valor razonable, menos costos de venta – Su valor en uso y – Cero – Si se alcanza el límite, se asigna la pérdida al resto de activos en proporción a su valor contable corregido • Si la pérdida excede del valor contable, se registra un pasivo, si es requerido por otra norma Leonardo Varon García 2012 www. consultorcontable. com
Reversión de deterioro de valor • Se debe evaluar en cada fecha de balance, si existen indicadores de reversión de deterioro de valor para todos los activos, excepto el good will (plusvalias) • Se deben considerar las evoluciones favorables de los indicadores externos e internos • Se revierte la pérdida si ha habido un cambio real de las circunstancias o estimaciones – no simplemente porque el valor presente ha aumentado por el paso del tiempo • La reversión no puede exceder del valor contable, incluyendo la amortización, que hubiera tenido el activo si no se hubiera registrado el deterioro de valor • Cualquier aumento por encima de dicho valor, debe tratarse como una revaluación de acuerdo con NIC 16 Leonardo Varon García 2012 www. consultorcontable. com
Reversión de deterioro • La reversión del deterioro de valor se registra como un ingreso, salvo que se trate de pérdidas relativas a elementos revalorizados – Se registran como un aumento de la reserva de revalorización salvo por la parte que se había registrado en resultados • Asignación de la reversión en la UGE – A los activos de la unidad, excepto el good will, en proporción a su valor contable • Límite de la reversión, el menor de: – El valor recuperable y – El valor contable que tendría si no se hubiera registrado el deterioro de valor – El exceso, en su caso, se asigna al resto de activos en proporción a su valor contable ajustado Leonardo Varon García 2012 www. consultorcontable. com
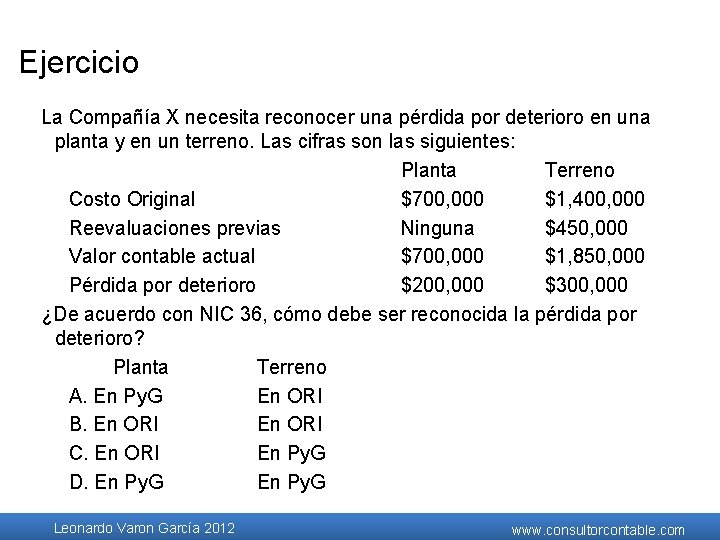
Ejercicio La Compañía X necesita reconocer una pérdida por deterioro en una planta y en un terreno. Las cifras son las siguientes: Planta Terreno Costo Original $700, 000 $1, 400, 000 Reevaluaciones previas Ninguna $450, 000 Valor contable actual $700, 000 $1, 850, 000 Pérdida por deterioro $200, 000 $300, 000 ¿De acuerdo con NIC 36, cómo debe ser reconocida la pérdida por deterioro? Planta Terreno A. En Py. G En ORI B. En ORI C. En ORI En Py. G D. En Py. G Leonardo Varon García 2012 www. consultorcontable. com
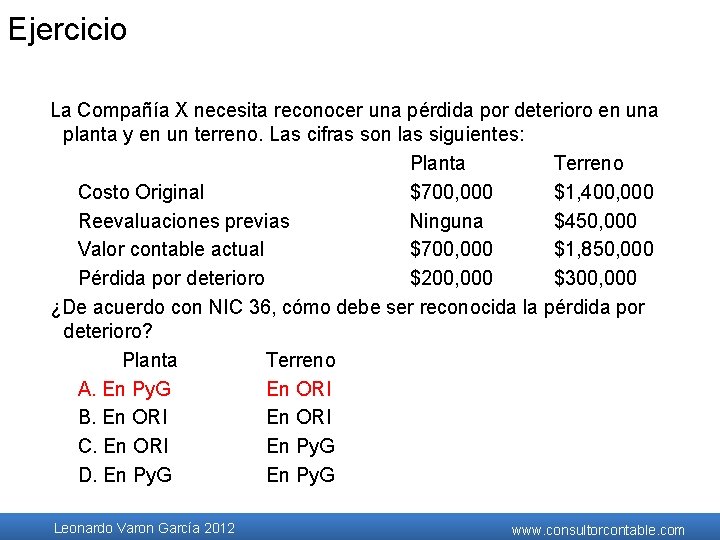
Ejercicio La Compañía X necesita reconocer una pérdida por deterioro en una planta y en un terreno. Las cifras son las siguientes: Planta Terreno Costo Original $700, 000 $1, 400, 000 Reevaluaciones previas Ninguna $450, 000 Valor contable actual $700, 000 $1, 850, 000 Pérdida por deterioro $200, 000 $300, 000 ¿De acuerdo con NIC 36, cómo debe ser reconocida la pérdida por deterioro? Planta Terreno A. En Py. G En ORI B. En ORI C. En ORI En Py. G D. En Py. G Leonardo Varon García 2012 www. consultorcontable. com
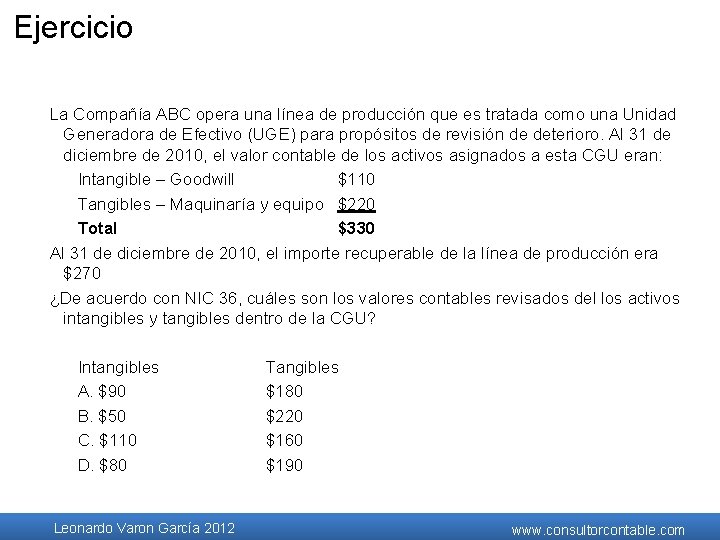
Ejercicio La Compañía ABC opera una línea de producción que es tratada como una Unidad Generadora de Efectivo (UGE) para propósitos de revisión de deterioro. Al 31 de diciembre de 2010, el valor contable de los activos asignados a esta CGU eran: Intangible – Goodwill $110 Tangibles – Maquinaría y equipo $220 Total $330 Al 31 de diciembre de 2010, el importe recuperable de la línea de producción era $270 ¿De acuerdo con NIC 36, cuáles son los valores contables revisados del los activos intangibles y tangibles dentro de la CGU? Intangibles A. $90 B. $50 C. $110 D. $80 Leonardo Varon García 2012 Tangibles $180 $220 $160 $190 www. consultorcontable. com
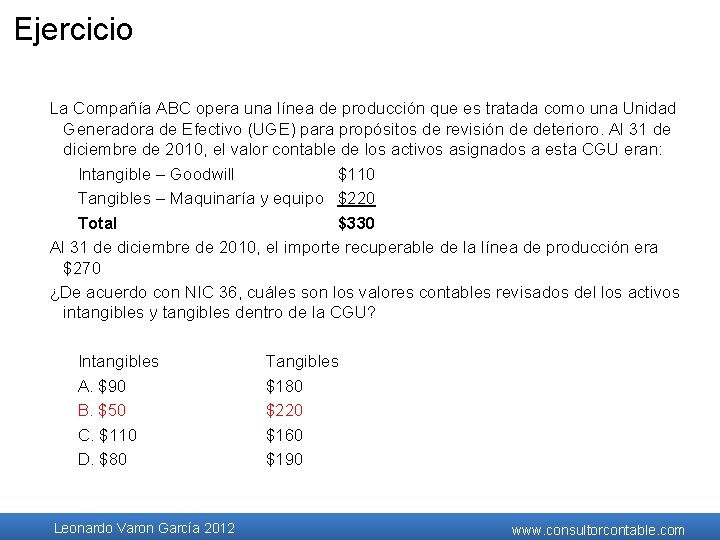
Ejercicio La Compañía ABC opera una línea de producción que es tratada como una Unidad Generadora de Efectivo (UGE) para propósitos de revisión de deterioro. Al 31 de diciembre de 2010, el valor contable de los activos asignados a esta CGU eran: Intangible – Goodwill $110 Tangibles – Maquinaría y equipo $220 Total $330 Al 31 de diciembre de 2010, el importe recuperable de la línea de producción era $270 ¿De acuerdo con NIC 36, cuáles son los valores contables revisados del los activos intangibles y tangibles dentro de la CGU? Intangibles A. $90 B. $50 C. $110 D. $80 Leonardo Varon García 2012 Tangibles $180 $220 $160 $190 www. consultorcontable. com
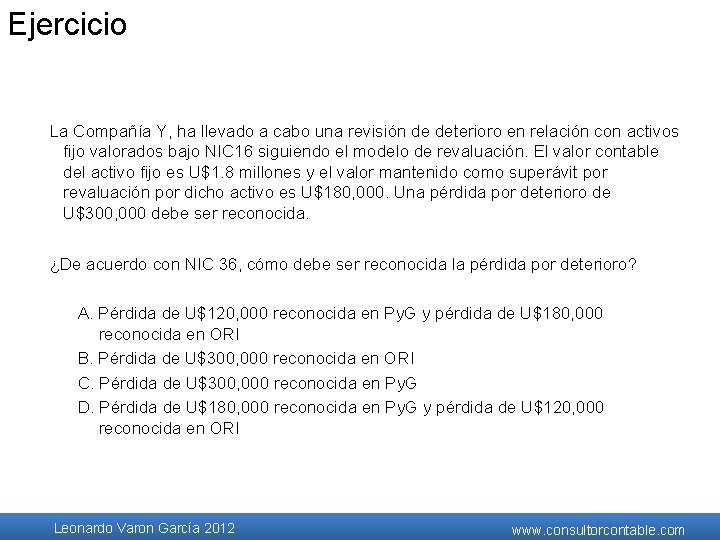
Ejercicio La Compañía Y, ha llevado a cabo una revisión de deterioro en relación con activos fijo valorados bajo NIC 16 siguiendo el modelo de revaluación. El valor contable del activo fijo es U$1. 8 millones y el valor mantenido como superávit por revaluación por dicho activo es U$180, 000. Una pérdida por deterioro de U$300, 000 debe ser reconocida. ¿De acuerdo con NIC 36, cómo debe ser reconocida la pérdida por deterioro? A. Pérdida de U$120, 000 reconocida en Py. G y pérdida de U$180, 000 reconocida en ORI B. Pérdida de U$300, 000 reconocida en ORI C. Pérdida de U$300, 000 reconocida en Py. G D. Pérdida de U$180, 000 reconocida en Py. G y pérdida de U$120, 000 reconocida en ORI Leonardo Varon García 2012 www. consultorcontable. com
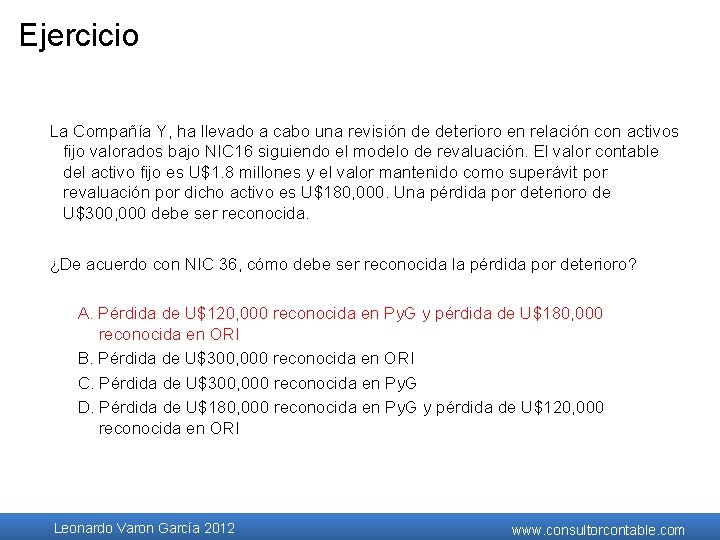
Ejercicio La Compañía Y, ha llevado a cabo una revisión de deterioro en relación con activos fijo valorados bajo NIC 16 siguiendo el modelo de revaluación. El valor contable del activo fijo es U$1. 8 millones y el valor mantenido como superávit por revaluación por dicho activo es U$180, 000. Una pérdida por deterioro de U$300, 000 debe ser reconocida. ¿De acuerdo con NIC 36, cómo debe ser reconocida la pérdida por deterioro? A. Pérdida de U$120, 000 reconocida en Py. G y pérdida de U$180, 000 reconocida en ORI B. Pérdida de U$300, 000 reconocida en ORI C. Pérdida de U$300, 000 reconocida en Py. G D. Pérdida de U$180, 000 reconocida en Py. G y pérdida de U$120, 000 reconocida en ORI Leonardo Varon García 2012 www. consultorcontable. com
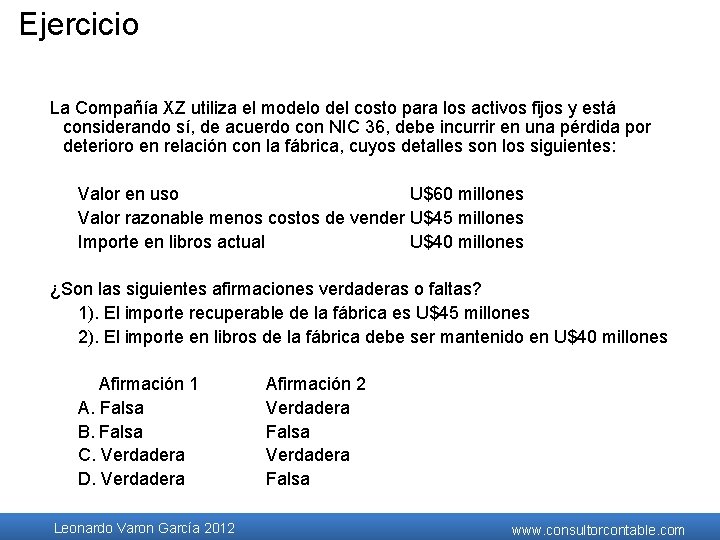
Ejercicio La Compañía XZ utiliza el modelo del costo para los activos fijos y está considerando sí, de acuerdo con NIC 36, debe incurrir en una pérdida por deterioro en relación con la fábrica, cuyos detalles son los siguientes: Valor en uso U$60 millones Valor razonable menos costos de vender U$45 millones Importe en libros actual U$40 millones ¿Son las siguientes afirmaciones verdaderas o faltas? 1). El importe recuperable de la fábrica es U$45 millones 2). El importe en libros de la fábrica debe ser mantenido en U$40 millones Afirmación 1 A. Falsa B. Falsa C. Verdadera D. Verdadera Leonardo Varon García 2012 Afirmación 2 Verdadera Falsa www. consultorcontable. com
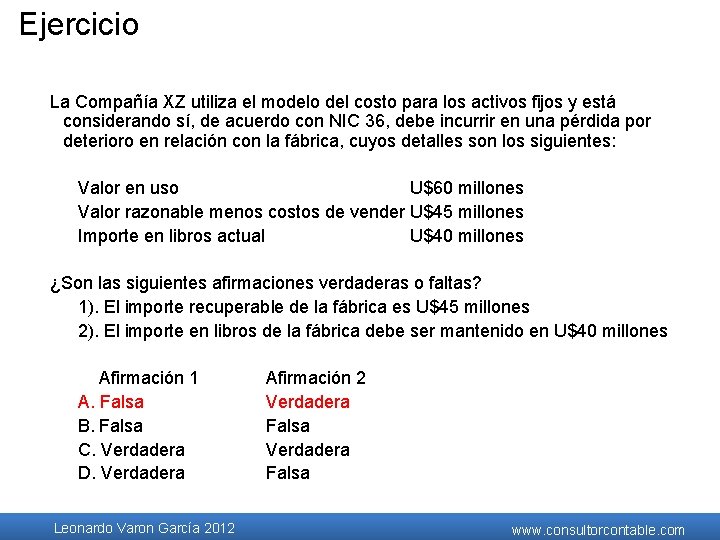
Ejercicio La Compañía XZ utiliza el modelo del costo para los activos fijos y está considerando sí, de acuerdo con NIC 36, debe incurrir en una pérdida por deterioro en relación con la fábrica, cuyos detalles son los siguientes: Valor en uso U$60 millones Valor razonable menos costos de vender U$45 millones Importe en libros actual U$40 millones ¿Son las siguientes afirmaciones verdaderas o faltas? 1). El importe recuperable de la fábrica es U$45 millones 2). El importe en libros de la fábrica debe ser mantenido en U$40 millones Afirmación 1 A. Falsa B. Falsa C. Verdadera D. Verdadera Leonardo Varon García 2012 Afirmación 2 Verdadera Falsa www. consultorcontable. com
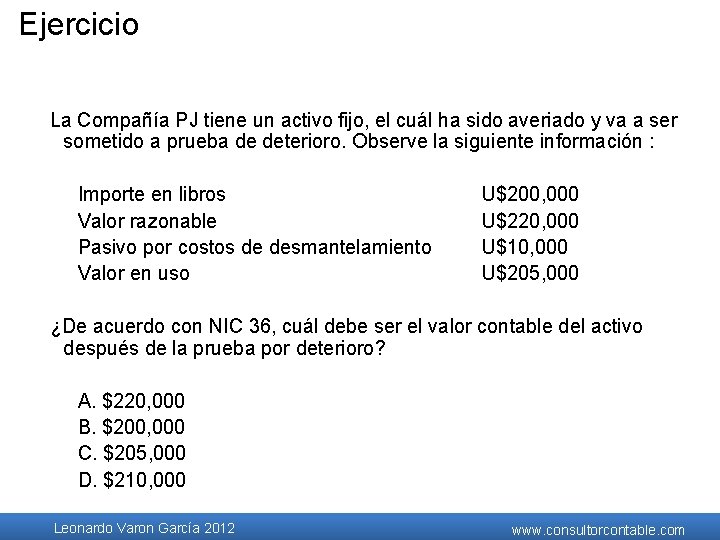
Ejercicio La Compañía PJ tiene un activo fijo, el cuál ha sido averiado y va a ser sometido a prueba de deterioro. Observe la siguiente información : Importe en libros Valor razonable Pasivo por costos de desmantelamiento Valor en uso U$200, 000 U$220, 000 U$10, 000 U$205, 000 ¿De acuerdo con NIC 36, cuál debe ser el valor contable del activo después de la prueba por deterioro? A. $220, 000 B. $200, 000 C. $205, 000 D. $210, 000 Leonardo Varon García 2012 www. consultorcontable. com
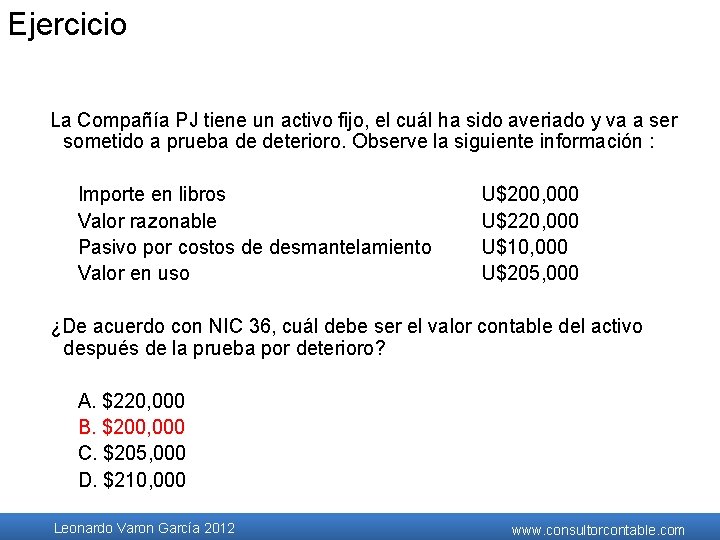
Ejercicio La Compañía PJ tiene un activo fijo, el cuál ha sido averiado y va a ser sometido a prueba de deterioro. Observe la siguiente información : Importe en libros Valor razonable Pasivo por costos de desmantelamiento Valor en uso U$200, 000 U$220, 000 U$10, 000 U$205, 000 ¿De acuerdo con NIC 36, cuál debe ser el valor contable del activo después de la prueba por deterioro? A. $220, 000 B. $200, 000 C. $205, 000 D. $210, 000 Leonardo Varon García 2012 www. consultorcontable. com
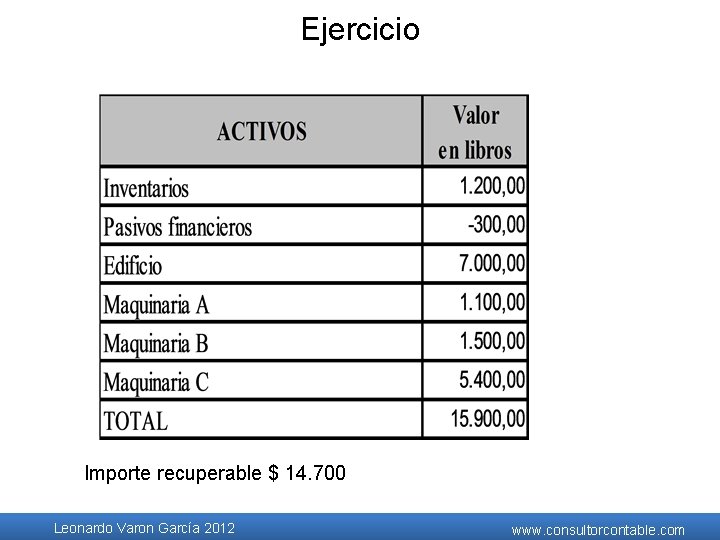
Ejercicio Importe recuperable $ 14. 700 Leonardo Varon García 2012 www. consultorcontable. com
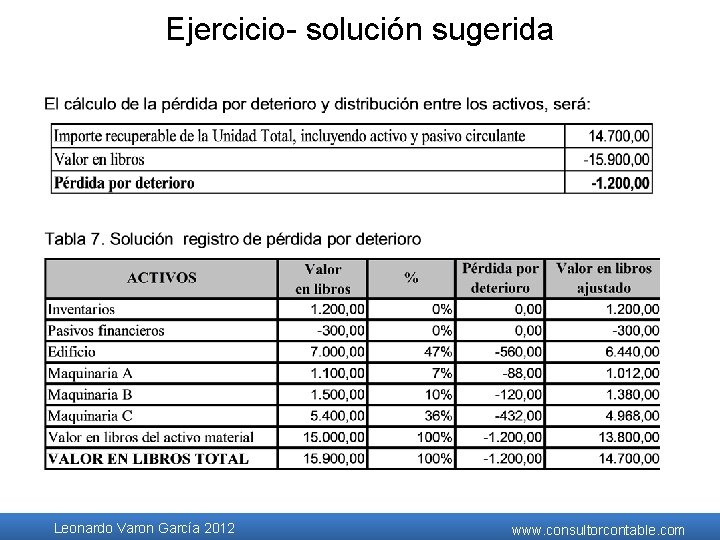
Ejercicio- solución sugerida Leonardo Varon García 2012 www. consultorcontable. com
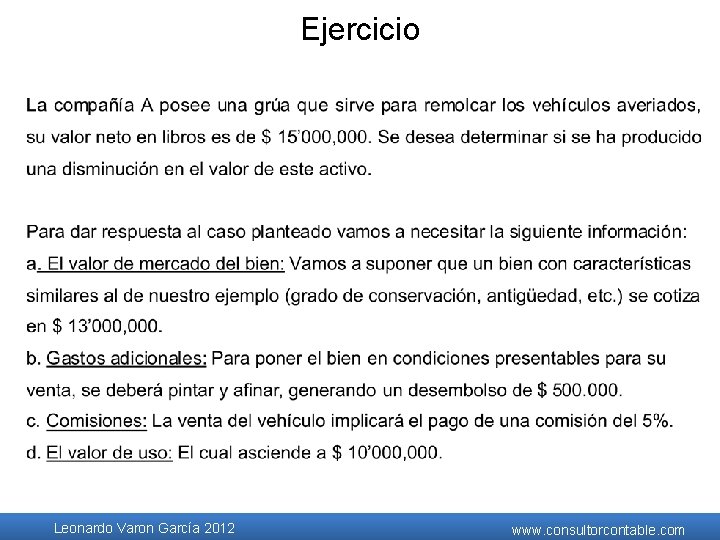
Ejercicio Leonardo Varon García 2012 www. consultorcontable. com
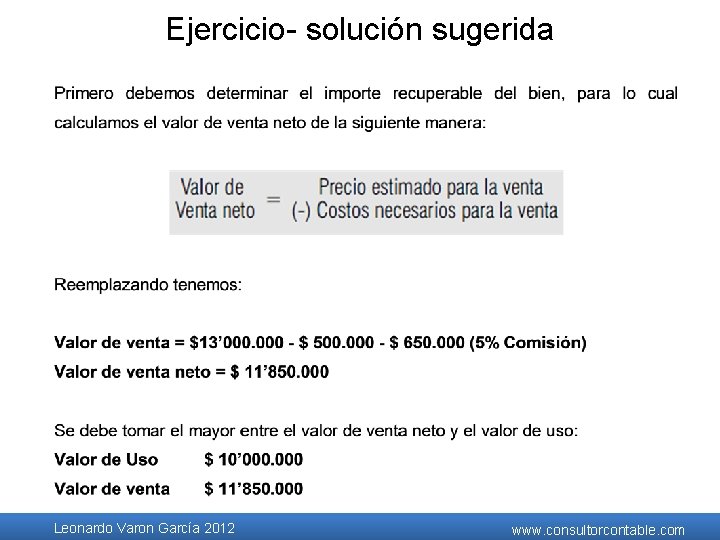
Ejercicio- solución sugerida Leonardo Varon García 2012 www. consultorcontable. com
Revelaciones • Por clases de activos – Importe de la pérdida registrada en resultados/reserva de revalorización y rubro en el que se ha incluido – Importe de las reversiones de el deterioro de valor registrada en resultados y reservas y rubro en el que se ha incluido Leonardo Varon García 2012 www. consultorcontable. com
Revelaciones • Otros – Importe de las pérdidas y reversiones registradas por segmento – Para cada deterioro de valor material registrado o revertido: • Hechos y circunstancias • Importe registrado • Para un activo individual: – Naturaleza del activo y – Segmento al que pertenece Leonardo Varon García 2012 www. consultorcontable. com
Revelaciones • Otros – Para una UGE: • Descripción de la UGE • Importe registrado por clases de activos y segmentos y • Razones, en su caso, del cambio de composición de la UGE – Si el valor recuperable es su valor en uso o valor razonable, menos costos de venta – Si se trata de valor razonable, menos costos de venta, la base utilizada – Si se trata de valor en uso, la tasa de descuento utilizada Leonardo Varon García 2012 www. consultorcontable. com
Revelaciones • Para la suma de las pérdidas y reversiones de deterioro de valor – Las principales clases de activos afectados – Los hechos y circunstancias principales • Para el good will (plusvalia) no asignadas – Importe y razones Leonardo Varon García 2012 www. consultorcontable. com
Revelaciones • Para cada UGE a la que se haya asignado good will o activos intangibles de vida indefinida que sean significativos con respecto al valor contable total de los mismos – Valor contable del good will y activos intangibles – Si el valor recuperable se ha obtenido por el valor en uso o valor razonable, menos costos de venta Leonardo Varon García 2012 www. consultorcontable. com
Revelaciones – Si se ha basado en valor en uso: • Hipótesis clave empleadas en las proyecciones • Descripción del enfoque empleado para determinar las hipótesis • Periodo de proyección basado en presupuestos aprobados y si se ha utilizado un periodo superior a 5 años, una explicación • La tasa de crecimiento utilizada para extrapolar y justificación, en su caso, de tasas superiores a la tasa media a largo plazo • Tasa de descuento utilizada Leonardo Varon García 2012 www. consultorcontable. com
Revelaciones • Si se ha basado en valor razonable, menos costos de venta: – Descripción de hipótesis clave – Descripción del enfoque adoptado por la dirección para determinar las hipótesis • Si una variación razonablemente posible en la hipótesis clave del valor recuperable, pudiera suponer que el valor contable de la UGE fuera superior al valor recuperable: – El importe por el que el valor recuperable excede del valor contable – El valor asignado a la hipótesis clave – El importe por el que el valor asignado a las hipótesis clave debe cambiar, para que el valor recuperable sea igual a su valor contable Leonardo Varon García 2012 www. consultorcontable. com
Revelaciones • Si una parte o todo el valor contable del good will y activos intangibles de vida indefinida se ha asignado a lo largo de múltiples UGE’s y el importe asignado individualmente no es significativo en comparación al valor total – Descripción de este hecho, e – Importe del good will y activos intangibles de vida indefinida Leonardo Varon García 2012 www. consultorcontable. com