
New Connect oferta GPW dla innowacyjnych przedsibiorstw Beata
New. Connect - oferta GPW dla innowacyjnych przedsiębiorstw Beata Kacprzyk Wrocław, 14 listopada 2007 r.
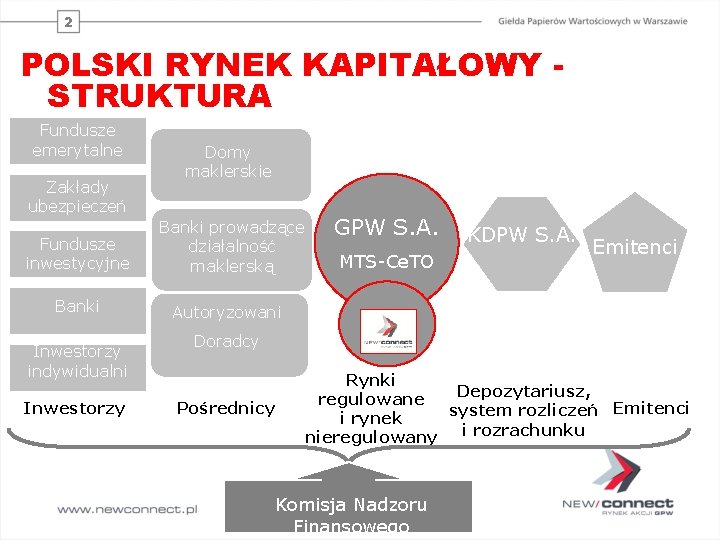
2 POLSKI RYNEK KAPITAŁOWY STRUKTURA Fundusze emerytalne Zakłady ubezpieczeń Fundusze inwestycyjne Banki Inwestorzy indywidualni Inwestorzy Domy maklerskie Banki prowadzące działalność maklerską GPW S. A. MTS-Ce. TO KDPW S. A. Emitenci Autoryzowani Doradcy Pośrednicy Rynki Depozytariusz, regulowane system rozliczeń Emitenci i rynek nieregulowany i rozrachunku Komisja Nadzoru Finansowego
3 FUNDUSZE DOSTĘPNE NA RYNKU PONAD 800 MLD PLN Fundusze – aktywa netto § Emerytalne – 142, 8 mld PLN /31. 10. 2007/ § Inwestycyjne – 145, 4 mld PLN /31. 10. 2007/ Banki – 106, 6 mld PLN /30. 09. 2007/ - inwestycje w pap. wart. Zakłady Ubezpieczeń – lokaty 114 mld PLN /30. 06. 2007/ Przedsiębiorstwa – lokaty bankowe 128 mld PLN /30. 09. 2007/ Gospodarstwa domowe – 246, 6 mld PLN oszczędności w bankach /30. 09. 2007/ Fundusze PE/VC – 7 mld EUR – środki na inwestycje w Polsce i CEE (31. 12. 2006)
4 CELE GPW WOBEC NOWEGO RYNKU stworzenie rynku finansującego małe atrakcyjne podmioty o dużych perspektywach wzrostu stworzenie warunków dla rozwoju sektora spółek nowych technologii wzrost nakładów na działalność w obszarze Badań i Rozwoju (B+R); wdrażanie efektów badań w projektach biznesowych rozbudowa infrastruktury finansowej Polski jako elementu tworzonego regionalnego Centrum Finansowego w Europie Środkowo-Wschodniej – wzmocnienie pozycji GPW w regionie
5 NEWCONNECT – NOWE POŁĄCZENIE łączy młode, dynamicznie rozwijające się spółki Ø z inwestorami Ø z Głównym Rynkiem GPW
6 PODSTAWOWE ZAŁOŻENIA NEWCONNECT Emitenci: małe spółki o przewidywanej kapitalizacji około 20 mln zł i wartości oferty od kilkuset tysięcy do kilku mln zł spółki innowacyjne, rozwojowe, o krótkiej historii działalności Inwestorzy: VC/PE wyspecjalizowane fundusze zamknięte, fundusze asset-management osoby prywatne posiadające znaczące kapitały inwestorzy indywidualni akceptujący wyższe ryzyko Forma prawna platformy obrotu: spółki dopuszczone do obrotu będą notowane w alternatywnym systemie obrotu prowadzonym przez GPW (poza rynkiem regulowanym)
7 CZYNNIKI RYZYKA ZWIĄZANE Z INWESTOWANIEM W SPÓŁKI NC Krótka historia działalności spółki Duża zmienność wyników finansowych Zależność od niewielkiej liczby odbiorców usług Niska płynność finansowa Niska płynność rynkowa Małe zaangażowanie dużych inwestorów
8 WEJŚCIE NA NEWCONNECT argumenty pro Korzyści dla spółki: § Szybki i tani dostęp do kapitału o znacznej wartości § Promocja i efekt marketingowy § Prestiż i renoma organizatora rynku § Ekspozycja firmy na inwestorów § Niskie wymogi formalne i proste procedury Korzyści dla właścicieli: § Rynkowa wycena akcji § Możliwość pozyskania inwestora strategicznego na korzystnych warunkach § Możliwość realizacji strategii wyjścia z inwestycji 5
9 WPROWADZENIE DO OBROTU umowa z Autoryzowanym Doradcą oraz Animatorem Rynku lub Market Makerem publiczny dokument informacyjny (prospekt lub memorandum informacyjne - przy ofertach do 2, 5 mln EUR, zatwierdzane przez KNF) albo: dokument informacyjny zatwierdzany przez Autoryzowanego Doradcę, współzatwierdzany przez GPW wniosek o wprowadzenie instrumentów finansowych do obrotu na New. Connect
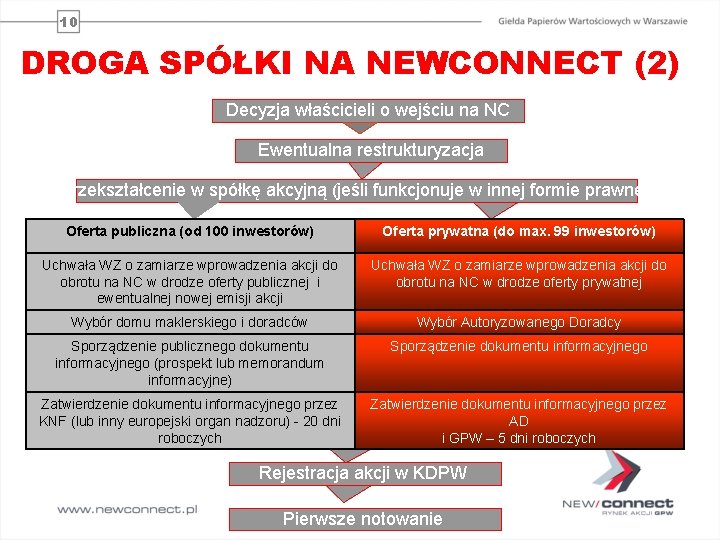
10 DROGA SPÓŁKI NA NEWCONNECT (2) Decyzja właścicieli o wejściu na NC Ewentualna restrukturyzacja Przekształcenie w spółkę akcyjną (jeśli funkcjonuje w innej formie prawnej) Oferta publiczna (od 100 inwestorów) Oferta prywatna (do max. 99 inwestorów) Uchwała WZ o zamiarze wprowadzenia akcji do obrotu na NC w drodze oferty publicznej i ewentualnej nowej emisji akcji Uchwała WZ o zamiarze wprowadzenia akcji do obrotu na NC w drodze oferty prywatnej Wybór domu maklerskiego i doradców Wybór Autoryzowanego Doradcy Sporządzenie publicznego dokumentu informacyjnego (prospekt lub memorandum informacyjne) Sporządzenie dokumentu informacyjnego Zatwierdzenie dokumentu informacyjnego przez KNF (lub inny europejski organ nadzoru) - 20 dni roboczych Zatwierdzenie dokumentu informacyjnego przez AD i GPW – 5 dni roboczych Rejestracja akcji w KDPW Pierwsze notowanie
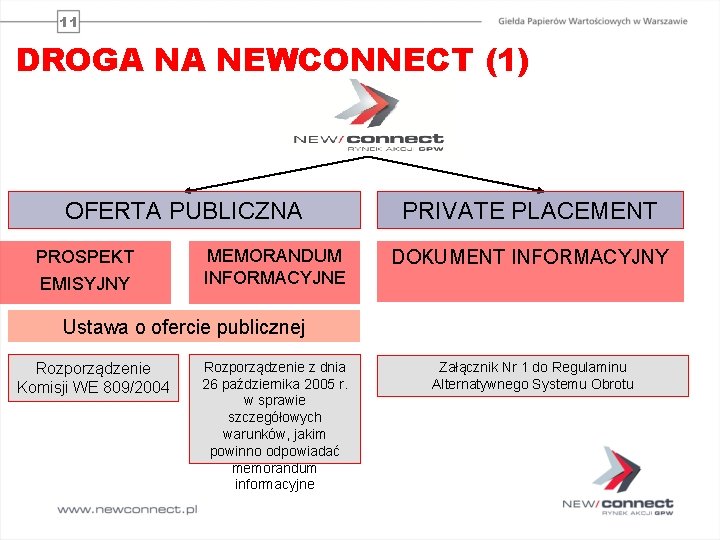
11 DROGA NA NEWCONNECT (1) OFERTA PUBLICZNA PROSPEKT EMISYJNY MEMORANDUM INFORMACYJNE PRIVATE PLACEMENT DOKUMENT INFORMACYJNY Ustawa o ofercie publicznej Rozporządzenie Komisji WE 809/2004 Rozporządzenie z dnia 26 października 2005 r. w sprawie szczegółowych warunków, jakim powinno odpowiadać memorandum informacyjne Załącznik Nr 1 do Regulaminu Alternatywnego Systemu Obrotu
12 WARUNKI DOPUSZCZENIA AKCJI Kryteria dopuszczeniowe określone w Regulaminie ASO: § § sporządzenie i zatwierdzenie odpowiedniego dokumentu informacyjnego brak ograniczeń zbywalności brak postępowania upadłościowego lub likwidacyjnego wobec emitenta brak minimalnych wymogów wartościowych
13 AUTORYZOWANY DORADCA (1/2) firma inwestycyjna lub inny podmiot świadczący usługi związane z obrotem gospodarczym (m. in. : doradztwo finansowe, prawne, audyt finansowy) wpisany na listę Autoryzowanych Doradców prowadzoną przez GPW – www. New. Connect. pl
14 AUTORYZOWANY DORADCA 2/2) odpowiedzialny za wybór spółki o odpowiedniej jakości monitoruje postęp prac nad dokumentem informacyjnym dla spółki i dokonuje jego zatwierdzenia zwiększa szansę uzyskania przez spółkę korzystnej wyceny przez okres co najmniej 1 roku od dnia pierwszego notowania: § współdziała z emitentem w zakresie wypełniania przez emitenta obowiązków informacyjnych § prowadzi doradztwo na rzecz emitenta w zakresie funkcjonowania instrumentów finansowych emitenta w NC sprzyja zwiększeniu sprawności zarządzania spółką i poprawie skuteczności wykorzystania środków z emisji koszty działania Autoryzowanego Doradcy ponosi spółka; refundacja wydatków z unijnych funduszy pomocowych przewidzianych dla MSP
15 ANIMATOR RYNKU LUB MARKET MAKER członek GPW lub inny podmiot będący firmą inwestycyjną dopuszczony do działania w ASO wpisany na listę Animatorów Rynku bądź Market Makerów prowadzoną przez GPW § na rynku notowań kierowanym zleceniami – Animator Rynku (na mocy umowy z Organizatorem ASO, przez okres 2 lat, wspomaga płynność obrotu instrumentami finansowymi emitenta) § na rynku notowań kierowanym cenami – Market Maker (na mocy umowy z Organizatorem ASO składa oferty kupna/sprzedaży); składanie zleceń w odpowiedzi na oferty Market Makera
16 AUTORYZOWANY DORADCA I ANIMATOR RYNKU (1/2) Autoryzowany Doradca i Animator Rynku mogą występować jako: Ø podmioty niezależne Ø ten sam podmiot Na wniosek emitenta GPW może, po zapoznaniu się z opinią Autoryzowanego Doradcy, zwolnić emitenta z obowiązku zapewnienia obowiązywania umowy z Autoryzowanym Doradcą przed upływem 1 roku, w przypadku jeśli: Ø instrumenty finansowe tego emitenta są notowane równocześnie na rynku regulowanym Ø przemawia za tym dotychczasowe doświadczenie emitenta oraz przestrzeganie zapisów Regulaminu ASO, szczególnie w zakresie prawidłowego wykonywania obowiązków informacyjnych Ø dotychczasowa historia biznesowa (zaudytowane sprawozdania finansowe za ostatnie 2 lata obrotowe poprzedzające złożenie przez emitenta wniosku o wprowadzenie instrumentów finansowych do obrotu w ASO) Ø istotny udział w akcjonariacie inwestorów kwalifikowanych (co najmniej 25% kapitału zakładowego) 12 Powielanie bądź publikowanie niniejszego opracowania lub jakiejkolwiek jego części lub rozpowszechnianie w inny sposób informacji zawartych w niniejszym opracowaniu wymaga uprzedniej pisemnej zgody GPW w Warszawie SA
17 AUTORYZOWANY DORADCA I ANIMATOR RYNKU (1/2) Na wniosek Animatora Rynku GPW może zwolnić animatora z wykonywania czynności mających na celu wspomaganie płynności obrotu instrumentami finansowymi danego emitenta przed upływem 2 lat, w przypadku jeśli przemawia za tym płynność obrotu instrumentami finansowymi danego emitenta w alternatywnym systemie obrotu GPW może postanowić o notowaniu, w okresie pierwszych 2 lat, instrumentów finansowych danego emitenta na rynku kierowanym zleceniami bez ważnego zobowiązania Animatora Rynku, w szczególności gdy przemawiają za tym przewidywania GPW co do płynności obrotu instrumentami finansowymi danego emitenta 13 Powielanie bądź publikowanie niniejszego opracowania lub jakiejkolwiek jego części lub rozpowszechnianie w inny sposób informacji zawartych w niniejszym opracowaniu wymaga uprzedniej pisemnej zgody GPW w Warszawie SA
18 DOKUMENT INFORMACYJNY niższe koszty przygotowania emisji akcji spółek zmniejszone wymagania regulacyjne w stosunku do rynku regulowanego sporządzany w języku polskim lub angielskim zatwierdzany przez Autoryzowanego Doradcę, współzatwierdzany przez GPW udostępniany do publicznej wiadomości poprzez publikację na stronie internetowej operatora ASO wprowadzenie do obrotu w ASO w ciągu 5 dni roboczych
19 OBOWIĄZKI INFORMACYJNE § § § zliberalizowane wymogi w stosunku do rynku regulowanego Ø raporty bieżące (informacje o zdarzeniach mających istotny wpływ na sytuację gospodarczą emitenta lub na cenę instrumentów finansowych, według uznania emitenta) Ø raporty okresowe (skonsolidowane lub nieskonsolidowane) § brak raportów kwartalnych § półroczne (bez audytu, wybrane dane finansowe według uznania emitenta) § roczne (z audytem) Standardy rachunkowości uznawane w skali międzynarodowej lub krajowe standardy rachunkowości właściwe dla siedziby emitenta Obowiązujący język polski lub angielski Rygorystyczne przestrzeganie zasad corporate governance, ale uwzględniające specyfikę notowanych podmiotów – w opracowaniu
20 ZASADY OBROTU NA NOWYM RYNKU • • platforma obrotu Ø istniejąca technologia (WARSET) systemy notowań Ø rynek kierowany zleceniami – z udziałem Animatora Rynku § notowania ciągłe (10. 00 – 14. 30) lub jednolite (9. 30 -14. 45) Ø rynek kierowany cenami – z udziałem Market Makera notowania ciągłe (10. 00 – 14. 00) instrumenty finansowe: zdematerializowane akcje, prawa do akcji, prawa poboru, kwity depozytowe, inne udziałowe instrumenty finansowe kurs wyznaczany z dokładnością do 1 grosza/centa rodzaje zleceń – takie jak na Rynku Głównym GPW ograniczenia wahań kursów - widełki statyczne 20% od kursu odniesienia, rozszerzenie widełek – 44% lub szerzej za zgodą organizatora obrotu - widełki dynamiczne – brak
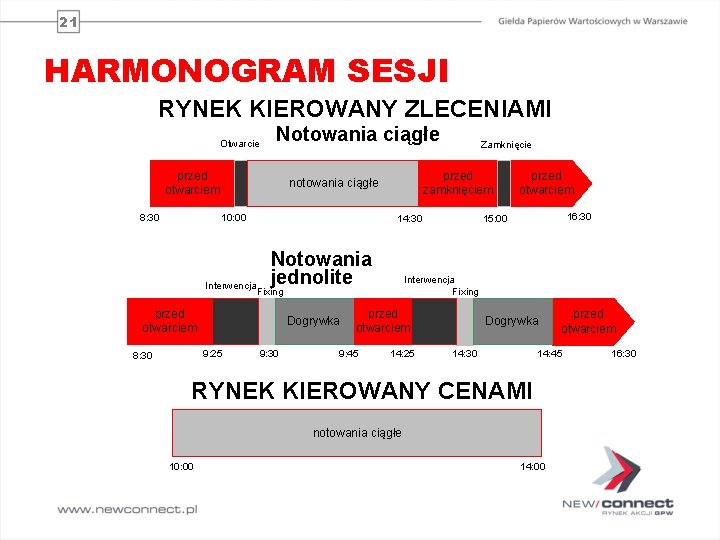
21 HARMONOGRAM SESJI RYNEK KIEROWANY ZLECENIAMI Otwarcie Notowania ciągłe przed otwarciem 8: 30 10: 00 Interwencja 14: 30 Notowania jednolite Dogrywka 9: 25 9: 30 16: 30 15: 00 przed otwarciem 9: 45 przed otwarciem Interwencja Fixing przed otwarciem 8: 30 Zamknięcie przed zamknięciem notowania ciągłe 14: 25 Dogrywka 14: 30 przed otwarciem 14: 45 RYNEK KIEROWANY CENAMI notowania ciągłe 10: 00 14: 00 16: 30
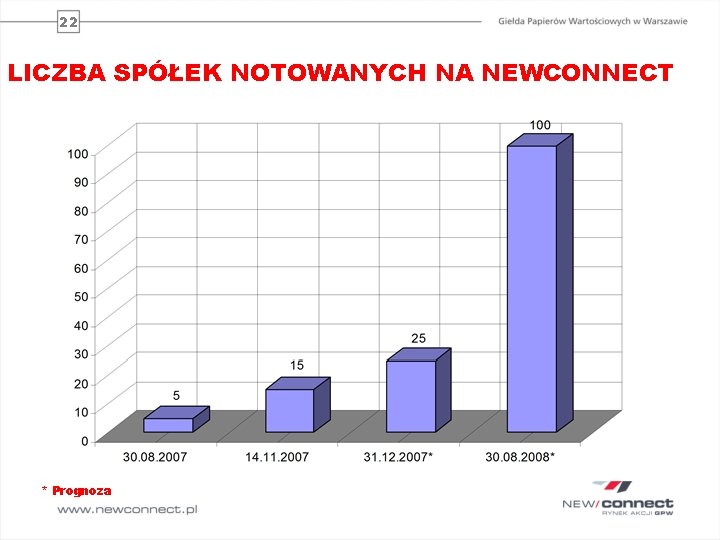
22 LICZBA SPÓŁEK NOTOWANYCH NA NEWCONNECT * Prognoza
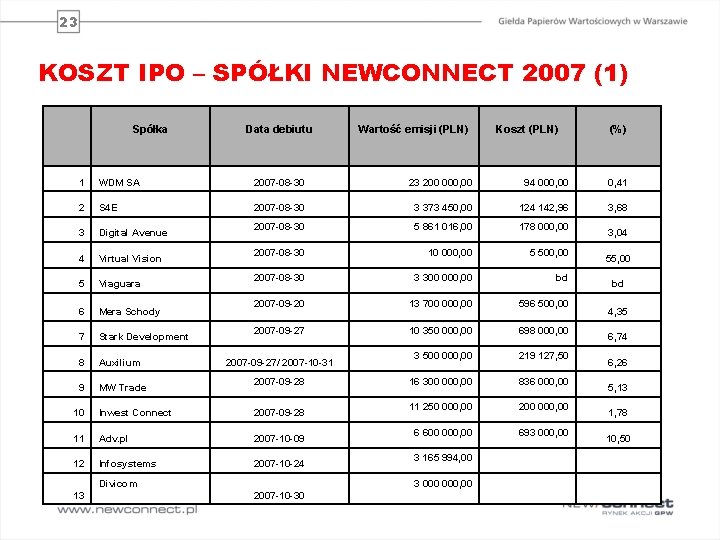
23 KOSZT IPO – SPÓŁKI NEWCONNECT 2007 (1) Spółka Data debiutu Wartość emisji (PLN) Koszt (PLN) (%) 1 WDM SA 2007 -08 -30 23 200 000, 00 94 000, 00 0, 41 2 S 4 E 2007 -08 -30 3 373 450, 00 124 142, 96 3, 68 3 Digital Avenue 2007 -08 -30 5 861 016, 00 178 000, 00 4 Virtual Vision 2007 -08 -30 10 000, 00 5 500, 00 5 Viaguara 2007 -08 -30 3 300 000, 00 bd 6 Mera Schody 2007 -09 -20 13 700 000, 00 596 500, 00 7 Stark Development 2007 -09 -27 10 350 000, 00 698 000, 00 8 Auxilium 3 500 000, 00 219 127, 50 9 MW Trade 16 300 000, 00 836 000, 00 11 250 000, 00 200 000, 00 6 600 000, 00 693 000, 00 2007 -09 -27/ 2007 -10 -31 2007 -09 -28 10 Inwest Connect 2007 -09 -28 11 Adv. pl 2007 -10 -09 12 Infosystems 2007 -10 -24 Divicom 13 3 165 994, 00 3 000, 00 2007 -10 -30 3, 04 55, 00 bd 4, 35 6, 74 6, 26 5, 13 1, 78 10, 50
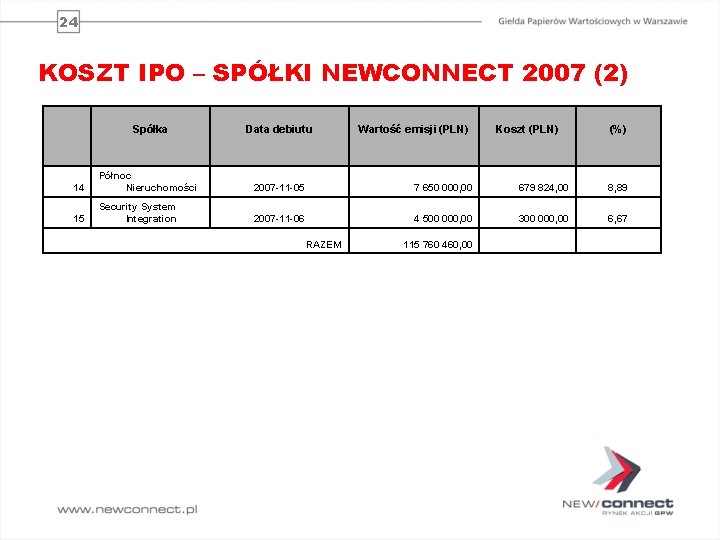
24 KOSZT IPO – SPÓŁKI NEWCONNECT 2007 (2) Spółka Data debiutu 14 Północ Nieruchomości 2007 -11 -05 7 650 000, 00 679 824, 00 8, 89 15 Security System Integration 2007 -11 -06 4 500 000, 00 300 000, 00 6, 67 Wartość emisji (PLN) Koszt (PLN) (%) RAZEM 115 760 460, 00
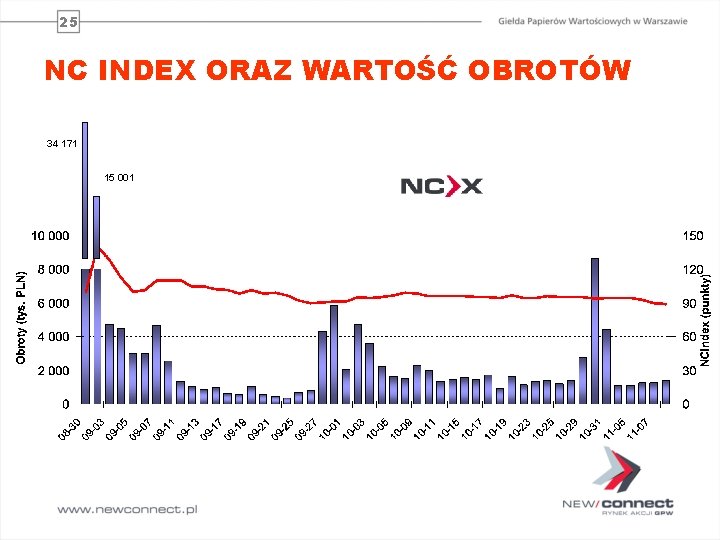
25 NC INDEX ORAZ WARTOŚĆ OBROTÓW 34 171 15 001
26
27 NEWCONNECT WYSTARTOWAŁ ! 74 autoryzowanych doradców 28 dystrybutorów informacji 20 Członków Rynku 3 animatorów rynku 5 spółek na starcie (Virtual Vision, WDM, Digital Avenue, S 4 E, VIAGUARA), obecnie 15, ok. 25 spółek do końca roku NCIndex (wartość otwarcia o 11. 30, wartość zamknięcia o 15. 30) informacje w czasie rzeczywistym ESPI, EBI www. newconnect. pl www. gpwinfostrefa. pl
28 PERSPEKTYWY ROZWOJU RYNKU NEWCONNECT Dostęp do rynku giełdowego dla małych i średnich firm Nowe możliwości inwestycyjne dla inwestorów – możliwość udziału w pre-IPO Rynek tworzony przez wszystkich uczestników (GPW, zarządy spółek, autoryzowani doradcy, członkowie rynku, inwestorzy), wspólna odpowiedzialność Potencjalnie dłuższy okres „zamrożenia” kapitału Przewaga analizy fundamentalnej nad techniczną (ryzyko niskiej płynności) Nowa jakość informacji Szybki i dynamiczny rozwój rynku
GIEŁDA PAPIERÓW WARTOŚCIOWYCH w Warszawie Beata Kacprzyk, Dział Rozwoju Biznesu Rynki Europy Środkowo-Wschodniej, tel. 22 537 7610, e-mail: beata. kacprzyk@gpw. pl ul. Książęca 4, 00 -498 Warszawa tel. +48/22 628 32 32, fax +48/22 537 77 90 www. gpw. pl www. newconnect. pl
- Slides: 29