
NESTANDARDNA MONETARNA POLITIKA U SAVREMENOM SVIJETU Prezentant Damir
- Slides: 15
NESTANDARDNA MONETARNA POLITIKA U SAVREMENOM SVIJETU Prezentant: Damir Zaklan
• FUNDAMENTI – Eurozona i SAD – Ostale razvijene zemlje • OPERATIVNI KURS – Referentna kamatna stopa – Primarna likvidnost – Monetarni efekat – Opće performanse privrede • DUGOROČNA NEODRŽIVOST – Dugoročna kontraproduktivnost – Problem izlazne strategije
FUNDAMENTI NESTANDARDNE MONETARNE POLITIKE MONETARNE STRATEGIJE EUROZONA • KLJUČNI KRAJNJI CILJ – • Stabilnost cijena METOD DJELOVANJA – Kombinacija targetiranja monetarnih agregata i direktnog targtiranja inflacije SAD • KLJUČNI KRAJNJI CILJEVI – – – • METOD DJELOVANJA DO GLOBALNE HIPOTEKARNE KRIZE – • Maksimalna zaposlenost Stabilnost cijena i Umjerenost dugor. kamatnih stopa Implicitno targetiranje inflacije NAKON TE KRIZE – Balansirani pristup ciljevima ekonomskog razvoja i stabilnosti
MONETARNE STRATEGIJE • Nepodesnost targetiranja deviznog kursa zbog strukturnih karakteristika ekonomija EUROZONA - - visoka (strukturna) nezaposlenost masivnost javnog sektora mala otvorenost po liniji roba i usluga versus visoka razuđenost proizvodne baze kamatna senzitivnost ekonomskih aktera SAD - mala otvorenost po liniji roba i usluga kamatna nesenzitivnost ekonomskih aktera masivnost javnog sektora versus visoka razuđenost proizvodne baze niska (strukturna) nezaposlenost
FUNDAMENTI NESTANDARDNE MONETARNE POLITIKE MONETARNE STRATEGIJE OSTALE RAZVIJENE ZEMLJE JAPAN • KLJUČNI KRAJNJI CILJ – Stabilnost cijena, u skladu sa općim kursom domaće ekonomske politike • METOD DJELOVANJA – Reflacionistička politika – Direktno targetiranje inflacije (od 2013. godine) VELIKA BRITANIJA i KANADA • KLJUČNI KRAJNJI CILJ – Stabilnost cijena, kao podrška razvojnim ciljevima domaće ekonomske politike • METOD DJELOVANJA – Direktno targetiranje inflacije
MONETARNE STRATEGIJE • Nepodesnost targetiranja deviznog kursa zbog generalnih strukturnih karakteristika ekonomija JAPAN, V. BRITANIJA i KANADA - masivnost javnog sektora - mala otvorenost po liniji roba i usluga - kamatna nesenzitivnost ekonomskih aktera versus -visoka razuđenost proizvodne baze -niska (strukturna) nezaposlenost
OPERATIVNI KURS NESTANDARDNE MONETARNE POLITIKE Različit od standardnog kursa. . . - . . . zasnovanog na: relativno visokoj referentnoj kamatnoj stopi umjerenoj ekspanziji mase primarnog novca, te - . . usmjerenog prema: odabranoj kamatnoj stopi na tržištu novca, pa - . . . potom sukcesivno na: ostale kratkoročne i dugoročne kamatne stope odluke ekonomskih aktera o potrošnji (štednji) i investicijama fizičkom obimu proizvodnje i nivou cijena roba i usluga
OPERATIVNI KURS NESTANDARDNE MONETARNE POLITIKE Primijenjen na vrhuncu globalne hipotekarne krize, odnosno od oktobra 2008. godine. . . - . . . zasnovan na: preniskoj, skoro nultoj referentnoj kamatnoj stopi masivnoj ekspanziji mase primarnog novca, te - . . . usmjeren direktno prema: dugoročnim kamatnim stopama, odnosno krajnjim ciljevima domaće ekonomske politike
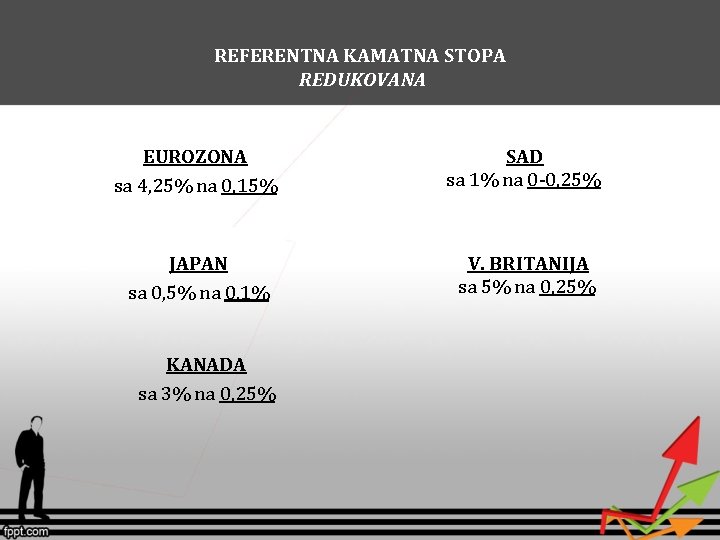
REFERENTNA KAMATNA STOPA REDUKOVANA EUROZONA sa 4, 25% na 0, 15% SAD sa 1% na 0 -0, 25% JAPAN sa 0, 5% na 0, 1% V. BRITANIJA sa 5% na 0, 25% KANADA sa 3% na 0, 25%
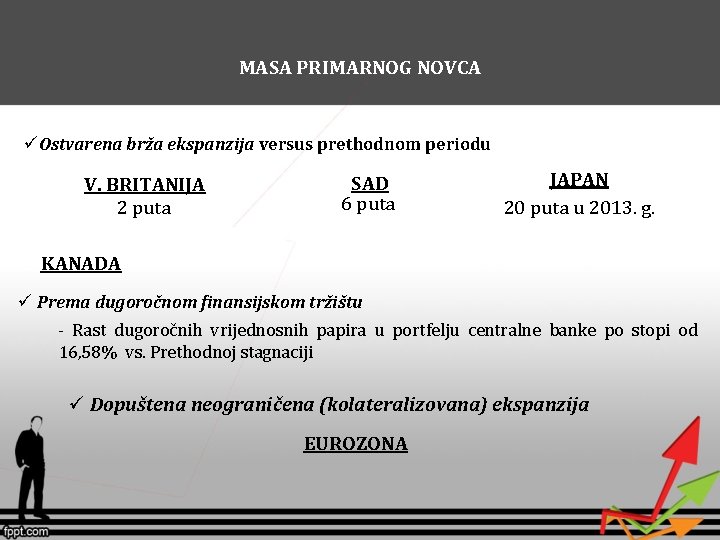
MASA PRIMARNOG NOVCA üOstvarena brža ekspanzija versus prethodnom periodu V. BRITANIJA 2 puta SAD 6 puta JAPAN 20 puta u 2013. g. KANADA ü Prema dugoročnom finansijskom tržištu - Rast dugoročnih vrijednosnih papira u portfelju centralne banke po stopi od 16, 58% vs. Prethodnoj stagnaciji ü Dopuštena neograničena (kolateralizovana) ekspanzija EUROZONA
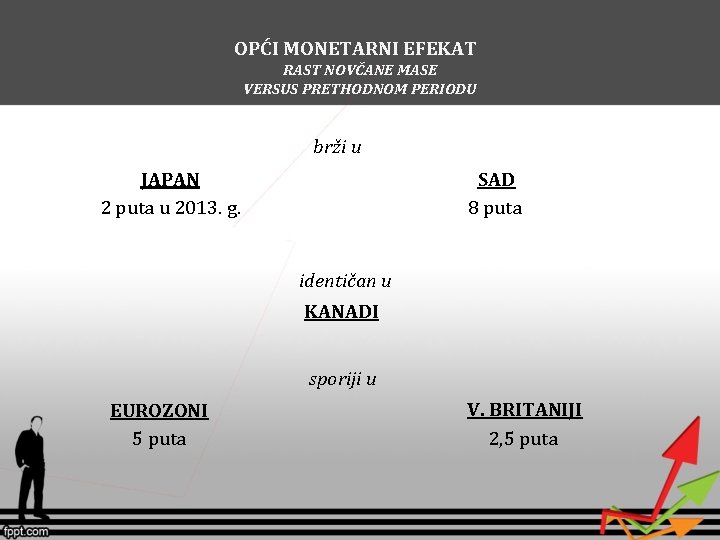
OPĆI MONETARNI EFEKAT RAST NOVČANE MASE VERSUS PRETHODNOM PERIODU brži u JAPAN 2 puta u 2013. g. SAD 8 puta identičan u KANADI sporiji u EUROZONI 5 puta V. BRITANIJI 2, 5 puta
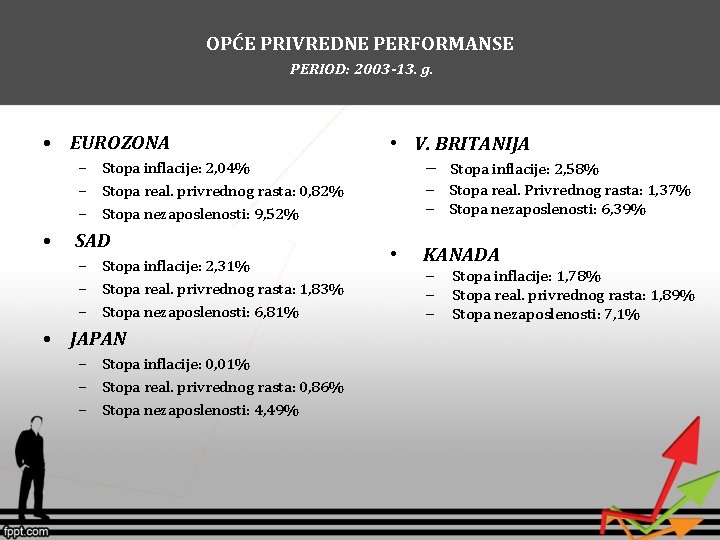
OPĆE PRIVREDNE PERFORMANSE PERIOD: 2003 -13. g. • EUROZONA – Stopa inflacije: 2, 04% – Stopa real. privrednog rasta: 0, 82% – Stopa nezaposlenosti: 9, 52% • SAD – Stopa inflacije: 2, 31% – Stopa real. privrednog rasta: 1, 83% – Stopa nezaposlenosti: 6, 81% • JAPAN – Stopa inflacije: 0, 01% – Stopa real. privrednog rasta: 0, 86% – Stopa nezaposlenosti: 4, 49% • V. BRITANIJA Stopa inflacije: 2, 58% Stopa real. Privrednog rasta: 1, 37% Stopa nezaposlenosti: 6, 39% • KANADA Stopa inflacije: 1, 78% Stopa real. privrednog rasta: 1, 89% Stopa nezaposlenosti: 7, 1%
DUGOROČNA NEODRŽIVOST - KONTRAPRODUKTIVNOST NESTANDARDNE MONETARNE POLITIKE KORISNOST ü Puna monetarna relaksacija realnog privrednog rasta u periodu antikriznog strukturnog unapređenja ekonomije ŠTETNOST PRENISKE KAMATNE STOPE Forsiranje hiperrizičnih aktiva Redukcija profitabilnosti banaka MASIVNA EKSPANZIJA PRIMARNOG NOVCA Distorzija finansijskog tržišta OBA SKUPA MJERA Usporavanje aktiviteta tržišta novca Usporavanje usklađivanja privatnog i javnog sektora, te zbog ovog potonjeg Mogući rast kreditnog rizika centralnih banaka, uz podložnost političkim pritiscima i ugrožavanje njihove antiinflacione funkcionalnosti Disperzija na druge zemlje uz kumulaciju finansij. Debalansa u njima
DUGOROČNA NEODRŽIVOST NESTANDARDNE MONETARNE POLITIKE PROBLEM IZLAZNE STRATEGIJE NAČELNO ü Datu politiku treba napustiti kada postane kontraproduktivna PRAKTIČNO ü POSTOJI SKLONOST DA SE KRATKOROČNE i EVIDENTNE KORISTI OD TE POLITIKE PRECJENJUJU, A NJENE DUGOROČNE I LATENTNE ŠTETE POTCJENJUJU, POSEBNO S OBZIROM NA VISOK I RASTUĆI DUG PRIVATNOG I JAVNOG SEKTORA, TE NJIHOVU KAMATNU SENZITIVNOST ü Stoga je moguće nepotrebno odgađanje povlačenja date politike s štetnim efektom ü Monetarna politika treba više uvažavati destabilizacionu snagu dugoročnih finansijskih faktora, te u tom pravcu produžiti svoj vremenski horizont djelovanja, uz uvažavanje njegovog međunarodnog aspekta
HVALA NA PAŽNJI