
Nemzetkzi adjog alapjai 2020 F tmakrk Ketts adzs
- Slides: 34
Nemzetközi adójog alapjai 2020
Fő témakörök Kettős adózás elkerülése Adóügyi információcsere EU szabályozás – ECJ gyakorlat; adózás és állami támogatások 2
Nemzetközi adójog Minden állam szuverenitásának határa, (adó)jogalkotásának területi hatálya az államhatár által körülvett államterület. Az államok szuverén joga az adóztatás: minden állam autonóm módon határozhatja meg, hogy - milyen módon építi ki a belső és a külső adójogviszonyait ; - hogyan határolja el adóztatási igényeit más államok igényeivel szemben. Az adóztatott adótárgyak azonban nem feltétlenül veszik figyelembe az államhatárokat. Eltérő módszerek alkalmazása jogi értelemben vett többszörös adóztatáshoz vagy az adóztatás hiányához vezethet. A nemzetközi adójog alapvető célja a több állam által adóztatható ügyletek esetén az adóbevételek felosztása. A nemzetközi adójog feltételez az adótényállásban valamely külföldi elemet az adóalany vagy az adótárgy tekintetében Forrásai: A nemzeti, belső adójog A kettős adózásra vonatkozó nemzeti és szerződéses szabályok A külföldi adójog 3
Az adóztatási igények elhatárolása Közvetlen-és vagyonadók esetében, adóalanyoknál Illetőség elve Területiség elve (forráselv) Adótárgyaknál Univerzalitás elve Területiség elve Közvetett adók esetében Célország elve Eredet-ország elve 4
Nemzetközi adójog célja A kettős adóztatás elkerülése nem jogi kötelezettség, nincs erre vonatkozó nemzetközi jogi előírás, inkább gazdaságszervezési cél/eszköz. A kettős adóztatás elkerülése az igazságos adóztatás, a gazdasági racionalitás kérdése. Kettős adóztatás okai: adóztatási elvek (illetőség/forráselv) ütközése, eltérő illetőség fogalmak, eltérő forrás értelmezések). A nemzetközi adójog célja mind a kettős adóztatás, mind pedig a nem adóztatás elkerülése. A kettős adóztatás elkerülésére vonatkozó egyezmény nem keletkeztet új adókötezettséget. Módszerei: Beszámítás: az illetőség állama levonja a forrásországban fizetett adót a belföldi adókötelezettségből Mentesítés: az illetőség állama mentesíti az adó alól a forrásországban adózott jövedelmet Levonás: az illetőség állama megengedi a forrásországban fizetett adó levonását a belföldi adóalapból Átalányadóztatás (kivételes): az illetőség állama a külföldről származó jövedelmet átalányadóval terheli Az illetőség államának feladata a kettős adóztatás kiküszöbölése. 5
Beszámítás vs mentesítés Beszámítás: az illetőség államában a fizetendő adóból forrásállamban megfizetett (azonos típusú) adó. Korlátok: levonható a Maximum az adott jövedelemre a belföldi szabályok szerint számolt átlagos adó összegéig Maximum a külföldön megfizetett adó összegéig Mentesítés: A jövedelemből levonható a külföldi jövedelem 6
Az adójogi illetőség alapja: személyes kapcsolat, kötődés az adott országgal. Korlátlan adókötelezettséget eredményez az illetőség országában: az adóalany a világjövedelmei után adózik, függetlenül azok forrásától. Meghatározása: Vállalkozások esetén: a bejegyzés helye / valódi székhely szerint Magánszemélyek esetén: állandó lakóhely, létérdekek központja, szokásos tartózkodási hely, vagy az állampolgárság szerint – Eltérés a belső jog (Szjatv. ) és a nemzetközi egyezmények között 7
Az adójogi illetőség (2) Az adókötelezettség alapjának meghatározása személyi alapon: • a lakóhely elve • állampolgársági elv (leginkább diplomáciai testületek tagjai esetén) • forráselv (Gazdasági kötődésen alapul; korlátozott adókötelezettséget eredményez, az adóalany csak az adott országból származó jövedelmei (vagyona) után adóköteles. Az adókötelezettség meghatározása tárgyi alapon: • világjövedelem adóztatása • területi elv: csak a belföldről származó jövedelem adóztatása. Általános elv, hogy a belföldi illetőségű a világjövedelme után, a külföldi a belföldről származó jövedelme után adózik. Ez azonban kettős adóztatáshoz vezet. 8
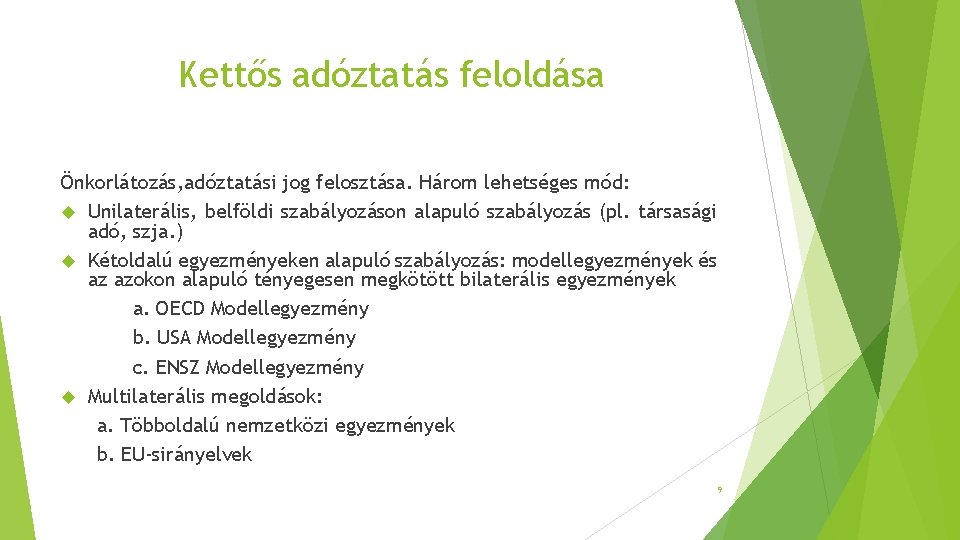
Kettős adóztatás feloldása Önkorlátozás, adóztatási jog felosztása. Három lehetséges mód: Unilaterális, belföldi szabályozáson alapuló szabályozás (pl. társasági adó, szja. ) Kétoldalú egyezményeken alapuló szabályozás: modellegyezmények és az azokon alapuló tényegesen megkötött bilaterális egyezmények a. OECD Modellegyezmény b. USA Modellegyezmény c. ENSZ Modellegyezmény Multilaterális megoldások: a. Többoldalú nemzetközi egyezmények b. EU-sirányelvek 9
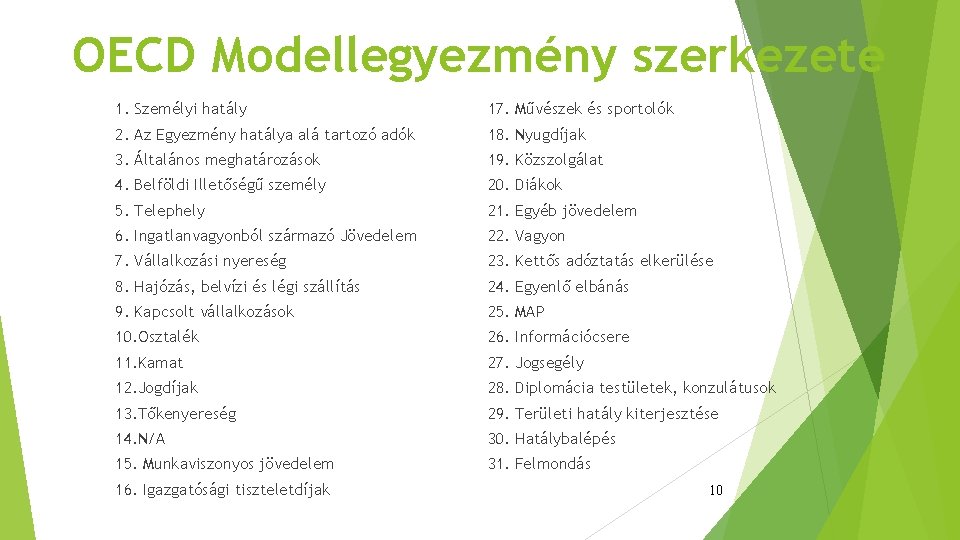
OECD Modellegyezmény szerkezete 1. Személyi hatály 17. Művészek és sportolók 2. Az Egyezmény hatálya alá tartozó adók 18. Nyugdíjak 3. Általános meghatározások 19. Közszolgálat 4. Belföldi Illetőségű személy 20. Diákok 5. Telephely 21. Egyéb jövedelem 6. Ingatlanvagyonból származó Jövedelem 22. Vagyon 7. Vállalkozási nyereség 23. Kettős adóztatás elkerülése 8. Hajózás, belvízi és légi szállítás 24. Egyenlő elbánás 9. Kapcsolt vállalkozások 25. MAP 10. Osztalék 26. Információcsere 11. Kamat 27. Jogsegély 12. Jogdíjak 28. Diplomácia testületek, konzulátusok 13. Tőkenyereség 29. Területi hatály kiterjesztése 14. N/A 30. Hatálybalépés 15. Munkaviszonyos jövedelem 31. Felmondás 16. Igazgatósági tiszteletdíjak 10
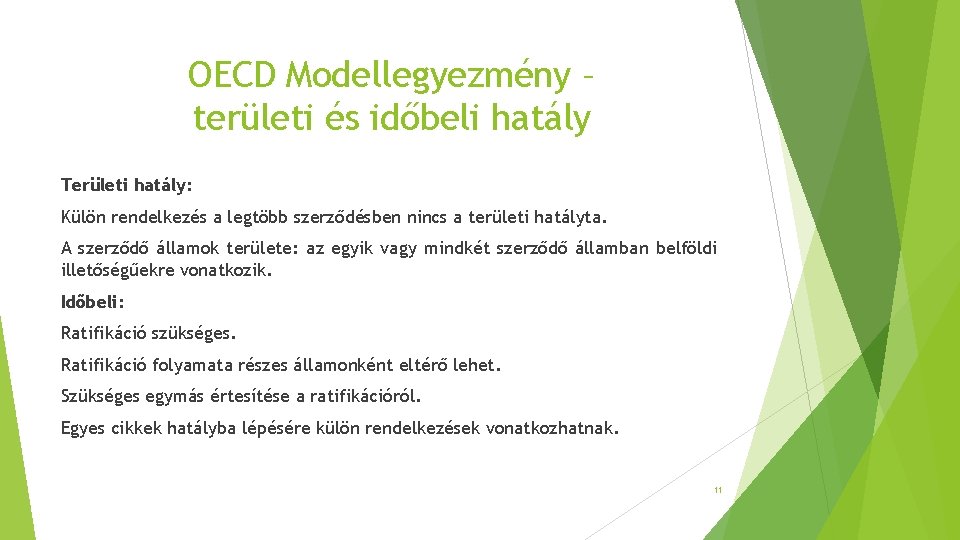
OECD Modellegyezmény – területi és időbeli hatály Területi hatály: Külön rendelkezés a legtöbb szerződésben nincs a területi hatályta. A szerződő államok területe: az egyik vagy mindkét szerződő államban belföldi illetőségűekre vonatkozik. Időbeli: Ratifikáció szükséges. Ratifikáció folyamata részes államonként eltérő lehet. Szükséges egymás értesítése a ratifikációról. Egyes cikkek hatályba lépésére külön rendelkezések vonatkozhatnak. 11
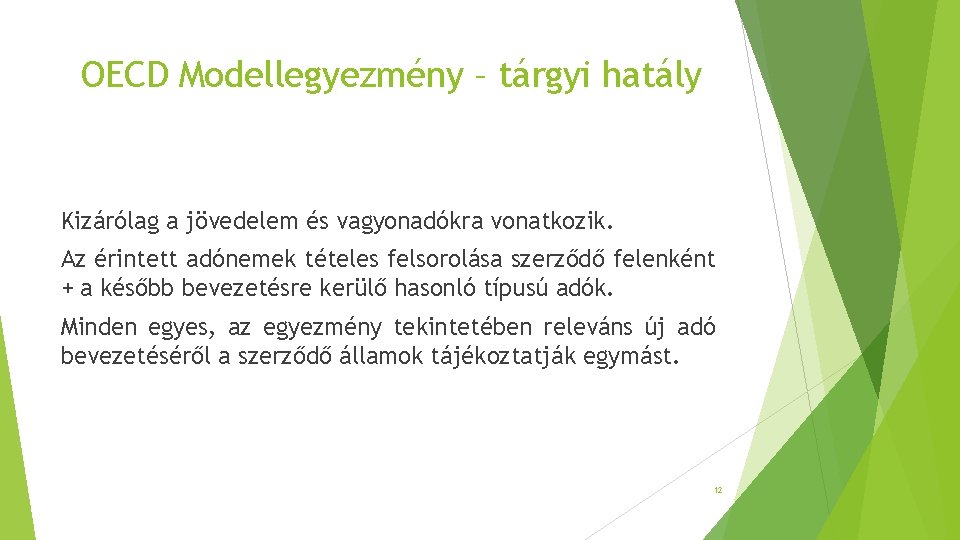
OECD Modellegyezmény – tárgyi hatály Kizárólag a jövedelem és vagyonadókra vonatkozik. Az érintett adónemek tételes felsorolása szerződő felenként + a később bevezetésre kerülő hasonló típusú adók. Minden egyes, az egyezmény tekintetében releváns új adó bevezetéséről a szerződő államok tájékoztatják egymást. 12
OECD Modellegyezmény – személyi hatály Azon személyekre(természetes, jogi és egyéb személyek) terjed ki, akik az egyik vagy mindkét szerződőállamban belföldi illetőséggel rendelkeznek. ? ? Konfliktus: kettős illetőségű személyek Nem tartozik ide az a személy, aki csak az adott állambeli forrásból származó jövedelem, vagy ott található vagyon után adóköteles. 13
OECD Modellegyezmény – adóztatási jog felosztása Csak az illetőség államában adóztatható (pl. ): vállalkozási nyereség (társas, egyéni), tőkenyereség, egyéb jövedelem; A forrásállamban korlátlanul adóztatható (pl. ): telephely jövedelme, ingatlan vagyonból származó jövedelem A forrásállamban korlátozottan adóztatható (pl. ) osztalék, kamat, jogdíj 14
OECD Modellegyezmény – vállalkozási tevékenység és a telephely jövedelme Vállalkozási nyereség: Kizárólag a vállalkozás illetőségének adóztatható. Kivéve: telephelynek betudható jövedelem. államában Telephely: Olyan állandó üzleti hely, amelyen keresztül a vállalkozás tevékenységét részben vagy egészben kifejti. Részletszabályok eltérőek lehetnek az egyes adóegyezményekben. Kizárólagos adóztatási joga a forrás államnak van. Lényege: - Üzleti tevékenység helyszíne valamilyen létesítmény megléte. - Állandó: földrajzilag és időben (pl. 6 hónap) – iroda, gyár, műhely, bánya, építkezés - Tényleges üzleti tevékenység végzése. 15
OECD Modellegyezmény – kamat és osztalékjövedelem Illetőség és a forrásállam is adóztathatja Az adóegyezmény definiálja (nem a belső jog megahtározása az irányadó) Kettős adózás elkerülése: beszámítással Felső limit – tényleges haszonhúzónak fizett kamat/osztalék esetén Háromszög ügyletek problémája: csak az egyik szerződő országban felmerülő, és a másik szerződő országban illetőséggel rendelkező haszonhúzónak fizetett tételekre alkalmazható 16
OECD Modellegyezmény – ingatlanból származó jövedelem Két eset: ingatlan hasznosítás és értékesítés Ingatlanhasznosítás/értékesítés jövedelme a forrásállamban korlátlanul adóztatható. Azonban az illetőség államában is adóztatható. A kettős adóztatás elkerülésének technikája: általában mentesítés. 17
OECD Modellegyezmény – munkaviszonyból származó jövedelem Kizárólag az illetőség államában adóztatható, kivéve ha a munkavégzés a másik szerződő államban történik. Ebben az esetben a díjazás ott adóztatható, ha - a munkavállaló bármely 12 hónapos időtartamon belül összesen legalább 183 napot a forrásállam bantölt, vagy - a díjazást a forrásállamban illetőséggel rendelkező munkáltató fizet vagy ilyen munkáltató nevében fizetik, vagy - a díjazást a munkáltató forrásállamban található telephelye viseli. Kivétel: hajók, légijárművek fedélzetén végzett munka díjazása: kizárólag a tényleges üzletvezetés helye szerint adóztatható 18
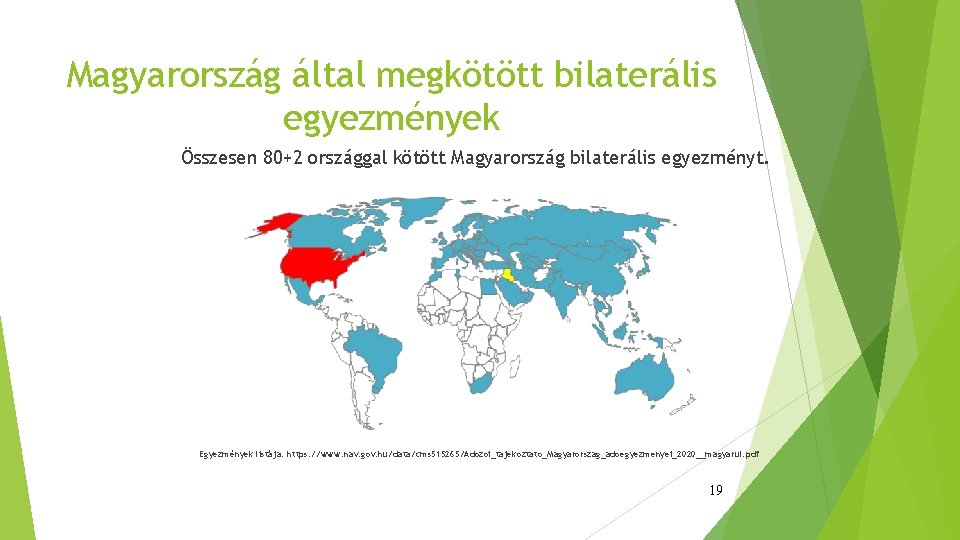
Magyarország által megkötött bilaterális egyezmények Összesen 80+2 országgal kötött Magyarország bilaterális egyezményt. Egyezmények listája: https: //www. nav. gov. hu/data/cms 515265/Adozoi_tajekoztato_Magyarorszag_adoegyezmenyei_2020__magyarul. pdf 19
Nemzetközi elemek az illetékek esetében Öröklési illeték: - alapvetően a belföldön levő hagyatékra minden esetben alkalmazni kell. - magyar állampolgár vagy belföldi székhelyű jogi személy által örökölt, külföldön levő ingóhagyatékra, vagyoni értékű jogra az Itv. -t csak abban az esetben kell alkalmazni, ha a hagyaték helye szerinti államban öröklési illetéket nem kell fizetni. - külföldön levő ingatlanhagyatékra az Itv. hatálya nem terjed ki. Ajándékozási és visszterhes vagyonátruházási illeték: - az Itv. -t az ingó, a vagyoni értékű jog szerzése esetén ha az átadás, megszerzés belföldön történt. - gépjármű megszerzése tekintetében az Itv. -t akkor kell alkalamazni, ha a gépjárművet, pótkocsit belföldön veszik nyilvántartásba. - Az ingatlan és az ingatlanvagyonnal rendelkező társaság vagyoni betétje tekintetében az Itv. -t akkor kell alkalmazni, ha az ingatlan belföldön fekszik, vagy a társaság belföldi Követelés elengedése, engedményezés, tartozásátvállalás útján történő vagyonszerzés esetében az Itv. -t akkor kell alkalmazni, ha a vagyonszerző az Szjatv. szerinti belföldi illetőségű magánszemély, illetve belföldön bejegyzett szervezet. 20
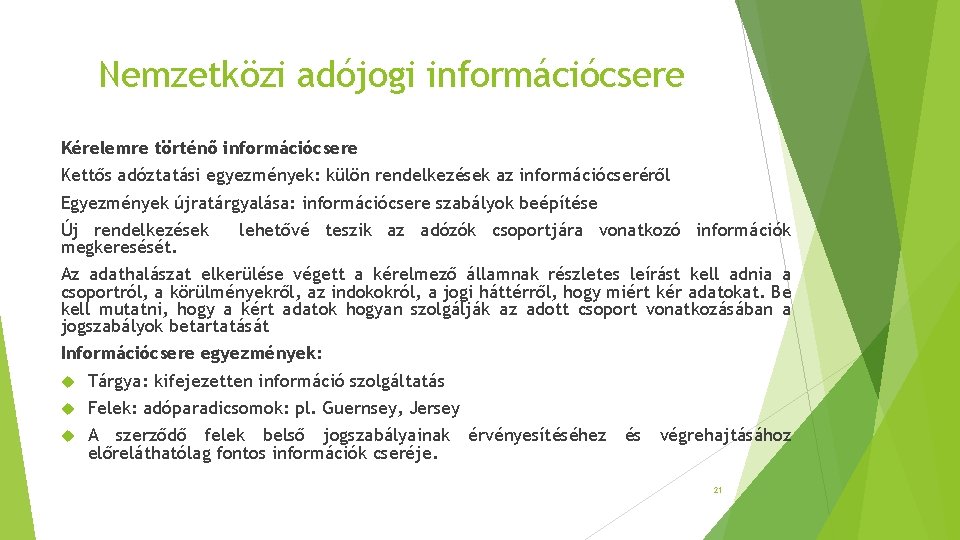
Nemzetközi adójogi információcsere Kérelemre történő információcsere Kettős adóztatási egyezmények: külön rendelkezések az információcseréről Egyezmények újratárgyalása: információcsere szabályok beépítése Új rendelkezések megkeresését. lehetővé teszik az adózók csoportjára vonatkozó információk Az adathalászat elkerülése végett a kérelmező államnak részletes leírást kell adnia a csoportról, a körülményekről, az indokokról, a jogi háttérről, hogy miért kér adatokat. Be kell mutatni, hogy a kért adatok hogyan szolgálják az adott csoport vonatkozásában a jogszabályok betartatását Információcsere egyezmények: Tárgya: kifejezetten információ szolgáltatás Felek: adóparadicsomok: pl. Guernsey, Jersey A szerződő felek belső jogszabályainak előreláthatólag fontos információk cseréje. érvényesítéséhez és végrehajtásához 21
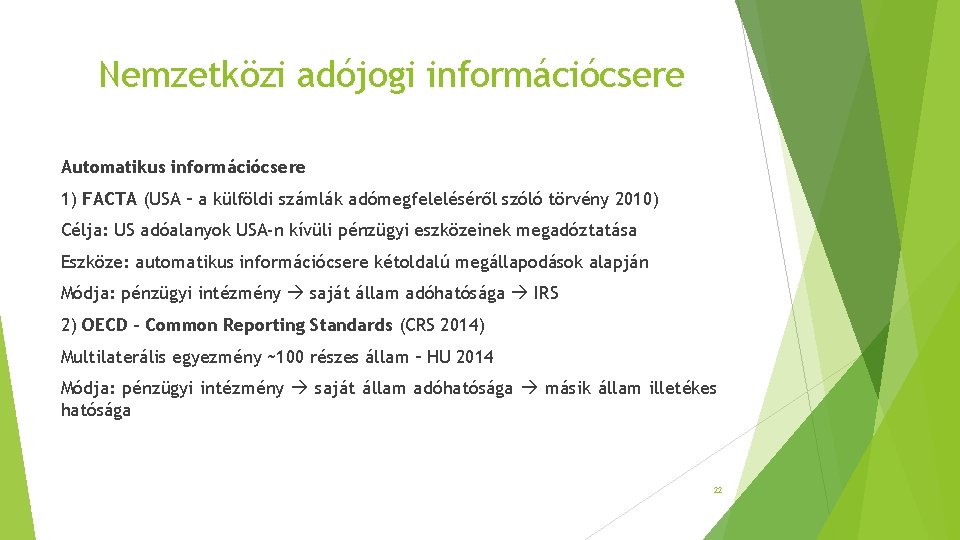
Nemzetközi adójogi információcsere Automatikus információcsere 1) FACTA (USA – a külföldi számlák adómegfeleléséről szóló törvény 2010) Célja: US adóalanyok USA-n kívüli pénzügyi eszközeinek megadóztatása Eszköze: automatikus információcsere kétoldalú megállapodások alapján Módja: pénzügyi intézmény saját állam adóhatósága IRS 2) OECD – Common Reporting Standards (CRS 2014) Multilaterális egyezmény ~100 részes állam – HU 2014 Módja: pénzügyi intézmény saját állam adóhatósága másik állam illetékes hatósága 22
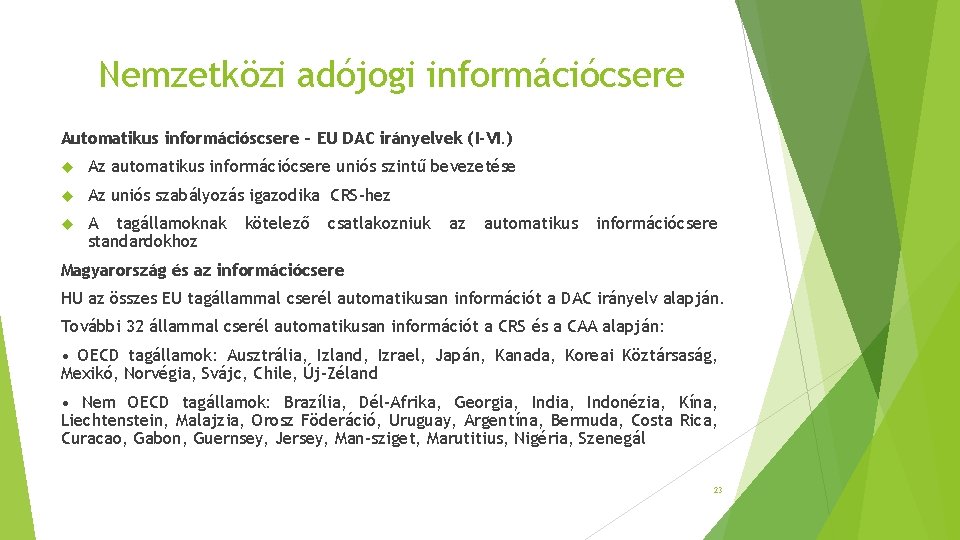
Nemzetközi adójogi információcsere Automatikus információscsere – EU DAC irányelvek (I-VI. ) Az automatikus információcsere uniós szintű bevezetése Az uniós szabályozás igazodika CRS-hez A tagállamoknak standardokhoz kötelező csatlakozniuk az automatikus információcsere Magyarország és az információcsere HU az összes EU tagállammal cserél automatikusan információt a DAC irányelv alapján. További 32 állammal cserél automatikusan információt a CRS és a CAA alapján: • OECD tagállamok: Ausztrália, Izland, Izrael, Japán, Kanada, Koreai Köztársaság, Mexikó, Norvégia, Svájc, Chile, Új-Zéland • Nem OECD tagállamok: Brazília, Dél-Afrika, Georgia, Indonézia, Kína, Liechtenstein, Malajzia, Orosz Föderáció, Uruguay, Argentína, Bermuda, Costa Rica, Curacao, Gabon, Guernsey, Jersey, Man-sziget, Marutitius, Nigéria, Szenegál 23
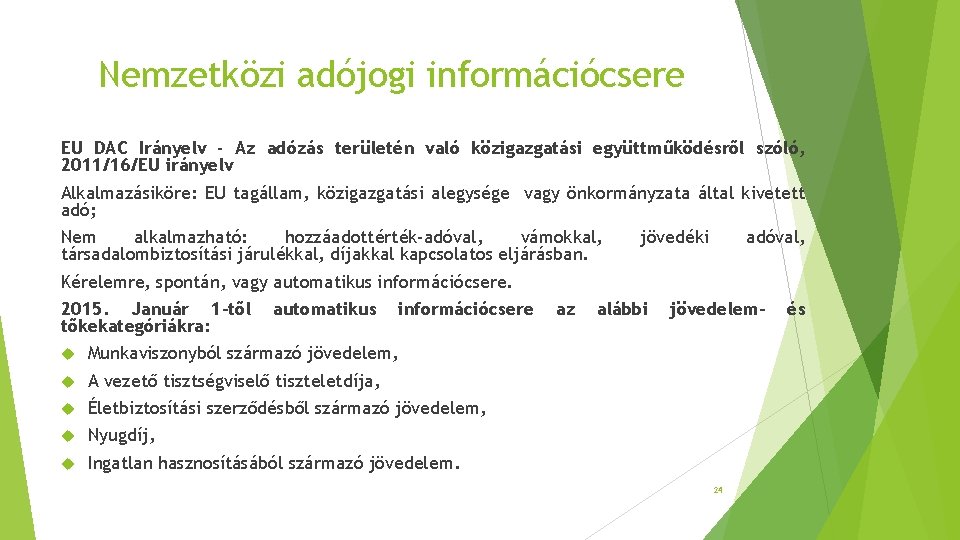
Nemzetközi adójogi információcsere EU DAC Irányelv - Az adózás területén való közigazgatási együttműködésről szóló, 2011/16/EU irányelv Alkalmazásiköre: EU tagállam, közigazgatási alegysége vagy önkormányzata által kivetett adó; Nem alkalmazható: hozzáadottérték-adóval, vámokkal, társadalombiztosítási járulékkal, díjakkal kapcsolatos eljárásban. jövedéki adóval, Kérelemre, spontán, vagy automatikus információcsere. 2015. Január 1 -től tőkekategóriákra: automatikus információcsere Munkaviszonyból származó jövedelem, A vezető tisztségviselő tiszteletdíja, Életbiztosítási szerződésből származó jövedelem, Nyugdíj, Ingatlan hasznosításából származó jövedelem. az alábbi jövedelem- 24 és
Nemzetközi adójogi információcsere – szabályozási keretek OECD Automatikus Információcsere Standard (2014) CRS – Common Reporting Standard – Közös Adatszolgáltatási Standard + Kommentár CAA – Competent Authority Agreement – Illetékes hatóságokkal kötendő minta-megállapodás + Kommentár EURÓPAI UNIÓ Közigazgatási együttműködésről szóló 2011/16/EU irányelv (DAC I. Irányelv) – adóhatóságok közötti megkeresésen alapuló információcsere DAC II. - 2014/107/EU irányelv – adóügyi információk automatikus cseréje DAC III. - 2015/2376/EU irányelv – a kötelező automatikus információcserekiterjesztése az adómegállapításokra és az előzetes árképzési megállapodásokra DAC IV. - 2016/881/EU irányelv – információk országonkénti összegűjétése és automatikus átadása DAC V. – 2016/2258/EU - pénzmosási információk automatikus átadása DAC VI. – 2018/822/EU - Határon átnyúló agresszív struktúrák automatikus információcseréje MAGYARORSZÁG CRS és CAA implementálása – Pénzügyi számlák információinak automatikus cseréjéről szóló törvény (2015. évi CXC. Törvény) DAC I. -IV. Implementálása – 2013. évi XXXVII. törvény az adó- és egyéb közterhekkel kapcsolatos nemzetközigazgatási együttműködés egyes szabályairól 2017. évi XCI. törvény – az országonkénti jelentések cseréjéről szóló törvény, amely meghatározza, hogy Magyarország mely 25 államokkal kíván automatikus információcserét folytatni
EU szabályozás Közvetlen adók – nincs átfogó EU szabályozás ECJ: általános jogelvek alkalmazása, különsen: megkülönböztetés tilalma, letelepedés szabadsága, tőkemozgások szabadsága Állami támogatásokra vonatkozó szabályozás figyelembe vétele a paici szereplők adóztatása során 26
C-270/83 - Avoir fiscal (Indokolatlan megkülönböztetés tilalma). Franciaországban az adójogi szabályozás a társaságok nyereségének egészére 50%-os mértékű társasági adót írt elő. A nyereségek többszörös adóztatásának elkerülése érdekében, amely abból eredt, hogy a nyereséget a társasági adó terheli a társaságnál, majd forrásadó az osztalékban részesülőnél, a vonatkozó adótörvény egy „avoir fiscal” elnevezésű adójóváírást írt elő, amelyet a francia társaságok által felosztott osztalékban részesülők vehetnek igénybe Az „avoir fiscal” a társaság által ténylegesen folyósított osztalék értékének fele. Az adójóváírást azonban csak azon személyek vehették igénybe, akiknek székhelye Franciaországban volt. Ezzel szemben ezt a kedvezményt megtagadták a fióktelep vagy képviselet formájában Franciaországban egy másik tagállamban székhellyel rendelkező társaságok által létrehozott szervezetktől. A Bíróság az indokolatlan megkülönböztetés tilalmának sérelmét állapította meg, és kimondta, hogy a más tagállamban székhellyel rendelkező társaságok Franciaországban lévő fióktelepei és képviseletei által a francia társaságoktól kapott osztalékra vonatkozó adójóváírás kedvezményében való részesülés megtagadásával a Francia Köztársaságot mulasztás terheli az EGK-Szerződés 52. cikkéből rá háruló kötelezettségek tekintetében. 27
C-487/08 Bizottság v Spanyolország (Tőkemozgások szabadsága) A spanyol társasági adójogi szabályok lehetővé tették a spanyolországi illetőségű leányvállaltok által más spanyol illetőségű anyavállalatoknak juttatott osztalék egészének levonását az anyavállalat adóköteles jövedelméből, feltéve, hogy az osztalékot kapó anyavállalat a kifizető leányvállalat tőkéjéből megszakítás nélkül legalább egy évig 5%-os vagy annál magasabb közvetlen vagy közvetett részesedéssel rendelkezett. Emellett, a kifizetett osztalék mentes volt a forrásadó alól. Abban az esetben azonban, amikor egy spanyol illetőségű társaság valamely más tagállamban illetőséggel bíró társaságnak fizetett osztalékot, az adómentesség csak akkor érvényesült, ha az osztalékot kapó társaság a kifizető társaság tőkéjéből legalább 20%-os közvetlen részesedéssel rendelkezett. ECJ megállapította a tőke szabad mozgásának korlátozását, mivel a kifizetett osztalék adómentessége csak a spanyol illetőségű osztalékot kapó társaságok kapcsán érvényesül 28
EUMSz 107. cikk (1) – a főszabály Ha a Szerződések másként nem rendelkeznek, a belső piaccal összeegyeztethetetlen a tagállamok által vagy állami forrásból bármilyen formában nyújtott olyan támogatás, amely bizonyos vállalkozásoknak vagy bizonyos áruk termelésének előnyben részesítése által torzítja a versenyt, vagy azzal fenyeget, amennyiben ez érinti a tagállamok közötti kereskedelmet. közvetett támogatás: pl. adókedvezmény közvetlen támogatás: pl. vissza nem térítendő támogatás 29
EUMSZ 107. cikk (2)-(3) – a kivételek (2) Bekezdés - az ex lege kivételek, pl: magánszemély fogyasztóknak nyújtott szociális jellegű támogatás a természeti csapások vagy más rendkívüli események által okozott károk helyreállítására nyújtott támogatás (3) Bekezdés - a Bizottság döntésétől függő esetek pl: valamely közös európai érdeket szolgáló fontos projekt megvalósításának előmozdítására vagy egy tagállam gazdaságában bekövetkezett komoly zavar megszüntetésére nyújtott támogatás 30
A támogatás jogszerűségének vizsgálata 1. Állami források igénybevételével történt a beavatkozás? (Adót csak állam szedhet). 2. Vállalkozás számára nyújtották? Tágan értelmezendő, nem a forma, hanem a tevékenység a döntő szempont. 3. Előnyhöz jutott a vállalkozás? Előny adóintézkedés esetén teher alóli mentesítésként jelenik meg 4. Szelektív alapon nyújtották az előnyt? Van-e eltérés két vállalkozás adóztatása között? Az eltérés objektíven indokolható-e az adórendszer jellegével és felépítésével? 5. Van lehetőség a verseny torzítására? A Bizottságnak nincs kötelezettsége arra, hogy valódi versenytársakat nevezzen meg referenciacsoportként. Ahhoz hogy egy intézkedés tiltott állami támogatásnak minősüljön, nincs szükség 31 a tényleges versenytorzulás bebizonyítására.
Feltételes adómegállapítás – állami támogatások A normatív adókedvezmények mellett a feltételes adómegállapítás alapján történő adózás is minősülhet állami támogatásnak, ha tartalma eltér az általános szabályoktól az adóalany számára alacsonyabb adókötelezettséget eredményez és így olyan előnyhöz jut, amire más hasonló helyzetben lévő vállalkozás nem jogosult 32
Jogellenes állami támogatás jogkövetkezménye • Alapelv, hogy a jogellenes állami támogatást az okozott versenytorzulás megszüntetése érdekében vissza kell fizettetni. (A visszafizettetés a támogatást nyújtó tagállam kötezetettsége). • Az uniós állami támogatási szabályok alapján nem szabnak ki bírságokat, a visszafizettetés pedig nem minősül a szóban forgó cég megbüntetésének, pusztán helyreállítja a más társaságokkal való azonos bánásmódot. • Jogellenesnek nyilánított támogatás = semmis szerződés Közvetett lehetséges következmény: lehetséges lényeges hátrányos változás vagy cross default bekövetkezése a finanszírozási szerződésekben 33
Köszönöm a figyelmet! 34