
NAVN tittel Ola Barkved Universitetslektor Periodiseringer Kap 7
NAVN, tittel Ola Barkved, Universitetslektor Periodiseringer Kap 7 Grunnleggende regnskap 1 februar 2021
Læringsmål 1. Forstå hva periodiseringer er 2. Forstå hvorfor man må ha periodiseringer 3. Kunne gjennomføre ulike tilfeller av periodiseringer 4. Forstå periodiseringers effekt på resultat og balansen Universitetslektor Ola Barkved 2
Periodiseringer • Det må korrigeres for de transaksjonene som vil påvirke regnskapet i flere perioder, ellers kan regnskapet gi et feilaktig bilde både av inntjeningen og formuesstillingen Universitetslektor Ola Barkved 3
Avskrivninger • Anleggsmidler som har begrenset økonomisk levetid, skal avskrives etter en fornuftig avskrivningsplan (RL § 5 -3) • Avskrivingsgrunnlaget er anskaffelseskost (RL § 5 -4) • Anskaffelseskost omfatter kjøpspris og kjøpsutgifter (for eksempel frakt og forsikring) Universitetslektor Ola Barkved 4
Viktig om avskrivninger • Avskrivningene er en ikke betalbar kostnad • Avskrivningene gjør resultatet dårligere (øker kostnadene – reduserer egenkapitalen) • Den bokførte verdien av anleggsmiddelet reduseres tilsvarende. Eiendelen blir mindre verdt. Dette kommer fram av balansen Universitetslektor Ola Barkved 5
Avskrivningsmetoder • Lineære avskrivninger • Like store avskrivninger hvert år i de årene anleggsmidlene er gjenstand for avskrivning. • Avskrivning etter bruk • Avskrivninger blir forskjellige fra år til år avhengig av hvor mye anleggsmiddelet blir brukt (variable avskrivninger). • Saldoavskrivninger • Avskrivningskostnaden blir en fast prosentsats av restverdien (saldoen). Avskrivningene blir mindre fra år til år (degressive avskrivninger). Universitetslektor Ola Barkved 6
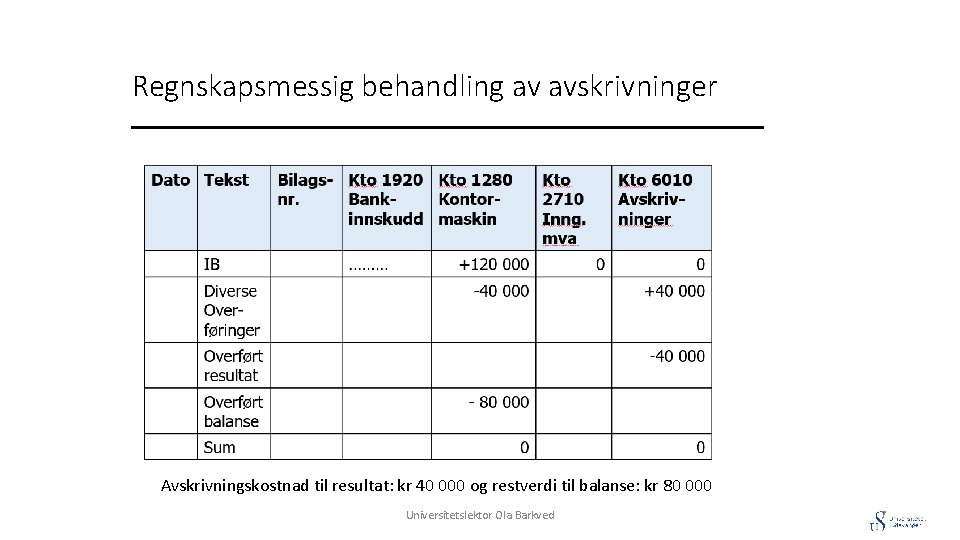
Regnskapsmessig behandling av avskrivninger Avskrivningskostnad til resultat: kr 40 000 og restverdi til balanse: kr 80 000 Universitetslektor Ola Barkved 7
Varekjøp, varelager og varekostnad • “Lagerloven”: • IB varer + kjøp i perioden (utgiften) = UB varer + vareforbruk i perioden (kostnaden) • Varekostnaden (forbruket) = varekjøp + IB varer – UB varer • Varekostnaden = varekjøp – beholdningsendringen (UB – IB) Universitetslektor Ola Barkved 8
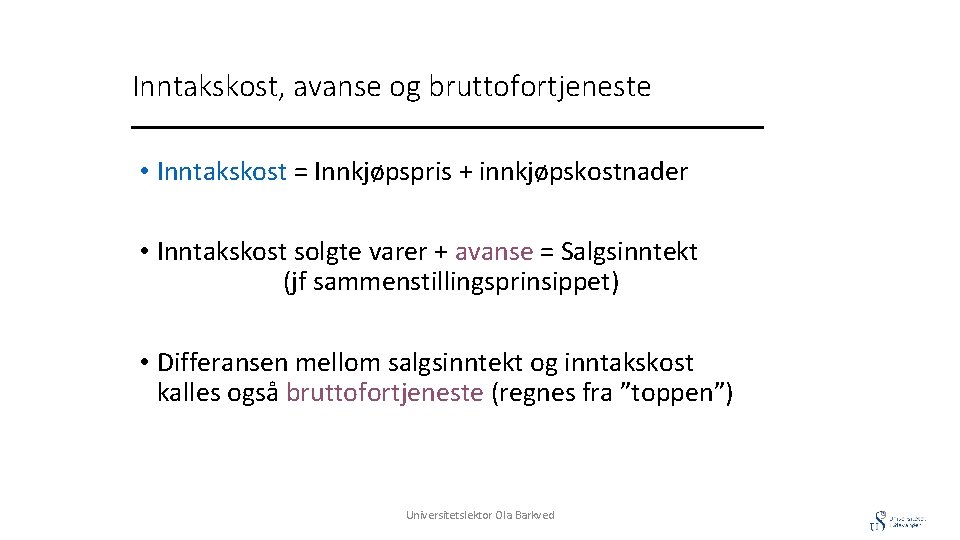
Inntakskost, avanse og bruttofortjeneste • Inntakskost = Innkjøpspris + innkjøpskostnader • Inntakskost solgte varer + avanse = Salgsinntekt (jf sammenstillingsprinsippet) • Differansen mellom salgsinntekt og inntakskost kalles også bruttofortjeneste (regnes fra ”toppen”) Universitetslektor Ola Barkved 9
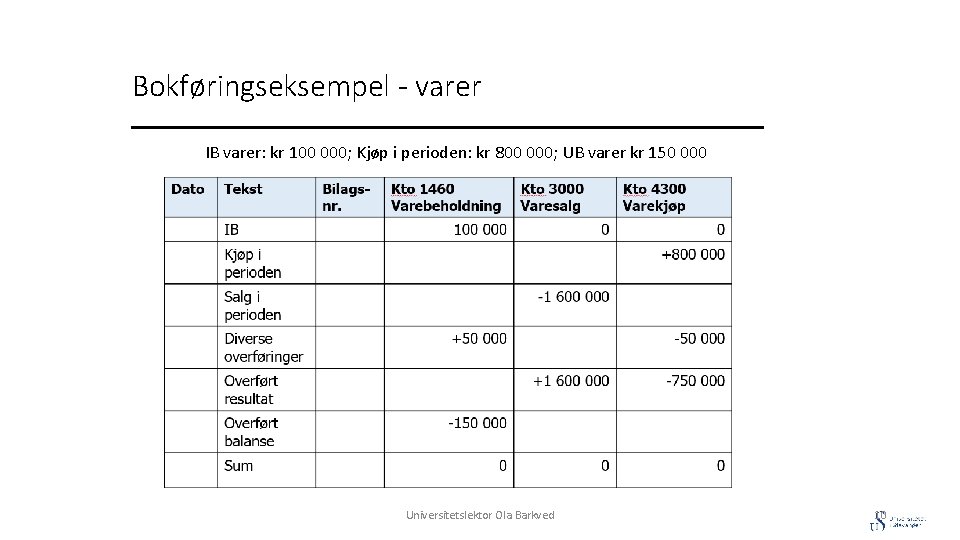
Bokføringseksempel - varer IB varer: kr 100 000; Kjøp i perioden: kr 800 000; UB varer kr 150 000 Universitetslektor Ola Barkved 10
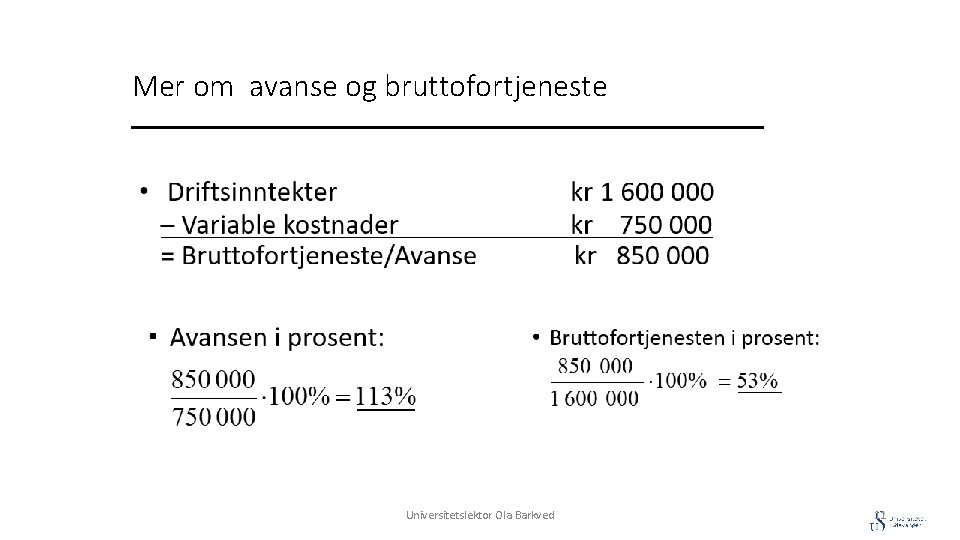
Mer om avanse og bruttofortjeneste Universitetslektor Ola Barkved 11
Tap på fordringer • Selger du på kreditt, må du regne med at ikke alle kundene betaler det de skylder deg • Det oppstår et tap på fordringer Universitetslektor Ola Barkved 12
Tap på fordringer og avsetninger • Du må korrigere • periodens resultat forventet tap og • balanseverdien på kundefordringer for usikre fordringer Universitetslektor Ola Barkved 13
Eksempel Avsetning tap på fordringer IB: kr 12 500; UB kr 62 500 Universitetslektor Ola Barkved 14
Eksempel forts. Universitetslektor Ola Barkved 15
Tap på krav og merverdiavgift • Ved registrering av tap på fordringer korrigeres merverdiavgiften mot • kto. 2710 Inngående merverdiavgift • Sjekk også video forelesningene om MVA Universitetslektor Ola Barkved 16
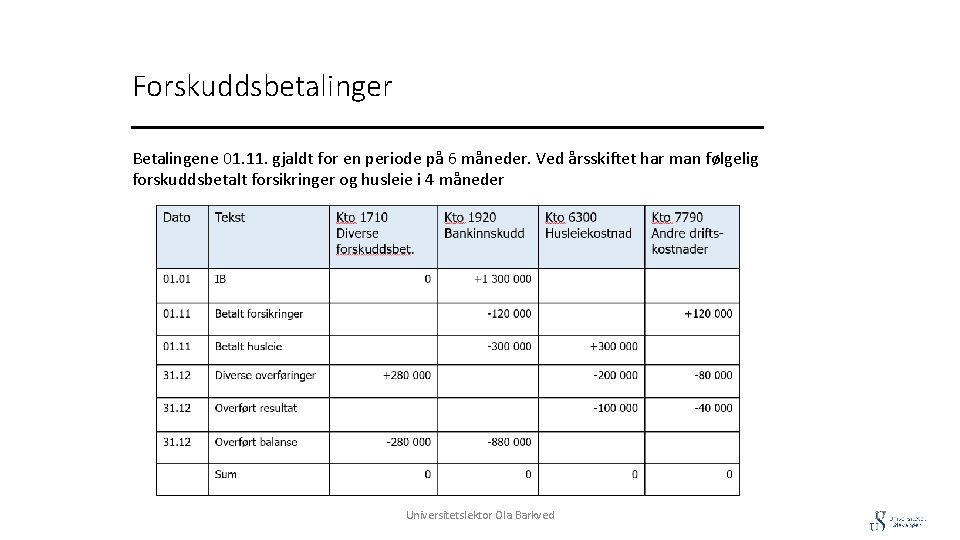
Forskuddsbetalinger Betalingene 01. 11. gjaldt for en periode på 6 måneder. Ved årsskiftet har man følgelig forskuddsbetalt forsikringer og husleie i 4 måneder Universitetslektor Ola Barkved 17
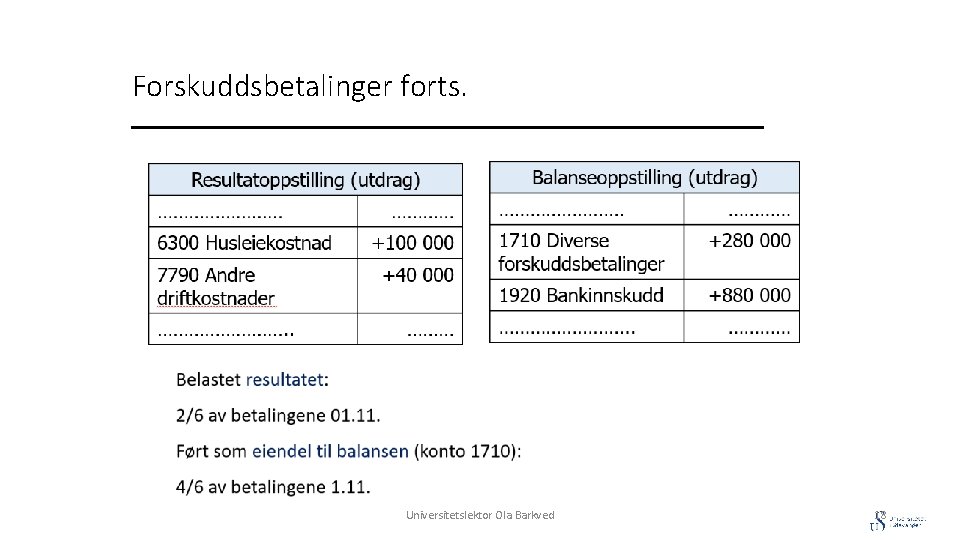
Forskuddsbetalinger forts. Universitetslektor Ola Barkved 18
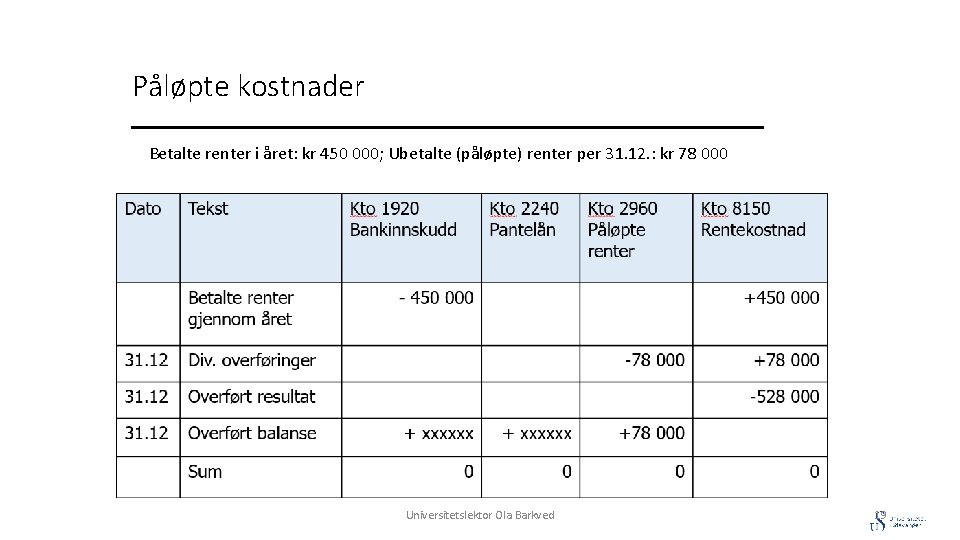
Påløpte kostnader Betalte renter i året: kr 450 000; Ubetalte (påløpte) renter per 31. 12. : kr 78 000 Universitetslektor Ola Barkved 19
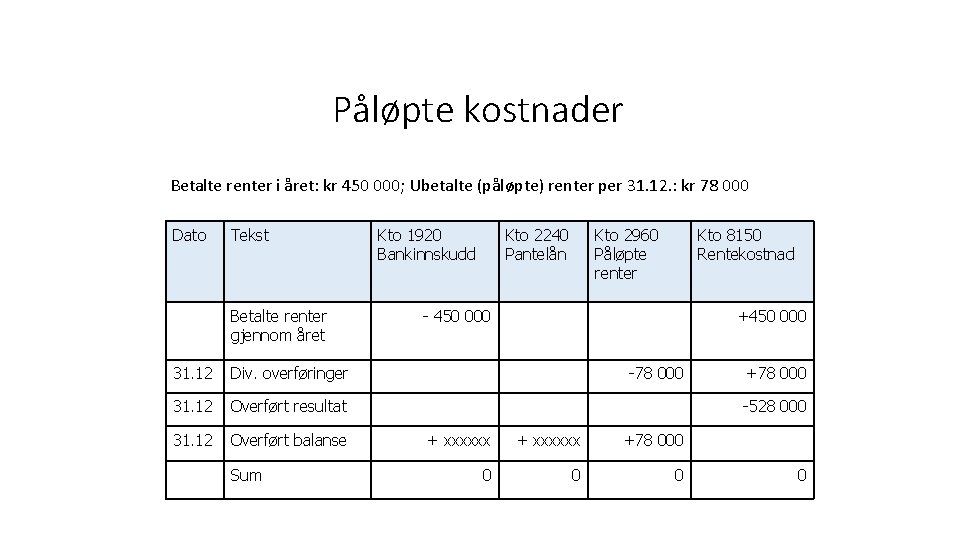
Påløpte kostnader Betalte renter i året: kr 450 000; Ubetalte (påløpte) renter per 31. 12. : kr 78 000 Dato Tekst Betalte renter gjennom året 31. 12 Div. overføringer 31. 12 Overført resultat 31. 12 Overført balanse Sum Kto 1920 Bankinnskudd Kto 2240 Pantelån Kto 2960 Påløpte renter Kto 8150 Rentekostnad - 450 000 +450 000 -78 000 +78 000 -528 000 + xxxxxx +78 000 0 0
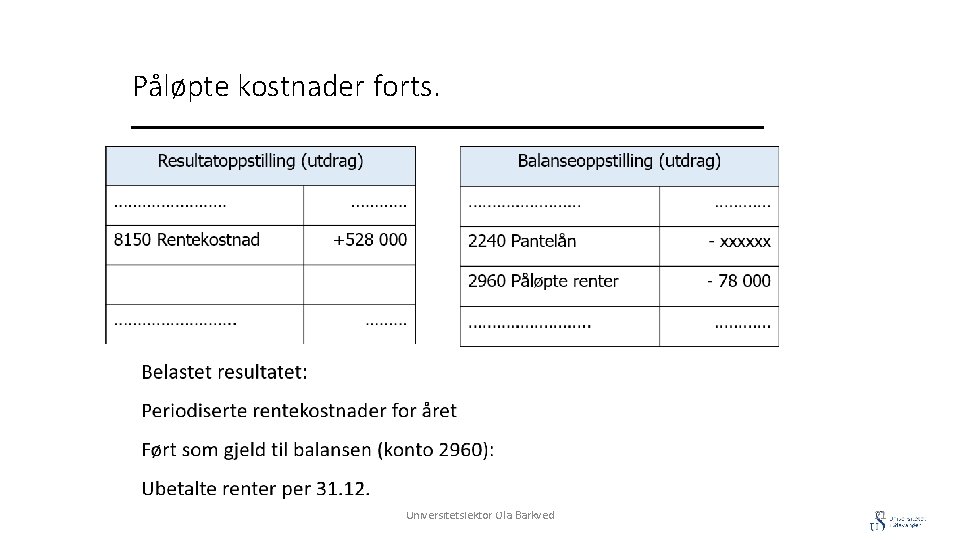
Påløpte kostnader forts. Universitetslektor Ola Barkved 21
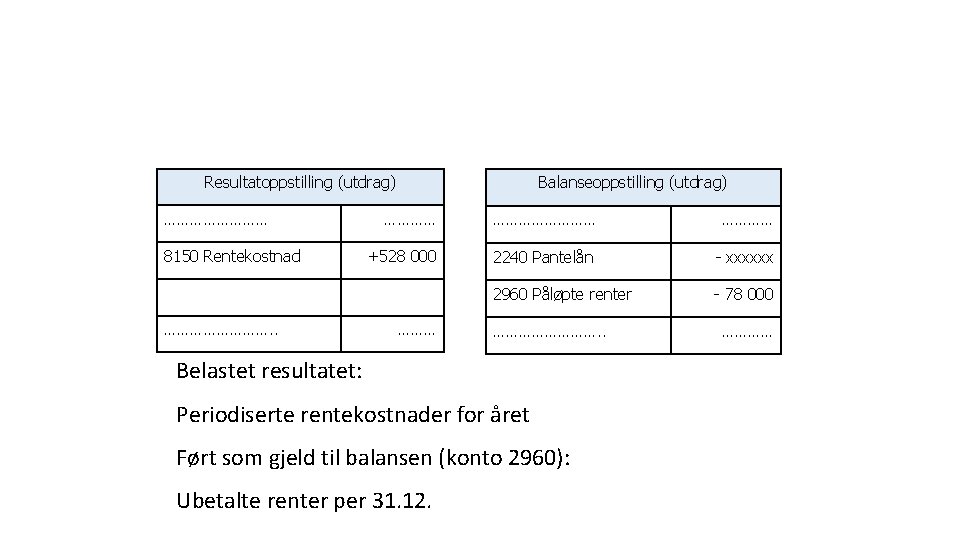
Resultatoppstilling (utdrag) ………… 8150 Rentekostnad …………. . Balanseoppstilling (utdrag) …………………… +528 000 2240 Pantelån - xxxxxx 2960 Påløpte renter - 78 000 ……………………. . Belastet resultatet: Periodiserte rentekostnader for året Ført som gjeld til balansen (konto 2960): Ubetalte renter per 31. 12. …………
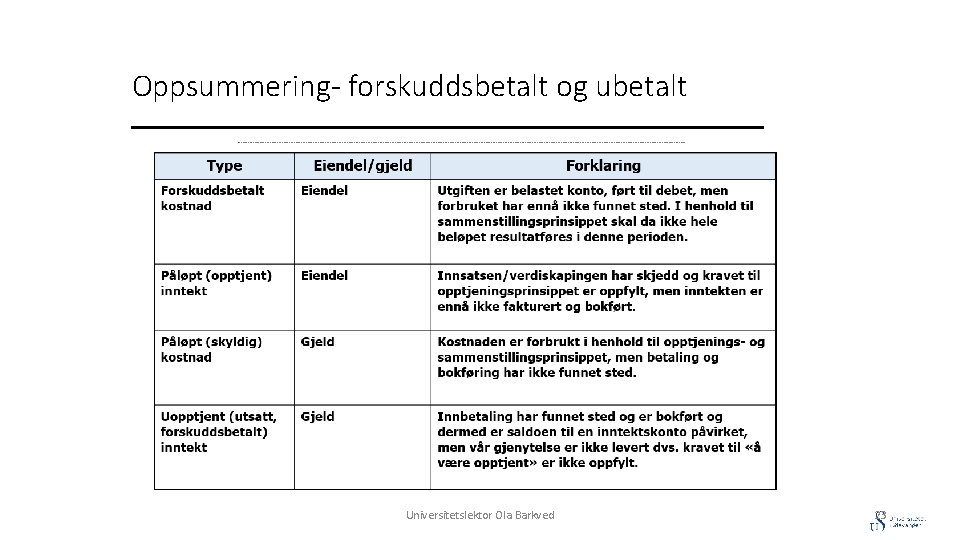
Oppsummering- forskuddsbetalt og ubetalt Universitetslektor Ola Barkved 23
- Slides: 23