
MUNICIPIO AGUASCALIENTES SECRETARIA DE FINANZAS ISABI IMPUESTO SOBRE
MUNICIPIO AGUASCALIENTES SECRETARIA DE FINANZAS ISABI IMPUESTO SOBRE ADQUISICIÓN DE BIENES
MUNICIPIO AGUASCALIENTES SECRETARIA DE FINANZAS FUNDAMENTO LEY DE HACIENDA DEL MUNICIPIO DE AGUASCALIENTES, AGS. • Reformado P. O. 8 de Marzo de 2010 • TÍTULO II: DE LOS IMPUESTOS • CAPITULO II: Del Impuesto Sobre Adquisición de Bienes LEY DE INGRESOS DEL MUNICIPIO DE AGUASCALIENTES, AGS. PARA EL EJERCICIO FISCAL 2015 • Reformado P. O. 8 de Marzo de 2010 • TÍTULO II: IMPUESTOS • CAPITULO III: Impuesto Sobre Adquisición de Inmuebles
MUNICIPIO AGUASCALIENTES SECRETARIA DE FINANZAS ARTÍCULO 3 LHMA Son impuestos, las prestaciones en dinero o en especie que fije la ley, con carácter general y obligatorio, a cargo de personas físicas y morales…
MUNICIPIO AGUASCALIENTES SECRETARIA DE FINANZAS ARTÍCULO 63 LHMA Están obligados al pago de este impuesto, las personas físicas o morales que adquieran inmuebles que consistan en el suelo y las construcciones adheridas a él, ubicados en el Municipio, por cualquiera de las figuras enumeradas en el Art. 62
MUNICIPIO AGUASCALIENTES SECRETARIA DE FINANZAS ARTÍCULO 40 LIMA Podrán quedar exentos de pago de Impuesto Sobre Adquisición de Bienes hasta un 70% las personas físicas o morales que dentro del territorio de Municipio de Aguascalientes inicien operaciones o hagan ampliaciones de las ya existentes
MUNICIPIO AGUASCALIENTES SECRETARIA DE FINANZAS • LEY DE HACIENDA DEL MUNICIPIO DE AGUASCALIENTES, AGS • Art 62 y Art 66 LEY DE INGRESOS DEL MUNICIPIO DE AGUASCALIENTES, PARA EL EJERCICIO 2015 • Art. 35 • Se entiende por adquisición de bienes las que se deriven de: I. Todo acto de transmisión de la propiedad por donación, muerte o aportación con excepción de la sociedad conyugal II. La compra-venta III. La promesa de adquirir IV. La cesión de derechos V. Fusión y escisión de sociedades VI. La dación en pago y liquidación VII. Constitución de usufructo VIII. Prescripción positiva IX. La cesión de derechos del heredero, legatario o copropietario • I. III. IV. Lo estipulado en el Art 64 de la Ley de Hacienda del Municipio de Aguascalientes Fideicomisos Cesión de derechos en fideicomisos División de copropiedad y disolución de sociedad conyugal Donación por parte de la Federación, estado o municipio a un particular Permutas
MUNICIPIO AGUASCALIENTES SECRETARIA DE FINANZAS ARTÍCULO 67 LHMA No se pagará el impuesto establecido en ésta Ley I. En las adquisiciones de inmuebles que hagan la Federación, los Estados y los Municipios para formar parte del dominio público; y II. En las transmisiones de bienes y derechos que por rescisión del contrato vuelvan éstos al enajenante.
MUNICIPIO AGUASCALIENTES SECRETARIA DE FINANZAS ARTÍCULO 39 LIMA Las que se deriven de herencia, legado o donación entre cónyuges o la que se realice entre ascendientes y descendientes en línea recta hasta primer grado
MUNICIPIO AGUASCALIENTES SECRETARIA DE FINANZAS El valor de operación será la base para el pago del impuesto cuando se trate de: - Vivienda de tipo popular - De interés social o - Lotes individualizados que estén destinados a la edificación de una vivienda de la misma naturaleza Siempre que se encuentre en fraccionamientos autorizados como de tipo popular o de interés social, cuya superficie de terreno sea inferior a 120 m 2 y la construcción no sea mayor de 78 m 2.
MUNICIPIO AGUASCALIENTES SECRETARIA DE FINANZAS Para determinar el pago de este impuesto se aplicará una exención del valor que resulte del inmueble en salarios mínimos anuales VIGENTE APARTIR DE TASA BIEN EXENSIÓN CANTIDAD SMG 2. 00% LOTE $ 62, 305. 50 2. 5 2. 00% CONSTRUCCION $ 124, 611. 00 5 2. 00% SOCIAL/POPULAR $ 373, 833. 00 15 2. 00% EXPL. AGROP. $ 124, 611. 00 5 $ SMG 01 ABRIL DE $ 68. 28 2015
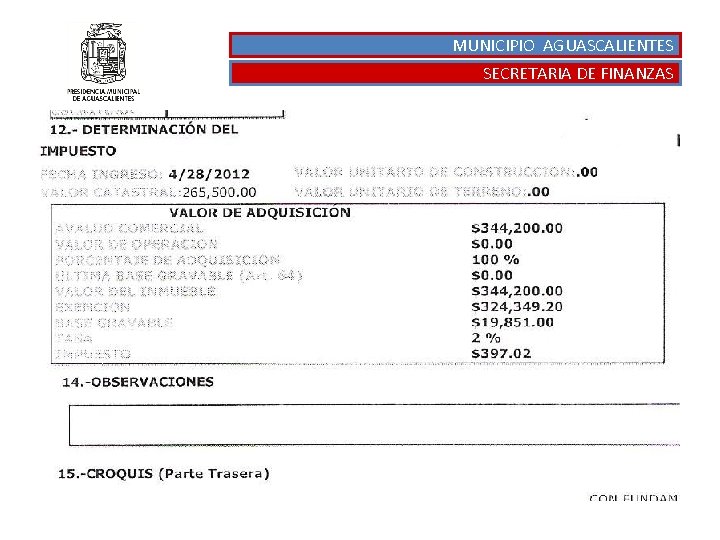
MUNICIPIO AGUASCALIENTES SECRETARIA DE FINANZAS Elementos a considerar para el cálculo del Impuesto NATURALEZA DEL ACTO AÑO DE ESCRITURACI ÓN BIEN INMUEBLE VALOR DE BIEN EXCENSIÓN TASA Tipo de Adquisición Año en se firma escritura Tipo de Bien que se Adquiere (Casa Habitación, Lote urbano, Parcela) • Catastral • De operación • Comercial Monto calculado en salarios mínimos por tipo de Bien que se adquiere % que se cobra en base al valor del Bien
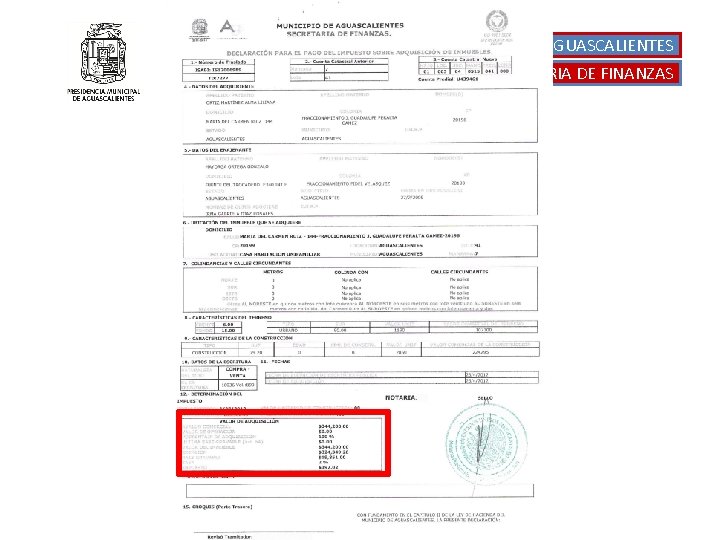
MUNICIPIO AGUASCALIENTES SECRETARIA DE FINANZAS
MUNICIPIO AGUASCALIENTES SECRETARIA DE FINANZAS
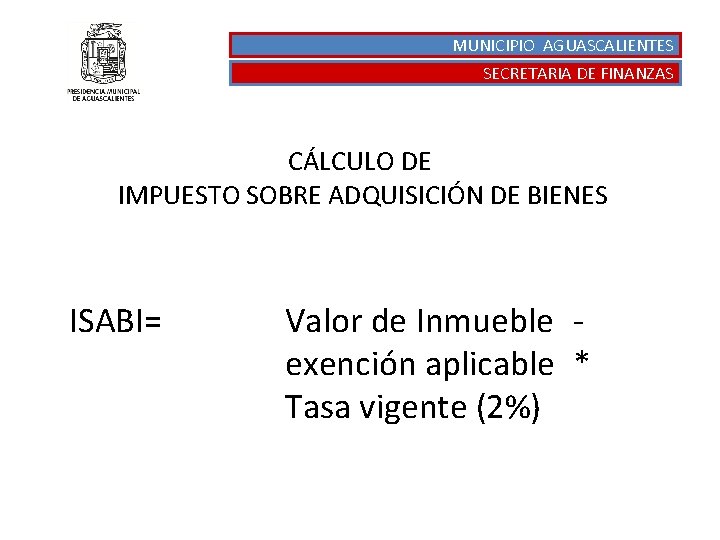
MUNICIPIO AGUASCALIENTES SECRETARIA DE FINANZAS CÁLCULO DE IMPUESTO SOBRE ADQUISICIÓN DE BIENES ISABI= Valor de Inmueble exención aplicable * Tasa vigente (2%)
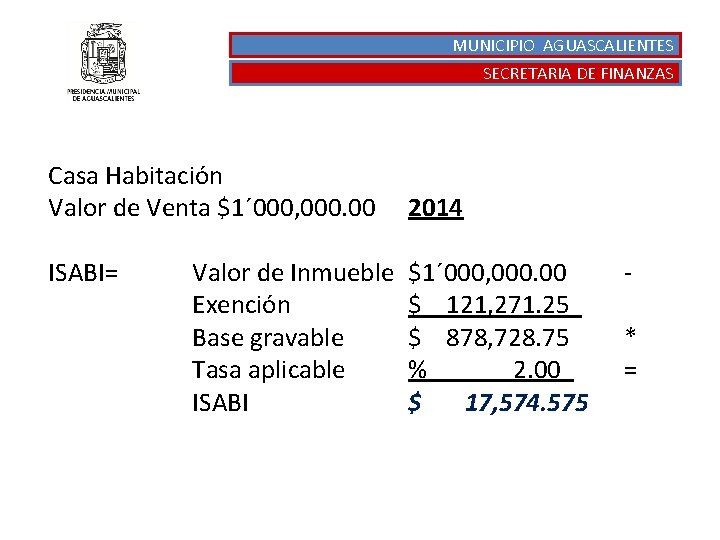
MUNICIPIO AGUASCALIENTES SECRETARIA DE FINANZAS Casa Habitación Valor de Venta $1´ 000, 000. 00 ISABI= Valor de Inmueble Exención Base gravable Tasa aplicable ISABI 2014 $1´ 000, 000. 00 $ 121, 271. 25 $ 878, 728. 75 % 2. 00 $ 17, 574. 575 * =
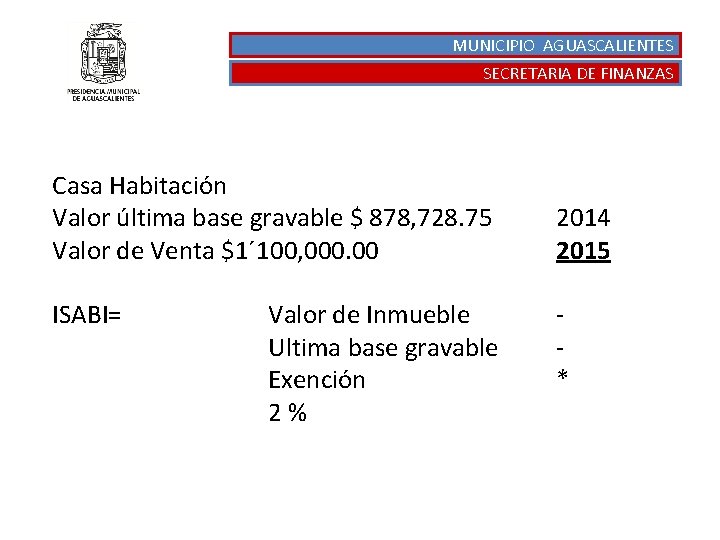
MUNICIPIO AGUASCALIENTES SECRETARIA DE FINANZAS Casa Habitación Valor última base gravable $ 878, 728. 75 Valor de Venta $1´ 100, 000. 00 ISABI= Valor de Inmueble Ultima base gravable Exención 2% 2014 2015 *
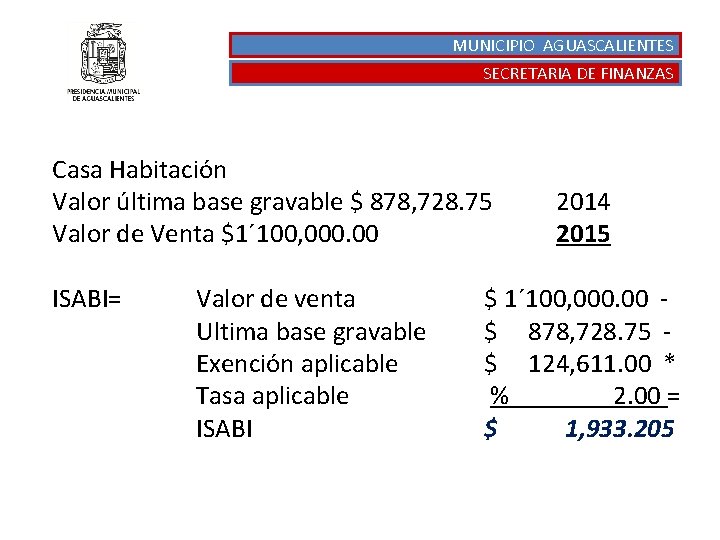
MUNICIPIO AGUASCALIENTES SECRETARIA DE FINANZAS Casa Habitación Valor última base gravable $ 878, 728. 75 Valor de Venta $1´ 100, 000. 00 ISABI= Valor de venta Ultima base gravable Exención aplicable Tasa aplicable ISABI 2014 2015 $ 1´ 100, 000. 00 $ 878, 728. 75 $ 124, 611. 00 * % 2. 00 = $ 1, 933. 205
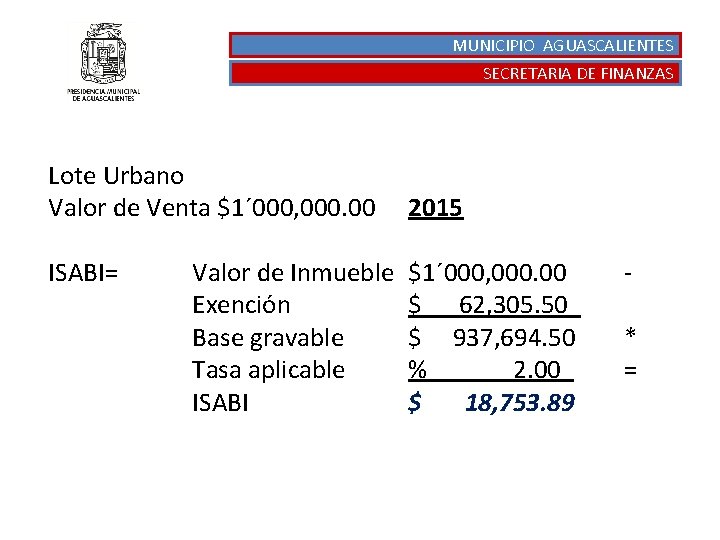
MUNICIPIO AGUASCALIENTES SECRETARIA DE FINANZAS Lote Urbano Valor de Venta $1´ 000, 000. 00 ISABI= Valor de Inmueble Exención Base gravable Tasa aplicable ISABI 2015 $1´ 000, 000. 00 $ 62, 305. 50 $ 937, 694. 50 % 2. 00 $ 18, 753. 89 * =
MUNICIPIO AGUASCALIENTES SECRETARIA DE FINANZAS GRACIAS POR SU ATENCIÓN
- Slides: 19