
MONETARNOKREDITNA MULTIPLIKACIJA n Proces preko koga bankarski sistem
MONETARNO-KREDITNA MULTIPLIKACIJA
n Proces preko koga bankarski sistem vrši emisiju i povlačenje novca iz privrede n Može biti mikro- i makro multiplikacija, pozitivna i negativna n Bankarski sistem može da poveća svoje zajmove i investicije za višestruku vrednost novih rezervi gotovine, iako svaka banka pozajmljuje samo deo svojih depozita- novac nastaje iz duga i zajmovnih operacija.
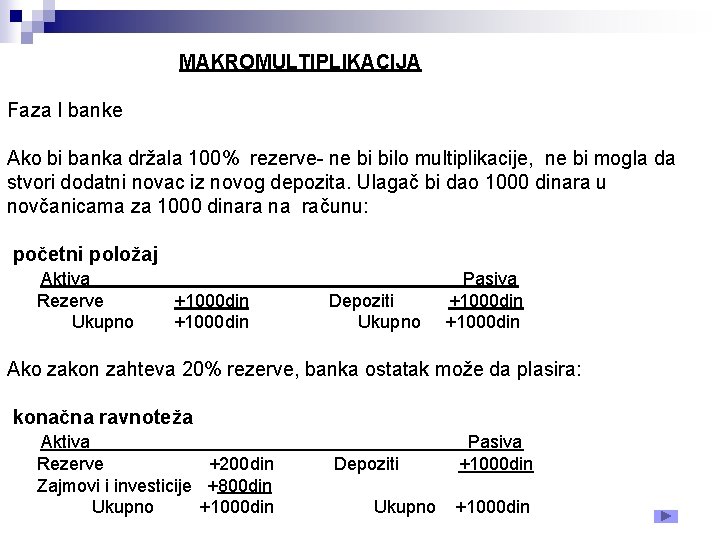
MAKROMULTIPLIKACIJA Faza I banke Ako bi banka držala 100% rezerve- ne bi bilo multiplikacije, ne bi mogla da stvori dodatni novac iz novog depozita. Ulagač bi dao 1000 dinara u novčanicama za 1000 dinara na računu: početni položaj Aktiva Rezerve Ukupno +1000 din Depoziti Ukupno Pasiva +1000 din Ako zakon zahteva 20% rezerve, banka ostatak može da plasira: konačna ravnoteža Aktiva Rezerve +200 din Zajmovi i investicije +800 din Ukupno +1000 din Depoziti Ukupno Pasiva +1000 din
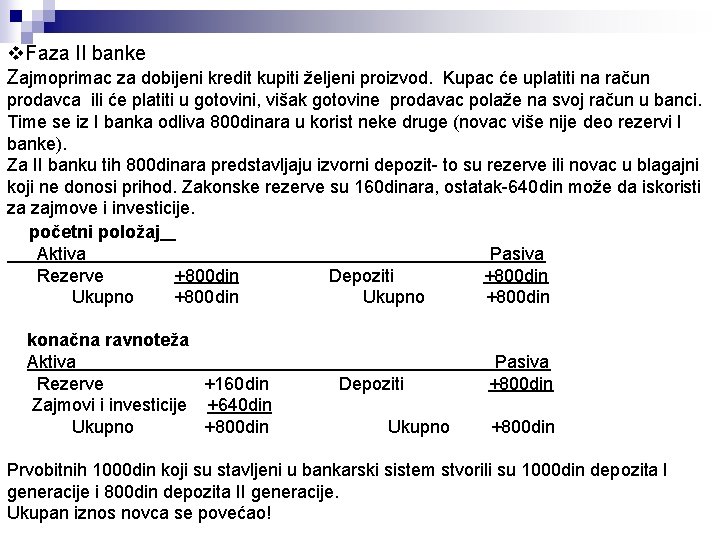
v. Faza II banke Zajmoprimac za dobijeni kredit kupiti željeni proizvod. Kupac će uplatiti na račun prodavca ili će platiti u gotovini, višak gotovine prodavac polaže na svoj račun u banci. Time se iz I banka odliva 800 dinara u korist neke druge (novac više nije deo rezervi I banke). Za II banku tih 800 dinara predstavljaju izvorni depozit- to su rezerve ili novac u blagajni koji ne donosi prihod. Zakonske rezerve su 160 dinara, ostatak-640 din može da iskoristi za zajmove i investicije. početni položaj Aktiva Pasiva Rezerve +800 din Depoziti +800 din Ukupno +800 din konačna ravnoteža Aktiva Rezerve +160 din Zajmovi i investicije +640 din Ukupno +800 din Depoziti Ukupno Pasiva +800 din Prvobitnih 1000 din koji su stavljeni u bankarski sistem stvorili su 1000 din depozita I generacije i 800 din depozita II generacije. Ukupan iznos novca se povećao!
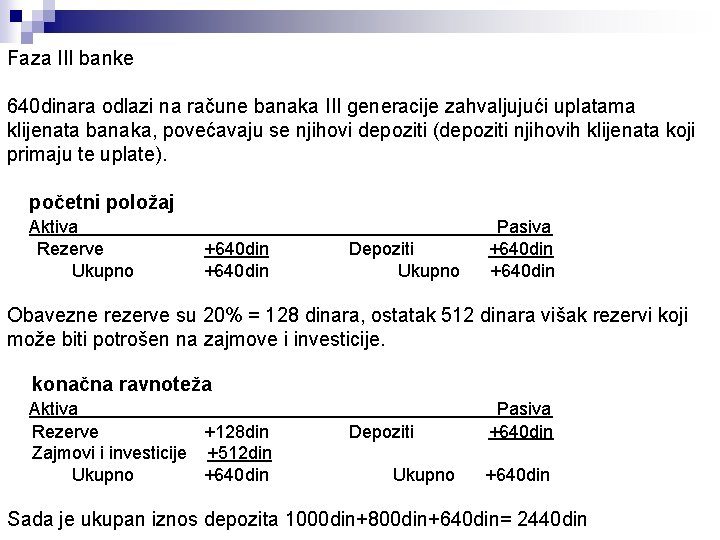
Faza III banke 640 dinara odlazi na račune banaka III generacije zahvaljujući uplatama klijenata banaka, povećavaju se njihovi depoziti (depoziti njihovih klijenata koji primaju te uplate). početni položaj Aktiva Rezerve Ukupno +640 din Depoziti Ukupno Pasiva +640 din Obavezne rezerve su 20% = 128 dinara, ostatak 512 dinara višak rezervi koji može biti potrošen na zajmove i investicije. konačna ravnoteža Aktiva Rezerve +128 din Zajmovi i investicije +512 din Ukupno +640 din Depoziti Ukupno Pasiva +640 din Sada je ukupan iznos depozita 1000 din+800 din+640 din= 2440 din
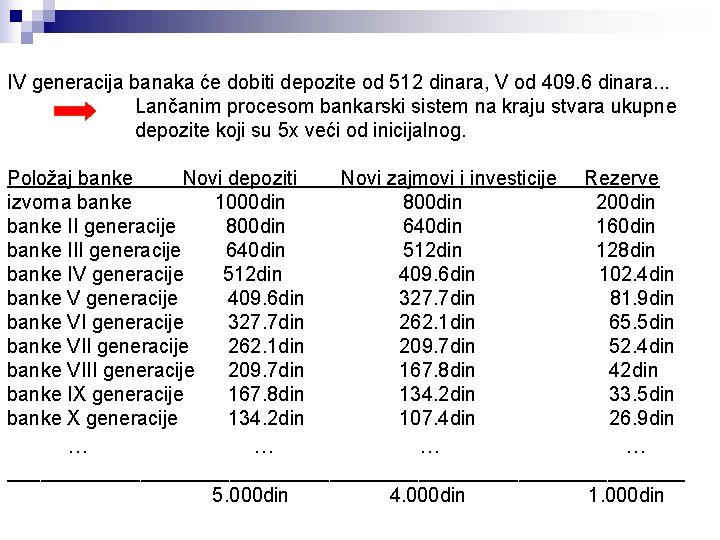
IV generacija banaka će dobiti depozite od 512 dinara, V od 409. 6 dinara. . . Lančanim procesom bankarski sistem na kraju stvara ukupne depozite koji su 5 x veći od inicijalnog. Položaj banke Novi depoziti izvorna banke 1000 din banke II generacije 800 din banke III generacije 640 din banke IV generacije 512 din banke V generacije 409. 6 din banke VI generacije 327. 7 din banke VII generacije 262. 1 din banke VIII generacije 209. 7 din banke IX generacije 167. 8 din banke X generacije 134. 2 din . . . Novi zajmovi i investicije 800 din 640 din 512 din 409. 6 din 327. 7 din 262. 1 din 209. 7 din 167. 8 din 134. 2 din 107. 4 din . . . Rezerve 200 din 160 din 128 din 102. 4 din 81. 9 din 65. 5 din 52. 4 din 42 din 33. 5 din 26. 9 din . . . _______________________________ 5. 000 din 4. 000 din 1. 000 din
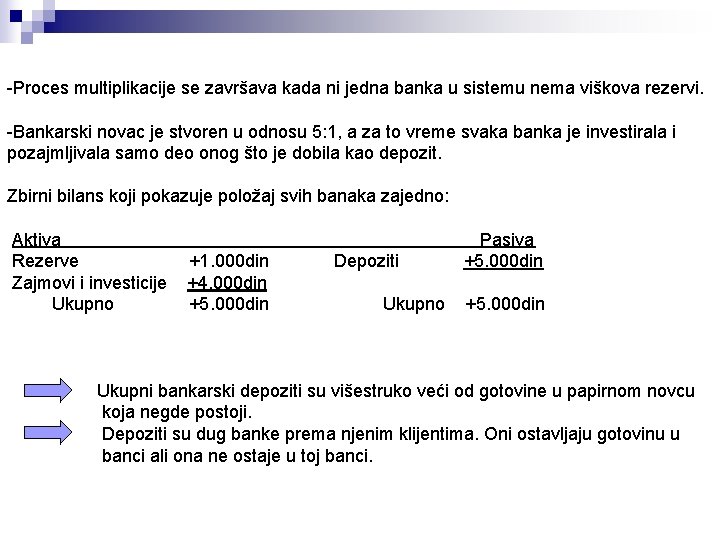
-Proces multiplikacije se završava kada ni jedna banka u sistemu nema viškova rezervi. -Bankarski novac je stvoren u odnosu 5: 1, a za to vreme svaka banka je investirala i pozajmljivala samo deo onog što je dobila kao depozit. Zbirni bilans koji pokazuje položaj svih banaka zajedno: Aktiva Rezerve Zajmovi i investicije Ukupno +1. 000 din +4. 000 din +5. 000 din Depoziti Ukupno Pasiva +5. 000 din Ukupni bankarski depoziti su višestruko veći od gotovine u papirnom novcu koja negde postoji. Depoziti su dug banke prema njenim klijentima. Oni ostavljaju gotovinu u banci ali ona ne ostaje u toj banci.
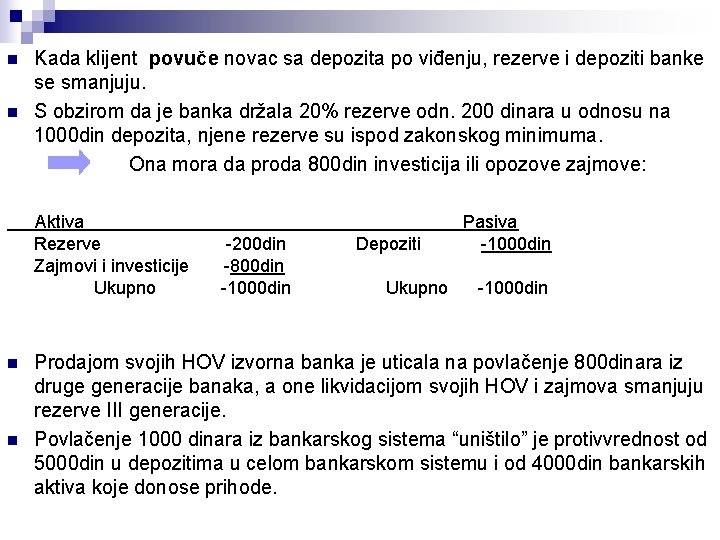
n n Kada klijent povuče novac sa depozita po viđenju, rezerve i depoziti banke se smanjuju. S obzirom da je banka držala 20% rezerve odn. 200 dinara u odnosu na 1000 din depozita, njene rezerve su ispod zakonskog minimuma. Ona mora da proda 800 din investicija ili opozove zajmove: Aktiva Rezerve Zajmovi i investicije Ukupno n n -200 din -800 din -1000 din Depoziti Ukupno Pasiva -1000 din Prodajom svojih HOV izvorna banka je uticala na povlačenje 800 dinara iz druge generacije banaka, a one likvidacijom svojih HOV i zajmova smanjuju rezerve III generacije. Povlačenje 1000 dinara iz bankarskog sistema “uništilo” je protivvrednost od 5000 din u depozitima u celom bankarskom sistemu i od 4000 din bankarskih aktiva koje donose prihode.
MIKROMULTIPLIKACIJA n n n Startna pozicija u analizi- pretpostavka ravnoteže u bilansu banke (kreditni plasmani = kreditnom potencijalu) Pozitivan inicijalni impuls- priliv sredstava u njen depozitni potencijal- kada klijenti banke imaju veći priliv nego odliv novca (po osnovu platnoprometnih operacija), korišćenjem kredita kod centralne banke, po osnovu prodaje HOV ili deviza CB, sniženjem stope obaveznih rezervi i sl. Deo banka odvaja na ime obavezne rezerve i eventualno rezerve likvidnosti. Ostatak su slobodna sredstva koja može da plasira. Još uvek nije počeo proces multiplikacije! On počinje kada se jedan deo plasiranih sredstava vrati u njen depozitni sistem putem platnoprometnih operacija komitenata. Tada ona može da rekreira jednom već plasirani kreditni potencijal. Proporcija u kojoj se sredstva odlivena putem kredita vraćaju u depozitni sistem banke je koeficijent vraćanja sredstava u depozitni sistem = h Teorijski se kreće u intervalu 0 ≤ h ≤ 1 0 -nikakav iznos na bazi datih kredita se ne vraća 1 - celokupan plasirani iznos se vraća
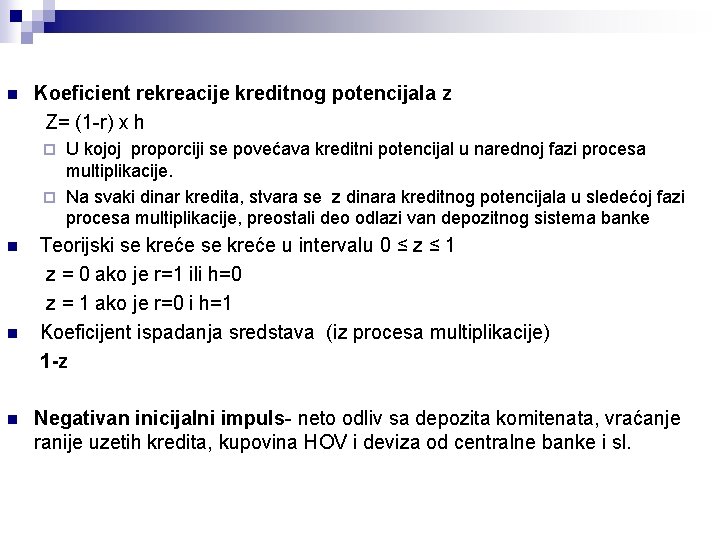
n Koeficient rekreacije kreditnog potencijala z Z= (1 -r) x h U kojoj proporciji se povećava kreditni potencijal u narednoj fazi procesa multiplikacije. ¨ Na svaki dinar kredita, stvara se z dinara kreditnog potencijala u sledećoj fazi procesa multiplikacije, preostali deo odlazi van depozitnog sistema banke ¨ n n n Teorijski se kreće u intervalu 0 ≤ z ≤ 1 z = 0 ako je r=1 ili h=0 z = 1 ako je r=0 i h=1 Koeficijent ispadanja sredstava (iz procesa multiplikacije) 1 -z Negativan inicijalni impuls- neto odliv sa depozita komitenata, vraćanje ranije uzetih kredita, kupovina HOV i deviza od centralne banke i sl.
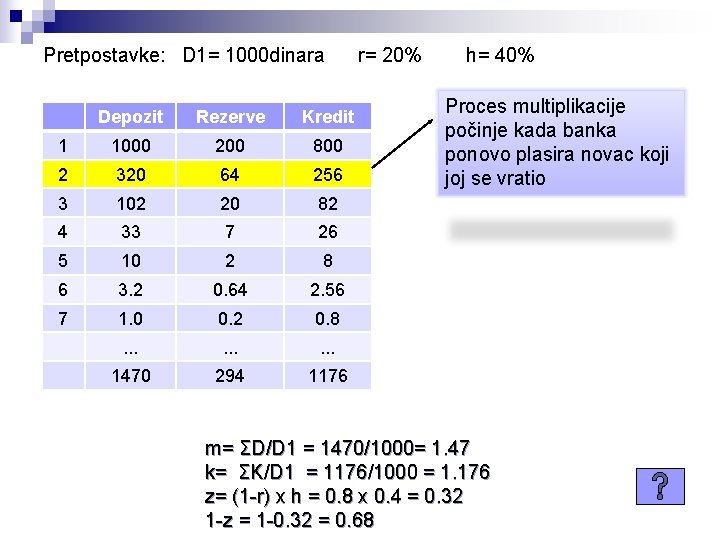
Pretpostavke: D 1= 1000 dinara Depozit Rezerve Kredit 1 1000 200 800 2 320 64 256 3 102 20 82 4 33 7 26 5 10 2 8 6 3. 2 0. 64 2. 56 7 1. 0 0. 2 0. 8 . . 1470 294 1176 r= 20% h= 40% Proces multiplikacije počinje kada banka ponovo plasira novac koji joj se vratio m= ΣD/D 1 = 1470/1000= 1. 47 k= ΣK/D 1 = 1176/1000 = 1. 176 z= (1 -r) x h = 0. 8 x 0. 4 = 0. 32 1 -z = 1 -0. 32 = 0. 68
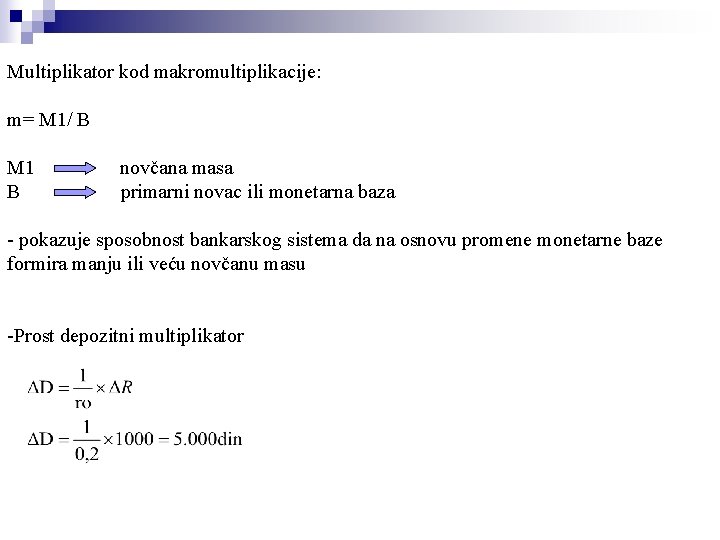
Multiplikator kod makromultiplikacije: m= M 1/ B M 1 B novčana masa primarni novac ili monetarna baza - pokazuje sposobnost bankarskog sistema da na osnovu promene monetarne baze formira manju ili veću novčanu masu -Prost depozitni multiplikator
OGRANIČAVAJUĆI FAKTORI n Stopa obaveznih rezervi 0< r <100% n Konverzija depozita u gotov novac n Odliv sa računa depozita komitenata banke na račune drugih banaka ili centralne banke n Neiskorišćeni potencijal (višak rezervi) n Odloženo delovanje ovih faktora
Detaljna struktura multiplikatora m
- Slides: 14