
MODULO 2 MARCOESTRUCTURA CONCEPTUAL 04112020 AulFacil normas internacionales
- Slides: 44
MODULO 2 MARCO/ESTRUCTURA CONCEPTUAL 04/11/2020 Aul@Facil normas internacionales de contabilidad 1
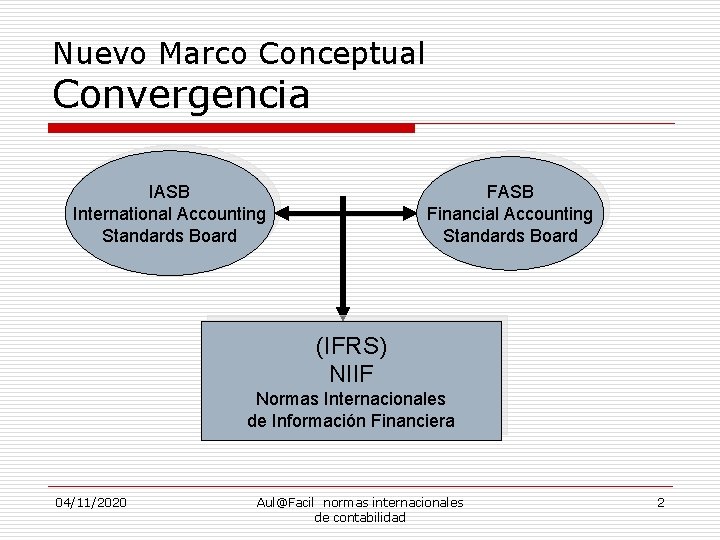
Nuevo Marco Conceptual Convergencia IASB International Accounting Standards Board FASB Financial Accounting Standards Board (IFRS) NIIF Normas Internacionales de Información Financiera 04/11/2020 Aul@Facil normas internacionales de contabilidad 2
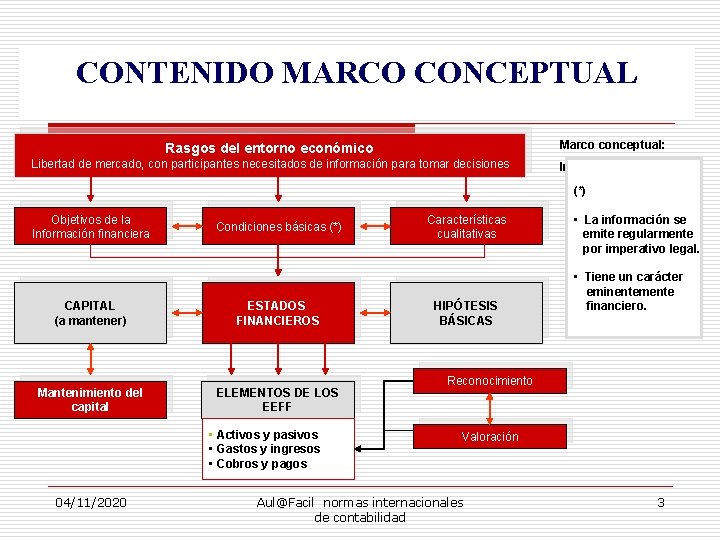
CONTENIDO MARCO CONCEPTUAL Marco conceptual: Rasgos del entorno económico Libertad de mercado, con participantes necesitados de información para tomar decisiones Introducción y contenido (*) Objetivos de la Información financiera Condiciones básicas (*) CAPITAL (a mantener) ESTADOS FINANCIEROS Mantenimiento del capital ELEMENTOS DE LOS EEFF • Activos y pasivos • Gastos y ingresos • Cobros y pagos 04/11/2020 Características cualitativas HIPÓTESIS BÁSICAS • La información se emite regularmente por imperativo legal. • Tiene un carácter eminentemente financiero. Reconocimiento Valoración Aul@Facil normas internacionales de contabilidad 3
Introducción n El Marco Conceptual es una especie de Constitución que le da sustento racional, en el que se recogen los objetivos, valores, hipótesis que debe tener presente la información contable. 04/11/2020 Aul@Facil normas internacionales de contabilidad 4
Estructura o Marco Conceptual El marco conceptual desarrolla sus contenidos agrupándolos en grandes bloques, así: 1. 2. 04/11/2020 Introducción: propósito, condición y alcance y a los usuarios y sus necesidades de información Objetivo de E. F: proveer información sobre la posición financiera, el desempeño y los cambios en la posición financiera de una entidad, información que es útil para un amplio rango de usuarios en la toma de decisiones económicas Aul@Facil normas internacionales de contabilidad 5
Estructura o Marco Conceptual 3. 4. Supuestos subyacentes: base de causación y empresa en marcha Características cualitativas de EF. Comprensibilidad, relevancia , confiabilidad, sustancia sobre forma, neutralidad, prudencia, comparabilidad, oportunidad. Elementos: posición financiera ( activos, pasivos, patrimonio); desempeño (ingresos, gastos ); ajustes por mantenimiento de capital Reconocimiento de los elementos: probabilidad de los beneficios económicos futuros, confiabilidad de la medición, reconocimiento de activos y pasivos; ingresos y gastos. § 5. 6. 04/11/2020 Aul@Facil normas internacionales de contabilidad 6
Estructura o Marco Conceptual 7. Medicion de los elementos: bases de medición: costo histórico, costo corriente, , valor realizable, valor presente. 8. Concepto de capital y mantenimiento de capital: conceptos de capital, concepto de mantenimiento de capital y la determinación de la utilidad. 04/11/2020 Aul@Facil normas internacionales de contabilidad 7
Marco Conceptual: Propósito de la información financiera q q q El marco conceptual para la preparación y presentación de los estados financieros establece los fundamentos conceptuales en los que se basa la información financiera, para dotar de sustento racional a las normas contable y con ello ayudar a los Organismos Normalizadores en su labor de desarrollo o interpretación de las NIIF, A los usuarios de la información para su adecuada interpretación y, A los auditores en el proceso de formarse una opinión sobre si los estados financieros se prepararon de conformidad con las NIIF 04/11/2020 Aul@Facil normas internacionales de contabilidad 8
Marco Conceptual El marco conceptual no es una NIIF y por consiguiente no define estándares para ningún problema particular de medición o revelación. o Nada de su contenido anula cualquier NIIF especifica. o En casos de conflicto prevalece el contenido de las NIIF 04/11/2020 Aul@Facil normas internacionales de contabilidad 9
Marco Conceptual: Usuarios y Necesidad de información financiera La información a de ser útil para la toma de decisiones q q Inversionistas: evaluar la capacidad de la empresa para pagar dividendos y evaluar la capacidad para afrontar las remuneraciones Acreedores Comerciales: evaluar si las cantidades adeudadas serán pagadas Clientes: evaluar la continuidad de la empresa Organismos Públicos: subvenciones, distribución de recursos 04/11/2020 Aul@Facil normas internacionales de contabilidad 10
Usuarios y sus necesidades de información Inversores presentes y potenciales Empleados y Trabajadores Prestamistas Proveedores y Acreedores Clientes El Gobierno y sus organismos Publico en general Administradores 04/11/2020 Aul@Facil normas internacionales de contabilidad 11
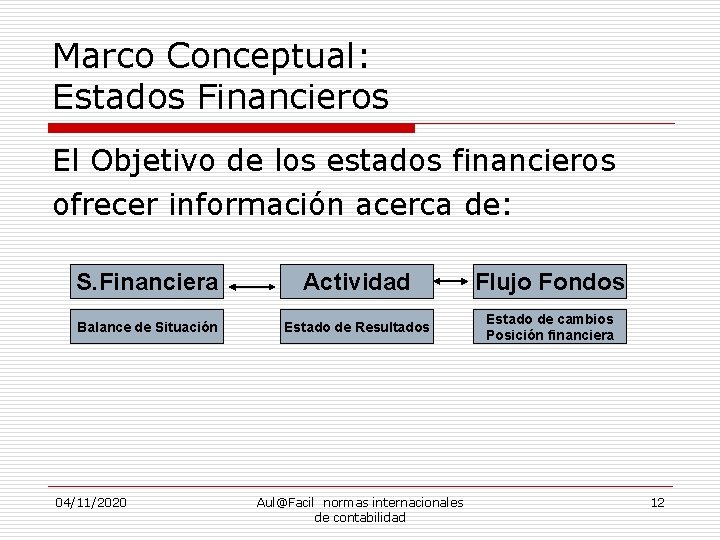
Marco Conceptual: Estados Financieros El Objetivo de los estados financieros ofrecer información acerca de: S. Financiera Actividad Flujo Fondos Balance de Situación Estado de Resultados Estado de cambios Posición financiera 04/11/2020 Aul@Facil normas internacionales de contabilidad 12
Periodicidad de la Inf. Financiera o o o Si actualmente la información financiera esta supeditada a una correcta determinación del resultado, en el Marco Conceptual, la prioridad es la correcta determinación de su situación financiera La valoración de la situación financiera se produce al incorporar elementos al balance de situación o al modificar sus valores El Estado de Resultados muestra las variaciones de partidas del balance de situación en relación con actividades ordinarias o no. En el estado de flujo de efectivo se muestra las variaciones de determinada partidas del balance La evaluación de la capacidad económica y financiera de la empresa esta asociada a la información contenida en el conjunto de estados financieros 04/11/2020 Aul@Facil normas internacionales de contabilidad 13
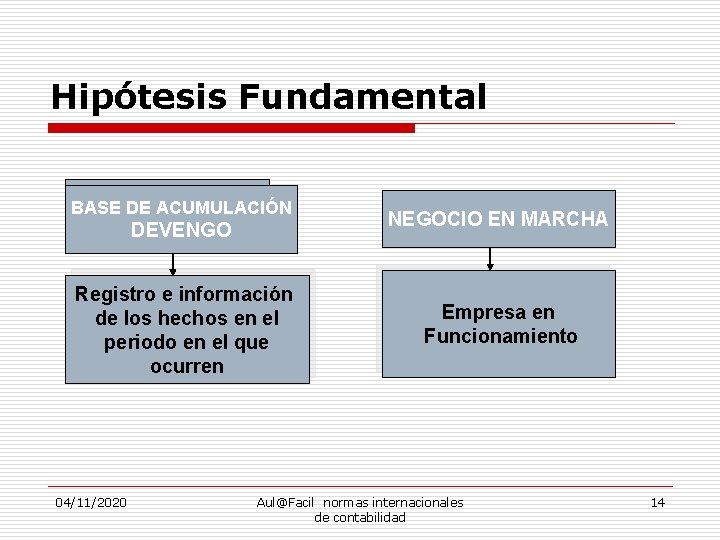
Hipótesis Fundamental BASE DE ACUMULACIÓN DEVENGO Registro e información de los hechos en el periodo en el que ocurren 04/11/2020 NEGOCIO EN MARCHA Empresa en Funcionamiento Aul@Facil normas internacionales de contabilidad 14
Hipótesis Fundamental o BASE DE ACUMULACIÓN O DEVENGO Con el fin de cumplir sus objetivos, los estados financieros se preparan sobre la base de la acumulación o del devengo contable. Según esta base, los efectos de las transacciones y demás sucesos se reconocen cuando ocurren (y no cuando se recibe o paga dinero u otro equivalente al efectivo). o NEGOCIO EN MARCHA Los estados financieros se preparan normalmente sobre la base de que la empresa está en funcionamiento, y continuará sus actividades de operación dentro del futuro previsible. No tiene intención ni necesidad de liquidar o de cortar de forma importante la escala de sus operaciones. 04/11/2020 Aul@Facil normas internacionales de contabilidad 15
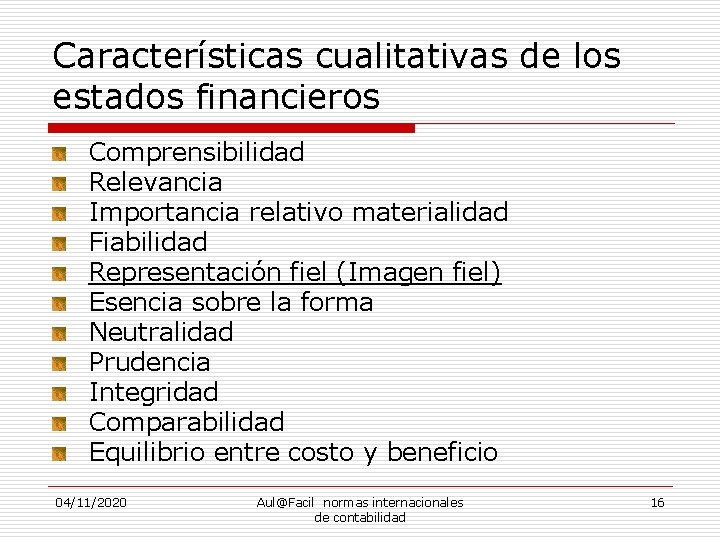
Características cualitativas de los estados financieros Comprensibilidad Relevancia Importancia relativo materialidad Fiabilidad Representación fiel (Imagen fiel) Esencia sobre la forma Neutralidad Prudencia Integridad Comparabilidad Equilibrio entre costo y beneficio 04/11/2020 Aul@Facil normas internacionales de contabilidad 16
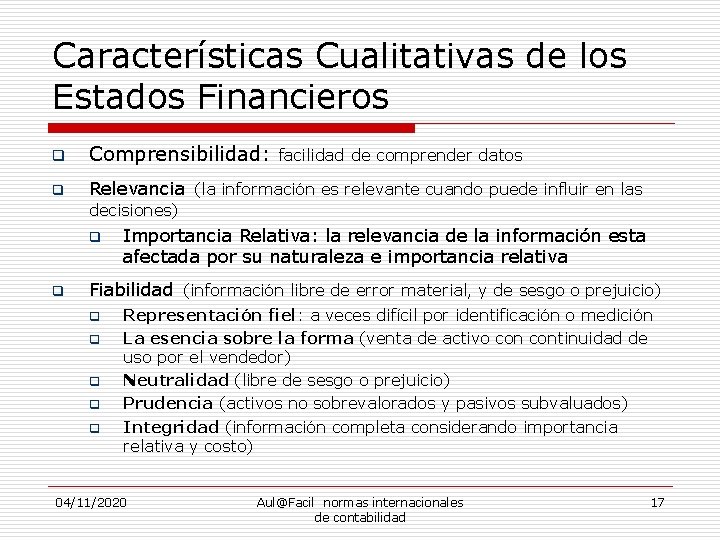
Características Cualitativas de los Estados Financieros q Comprensibilidad: q Relevancia (la información es relevante cuando puede influir en las facilidad de comprender datos decisiones) q q Importancia Relativa: la relevancia de la información esta afectada por su naturaleza e importancia relativa Fiabilidad (información libre de error material, y de sesgo o prejuicio) q q q Representación fiel: a veces difícil por identificación o medición La esencia sobre la forma (venta de activo continuidad de uso por el vendedor) Neutralidad (libre de sesgo o prejuicio) Prudencia (activos no sobrevalorados y pasivos subvaluados) Integridad (información completa considerando importancia relativa y costo) 04/11/2020 Aul@Facil normas internacionales de contabilidad 17
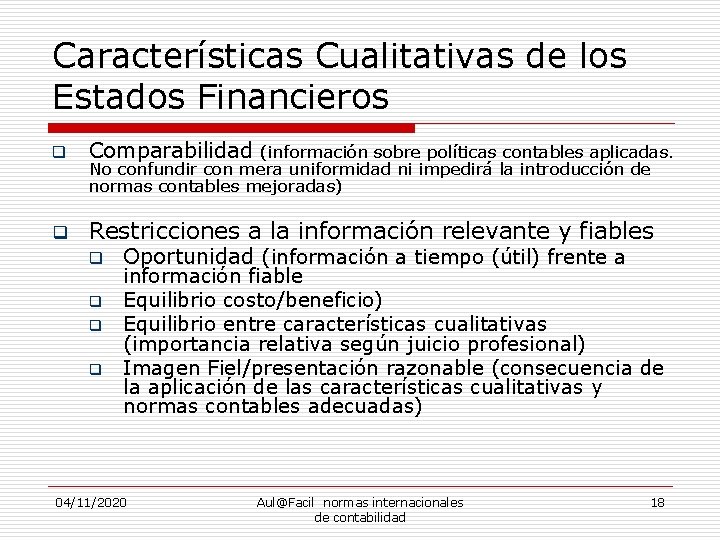
Características Cualitativas de los Estados Financieros q Comparabilidad (información sobre políticas contables aplicadas. q Restricciones a la información relevante y fiables No confundir con mera uniformidad ni impedirá la introducción de normas contables mejoradas) q q Oportunidad (información a tiempo (útil) frente a información fiable Equilibrio costo/beneficio) Equilibrio entre características cualitativas (importancia relativa según juicio profesional) Imagen Fiel/presentación razonable (consecuencia de la aplicación de las características cualitativas y normas contables adecuadas) 04/11/2020 Aul@Facil normas internacionales de contabilidad 18
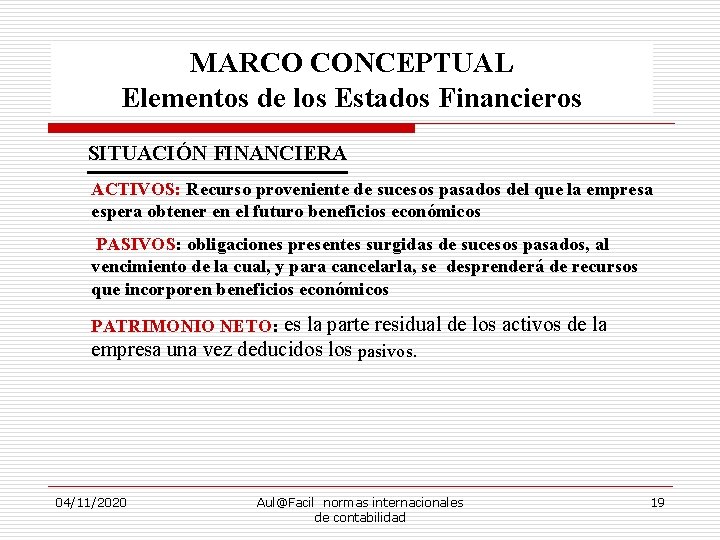
MARCO CONCEPTUAL Elementos de los Estados Financieros SITUACIÓN FINANCIERA ACTIVOS: Recurso proveniente de sucesos pasados del que la empresa espera obtener en el futuro beneficios económicos PASIVOS: obligaciones presentes surgidas de sucesos pasados, al vencimiento de la cual, y para cancelarla, se desprenderá de recursos que incorporen beneficios económicos PATRIMONIO NETO: es la parte residual de los activos de la empresa una vez deducidos los pasivos. 04/11/2020 Aul@Facil normas internacionales de contabilidad 19
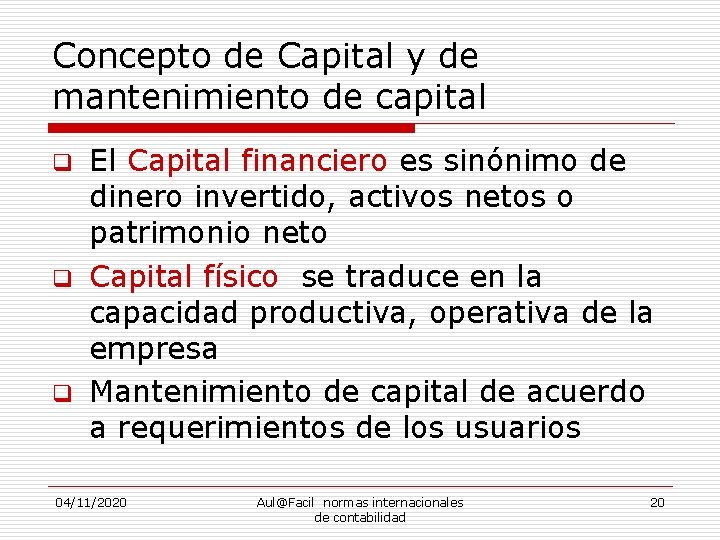
Concepto de Capital y de mantenimiento de capital q q q El Capital financiero es sinónimo de dinero invertido, activos netos o patrimonio neto Capital físico se traduce en la capacidad productiva, operativa de la empresa Mantenimiento de capital de acuerdo a requerimientos de los usuarios 04/11/2020 Aul@Facil normas internacionales de contabilidad 20
MARCO CONCEPTUAL DE LAS NIIF MANTENIMIENTO DE CAPITAL o El concepto financiero de capital se traduce en la consideración del dinero invertido o del poder adquisitivo invertido. Capital es sinónimo de activos netos o patrimonio neto de la empresa o Si aplicamos un concepto físico del capital se traduce en la consideración de la capacidad productiva, el capital es la capacidad operativa de la empresa basada, por ejemplo, en el numero de unidades producidas diariamente. o Mantenimiento de capital financiero: bajo este concepto se obtiene ganancia solo si el importe financiero o monetario de los activos netos al final del periodo excede el importe financiero de los activos netos al principio de mismos, después de excluir las aportaciones de los propietarios y las distribuciones hechas a los mismos durante el periodo. 04/11/2020 Aul@Facil normas internacionales de contabilidad 21
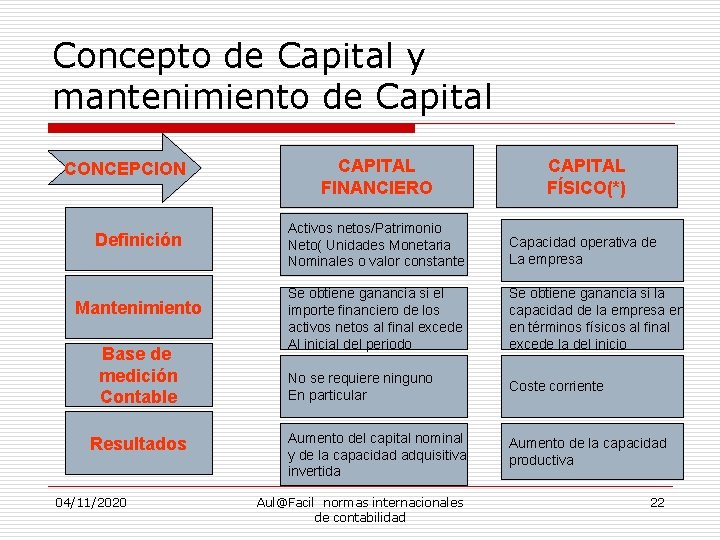
Concepto de Capital y mantenimiento de Capital CONCEPCION Definición Mantenimiento Base de medición Contable Resultados 04/11/2020 CAPITAL FINANCIERO CAPITAL FÍSICO(*) Activos netos/Patrimonio Neto( Unidades Monetaria Nominales o valor constante Capacidad operativa de La empresa Se obtiene ganancia si el importe financiero de los activos netos al final excede Al inicial del periodo Se obtiene ganancia si la capacidad de la empresa en en términos físicos al final excede la del inicio No se requiere ninguno En particular Coste corriente Aumento del capital nominal y de la capacidad adquisitiva invertida Aumento de la capacidad productiva Aul@Facil normas internacionales de contabilidad 22
MARCO CONCEPTUAL Elementos de los Estados Financieros DESEMPEÑO: INGRESOS: Ingresos ordinarios que surgen en el curso de las actividades ordinarias de la empresa (ventas, honorarios, intereses, dividendos, alquileres y regalías). Las Ganancias, Son otras partidas que cumpliendo la definición de ingresos, suponen incrementos en los beneficios económicos (venta de activos fijos, revalorización de títulos, GASTOS: Incluye tanto las perdidas como los gastos que surgen en las actividades ordinarias de la empresa. También son las Perdidas otras partidas que cumpliendo la definición de gastos puedan surgir de otras actividades (siniestros, venta de activos no corrientes, tasas de cambio en divisas) 04/11/2020 Aul@Facil normas internacionales de contabilidad 23
MARCO CONCEPTUAL Elementos de los Estados Financieros FLUJO DE FONDOS DE EFECTIVO Recoge, como cobros y pagos, elementos del estado de resultados y cambio en el balance RECONOCIMIENTO: Proceso de incorporación a los estados financieros de un elemento. Cuando no es posible reconocer un elemento debe recurrirse a la información en Notas. MEDICIÓN : de los elementos de los estados financieros: importes monetarios por los que se reconocen 04/11/2020 Aul@Facil normas internacionales de contabilidad 24
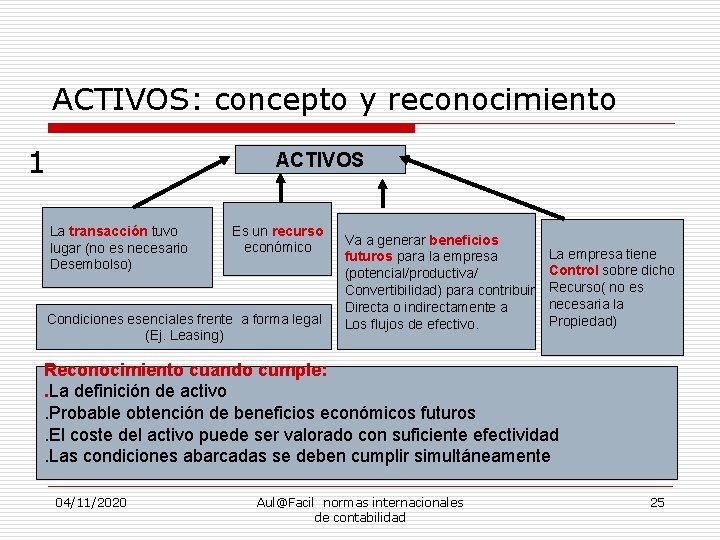
ACTIVOS: concepto y reconocimiento 1 ACTIVOS La transacción tuvo lugar (no es necesario Desembolso) Es un recurso económico Condiciones esenciales frente a forma legal (Ej. Leasing) Va a generar beneficios futuros para la empresa (potencial/productiva/ Convertibilidad) para contribuir Directa o indirectamente a Los flujos de efectivo. La empresa tiene Control sobre dicho Recurso( no es necesaria la Propiedad) Reconocimiento cuando cumple: . La definición de activo. Probable obtención de beneficios económicos futuros. El coste del activo puede ser valorado con suficiente efectividad. Las condiciones abarcadas se deben cumplir simultáneamente 04/11/2020 Aul@Facil normas internacionales de contabilidad 25
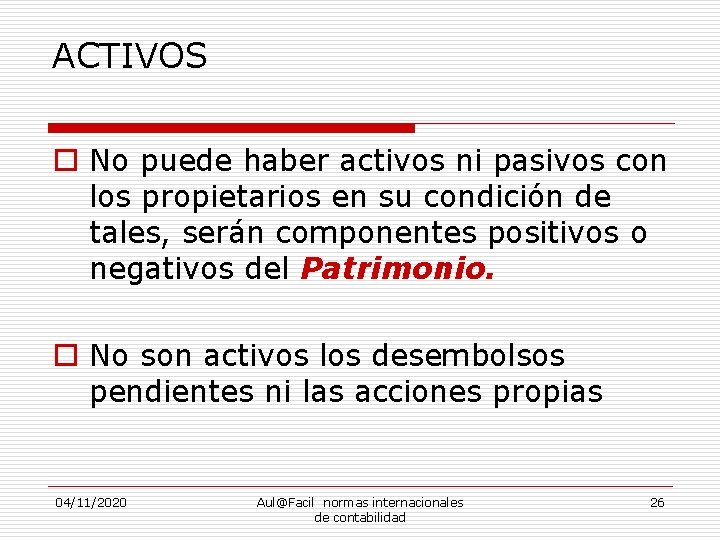
ACTIVOS o No puede haber activos ni pasivos con los propietarios en su condición de tales, serán componentes positivos o negativos del Patrimonio. o No son activos los desembolsos pendientes ni las acciones propias 04/11/2020 Aul@Facil normas internacionales de contabilidad 26
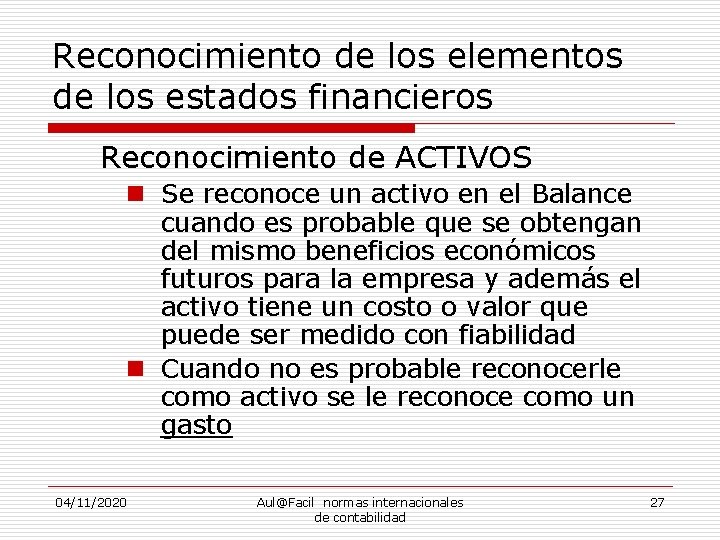
Reconocimiento de los elementos de los estados financieros Reconocimiento de ACTIVOS n Se reconoce un activo en el Balance cuando es probable que se obtengan del mismo beneficios económicos futuros para la empresa y además el activo tiene un costo o valor que puede ser medido con fiabilidad n Cuando no es probable reconocerle como activo se le reconoce como un gasto 04/11/2020 Aul@Facil normas internacionales de contabilidad 27
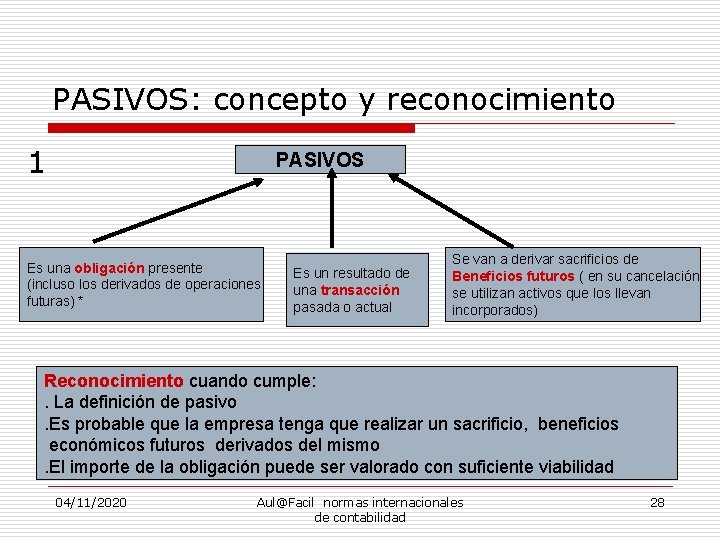
PASIVOS: concepto y reconocimiento 1 PASIVOS Es una obligación presente (incluso los derivados de operaciones futuras) * Es un resultado de una transacción pasada o actual Se van a derivar sacrificios de Beneficios futuros ( en su cancelación se utilizan activos que los llevan incorporados) Reconocimiento cuando cumple: . La definición de pasivo. Es probable que la empresa tenga que realizar un sacrificio, beneficios económicos futuros derivados del mismo. El importe de la obligación puede ser valorado con suficiente viabilidad 04/11/2020 Aul@Facil normas internacionales de contabilidad 28
PASIVOS (*) Si la cancelación se va a producir de forma diferida la valoración se hará por VAN utilizando como tasa el interés al que se financia la empresa 04/11/2020 Aul@Facil normas internacionales de contabilidad 29
MARCO CONCEPTUAL RECONOCIMIENTO DE PASIVOS q. Se reconoce un pasivo, en el balance de situación general, cuando es probable que, del pago de esa obligación actual, se derive la salida de recursos que lleven incorporados beneficios económicos, y además la cuantía del desembolso a realizar pueda ser evaluada con fiabilidad. 04/11/2020 Aul@Facil normas internacionales de contabilidad 30
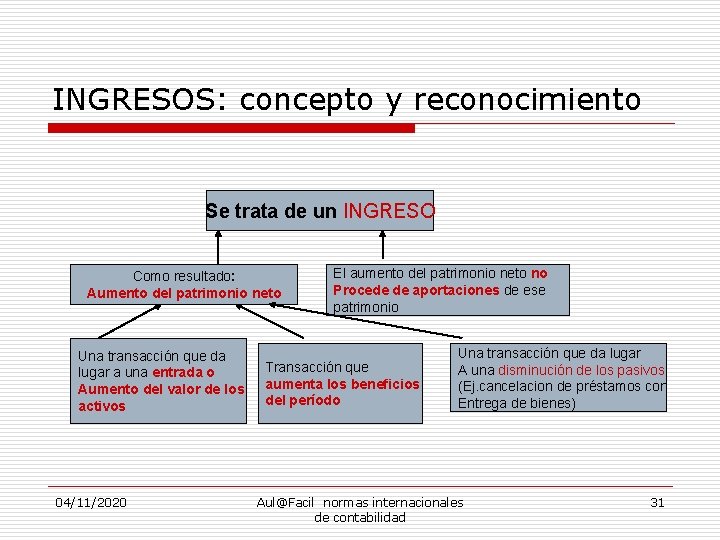
INGRESOS: concepto y reconocimiento Se trata de un INGRESO Como resultado: Aumento del patrimonio neto Una transacción que da lugar a una entrada o Aumento del valor de los activos 04/11/2020 El aumento del patrimonio neto no Procede de aportaciones de ese patrimonio Transacción que aumenta los beneficios del período Una transacción que da lugar A una disminución de los pasivos (Ej. cancelacion de préstamos con Entrega de bienes) Aul@Facil normas internacionales de contabilidad 31
MARCO CONCEPTUAL DE LAS NIIF RECONOCIMIENTO DE INGRESOS q. Se reconoce un ingreso, en el estado de resultados, cuando ha surgido un incremento en los beneficios económicos futuros, relacionado con un incremento en los activos o un decremento en los pasivos, y además el importe del ingreso puede medirse con fiabilidad. q. Las NIIF obligan a que los ingresos ordinarios se reconocen cuando están devengados 04/11/2020 Aul@Facil normas internacionales de contabilidad 32
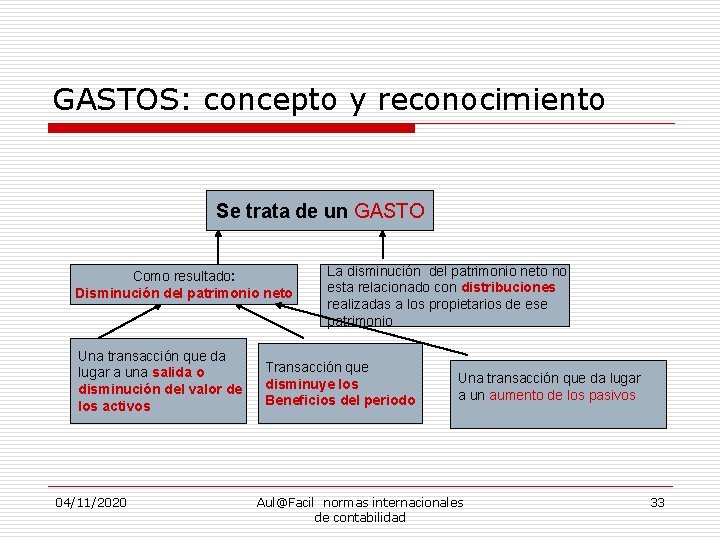
GASTOS: concepto y reconocimiento Se trata de un GASTO Como resultado: Disminución del patrimonio neto Una transacción que da lugar a una salida o disminución del valor de los activos 04/11/2020 La disminución del patrimonio neto no esta relacionado con distribuciones realizadas a los propietarios de ese patrimonio Transacción que disminuye los Beneficios del periodo Una transacción que da lugar a un aumento de los pasivos Aul@Facil normas internacionales de contabilidad 33
Reconocimiento En base a la correlación ingresos/Gastos, cuando cumpla: § La definición del gasto § Puede ser medido con fiabilidad § Es probable que ese sacrificio de beneficio asociada al gasto salga de la empresa 04/11/2020 Aul@Facil normas internacionales de contabilidad 34
MARCO CONCEPTUAL RECONOCIMIENTO DE GASTOS q. Se reconoce un gastos, en el estado de resultados, cuando ha surgido un decremento en los beneficios económicos futuros, relacionado con un decremento en los activos o un incremento en los pasivos, y además el importe del gasto puede medirse con fiabilidad. q. Las NIIF obligan a que los gastos se reconocen cuando están devengados 04/11/2020 Aul@Facil normas internacionales de contabilidad 35
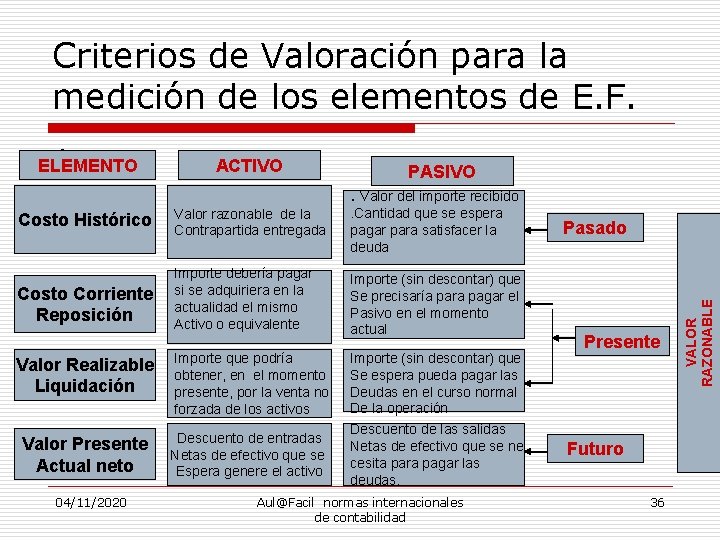
Criterios de Valoración para la medición de los elementos de E. F. 1 ELEMENTO ACTIVO PASIVO. Valor del importe recibido Valor razonable de la Contrapartida entregada . Cantidad que se espera pagar para satisfacer la deuda Costo Corriente Reposición Importe debería pagar si se adquiriera en la actualidad el mismo Activo o equivalente Importe (sin descontar) que Se precisaría para pagar el Pasivo en el momento actual Importe que podría obtener, en el momento presente, por la venta no forzada de los activos Importe (sin descontar) que Se espera pueda pagar las Deudas en el curso normal De la operación Descuento de las salidas Netas de efectivo que se ne cesita para pagar las deudas. Valor Realizable Liquidación Valor Presente Actual neto 04/11/2020 Descuento de entradas Netas de efectivo que se Espera genere el activo Aul@Facil normas internacionales de contabilidad Pasado Presente Futuro 36 VALOR RAZONABLE Costo Histórico
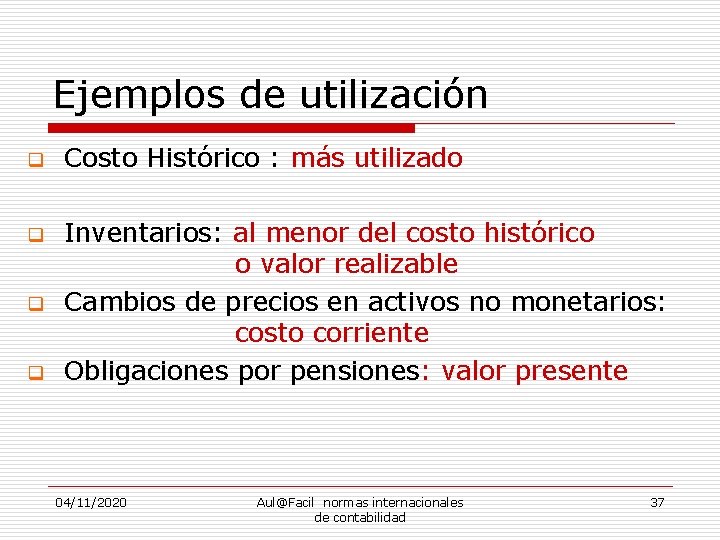
Ejemplos de utilización q Costo Histórico : más utilizado q Inventarios: al menor del costo histórico o valor realizable Cambios de precios en activos no monetarios: costo corriente Obligaciones por pensiones: valor presente q q 04/11/2020 Aul@Facil normas internacionales de contabilidad 37
VALOR RAZONABLE : APLICACIÓN o Importe por el que podría ser intercambiado un activo o cancelado un pasivo, entre partes independientes y debidamente informadas, en una transacción realizada en condiciones de independencia mutua 04/11/2020 Aul@Facil normas internacionales de contabilidad 38
Revisión del Valor o La revisión del valor de los elementos deberá realizarse en cada fecha de los balances, excepto Propiedad, Planta y Equipo que debe hacerse regularmente y depreciarlos y amortizarlos a partir de valores revisados. 04/11/2020 Aul@Facil normas internacionales de contabilidad 39
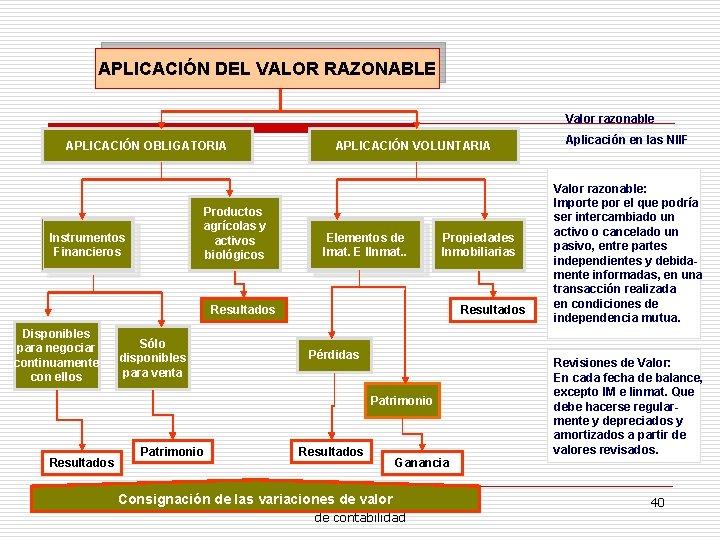
APLICACIÓN DEL VALOR RAZONABLE Valor razonable APLICACIÓN OBLIGATORIA Productos agrícolas y activos biológicos Instrumentos Financieros APLICACIÓN VOLUNTARIA Elementos de Imat. E llnmat. . Propiedades Inmobiliarias Resultados Disponibles para negociar continuamente con ellos Sólo disponibles para venta Resultados Pérdidas Patrimonio Resultados Aplicación en las NIIF Valor razonable: Importe por el que podría ser intercambiado un activo o cancelado un pasivo, entre partes independientes y debidamente informadas, en una transacción realizada en condiciones de independencia mutua. Revisiones de Valor: En cada fecha de balance, excepto IM e linmat. Que debe hacerse regularmente y depreciados y amortizados a partir de valores revisados. Ganancia Consignación de las Aul@Facil variaciones de valor 04/11/2020 normas internacionales de contabilidad 40
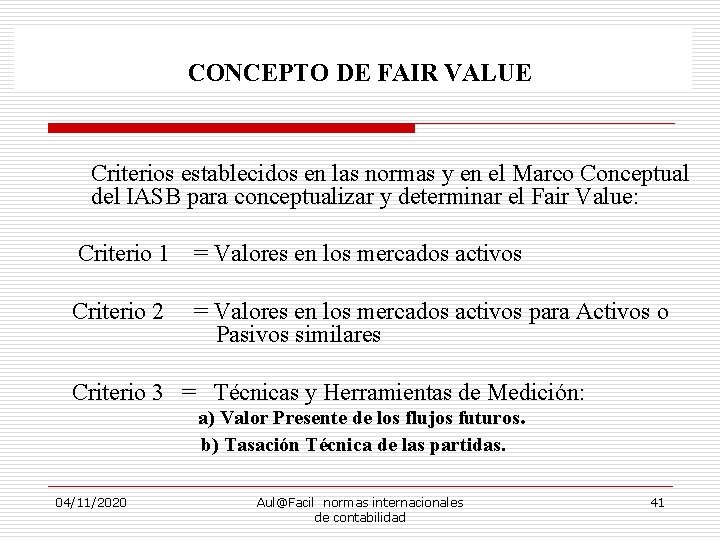
CONCEPTO DE FAIR VALUE Criterios establecidos en las normas y en el Marco Conceptual del IASB para conceptualizar y determinar el Fair Value: Criterio 1 = Valores en los mercados activos Criterio 2 = Valores en los mercados activos para Activos o Pasivos similares Criterio 3 = Técnicas y Herramientas de Medición: a) Valor Presente de los flujos futuros. b) Tasación Técnica de las partidas. 04/11/2020 Aul@Facil normas internacionales de contabilidad 41
MODIFICACIONES RELEVANTES ð ð Plan de cuentas: se eliminan unas y se presentan otras nuevas Cambian los criterios de valoración ð ð ð ð Desaparece el costo histórico Las existencias no se pueden valorar por el método LIFO Se introduce el nuevo método de valoración “Valor razonable” Los activos fijos para uso propio o como inversión Aparece una nueva clasificación de PPy. E: Inversiones Inmobiliarias El Fondo de Comercio (Good Willie)ya no se amortiza Los activos se clasifican en corriente y no corrientes Los pasivos como corrientes , no corrientes y patrimonio neto 04/11/2020 Aul@Facil normas internacionales de contabilidad 42
MODIFICACIONES RELEVANTES ð ð ð Aparecen “Gastos imputables al Patrimonio Neto” e “ Ingresos imputables al patrimonio neto En el estado de Resultados cambia la estructura: se intercalan ingresos, gastos y resultados de operaciones continuadas (explotación y financieras) y de operaciones interrumpidas. En el estado de cambios patrimoniales incluye el resultado de cuenta pérdidas y ganancias, los ingresos y gastos imputados directamente al patrimonio neto y la transferencia a la cuenta de resultados Estado de flujos de efectivo Memoria incluye mas información El capital en acciones se denomina capital aportado 04/11/2020 Aul@Facil normas internacionales de contabilidad 43
04/11/2020 Aul@Facil normas internacionales de contabilidad 44