
Modelos de Regresin Dinmica I variables estacionarias El
Modelos de Regresión Dinámica I: variables estacionarias
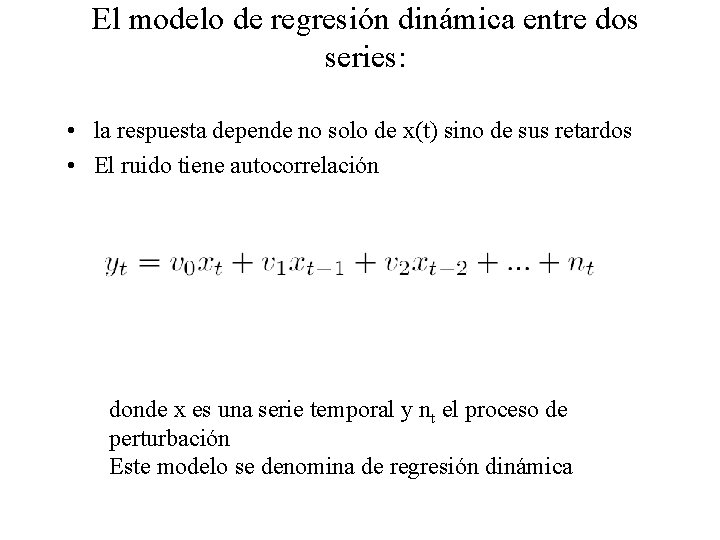
El modelo de regresión dinámica entre dos series: • la respuesta depende no solo de x(t) sino de sus retardos • El ruido tiene autocorrelación donde x es una serie temporal y nt el proceso de perturbación Este modelo se denomina de regresión dinámica
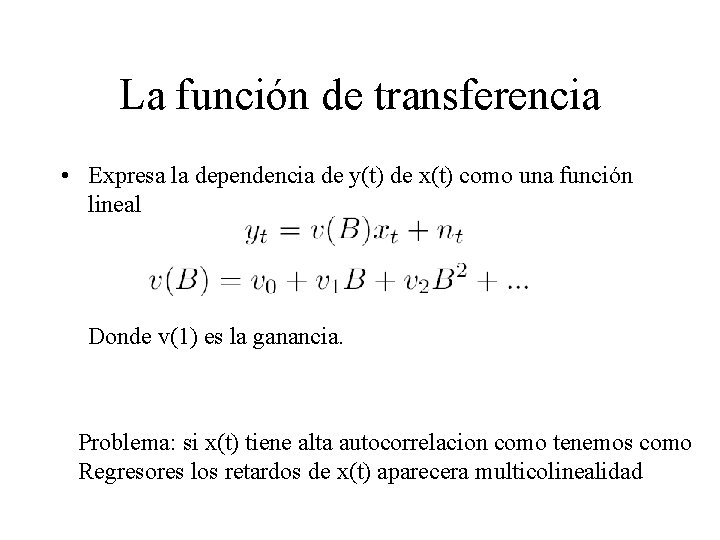
La función de transferencia • Expresa la dependencia de y(t) de x(t) como una función lineal Donde v(1) es la ganancia. Problema: si x(t) tiene alta autocorrelacion como tenemos como Regresores los retardos de x(t) aparecera multicolinealidad
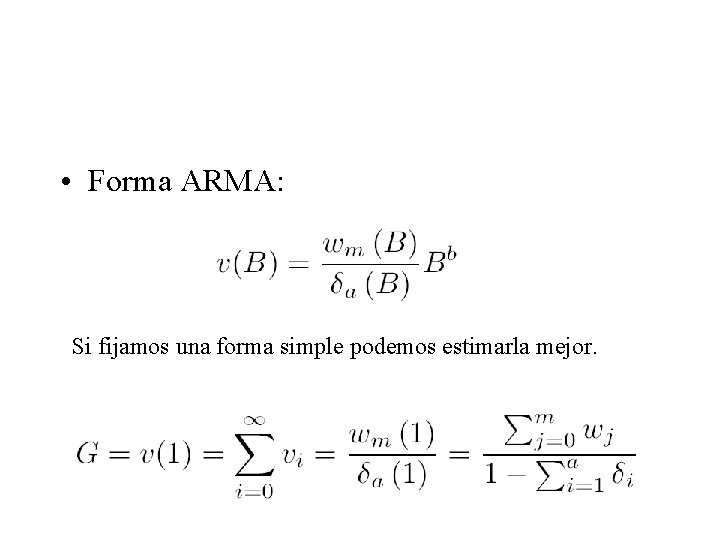
• Forma ARMA: Si fijamos una forma simple podemos estimarla mejor.
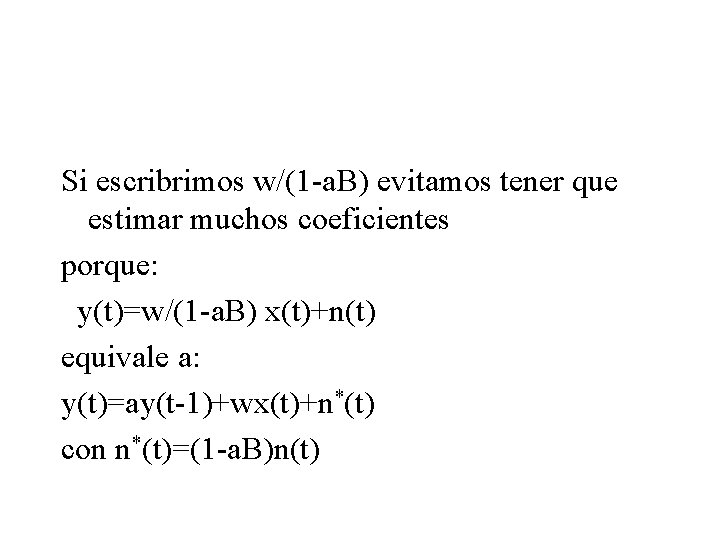
Si escribrimos w/(1 -a. B) evitamos tener que estimar muchos coeficientes porque: y(t)=w/(1 -a. B) x(t)+n(t) equivale a: y(t)=ay(t-1)+wx(t)+n*(t) con n*(t)=(1 -a. B)n(t)
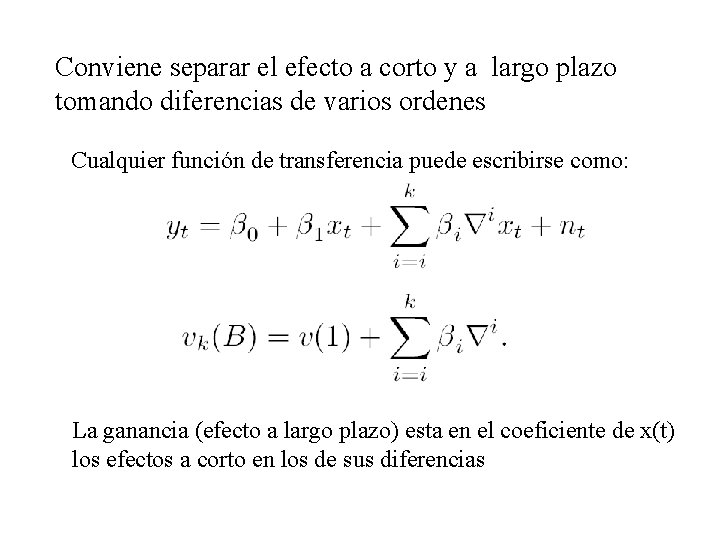
Conviene separar el efecto a corto y a largo plazo tomando diferencias de varios ordenes Cualquier función de transferencia puede escribirse como: La ganancia (efecto a largo plazo) esta en el coeficiente de x(t) los efectos a corto en los de sus diferencias
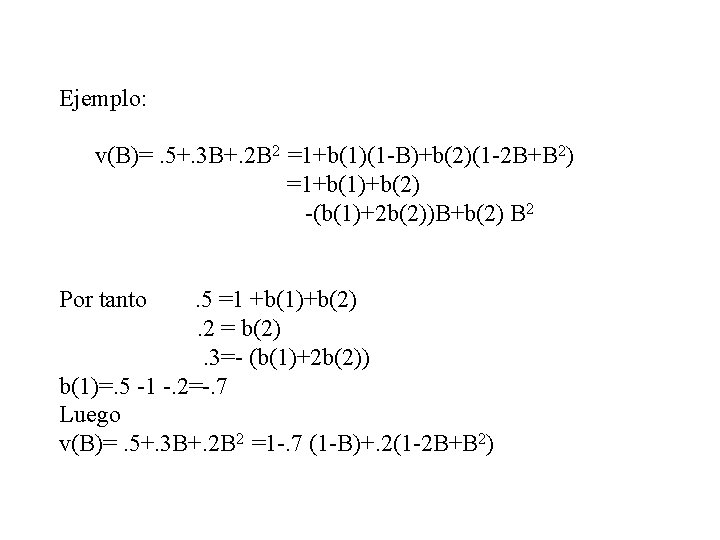
Ejemplo: v(B)=. 5+. 3 B+. 2 B 2 =1+b(1)(1 -B)+b(2)(1 -2 B+B 2) =1+b(1)+b(2) -(b(1)+2 b(2))B+b(2) B 2 Por tanto . 5 =1 +b(1)+b(2). 2 = b(2). 3=- (b(1)+2 b(2)) b(1)=. 5 -1 -. 2=-. 7 Luego v(B)=. 5+. 3 B+. 2 B 2 =1 -. 7 (1 -B)+. 2(1 -2 B+B 2)
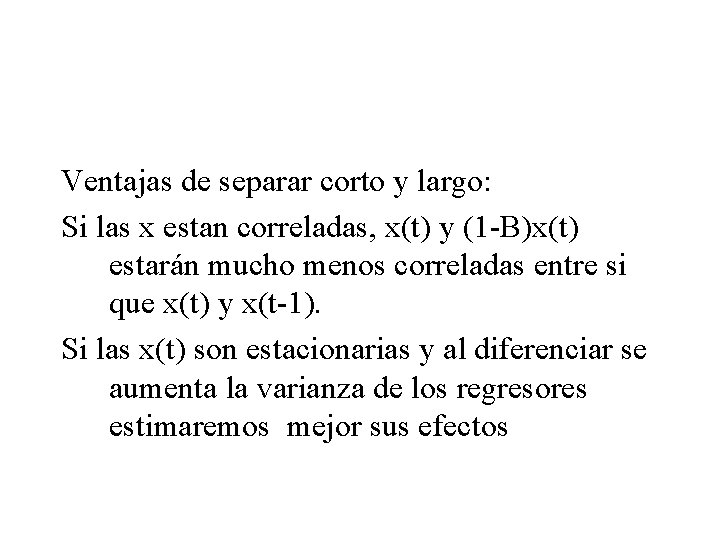
Ventajas de separar corto y largo: Si las x estan correladas, x(t) y (1 -B)x(t) estarán mucho menos correladas entre si que x(t) y x(t-1). Si las x(t) son estacionarias y al diferenciar se aumenta la varianza de los regresores estimaremos mejor sus efectos
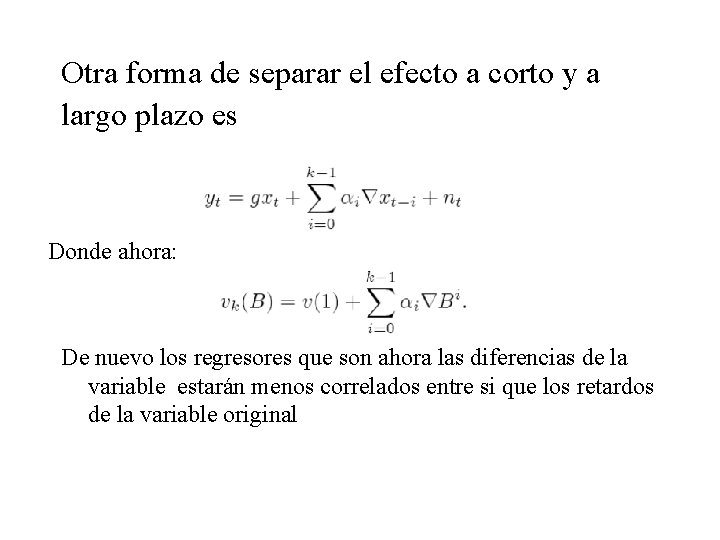
Otra forma de separar el efecto a corto y a largo plazo es Donde ahora: De nuevo los regresores que son ahora las diferencias de la variable estarán menos correlados entre si que los retardos de la variable original
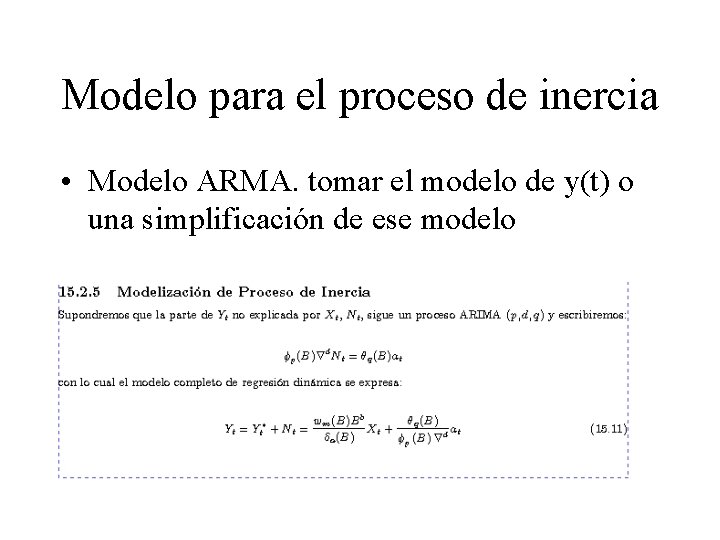
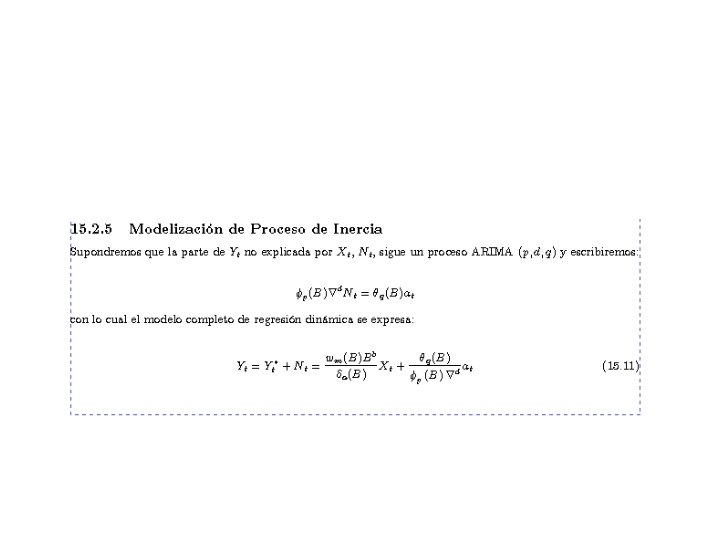
Modelo para el proceso de inercia • Modelo ARMA. tomar el modelo de y(t) o una simplificación de ese modelo
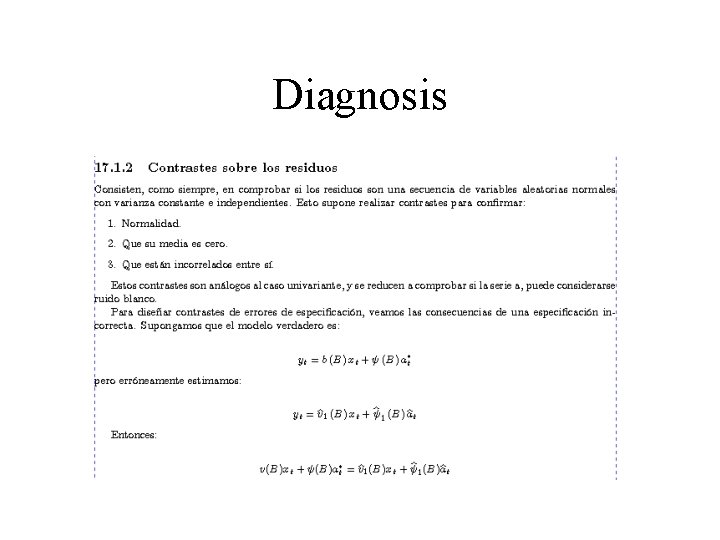
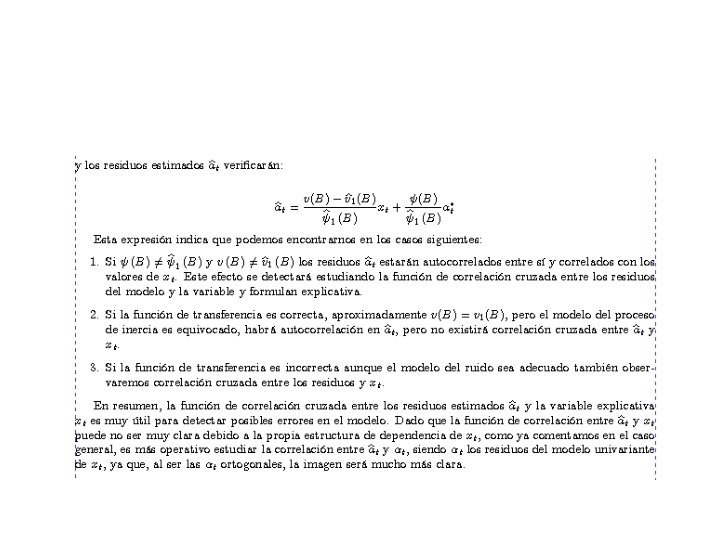
Metodología • Identificar el modelo • Estimarlo por MV • Diagnosis
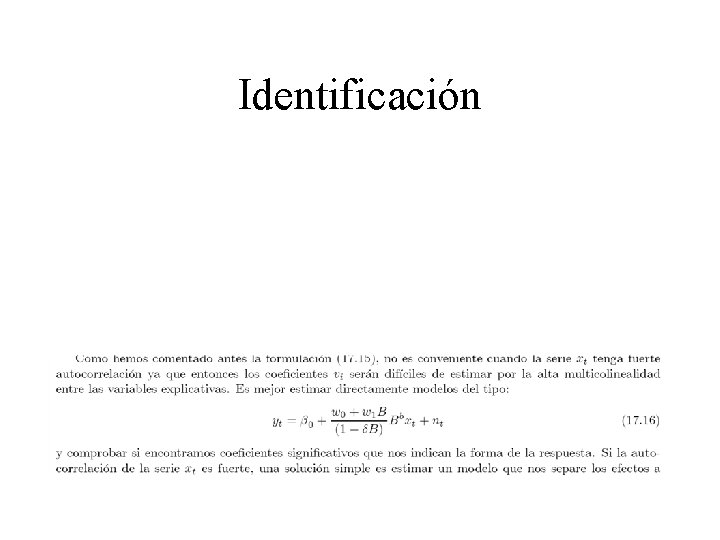
Identificación
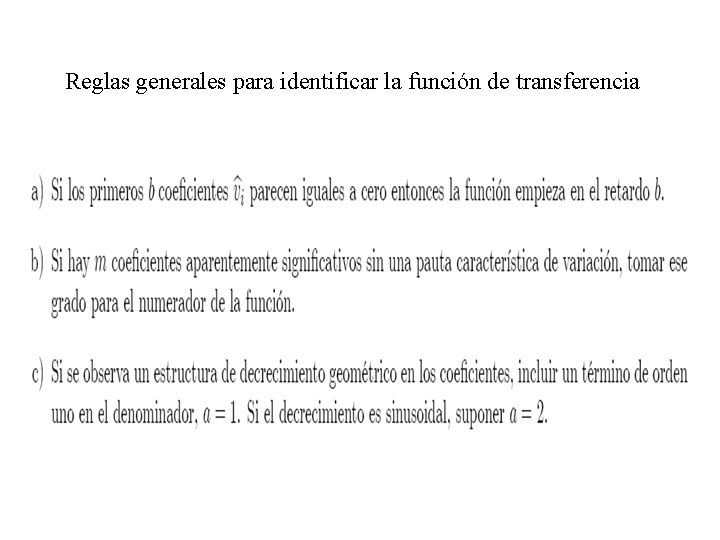
Reglas generales para identificar la función de transferencia
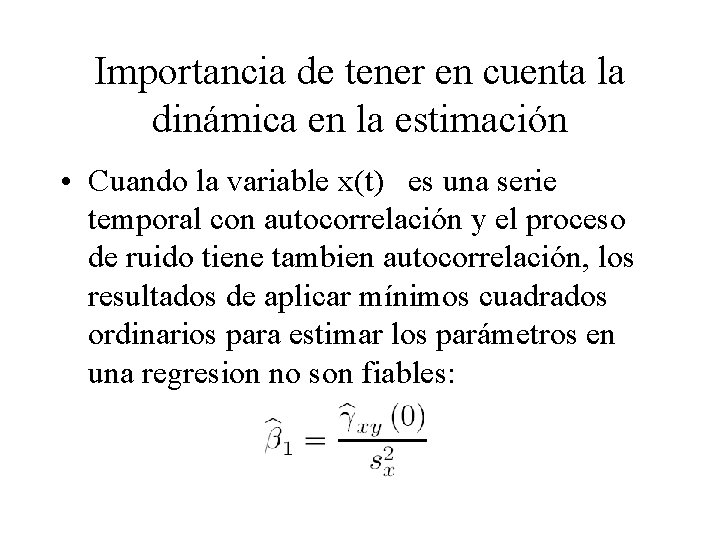
Importancia de tener en cuenta la dinámica en la estimación • Cuando la variable x(t) es una serie temporal con autocorrelación y el proceso de ruido tiene tambien autocorrelación, los resultados de aplicar mínimos cuadrados ordinarios para estimar los parámetros en una regresion no son fiables:
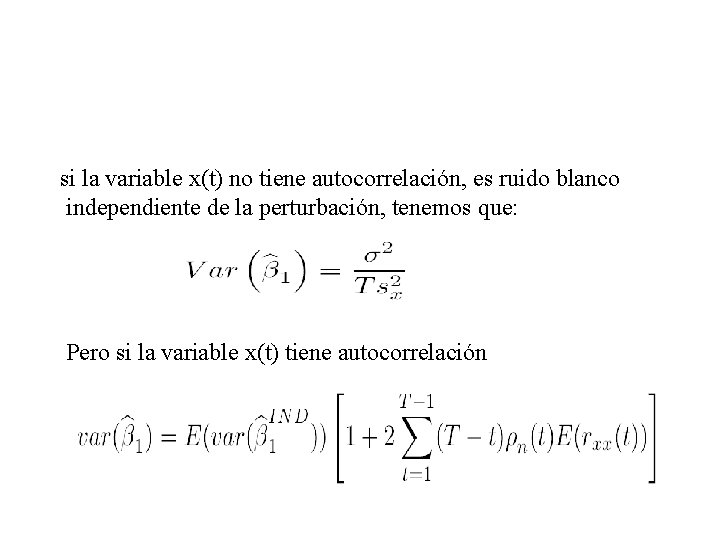
si la variable x(t) no tiene autocorrelación, es ruido blanco independiente de la perturbación, tenemos que: Pero si la variable x(t) tiene autocorrelación
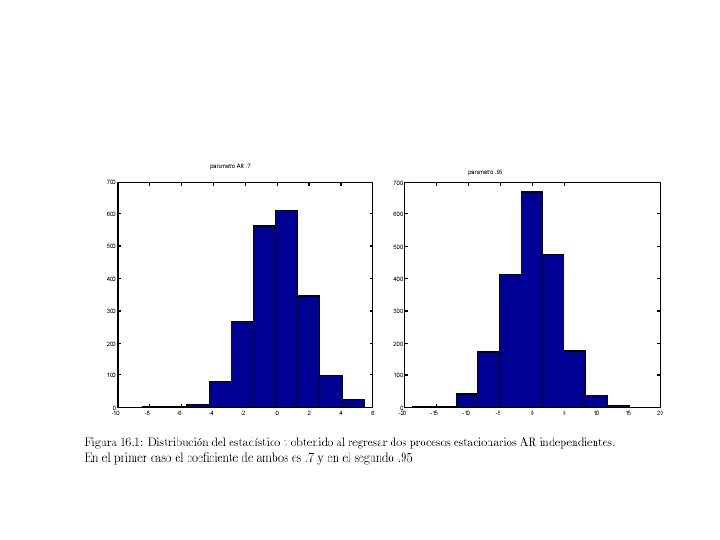
• Si no tenemos en cuenta la autocorrelación encontraremos relación entre las variables aunque sean independientes
Diagnosis
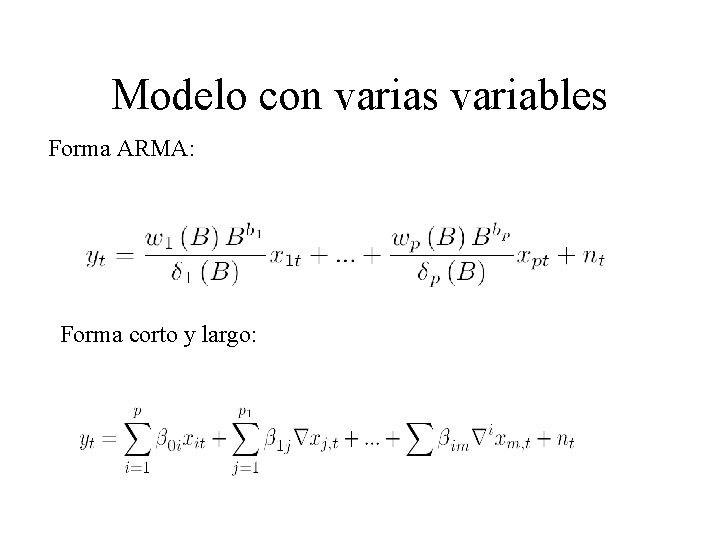
Modelo con varias variables Forma ARMA: Forma corto y largo:
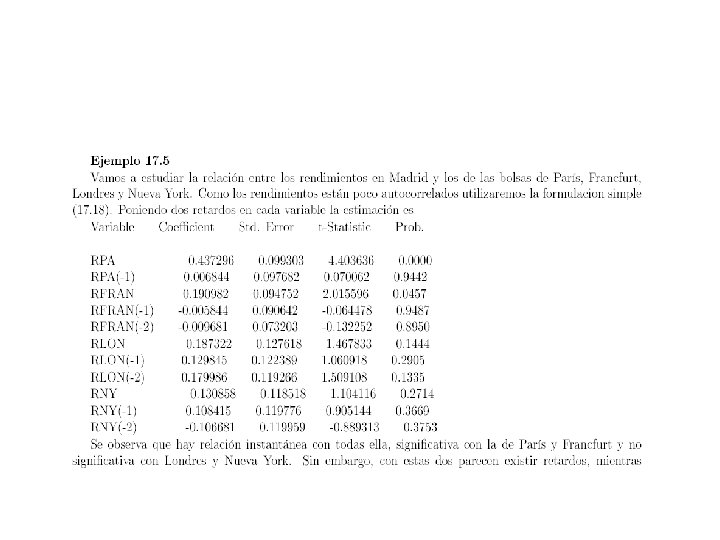
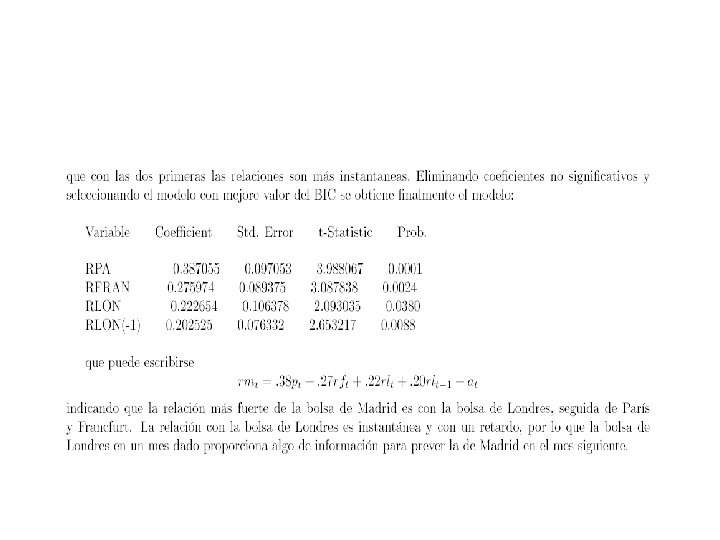
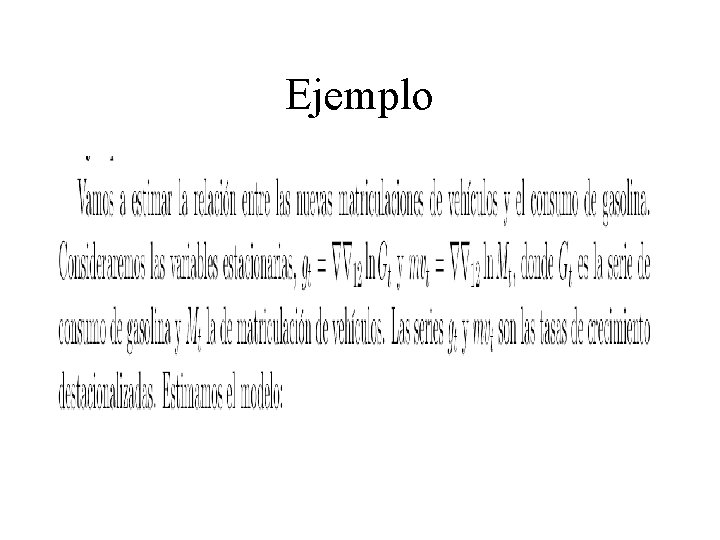
Ejemplo
- Slides: 30