
Mise jour 2016 Les trois piliers Les trois
- Slides: 110
Mise à jour 2016
§ Les trois piliers § Les trois salaires § Les taux § Question en passant. . . § L’AVS – AI – APG – AC / Comptabilisation § La LPP – calcul – simulateur - synthèse § La LAA § Exemple § Les allocations familiales § Résumé § Schémas comptables § F I N
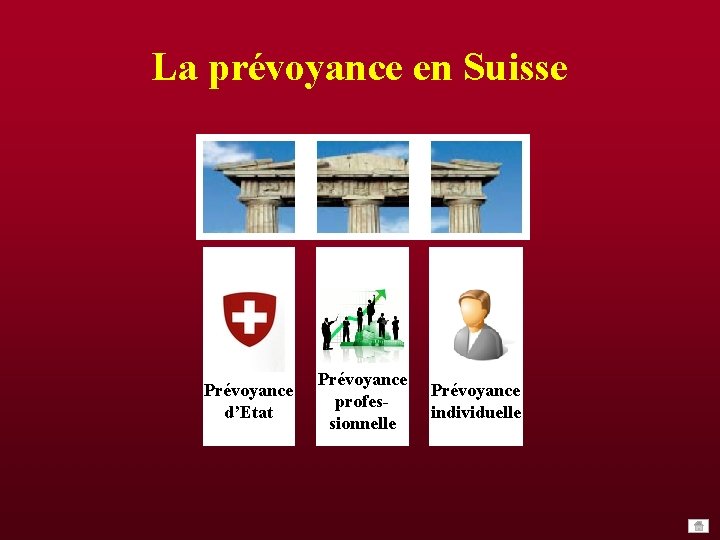
La prévoyance en Suisse Prévoyance d’Etat Prévoyance professionnelle Prévoyance individuelle
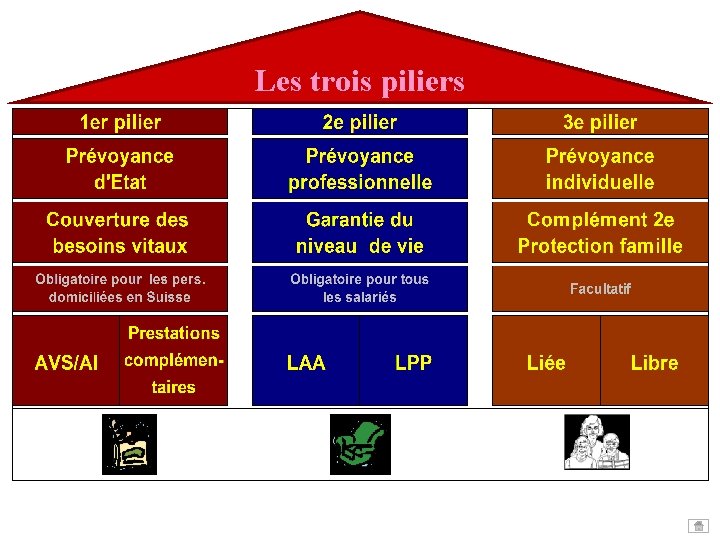
Les trois piliers
3 manières de concevoir un salaire !
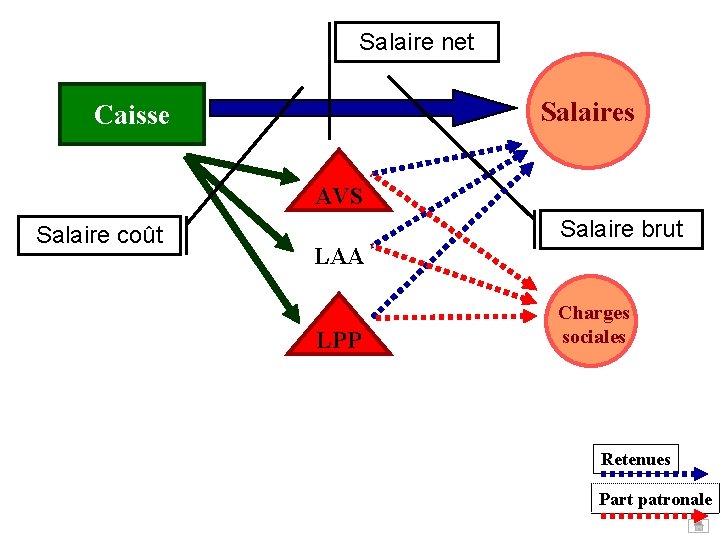
Salaire coût Salaire brut Salaire net
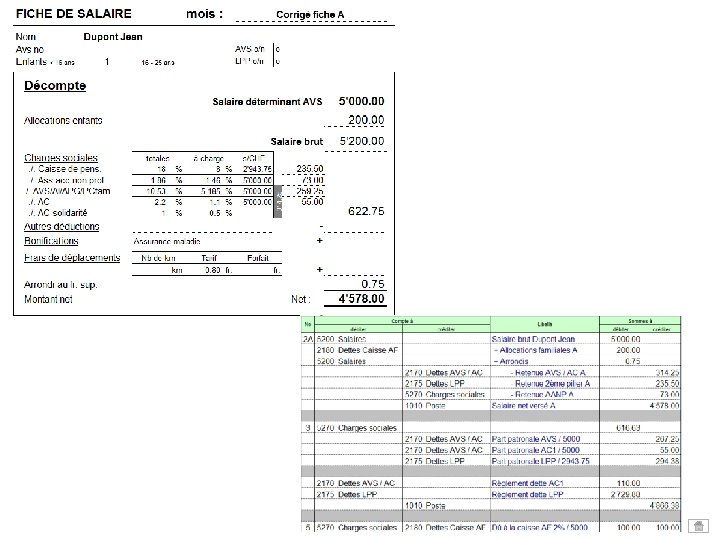
Exemple : Le salaire brut est fixé à fr. 5 ’ 000. - Quel est le salaire net encaissé effectivement par le salarié ? - Quel est le salaire réellement payé par le patron ?
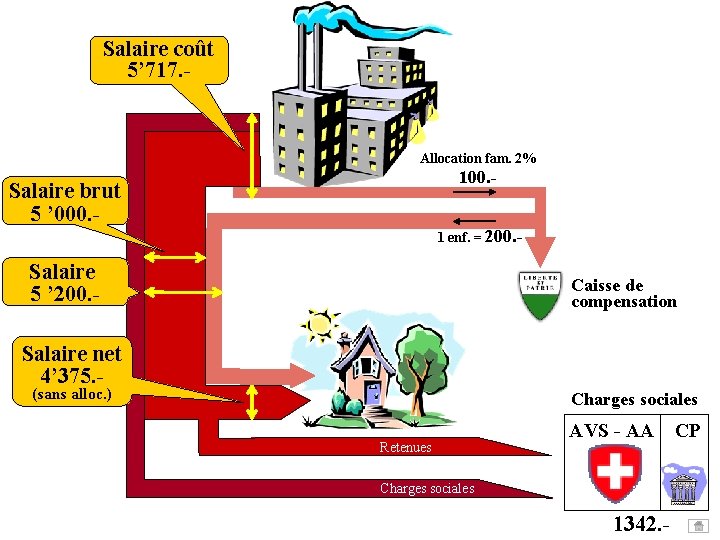
Salaire coût 5’ 717. - Allocation fam. 2% 100. - Salaire brut 5 ’ 000. - 1 enf. = 200. - Salaire 5 ’ 200. - Caisse de compensation Salaire net 4’ 375. (sans alloc. ) Charges sociales Retenues AVS - AA CP Charges sociales 1342. -
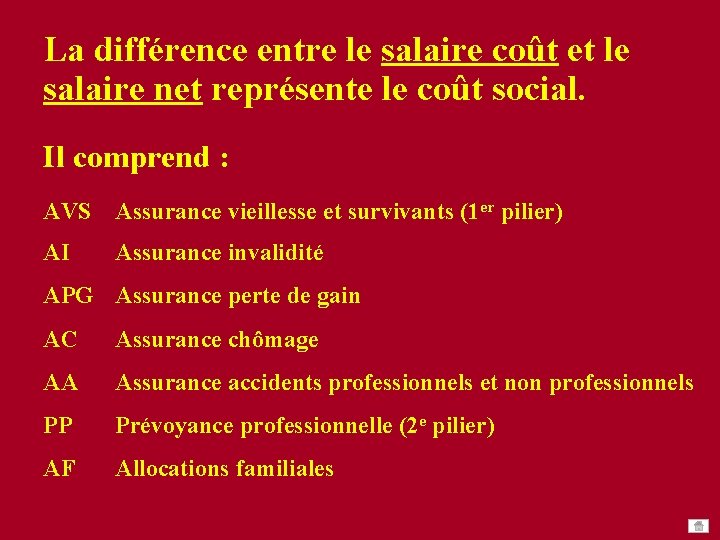
La différence entre le salaire coût et le salaire net représente le coût social. Il comprend : AVS Assurance vieillesse et survivants (1 er pilier) AI Assurance invalidité APG Assurance perte de gain AC Assurance chômage AA Assurance accidents professionnels et non professionnels PP Prévoyance professionnelle (2 e pilier) AF Allocations familiales
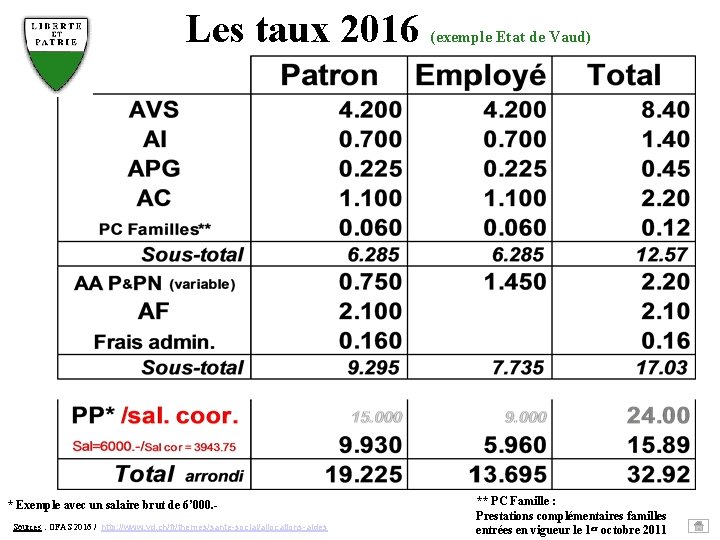
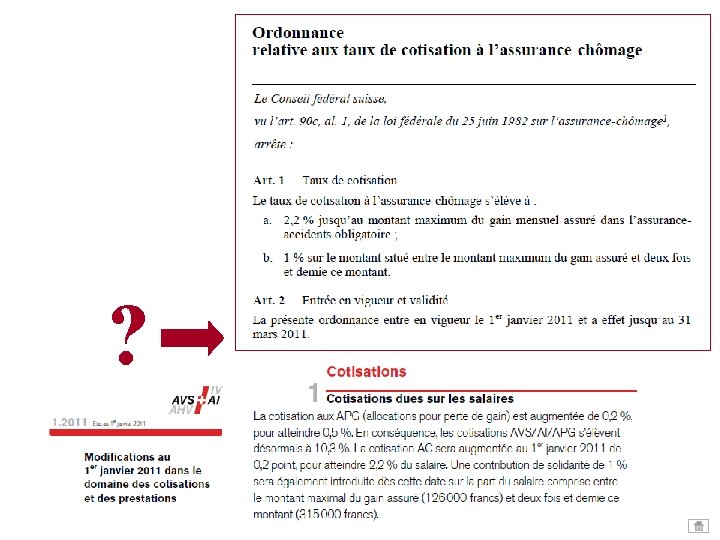
Les taux 2016 (exemple Etat de Vaud) * Exemple avec un salaire brut de 6’ 000. Sources : OFAS 2016 / http: //www. vd. ch/fr/themes/sante-social/allocations-aides ** PC Famille : Prestations complémentaires familles entrées en vigueur le 1 er octobre 2011
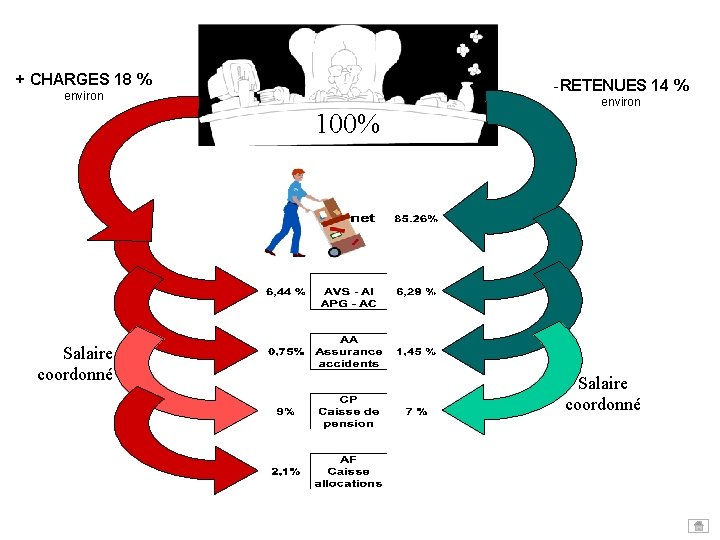
+ CHARGES 18 % -RETENUES 14 % environ 100% Salaire coordonné environ Salaire coordonné
Une question au passage. . .
Cet employé modèle aimerait gagner CHF 150. - de plus par mois. 150. - Combien cette mince augmentation va-t-elle coûter au patron par année, s’il doit l’accorder à ses 25 employés (yc 13 e salaire) ?
Le patron a de bonnes raisons de faire la tête. . . la réponse est : CHF 62’ 458. 50. - !!!
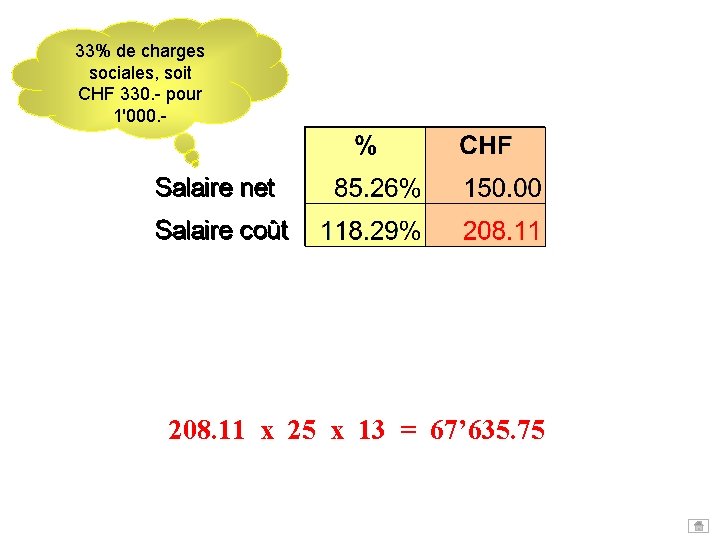
33% de charges sociales, soit CHF 330. - pour 1'000. - 208. 11 x 25 x 13 = 67’ 635. 75
AVS LAVS
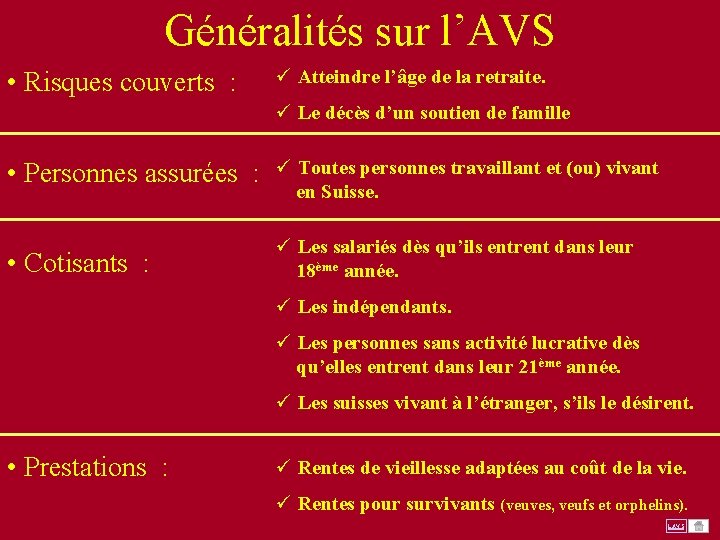
Généralités sur l’AVS • Risques couverts : ü Atteindre l’âge de la retraite. ? ü Le décès d’un soutien de famille Toutes personnes travaillant et (ou) vivant • Personnes assurées : ü ? en Suisse. • Cotisants : ü Les salariés dès qu’ils entrent dans leur ? 18ème année. ü Les indépendants. ü Les personnes sans activité lucrative dès qu’elles entrent dans leur 21ème année. ü Les suisses vivant à l’étranger, s’ils le désirent. • Prestations : ü ? Rentes de vieillesse adaptées au coût de la vie. ü Rentes pour survivants (veuves, veufs et orphelins). LAVS
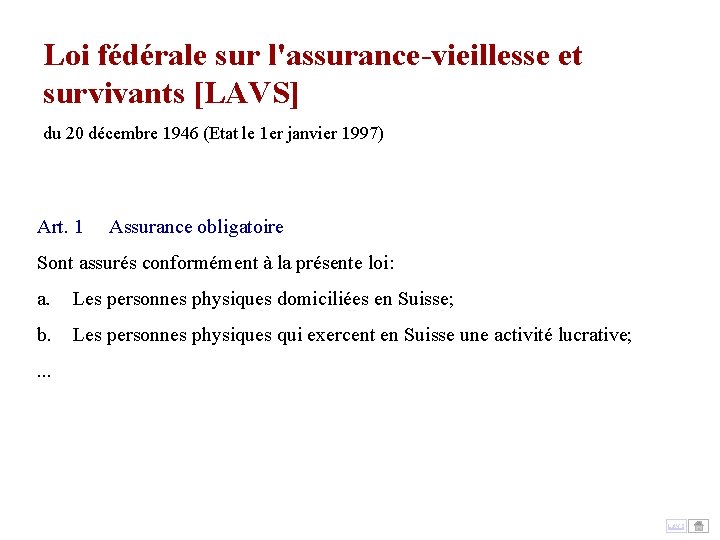
Loi fédérale sur l'assurance-vieillesse et survivants [LAVS] du 20 décembre 1946 (Etat le 1 er janvier 1997) Art. 1 Assurance obligatoire Sont assurés conformément à la présente loi: a. Les personnes physiques domiciliées en Suisse; b. Les personnes physiques qui exercent en Suisse une activité lucrative; . . . LAVS
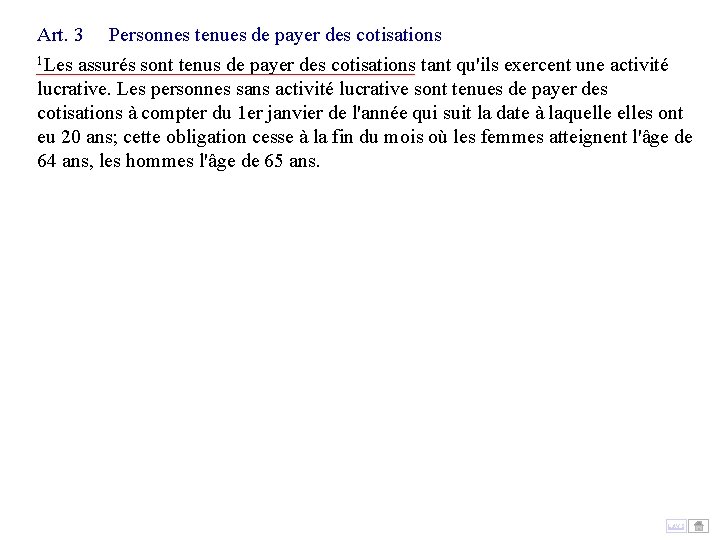
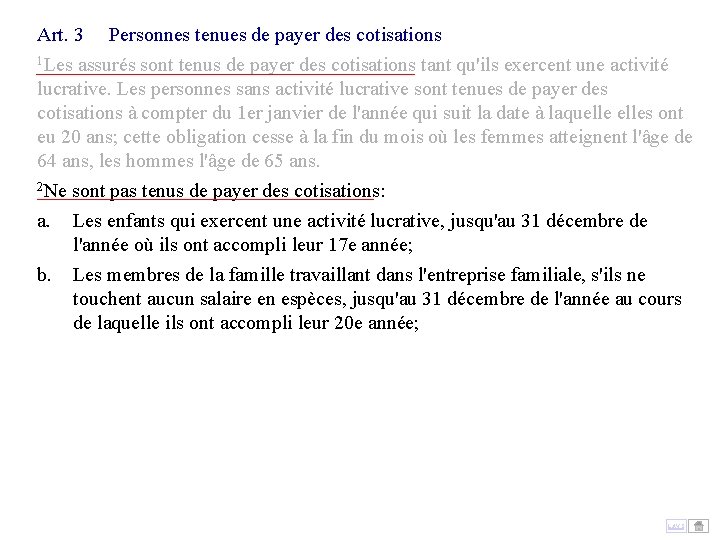
Art. 3 Personnes tenues de payer des cotisations 1 Les assurés sont tenus de payer des cotisations tant qu'ils exercent une activité lucrative. Les personnes sans activité lucrative sont tenues de payer des cotisations à compter du 1 er janvier de l'année qui suit la date à laquelles ont eu 20 ans; cette obligation cesse à la fin du mois où les femmes atteignent l'âge de 64 ans, les hommes l'âge de 65 ans. LAVS
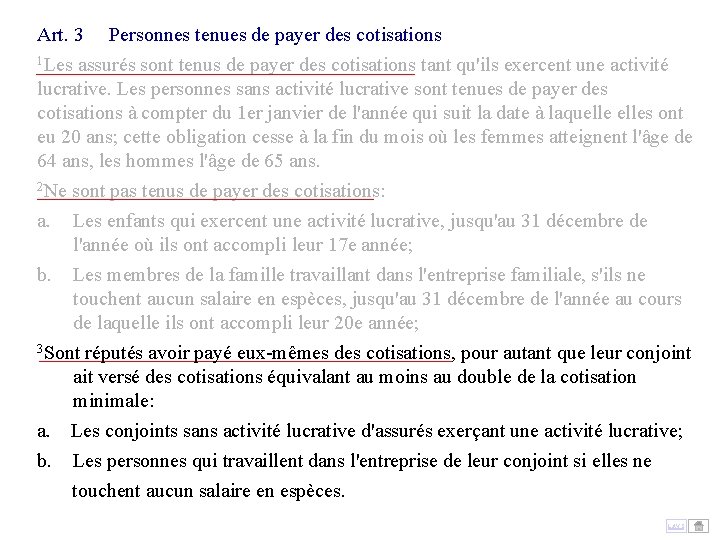
Art. 3 Personnes tenues de payer des cotisations 1 Les assurés sont tenus de payer des cotisations tant qu'ils exercent une activité lucrative. Les personnes sans activité lucrative sont tenues de payer des cotisations à compter du 1 er janvier de l'année qui suit la date à laquelles ont eu 20 ans; cette obligation cesse à la fin du mois où les femmes atteignent l'âge de 64 ans, les hommes l'âge de 65 ans. 2 Ne sont pas tenus de payer des cotisations: a. b. Les enfants qui exercent une activité lucrative, jusqu'au 31 décembre de l'année où ils ont accompli leur 17 e année; Les membres de la famille travaillant dans l'entreprise familiale, s'ils ne touchent aucun salaire en espèces, jusqu'au 31 décembre de l'année au cours de laquelle ils ont accompli leur 20 e année; LAVS
Art. 3 Personnes tenues de payer des cotisations 1 Les assurés sont tenus de payer des cotisations tant qu'ils exercent une activité lucrative. Les personnes sans activité lucrative sont tenues de payer des cotisations à compter du 1 er janvier de l'année qui suit la date à laquelles ont eu 20 ans; cette obligation cesse à la fin du mois où les femmes atteignent l'âge de 64 ans, les hommes l'âge de 65 ans. 2 Ne sont pas tenus de payer des cotisations: a. b. Les enfants qui exercent une activité lucrative, jusqu'au 31 décembre de l'année où ils ont accompli leur 17 e année; Les membres de la famille travaillant dans l'entreprise familiale, s'ils ne touchent aucun salaire en espèces, jusqu'au 31 décembre de l'année au cours de laquelle ils ont accompli leur 20 e année; 3 Sont réputés avoir payé eux-mêmes des cotisations, pour autant que leur conjoint ait versé des cotisations équivalant au moins au double de la cotisation minimale: a. Les conjoints sans activité lucrative d'assurés exerçant une activité lucrative; b. Les personnes qui travaillent dans l'entreprise de leur conjoint si elles ne touchent aucun salaire en espèces. LAVS
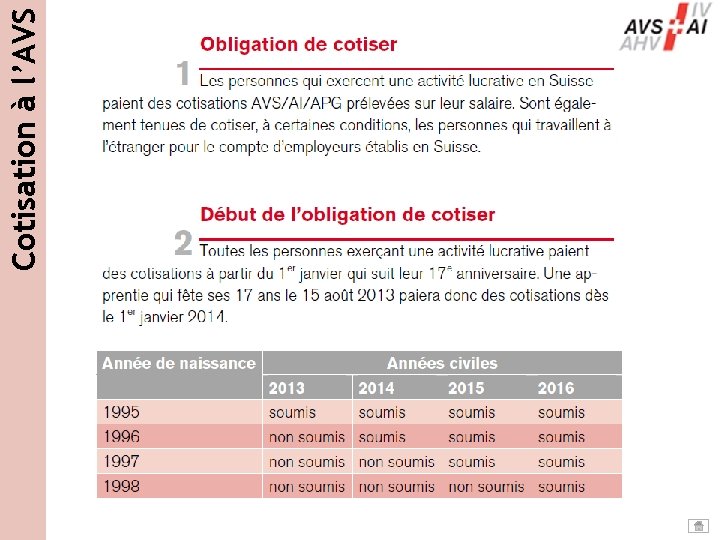
Cotisation à l’AVS
AI LAI
Généralités sur l’AI • Risques couverts : ü Diminution de la capacité de travailler due à ? une atteinte à la santé. (Invalidité économique) Toutes personnes travaillant et (ou) vivant • Personnes assurées : ü ? en Suisse (idem AVS). • Cotisants : ü Les salariés dès qu’ils entrent dans leur ? 18ème année. ü Les indépendants. ü Les personnes sans activité lucrative dès qu’elles entrent dans leur 21ème année. ü Les suisses vivant à l’étranger, s’ils le désirent. • Prestations : ü Mesures de réadaptation. ? ü Prestations en espèces. ü Moyens auxiliaires (Fauteuil roulant, chien, véhicule spéc. ) LAI
Loi fédérale sur l’assurance-invalidité Chapitre Ia 8 But Art. 1 a Les prestations prévues par la présente loi visent à: a. prévenir, réduire ou éliminer l’invalidité grâce à des mesures de réadaptation appropriées, simples et adéquates; b. compenser les effets économiques permanents de l’invalidité en couvrant les besoins vitaux dans une mesure appropriée; c. aider les assurés concernés à mener une vie autonome et responsable. Chapitre Ib 9 Les personnes assurées Art. 1 b Sont assurées conformément à la présente loi les personnes qui sont assurées à titre obligatoire ou à titre facultatif en vertu des art. 1 a et 2 de la loi fédérale du 20 décembre 1946 sur l’assurance-vieillesse et survivants (LAVS)10. LAI
Cotisation à l’AI
APG LAPG
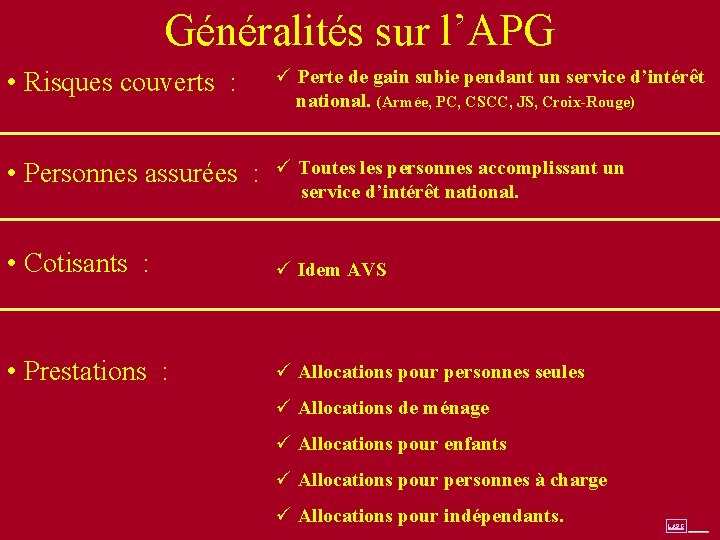
Généralités sur l’APG • Risques couverts : ü Perte de gain subie pendant un service d’intérêt ? national. (Armée, PC, CSCC, JS, Croix-Rouge) Toutes les personnes accomplissant un • Personnes assurées : ü ? service d’intérêt national. • Cotisants : ü ? Idem AVS • Prestations : ü ? Allocations pour personnes seules ü Allocations de ménage ü Allocations pour enfants ü Allocations pour personnes à charge ü Allocations pour indépendants. LAPG
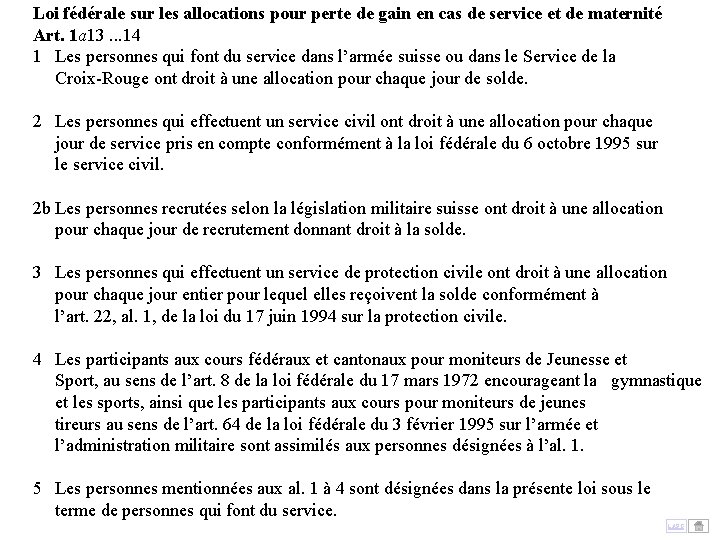
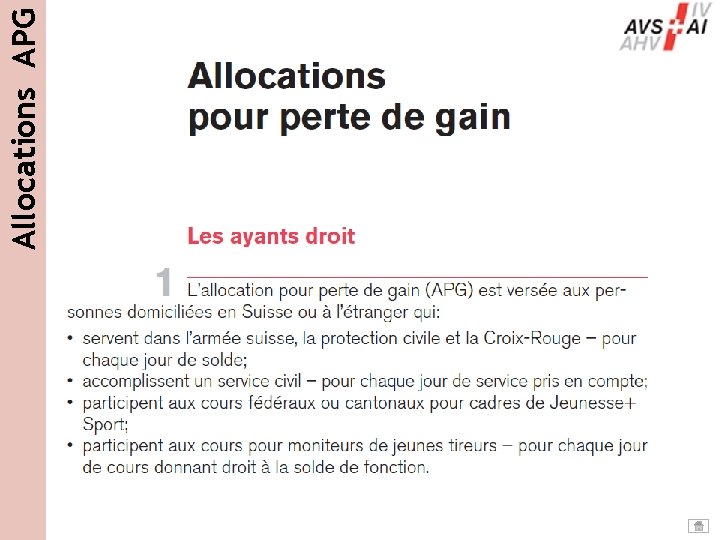
Loi fédérale sur les allocations pour perte de gain en cas de service et de maternité Art. 1 a 13. . . 14 1 Les personnes qui font du service dans l’armée suisse ou dans le Service de la Croix-Rouge ont droit à une allocation pour chaque jour de solde. 2 Les personnes qui effectuent un service civil ont droit à une allocation pour chaque jour de service pris en compte conformément à la loi fédérale du 6 octobre 1995 sur le service civil. 2 b Les personnes recrutées selon la législation militaire suisse ont droit à une allocation pour chaque jour de recrutement donnant droit à la solde. 3 Les personnes qui effectuent un service de protection civile ont droit à une allocation pour chaque jour entier pour lequel elles reçoivent la solde conformément à l’art. 22, al. 1, de la loi du 17 juin 1994 sur la protection civile. 4 Les participants aux cours fédéraux et cantonaux pour moniteurs de Jeunesse et Sport, au sens de l’art. 8 de la loi fédérale du 17 mars 1972 encourageant la gymnastique et les sports, ainsi que les participants aux cours pour moniteurs de jeunes tireurs au sens de l’art. 64 de la loi fédérale du 3 février 1995 sur l’armée et l’administration militaire sont assimilés aux personnes désignées à l’al. 1. 5 Les personnes mentionnées aux al. 1 à 4 sont désignées dans la présente loi sous le terme de personnes qui font du service. LAPG
Allocations APG
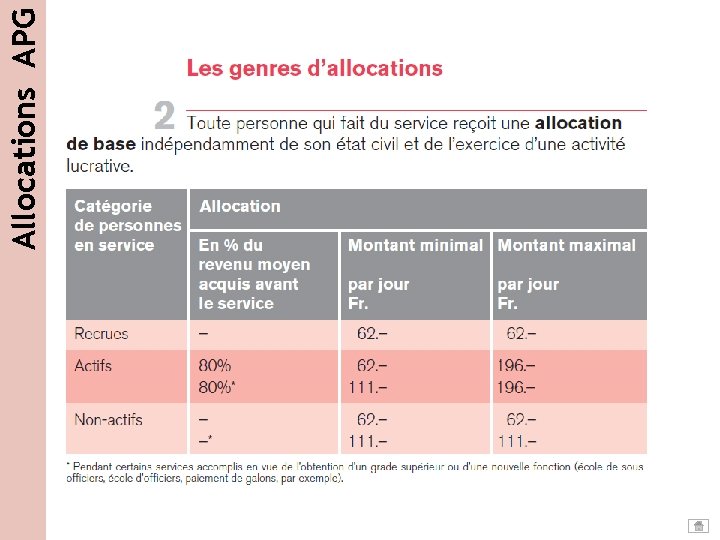
Allocations APG
AC LAC
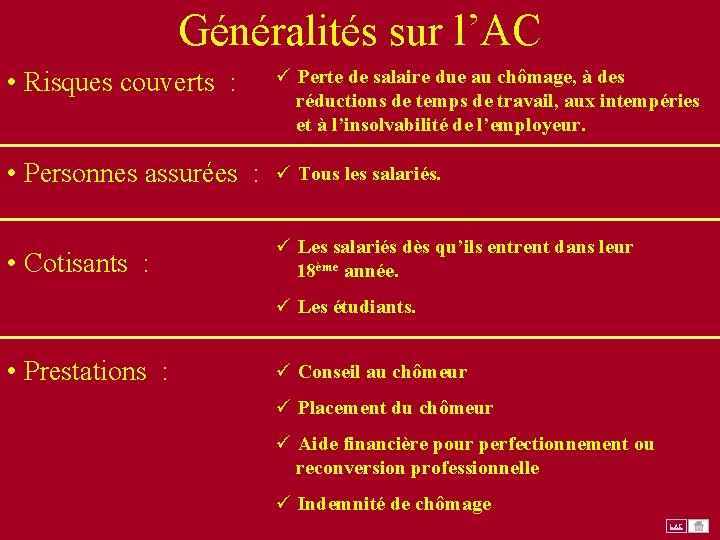
Généralités sur l’AC • Risques couverts : ü Perte de salaire due au chômage, à des ? réductions de temps de travail, aux intempéries et à l’insolvabilité de l’employeur. • Personnes assurées : ü ? Tous les salariés. • Cotisants : ü Les salariés dès qu’ils entrent dans leur ? 18ème année. ü Les étudiants. • Prestations : ü ? Conseil au chômeur ü Placement du chômeur ü Aide financière pour perfectionnement ou reconversion professionnelle ü Indemnité de chômage LAC
Loi fédérale sur l’assurance-chômage obligatoire et l’indemnité en cas d’insolvabilité (Loi sur l’assurance-chômage, LACI) Titre 1 a 8 But Art. 1 a 9 1 La présente loi vise à garantir aux personnes assurées une compensation convenable du manque à gagner causé par: a. le chômage; b. la réduction de l’horaire de travail; c. les intempéries; d. l’insolvabilité de l’employeur. 2 Elle vise à prévenir le chômage imminent, à combattre le chômage existant et à favoriser l’intégration rapide et durable des assurés dans le marché du travail. LAC
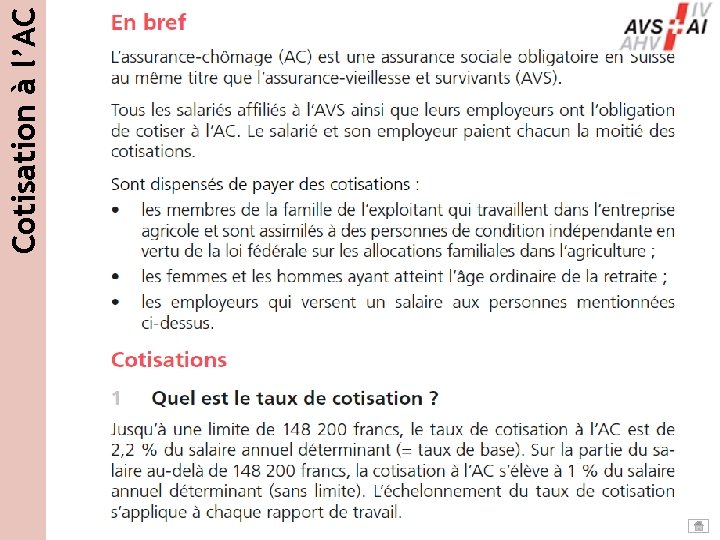
Cotisation à l’AC
AVS-AI-APG-AC Comptabilisation
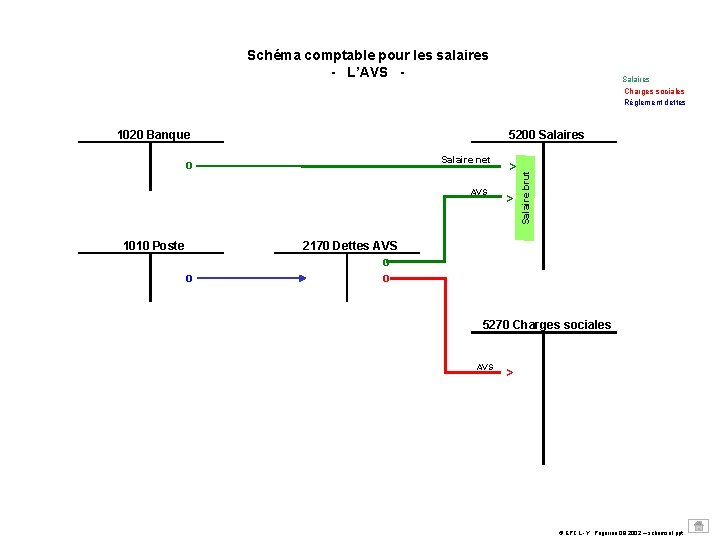
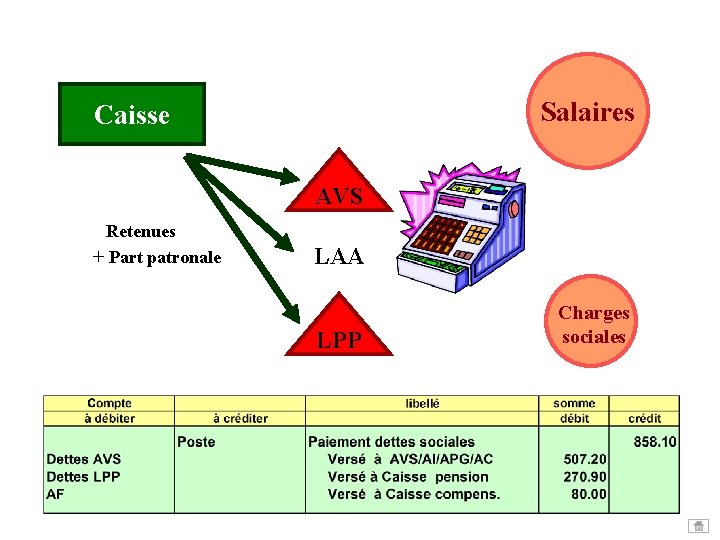
Schéma comptable pour les salaires - L’AVS - 5200 Salaires Salaire net o AVS 1010 Poste o > > Salaire brut 1020 Banque Salaires Charges sociales Règlement dettes 2170 Dettes AVS o o 5270 Charges sociales AVS > © EPCL - Y. Péguiron 09. 2002 – schemsal. ppt
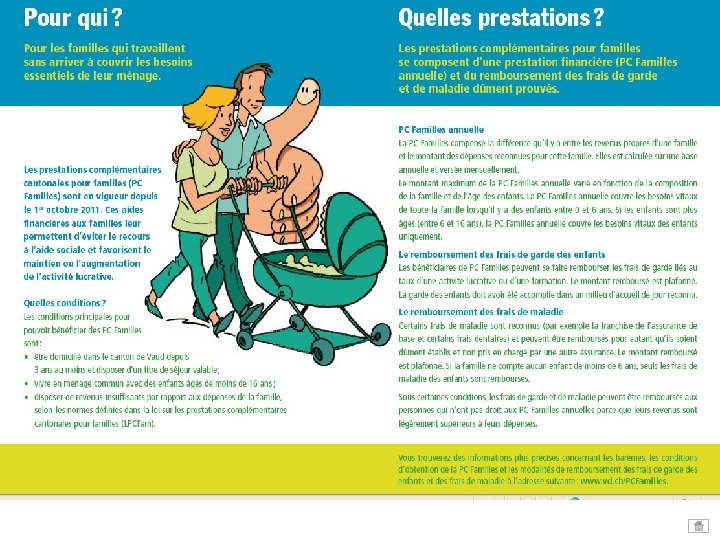
PC familles (Canton de Vaud) LAC
LPP Dispositions 2016 Salaire annuel Salaire mensuel Loi Animés Chiffres Fixes Calculs LPP
La prévoyance professionnelle Obligatoire pour les salariés dès qu’ils sont dans l’année de leur 18 ans et jusqu’à leur retraite et dès que le salaire annuel dépasse CHF 21‘ 150. (Facultative pour les indépendants) La part de l’employeur est au moins équivalente à celle de ses employés. La cotisation est calculée sur le salaire coordonné. LPP
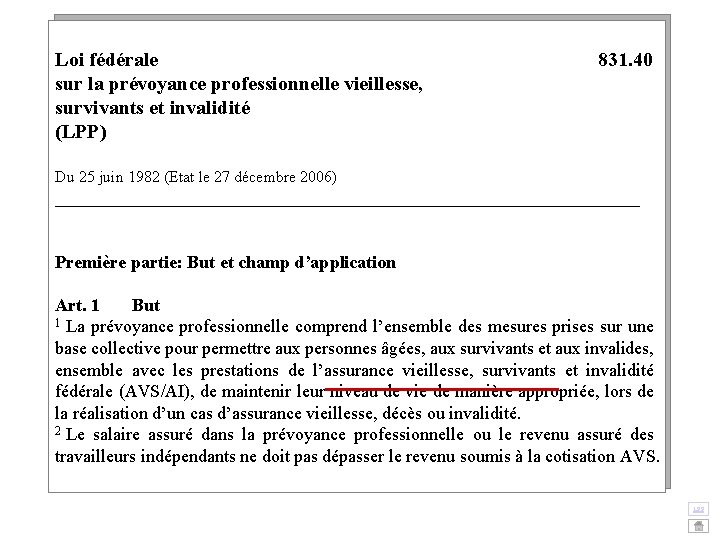
Loi fédérale 831. 40 sur la prévoyance professionnelle vieillesse, survivants et invalidité (LPP) Du 25 juin 1982 (Etat le 27 décembre 2006) _________________________________ Première partie: But et champ d’application Art. 1 But 1 La prévoyance professionnelle comprend l’ensemble des mesures prises sur une base collective pour permettre aux personnes âgées, aux survivants et aux invalides, ensemble avec les prestations de l’assurance vieillesse, survivants et invalidité fédérale (AVS/AI), de maintenir leur niveau de vie de manière appropriée, lors de la réalisation d’un cas d’assurance vieillesse, décès ou invalidité. 2 Le salaire assuré dans la prévoyance professionnelle ou le revenu assuré des travailleurs indépendants ne doit pas dépasser le revenu soumis à la cotisation AVS. LPP
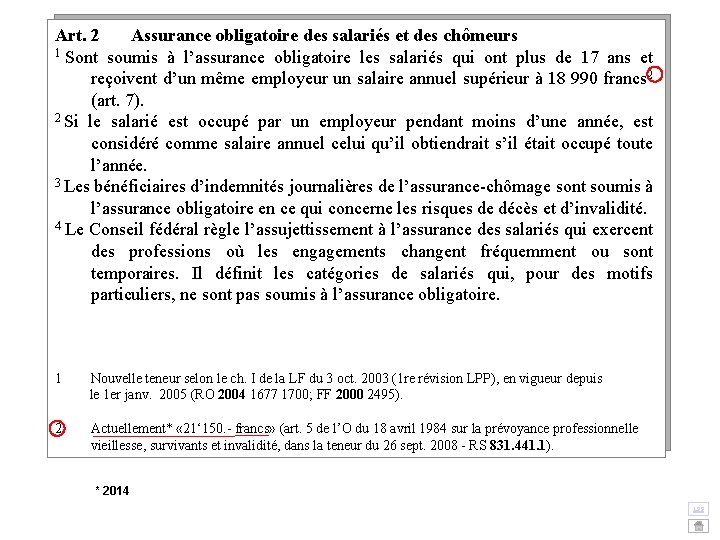
Art. 2 Assurance obligatoire des salariés et des chômeurs 1 Sont soumis à l’assurance obligatoire les salariés qui ont plus de 17 ans et reçoivent d’un même employeur un salaire annuel supérieur à 18 990 francs 2 (art. 7). 2 Si le salarié est occupé par un employeur pendant moins d’une année, est considéré comme salaire annuel celui qu’il obtiendrait s’il était occupé toute l’année. 3 Les bénéficiaires d’indemnités journalières de l’assurance-chômage sont soumis à l’assurance obligatoire en ce qui concerne les risques de décès et d’invalidité. 4 Le Conseil fédéral règle l’assujettissement à l’assurance des salariés qui exercent des professions où les engagements changent fréquemment ou sont temporaires. Il définit les catégories de salariés qui, pour des motifs particuliers, ne sont pas soumis à l’assurance obligatoire. 1 Nouvelle teneur selon le ch. I de la LF du 3 oct. 2003 (1 re révision LPP), en vigueur depuis le 1 er janv. 2005 (RO 2004 1677 1700; FF 2000 2495). 2 Actuellement* « 21‘ 150. - francs» (art. 5 de l’O du 18 avril 1984 sur la prévoyance professionnelle vieillesse, survivants et invalidité, dans la teneur du 26 sept. 2008 - RS 831. 441. 1). * 2014 LPP
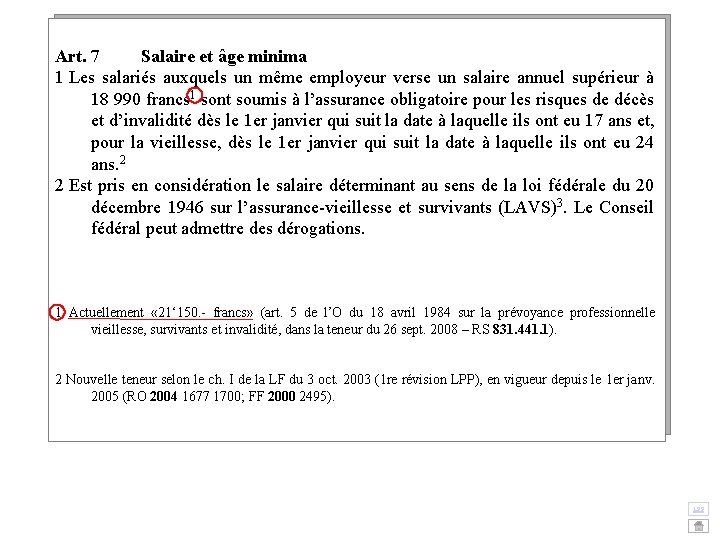
Art. 7 Salaire et âge minima 1 Les salariés auxquels un même employeur verse un salaire annuel supérieur à 18 990 francs 1 sont soumis à l’assurance obligatoire pour les risques de décès et d’invalidité dès le 1 er janvier qui suit la date à laquelle ils ont eu 17 ans et, pour la vieillesse, dès le 1 er janvier qui suit la date à laquelle ils ont eu 24 ans. 2 2 Est pris en considération le salaire déterminant au sens de la loi fédérale du 20 décembre 1946 sur l’assurance-vieillesse et survivants (LAVS)3. Le Conseil fédéral peut admettre des dérogations. 1 Actuellement « 21‘ 150. - francs» (art. 5 de l’O du 18 avril 1984 sur la prévoyance professionnelle vieillesse, survivants et invalidité, dans la teneur du 26 sept. 2008 – RS 831. 441. 1). 2 Nouvelle teneur selon le ch. I de la LF du 3 oct. 2003 (1 re révision LPP), en vigueur depuis le 1 er janv. 2005 (RO 2004 1677 1700; FF 2000 2495). LPP
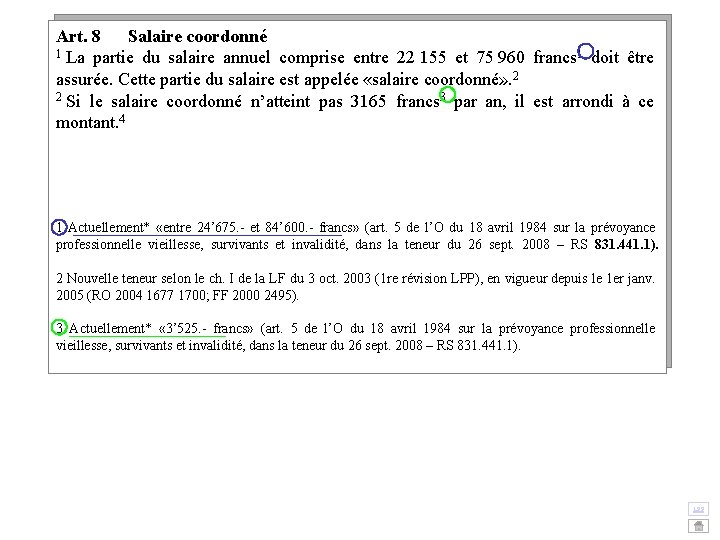
Art. 8 Salaire coordonné 1 La partie du salaire annuel comprise entre 22 155 et 75 960 francs 1 doit être assurée. Cette partie du salaire est appelée «salaire coordonné» . 2 2 Si le salaire coordonné n’atteint pas 3165 francs 3 par an, il est arrondi à ce montant. 4 1 Actuellement* «entre 24’ 675. - et 84’ 600. - francs» (art. 5 de l’O du 18 avril 1984 sur la prévoyance professionnelle vieillesse, survivants et invalidité, dans la teneur du 26 sept. 2008 – RS 831. 441. 1). 2 Nouvelle teneur selon le ch. I de la LF du 3 oct. 2003 (1 re révision LPP), en vigueur depuis le 1 er janv. 2005 (RO 2004 1677 1700; FF 2000 2495). 3 Actuellement* « 3’ 525. - francs» (art. 5 de l’O du 18 avril 1984 sur la prévoyance professionnelle vieillesse, survivants et invalidité, dans la teneur du 26 sept. 2008 – RS 831. 441. 1). LPP
Affiliation LPP
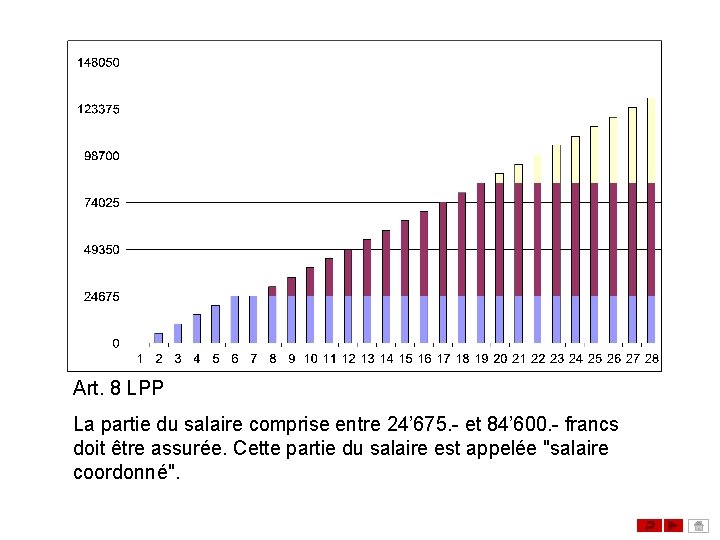
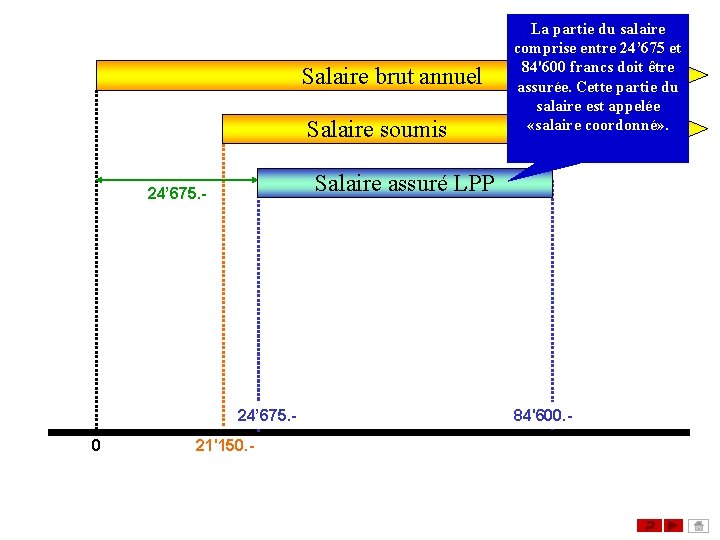
Art. 8 LPP La partie du salaire comprise entre 24’ 675. - et 84’ 600. - francs doit être assurée. Cette partie du salaire est appelée "salaire coordonné".
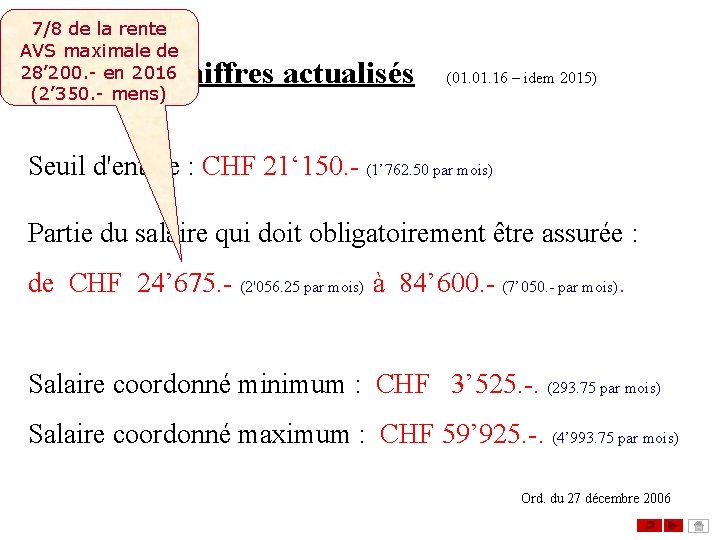
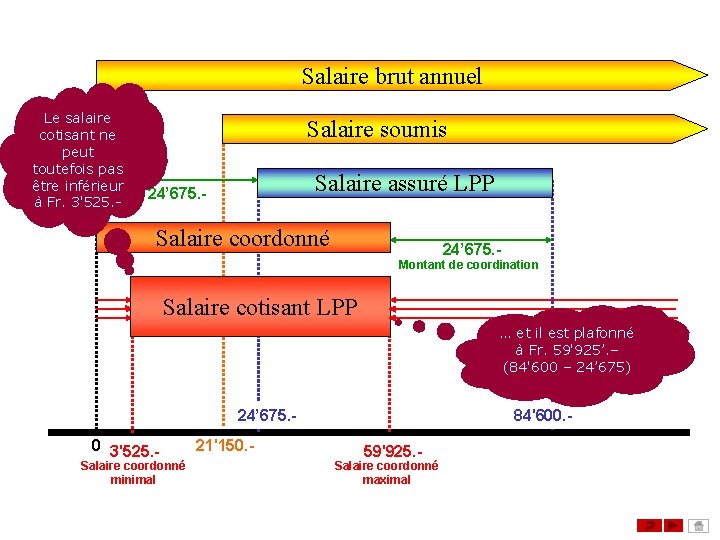
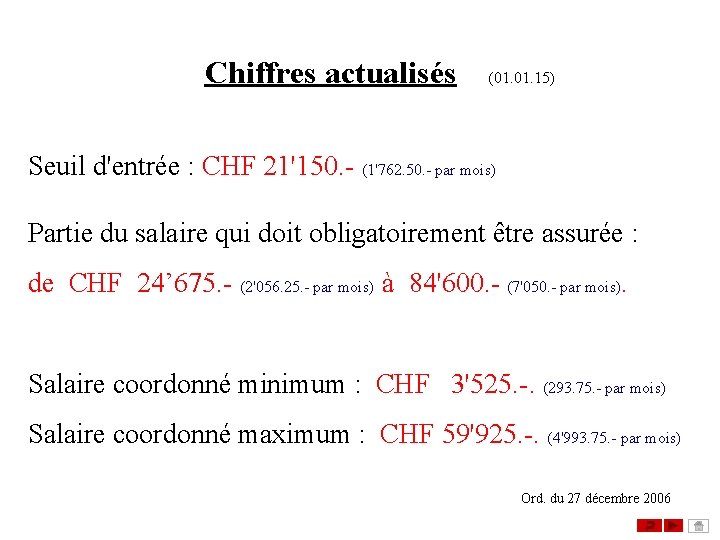
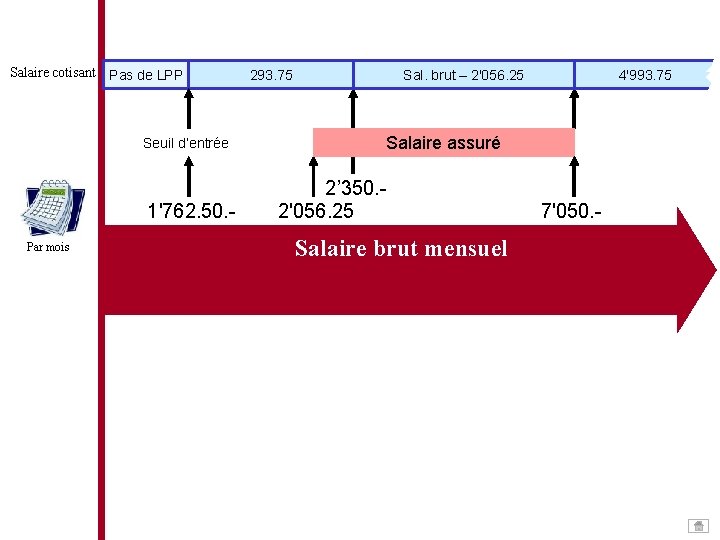
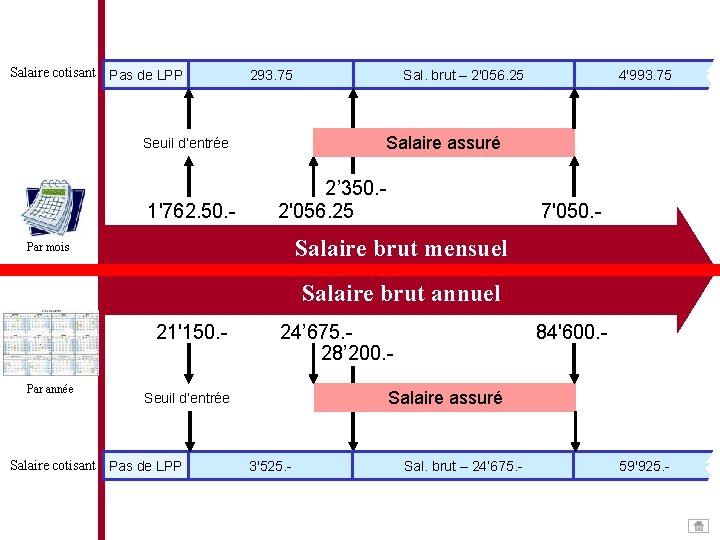
7/8 de la rente AVS maximale de 28’ 200. - en 2016 (2’ 350. - mens) Chiffres actualisés (01. 16 – idem 2015) Seuil d'entrée : CHF 21‘ 150. - (1’ 762. 50 par mois) Partie du salaire qui doit obligatoirement être assurée : de CHF 24’ 675. - (2'056. 25 par mois) à 84’ 600. - (7’ 050. - par mois). Salaire coordonné minimum : CHF 3’ 525. -. (293. 75 par mois) Salaire coordonné maximum : CHF 59’ 925. -. (4’ 993. 75 par mois) Ord. du 27 décembre 2006
Salaire coordonné Animation Annuel Mensuel Passer plus loin
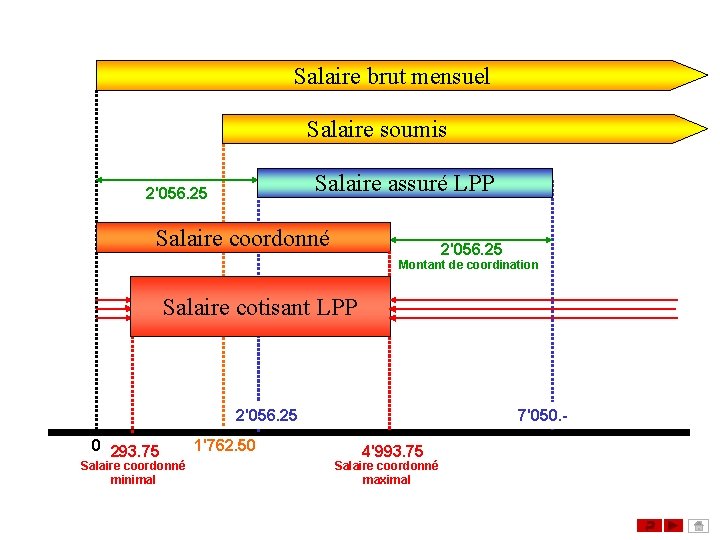
Salaire brut annuel Salaire soumis Salaire assuré LPP 24’ 675. - 24’ 675. 0 La partie du salaire comprise entre 24’ 675 et 84'600 francs doit être assurée. Cette partie du salaire est appelée «salaire coordonné» . 21'150. - 84'600. -
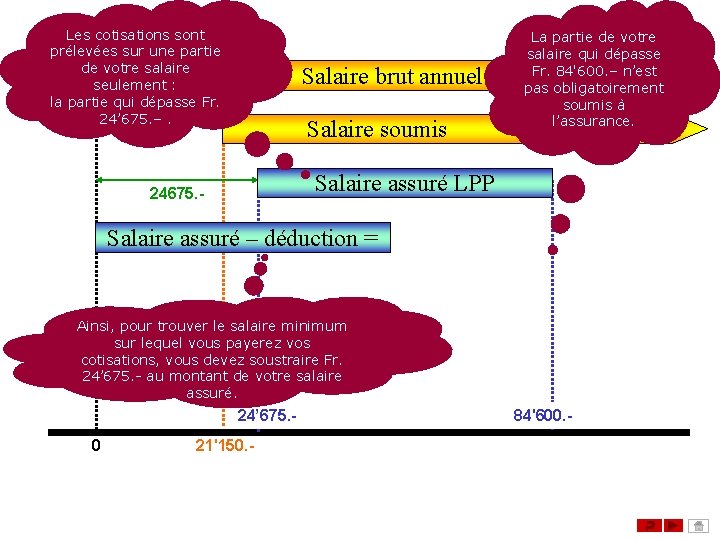
Les cotisations sont prélevées sur une partie de votre salaire seulement : la partie qui dépasse Fr. 24’ 675. –. Salaire brut annuel Salaire soumis La partie de votre salaire qui dépasse Fr. 84'600. – n’est pas obligatoirement soumis à l’assurance. Salaire assuré LPP 24675. - Salaire assuré – déduction = Ainsi, pour trouver le salaire minimum sur lequel vous payerez vos cotisations, vous devez soustraire Fr. 24’ 675. - au montant de votre salaire assuré. 24’ 675. 0 21'150. - 84'600. -
Salaire brut annuel Le salaire cotisant ne peut toutefois pas être inférieur à Fr. 3'525. - Salaire soumis Salaire assuré LPP 24’ 675. - Salaire coordonné 24’ 675. - Montant de coordination Salaire cotisant LPP … et il est plafonné à Fr. 59'925’. – (84'600 – 24’ 675) 24’ 675. 0 3'525. - Salaire coordonné minimal 21'150. - 84'600. 59'925. - Salaire coordonné maximal
Salaire coordonné Animation Mensuel Passer plus loin
Salaire brut mensuel Salaire soumis Salaire assuré LPP 2'056. 25 Salaire coordonné 2'056. 25 Montant de coordination Salaire cotisant LPP 2'056. 25 0 293. 75 Salaire coordonné minimal 1'762. 50 7'050. 4'993. 75 Salaire coordonné maximal
Chiffres actualisés (01. 15) Seuil d'entrée : CHF 21'150. - (1'762. 50. - par mois) Partie du salaire qui doit obligatoirement être assurée : de CHF 24’ 675. - (2'056. 25. - par mois) à 84'600. - (7'050. - par mois). Salaire coordonné minimum : CHF 3'525. -. (293. 75. - par mois) Salaire coordonné maximum : CHF 59'925. -. (4'993. 75. - par mois) Ord. du 27 décembre 2006
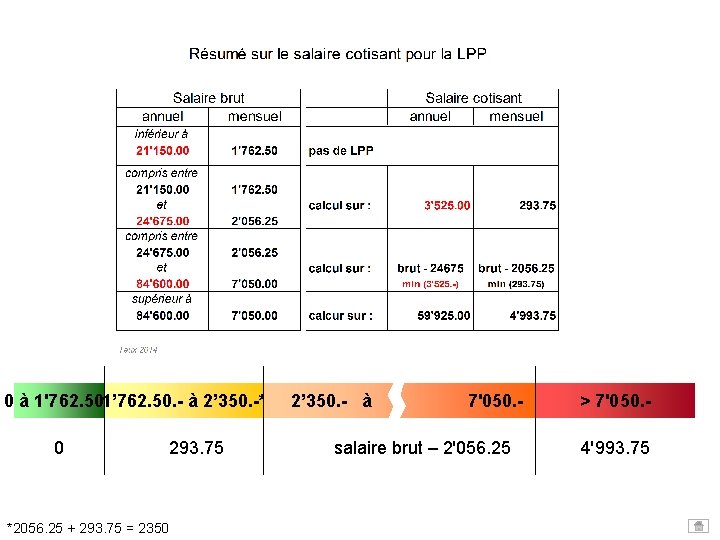
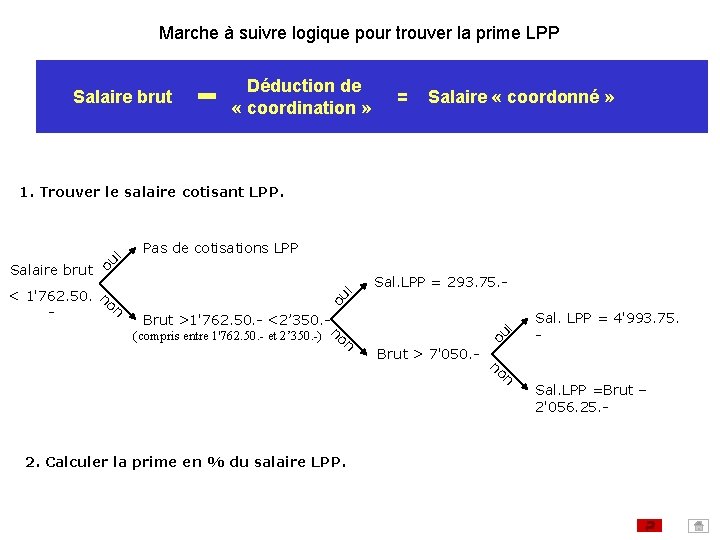
0 à 1'762. 50. 1’ 762. 50. - à 2’ 350. -* 2’ 350. - à 7'050. - > 7'050. - 0 293. 75 salaire brut – 2'056. 25 4'993. 75 *2056. 25 + 293. 75 = 2350
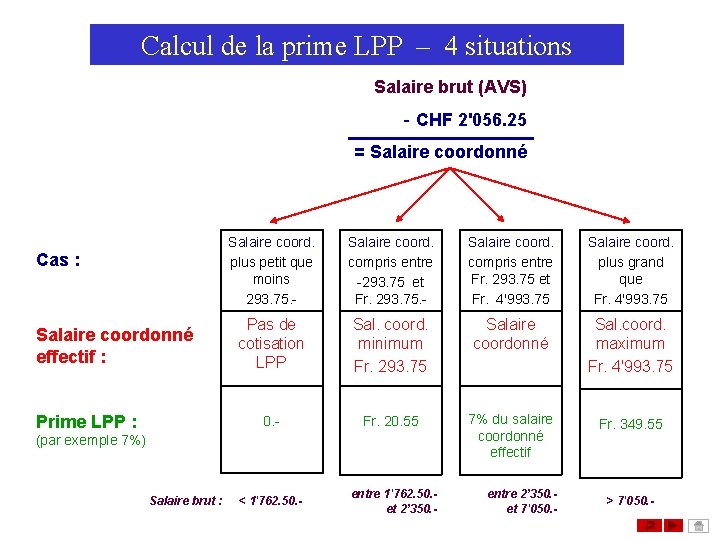
Calcul de la prime LPP – 4 situations Salaire brut (AVS) - CHF 2'056. 25 = Salaire coordonné Salaire coord. plus petit que moins 293. 75. - Cas : Salaire coordonné effectif : Prime LPP : Salaire coord. compris entre -293. 75 et Fr. 293. 75 et Fr. 293. 75. Fr. 4'993. 75 Pas de cotisation LPP Sal. coord. minimum Fr. 293. 75 Salaire coordonné Sal. coord. maximum Fr. 4'993. 75 0. - Fr. 20. 55 7% du salaire coordonné effectif Fr. 349. 55 < 1'762. 50. - entre 1'762. 50. et 2’ 350. - (par exemple 7%) Salaire brut : Salaire coord. plus grand que Fr. 4'993. 75 entre 2’ 350. et 7'050. - > 7'050. -
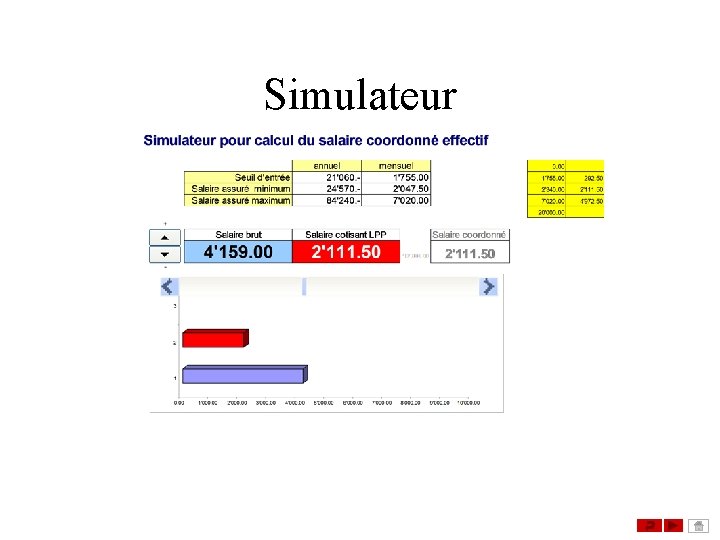
Simulateur
Synthèse Passer plus loin
Salaire cotisant Pas de LPP Seuil d’entrée 1'762. 50. Par mois 293. 75 Sal. brut – 2'056. 25 4'993. 75 Salaire assuré 2’ 350. 2'056. 25 Salaire brut mensuel 7'050. -
Salaire cotisant Pas de LPP 293. 75 4'993. 75 Salaire assuré Seuil d’entrée 1'762. 50. - Sal. brut – 2'056. 25 2’ 350. 2'056. 25 7'050. - Salaire brut mensuel Par mois Salaire brut annuel 21'150. Par année 24’ 675. 28’ 200. Salaire assuré Seuil d’entrée Salaire cotisant Pas de LPP 84'600. - 3'525. - Sal. brut – 24’ 675. - 59'925. -
Marche à suivre logique pour trouver la prime LPP Salaire brut Déduction de « coordination » = Salaire « coordonné » 1. Trouver le salaire cotisant LPP. Sal. LPP = 293. 75. i Brut >1'762. 50. - <2’ 350. (compris entre 1'762. 50. - et 2’ 350. -) no n ou i < 1'762. 50. no n - ou Salaire brut ou i Pas de cotisations LPP Brut > 7'050. - no n 2. Calculer la prime en % du salaire LPP. Sal. LPP = 4'993. 75. - Sal. LPP =Brut – 2'056. 25. -
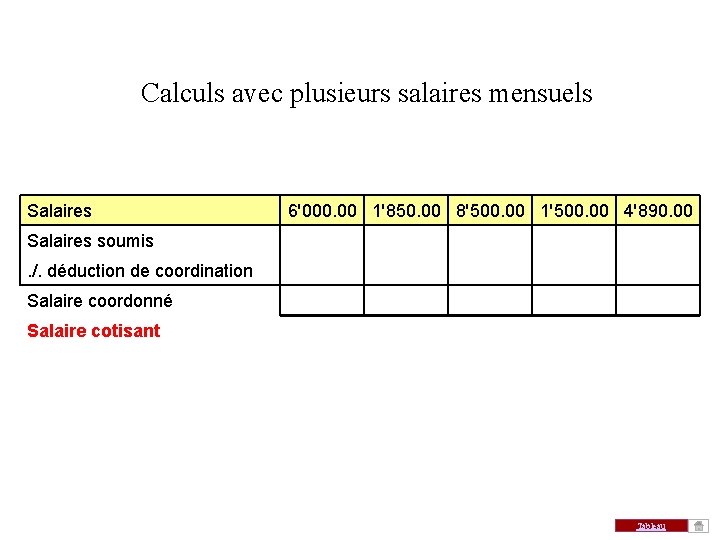
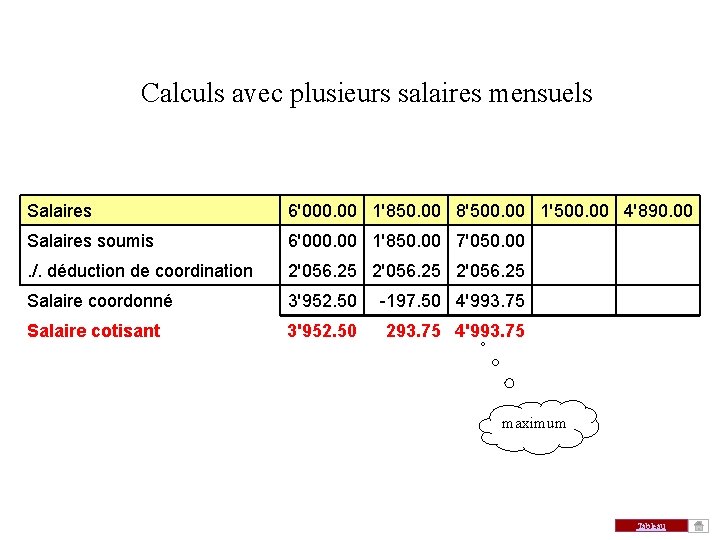
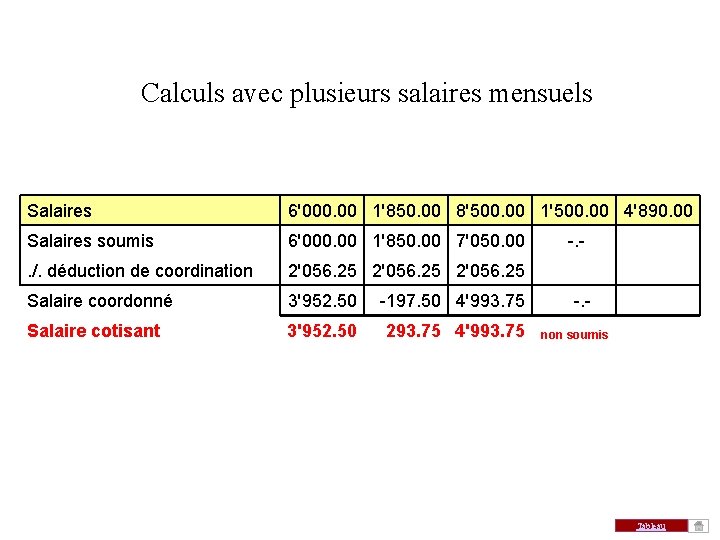
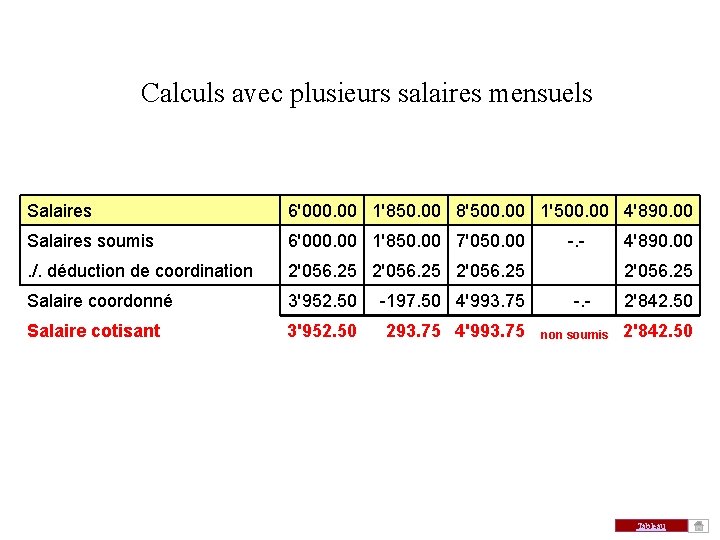
Calculs avec plusieurs salaires mensuels Salaires soumis 6'000. 00 1'850. 00 8'500. 00 1'500. 00 4'890. 00 . /. déduction de coordination Salaire coordonné Salaire cotisant Tableau
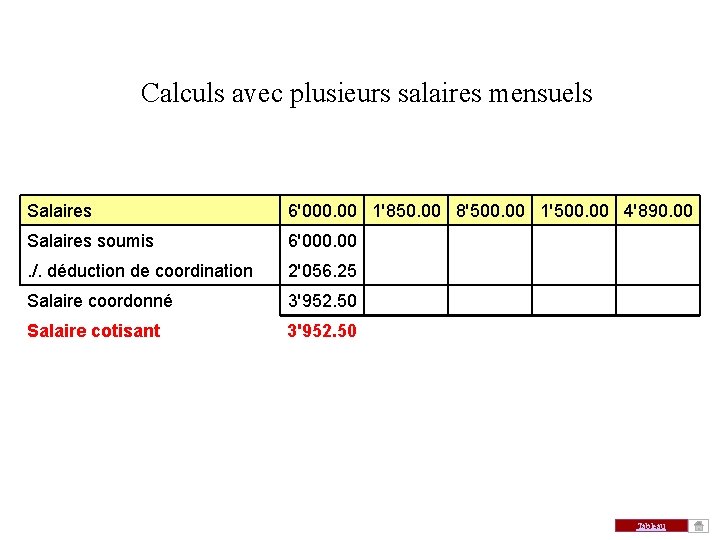
Calculs avec plusieurs salaires mensuels Salaires soumis 6'000. 00 1'850. 00 8'500. 00 1'500. 00 4'890. 00 6'000. 00 . /. déduction de coordination 2'056. 25 Salaire coordonné 3'952. 50 Salaire cotisant 3'952. 50 Tableau
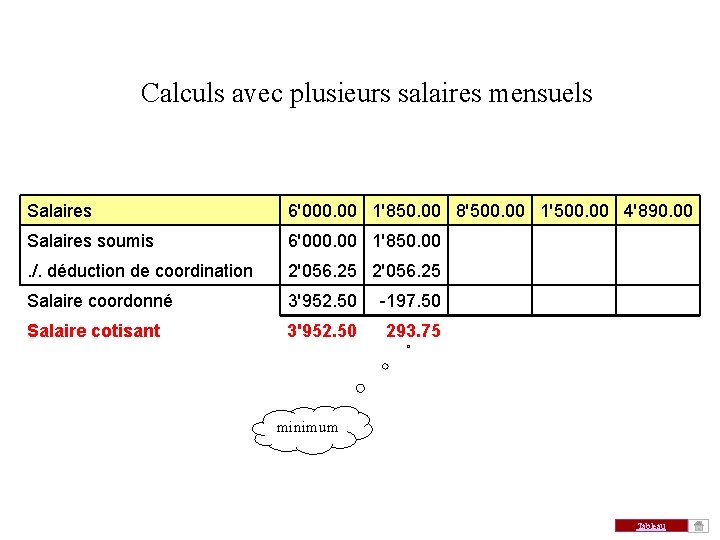
Calculs avec plusieurs salaires mensuels Salaires soumis 6'000. 00 1'850. 00 8'500. 00 1'500. 00 4'890. 00 6'000. 00 1'850. 00 . /. déduction de coordination 2'056. 25 Salaire coordonné 3'952. 50 -197. 50 Salaire cotisant 3'952. 50 293. 75 minimum Tableau
Calculs avec plusieurs salaires mensuels Salaires soumis 6'000. 00 1'850. 00 8'500. 00 1'500. 00 4'890. 00 6'000. 00 1'850. 00 7'050. 00 . /. déduction de coordination 2'056. 25 Salaire coordonné 3'952. 50 Salaire cotisant 3'952. 50 -197. 50 4'993. 75 293. 75 4'993. 75 maximum Tableau
Calculs avec plusieurs salaires mensuels Salaires soumis 6'000. 00 1'850. 00 8'500. 00 1'500. 00 4'890. 00 6'000. 00 1'850. 00 7'050. 00 -. - . /. déduction de coordination 2'056. 25 Salaire coordonné 3'952. 50 Salaire cotisant 3'952. 50 -197. 50 4'993. 75 -. 293. 75 4'993. 75 non soumis Tableau
Calculs avec plusieurs salaires mensuels Salaires soumis 6'000. 00 1'850. 00 8'500. 00 1'500. 00 4'890. 00 6'000. 00 1'850. 00 7'050. 00 -. - 4'890. 00 . /. déduction de coordination 2'056. 25 Salaire coordonné 3'952. 50 2'842. 50 Salaire cotisant 3'952. 50 -197. 50 4'993. 75 -. 293. 75 4'993. 75 non soumis 2'842. 50 Tableau
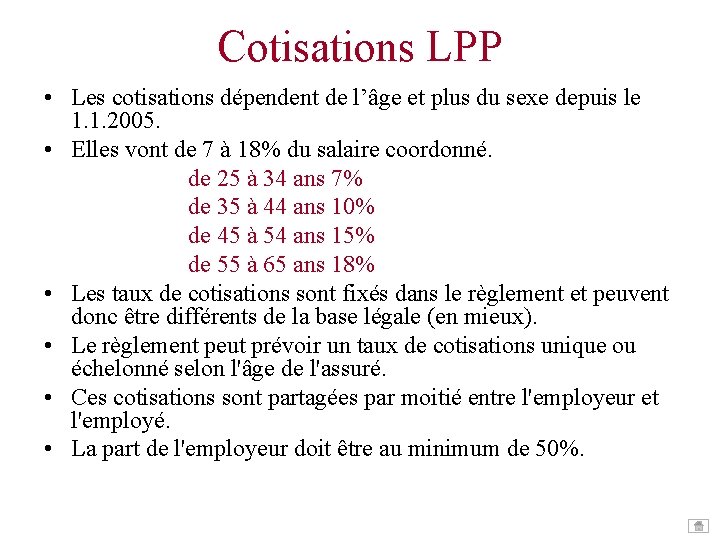
Cotisations LPP • Les cotisations dépendent de l’âge et plus du sexe depuis le 1. 1. 2005. • Elles vont de 7 à 18% du salaire coordonné. de 25 à 34 ans 7% de 35 à 44 ans 10% de 45 à 54 ans 15% de 55 à 65 ans 18% • Les taux de cotisations sont fixés dans le règlement et peuvent donc être différents de la base légale (en mieux). • Le règlement peut prévoir un taux de cotisations unique ou échelonné selon l'âge de l'assuré. • Ces cotisations sont partagées par moitié entre l'employeur et l'employé. • La part de l'employeur doit être au minimum de 50%.
LPP Comptabilisation
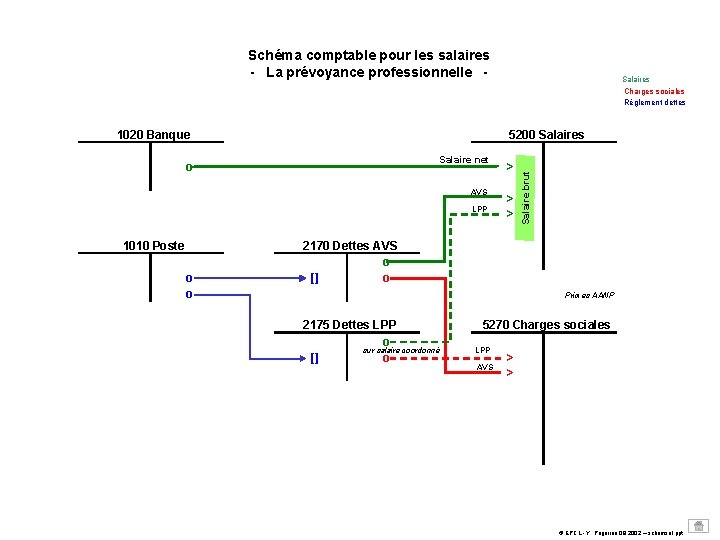
Schéma comptable pour les salaires - La prévoyance professionnelle - 5200 Salaires Salaire net o AVS LPP 1010 Poste o o > > > Salaire brut 1020 Banque Salaires Charges sociales Règlement dettes 2170 Dettes AVS o [] o Primes AANP 2175 Dettes LPP o sur salaire coordonné [] o 5270 Charges sociales LPP AVS > > © EPCL - Y. Péguiron 09. 2002 – schemsal. ppt
LAA
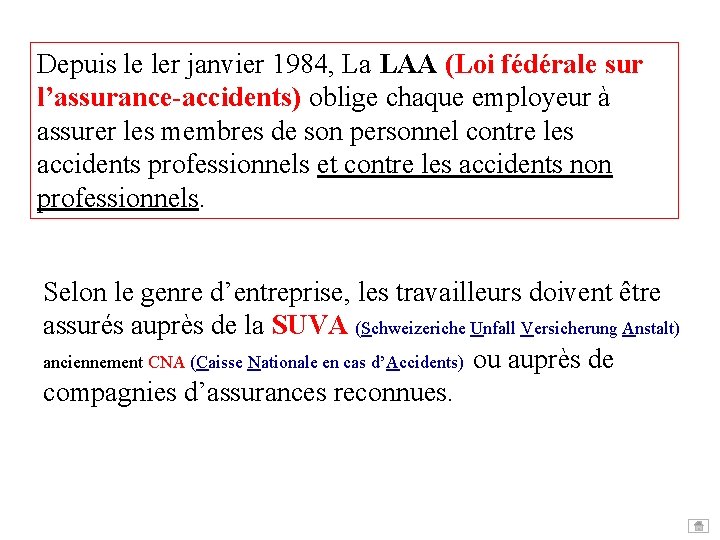
Depuis le ler janvier 1984, La LAA (Loi fédérale sur l’assurance-accidents) oblige chaque employeur à assurer les membres de son personnel contre les accidents professionnels et contre les accidents non professionnels. Selon le genre d’entreprise, les travailleurs doivent être assurés auprès de la SUVA (Schweizeriche Unfall Versicherung Anstalt) anciennement CNA (Caisse Nationale en cas d’Accidents) ou auprès de compagnies d’assurances reconnues.
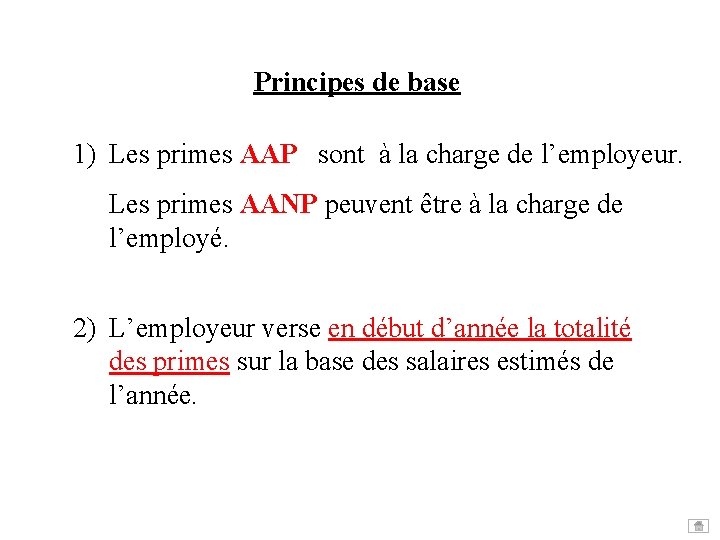
Principes de base 1) Les primes AAP sont à la charge de l’employeur. Les primes AANP peuvent être à la charge de l’employé. 2) L’employeur verse en début d’année la totalité des primes sur la base des salaires estimés de l’année.
LAA Comptabilisation
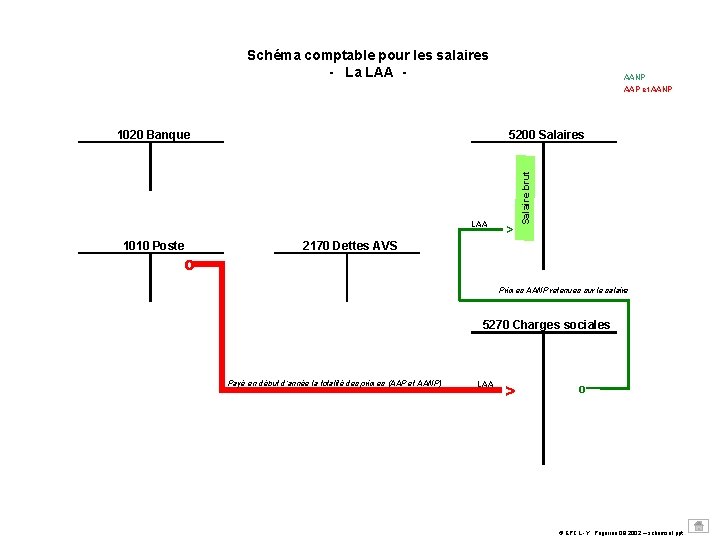
Schéma comptable pour les salaires - La LAA - 5200 Salaires LAA 1010 Poste > Salaire brut 1020 Banque AANP AAP et AANP 2170 Dettes AVS o Primes AANP retenues sur le salaire 5270 Charges sociales Payé en début d’année la totalité des primes (AAP et AANP) LAA > o © EPCL - Y. Péguiron 09. 2002 – schemsal. ppt
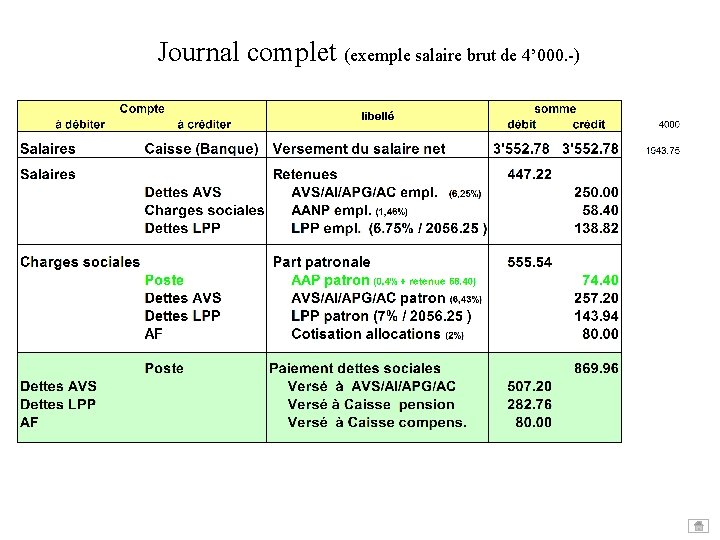
Comptabilisation d’un salaire brut de fr. 4’ 000. Pour cet exemple, la prime LAA n'est pas payée d'avance par le patron.
Salaire net Salaires Caisse AVS Salaire coût Salaire brut LAA LPP Charges sociales Retenues Part patronale
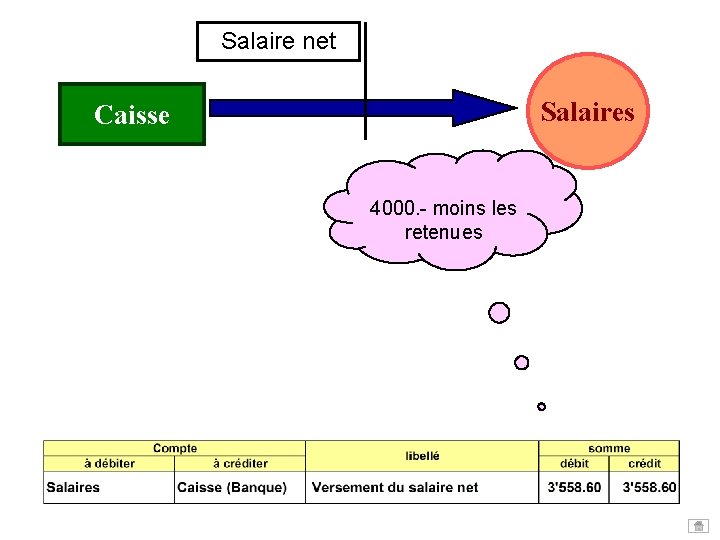
Salaire net Salaires Caisse 4000. - moins les retenues
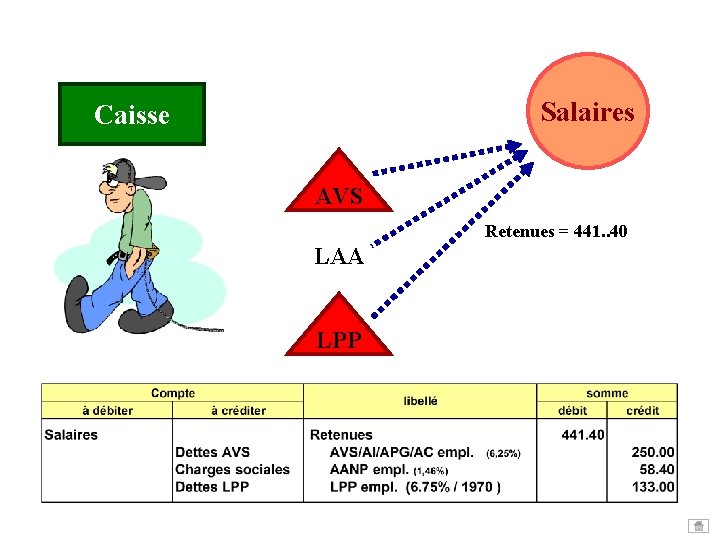
Salaires Caisse AVS Retenues = 441. . 40 LAA LPP
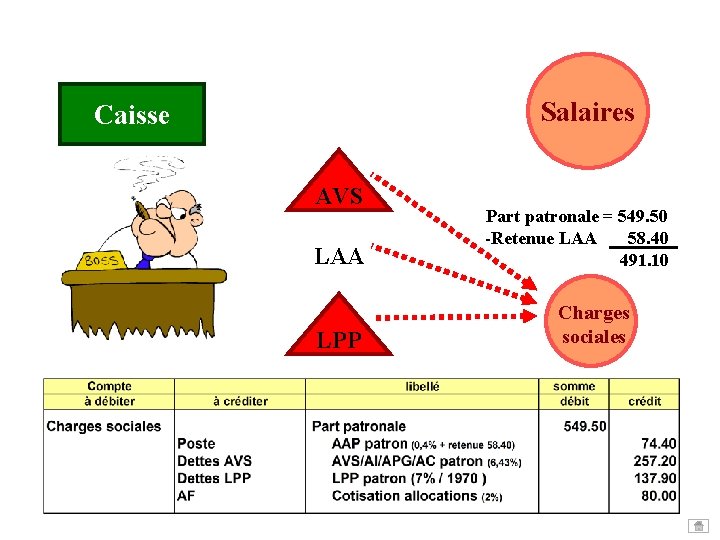
Salaires Caisse AVS LAA LPP Part patronale = 549. 50 -Retenue LAA 58. 40 491. 10 Charges sociales
Salaires Caisse AVS Retenues + Part patronale LAA LPP Charges sociales
Journal complet (exemple salaire brut de 4’ 000. -)
Allocations familiales Résumé Exemple illustré
Article constitutionnel sur la protection de la famille En votation populaire du 25 novembre 1945, l'article 34 quinquies a été adopté à une majorité écrasante par le peuple et par tous les cantons et demi-cantons à l'exception d'Appenzell Rh. Ext. 1. Le premier alinéa prévoit que " la Confédération, dans l'exercice des pouvoirs qui lui sont conférés et dans les limites de la Constitution, tient compte des besoins de la famille ".
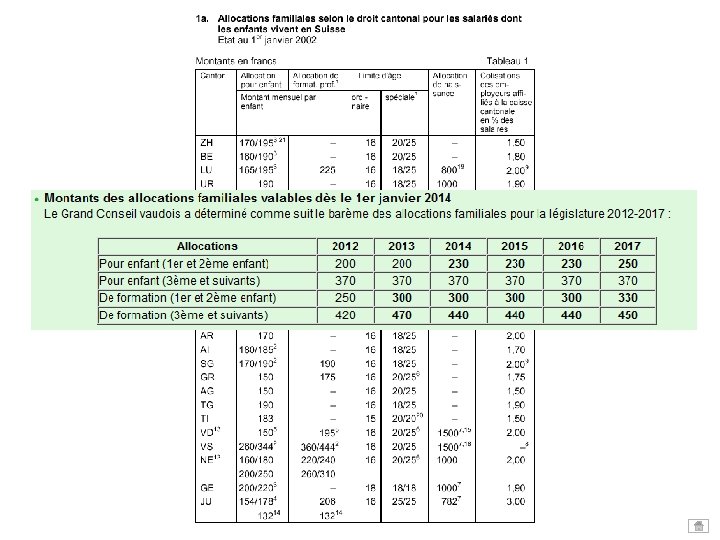
Seules allocations familiales pour les travailleurs agricoles sont réglementées par le droit fédéral. Pour les autres salariés le régime des allocations pour enfants dépend des cantons.
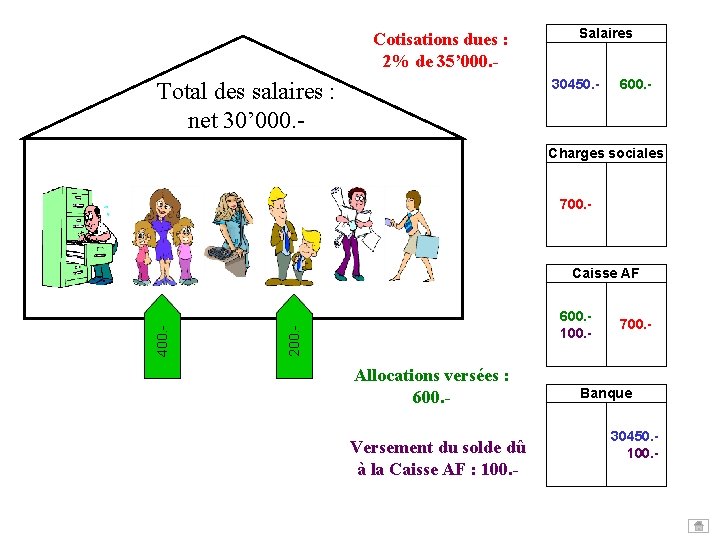
Les obligations de l'employeur L'employeur qui occupe du personnel dans le canton de Vaud est tenu de s'affilier à une caisse d'allocations familiales à laquelle il doit verser une cotisation quel que soit l'état civil du personnel employé, c'est-à-dire y compris sur les salaires des travailleurs sans charge de famille. Cette cotisation est entièrement à sa charge. Les CCT peuvent prévoir des prestations supérieures aux normes cantonales.
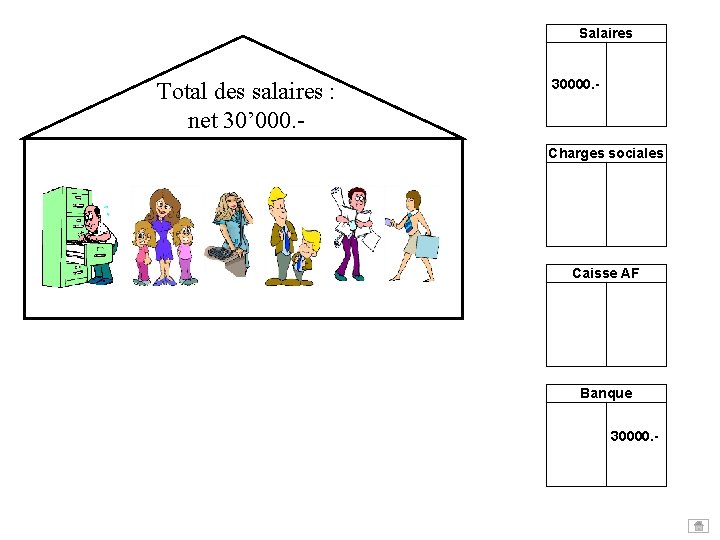
Salaires Total des salaires : net 30’ 000. - 30000. - Charges sociales Caisse AF Banque 30000. 450. -
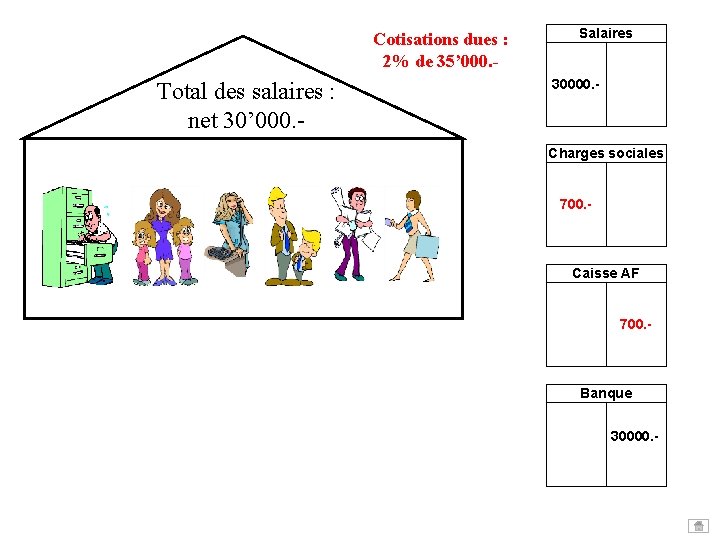
Cotisations dues : 2% de 35’ 000. - Total des salaires : net 30’ 000. - Salaires 30000. - Charges sociales 700. - Caisse AF 700. - Banque 30000. 450. -
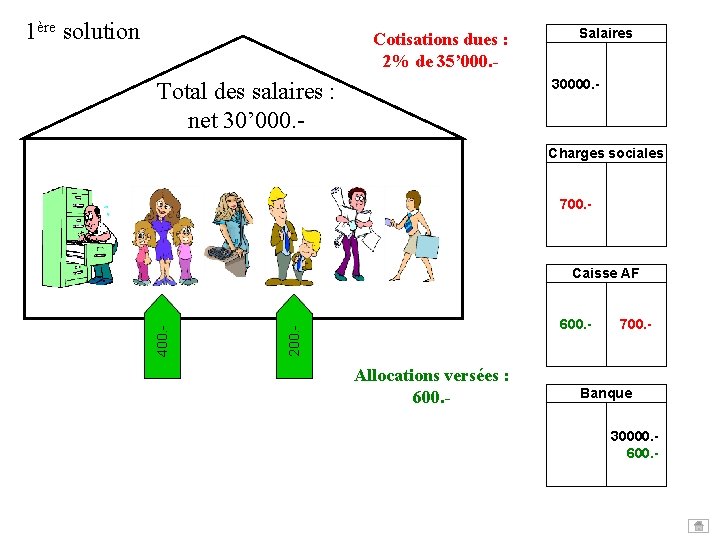
1ère solution Cotisations dues : 2% de 35’ 000. - Salaires 30000. - Total des salaires : net 30’ 000. - Charges sociales 700. - 600. - 200. - 400. - Caisse AF Allocations versées : 600. - 700. - Banque 30000. 600. -
2ème solution
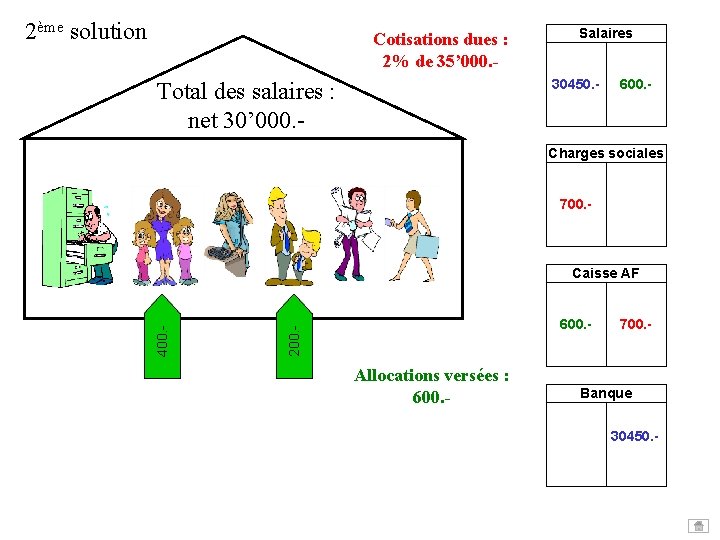
2ème solution Cotisations dues : 2% de 35’ 000. - Salaires 30450. - Total des salaires : net 30’ 000. - 600. - Charges sociales 700. - 600. - 200. - 400. - Caisse AF Allocations versées : 600. - 700. - Banque 30450. -
Cotisations dues : 2% de 35’ 000. - Salaires 30450. - Total des salaires : net 30’ 000. - 600. - Charges sociales 700. - 600. 100. - 200. - 400. - Caisse AF Allocations versées : 600. Versement du solde dû à la Caisse AF : 100. - 700. - Banque 30450. 100. -
Allocations familiales en faveur des indépendants A partir du 1 er janvier 2009, les personnes exerçant une activité lucrative indépendante et domiciliées dans le canton de Vaud pourront bénéficier de prestations. Les obligations de l’indépendant L’indépendant au sens de l'AVS domicilié dans le canton de Vaud est tenu de s’affilier à une caisse d’allocations familiales à laquelle il doit verser une cotisation même s'il n'a pas de charge de famille. Cette cotisation est entièrement à sa charge. La cotisation pour tous les indépendants du canton est de 1. 7% du revenu déterminant pour le calcul de la cotisation personnelle AVS. Le revenu soumis est plafonné à 315'000 francs.
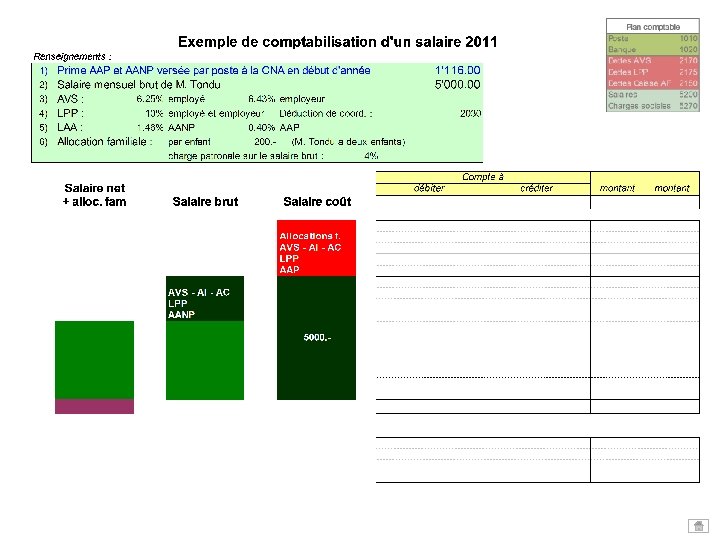
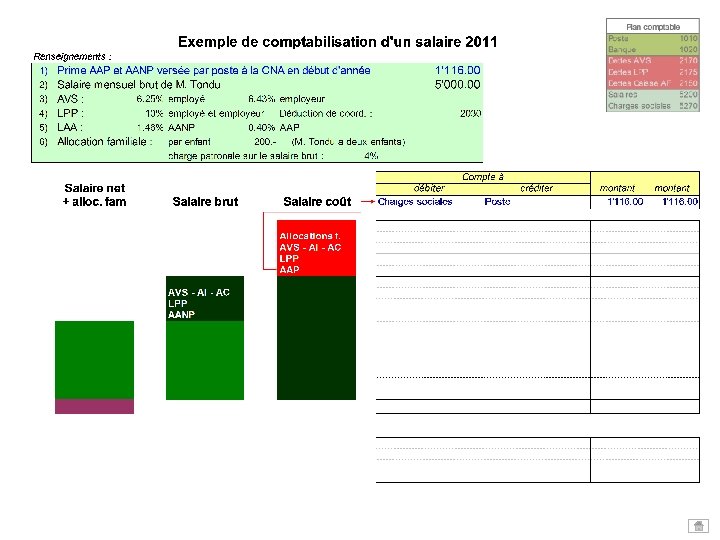
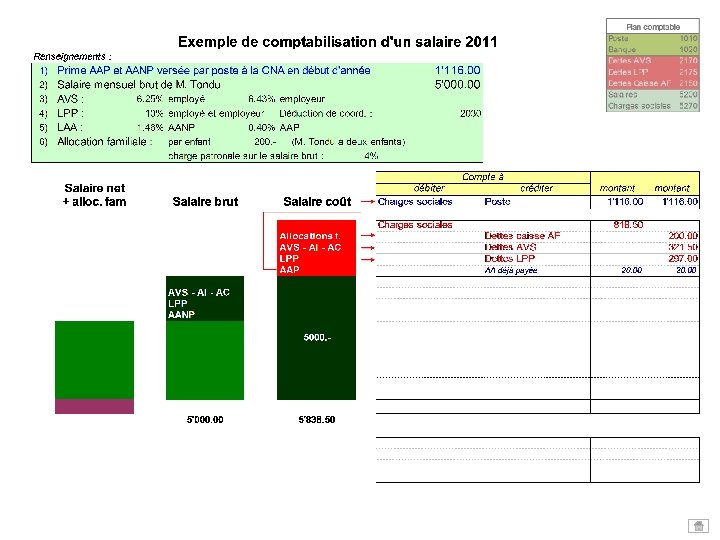
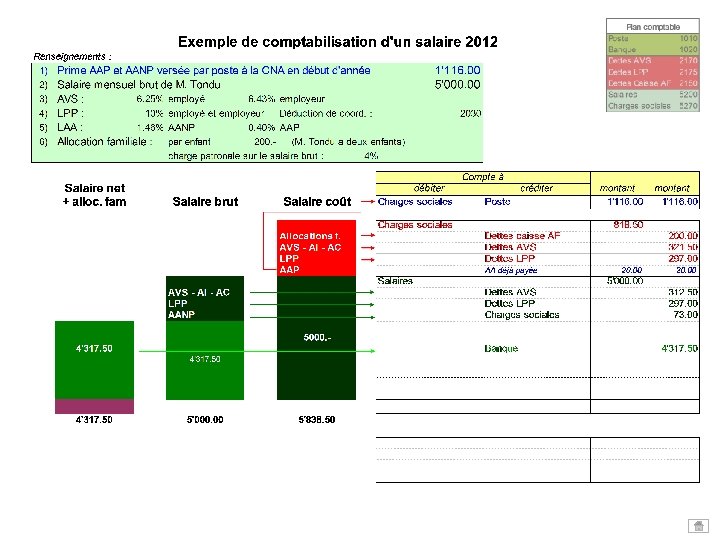
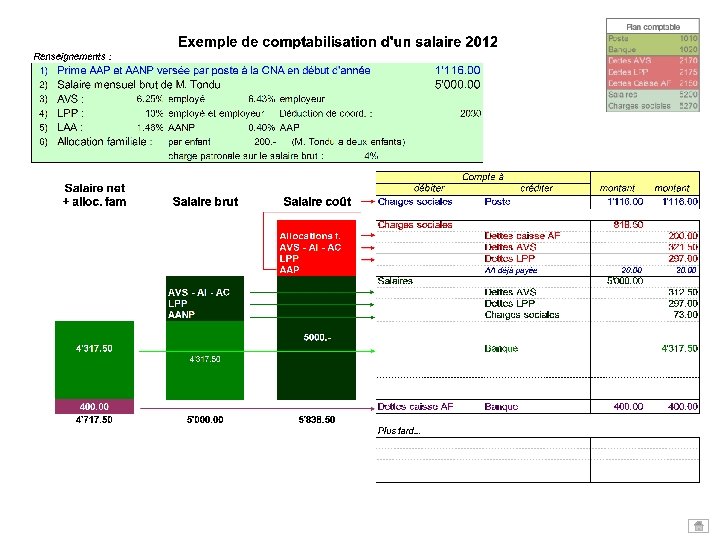
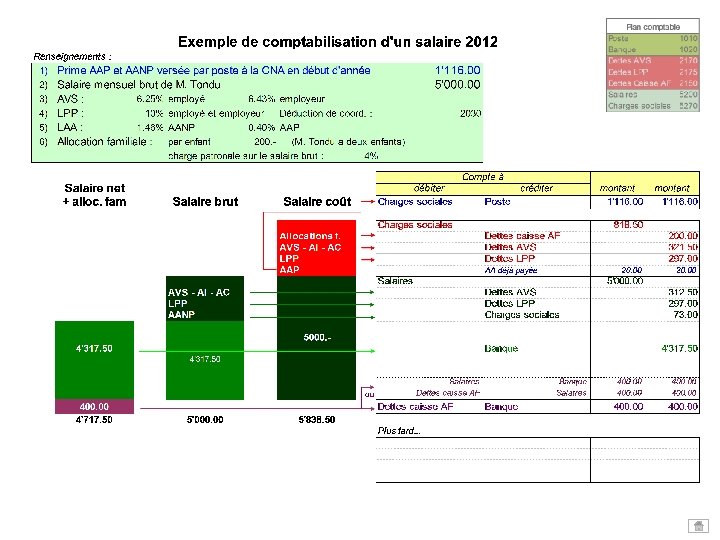
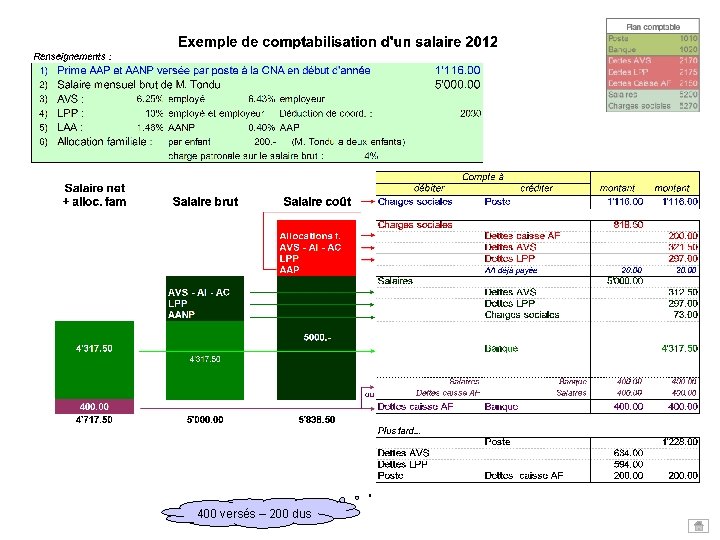
Résumé Exemple avec un salaire brut de CHF 5’ 000. -
400 versés – 200 dus
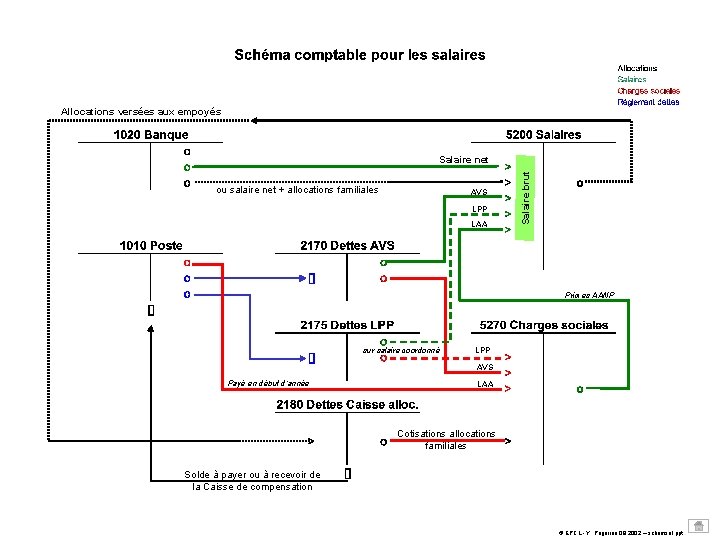
Schémas des charges sociales Schémas comptables Schéma comptable (à compléter) Schéma comptable (terminé)
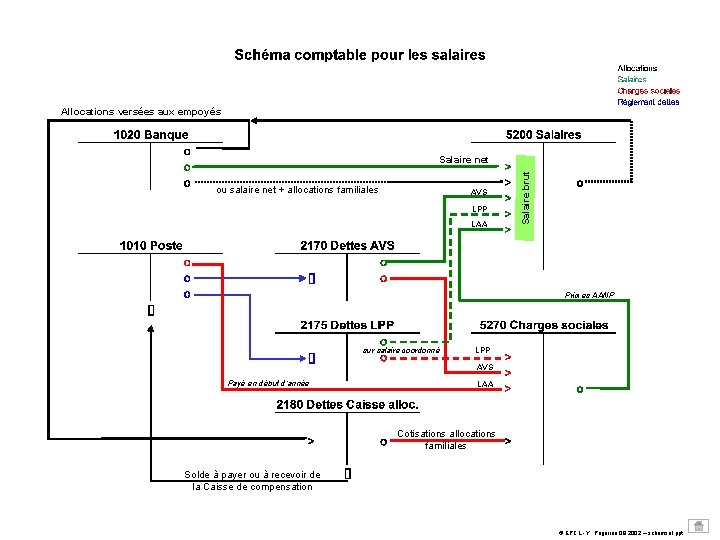
Allocations versées aux empoyés ou salaire net + allocations familiales AVS LPP LAA Salaire brut Salaire net Primes AANP sur salaire coordonné LPP AVS Payé en début d’année LAA Cotisations allocations familiales Solde à payer ou à recevoir de la Caisse de compensation © EPCL - Y. Péguiron 09. 2002 – schemsal. ppt
Allocations versées aux empoyés ou salaire net + allocations familiales AVS LPP LAA Salaire brut Salaire net Primes AANP sur salaire coordonné LPP AVS Payé en début d’année LAA Cotisations allocations familiales Solde à payer ou à recevoir de la Caisse de compensation © EPCL - Y. Péguiron 09. 2002 – schemsal. ppt
© Yvan Péguiron – www. infodidac. ch 2002/2008/2011/2012/2013