
MINISTRIO DA ECONOMIA Subsecretaria de Poltica Fiscal Secretaria
MINISTÉRIO DA ECONOMIA Subsecretaria de Política Fiscal Secretaria de Política Econômica (SPE/ME) Brasília, julho de 2020
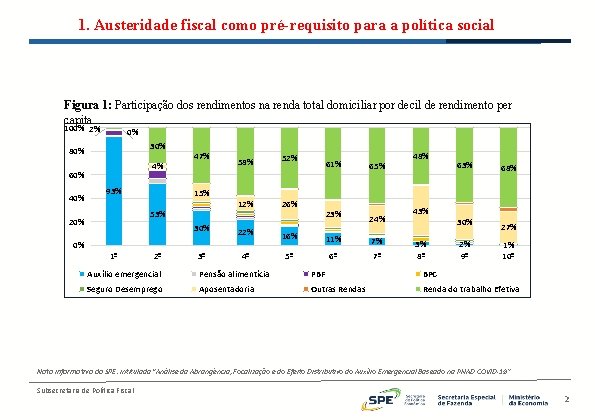
1. Austeridade fiscal como pré-requisito para a política social Figura 1: Participação dos rendimentos na renda total domiciliar por decil de rendimento per capita 100% 2% 0% 30% 80% 4% 60% 40% 93% 30% 1º 58% 52% 12% 26% 61% 65% 48% 63% 68% 15% 53% 20% 0% 47% 2º 3º 23% 24% 22% 16% 11% 7% 4º 5º 6º 7º 43% 30% 3% 8º 2% 9º 27% 1% 10º Auxílio emergencial Pensão alimentícia PBF BPC Seguro Desemprego Aposentadoria Outras Renda do trabalho Efetiva Nota informativa da SPE: intitulada “Análise da Abrangência, Focalização e do Efeito Distributivo do Auxílio Emergencial Baseado na PNAD COVID-19” Subsecretaria de Política Fiscal 2
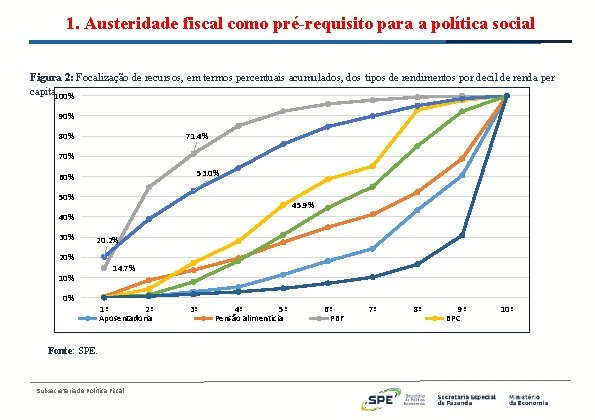
1. Austeridade fiscal como pré-requisito para a política social Figura 2: Focalização de recursos, em termos percentuais acumulados, dos tipos de rendimentos por decil de renda per capita 100% 90% 71. 4% 80% 70% 53. 0% 60% 50% 45. 9% 40% 30% 20. 2% 20% 10% 0% 14. 7% 1º 2º Aposentadoria Fonte: SPE. Subsecretaria de Política Fiscal 3º 4º 5º Pensão alimenticia 6º PBF 7º 8º 9º BPC 10º
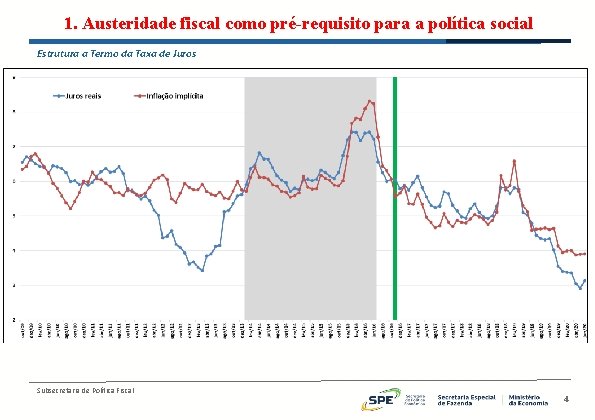
1. Austeridade fiscal como pré-requisito para a política social Estrutura a Termo da Taxa de Juros Subsecretaria de Política Fiscal 4
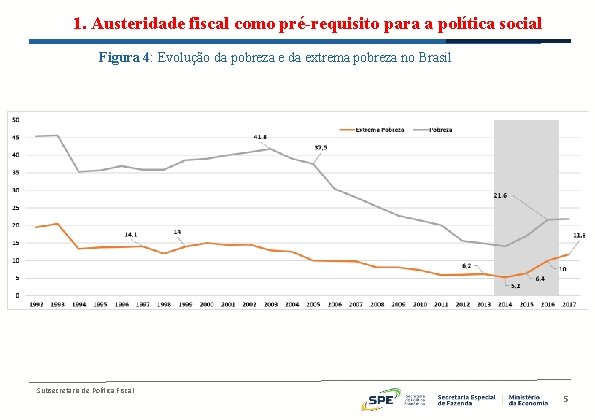
1. Austeridade fiscal como pré-requisito para a política social Figura 4: Evolução da pobreza e da extrema pobreza no Brasil Subsecretaria de Política Fiscal 5
1. Austeridade fiscal como pré-requisito para a política social • Política social capaz de promover uma queda sustentável na pobreza, redução da vulnerabilidade da pobreza e mobilidade social deve se basear no equilíbrio fiscal; • Ter conexão com o mercado de trabalho - rampa de saída; • Foco nas gerações futuras. Subsecretaria de Política Fiscal 6
2. Reformas. Quais as expectativas de mercado? Perguntas adicionais do Prisma Fiscal relacionadas à reforma tributária (divulgação em ) : 1) 2) 3) expectativa de data de conclusão da RT; probabilidade de aprovação de cada proposta e; benefício econômico resultante de cada proposta. ü Foram consideradas três possibilidades: a PEC 45/2019 - Câmara dos Deputados, a PEC 110/2019 - Senado Federal e uma terceira proposta hipotética limitada à substituição dos impostos federais de consumo por um único IBS. Subsecretaria de Política Fiscal
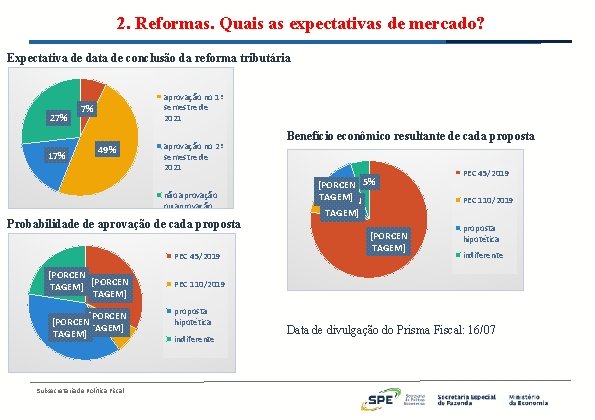
2. Reformas. Quais as expectativas de mercado? aprovação em 2020 da reforma tributária Expectativa de data de conclusão 27% 17% aprovação no 1º semestre de 2021 7% 49% Probabilidade de aprovação no 2º semestre de 2021 não aprovação ou aprovação somente após de 2021 cada proposta PEC 45/2019 [PORCEN TAGEM] Subsecretaria de Política Fiscal Benefício econômico resultante de cada proposta [PORCEN 5% TAGEM] [PORCEN PEC 45/2019 PEC 110/2019 TAGEM] [PORCEN TAGEM] proposta hipotética indiferente PEC 110/2019 proposta hipotética indiferente Data de divulgação do Prisma Fiscal: 16/07
- Slides: 8